
Công văn 6810/CT-QLNT do Cục Thuế ban hành ngày 14/9/2026 đưa ra các hướng dẫn nghiệp vụ then chốt về việc xác định tỷ giá quy đổi ngoại tệ khi lập hóa đơn điện tử. Thực hiện 第254/2026/ND-CP号法令 ngày 30/6/2026 quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành 2025年税收管理法 về hóa đơn điện tử, chứng từ điện tử, Cục Thuế đã làm rõ phương pháp áp dụng tỷ giá cho từng đối tượng nhằm thống nhất trong thi hành pháp luật.
Việc xác định không đúng tỷ giá quy đổi trên hóa đơn ngoại tệ tiềm ẩn rủi ro lớn đối với nghĩa vụ thuế giá trị gia tăng và thuế thu nhập doanh nghiệp. Doanh nghiệp không chỉ đứng trước nguy cơ bị loại chi phí, tính lại doanh thu tính thuế mà còn có thể bị xử phạt về hành vi vi phạm hóa đơn hoặc hành vi trốn thuế theo quy định tại Luật Quản lý thuế 2025. Bài viết dưới đây từ các chuyên gia MAN sẽ phân tích toàn diện, chi tiết và chính xác các quy định pháp lý liên quan.
Tóm tắt trọng tâm về Công văn 6810/CT-QLNT
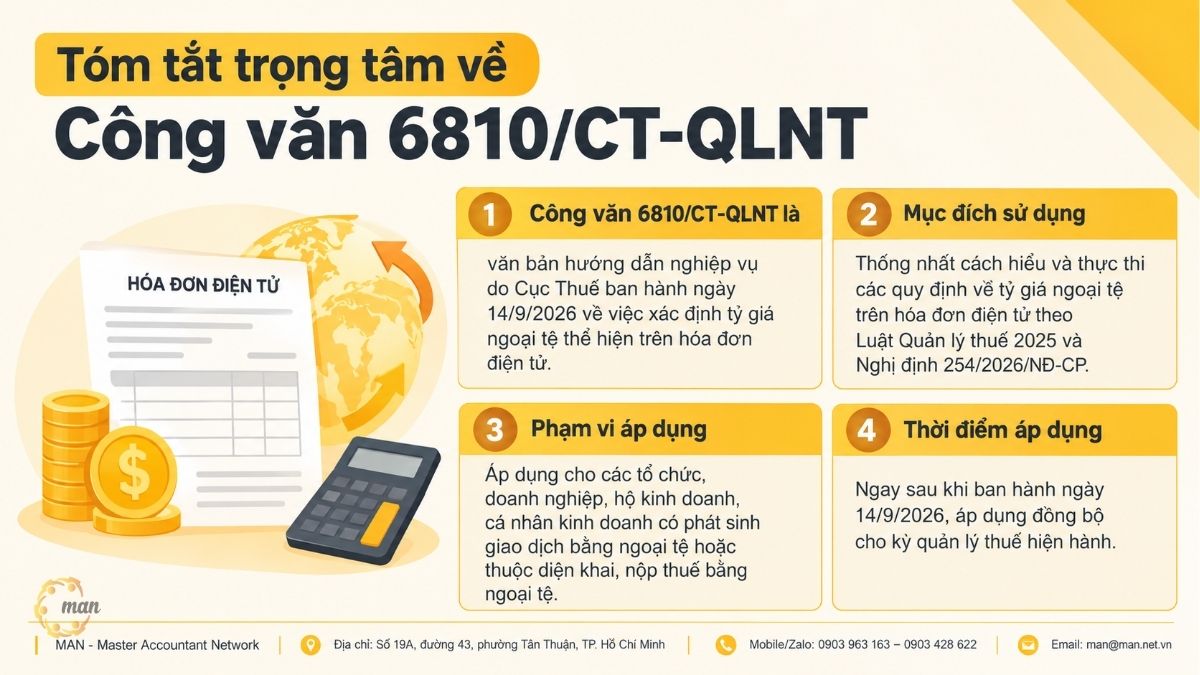
- Công văn 6810/CT-QLNT là văn bản hướng dẫn nghiệp vụ do Cục Thuế ban hành ngày 14/9/2026 về việc xác định tỷ giá ngoại tệ thể hiện trên hóa đơn điện tử.
- 用途: Thống nhất cách hiểu và thực thi các quy định về tỷ giá ngoại tệ trên hóa đơn điện tử theo Luật Quản lý thuế 2025 và Nghị định 254/2026/NĐ-CP.
- 适用范围: Áp dụng cho các tổ chức, doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh có phát sinh giao dịch bằng ngoại tệ hoặc thuộc diện khai, nộp thuế bằng ngoại tệ.
- 生效日期: Ngay sau khi ban hành ngày 14/9/2026, áp dụng đồng bộ cho kỳ quản lý thuế hiện hành.
Công văn 6810/CT-QLNT hướng dẫn về tỷ giá xuất hóa đơn của Cục Thuế ra sao?
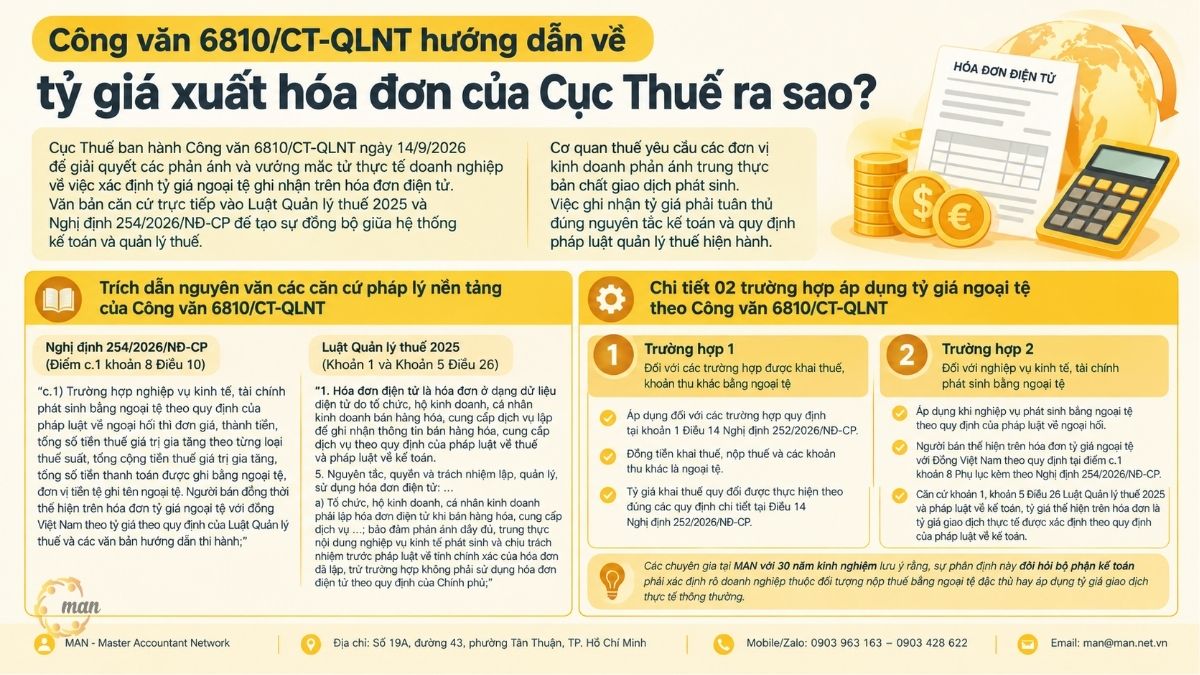
Cục Thuế ban hành Công văn 6810/CT-QLNT ngày 14/9/2026 để giải quyết các phản ánh và vướng mắc từ thực tế doanh nghiệp về việc xác định tỷ giá ngoại tệ ghi nhận trên hóa đơn điện tử. Văn bản căn cứ trực tiếp vào Luật Quản lý thuế 2025 và Nghị định 254/2026/NĐ-CP để tạo sự đồng bộ giữa hệ thống kế toán và quản lý thuế.
Cơ quan thuế yêu cầu các đơn vị kinh doanh phản ánh trung thực bản chất giao dịch phát sinh. Việc ghi nhận tỷ giá phải tuân thủ đúng nguyên tắc kế toán và quy định pháp luật quản lý thuế hiện hành.
Trích dẫn nguyên văn các căn cứ pháp lý nền tảng của Công văn 6810/CT-QLNT
Để làm cơ sở pháp lý vững chắc cho hướng dẫn của mình, Cục Thuế đã viện dẫn trực tiếp các điều khoản nguyên văn từ Nghị định 254/2026/NĐ-CP và Luật Quản lý thuế 2025.
- Trích nguyên văn Điểm c.1 khoản 8 Điều 10 Nghị định 254/2026/NĐ-CP quy định:
- “c.1) Trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối thì đơn giá, thành tiền, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng số tiền thanh toán được ghi bằng ngoại tệ, đơn vị tiền tệ ghi tên ngoại tệ. Người bán đồng thời thể hiện trên hóa đơn tỷ giá ngoại tệ với đồng Việt Nam theo tỷ giá theo quy định của Luật Quản lý thuế và các văn bản hướng dẫn thi hành;”
- Trích nguyên văn Khoản 1 và Khoản 5 Điều 26 Luật Quản lý thuế 2025 quy định:
- “1. Hóa đơn điện tử là hóa đơn ở dạng dữ liệu điện tử do tổ chức, hộ kinh doanh, cá nhân kinh doanh bán hàng hóa, cung cấp dịch vụ lập để ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ theo quy định của pháp luật về thuế và pháp luật về kế toán.
- 5. Nguyên tắc, quyền và trách nhiệm lập, quản lý, sử dụng hóa đơn điện tử:
- a) Tổ chức, hộ kinh doanh, cá nhân kinh doanh phải lập hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ để giao cho người mua theo định dạng chuẩn dữ liệu và phải ghi đầy đủ nội dung theo quy định của pháp luật về thuế và pháp luật về kế toán, bảo đảm phản ánh đầy đủ, trung thực nội dung nghiệp vụ kinh tế phát sinh và chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập, trừ trường hợp không phải sử dụng hóa đơn điện tử theo quy định của Chính phủ;”
Chi tiết 02 trường hợp áp dụng tỷ giá ngoại tệ theo Công văn 6810/CT-QLNT
Căn cứ quy định nêu trên, Cục Thuế hướng dẫn cụ thể việc xác định tỷ giá xuất hóa đơn phân thành 02 trường hợp như sau:
Trường hợp 1: Đối với các trường hợp được khai thuế, khoản thu khác bằng ngoại tệ
- Áp dụng đối với các trường hợp quy định tại khoản 1 Điều 14 Nghị định 252/2026/NĐ-CP.
- Đồng tiền khai thuế, nộp thuế và các khoản thu khác là ngoại tệ.
- Tỷ giá khai thuế quy đổi được thực hiện theo đúng các quy định chi tiết tại Điều 14 第252/2026/ND-CP号法令.
Trường hợp 2: Đối với nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ
- Áp dụng khi nghiệp vụ phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối.
- Người bán thể hiện trên hóa đơn tỷ giá ngoại tệ với Đồng Việt Nam theo quy định tại điểm c.1 khoản 8 Phụ lục kèm theo Nghị định 254/2026/NĐ-CP.
- Căn cứ khoản 1, khoản 5 Điều 26 Luật Quản lý thuế 2025 và pháp luật về kế toán, tỷ giá thể hiện trên hóa đơn là 实际汇率 được xác định theo quy định của pháp luật về kế toán.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng, sự phân định này đòi hỏi bộ phận kế toán phải xác định rõ doanh nghiệp thuộc đối tượng nộp thuế bằng ngoại tệ đặc thù hay áp dụng tỷ giá giao dịch thực tế thông thường.
Tỷ giá giao dịch thực tế theo pháp luật về kế toán là tỷ giá nào?
Trong quá trình thực thi Công văn 6810/CT-QLNT, thắc mắc lớn nhất của doanh nghiệp là cách xác định chính xác tỷ giá giao dịch thực tế. Pháp luật kế toán Việt Nam đã quy định nguyên tắc áp dụng tỷ giá cho từng loại hình giao dịch cụ thể.
Tỷ giá giao dịch thực tế là tỷ giá được ghi nhận tại ngân hàng thương mại nơi doanh nghiệp mở tài khoản và thực hiện thanh toán giao dịch. Doanh nghiệp không được tự ý lựa chọn tỷ giá trung bình hay tỷ giá tự do.
Phân biệt tỷ giá công bố của Ngân hàng Nhà nước và tỷ giá giao dịch thực tế
Doanh nghiệp thường gặp nhầm lẫn giữa hai loại tỷ giá này khi lập hóa đơn điện tử:
- Tỷ giá trung tâm (Ngân hàng Nhà nước công bố): Là chỉ số định hướng vĩ mô cho thị trường tiền tệ. Tỷ giá này không được áp dụng để ghi nhận tỷ giá quy đổi trên hóa đơn bán hàng hóa, dịch vụ.
- Tỷ giá giao dịch thực tế (Ngân hàng thương mại): Là tỷ giá mua hoặc tỷ giá bán thực tế phát sinh tại ngân hàng thương mại nơi doanh nghiệp chỉ định giao dịch tại thời điểm lập hóa đơn. Công văn 6810/CT-QLNT bắt buộc doanh nghiệp sử dụng tỷ giá này.
Nguyên tắc xác định tỷ giá tại ngân hàng thương mại
Theo quy định kế toán hiện hành, tỷ giá giao dịch thực tế được xác định theo các nguyên tắc:
- Ghi nhận doanh thu (Bán hàng hóa, cung cấp dịch vụ): Sử dụng tỷ giá mua của ngân hàng thương mại nơi doanh nghiệp chỉ định khách hàng chuyển tiền thanh toán tại thời điểm lập hóa đơn.
- Nhận tiền ứng trước của khách hàng: Trường hợp đã nhận tiền ứng trước bằng ngoại tệ, phần doanh thu tương ứng với số tiền ứng trước được ghi nhận theo tỷ giá thực tế tại thời điểm nhận tiền ứng trước.
- Ghi nhận chi phí, mua sắm: Sử dụng tỷ giá bán của ngân hàng thương mại nơi doanh nghiệp dự kiến thực hiện thanh toán.
Theo góc nhìn từ MAN, doanh nghiệp nên ban hành quy chế tài chính nội bộ quy định rõ tên ngân hàng thương mại cố định để tham chiếu tỷ giá. Điều này bảo đảm tính đồng nhất khi giải trình với cơ quan kiểm toán và thanh tra thuế.
Quy định về thời điểm lập hóa đơn đối với bán hàng hóa và xuất khẩu
Thời điểm lập hóa đơn là yếu tố quyết định trực tiếp đến thời điểm xác định tỷ giá giao dịch thực tế. Nếu lập hóa đơn sai thời điểm, tỷ giá ghi trên hóa đơn cũng bị xem là không hợp pháp.
Nghị định 254/2026/NĐ-CP đã quy định chi tiết thời điểm xuất hóa đơn cho hoạt động bán hàng hóa nội địa và xuất khẩu.
Thời điểm lập hóa đơn đối với bán hàng hóa nội địa
Căn cứ khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) được quy định như sau:
- Là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua.
- Áp dụng nguyên tắc này không phân biệt đã thu được tiền hay chưa thu được tiền.
- Tỷ giá ngoại tệ ghi nhận trên hóa đơn phải lấy theo tỷ giá mua của ngân hàng thương mại tại chính ngày chuyển giao quyền sở hữu/sử dụng.
Thời điểm lập hóa đơn đối với xuất khẩu hàng hóa
Đối với hoạt động xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu), khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP quy định:
- Thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định.
- Thời gian lập hóa đơn chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.
- Doanh nghiệp áp dụng tỷ giá giao dịch thực tế của ngày lập hóa đơn đó để quy đổi giá trị ngoại tệ ra Đồng Việt Nam.
Trích dẫn chi tiết quy định về trốn thuế theo Điều 45 Luật Quản lý thuế 2025
Sử dụng hóa đơn sai quy định về tỷ giá hoặc vi phạm quản lý hóa đơn có thể dẫn đến việc bị truy cứu về hành vi trốn thuế. Doanh nghiệp cần nắm vững các căn cứ luật để phòng tránh vi phạm.
Chi tiết các hành vi bị coi là trốn thuế tại Điều 45 Luật Quản lý thuế 2025
Căn cứ khoản 4 Điều 45 Luật Quản lý thuế 2025 quy định đầy đủ và chi tiết các hành vi trốn thuế bao gồm:
- a) Không nộp hồ sơ đăng ký thuế; không nộp hồ sơ khai thuế; nộp hồ sơ khai thuế sau 90 ngày kể từ ngày hết thời hạn nộp hồ sơ khai thuế hoặc ngày hết thời hạn gia hạn nộp hồ sơ khai thuế theo quy định của Luật này dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn;
- b) Không ghi chép, ghi nhận trong sổ kế toán các khoản thu liên quan đến việc xác định số tiền thuế phải nộp;
- c) Không lập hóa đơn và không kê khai thuế khi bán hàng hóa, dịch vụ theo quy định của pháp luật hoặc ghi giá trị trên hóa đơn bán hàng thấp hơn giá trị thanh toán thực tế của hàng hóa, dịch vụ đã bán để khai thuế;
- d) Sử dụng hóa đơn, chứng từ không hợp pháp, sử dụng không hợp pháp hóa đơn, chứng từ để hạch toán hàng hóa, dịch vụ mua vào trong hoạt động phát sinh nghĩa vụ thuế làm giảm số tiền thuế phải nộp hoặc làm tăng số tiền thuế được miễn, số tiền thuế được giảm hoặc tăng số tiền thuế được khấu trừ, số tiền thuế được hoàn, số tiền thuế không phải nộp;
- đ) Sử dụng chứng từ, tài liệu không phản ánh đúng bản chất giao dịch hoặc giá trị giao dịch thực tế để xác định sai số tiền thuế phải nộp, số tiền thuế được miễn, số tiền thuế được giảm, số tiền thuế được hoàn, số tiền thuế không phải nộp;
- e) Khai sai với thực tế hàng hóa xuất khẩu, nhập khẩu mà cá nhân, tổ chức vi phạm không tự nguyện khắc phục hậu quả bằng cách nộp đủ số tiền thuế phải nộp theo quy định;
- g) Cố ý không kê khai hoặc khai sai về thuế đối với hàng hóa xuất khẩu, nhập khẩu;
- h) Cấu kết với người gửi hàng để nhập khẩu hàng hóa nhằm mục đích trốn thuế;
- i) Sử dụng hàng hóa thuộc đối tượng không chịu thuế, miễn thuế, xét miễn thuế không đúng mục đích quy định mà không khai báo việc chuyển đổi mục đích sử dụng với cơ quan quản lý thuế;
- k) Người nộp thuế có hoạt động kinh doanh trong thời gian ngừng, tạm ngừng hoạt động kinh doanh nhưng không thông báo với cơ quan quản lý thuế;
- l) Người nộp thuế không bị xử phạt về hành vi trốn thuế mà bị xử phạt về hành vi vi phạm thủ tục thuế đối với trường hợp sau đây: không nộp hồ sơ đăng ký thuế; không nộp hồ sơ khai thuế; nộp hồ sơ khai thuế sau 90 ngày kể từ ngày hết thời hạn nộp hồ sơ khai thuế hoặc hết thời hạn gia hạn nộp hồ sơ khai thuế nhưng không phát sinh số tiền thuế phải nộp; nộp hồ sơ khai thuế sau 90 ngày kể từ ngày hết thời hạn nộp hồ sơ khai thuế hoặc hết thời hạn gia hạn nộp hồ sơ khai thuế có phát sinh số tiền thuế phải nộp và người nộp thuế đã nộp đủ số tiền thuế, tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế hoặc trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế.
Kết luận pháp lý: Sử dụng hóa đơn bất hợp pháp và bất hợp pháp hóa đơn có thể bị xem là hành vi trốn thuế theo điểm d khoản 4 Điều 45 Luật Quản lý thuế 2025 nếu hành vi đó được thực hiện nhằm hạch toán hàng hóa, dịch vụ mua vào trong hoạt động phát sinh nghĩa vụ thuế làm giảm số tiền thuế phải nộp hoặc làm tăng số tiền thuế được miễn, số tiền thuế được giảm hoặc tăng số tiền thuế được khấu trừ, số tiền thuế được hoàn, số tiền thuế không phải nộp.
07 hành vi bị coi là sử dụng hóa đơn, chứng từ không hợp pháp
Căn cứ khoản 7 Điều 3 Nghị định 254/2026/NĐ-CP, 07 hành vi bị coi là sử dụng hóa đơn bất hợp pháp, chứng từ bất hợp pháp bao gồm:
- Sử dụng hóa đơn, chứng từ giả.
- Sử dụng hóa đơn, chứng từ chưa có giá trị sử dụng, hết giá trị sử dụng.
- Sử dụng hóa đơn bị ngừng sử dụng trong thời gian bị cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn, trừ trường hợp được phép sử dụng theo thông báo của cơ quan thuế.
- Sử dụng hóa đơn điện tử không đăng ký sử dụng với cơ quan thuế.
- Sử dụng hóa đơn điện tử chưa có mã của cơ quan thuế đối với trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế.
- Sử dụng hóa đơn mua hàng hóa, dịch vụ có ngày lập trên hóa đơn từ ngày cơ quan thuế xác định bên bán không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan nhà nước có thẩm quyền.
- Sử dụng hóa đơn, chứng từ mua hàng hóa, dịch vụ có ngày lập trên hóa đơn, chứng từ trước ngày xác định bên lập hóa đơn, chứng từ không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan nhà nước có thẩm quyền hoặc chưa có thông báo của cơ quan thuế về việc bên lập hóa đơn, chứng từ không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan có thẩm quyền nhưng cơ quan thuế hoặc cơ quan công an hoặc các cơ quan chức năng khác đã có kết luận đó là hóa đơn, chứng từ không hợp pháp.
Case Study thực tế: Phân tích và xử lý rủi ro tỷ giá hóa đơn xuất khẩu
Để minh họa cụ thể việc áp dụng Công văn 6810/CT-QLNT, hãy cùng xem xét trường hợp thực tế được giải quyết bởi các chuyên gia tư vấn tại MAN.
Bối cảnh giao dịch và sai sót phát sinh
Công ty TNHH Thiết bị Công nghiệp Vina (tên đã thay đổi) ký hợp đồng xuất khẩu linh kiện sang thị trường Nhật Bản giá trị 200.000 USD.
- Ngày 05/10/2026: Lô hàng hoàn thành thủ tục thông quan hải quan. Tỷ giá mua của ngân hàng thương mại nơi công ty mở tài khoản là 25.100 VND/USD.
- Ngày 12/10/2026: Kế toán mới tiến hành xuất hóa đơn điện tử xuất khẩu. Do ngày 12/10 tỷ giá tăng lên 25.500 VND/USD, kế toán đã ghi nhận tỷ giá 25.500 VND/USD trên hóa đơn.
Phân tích sai phạm và phương án xử lý từ MAN
Giải pháp từ MAN – Master Accountant Network đã giúp doanh nghiệp khắc phục sai sót và làm việc hiệu quả với cơ quan thuế.
Phân tích sai phạm
- Trễ thời điểm lập hóa đơn: Theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP, hóa đơn xuất khẩu phải lập chậm nhất không quá ngày làm việc tiếp theo kể từ ngày thông quan (tức ngày 06/10/2026). Việc lập hóa đơn vào ngày 12/10/2026 là muộn 6 ngày.
- Áp dụng sai tỷ giá quy đổi: Việc dùng tỷ giá ngày 12/10/2026 (25.500 VND/USD) làm tăng chênh lệch doanh thu quy đổi so với thời điểm thông quan chuẩn (25.100 VND/USD), gây lệch dữ liệu đối soát tự động giữa cơ quan Hải quan và cơ quan Thuế.
Phương án khắc phục được MAN thực hiện
- Lập hóa đơn điều chỉnh/thay thế theo đúng định dạng chuẩn của Nghị định 254/2026/NĐ-CP.
- Điều chỉnh tỷ giá thể hiện trên hóa đơn về đúng tỷ giá giao dịch thực tế của ngày làm việc tiếp theo sau ngày thông quan.
- Nộp hồ sơ kê khai bổ sung thuế GTGT và thuế TNDN trước khi cơ quan thuế phát hành quyết định kiểm tra.
- Nhờ quy trình xử lý minh bạch từ MAN, Công ty Vina chỉ chịu phạt vi phạm hành chính do lập hóa đơn sai thời điểm, hoàn toàn loại bỏ nguy cơ bị kết luận gian lận hay trốn thuế.
Bảng tổng hợp so sánh quy định tỷ giá và thời điểm xuất hóa đơn
Bảng dưới đây giúp nhà quản lý và kế toán nhanh chóng đối chiếu các quy định cốt lõi theo Công văn 6810/CT-QLNT và Nghị định 254/2026/NĐ-CP.
| 比较标准 | Khai và nộp thuế bằng ngoại tệ | Giao dịch phát sinh bằng ngoại tệ |
| 法律依据 | Điều 14 Nghị định 252/2026/NĐ-CP | Công văn 6810/CT-QLNT & Nghị định 254/2026/NĐ-CP |
| Đồng tiền ghi trên hóa đơn | Ngoại tệ được phép kê khai | Ngoại tệ và quy đổi ra Đồng Việt Nam |
| Tỷ giá áp dụng | Tỷ giá quy định tại Điều 14 Nghị định 252/2026/NĐ-CP | Tỷ giá giao dịch thực tế theo quy định kế toán |
| Ngân hàng tham chiếu | Theo quy định quản lý thuế đặc thù | Ngân hàng thương mại nơi doanh nghiệp giao dịch |
| Thời điểm xuất hóa đơn bán hàng | Ngày chuyển giao quyền sở hữu/sử dụng | Ngày chuyển giao quyền sở hữu/sử dụng |
| Thời điểm xuất hóa đơn xuất khẩu | Chậm nhất ngày làm việc tiếp theo ngày thông quan | Chậm nhất ngày làm việc tiếp theo ngày thông quan |
Nhận định chuyên gia MAN: Quản trị rủi ro tỷ giá và hóa đơn điện tử
Công văn 6810/CT-QLNT khẳng định xu hướng số hóa và kết nối dữ liệu tự động giữa Hải quan, Ngân hàng và Cục Thuế. Sự bất đồng bộ về dữ liệu tỷ giá sẽ lập tức bị hệ thống cảnh báo rủi ro phát hiện.
Đội ngũ chuyên gia trên 30 năm kinh nghiệm tại MAN nhận thấy nhiều doanh nghiệp Việt Nam vẫn còn thói quen lập hóa đơn gom vào cuối kỳ. Thói quen này khi gặp biến động tỷ giá ngoại tệ sẽ dẫn đến lệch doanh thu hạch toán và nghĩa vụ thuế.
Để quản trị tối ưu rủi ro thuế tại Việt Nam, doanh nghiệp cần:
- Chuẩn hóa quy trình liên thông thông tin giữa bộ phận Xuất nhập khẩu, Mua hàng và Kế toán.
- Cập nhật tức thời tỷ giá mua/bán của ngân hàng thương mại giao dịch ngay tại thời điểm phát sinh nghĩa vụ xuất hóa đơn.
- Tra cứu thường xuyên trạng thái hoạt động của đối tác trên cổng thông tin cơ quan thuế để tránh rủi ro hóa đơn từ doanh nghiệp bỏ địa chỉ kinh doanh.
- Sử dụng dịch vụ tư vấn thuế độc lập để rà soát toàn bộ sổ sách và hệ thống hóa đơn định kỳ.
总结
Công văn 6810/CT-QLNT là văn bản hướng dẫn nghiệp vụ quan trọng giúp doanh nghiệp chuẩn hóa quy trình xác định tỷ giá ngoại tệ trên hóa đơn điện tử. Việc tuân thủ chính xác nguyên tắc tỷ giá giao dịch thực tế và thời điểm xuất hóa đơn giúp doanh nghiệp tối ưu quản trị rủi ro, tránh các khoản phạt hành chính hoặc rủi ro bị truy cứu hành vi trốn thuế theo Luật Quản lý thuế 2025.
MAN – Master Accountant Network 的税务服务
MAN 的服务联系信息 – Master Accountant Network
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Hỏi đáp thường gặp (FAQ) về Công văn 6810/CT-QLNT
Công văn 6810/CT-QLNT áp dụng cho những đối tượng nào?
Công văn 6810/CT-QLNT áp dụng cho tất cả tổ chức, doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh có phát sinh nghiệp vụ kinh tế bằng ngoại tệ hoặc thuộc diện kê khai thuế bằng ngoại tệ.
Tỷ giá ghi trên hóa đơn bán hàng bằng ngoại tệ là tỷ giá mua hay bán?
Khi lập hóa đơn ghi nhận doanh thu bán hàng hóa, dịch vụ bằng ngoại tệ, tỷ giá ghi trên hóa đơn là tỷ giá mua ngoại tệ của ngân hàng thương mại nơi doanh nghiệp chỉ định khách hàng thanh toán tại thời điểm lập hóa đơn.
Hóa đơn xuất khẩu lập chậm quá ngày làm việc tiếp theo kể từ ngày thông quan có bị phạt không?
Có. Lập hóa đơn sau ngày làm việc tiếp theo kể từ ngày thông quan là vi phạm quy định về thời điểm lập hóa đơn theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP và sẽ bị xử phạt vi phạm hành chính về hóa đơn.
Hành vi sử dụng hóa đơn của doanh nghiệp bỏ địa chỉ kinh doanh xử lý thế nào?
Nếu doanh nghiệp dùng hóa đơn đó để hạch toán chi phí hoặc khấu trừ thuế làm giảm số thuế phải nộp, hành vi này bị khép vào tội trốn thuế theo điểm d khoản 4 Điều 45 Luật Quản lý thuế 2025 và chịu phạt từ 1 đến 3 lần số thuế trốn.
Doanh nghiệp có được dùng tỷ giá trung tâm của Ngân hàng Nhà nước để xuất hóa đơn không?
Không. Công văn 6810/CT-QLNT quy định tỷ giá ghi trên hóa đơn phải là tỷ giá giao dịch thực tế tại ngân hàng thương mại nơi doanh nghiệp giao dịch, không sử dụng tỷ giá trung tâm của Ngân hàng Nhà nước.