Công văn 17834/DON-QLDN1 do Thuế Thành phố Đồng Nai ban hành ngày 21/9/2026 mang đến những chỉ dẫn quan trọng về nguyên tắc kê khai thuế giá trị gia tăng đối với các chi nhánh hạch toán phụ thuộc. Trong bối cảnh hệ thống pháp luật thuế có nhiều điểm mới theo 通函 89/2026/TT-BTC và Điều 10 2025年税收管理法, doanh nghiệp sở hữu đơn vị phụ thuộc cần nắm vững bản chất quy định để thực hiện đúng nghĩa vụ nộp thuế.
Sự lúng túng trong việc phân định giữa kê khai thuế tập trung tại trụ sở chính và kê khai riêng tại địa phương phát sinh hoạt động kinh doanh có thể gây ra những rủi ro lớn về xử phạt hành chính hoặc chậm hoàn thuế. Việc thấu hiểu đúng các căn cứ pháp lý không chỉ giúp phòng ngừa nguy cơ bị truy thu mà còn tối ưu hóa quy trình kế toán, luồng tiền và hiệu quả quản trị cho toàn hệ thống doanh nghiệp.
Tóm tắt trọng tâm về Công văn 17834/DON-QLDN1
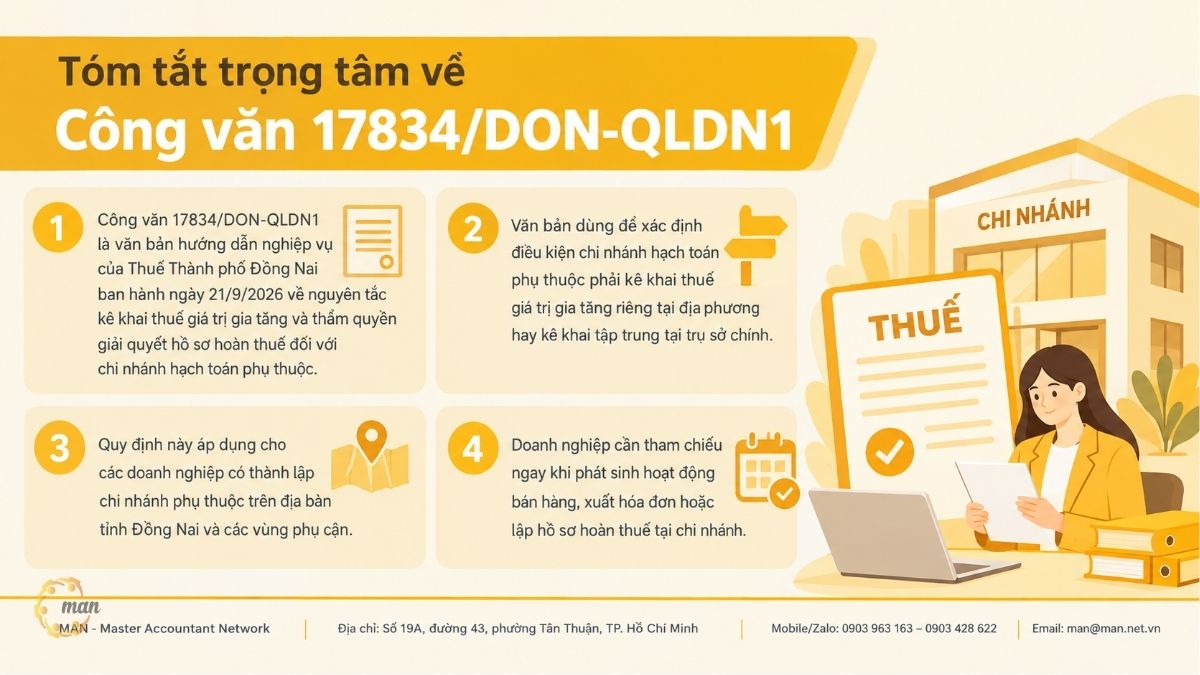
- Công văn 17834/DON-QLDN1 là văn bản hướng dẫn nghiệp vụ của Thuế Thành phố Đồng Nai ban hành ngày 21/9/2026 về nguyên tắc kê khai thuế giá trị gia tăng và thẩm quyền giải quyết hồ sơ hoàn thuế đối với chi nhánh hạch toán phụ thuộc.
- Văn bản dùng để xác định điều kiện chi nhánh hạch toán phụ thuộc phải kê khai thuế giá trị gia tăng riêng tại địa phương hay kê khai tập trung tại trụ sở chính.
- Quy định này áp dụng cho các doanh nghiệp có thành lập chi nhánh phụ thuộc trên địa bàn tỉnh Đồng Nai và các vùng phụ cận.
- Doanh nghiệp cần tham chiếu ngay khi phát sinh hoạt động bán hàng, xuất hóa đơn hoặc lập hồ sơ hoàn thuế tại chi nhánh.
Bối cảnh pháp lý và Tổng quan về Công văn 17834/DON-QLDN1
Công văn 17834/DON-QLDN1 ra đời phản ánh nhu cầu chuẩn hóa công tác quản lý thuế đối với các đơn vị phụ thuộc trong cơ chế hạch toán đa địa bàn. Việc xác định đúng cơ quan thuế quản lý trực tiếp và nghĩa vụ kê khai thuế giá trị gia tăng giúp đảm bảo nguồn thu ngân sách địa phương và minh bạch tài chính doanh nghiệp.
Nền tảng pháp lý để xây dựng công văn này dựa trên sự kết hợp đồng bộ giữa pháp luật dân sự, quản lý thuế và thuế giá trị gia tăng hiện hành. Việc áp dụng đúng các căn cứ pháp luật giúp doanh nghiệp tự tin khi giải trình với cơ quan kiểm tra.
Căn cứ pháp lý nền tảng của văn bản:
Căn cứ thứ nhất là khoản 1 Điều 84 Bộ Luật Dân sự 2015. Điều khoản này quy định chi nhánh là đơn vị phụ thuộc của doanh nghiệp, có nhiệm vụ thực hiện toàn bộ hoặc một phần chức năng của doanh nghiệp, bao gồm cả chức năng đại diện theo ủy quyền. Bản chất phụ thuộc về mặt pháp lý này quy định trách nhiệm cuối cùng của công ty mẹ đối với các nghĩa vụ phát sinh tại chi nhánh.
Căn cứ thứ hai là các điều khoản quan trọng tại 通函 89/2026/TT-BTC:
- Điều 3 quy định về nguyên tắc chung trong kê khai và tính thuế.
- Điều 19 quy định chi tiết về kỳ tính thuế và cơ chế kê khai thuế giá trị gia tăng riêng hoặc tập trung.
- Điều 45 quy định về thẩm quyền tiếp nhận và giải quyết hồ sơ hoàn thuế giá trị gia tăng.
Căn cứ thứ ba là Điều 10 Luật Quản lý thuế 2025. Văn bản này chuẩn hóa quy trình đăng ký thuế theo cơ chế một cửa liên thông, đảm bảo tính đồng bộ giữa dữ liệu đăng ký kinh doanh và đăng ký thuế.
Công văn 17834/DON-QLDN1 hướng dẫn kê khai thuế đối với chi nhánh hạch toán phụ thuộc như thế nào?
Công văn 17834/DON-QLDN1 trích dẫn rõ tiết b3 điểm b khoản 2 Điều 19 Thông tư 89/2026/TT-BTC để đưa ra tiêu chí xác định phương thức kê khai. Chi nhánh hạch toán phụ thuộc bắt buộc phải kê khai riêng thuế giá trị gia tăng tại cơ quan thuế quản lý khoản thu nơi phát sinh hoạt động kinh doanh khi đáp ứng đủ 3 điều kiện đồng thời.
Nếu chỉ đáp ứng 1 hoặc 2 trong số 3 điều kiện này, chi nhánh không đủ cơ sở pháp lý để thực hiện kê khai riêng. Khi đó, doanh nghiệp phải thực hiện kê khai tập trung tại trụ sở chính.
Điều kiện 1: Chi nhánh có tài khoản ngân hàng riêng
Tài khoản ngân hàng riêng đứng tên chi nhánh là minh chứng cho việc chủ động trong quản lý dòng tiền giao dịch. Mọi khoản thanh toán mua bán hàng hóa, dịch vụ phát sinh tại chi nhánh phải thực hiện qua tài khoản này.
Việc sở hữu tài khoản ngân hàng riêng giúp cơ quan thuế địa phương dễ dàng đối soát doanh thu, chi phí và dòng tiền thực tế. Đây là điều kiện tiên quyết về mặt quản lý tài chính độc lập.
Điều kiện 2: Trực tiếp bán hàng hóa và cung cấp dịch vụ
Chi nhánh phải là đơn vị thực hiện trực tiếp hành vi kinh doanh, bao gồm thương thảo, ký kết hợp đồng hoặc trực tiếp giao hàng, cung cấp dịch vụ cho khách hàng.
Nếu chi nhánh chỉ đóng vai trò hỗ trợ, trung chuyển, làm kho bãi hoặc không trực tiếp phát sinh doanh thu từ khách hàng thì không thỏa mãn tiêu chí này. Hoạt động bán hàng thực tế tại địa bàn xác định nghĩa vụ đóng góp ngân sách cho địa phương đó.
Điều kiện 3: Sử dụng hóa đơn của chi nhánh đăng ký với cơ quan thuế
Chi nhánh phải thực hiện đăng ký và phát hành hóa đơn điện tử riêng với mã số thuế phụ thuộc 13 số. Hóa đơn này do cơ quan thuế trực tiếp quản lý chi nhánh chấp thuận và theo dõi.
Việc xuất hóa đơn riêng dưới tên chi nhánh ghi nhận nghĩa vụ thuế giá trị gia tăng đầu ra phát sinh. Điều này tạo cơ sở để lập tờ khai thuế GTGT định kỳ tại địa phương.
Thẩm quyền giải quyết hồ sơ hoàn thuế giá trị gia tăng
Căn cứ điểm a khoản 2 Điều 45 Thông tư 89/2026/TT-BTC, khi chi nhánh thuộc diện kê khai riêng 增值税 và phát sinh số thuế GTGT đầu vào chưa được khấu trừ hết đủ điều kiện hoàn thuế, cơ quan thuế quản lý chi nhánh chính là đơn vị có thẩm quyền tiếp nhận và giải quyết hồ sơ hoàn thuế.
Quy định này giúp chi nhánh chủ động nộp hồ sơ hoàn thuế ngay tại địa phương, rút ngắn thời gian xử lý và giảm bớt thủ tục hành chính qua lại với trụ sở chính.
Người nộp thuế thực hiện khai thuế tập trung tại trụ sở chính cho chi nhánh phụ thuộc theo quý đúng không?
Căn cứ theo khoản 1 Điều 19 Thông tư 89/2026/TT-BTC quy định về Khai thuế giá trị gia tăng, câu trả lời phụ thuộc vào tổng doanh thu bán hàng hóa và cung cấp dịch vụ của năm trước liền kề. Không phải mọi trường hợp khai thuế tập trung đều mặc định thực hiện theo quý.
Kỳ tính thuế GTGT cơ bản là theo tháng. Việc kê khai theo quý chỉ là lựa chọn khi doanh nghiệp đáp ứng đầy đủ điều kiện về mức doanh thu quy định.
Quy định về kỳ tính thuế GTGT theo tháng hoặc theo quý
Khoản 1 Điều 19 Thông tư 89/2026/TT-BTC nêu rõ nguyên tắc xác định kỳ tính thuế như sau:
- Khai thuế giá trị gia tăng là loại khai thuế theo tháng, trừ các trường hợp quy định tại điểm b và điểm c khoản 1 Điều 19 Thông tư 89/2026/TT-BTC.
- Khai thuế giá trị gia tăng theo quý áp dụng đối với người nộp thuế thuộc diện khai thuế giá trị gia tăng theo tháng nếu có tổng doanh thu bán hàng hóa và cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống thì được lựa chọn khai thuế giá trị gia tăng theo quý.
Doanh thu bán hàng hóa, cung cấp dịch vụ được xác định là tổng doanh thu trên các tờ khai thuế giá trị gia tăng của các kỳ tính thuế trong năm dương lịch.
Nguyên tắc tính doanh thu khi khai thuế tập trung
Trường hợp người nộp thuế thực hiện khai thuế tập trung tại trụ sở chính cho đơn vị phụ thuộc, địa điểm kinh doanh thì doanh thu bán hàng hóa, cung cấp dịch vụ để xét điều kiện 50 tỷ đồng là tổng doanh thu của toàn bộ hệ thống, bao gồm doanh thu của trụ sở chính cộng với doanh thu của tất cả các đơn vị phụ thuộc và địa điểm kinh doanh.
Nếu tổng doanh thu toàn hệ thống của năm trước liền kề trên 50 tỷ đồng, toàn bộ trụ sở chính và các đơn vị phụ thuộc thực hiện kê khai tập trung bắt buộc phải kê khai thuế GTGT theo tháng. Do đó, việc hiểu rằng khai thuế tập trung luôn được áp dụng theo quý là không chính xác.
Việc đăng ký thuế được thực hiện như thế nào theo Luật Quản lý thuế?
Đăng ký thuế là thủ tục pháp lý bắt buộc để chi nhánh phụ thuộc ghi nhận mã số thuế và đi vào hoạt động hợp pháp. Công văn 17834/DON-QLDN1 căn cứ vào Điều 10 Luật Quản lý thuế 2025 để định hướng thủ tục cho doanh nghiệp.
Điều 10 Luật Quản lý thuế 2025 quy định chi tiết về phạm vi, hình thức và thẩm quyền đăng ký thuế thông qua 5 khoản cụ thể như sau:
- Khoản 1 Điều 10: Phạm vi đăng ký thuế bao gồm đăng ký thuế lần đầu; thông báo thay đổi thông tin đăng ký thuế; thông báo khi tạm ngừng hoạt động, kinh doanh; chấm dứt hiệu lực mã số thuế; khôi phục mã số thuế.
- Khoản 2 Điều 10: Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác, đơn vị phụ thuộc, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thực hiện đăng ký thuế cùng với việc đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký liên hiệp hợp tác xã, đăng ký tổ hợp tác, đăng ký hộ kinh doanh, đăng ký hoạt động, kinh doanh theo cơ chế một cửa liên thông.
- Khoản 3 Điều 10: Các trường hợp khác không thuộc quy định tại khoản 2 Điều 10 Luật Quản lý thuế 2025 thực hiện đăng ký thuế trực tiếp với cơ quan thuế.
- Khoản 4 Điều 10: Thời hạn đăng ký thuế; trách nhiệm của người nộp thuế, cơ quan quản lý thuế, cơ quan nhà nước, tổ chức, cá nhân có liên quan đến đăng ký thuế thực hiện theo quy định của Chính phủ.
- Khoản 5 Điều 10: Bộ trưởng Bộ Tài chính quy định chi tiết khoản 1 và khoản 3 Điều 10 Luật Quản lý thuế 2025.
Cơ chế liên thông một cửa giúp cắt giảm tối đa thời gian làm thủ tục. Khi thành lập chi nhánh, dữ liệu đăng ký hoạt động từ Phòng Đăng ký kinh doanh sẽ chuyển sang cơ quan thuế để cấp mã số thuế 13 số tự động.
Tổng hợp các văn bản pháp luật và văn bản hướng dẫn thuế liên quan
Để có cái nhìn toàn diện, bộ phận kế toán cần nắm vững hệ thống văn bản quy phạm pháp luật điều chỉnh hoạt động kê khai thuế chi nhánh phụ thuộc.
| 法律文件 | 签发日期/生效日期 | 发证机关 | 内容概要 |
| Bộ Luật Dân sự 2015 (Khoản 1 Điều 84) | 24/11/2015 | 国民议会 | Quy định về khái niệm, chức năng và bản chất pháp lý phụ thuộc của chi nhánh. |
| 2025年税收管理法 (Điều 10) | 2025 | 国民议会 | Quy định 5 khoản về phạm vi, thủ tục đăng ký thuế liên thông một cửa và đăng ký trực tiếp. |
| 通函 89/2026/TT-BTC (Điều 3, 19, 45) | 2026 | 财政部 | Quy định kỳ tính thuế GTGT (tháng/quý), 3 điều kiện kê khai riêng và thẩm quyền hoàn thuế GTGT. |
| Công văn 17834/DON-QLDN1 | 21/09/2026 | Thuế TP. Đồng Nai | Hướng dẫn nguyên tắc kê khai riêng/tập trung và cơ quan giải quyết hoàn thuế cho chi nhánh tại Đồng Nai. |
Phân tích Case Study thực tế: Giải quyết bài toán kê khai thuế cho doanh nghiệp đa chi nhánh tại Đồng Nai
Phân tích case study thực tế giúp làm rõ cách áp dụng Công văn 17834/DON-QLDN1 vào hoạt động sản xuất kinh doanh của doanh nghiệp.
业务背景
Công ty Cổ phần Sản xuất Thương mại Nam Hà có trụ sở chính tại Quận 1, TP. Hồ Chí Minh. Doanh thu năm 2025 của toàn công ty đạt 120 tỷ đồng. Tháng 1/2026, Nam Hà mở Chi nhánh Nam Hà tại KCN Amata, TP. Biên Hòa, tỉnh Đồng Nai với hình thức hạch toán phụ thuộc.
Chi nhánh Đồng Nai tiến hành mở tài khoản thanh toán tại Ngân hàng Vietcombank chi nhánh Đồng Nai, trực tiếp ký hợp đồng cung cấp linh kiện cho các nhà máy tại KCN và đăng ký sử dụng hóa đơn điện tử riêng do Thuế TP. Đồng Nai quản lý.
Vướng mắc phát sinh về thuế GTGT
Trong quý 1/2026, Chi nhánh Đồng Nai phát sinh số thuế GTGT đầu vào được khấu trừ là 2.5 tỷ đồng do mua sắm máy móc, thiết bị xưởng sản xuất. Số thuế GTGT đầu ra phát sinh từ bán hàng là 800 triệu đồng. Như vậy, chi nhánh còn 1.7 tỷ đồng thuế GTGT đầu vào chưa được khấu trừ hết.
Kế toán trưởng tại trụ sở TP.HCM phân vân giữa hai phương án: gom tờ khai về TP.HCM để khai tập trung hay lập tờ khai riêng tại Đồng Nai để làm hồ sơ hoàn thuế 1.7 tỷ đồng.
Phương án giải quyết chuẩn xác theo quy định
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng Chi nhánh Nam Hà tại Đồng Nai đã đáp ứng trọn vẹn 3 điều kiện:
- Có tài khoản ngân hàng riêng tại Vietcombank Đồng Nai.
- Trực tiếp thực hiện bán linh kiện cho khách hàng.
- Sử dụng hóa đơn điện tử riêng đăng ký với Thuế TP. Đồng Nai.
Theo Công văn 17834/DON-QLDN1 và tiết b3 điểm b khoản 2 Điều 19 Thông tư 89/2026/TT-BTC, Chi nhánh Đồng Nai bắt buộc phải kê khai riêng thuế GTGT tại Thuế TP. Đồng Nai. Do tổng doanh thu năm trước của công ty trên 50 tỷ đồng, chi nhánh thực hiện kê khai thuế GTGT theo tháng.
Về số thuế 1.7 tỷ đồng chưa khấu trừ hết, căn cứ điểm a khoản 2 Điều 45 Thông tư 89/2026/TT-BTC, Chi nhánh Đồng Nai lập hồ sơ đề nghị hoàn thuế GTGT gửi trực tiếp cho Thuế TP. Đồng Nai. Cơ quan thuế Đồng Nai thụ lý, kiểm tra và ban hành quyết định hoàn thuế cho chi nhánh.
| Chỉ tiêu tài chính / Pháp lý | Thông tin tại Chi nhánh Đồng Nai | Phương án xử lý theo Công văn 17834/DON-QLDN1 |
| Tài khoản ngân hàng | VCB Chi nhánh Đồng Nai | Thỏa mãn điều kiện 1 |
| 商业活动 | Trực tiếp bán linh kiện KCN | Thỏa mãn điều kiện 2 |
| 电子发票 | Đăng ký tại Thuế TP. Đồng Nai | Thỏa mãn điều kiện 3 |
| Phương thức kê khai thuế GTGT | Kê khai riêng tại Đồng Nai | Bắt buộc kê khai riêng theo tháng |
| Hồ sơ hoàn thuế 1.7 tỷ VNĐ | Nộp tại Thuế TP. Đồng Nai | Thuế TP. Đồng Nai tiếp nhận & giải quyết |
Bảng so sánh chi tiết giữa kê khai riêng và kê khai tập trung tại trụ sở chính
Việc so sánh hai phương thức kê khai giúp chủ doanh nghiệp dễ dàng đưa ra quyết định tổ chức bộ máy kế toán phù hợp.
| 分类标准 | Kê khai riêng tại Chi nhánh phụ thuộc | Kê khai tập trung tại Trụ sở chính |
| Điều kiện bắt buộc | Đủ 3 điều kiện: Tài khoản riêng + Bán hàng trực tiếp + Hóa đơn riêng | Không đủ 3 điều kiện trên hoặc thuộc diện phân bổ thuế |
| Nơi nộp tờ khai GTGT | Cơ quan thuế quản lý chi nhánh địa phương | Cơ quan thuế quản lý trụ sở chính |
| Mã số thuế sử dụng | Mã số thuế 13 số của chi nhánh | Mã số thuế 10 số của công ty mẹ |
| Kỳ tính thuế (Tháng/Quý) | Phụ thuộc vào tổng doanh thu toàn hệ thống năm trước | Căn cứ tổng doanh thu hợp nhất toàn hệ thống |
| Thẩm quyền hoàn thuế GTGT | Cơ quan thuế địa phương nơi đặt chi nhánh | Cơ quan thuế trực tiếp quản lý trụ sở chính |
| Phân bổ thuế cho các tỉnh | Không phải lập bảng phân bổ (do đã khai riêng) | Lập bảng phân bổ số thuế phải nộp cho các địa phương |
Nhận định chuyên gia MAN về quản trị rủi ro thuế và tối ưu chi phí cho đơn vị phụ thuộc
Theo góc nhìn từ MAN, các doanh nghiệp vận hành mô hình đa chi nhánh tại Việt Nam thường đối mặt với những sai sót nghiêm trọng do áp dụng sai hình thức kê khai thuế. Việc không cập nhật các hướng dẫn mới như Công văn 17834/DON-QLDN1 dẫn đến nguy cơ bị phạt hành chính và truy thu thuế rất cao.
Các rủi ro phổ biến trong thực tế bao gồm:
- Xuất hóa đơn không đúng đơn vị kê khai: Chi nhánh trực tiếp bán hàng nhưng trụ sở chính lại đứng ra xuất hóa đơn, dẫn đến việc cơ quan thuế địa phương loại bỏ doanh thu và quy kết hành vi kê khai sai địa bàn.
- Dòng tiền thanh toán không khớp: Chi nhánh kê khai thuế riêng nhưng tiền thanh toán của khách hàng lại đổ về tài khoản trụ sở chính, vi phạm điều kiện về tài khoản ngân hàng riêng.
- Bị bác hồ sơ hoàn thuế GTGT: Chi nhánh nộp hồ sơ hoàn thuế tại trụ sở chính trong khi thuộc diện phải kê khai riêng, khiến hồ sơ bị trả lại và kéo dài thời gian hoàn vốn.
- Xác định sai kỳ kê khai theo quý: Doanh nghiệp tính riêng doanh thu chi nhánh dưới 50 tỷ đồng nên kê khai theo quý, trong khi tổng doanh thu toàn hệ thống trên 50 tỷ đồng bắt buộc phải kê khai theo tháng.
Giải pháp từ MAN – Master Accountant Network giúp doanh nghiệp thiết lập quy trình kiểm soát nội bộ chuẩn hóa. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng ngay từ khi thành lập chi nhánh, doanh nghiệp cần định hình rõ mô hình vận hành dòng tiền, hóa đơn và hợp đồng.
Tối ưu chi phí thuế tại Việt Nam không phải là lách luật mà là vận hành đúng quy định ngay từ đầu. Hơn 500 doanh nghiệp lớn tại Việt Nam đã sử dụng dịch vụ của MAN để rà soát toàn bộ hệ thống chi nhánh, giúp loại bỏ 100% rủi ro phạt kê khai sai địa bàn và đẩy nhanh tốc độ 增值税退税.
总结
Công văn 17834/DON-QLDN1 mang lại hành lang pháp lý rõ ràng giúp doanh nghiệp xác định chính xác phương thức kê khai thuế GTGT và thẩm quyền hoàn thuế đối với các chi nhánh hạch toán phụ thuộc. Việc tuân thủ đồng bộ 3 điều kiện về tài khoản ngân hàng, hoạt động bán hàng trực tiếp và sử dụng hóa đơn riêng giúp doanh nghiệp phòng ngừa rủi ro vi phạm hành chính, đồng thời tối ưu hóa luồng tiền hoàn thuế tại địa phương.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Câu hỏi thường gặp về Công văn 17834/DON-QLDN1
Chi nhánh hạch toán phụ thuộc có phải tự nộp tờ khai quyết toán thuế TNDN không?
Không. Chi nhánh hạch toán phụ thuộc không phải lập tờ khai quyết toán thuế TNDN riêng. Trụ sở chính chịu trách nhiệm tổng hợp toàn bộ kết quả kinh doanh của chi nhánh vào tờ khai quyết toán thuế TNDN của công ty và nộp tại cơ quan thuế quản lý trụ sở chính.
Chi nhánh không có tài khoản ngân hàng riêng thì kê khai thuế GTGT ở đâu?
Nếu chi nhánh không có tài khoản ngân hàng riêng, chi nhánh không đáp ứng đủ 3 điều kiện theo Công văn 17834/DON-QLDN1. Toàn bộ nghĩa vụ kê khai thuế GTGT của chi nhánh sẽ do trụ sở chính thực hiện kê khai tập trung.
Doanh thu để xét điều kiện kê khai thuế GTGT theo quý 50 tỷ đồng được tính thế nào?
Trường hợp khai thuế tập trung, doanh thu 50 tỷ đồng là tổng doanh thu bán hàng hóa, cung cấp dịch vụ trên các tờ khai GTGT của năm trước liền kề bao gồm doanh thu trụ sở chính cộng doanh thu tất cả chi nhánh và địa điểm kinh doanh.
Cơ quan thuế nào có thẩm quyền giải quyết hoàn thuế GTGT cho chi nhánh hạch toán phụ thuộc kê khai riêng?
Cơ quan thuế quản lý trực tiếp chi nhánh (ví dụ Thuế TP. Đồng Nai) có thẩm quyền tiếp nhận và giải quyết hồ sơ hoàn thuế GTGT cho chi nhánh theo quy định tại điểm a khoản 2 Điều 45 Thông tư 89/2026/TT-BTC.
Chi nhánh mới thành lập trong năm 2026 kê khai thuế GTGT theo tháng hay quý?
Chi nhánh mới thành lập thực hiện kê khai thuế GTGT theo quý. Sau khi hoạt động đủ 12 tháng của năm dương lịch, từ năm tiếp theo sẽ căn cứ vào tổng doanh thu của năm trước liền kề để xác định kê khai theo tháng hay quý.