Hộ kinh doanh có phải nộp thuế nhà thầu không là thắc mắc phổ biến của nhiều chủ hộ khi phát sinh các giao dịch thanh toán chi phí cho dịch vụ từ các nền tảng xuyên biên giới như Facebook, Google, Microsoft hay TikTok. Trong bối cảnh công tác quản lý thuế đối với hoạt động thương mại điện tử và kinh doanh trên nền tảng số đang được siết chặt theo hệ thống văn bản pháp luật hiện hành như 第252/2026/ND-CP号法令 和 第68/2026/ND-CP号法令, việc xác định đúng nghĩa vụ kê khai giúp cá nhân kinh doanh chủ động phòng ngừa rủi ro bị xử phạt hành chính hoặc truy thu thuế không đáng có.
Nhiều chủ hộ kinh doanh vẫn còn lúng túng trong việc phân biệt nghĩa vụ thuế giữa doanh nghiệp và cá nhân kinh doanh, dẫn đến những sai sót trong khâu hạch toán chi phí hợp lý khi tính thuế thu nhập cá nhân. Nắm vững cơ sở pháp lý và quy định về khấu trừ, nộp thay thuế nhà thầu sẽ giúp hộ kinh doanh tối ưu hóa quy trình quản lý tài chính, đảm bảo tính tuân thủ tuyệt đối trước các đợt kiểm tra của cơ quan thuế quản lý trực tiếp.
Tóm tắt trọng tâm về Hộ kinh doanh có phải nộp thuế nhà thầu không
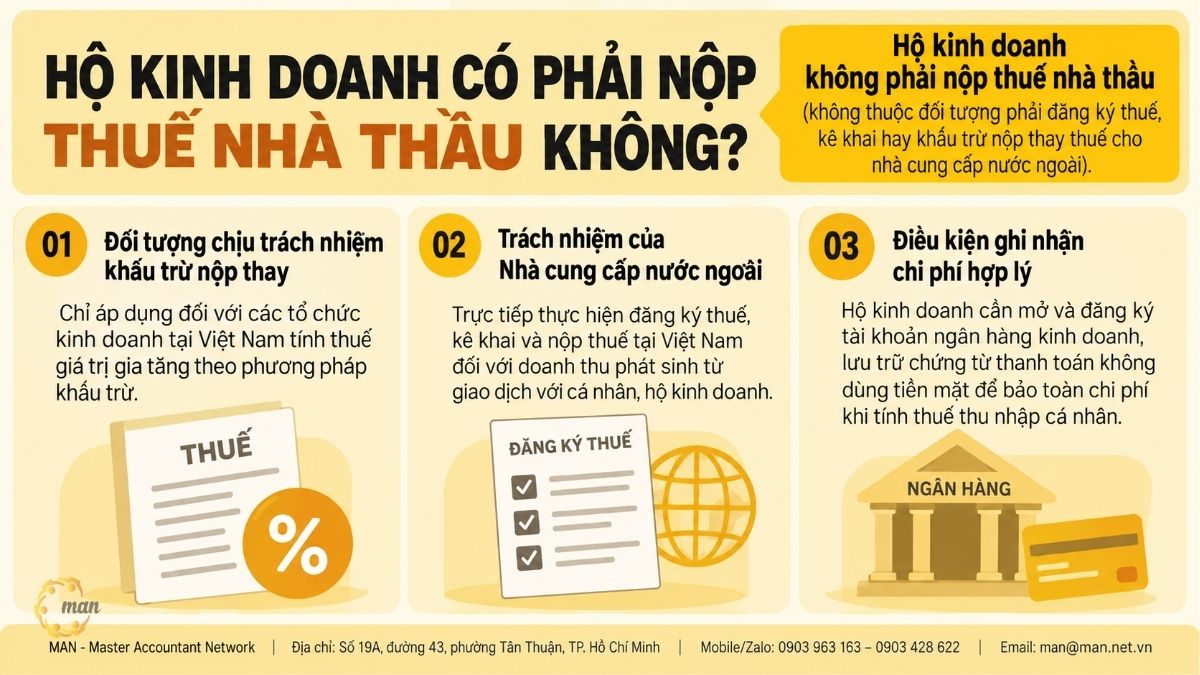
Hộ kinh doanh có phải nộp thuế nhà thầu không là câu hỏi có lời đáp rõ ràng theo quy định pháp luật thuế Việt Nam hiện hành: Hộ kinh doanh không phải nộp thuế nhà thầu (không thuộc đối tượng phải đăng ký thuế, kê khai hay khấu trừ nộp thay thuế cho nhà cung cấp nước ngoài).
- Đối tượng chịu trách nhiệm khấu trừ nộp thay: Chỉ áp dụng đối với các tổ chức kinh doanh tại Việt Nam tính thuế giá trị gia tăng theo phương pháp khấu trừ.
- Trách nhiệm của Nhà cung cấp nước ngoài: Trực tiếp thực hiện đăng ký thuế, kê khai và nộp thuế tại Việt Nam đối với doanh thu phát sinh từ giao dịch với cá nhân, hộ kinh doanh.
- Điều kiện ghi nhận chi phí hợp lý: Hộ kinh doanh cần mở và đăng ký tài khoản ngân hàng kinh doanh, lưu trữ chứng từ thanh toán không dùng tiền mặt để bảo toàn chi phí khi tính thuế thu nhập cá nhân.
Hộ kinh doanh có phải nộp thuế nhà thầu không theo quy định pháp luật mới nhất?
Khái niệm nhà cung cấp nước ngoài và thuế nhà thầu trong thương mại điện tử
Thuế nhà thầu là cơ chế thu thuế đối với tổ chức, cá nhân nước ngoài có phát sinh thu nhập tại Việt Nam từ việc cung cấp dịch vụ hoặc dịch vụ gắn với hàng hóa. Trong kỷ nguyên kinh doanh số, khái niệm này mở rộng sang các Nhà cung cấp nước ngoài (NCCNN) không có cơ sở thường trú tại Việt Nam nhưng tiến hành hoạt động thương mại điện tử, kinh doanh dựa trên nền tảng số với các đối tác, khách hàng tại Việt Nam.
Các dịch vụ phổ biến mà hộ kinh doanh tại Việt Nam thường xuyên mua từ NCCNN bao gồm dịch vụ quảng cáo trên mạng xã hội, dịch vụ lưu trữ dữ liệu đám mây, phần mềm quản lý, và các dịch vụ trung gian sàn thương mại điện tử. Trước đây, nghĩa vụ kê khai và nộp thay thuế cho nhà thầu nước ngoài gây ra nhiều vướng mắc cho các cơ sở kinh doanh quy mô nhỏ do thiếu bộ máy kế toán chuyên trách.
Lý do hộ kinh doanh không thuộc đối tượng khấu trừ và nộp thay thuế nhà thầu
Căn cứ theo hệ thống pháp luật thuế hiện hành, nghĩa vụ khấu trừ và nộp thay thuế cho NCCNN chỉ đặt lên vai các tổ chức kinh doanh tại Việt Nam đáp ứng điều kiện áp dụng phương pháp tính thuế giá trị gia tăng (GTGT) là phương pháp khấu trừ. Hộ kinh doanh và cá nhân kinh doanh theo quy định của Luật Thuế GTGT là đối tượng nộp thuế GTGT theo phương pháp trực tiếp (tính tỷ lệ % trên doanh thu), do đó không thuộc diện tổ chức khấu trừ thuế.
Khi hộ kinh doanh phát sinh giao dịch mua dịch vụ của nhà cung cấp nước ngoài trên các nền tảng số, trách nhiệm thực hiện nghĩa vụ thuế thuộc về chính nhà cung cấp nước ngoài đó hoặc tổ chức quản lý nền tảng số nước ngoài. Hộ kinh doanh không phải lập hồ sơ đăng ký mã số thuế nộp thay (mã số thuế 10 số dạng nộp thay), không phải làm thủ tục kê khai biểu mẫu thuế nhà thầu định kỳ hay theo lần phát sinh.
Căn cứ pháp lý quy định về việc hộ kinh doanh có phải nộp thuế nhà thầu không
Để giúp các chủ hộ kinh doanh và kế toán nắm rõ căn cứ pháp lý chuẩn xác, dưới đây là trích dẫn đầy đủ và hệ thống hóa chi tiết các quy định pháp luật hiện hành.
Quy định tại Nghị định 252/2026/NĐ-CP và Luật Thuế giá trị gia tăng 2024
Căn cứ điểm b.1 Khoản 1 Điều 2 第252/2026/ND-CP号法令 quy định về đối tượng áp dụng:
“Điều 2. Đối tượng áp dụng
- Người nộp thuế bao gồm:
- […]
- b.1) Tổ chức là nhà quản lý nền tảng số nước ngoài thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài, tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế mua dịch vụ của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam thông qua kênh thương mại điện tử hoặc các nền tảng số thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài quy định tại khoản 4 Điều 4 Luật Thuế giá trị gia tăng;”
Căn cứ khoản 4 Điều 4 Luật Thuế giá trị gia tăng 2024 quy định về người nộp thuế:
“Điều 4. Người nộp thuế
[…]
- Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số với tổ chức, cá nhân tại Việt Nam (sau đây gọi là nhà cung cấp nước ngoài); tổ chức là nhà quản lý nền tảng số nước ngoài thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài; tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế mua dịch vụ của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam thông qua kênh thương mại điện tử hoặc các nền tảng số thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài.”
Căn cứ khoản 1 Điều 40 Nghị định 252/2026/NĐ-CP quy định về đăng ký giao dịch thuế điện tử và đăng ký thuế của tổ chức nước ngoài:
“Điều 40. Trực tiếp khai, tính, nộp thuế, tiền chậm nộp, tiền phạt của tổ chức nước ngoài có phát sinh doanh thu tại Việt Nam thông qua hoạt động kinh doanh trên nền tảng thương mại điện tử
- Đăng ký giao dịch thuế điện tử và đăng ký thuế:
- a) Tổ chức nước ngoài (bao gồm cả chủ quản nền tảng thương mại điện tử, nền tảng số ở nước ngoài) có hoạt động kinh doanh trên nền tảng thương mại điện tử và các dịch vụ khác có phát sinh doanh thu tính thuế tại Việt Nam (sau đây gọi là nhà cung cấp nước ngoài) thực hiện đăng ký giao dịch thuế điện tử cùng với đăng ký thuế lần đầu và được cơ quan thuế cấp mã số thuế thông qua Hệ thống thông tin quản lý thuế.
- Trường hợp nghĩa vụ thuế của toàn bộ doanh thu phát sinh tại Việt Nam của nhà cung cấp nước ngoài đã được tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế hoặc chủ quản nền tảng thương mại điện tử thực hiện khấu trừ và nộp thay số thuế phải nộp theo quy định tại Điều 43 Nghị định này thì không phải thực hiện thủ tục đăng ký thuế quy định tại điểm này;”
Quy định tại Thông tư 89/2026/TT-BTC và Thông tư 90/2026/TT-BTC
Căn cứ Điều 31, Điều 32 Thông tư 89/2026/TT-BTC quy định về khai, nộp thuế của nhà cung cấp nước ngoài; hồ sơ khai thuế của cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác và Hồ sơ kê khai và nộp thay số thuế đã khấu trừ của tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế khi mua hàng hóa, dịch vụ của nhà cung cấp nước ngoài, cá nhân không cư trú trên nền tảng thương mại điện tử, nền tảng số khác quy định tại khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP.
Căn cứ điểm 1.2 khoản 2 Điều 4 Thông tư 90/2026/TT-BTC quy định đối tượng đăng ký thuế:
“Điều 4. Đối tượng đăng ký thuế
[…]
- Người nộp thuế thuộc đối tượng thực hiện đăng ký thuế trực tiếp với cơ quan thuế, bao gồm:
[…]
- h) Doanh nghiệp, tổ chức, cá nhân có trách nhiệm khấu trừ và nộp thay số thuế đã khấu trừ của người nộp thuế khác (sau đây gọi là tổ chức, cá nhân khấu trừ nộp thay) trong các trường hợp sau:
h.1) Doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài;
h.2) Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế thực hiện khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài;”
Từ các quy định trên, hộ kinh doanh không phải là tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng theo phương pháp khấu trừ thuế; không thuộc trường hợp phải đăng ký thuế, kê khai, nộp thay thuế cho nhà cung cấp nước ngoài. Nhà cung cấp nước ngoài có trách nhiệm thực hiện đăng ký thuế, khai thuế và nộp thuế tại Việt Nam theo quy định đối với doanh thu phát sinh tại Việt Nam, trừ trường hợp nghĩa vụ thuế đã được khấu trừ, nộp thay theo quy định.
Như vậy, Hộ kinh doanh không phải nộp thuế nhà thầu (không phải đăng ký thuế, kê khai, nộp thay thuế cho nhà cung cấp nước ngoài).
Các khoản chi phí không được trừ thuế TNCN của hộ kinh doanh là gì?
Dù không phải nộp thuế nhà thầu thay cho NCCNN, hộ kinh doanh nộp thuế theo phương pháp kê khai vẫn phải hạch toán chi phí hợp lệ để tính thuế thu nhập cá nhân (TNCN). Cần lưu ý các quy định khắt khe về chi phí không được trừ nhằm tránh bị loại chi phí khi quyết toán.
Theo Điều 6 Nghị định 68/2026/NĐ-CP, quy định các khoản chi phí không được trừ thuế TNCN gồm:
- Chi phí không liên quan đến sản xuất kinh doanh: Khoản chi không liên quan đến hoạt động sản xuất, kinh doanh của hộ kinh doanh.
- Chi phí thiếu hóa đơn, chứng từ: 支出缺乏法律要求的足够发票和证明文件。.
- Chi tiền lương của chủ hộ và thành viên: Khoản tiền lương, tiền công và các khoản chi có tính chất tiền lương của cá nhân kinh doanh, nhóm cá nhân kinh doanh, các thành viên trong hộ kinh doanh trừ các khoản đóng góp bảo hiểm bắt buộc; khoản tiền lương, tiền công và các khoản chi có tính chất tiền lương đã tính vào chi phí nhưng thực tế không chi trả hoặc không có chứng từ thanh toán.
- Trích khấu hao tài sản cố định không đúng quy định: Phần chi khấu hao tài sản cố định vượt mức quy định hoặc khấu hao đối với tài sản cố định không sử dụng cho hoạt động sản xuất, kinh doanh.
- Các khoản tiền phạt và bồi thường thiệt hại: 行政罚款、违约处罚以及对个体企业主所犯错误的赔偿费用。.
- Tài sản mang tên cá nhân không phục vụ mục đích kinh doanh đặc thù: Đất ở và công trình phục vụ sinh hoạt trên đất, xe ô tô và các tài sản đăng ký sở hữu hoặc đăng ký sử dụng mang tên cá nhân, trừ xe ô tô và các tài sản đăng ký sở hữu hoặc đăng ký sử dụng với mục đích kinh doanh vận tải, du lịch.
- Chi phí sinh hoạt cá nhân và gia đình: Các khoản chi phí phục vụ nhu cầu cá nhân, gia đình. Cá nhân kinh doanh có trách nhiệm theo dõi riêng chi phí phục vụ hoạt động kinh doanh và chi phí phục vụ nhu cầu cá nhân, gia đình.
Quyền và trách nhiệm của hộ kinh doanh, cá nhân kinh doanh được quy định thế nào?
Nhằm tăng cường sự minh bạch và nâng cao hiệu quả quản trị rủi ro thuế, pháp luật quy định cụ thể quyền hạn cùng danh mục trách nhiệm bắt buộc đối với hộ kinh doanh.
Theo Điều 13 Nghị định 68/2026/NĐ-CP, quy định về quyền và trách nhiệm của hộ kinh doanh như sau:
- Quyền được hướng dẫn và hỗ trợ: Hộ kinh doanh, cá nhân kinh doanh có quyền yêu cầu cơ quan thuế hướng dẫn, giải đáp thắc mắc, hỗ trợ về khai thuế, tính thuế và nộp thuế.
- Quyền của người nộp thuế: Hộ kinh doanh, cá nhân kinh doanh có các quyền của người nộp thuế theo quy định pháp luật về quản lý thuế.
- Trách nhiệm tự kê khai: 家庭企业和个体经营者必须按照税法规定,如实申报其生产经营活动所得收入,以确定应缴税额,并对其申报内容承担全部法律责任。.
- Trách nhiệm thông báo tài khoản ngân hàng và ví điện tử: Hộ kinh doanh, cá nhân kinh doanh thực hiện thông báo cho cơ quan thuế theo phương thức điện tử tất cả các số tài khoản mở tại tổ chức cung ứng dịch vụ thanh toán, số hiệu ví điện tử mở tại tổ chức cung ứng dịch vụ trung gian thanh toán liên quan đến sản xuất, kinh doanh.
- Trách nhiệm về sổ sách kế toán và hóa đơn: Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm sử dụng sổ kế toán theo quy định của pháp luật kế toán và hướng dẫn của Bộ trưởng Bộ Tài chính; sử dụng hóa đơn theo quy định.
- Trách nhiệm cung cấp dữ liệu phục vụ kiểm tra: Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm cung cấp sổ kế toán, hóa đơn, phần mềm quản lý bán hàng, tài liệu liên quan theo yêu cầu của cơ quan thuế khi kiểm tra thuế.
- Trách nhiệm nghĩa vụ thuế khác trên nền tảng TMĐT: Hộ kinh doanh, cá nhân kinh doanh cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử có trách nhiệm kê khai và nộp thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, thuế tài nguyên, phí bảo vệ môi trường và các khoản thu khác phải nộp ngân sách nhà nước do cơ quan thuế quản lý thu theo quy định của pháp luật về thuế, pháp luật về quản lý thuế và pháp luật khác có liên quan.
- Trách nhiệm cung cấp thông tin cho chủ quản sàn TMĐT: Hộ kinh doanh, cá nhân kinh doanh có hoạt động kinh doanh trên nền tảng thương mại điện tử có trách nhiệm cung cấp đầy đủ, chính xác cho chủ quản nền tảng thương mại điện tử thông tin mã số thuế hoặc số định danh cá nhân đối với công dân Việt Nam; số hộ chiếu hoặc thông tin định danh do cơ quan có thẩm quyền nước ngoài cấp đối với công dân nước ngoài và thông tin, tài liệu liên quan đến việc xác định nghĩa vụ thuế phải nộp, các thông tin bắt buộc đối với người bán theo quy định của pháp luật về thương mại điện tử.
Bảng so sánh nghĩa vụ thuế nhà thầu giữa Doanh nghiệp và Hộ kinh doanh
Sự khác biệt về cơ cấu tổ chức và phương pháp tính thuế GTGT dẫn đến nghĩa vụ đối với thuế nhà thầu hoàn toàn khác nhau giữa doanh nghiệp và hộ kinh doanh.
Bảng so sánh nghĩa vụ thuế nhà thầu giữa Doanh nghiệp và Hộ kinh doanh
| 比较标准 | Doanh nghiệp (Phương pháp khấu trừ) | Hộ kinh doanh (Phương pháp trực tiếp) |
| Đăng ký mã số thuế nộp thay | Bắt buộc phải đăng ký mã số thuế 10 số dạng nộp thay để kê khai thuế nhà thầu. | Không thuộc đối tượng phải đăng ký mã số thuế nộp thay. |
| Khấu trừ thuế nhà thầu | Bắt buộc khấu trừ thuế GTGT và TNDN trước khi chuyển tiền thanh toán cho NCCNN chưa đăng ký thuế. | Không phải khấu trừ thuế nhà thầu dưới bất kỳ hình thức nào. |
| Kê khai biểu mẫu thuế nhà thầu | Thực hiện kê khai theo từng lần phát sinh giao dịch hoặc kê khai định kỳ tháng/quý. | Không phải kê khai hay nộp bất kỳ tờ khai thuế nhà thầu nào. |
| Bên chịu trách nhiệm nộp thuế chính | Doanh nghiệp Việt Nam nộp thay (nếu NCCNN chưa đăng ký) hoặc NCCNN tự nộp. | Nhà cung cấp nước ngoài hoặc chủ quản nền tảng số nước ngoài tự trực tiếp đăng ký và nộp. |
| Điều kiện ghi nhận chi phí hợp lý | Có hợp đồng, chứng từ thanh toán ngân hàng, tờ khai và chứng từ nộp thuế nộp thay. | Có chứng từ thanh toán qua tài khoản ngân hàng kinh doanh đã thông báo thuế và hóa đơn/sao kê dịch vụ. |
Case study thực tế: Xử lý chi phí dịch vụ nước ngoài tại Hộ kinh doanh An Phát
Để giúp bạn đọc hình dung rõ hơn cách áp dụng quy định vào thực tế quản trị rủi ro thuế tại Việt Nam, chuyên gia MAN xin chia sẻ một trường hợp tư vấn điển hình.
真实情境
Hộ kinh doanh An Phát do ông Nguyễn Văn A làm chủ hộ, hoạt động trong lĩnh vực kinh doanh thời trang qua kênh online. Trong năm tài chính, hộ kinh doanh phát sinh chi phí chạy quảng cáo trực tuyến trên nền tảng Facebook (Meta) với tổng giá trị thanh toán là 450.000.000 VNĐ.
Toàn bộ chi phí này được thanh toán qua thẻ tín dụng đứng tên cá nhân ông Nguyễn Văn A. Tuy nhiên, tài khoản thẻ này chưa được thực hiện thông báo là tài khoản sử dụng cho hoạt động kinh doanh với cơ quan thuế. Chủ hộ lo lắng bị cơ quan thuế xử phạt hành chính về thuế nhà thầu và loại toàn bộ 450.000.000 VNĐ ra khỏi chi phí hợp lý khi tính thuế TNCN.
Phân tích và giải pháp từ MAN – Master Accountant Network
Đội ngũ chuyên gia tại MAN với 30 năm kinh nghiệm đã trực tiếp rà soát hồ sơ và đưa ra phương án xử lý theo chuẩn mực pháp lý:
- Xác định nghĩa vụ thuế nhà thầu: Do Hộ kinh doanh An Phát nộp thuế GTGT theo phương pháp trực tiếp, căn cứ điểm b.1 Khoản 1 Điều 2 Nghị định 252/2026/NĐ-CP, An Phát không có nghĩa vụ kê khai hay nộp thay thuế nhà thầu cho Meta. Meta là NCCNN đã đăng ký thuế trực tiếp với Tổng cục Thuế Việt Nam.
- Xử lý rủi ro chi phí được trừ khi tính thuế TNCN: Rủi ro cốt lõi của An Phát là việc thanh toán qua thẻ cá nhân chưa thông báo với cơ quan thuế. Căn cứ Điều 6 và Điều 13 Nghị định 68/2026/NĐ-CP, khoản chi này có nguy cơ bị loại vì thiếu chứng từ thanh toán từ tài khoản kinh doanh hợp lệ.
取得的成果
Dưới sự hướng dẫn từ dịch vụ tư vấn thuế của MAN:
- Hộ kinh doanh An Phát đã thực hiện nộp bổ sung ngay thông báo số tài khoản thẻ tín dụng dùng cho kinh doanh lên hệ thống thuế điện tử.
- Tiến hành trích xuất hóa đơn điện tử do Meta xuất cho tài khoản quảng cáo của Hộ kinh doanh, đối chiếu hoàn toàn khớp đúng với sao kê ngân hàng.
- Giải trình thành công với cơ quan thuế quản lý trực tiếp, bảo toàn trọn vẹn 450.000.000 VNĐ chi phí quảng cáo hợp lệ khi quyết toán thuế TNCN, giúp tối ưu chi phí thuế tại Việt Nam mà không phát sinh bất kỳ khoản phạt nào.
Nhận định chuyên gia MAN về quản trị rủi ro thuế cho hộ kinh doanh
Theo góc nhìn từ MAN, dù pháp luật đã quy định rõ hộ kinh doanh không phải nộp thuế nhà thầu, rủi ro thuế lớn nhất đối với các chủ hộ hiện nay lại nằm ở khâu lưu trữ chứng từ và quản lý tài khoản thanh toán. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng có 3 sai lầm phổ biến mà hộ kinh doanh Việt Nam rất hay mắc phải:
- Thứ nhất, nhầm lẫn giữa việc không nộp thuế nhà thầu với việc không cần thu thập chứng từ. Nhiều chủ hộ cho rằng vì không phải kê khai nộp thay thuế nhà thầu nên không cần tải hóa đơn điện tử (Receipt/Invoice) từ Google, Facebook hay TikTok. Khi cơ quan thuế kiểm tra chi phí tính thuế TNCN, toàn bộ khoản chi này bị loại vì không chứng minh được dịch vụ thực tế phát sinh.
- Thứ hai, quên thực hiện thông báo tài khoản ngân hàng kinh doanh. Quy định tại Điều 13 Nghị định 68/2026/NĐ-CP yêu cầu hộ kinh doanh phải thông báo mọi tài khoản ngân hàng và ví điện tử sử dụng cho kinh doanh với cơ quan thuế. Thanh toán chi phí dịch vụ nước ngoài bằng tài khoản cá nhân chưa đăng ký là nguyên nhân hàng đầu khiến chi phí bị gạch bỏ.
- Thứ ba, không tách biệt tài khoản kinh doanh và tài khoản sinh hoạt gia đình. Việc dùng chung tài khoản khiến cơ quan thuế khó xác định tính hợp lý của chi phí, dẫn đến rủi ro bị ấn định doanh thu hoặc loại bỏ chi phí đầu vào.
Để chủ động phòng ngừa rủi ro thuế, hộ kinh doanh nên chuẩn hóa quy trình theo dõi sổ sách ngay từ đầu hoặc hợp tác với các đơn vị tư vấn chuyên nghiệp tại Việt Nam.
总结
Việc nắm vững quy định hộ kinh doanh không phải nộp thuế nhà thầu giúp các chủ hộ loại bỏ mối lo về các thủ tục kê khai phức tạp, đồng thời tập trung tối đa nguồn lực vào hoạt động kinh doanh. Tuy nhiên, để đảm bảo an toàn tài chính, việc tuân thủ các quy định về đăng ký tài khoản thanh toán, lưu trữ chứng từ và phân loại chi phí theo Nghị định 68/2026/NĐ-CP vẫn là yếu tố then chốt giúp hộ kinh doanh tránh bị truy thu 个人所得税.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Các câu hỏi thường gặp về Hộ kinh doanh có phải nộp thuế nhà thầu không (FAQ)
Hộ kinh doanh chạy quảng cáo Facebook, Google có phải nộp thuế nhà thầu thay không?
Không. Hộ kinh doanh không phải nộp thuế nhà thầu thay cho Facebook hay Google vì các tập đoàn này đã đăng ký mã số thuế trực tiếp tại Việt Nam và có nghĩa vụ tự kê khai, nộp thuế.
Chi phí mua phần mềm từ nước ngoài của hộ kinh doanh có được tính là chi phí hợp lý không?
Có. Khoản chi này được tính vào chi phí hợp lý khi xác định thuế TNCN nếu phục vụ trực tiếp cho sản xuất kinh doanh, có chứng từ thanh toán qua tài khoản ngân hàng kinh doanh đã thông báo thuế và có hóa đơn, chứng từ từ phía đối tác nước ngoài.
Hộ kinh doanh có phải đăng ký mã số thuế 10 số dạng nộp thay không?
Không. Hộ kinh doanh chỉ sử dụng mã số thuế hộ kinh doanh hoặc mã số thuế cá nhân của chủ hộ để thực hiện nghĩa vụ thuế. Mã số thuế nộp thay chỉ cấp cho các tổ chức áp dụng phương pháp khấu trừ thuế GTGT.
Nếu nhà cung cấp nước ngoài chưa đăng ký thuế tại Việt Nam, hộ kinh doanh có bị phạt không?
Hộ kinh doanh không bị xử phạt về nghĩa vụ thuế nhà thầu. Tuy nhiên, nếu nhà cung cấp nước ngoài không xuất được hóa đơn chứng từ hợp lệ, hộ kinh doanh sẽ gặp rủi ro bị loại khoản chi phí này khi tính thuế TNCN.
Hộ kinh doanh cần chuẩn bị hồ sơ gì khi cơ quan thuế kiểm tra chi phí dịch vụ nước ngoài?
Hộ kinh doanh cần chuẩn bị: Văn bản thông báo tài khoản ngân hàng với cơ quan thuế; Sao kê tài khoản ngân hàng thể hiện giao dịch thanh toán; Hóa đơn hoặc biên lai điện tử (Invoice/Receipt) do nhà cung cấp nước ngoài cung cấp.