
Thông tư 89/2026/TT-BTC chính thức có hiệu lực từ ngày 1/7/2026, đánh dấu một thay đổi lớn trong công tác quản lý thuế tại Việt Nam sau khi Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP được ban hành. Văn bản do Bộ Tài chính ký ngày 30/6/2026, quy định chi tiết hàng loạt nội dung cốt lõi: giao dịch điện tử, khai thuế, nộp thuế, hoàn thuế, miễn giảm thuế và kiểm tra thuế. Đây là căn cứ pháp lý mà mọi doanh nghiệp, hộ kinh doanh và cá nhân nộp thuế cần nắm rõ để tránh sai sót khi thực hiện nghĩa vụ thuế trong giai đoạn chuyển tiếp.
Theo góc nhìn từ MAN – Master Accountant Network, đơn vị tư vấn thuế, kế toán, kiểm toán với hơn 30 năm kinh nghiệm thực tế tại Việt Nam, không ít doanh nghiệp vẫn đang áp dụng mẫu biểu và quy trình cũ, dễ dẫn đến sai lệch hồ sơ khi cơ quan thuế chuyển đổi hệ thống. Bài viết phân tích toàn diện phạm vi điều chỉnh, đối tượng áp dụng, mốc thời gian quan trọng và những rủi ro doanh nghiệp cần phòng tránh khi Thông tư 89/2026/TT-BTC đi vào thực thi.
Tóm tắt trọng tâm về Thông tư 89/2026/TT-BTC
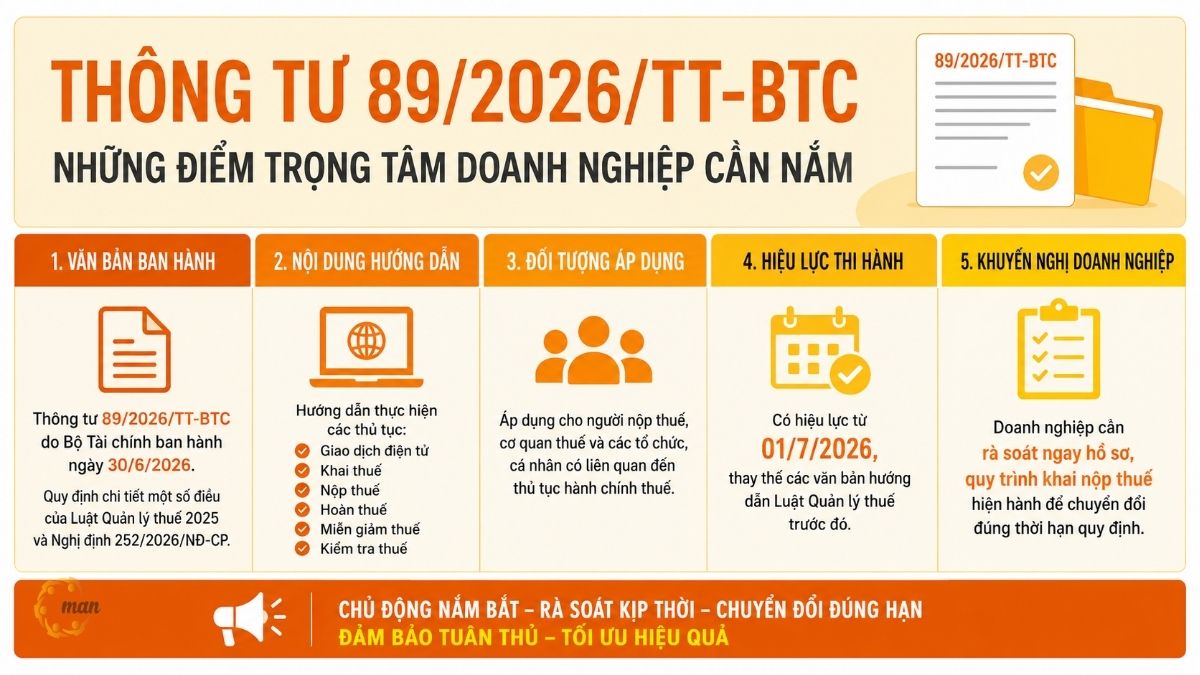
- Thông tư 89/2026/TT-BTC là văn bản do Bộ Tài chính ban hành ngày 30/6/2026, quy định chi tiết một số điều của Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP.
- Dùng để hướng dẫn thực hiện các thủ tục: giao dịch điện tử, khai thuế, nộp thuế, hoàn thuế, miễn giảm thuế, kiểm tra thuế.
- Áp dụng cho người nộp thuế, cơ quan thuế và các tổ chức, cá nhân có liên quan đến thủ tục hành chính thuế.
- Có hiệu lực từ ngày 1/7/2026, thay thế các văn bản hướng dẫn Luật Quản lý thuế trước đó.
- Doanh nghiệp cần rà soát ngay hồ sơ, quy trình khai nộp thuế hiện hành để chuyển đổi đúng thời hạn quy định.
Thông tư 89/2026/TT-BTC là gì? Định nghĩa và căn cứ pháp lý
Theo Điều 1, Thông tư 89/2026/TT-BTC là văn bản do Bộ trưởng Bộ Tài chính ban hành, quy định chi tiết một số điều, khoản, điểm được giao tại Luật Quản lý thuế số 108/2025/QH15 và Nghị định số 252/2026/NĐ-CP của Chính phủ. Văn bản được ký ngày 30/6/2026, căn cứ Nghị định 29/2025/NĐ-CP quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Bộ Tài chính, được sửa đổi bởi Nghị định 166/2025/NĐ-CP, theo đề nghị của Cục trưởng Cục Thuế.
Nói ngắn gọn, Thông tư 89/2026/TT-BTC đóng vai trò chuyển hóa các quy định khung của Luật Quản lý thuế và Nghị định 252 thành hướng dẫn thao tác cụ thể cho người nộp thuế và cơ quan thuế. Phạm vi điều chỉnh bao trùm ba nhóm nội dung lớn, từ quy định chi tiết điều khoản luật, quy định chi tiết điều khoản nghị định, đến hướng dẫn nghiệp vụ cụ thể.
Phạm vi điều chỉnh của Thông tư 89/2026/TT-BTC gồm những nội dung nào?
- Nhóm 1: quy định chi tiết các khoản, điều được giao tại Luật Quản lý thuế 108/2025/QH15, gồm khoản 3 Điều 3, khoản 9 Điều 12, khoản 9 Điều 14, khoản 5 Điều 15 và nhiều điều khoản khác liên quan đến khai thuế, nộp thuế, xử lý vi phạm.
- Nhóm 2: quy định chi tiết các điều khoản được giao tại Nghị định 252/2026/NĐ-CP, bao gồm cả mẫu văn bản thông báo phục vụ công tác quản lý thuế và thủ tục hành chính thuế.
- Nhóm 3: hướng dẫn bảy nhóm nghiệp vụ cụ thể gồm giao dịch điện tử trong quản lý thuế; khai và tính thuế, khoản thu khác; nộp thuế, gia hạn nộp thuế, tiền chậm nộp, tiền phạt; thủ tục hoàn thuế; miễn thuế, giảm thuế, khoanh nợ, xóa nợ; kiểm tra thuế; và kết nối trao đổi thông tin giữa cơ quan thuế với các cơ quan nhà nước khác.
Vai trò của Thông tư 89/2026/TT-BTC trong quản trị thuế và kiểm toán doanh nghiệp
Trước khi Thông tư 89/2026/TT-BTC ra đời, nhiều thủ tục hành chính thuế vẫn vận hành theo mẫu biểu cũ, chưa đồng bộ với Luật Quản lý thuế 2025 vừa có hiệu lực. Điều này khiến kế toán doanh nghiệp lúng túng khi xác định cơ quan thuế quản lý trực tiếp, cách phân bổ nghĩa vụ thuế hay quy trình giao dịch điện tử.
Các chuyên gia tại MAN – Master Accountant Network với hơn 30 năm kinh nghiệm kiểm toán và tư vấn thuế tại Việt Nam nhận định, Thông tư 89/2026/TT-BTC giúp thống nhất quy trình khai, nộp, hoàn và miễn giảm thuế trên toàn quốc, đồng thời tạo cơ sở pháp lý rõ ràng để doanh nghiệp xây dựng lại hệ thống kiểm soát nội bộ về thuế, giảm thiểu rủi ro bị truy thu khi quyết toán.
Đối tượng nào áp dụng Thông tư 89/2026/TT-BTC?
Theo Điều 2, Thông tư 89/2026/TT-BTC áp dụng cho người nộp thuế và cơ quan thuế theo quy định tại Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP, cùng các cơ quan nhà nước, tổ chức, cá nhân khác có liên quan đến việc tiếp nhận, giải quyết thủ tục hành chính thuế. Phạm vi này bao gồm cả doanh nghiệp trong nước, doanh nghiệp FDI, hộ kinh doanh, cá nhân kinh doanh và cá nhân có nghĩa vụ thuế phát sinh.
Đáng chú ý, Điều 4 của Thông tư 89/2026/TT-BTC quy định cơ quan thuế phải phân nhóm người nộp thuế theo bốn mức tuân thủ: tuân thủ tốt và rủi ro thấp, tuân thủ trung bình, tuân thủ thấp hoặc rủi ro cao, và không tuân thủ. Doanh nghiệp thuộc nhóm tuân thủ thấp và rủi ro cao sẽ bị áp dụng biện pháp giám sát, kiểm tra tăng cường, trong khi nhóm tuân thủ tốt được hưởng cơ chế ưu tiên trong quản lý thuế.
Các cơ quan thuế có nhiệm vụ gì theo Thông tư 89/2026/TT-BTC?
Điều 5 của Thông tư 89/2026/TT-BTC phân định rõ nhiệm vụ giữa ba loại cơ quan thuế trong trường hợp người nộp thuế có hoạt động kinh doanh, đơn vị phụ thuộc tại nhiều địa bàn tỉnh. Việc nắm rõ ba vai trò này giúp doanh nghiệp xác định đúng nơi nộp hồ sơ, tránh nộp nhầm cơ quan dẫn đến chậm trễ xử lý.
- Cơ quan thuế quản lý trực tiếp: tiếp nhận hồ sơ khai thuế, tính và điều chỉnh tiền chậm nộp, đôn đốc nộp thuế, cưỡng chế nợ thuế, giải quyết hồ sơ gia hạn, hoàn thuế, miễn giảm thuế và thực hiện kiểm tra thuế. Nếu người nộp thuế thuộc diện phân bổ nghĩa vụ thuế, cơ quan này còn chủ trì hướng dẫn phân bổ, tính tiền chậm nộp cho toàn bộ nghĩa vụ thuế và tổng hợp báo cáo thu ngân sách trên địa bàn.
- Cơ quan thuế quản lý địa bàn nhận phân bổ: theo dõi, giám sát việc khai và nộp thuế tại địa bàn được hưởng nguồn thu phân bổ, phối hợp đôn đốc nợ thuế, giải quyết hồ sơ gia hạn và hoàn thuế nộp thừa theo đề nghị của cơ quan thuế quản lý trực tiếp.
- Cơ quan thuế quản lý khoản thu ngân sách nhà nước: thực hiện đầy đủ nghiệp vụ quản lý thuế đối với khoản thu được giao trên địa bàn, từ tiếp nhận hồ sơ khai thuế, tính tiền chậm nộp, đến giải quyết hoàn thuế, miễn giảm thuế và kiểm tra thuế cho khoản thu đó.
Thông tư 89/2026/TT-BTC có hiệu lực từ khi nào? Quy định chuyển tiếp ra sao?
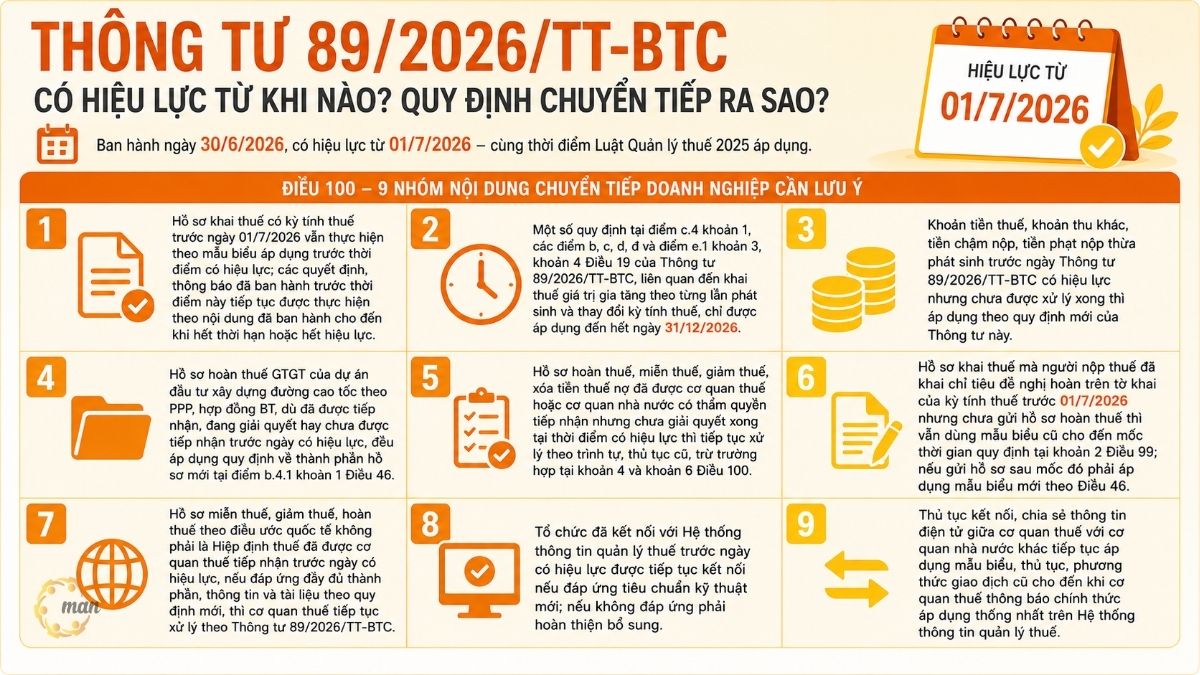
Thông tư 89/2026/TT-BTC được Bộ Tài chính ban hành ngày 30/6/2026 và có hiệu lực thi hành từ ngày 1/7/2026, cùng thời điểm Luật Quản lý thuế 2025 chính thức áp dụng. Đây là mốc thời gian doanh nghiệp cần đặc biệt lưu ý vì liên quan trực tiếp đến mẫu biểu khai thuế, hồ sơ hoàn thuế và thủ tục miễn giảm thuế đang thực hiện.
Điều 100 của Thông tư 89/2026/TT-BTC quy định chín nhóm nội dung chuyển tiếp mà kế toán doanh nghiệp cần đối chiếu đầy đủ trước khi áp dụng mẫu biểu mới:
- Hồ sơ khai thuế có kỳ tính thuế trước ngày 1/7/2026 vẫn thực hiện theo mẫu biểu áp dụng trước thời điểm có hiệu lực; các quyết định, thông báo đã ban hành trước thời điểm này tiếp tục được thực hiện theo nội dung đã ban hành cho đến khi hết thời hạn hoặc hết hiệu lực.
- Một số quy định tại điểm c.4 khoản 1, các điểm b, c, d, đ và điểm e.1 khoản 3, khoản 4 Điều 19 của Thông tư 89/2026/TT-BTC, liên quan đến khai thuế giá trị gia tăng theo từng lần phát sinh và thay đổi kỳ tính thuế, chỉ được áp dụng đến hết ngày 31/12/2026.
- Khoản tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa phát sinh trước ngày Thông tư 89/2026/TT-BTC có hiệu lực nhưng chưa được xử lý xong thì áp dụng theo quy định mới của Thông tư này.
- Hồ sơ hoàn thuế giá trị gia tăng của dự án đầu tư xây dựng đường cao tốc theo phương thức đối tác công tư, hình thức hợp đồng xây dựng – kinh doanh – chuyển giao, dù đã được tiếp nhận, đang giải quyết hay chưa được tiếp nhận trước ngày có hiệu lực, đều áp dụng quy định về thành phần hồ sơ mới tại điểm b.4.1 khoản 1 Điều 46.
- Hồ sơ hoàn thuế, miễn thuế, giảm thuế, xóa tiền thuế nợ đã được cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền tiếp nhận nhưng chưa giải quyết xong tại thời điểm có hiệu lực thì tiếp tục xử lý theo trình tự, thủ tục cũ, trừ trường hợp tại khoản 4 và khoản 6 Điều 100.
- Riêng hồ sơ khai thuế mà người nộp thuế đã khai chỉ tiêu đề nghị hoàn trên tờ khai của kỳ tính thuế trước 1/7/2026 nhưng chưa gửi hồ sơ hoàn thuế thì vẫn dùng mẫu biểu cũ cho đến mốc thời gian quy định tại khoản 2 Điều 99; nếu gửi hồ sơ sau mốc đó phải áp dụng mẫu biểu mới theo Điều 46.
- Hồ sơ miễn thuế, giảm thuế, hoàn thuế theo điều ước quốc tế không phải là Hiệp định thuế đã được cơ quan thuế tiếp nhận trước ngày có hiệu lực, nếu đáp ứng đầy đủ thành phần, thông tin và tài liệu theo quy định mới, thì cơ quan thuế tiếp tục xử lý theo Thông tư 89/2026/TT-BTC.
- Tổ chức đã kết nối với Hệ thống thông tin quản lý thuế trước ngày có hiệu lực được tiếp tục kết nối nếu đáp ứng tiêu chuẩn kỹ thuật mới; nếu không đáp ứng phải hoàn thiện bổ sung.
- Thủ tục kết nối, chia sẻ thông tin điện tử giữa cơ quan thuế với cơ quan nhà nước khác tiếp tục áp dụng mẫu biểu, thủ tục, phương thức giao dịch cũ cho đến khi cơ quan thuế thông báo chính thức áp dụng thống nhất trên Hệ thống thông tin quản lý thuế.
Tổng hợp văn bản pháp luật liên quan đến Thông tư 89/2026/TT-BTC
Để áp dụng đúng Thông tư 89/2026/TT-BTC, doanh nghiệp cần đối chiếu đồng thời với hệ thống văn bản gốc và văn bản hướng dẫn liên quan sau:
| Văn bản pháp lý | Số hiệu / Ngày ban hành | Nội dung liên quan |
| Luật Quản lý thuế 2025 | Số 108/2025/QH15 | Căn cứ pháp lý gốc để Thông tư 89/2026/TT-BTC quy định chi tiết |
| Nghị định 252/2026/NĐ-CP | Chính phủ, năm 2026 | Quy định chi tiết và biện pháp tổ chức thi hành Luật Quản lý thuế |
| Nghị định 29/2025/NĐ-CP | Chính phủ, năm 2025 | Chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Bộ Tài chính |
| Nghị định 166/2025/NĐ-CP | Chính phủ, năm 2025 | Sửa đổi, bổ sung Nghị định 29/2025/NĐ-CP về Bộ Tài chính |
| Thông tư 18/2026/TT-BTC | Bộ Tài chính, năm 2026 | Hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh |
| Thông tư 50/2026/TT-BTC | Bộ Tài chính, năm 2026 | Sửa đổi, bổ sung quy định quản lý thuế cho hộ kinh doanh |
| Nghị định 118/2025/NĐ-CP | Chính phủ, năm 2025 | Thủ tục hành chính theo cơ chế một cửa, một cửa liên thông |
| Nghị định 347/2025/NĐ-CP | Chính phủ, năm 2025 | Thủ tục hành chính thuộc lĩnh vực Kho bạc Nhà nước |
Thông tư 89/2026/TT-BTC bãi bỏ và thay thế những văn bản, mẫu biểu nào?
Theo khoản 1 Điều 99, kể từ ngày 1/7/2026, Thông tư 89/2026/TT-BTC bãi bỏ toàn bộ 10 Thông tư về lĩnh vực thuế đã ban hành qua nhiều giai đoạn, đồng thời bãi bỏ một số điều, khoản, điểm và cụm từ tại các văn bản khác theo khoản 4 Điều 99.
| STT | Văn bản bị bãi bỏ | Nội dung trước đây điều chỉnh |
| 1 | Thông tư 179/2013/TT-BTC | Xóa nợ tiền thuế, tiền phạt không có khả năng thu hồi phát sinh trước 1/7/2007 |
| 2 | Thông tư 103/2014/TT-BTC | Nghĩa vụ thuế với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam |
| 3 | Thông tư 92/2015/TT-BTC | Thuế TNCN với cá nhân cư trú có hoạt động kinh doanh |
| 4 | Thông tư 96/2016/TT-BTC | Hồ sơ, thủ tục miễn thuế TNCN cho chuyên gia nước ngoài thực hiện dự án viện trợ phi chính phủ |
| 5 | Thông tư 97/2016/TT-BTC | Hồ sơ, thủ tục miễn thuế TNCN cho người Việt Nam làm việc tại cơ quan đại diện Liên hợp quốc |
| 6 | Thông tư 84/2016/TT-BTC | Thủ tục thu nộp ngân sách nhà nước với các khoản thuế, thu nội địa |
| 7 | Thông tư 19/2021/TT-BTC | Giao dịch điện tử trong lĩnh vực thuế |
| 8 | Thông tư 80/2021/TT-BTC | Hướng dẫn thi hành Luật Quản lý thuế và Nghị định 126/2020/NĐ-CP |
| 9 | Thông tư 94/2025/TT-BTC | Sửa đổi, bổ sung Thông tư 80/2021/TT-BTC |
| 10 | Thông tư 21/2026/TT-BTC | Sửa đổi Thông tư 80/2021/TT-BTC và Nghị định 126/2020/NĐ-CP |
6 mẫu biểu khai thuế hộ kinh doanh được thay thế:
Theo khoản 5 Điều 99, Bộ Tài chính thay thế 6 mẫu biểu đang áp dụng theo Thông tư 50/2026/TT-BTC và Thông tư 18/2026/TT-BTC bằng mẫu mới có cùng ký hiệu tại Phụ lục I ban hành kèm Thông tư 89/2026/TT-BTC, gồm mẫu số 01/TKN-CNKD, 02/CNKD-TNCN-QTT, 01/XSBHĐC, 01/BK-XSBHĐC, 01/TCKT và 01/BK-KTHTKD. Tên và mã số mẫu cơ bản được giữ nguyên, nhưng người nộp thuế và tổ chức khai thuế thay phải sử dụng đúng phiên bản mới kể từ thời điểm áp dụng. Riêng hồ sơ khai thuế có kỳ tính thuế trước ngày 1/7/2026 vẫn tiếp tục sử dụng mẫu biểu cũ theo quy định chuyển tiếp tại khoản 1 Điều 100.
Giao dịch điện tử trong quản lý thuế theo Thông tư 89/2026/TT-BTC được thực hiện thế nào?
Chương II của Thông tư 89/2026/TT-BTC dành riêng cho giao dịch điện tử, xác định rõ ba nhóm giao dịch: giữa người nộp thuế với cơ quan thuế, giữa cơ quan thuế với các cơ quan quản lý nhà nước khác theo cơ chế một cửa liên thông, và giao dịch qua tổ chức cung cấp dịch vụ T-VAN. Người nộp thuế được thực hiện giao dịch 24 giờ trong ngày, bảy ngày trong tuần, kể cả ngày nghỉ, ngày lễ, Tết.
Để giao dịch thuế điện tử hợp lệ theo Thông tư 89/2026/TT-BTC, người nộp thuế cần có tài khoản giao dịch thuế điện tử (là tài khoản định danh điện tử hoặc tài khoản do Hệ thống thông tin quản lý thuế cấp), khả năng truy cập Internet và chữ ký điện tử hợp pháp. Hệ thống thông tin điện tử phục vụ giao dịch bao gồm Cổng Dịch vụ công quốc gia, Hệ thống thông tin quản lý thuế và hệ thống của tổ chức cung cấp dịch vụ T-VAN đã kết nối.
Một nguyên tắc quan trọng tại Điều 6: người nộp thuế không phải nộp lại các chứng từ, tài liệu đã có sẵn trong Hệ thống thông tin quản lý thuế hoặc đã được cơ quan thuế khai thác từ cơ sở dữ liệu quốc gia. Trường hợp dữ liệu đã đủ căn cứ tính thuế, hệ thống sẽ tự động tạo lập tờ khai hỗ trợ người nộp thuế, tuy nhiên việc hỗ trợ này không thay thế trách nhiệm khai thuế và xác định số thuế phải nộp của doanh nghiệp.
Điều kiện để trở thành tổ chức cung cấp dịch vụ T-VAN theo Thông tư 89/2026/TT-BTC
Không phải doanh nghiệp nào cũng được cung cấp dịch vụ T-VAN. Theo Điều 15, tổ chức phải đáp ứng đồng thời các điều kiện sau:
- Có hệ thống thiết bị, giải pháp kỹ thuật kết nối ổn định với Hệ thống thông tin quản lý thuế, vận hành liên tục 24/7, có phương án dự phòng, sao lưu và khôi phục dữ liệu.
- Áp dụng đầy đủ biện pháp bảo vệ an ninh mạng, an ninh thông tin và kiểm soát giao dịch giữa các bên liên quan.
- Có tối thiểu 3 năm kinh nghiệm hoạt động trong lĩnh vực công nghệ thông tin và xây dựng giải pháp trao đổi dữ liệu điện tử.
- Cam kết đủ năng lực tài chính để đầu tư, vận hành hệ thống và bồi thường thiệt hại phát sinh trong quá trình cung cấp dịch vụ (nếu có).
- Có đội ngũ nhân sự kỹ thuật chuyên trách quản trị hệ thống, bảo mật dữ liệu và hỗ trợ người nộp thuế.
Bảng thời hạn xử lý hồ sơ điện tử theo Thông tư 89/2026/TT-BTC
Để giúp người nộp thuế và doanh nghiệp dễ theo dõi tiến độ xử lý hồ sơ điện tử, Thông tư 89/2026/TT-BTC quy định rõ thời hạn giải quyết đối với từng loại thủ tục. Việc nắm rõ các mốc thời gian này giúp chủ động theo dõi kết quả, kịp thời bổ sung hồ sơ khi cần và hạn chế ảnh hưởng đến các nghĩa vụ thuế. Bảng dưới đây tổng hợp những thời hạn xử lý quan trọng theo quy định hiện hành.
| Loại thủ tục | Thời hạn xử lý | Căn cứ |
| Thông báo tiếp nhận hồ sơ thuế điện tử thông thường | Chậm nhất 1 ngày làm việc | Điều 11 |
| Thông báo tiếp nhận hồ sơ hoàn thuế, miễn giảm thuế | Chậm nhất 3 ngày làm việc | Điều 11 |
| Đăng ký giao dịch thuế điện tử lần đầu | Chậm nhất 15 phút | Điều 13 |
| Đăng ký kết nối trực tiếp với Hệ thống thông tin quản lý thuế | 5 ngày làm việc | Điều 14 |
| Thông báo chấp nhận hồ sơ giải trình khai thuế | Không quá 5 ngày làm việc | Điều 17 |
| Thông báo kết quả gia hạn nộp hồ sơ khai thuế | 3 ngày làm việc | Điều 18 |
Khai thuế giá trị gia tăng theo Thông tư 89/2026/TT-BTC: kỳ tính thuế theo tháng hay theo quý?
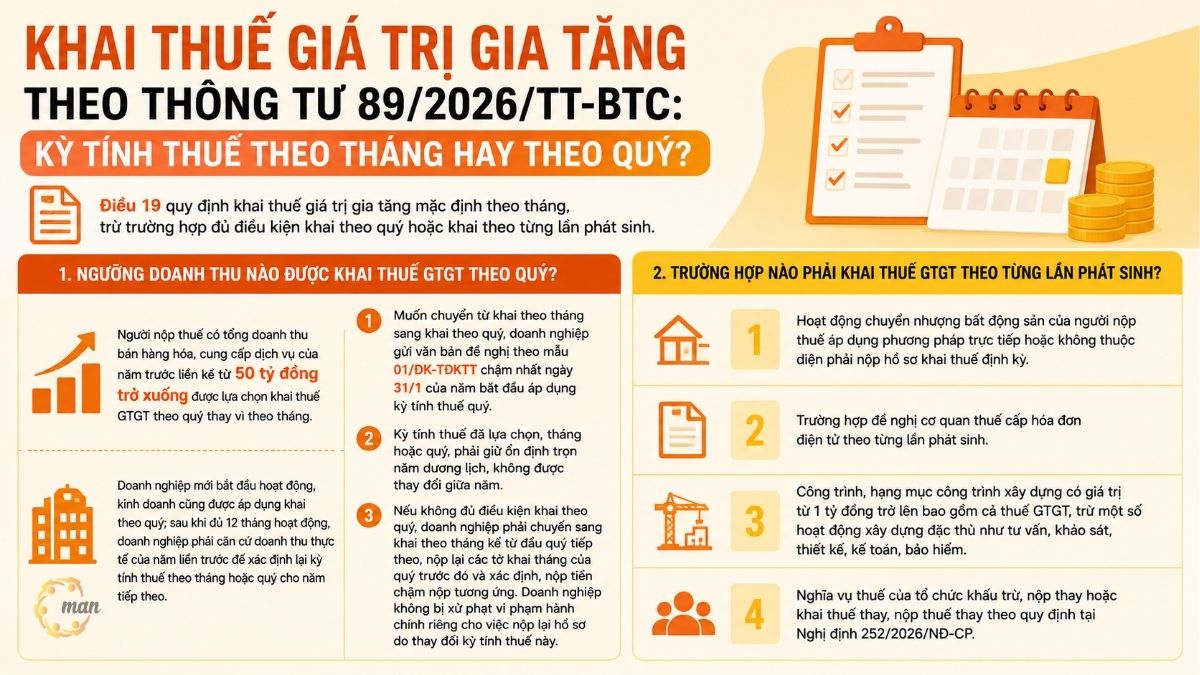
Điều 19 quy định khai thuế giá trị gia tăng mặc định theo tháng, trừ trường hợp đủ điều kiện khai theo quý hoặc khai theo từng lần phát sinh. Đây là nội dung doanh nghiệp vừa và nhỏ cần đặc biệt lưu ý khi áp dụng Thông tư 89/2026/TT-BTC vào thực tế kê khai hằng kỳ.
Ngưỡng doanh thu nào được khai thuế giá trị gia tăng theo quý?
Người nộp thuế có tổng doanh thu bán hàng hóa, cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống được lựa chọn khai thuế giá trị gia tăng theo quý thay vì theo tháng. Doanh nghiệp mới bắt đầu hoạt động, kinh doanh cũng được áp dụng khai theo quý; sau khi đủ 12 tháng hoạt động, doanh nghiệp phải căn cứ doanh thu thực tế của năm liền trước để xác định lại kỳ tính thuế theo tháng hoặc quý cho năm tiếp theo.
- Muốn chuyển từ khai theo tháng sang khai theo quý, doanh nghiệp gửi văn bản đề nghị theo mẫu 01/ĐK-TĐKTT chậm nhất ngày 31/1 của năm bắt đầu áp dụng kỳ tính thuế quý.
- Kỳ tính thuế đã lựa chọn, tháng hoặc quý, phải giữ ổn định trọn năm dương lịch, không được thay đổi giữa năm.
- Nếu tự phát hiện hoặc bị cơ quan thuế phát hiện không đủ điều kiện khai theo quý, doanh nghiệp phải chuyển sang khai theo tháng kể từ đầu quý tiếp theo, nộp lại các tờ khai tháng của quý trước đó và xác định, nộp tiền chậm nộp tương ứng. Doanh nghiệp không bị xử phạt vi phạm hành chính riêng cho việc nộp lại hồ sơ do thay đổi kỳ tính thuế này.
Trường hợp nào phải khai thuế giá trị gia tăng theo từng lần phát sinh?
- Hoạt động chuyển nhượng bất động sản của người nộp thuế áp dụng phương pháp trực tiếp hoặc không thuộc diện phải nộp hồ sơ khai thuế định kỳ.
- Trường hợp đề nghị cơ quan thuế cấp hóa đơn điện tử theo từng lần phát sinh.
- Công trình, hạng mục công trình xây dựng có giá trị từ 1 tỷ đồng trở lên bao gồm cả thuế giá trị gia tăng, trừ một số hoạt động xây dựng đặc thù như tư vấn, khảo sát, thiết kế, kế toán, bảo hiểm.
- Nghĩa vụ thuế của tổ chức khấu trừ, nộp thay hoặc khai thuế thay, nộp thuế thay theo quy định tại Nghị định 252/2026/NĐ-CP.
Khai thuế thu nhập cá nhân theo quý đối với tiền lương, tiền công: điểm mới của Thông tư 89/2026/TT-BTC
Một trong những thay đổi được quan tâm nhiều nhất của Thông tư 89/2026/TT-BTC nằm ở Điều 22. Theo điểm a.1 khoản 1 Điều 22, tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công phải khai số thuế thu nhập cá nhân đã khấu trừ của cá nhân nhận thu nhập theo quý, thay vì theo tháng như trước đây.
- Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công khai số thuế TNCN đã khấu trừ theo quý, áp dụng thống nhất cho toàn bộ đối tượng chi trả.
- Đồng thời, tổ chức, cá nhân trả thu nhập vẫn phải thực hiện quyết toán thuế hằng năm và quyết toán thay cho cá nhân có ủy quyền, không phân biệt trong năm có phát sinh khấu trừ thuế hay không (điểm a.2 khoản 1 Điều 22).
- So với quy định cũ tại khoản 1 Điều 9 Nghị định 126/2020/NĐ-CP (được sửa đổi bởi Nghị định 373/2025/NĐ-CP), trước đây người nộp thuế thuộc diện khai theo tháng chỉ được chọn khai theo quý nếu đủ điều kiện khai thuế giá trị gia tăng theo quý. Từ 1/7/2026, việc khai thuế TNCN theo quý áp dụng thống nhất, không còn phụ thuộc vào điều kiện khai thuế giá trị gia tăng.
Đây là thay đổi mà bộ phận nhân sự, tiền lương của doanh nghiệp cần cập nhật ngay vào lịch khai thuế nội bộ, vì kỳ hạn nộp tờ khai và số liệu khấu trừ hằng tháng trước đây không còn áp dụng cho khoản thu nhập từ tiền lương, tiền công.
Case Study: Doanh nghiệp tại TP.HCM áp dụng Thông tư 89/2026/TT-BTC ra sao?
Bối cảnh thực tế
Công ty TNHH Y, hoạt động trong lĩnh vực thương mại và dịch vụ logistics tại TP.HCM, có ba chi nhánh tại Bình Dương, Đồng Nai và Long An. Trước ngày 1/7/2026, công ty khai thuế giá trị gia tăng tập trung tại trụ sở chính theo mẫu biểu cũ, chưa thực hiện phân bổ nghĩa vụ thuế theo địa bàn nhận phân bổ.
Cách xử lý theo Thông tư 89/2026/TT-BTC
Theo tư vấn từ MAN – Master Accountant Network, công ty thực hiện ba bước: (1) rà soát lại toàn bộ đơn vị phụ thuộc, địa điểm kinh doanh để xác định trường hợp thuộc diện phân bổ nghĩa vụ thuế theo quy định tại Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC; (2) đăng ký lại tài khoản giao dịch thuế điện tử và cập nhật chữ ký điện tử phù hợp với hệ thống thông tin quản lý thuế mới; (3) xây dựng lại quy trình nội bộ để nộp Bảng phân bổ số thuế phải nộp kèm hồ sơ khai thuế đúng thời hạn.
Kết quả đo lường được
- Hồ sơ khai thuế được cơ quan thuế xác nhận tiếp nhận trong vòng 1 ngày làm việc, không phát sinh yêu cầu bổ sung.
- Công ty tránh được rủi ro bị tính tiền chậm nộp do nộp thuế sai địa bàn phân bổ, tiết kiệm ước tính 45 đến 60 triệu đồng tiền phạt tiềm ẩn mỗi quý.
- Thời gian đối chiếu số liệu khi quyết toán thuế năm giảm còn khoảng 3 ngày làm việc nhờ hồ sơ, chứng từ điện tử được lưu trữ đồng bộ trên hệ thống.
Nhận định chuyên gia: Rủi ro doanh nghiệp thường gặp khi áp dụng Thông tư 89/2026/TT-BTC
Các chuyên gia tại MAN – Master Accountant Network với hơn 30 năm kinh nghiệm tư vấn thuế và kiểm toán tại Việt Nam lưu ý bốn rủi ro chính doanh nghiệp hay gặp khi chuyển đổi sang Thông tư 89/2026/TT-BTC:
- Rủi ro 1: Tiếp tục dùng mẫu biểu cũ sau ngày có hiệu lực: Nhiều kế toán chưa cập nhật mẫu tờ khai, mẫu văn bản thông báo mới ban hành kèm Thông tư 89/2026/TT-BTC, dẫn đến hồ sơ bị cơ quan thuế từ chối tiếp nhận hoặc yêu cầu nộp lại, làm chậm tiến độ và có thể phát sinh tiền chậm nộp.
- Rủi ro 2: Xác định sai cơ quan thuế quản lý trực tiếp hoặc địa bàn phân bổ: Với doanh nghiệp có nhiều chi nhánh, đơn vị phụ thuộc, việc xác định sai cơ quan thuế quản lý trực tiếp hoặc bỏ sót nghĩa vụ phân bổ thuế cho địa bàn nhận phân bổ theo quy định mới dễ dẫn đến truy thu và tiền chậm nộp khi cơ quan thuế kiểm tra.
- Rủi ro 3: Hệ thống kế toán nội bộ chưa tương thích với giao dịch điện tử mới: Một số phần mềm kế toán nội địa chưa cập nhật kịp các trường dữ liệu, mẫu biểu theo Thông tư 89/2026/TT-BTC, khiến việc truyền nhận hồ sơ qua Hệ thống thông tin quản lý thuế hoặc qua T-VAN bị lỗi, ảnh hưởng đến thời hạn nộp hồ sơ.
- Rủi ro 4: Bỏ sót thời hạn xử lý hồ sơ chuyển tiếp: Với các hồ sơ hoàn thuế, miễn giảm thuế phát sinh trước ngày 1/7/2026 nhưng chưa giải quyết xong, doanh nghiệp cần theo dõi kỹ quy định chuyển tiếp tại Điều 100 để tránh áp dụng nhầm mẫu biểu hoặc bỏ lỡ thời hạn bổ sung hồ sơ theo yêu cầu của cơ quan thuế.
Kết luận
Thông tư 89/2026/TT-BTC là văn bản hướng dẫn quan trọng, cụ thể hóa Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP thành các quy trình khai, nộp, hoàn, miễn giảm thuế và giao dịch điện tử áp dụng thống nhất trên toàn quốc từ 1/7/2026. Doanh nghiệp nắm đúng phạm vi điều chỉnh, đối tượng áp dụng và quy định chuyển tiếp sẽ giảm đáng kể rủi ro bị truy thu, xử phạt trong giai đoạn giao thời giữa quy định cũ và mới.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về Thông tư 89/2026/TT-BTC
Thông tư 89/2026/TT-BTC được ban hành ngày 30/6/2026 và có hiệu lực thi hành từ ngày 1/7/2026, cùng thời điểm Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP chính thức áp dụng.
Áp dụng cho người nộp thuế, cơ quan thuế theo Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP, cùng các cơ quan nhà nước, tổ chức, cá nhân khác có liên quan đến thủ tục hành chính thuế.
Không. Theo Điều 100, hồ sơ khai thuế có kỳ tính thuế trước ngày 1/7/2026 tiếp tục thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực.
Doanh nghiệp đã đăng ký giao dịch điện tử qua Cổng Dịch vụ công quốc gia được tiếp tục sử dụng mà không phải đăng ký lại. Trường hợp thay đổi hệ thống giao dịch, ví dụ chuyển từ T-VAN sang Hệ thống thông tin quản lý thuế, cần thực hiện thủ tục đăng ký thay đổi theo quy định tại Điều 8 và Điều 13.
Theo Điều 12, Cục Thuế phải thông báo kịp thời thời điểm sự cố và thời điểm hệ thống hoạt động trở lại. Người nộp thuế được nộp hồ sơ trong ngày làm việc tiếp theo liền kề và hồ sơ nộp trong thời gian này vẫn được xác định là đúng hạn.
Doanh nghiệp có tổng doanh thu bán hàng hóa, cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống được lựa chọn khai thuế giá trị gia tăng theo quý theo Điều 19 Thông tư 89/2026/TT-BTC. Doanh nghiệp mới thành lập cũng được áp dụng khai theo quý cho đến khi đủ 12 tháng hoạt động để xác định lại kỳ tính thuế.
Không. Theo điểm a.1 khoản 1 Điều 22 Thông tư 89/2026/TT-BTC, tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công khai số thuế TNCN đã khấu trừ theo quý, áp dụng thống nhất và không còn phụ thuộc vào điều kiện khai thuế giá trị gia tăng theo quý như quy định cũ. Doanh nghiệp vẫn phải thực hiện quyết toán thuế TNCN hằng năm như thông thường. Thông tư 89/2026/TT-BTC có hiệu lực từ ngày nào?
Thông tư 89/2026/TT-BTC áp dụng cho những đối tượng nào?
Hồ sơ khai thuế của kỳ tính thuế trước 1/7/2026 có phải làm lại theo mẫu mới không?
Doanh nghiệp có bắt buộc phải đăng ký lại tài khoản giao dịch thuế điện tử không?
Nếu hệ thống thông tin quản lý thuế gặp sự cố vào ngày cuối hạn nộp hồ sơ thì xử lý ra sao?
Doanh nghiệp có doanh thu bao nhiêu thì được khai thuế giá trị gia tăng theo quý?
Từ 1/7/2026, doanh nghiệp có phải khai thuế TNCN đối với tiền lương, tiền công theo tháng nữa không?