第141/2026/ND-CP号法令 这份文件是在政府努力改革税收制度,为私营部门和小企业提供最大支持的过程中发布的,它对应税收入门槛进行了突破性改革,不仅是一项行政法规,也是越南数百万企业家庭的重要财务杠杆。.
掌握核心内容 第141/2026/ND-CP号法令 这有助于企业主和会计师积极规划 2026 年的财务。MAN 拥有超过 30 年的税务咨询经验,认为这是自 2019 年《税收管理法》生效以来规模最大的调整,特别是个人所得税和企业所得税政策的同步,创造了比以往任何时候都更加公平的竞争环境和更高的透明度。.
特别是,2026 年 4 月 29 日颁布的第 141/2026/ND-CP 号法令具体化了免税和减税路线图,为企业和个体经营者在新经济时代蓬勃发展提供了坚实的法律基础。.
第141/2026/ND-CP号法令要点概要
- 主要内容: 第141/2026/ND-CP号法令修订并补充了第68/2026/ND-CP号法令(关于家庭企业)和第320/2025/ND-CP号法令(关于企业所得税)的若干条款。该法令将第68/2026/ND-CP号法令若干条款中的收入门槛从“5亿越南盾”修改为“10亿越南盾”。.
- 目的: 将增值税/个人所得税免税门槛和使用电子发票的强制性收入门槛提高到每年 10 亿越南盾;免除微型企业的企业所得税。.
- 适用对象: 家庭企业、个体经营者(港币、人民币)以及年收入≤10亿越南盾的企业。.
- 生效日期: 自[日期]起正式生效 2026年1月1日.
第 141/2026/ND-CP 号法令规定了哪些主要变更?
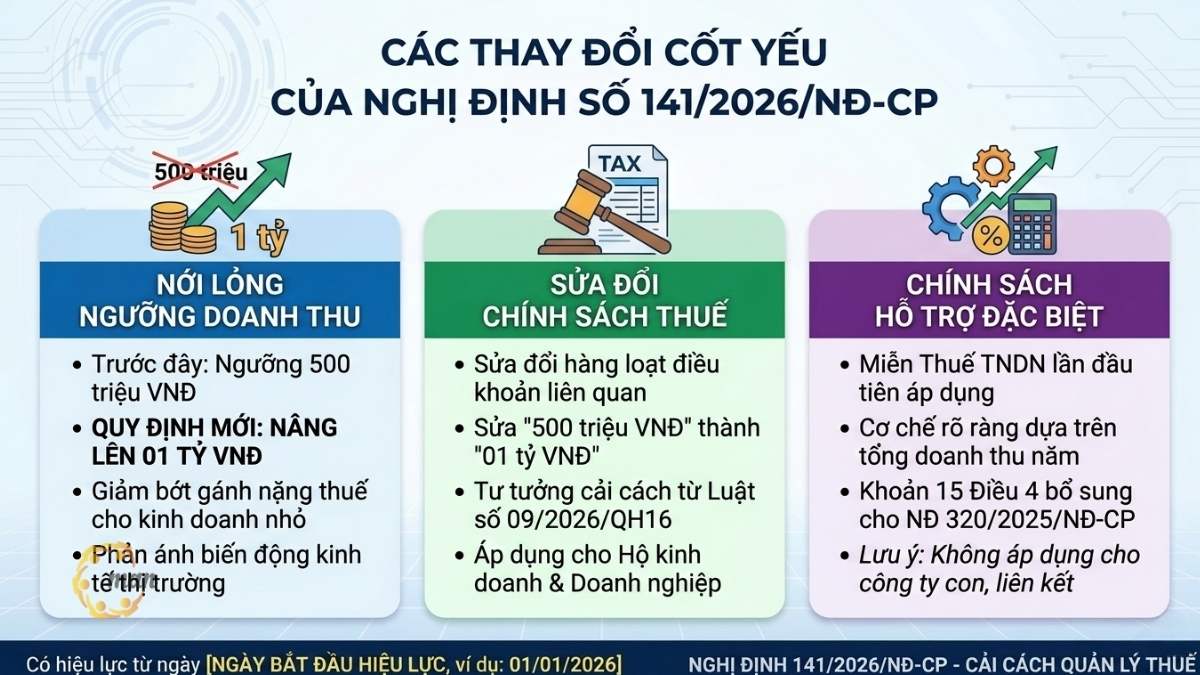
第141/2026/ND-CP号法令旨在放宽营业收入门槛,以减轻小型企业的税收负担。此前,5亿越南盾的营业收入门槛是确定各项税收义务的关键基准。然而,根据新规,这一门槛已提高至10亿越南盾,以反映市场经济的波动性和货币贬值。.
从法律角度来看,第141/2026/ND-CP号法令是一份综合文件,它纳入了第09/2026/QH16号法律的改革理念,对相关法律进行了修订和补充。此次修订直接适用于有关税务管理政策、税额计算方法以及个人和法人实体文件和发票规定的重要条款。其中最值得注意的是,一系列条款中将“5亿越南盾”修改为“10亿越南盾”。 第68/2026/ND-CP号法令, 这在文本系统内部创造了绝对的统一性。.
对于家庭企业而言,这一变化意味着许多收入中等的个体经营者将直接受益于门槛的调整。对于大型企业而言,这是我们首次见到豁免机制。 企业所得税(CIT) 以如此清晰和果断的方式基于年度总收入,特别是加上第 4 条第 15 款。 第320/2025/ND-CP号法令.
第 141/2026/ND-CP 号法令对公司财务管理为何如此重要?
在财务管理中,正确识别收入门槛有助于企业优化现金流并降低合规成本。第141/2026/ND-CP号法令起到筛选作用,对小型企业进行分类,以便适用特定的优惠政策。这简化了微型企业复杂的申报程序,并降低了运营繁琐会计系统的相关成本。.
该法令的价值在于提高了电子发票使用的透明度。通过将强制性门槛提高到10亿越南盾,政策从强制执行转向自愿鼓励,使小型企业有时间进行技术和技能方面的准备。同时,对于拥有多家门店的企业,该法令要求在发票上清晰记录营业地点代码,这有助于更有效地管理各门店的收入和现金流。.
从审计角度来看,第141/2026/ND-CP号法令为税务咨询公司识别纳税申报中的错误风险提供了明确的法律依据。家庭企业和微型企业统一的税收起征点有助于防止企业通过变更经营形式来规避税收,从而防止“政策滥用”。这使得企业能够安心地扩大规模,而无需过度担心跨越家庭企业和公司法人实体之间的界限。.
第 141/2026/ND-CP 号法令直接影响哪些群体?
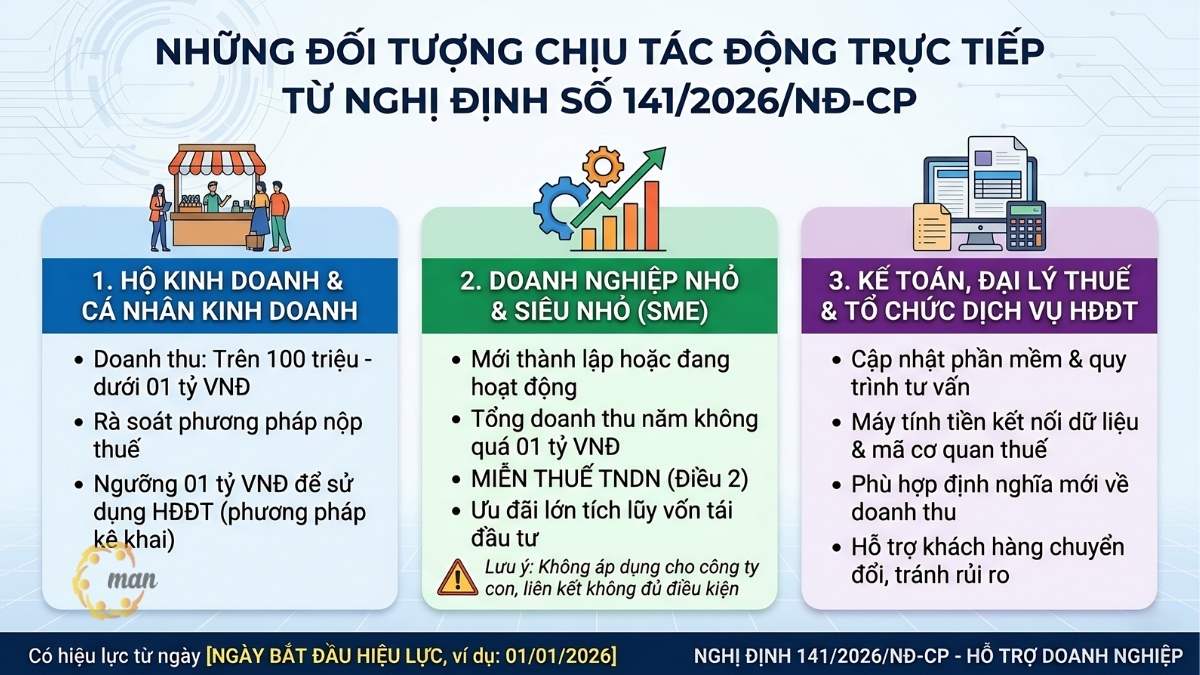
首先需要考虑的是在越南经营的企业和个体户。根据该法令第一条,任何年收入在1亿越南盾以上但不足10亿越南盾的个人或企业都必须审查其纳税方式。特别是,目前采用申报方式纳税的纳税人应注意10亿越南盾的门槛,以确定其是否需要使用电子发票。.
第二类受益者是中小微企业。具体而言,根据第141/2026/ND-CP号法令第二条,年营业额不超过10亿越南盾的新成立或现有企业可享受企业所得税豁免。这是一项重要的激励措施,有助于初创企业和家族企业积累再投资资金。但需要注意的是,如果关联方不符合相关条件,其子公司或关联公司将无法享受此项优惠。.
最后,还有会计团队、税务代理人和提供电子发票服务的机构。由于数据联网收银机和税务机关代码的相关法规发生变化,这些机构需要更新其软件和咨询流程,以符合新的收入定义和发票登记期限。对于像我们这样的专业人士而言,这是一个至关重要的时期,我们需要引导客户顺利完成过渡,避免法律风险。.
查看更多文章: 取消家庭企业每年 5 亿越南盾的免税营业额门槛。
需要考虑的关键时间节点和实际条件是什么?
大家务必记住最重要的日期是2026年1月1日。这一天,第141/2026/ND-CP号法令将正式生效。自该日起,所有交易和纳税期都将适用10亿越南盾的门槛,取代原有的规定。.
一项值得注意的实际规定是,对于经营不满12个月的企业,其收入的计算方法有所不同。法令明确规定,为确保公平,收入将按经营月数比例进行调整。具体公式为:(实际收入/实际经营月数)×12个月。如果该金额超过10亿越南盾,则该企业将无法享受企业所得税豁免。这一点常常被年底成立的企业所误解。.
关于电子发票,如果企业在一个纳税年度内累计营业额超过10亿越南盾,则需在该纳税年度结束后的30天内注册使用带代码的电子发票,或通过收银机生成电子发票。这30天的期限是一项非常具体的新规定,旨在让企业有时间准备必要的设备和电子签名。.
根据第141/2026/ND-CP号法令,家庭企业税收概要
根据第 68/2026/ND-CP 号法令第 2 章(经第 141/2026/ND-CP 号法令修订),企业家庭的税收结构详细规定如下:
增值税(VAT)
根据第 141/2026/ND-CP 号法令,将收入门槛提高到 10 亿越南盾,改变了确定义务的方式。 增值税 对于家庭企业和个体经营者而言,税收义务不再统一适用,而是根据实际年度收入进行分类,如下表所示:
| 年收入 | 增值税政策 |
| 10亿越南盾或以下 | 无需缴纳增值税。 |
| 超过10亿越南盾 | 使用直接法计算:
税额 = 税率 % x 收入 |
注:% 税率是根据 2024 年增值税法及其指导文件的规定适用的。.
个人所得税(PIT)
以下是根据第 141/2026/ND-CP 号法令(由第 68/2026/ND-CP 号法令修订)最新规定适用于家庭企业的个人所得税税率汇总表:
| 家庭企业 | 个人所得税 |
| 年收入不超过10亿越南盾。 | 无需缴纳个人所得税。 |
| 年收入在 10 亿越南盾至 30 亿越南盾之间。 | 应税收入(x)税率
税率 15% 或者 – 货物分销和供应:税率 0.5%;; – 不涉及材料采购的服务和建筑:税率为 2%。但是,对于房地产租赁、保险代理、彩票代理和多层次营销代理活动:税率为 5%;; – 生产、运输、与货物相关的服务以及包含材料采购的建筑:税率 1.5%;; – 提供与娱乐、视频游戏、数字电影、数字照片、数字音乐和数字广告相关的数字信息内容产品和服务的活动:税率 5%;; – 其他商业活动:税率 1%。. |
| 年收入在 10 亿越南盾至 30 亿越南盾之间。 | 税率(17%)(x)应税收入 |
| 实际年收入超过30亿越南盾。 | 应税收入(x)税率
年收入从30亿越南盾到500亿越南盾不等: 税率 17%; 年收入超过 500 亿越南盾: 税率 20%. |
收入和支出按照第 68/2026/ND-CP 号法令第 5 条和第 6 条的规定确定。.
根据第141/2026/ND-CP号法令,关于微型企业企业所得税豁免的规定
第 141/2026/ND-CP 号法令补充了第 320/2025/ND-CP 号法令,为企业提供了极其优惠的税收减免机制:
- 临界点: 年总收入为 10亿越南盾或以下 它们完全免征企业所得税。.
- 如何确定收入: 这包括销售和服务总收入+财务收入+其他收入。.
- 如果企业已停业未满 12 个月: 将收入换算成相当于 12 个月的收入来确定资格。.
- 特例: 新成立的企业,如果预计营业额≤10亿越南盾,则无需缴纳季度预缴企业所得税。.
重要提示: 这项免税优惠 不适用 为防止滥用该政策,本规定适用于与其他企业(不符合优惠待遇条件)有关联的子公司或附属企业。.
汇编与第141/2026/ND-CP号法令相关的法律文件
为了全面理解第141/2026/ND-CP号法令,我们需要将其置于一个完整的法律框架中进行考察。以下是其最重要的法律依据概述:
| 文件编号 | 签发日期 | 相关内容概要 |
| 第 09/2026/QH16 号法律 | 2026年初 | 修改有关收入门槛和免税政策的税法。. |
| 第68/2026/ND-CP号法令 | 05/03/2026 | 家庭企业税务管理原始规定。. |
| 第320/2025/ND-CP号法令 | 15/12/2025 | 企业所得税法实施指南。. |
| 政府组织法 63/2025/QH15 | 2025 | 颁布经济管理法令的依据。. |
| 个人所得税法 109/2025/QH15 | 2025 | 关于个体企业主纳税义务的规定。. |
查阅这些文件有助于企业全面了解自身的义务,避免死记硬背单一法令而忽略相关通告中的支持性规定。.
案例研究 1:从独资企业转型为公司
以木材加工厂老板洪先生为例。预计到2025年,他的营业额将达到9亿越南盾。按照旧规定,他属于大型企业,必须使用电子发票。.
根据第141/2026/ND-CP号法令,洪先生于2026年决定成立洪安木制家具有限公司。由于该公司2025年的收入低于10亿越南盾,因此在2026年免征企业所得税。他无需按季度缴纳税款,每个季度可额外获得约2000万越南盾用于购买原材料。这正是税收政策促进经济正规化的典型例证。.
案例研究 2:年中成立的企业及其收入计算方式。
Alpha公司成立于2025年9月,首个纳税期于2025年12月31日结束(运营4个月)。实际营业收入达到3.5亿越南盾。如何确定2026年的免税额:
- 12个月内的收入换算为:(3.5亿越南盾 / 4个月)x 12个月 = 10.5亿越南盾。结论:由于换算后的收入超过10亿越南盾,即使Alpha公司2025年的实际收入仅为3.5亿越南盾,该公司在2026年也无法享受企业所得税免税待遇。因此,Alpha公司的会计师需要从2026年第一季度开始准备预缴税款。.
家庭企业的权利和义务(第68号法令第13条)
根据最新规定,家庭企业和个体经营者需要了解以下权利和义务:
- 兴趣: 他们可以从税务机关获得指导、问题解答和税务程序方面的支持;并且他们享有法律规定的纳税人的一切权利。.
- 自我声明和责任: 所产生收入必须准确、完整地申报,个人对申报内容负有法律责任。.
- 将你的账户设为公开: 以电子方式通知税务机关所有与业务运营相关的银行账号和电子钱包账号。.
- 记账和发票: 使用财政部规定的会计记录;负责在税务机关要求检查时提供发票和销售管理软件。.
- 在数字平台上开展业务: 在电子商务平台上经营的家庭企业必须申报并缴纳所有特定税款(特别消费税、环境保护税、资源税等),并向电子商务平台所有者提供身份信息(税务识别号、公民身份证/护照)。.
关于过渡性付款和多缴税款的处理说明(第4条)
第 141/2026/ND-CP 号法令第 4 条对过渡情况作出了非常详细的规定,而这部分内容往往是企业最容易感到困惑的:
- 对于家庭企业: 如果企业确定其收入低于 10 亿越南盾,但已按照旧门槛申报并缴纳了税款,则多缴的税款将根据第 68 号法令第 12 条予以抵扣或退还。.
- 对于企业而言: 如果企业已缴纳2026年第一季度的企业所得税预缴款,但随后确定其符合第141号法令规定的免税条件,则无需缴纳后续季度的预缴款。第一季度多缴的税款将用于抵扣其他税款或予以退还。.
- 透支税期(2025-2026): 这是最新更新。如果一家公司的2025纳税年度在2026年1月1日之后结束(例如,2025年4月1日至2026年3月31日),则该公司2026年期间的月份将免征所得税。免税计算公式为:(年度企业所得税总额 / 12个月)× 2026纳税年度的月份数。例如:年度税额为1.2亿越南盾,纳税年度于2026年3月结束(2026年有3个月)。免税额 = (1.2亿越南盾 / 12个月) × 3 = 3000万越南盾。.
根据第141/2026/ND-CP号法令,新旧法规对比表
最显著的差异体现在量化的收入指标上。下表列出了主要变化:
| 比较标准 | 旧规则 | 新规(第141号法令) |
| 电子发票强制门槛 | 每年超过5亿越南盾 | 每年超过10亿越南盾 |
| 企业所得税豁免 | 税款必须按标准税率缴纳。 | 营业额≤10亿的企业完全免税。 |
| 企业所得税预缴款。 | 按季度缴纳预付款是强制性的。 | 如果预计金额≤10亿越南盾,则无需预付款。 |
| 税款逾期缴纳罚款 | 立即计算是否存在付款缺口。 | 不包括实际结果超过预期水平的情况。 |
| 在合同上记录地点代码。 | 非强制性的。 | 每家门店都必须明确标明这一点。 |
关于实施第 141/2026/ND-CP 号法令(涉及税务事项)的风险和经验的专家意见。
凭借三十余年的行业经验,MAN深知最大的风险在于对“总收入”的错误认定。许多会计师仅计算销售收入,而忽略了财务收入或其他收入。第141/2026/ND-CP号法令第二条明确规定,“总收入”包含所有这三项收入来源。例如,如果一家企业的销售收入为9.9亿越南盾,但存款利息收入为1500万越南盾,总计10.05亿越南盾,则该企业将立即失去企业所得税免税资格。.
另一个问题与新成立的企业有关。如果实际收入较低,切勿过早庆祝。务必使用12个月的转换公式进行核实。否则,在年终结算时,应缴税款加上罚款(除非不包含滞纳金)将构成沉重的负担。.
MAN在处理多地点业务方面的经验:确保您的发票软件系统能够在开票阶段就区分不同的业务地点代码。这不仅有助于遵守第141号法令第1条的规定,还能帮助您有效地管理每个分支机构的业务。透明的发票是赢得税务机关信任的最佳途径。.
总结
第141/2026/ND-CP号法令标志着越南税制简化进程迈出了重要一步。该法令将营业收入门槛提高至10亿越南盾,并引入了一项开创性的企业所得税豁免政策,从而构建了一个更为有利的法律框架,有助于个体户和小微企业减轻财务压力。然而,这也要求企业诚信经营,并充分理解过渡性法规,特别是2025年至2026年期间的税款计算方法。.
正确执行第141/2026/ND-CP号法令的规定需要企业主和专业人士之间的密切协调。MAN – Master Accountant Network随时准备为您提供支持,帮助您落实这些规定。 税务结算服务 专业处理退还多缴税款的程序 税务咨询 根据最新法规优化您的税务义务。让我们帮助您将政策变化转化为企业的竞争优势。.
MAN 的服务联系信息 – Master Accountant Network
- 地址:胡志明市新顺坊43街19A号
- 手机/扎洛:0903 963 163 – 0903 428 622
- 邮箱: man@man.net.vn
内容制作:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计和财务咨询经验。.
关于第141/2026/ND-CP号法令的常见问题
您完全可以继续自愿使用。如果您想停止使用,则需要通知税务机关。但是,我建议您继续使用,以维护您的专业形象。.
您在提交年度纳税申报表时,必须就所有利润缴纳企业所得税。第141/2026/ND-CP号法令的一项特殊规定是,您无需为之前季度的未缴税款支付滞纳金。.
不,除非母公司或其关联方符合免税条件。这一点在旨在防止企业分散的第141号法令第2条第15款d项中有明确规定。.
您可以对所有门店使用相同的营业税号,但必须在每家门店的发票上清楚地注明相应的营业地点代码。.
对于累计收入超过 10 亿越南盾的纳税期,您必须在纳税期最后一天起 30 天内注册使用带代码的电子发票。. 我的公司目前使用电子发票。如果我的营业额低于10亿越南盾,我可以停止使用电子发票吗?
我计划在2026年创业,预计年收入为8亿越南盾,因此无需缴纳任何预缴税款。但如果到年底我的年收入达到12亿越南盾呢?
企业所得税豁免是否适用于子公司?
对于拥有多个营业地点的企业,税务识别号是如何使用的?
如果我去年的收入是 4 亿,但到 2026 年 6 月累计收入已达到 11 亿,我应该何时注册电子发票?