
中小企业企业所得税豁免。 这是一项明确规定的政策。 第20/2026/ND-CP号法令, 该措施自 2025 年 5 月 17 日起生效,并适用于 2025 纳税年度,是落实第 198/2025/QH15 号决议关于支持私营部门精神的具体步骤,旨在减轻新成立企业在初期运营阶段(风险最大、财务压力最大的时期)的财务负担。.
我们拥有一支在越南从业多年的税务和审计顾问团队,, MAN – 会计师大师网络 据观察,许多小型企业主仍然混淆新旧法规下的税收豁免条件,导致申报错误或错失优惠。本文对第20/2026/ND-CP号法令中的相关规定进行了全面分析,内容涵盖适用范围、中小企业认定标准以及会计师需要特别关注的例外情况。.
| 中小企业企业所得税豁免政策是指从企业获得营业执照的第一年开始,连续三年免征中小企业企业所得税。. |
| 法律依据:2025 年 5 月 17 日生效的第 20/2026/ND-CP 号法令,自 2025 纳税年度起适用。. |
| 目标受众:首次注册的微型、小型和中型企业,包括符合特定条件的外商投资企业。. |
| 例外情况:通过合并、分立、法律形式变更而成立的企业,以及某些特定收入来源,如资本转移、房地产转移和矿产转移。. |
| 企业需要从注册阶段就开始准备证明其规模标准的证明文件,以避免在最终结算时被追溯征税。. |
中小企业企业所得税豁免范围是什么?根据第20/2026/ND-CP号法令的定义
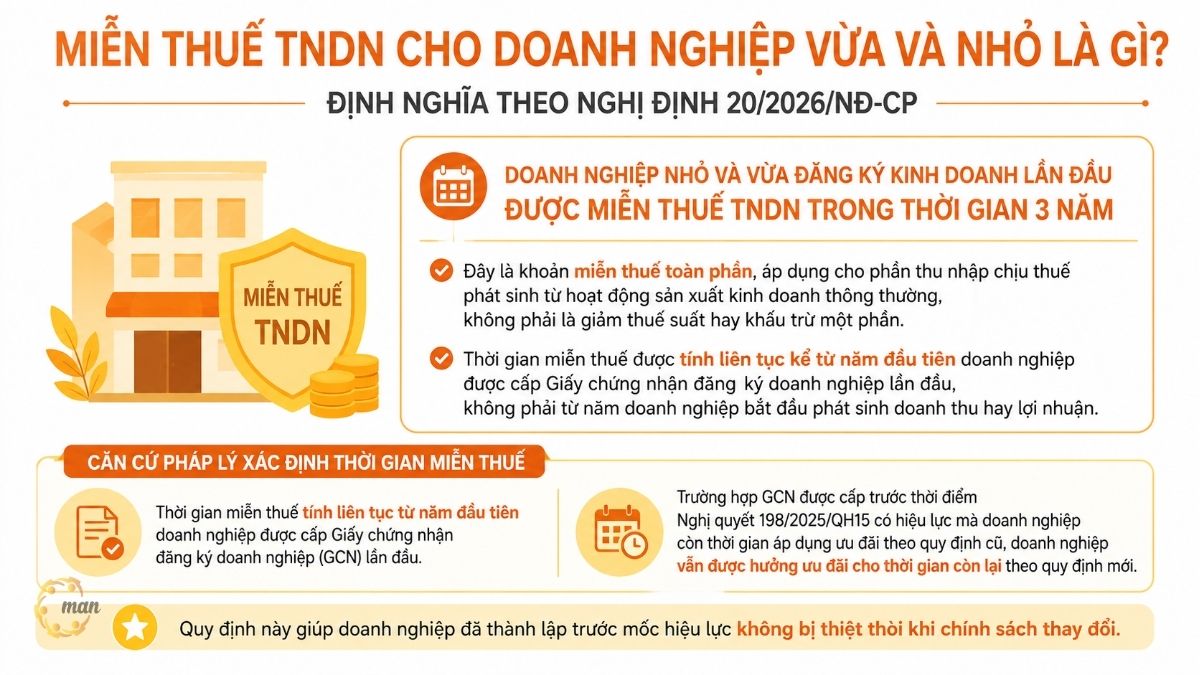
根据第20/2026/ND-CP号法令,首次注册的中小企业可享受三年企业所得税免税期。这是一项全额免税,适用于正常经营活动产生的应税收入,并非税率减免或部分扣除。.
需要理解的关键一点是,免税期是从企业首次获得营业执照的第一年起连续计算的,而不是从企业开始产生收入或利润的年份起计算。这与之前一些以企业首次产生应税收入为起始年份计算免税期的税收优惠政策有所不同。.
确定免税期的法律依据:
- 免税期从企业首次获得营业执照的第一年起连续计算。.
- 如果证书是在规定时间之前签发的,则适用以下规定: 第198/2025/QH15号决议 如果旧法规仍然有效,并且企业还有时间申请奖励,那么在新法规规定的剩余期限内,企业仍可享受奖励。.
- 这项规定有助于确保在政策生效日期之前成立的企业在政策变更时不会处于不利地位。.
为什么免除中小企业企业所得税对经济很重要?
中小企业在越南企业总数中占很大比例,也是许多地区主要的就业创造部门。企业成立后的前三年通常是需要大量投资于设备、人员和市场开拓的时期,而收入尚不稳定。.
从这个角度来看 MAN – 会计师大师网络, 豁免 企业所得税 在此阶段,企业可以将现金流用于再投资,而无需在盈利后立即缴纳税款。这对于提高企业在初期阶段的存活率至关重要,因为初期阶段被认为是企业生命周期中倒闭率最高的阶段。.
哪些实体符合中小企业企业所得税豁免条件?
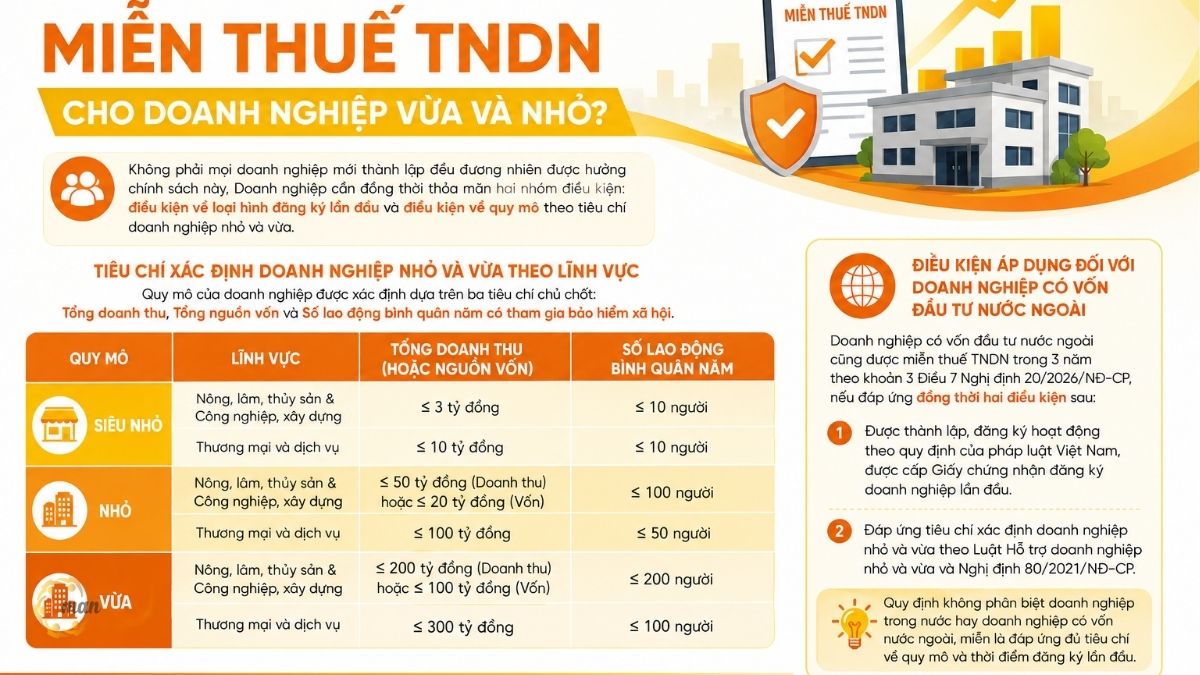
并非所有新成立的企业都能自动享受这项政策。企业需要同时满足两套条件:一是初始注册类型的条件,二是符合中小企业规模标准的条件。.
按行业划分中小企业的标准
微型、小型和中型企业(中小微企业)的分类是实施国家发展扶持政策的重要依据。根据相关规定,企业规模的确定主要依据以下三个关键标准: 总收入, 总资本 和 平均每年员工人数 他们参加社会保险。.
为了准确确定规模,企业需要牢记以下原则: 你只需满足两个财务条件中的一个即可。 (总收入或总资本),加上关于……的强制性条件 工人数量 年平均值。.
| 规模 | 场地 | 总收入(或资本) | 平均每年员工人数 |
| 超小型 | 农业、林业、渔业和工业、建筑业 | ≤ 30亿越南盾 | ≤ 10 人 |
| 贸易和服务 | ≤ 100亿越南盾 | ≤ 10 人 | |
| 小的 | 农业、林业、渔业和工业、建筑业 | ≤ 500亿越南盾(营业收入)或 ≤ 200亿越南盾(资本) | ≤ 100 人 |
| 贸易和服务 | ≤ 1000亿越南盾 | ≤ 50人 | |
| 合身 | 农业、林业、渔业和工业、建筑业 | ≤ 2000亿越南盾(营业收入)或 ≤ 1000亿越南盾(资本) | ≤ 200人 |
| 贸易和服务 | ≤ 3000亿越南盾 | ≤ 100 人 |
适用于外商投资企业的条件
根据第 20/2026/ND-CP 号法令第 7 条第 3 款的规定,外商投资企业如果同时满足以下两个条件,则可享受 3 年的企业所得税豁免:
- 公司已按照越南法律成立并注册,并获得首张营业执照。.
- 符合《支持中小企业法》和第 80/2021/ND-CP 号法令中对中小企业的定义标准。.
因此,只要符合规模和首次注册时间等标准,相关规定对国内投资企业和外商投资企业不作区分。.
企业何时才能享受免税期?
免税期自企业首次获得营业执照之日起计算,无论该年度企业是否产生收入或利润。这一点很容易被许多新手会计人员与其他企业所得税优惠政策混淆,后者是从企业产生应税收入的年度开始计算的。.
对于在第 198/2025/QH15 号决议生效之前获得证书,但根据之前的规定仍有剩余优惠待遇时间的企业,它们将继续在剩余期限内享受优惠待遇,而不是在新政策发布时突然终止优惠待遇。.
与中小企业企业所得税豁免相关的法律文件。
要确定企业是否符合中小企业(SME)企业所得税豁免条件,需要查阅几份相关的法律文件。具体而言,第20/2026/ND-CP号法令规定了税收豁免政策,而中小企业的界定标准则依据第80/2021/ND-CP号法令以及《支持中小企业法》制定。下表总结了需要参考的重要文件。.
| 法律文件 | 编号/生效日期 | 相关内容 |
| 第20/2026/ND-CP号法令 | 自 2025 年 5 月 17 日起生效,适用于 2025 纳税年度。 | 相关规定对新注册的中小企业给予三年企业所得税免税期。 |
| 第198/2025/QH15号决议 | 国民议会于2025年颁布 | 支持私营部门政策的政治和法律基础。 |
| 企业所得税法第67/2025/QH15号 | 国民议会于2025年颁布 | 第十八条第三款规定了不享受免税待遇的收入。 |
| 支持中小企业发展法 | 参考 | 确定中小企业标准的依据 |
| 第80/2021/ND-CP号法令 | 2021年8月26日 | 关于识别中小企业的标准细则。 |
重要提示: 企业在确定自己是否符合中小企业的条件时,需要比较第 20/2026/ND-CP 号法令和第 80/2021/ND-CP 号法令,因为分类标准在单独的指导文件中详细说明,并且税收法令中并没有完全重复。.
在哪些情况下,中小企业的企业所得税豁免不适用?
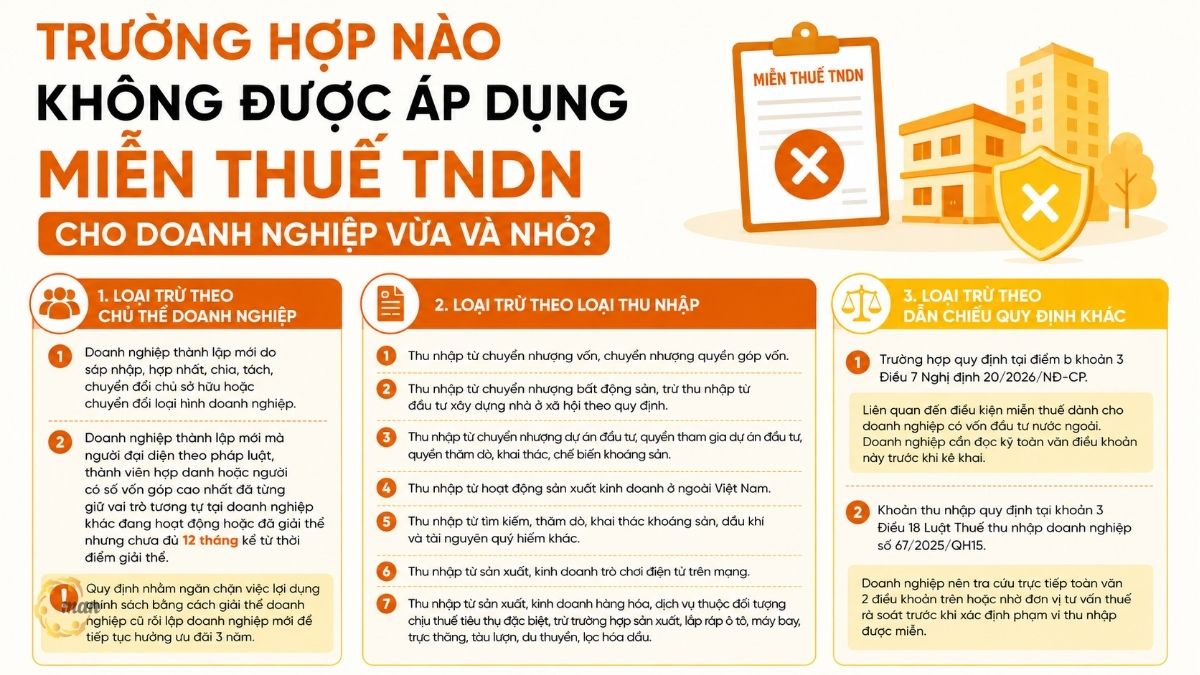
这是企业需要仔细阅读的部分,因为排除范围相当广泛,包括按主题排除和按收入类型排除。.
按业务实体排除
- 新成立的企业是由于合并、整合、分立、分离、所有权变更或业务类型变更而产生的。.
- 新成立的企业,其法定代表人、普通合伙人或出资额最高的人,此前曾在另一家正在运营或已解散但自解散之日起未满 12 个月的企业中担任过类似职务。.
该规定旨在防止滥用该政策,即解散旧企业,然后成立新企业,以继续享受 3 年的优惠待遇。.
按收入类型排除
即使企业符合免税条件,某些收入也不在免税范围内,包括:
- 资本转移和股权转移所得收入。.
- 房地产转让所得,不包括按规定用于建设社会住房的投资所得。.
- 投资项目转让所得、参与投资项目的权利以及勘探、开发和加工矿产的权利。.
- 源自越南境外商业活动的收入。.
- 从矿产、石油、天然气和其他稀有资源的勘探、开发和利用中获得的收入。.
- 来自网络视频游戏制作和销售的收入。.
- 应缴纳消费税的商品和服务的生产和销售所得,但汽车、飞机、直升机、滑翔机、游艇和石化产品的生产和组装除外。.
另有规定的除外。
除了上述收入类别清单外,第 20/2026/ND-CP 号法令还规定了两种不适用免税的情况,企业需要直接与原始文件进行核对:
- 本规定适用于第20/2026/ND-CP号法令第7条第3款b项所规定的情况。该条款是上述外商投资企业免税条件的例外条款;企业在提交纳税申报表前,应仔细阅读该条款全文。.
- 根据《企业所得税法》第 67/2025/QH15 号第 18 条第 3 款规定,所得收入。.
由于本文摘要的范围并未详细介绍这两项参考资料,MAN建议企业,特别是那些有外国投资的企业,在确定符合免税条件的收入范围之前,应直接查阅这两项规定的全文,或请税务顾问进行审查。.
案例研究:胡志明市的服务型初创企业如何申请税收减免?
背景
Y有限公司是一家技术咨询服务公司,于2025年6月在胡志明市获得营业执照。该公司第一年营业额约为120亿越南盾,注册资本为50亿越南盾,拥有25名员工,均已缴纳社会保险。.
按照新规进行处理。
根据贸易和服务业中小企业的相关标准,该公司属于小型企业,营业额低于1000亿越南盾,员工人数少于50人。根据越南会计师协会(MAN)的建议,该公司正在实施三项主要措施以确保符合相关法规。.
第一步:保留完整的证明文件,以证明企业规模,包括财务报表和参加社会保险的员工名单。第二步:在2025年企业所得税申报表中明确说明该企业根据第20/2026/ND-CP号法令享有免税资格。第三步:核实法定代表人,确认其在过去12个月内未因其他企业解散而受到任何豁免。.
测量结果
- 该公司在 2025 财年无需缴纳企业所得税,根据应税利润计算,预计可节省超过 4 亿越南盾。.
- 留存的资金用于扩充技术团队,而不是在运营的第一年就不得不平衡现金流来支付税款。.
- 从一开始就准备好完整的证明企业规模的文件,有助于避免在税务结算过程中与税务机关出现任何问题。.
中小企业各行业标准汇总表
根据第 80/2021/ND-CP 号法令,中小企业 (SME) 按其所属行业、总收入、总资本和参加社会保险的员工人数进行分类。准确确定企业规模是判断其是否符合企业所得税免税资格的关键因素。下表概述了各行业的分类标准。.
| 场地 | 分类 | 总收入 | 或总资本 | 全体员工 |
| 农业、林业和渔业;工业和建筑业 | 超小型 | 不超过30亿越南盾 | 不超过30亿越南盾 | 不超过10人 |
| 农业、林业和渔业;工业和建筑业 | 小的 | 不超过500亿越南盾 | 不超过200亿越南盾 | 不超过100人 |
| 农业、林业和渔业;工业和建筑业 | 合身 | 不超过2000亿越南盾 | 不超过1000亿越南盾 | 不超过200人 |
| 贸易和服务 | 超小型 | 不超过100亿越南盾 | 不超过30亿越南盾 | 不超过10人 |
| 贸易和服务 | 小的 | 不超过1000亿越南盾 | 不超过500亿越南盾 | 不超过50人 |
| 贸易和服务 | 合身 | 不超过3000亿越南盾 | 不超过1000亿越南盾 | 不超过100人 |
专家意见:中小企业申请企业所得税豁免时常见的商业风险。
专家们 MAN – 会计师大师网络 凭借在越南超过 30 年的审计和税务咨询实践经验,我们注意到企业经常面临的四个主要风险。.
- 风险 1:对免税期计算的困惑: 许多企业认为免税期从盈利的第一年开始计算,但实际规定是从首次颁发免税证明的年份开始计算。如果企业第一年亏损,从第二年开始盈利,免税期仍然只有两年,而不是从盈利之日起的完整三年。.
- 风险二:未审查法律代表的背景调查: 如果法定代表人或最高出资成员在12个月内曾在已解散的企业中担任类似职务,即使新企业符合规模标准,也无法享受免税资格。这一点在重组后设立新企业时很容易被忽略。.
- 风险 3:错误识别符合免税条件的收入类型: 有些企业将房地产转让或资本转让所得收入错误地申请免税,即使相关法规明文规定这些收入不属于免税范围。税务机关进行审计后,企业必须补缴错误申报的税款以及滞纳金。.
- 风险 4:缺乏证明规模标准的文档: 税务机关可能会要求企业通过财务报表、参加社会保险的员工名单和会计记录来证明其属于中小企业。MAN认为,企业应将这些记录与年度纳税申报表一起保存,以免在税务审计时不得不查找旧文件。.
总结
根据第20/2026/ND-CP号法令,中小企业免征企业所得税是一项切实可行的扶持政策,有助于新成立的企业在初期运营阶段获得额外的资金支持。然而,该政策的适用范围受到诸多具体条件和例外情况的限制,因此企业必须充分了解相关法规,并从企业注册之日起就准备好所有必要的证明文件。.
过去一年中,超过1000位客户再次选择MAN,这充分证明了MAN咨询服务的卓越品质。如需针对贵公司业务量身定制的专属支持,请联系MAN – Master Accountant Network,获取免费咨询。.
MAN – Master Accountant Network 的税务服务
MAN 的服务联系信息 – Master Accountant Network
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
关于中小企业企业所得税豁免的常见问题
是的。免税期自营业执照首次颁发之日起连续计算,无论企业是否产生收入。.
是的,如果该企业是根据越南法律成立的,已获得其第一个营业执照,并且符合第 80/2021/ND-CP 号法令规定的中小企业标准。.
不。因分立、分离、合并、整合或业务类型转换而新成立的企业不符合此项税收豁免政策的条件。.
如果之前规定的优惠期在剩余期限内仍然有效,则企业仍有权享受剩余期限的免税待遇。.
不,但依法规定的用于建设社会住房的投资所得收入除外。. 新成立且尚未产生收入的企业是否可以享受免税期?
外商投资企业是否符合中小企业企业所得税豁免条件?
由母公司分拆成立的企业是否可以免税?
如果企业在第 198/2025/QH15 号决议生效之前获得了营业执照,会发生什么情况?
中小企业转让不动产所得收入是否免税?