
Mẫu số 03 Nghị định 398/2026/NĐ-CP là biểu mẫu mà nhiều hộ kinh doanh chỉ biết đến khi doanh thu đã vượt ngưỡng. Ngày 24/8/2026, Quốc hội thông qua 第43/2026/QH16号决议, giảm 30% số 个人所得税(PIT) phải nộp của kỳ tính thuế năm 2026 và năm 2027 cho cá nhân cư trú kinh doanh có doanh thu hằng năm không quá 10 tỷ đồng. Ngày 29/10/2026, Chính phủ ban hành Nghị định 398/2026/NĐ-CP để hướng dẫn chi tiết, có hiệu lực ngay từ ngày ký.
Điểm mấu chốt nằm ở chữ “dự kiến”. Cá nhân kinh doanh được kê khai giảm thuế từ đầu năm dựa trên doanh thu dự kiến, nhưng nghĩa vụ cuối cùng lại tính theo doanh thu thực tế. Khi doanh thu lũy kế vượt 10 tỷ đồng, toàn bộ số thuế đã giảm phải được nộp lại thông qua Mẫu số 03. Bài viết dưới đây, với góc nhìn thực tiễn từ đội ngũ chuyên gia của MAN – Master Accountant Network, giải thích ai phải dùng mẫu này, nộp khi nào và cách tránh các rủi ro thuế thường gặp.
Tóm tắt trọng tâm về mẫu số 03 Nghị định 398/2026/NĐ-CP
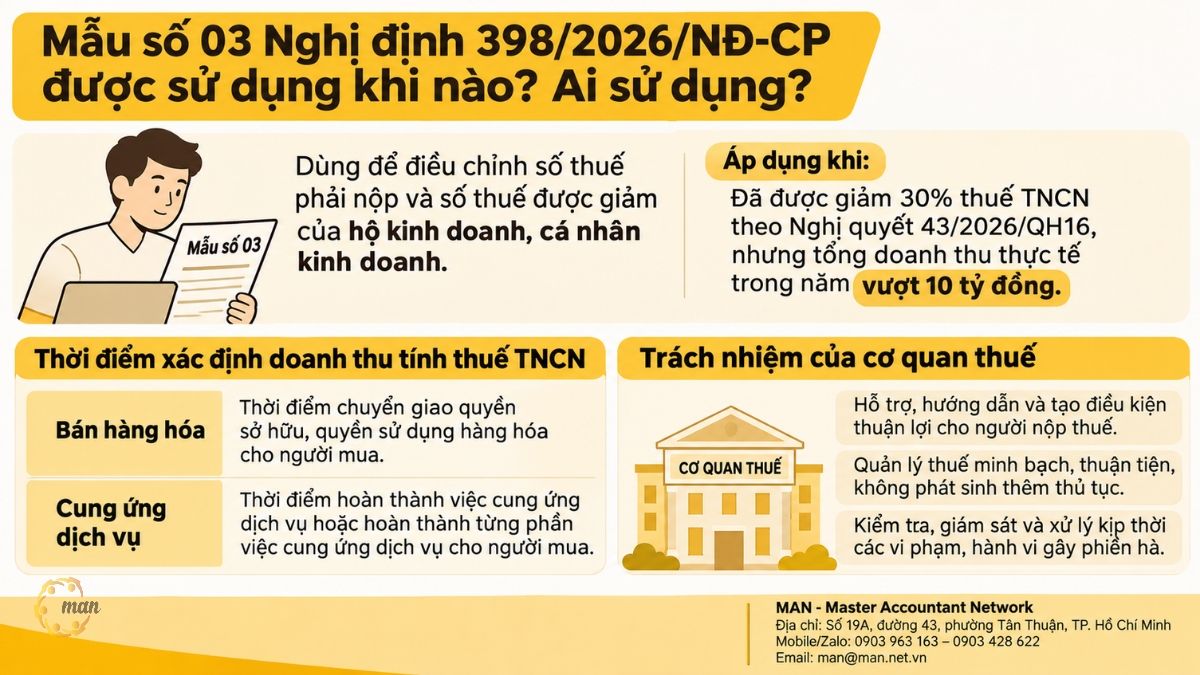
Mẫu số 03 Nghị định 398/2026/NĐ-CP là tờ khai “Điều chỉnh số thuế phải nộp và số thuế được giảm của hộ kinh doanh, cá nhân kinh doanh”, ban hành tại Phụ lục kèm theo Nghị định 398/2026/NĐ-CP ngày 29/10/2026.
- 它是用来做什么的? kê khai nộp bổ sung số thuế TNCN đã được giảm 30% khi không còn đủ điều kiện giảm.
- 这适用于哪些人? hộ kinh doanh, cá nhân kinh doanh đã được giảm thuế TNCN theo Nghị quyết 43/2026/QH16 nhưng tổng doanh thu thực tế trong năm vượt 10 tỷ đồng.
- 何时需要? nộp kèm tờ khai 01/CNKD, 01/BĐS, cùng hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế tính từ đầu năm trên 10 tỷ đồng.
- 笔记: số thuế nộp bổ sung không bị tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế của kỳ đó.
Mẫu số 03 Nghị định 398/2026/NĐ-CP là gì và căn cứ pháp lý nằm ở đâu?
Để hiểu đúng biểu mẫu, cần đặt nó trong chuỗi văn bản từ Quốc hội xuống Chính phủ. Mẫu số 03 không đứng độc lập. Nó là công cụ “đảo ngược” ưu đãi khi điều kiện doanh thu không còn được đáp ứng.
Chuỗi văn bản pháp lý liên quan
| 文档 | 签发日期 | 相关内容 |
| 第43/2026/QH16号决议 | 24/8/2026 | Giảm 30% thuế TNCN, thuế TNDN phải nộp kỳ tính thuế 2026, 2027 với doanh thu hằng năm không quá 10 tỷ đồng; hiệu lực từ 24/8/2026 |
| Nghị định 398/2026/NĐ-CP | 29/10/2026 | Quy định chi tiết Nghị quyết 43/2026/QH16; ban hành Mẫu số 01, 02, 03; hiệu lực từ 29/10/2026, áp dụng cho kỳ tính thuế 2026, 2027 |
| 第68/2026/ND-CP号法令 | 05/3/2026 | Chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh; Điều 4, Điều 5 là căn cứ xác định doanh thu |
| 第141/2026/ND-CP号法令 | 2026 | Sửa đổi, bổ sung Nghị định 68/2026/NĐ-CP |
Mẫu số 03 được Phụ lục Nghị định 398/2026/NĐ-CP mô tả ra sao?
Tên gọi và phạm vi áp dụng được ghi ngay dưới tiêu đề biểu mẫu. Trích nguyên văn Phụ lục kèm theo Nghị định 398/2026/NĐ-CP:
Mẫu số 03: “Điều chỉnh số thuế phải nộp và số thuế được giảm của hộ kinh doanh, cá nhân kinh doanh (Kèm theo tờ khai 01/CNKD, 01/BĐS, áp dụng đối với hộ kinh doanh, cá nhân kinh doanh đã được giảm thuế TNCN theo quy định tại Nghị quyết số 43/2026/QH16 nhưng tổng doanh thu thực tế vượt 10 tỷ đồng và phải nộp bổ sung số thuế đã được giảm)”
Điều khoản nào quy định nghĩa vụ kê khai Mẫu số 03?
Nghĩa vụ kê khai nằm tại điểm c khoản 4 Điều 2 Nghị định 398/2026/NĐ-CP. Trích nguyên văn:
“Điều 2. Giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng
…
1. Kê khai giảm thuế
…
c) Căn cứ tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh, cá nhân kinh doanh xác định số thuế thu nhập cá nhân phải nộp và số thuế thu nhập cá nhân được giảm theo quy định tại Điều này. Trường hợp tổng doanh thu thực tế trong năm vượt quá 10 tỷ đồng thì không được áp dụng mức giảm thuế quy định tại Điều này và phải nộp bổ sung số thuế thu nhập cá nhân đã được giảm, kê khai điều chỉnh theo Mẫu số 03 tại Phụ lục kèm theo Nghị định này và nộp cùng hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế tính từ đầu năm trên 10 tỷ đồng. Số thuế thu nhập cá nhân phải nộp bổ sung do xác định lại điều kiện giảm thuế theo quy định này không tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế theo quy định của kỳ phát sinh doanh thu lũy kế trên 10 tỷ đồng.
…”
Từ quy định trên, có thể rút ra ba ý chính:
- Căn cứ để xác định quyền được giảm là tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh, không phải doanh thu của một địa điểm hay một hoạt động riêng lẻ.
- Vượt 10 tỷ đồng thì mất toàn bộ mức giảm của năm đó và phải nộp lại số đã giảm.
- Phần nộp bổ sung được miễn tiền chậm nộp, nhưng chỉ tính đến thời hạn nộp hồ sơ khai thuế của kỳ vượt ngưỡng.
Ai phải sử dụng Mẫu số 03 Nghị định 398/2026/NĐ-CP và nộp vào lúc nào?
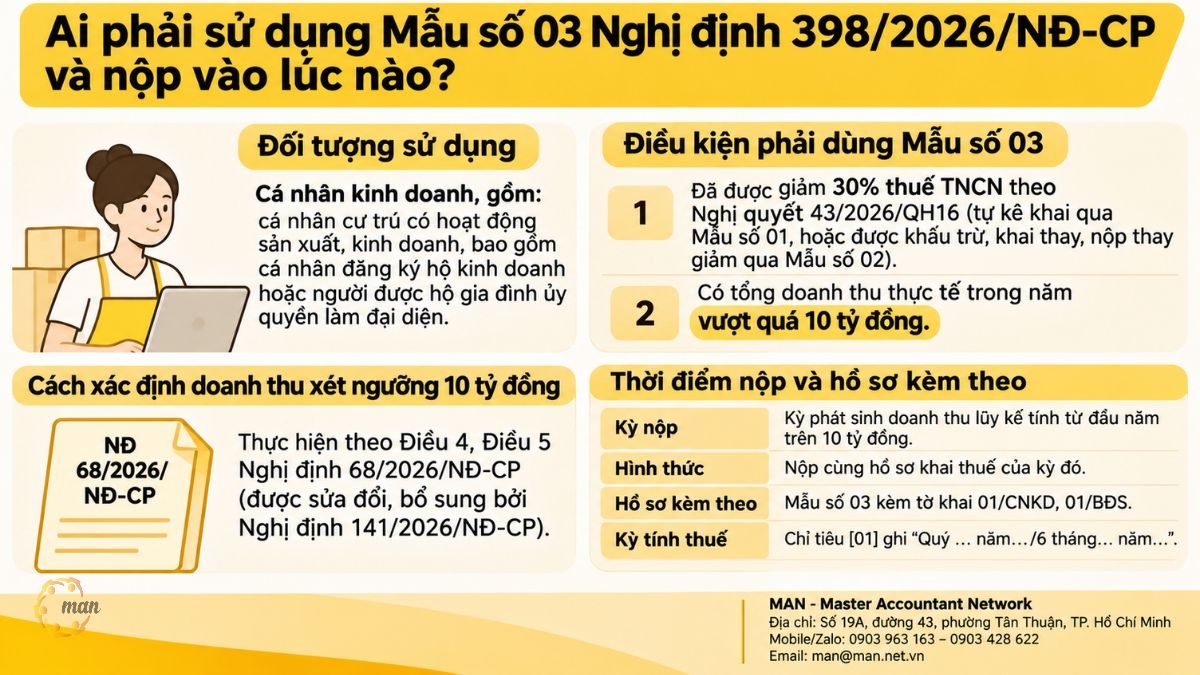
Không phải mọi hộ kinh doanh đều cần quan tâm đến Mẫu số 03. Biểu mẫu chỉ phát sinh khi hội đủ hai điều kiện: đã được giảm thuế và doanh thu thực tế vượt ngưỡng.
“Cá nhân kinh doanh” theo Nghị định 398/2026/NĐ-CP gồm những ai?
Khoản 1 Điều 2 Nghị định 398/2026/NĐ-CP xác định phạm vi đối tượng. Trích nguyên văn:
“1. Việc giảm thuế quy định tại Điều này áp dụng đối với cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh (sau đây gọi là cá nhân kinh doanh).”
Như vậy, đối tượng phải dùng Mẫu số 03 là cá nhân kinh doanh thuộc phạm vi trên, đồng thời:
- Đã được giảm 30% thuế TNCN theo Nghị quyết 43/2026/QH16 (tự kê khai qua Mẫu số 01, hoặc được tổ chức, cá nhân khấu trừ, khai thay, nộp thay giảm qua Mẫu số 02).
- Có tổng doanh thu thực tế trong năm vượt quá 10 tỷ đồng.
Doanh thu để xét ngưỡng 10 tỷ đồng được xác định theo văn bản nào?
Nghị định 398/2026/NĐ-CP không tự đặt ra cách tính doanh thu mới. Khoản 3 Điều 2 dẫn chiếu sang Nghị định 68/2026/NĐ-CP. Trích nguyên văn:
“3. Doanh thu năm làm căn cứ xác định cá nhân kinh doanh thuộc đối tượng được giảm thuế thu nhập cá nhân thực hiện theo quy định tại Điều 4, Điều 5 Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh (được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP).”
Đây là chi tiết dễ bị bỏ qua. Kế toán phải áp dụng đúng quy tắc ghi nhận doanh thu của 第68/2026/ND-CP号法令, kể cả thời điểm xác định doanh thu (trình bày ở phần sau).
Mẫu số 03 được nộp vào thời điểm nào và kèm hồ sơ gì?
Thời điểm nộp gắn với kỳ khai thuế, không phải cuối năm:
- Kỳ nộp: kỳ phát sinh doanh thu lũy kế tính từ đầu năm trên 10 tỷ đồng.
- Hình thức: nộp cùng hồ sơ khai thuế của kỳ đó.
- Tờ khai đi kèm: theo tiêu đề biểu mẫu, Mẫu số 03 kèm theo tờ khai 01/CNKD, 01/BĐS.
- Kỳ tính thuế ghi trên mẫu: chỉ tiêu [01] ghi “Quý … năm…/6 tháng… năm…”.
Ví dụ, doanh thu lũy kế vượt 10 tỷ đồng trong quý 3 thì Mẫu số 03 đi cùng hồ sơ khai thuế quý 3. Chờ đến quyết toán năm mới xử lý là cách làm không khớp với quy định này.
Mẫu số 03 gồm những chỉ tiêu nào và điền ra sao?
Biểu mẫu gồm 17 chỉ tiêu, chia thành ba nhóm: thông tin kỳ khai, thông tin người nộp thuế và bảng số liệu điều chỉnh. Bảng dưới đây liệt kê đúng tên chỉ tiêu theo Phụ lục kèm theo Nghị định 398/2026/NĐ-CP.
Nhóm thông tin chung
| 目标 | Nội dung trên mẫu |
| [01] | Kỳ tính thuế: Quý … năm…/6 tháng… năm… |
| [02] | 第一次 |
| [03] | Bổ sung lần thứ |
| [04] | 纳税人 |
| [05] | 税务识别号 |
| [06] | Tên tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có) |
| [07] | Mã số thuế (của tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế) |
| [08] | Hợp đồng dịch vụ làm thủ tục về thuế: Số, Ngày |
Nhóm số liệu điều chỉnh
| 目标 | Cột trên mẫu |
| [09] | 静息态 |
| [10] | Hoạt động sản xuất kinh doanh |
| [11] | Địa điểm kinh doanh: Mã địa điểm kinh doanh |
| [12] | Địa điểm kinh doanh: Tên địa điểm kinh doanh |
| [13] | 职业群体 |
| [14] | Số thuế TNCN đã kê khai giảm |
| [15] | Số thuế TNCN phải nộp do không thuộc đối tượng được giảm |
| [16] | Tổng cộng cột [14] |
| [17] | Tổng cộng cột [15] |
Bảng số liệu được chia thành hai phần riêng:
- Phần A: “Hộ kinh doanh, cá nhân kinh doanh tự kê khai trong năm”.
- Phần B: “Tổ chức, cá nhân khấu trừ, khai thay, nộp thay trong năm”.
Việc tách hai phần này rất quan trọng. Số thuế đã được giảm có thể đến từ hai nguồn: do chính cá nhân kê khai qua Mẫu số 01, hoặc do bên khấu trừ, khai thay, nộp thay đã giảm qua Mẫu số 02. Khi vượt ngưỡng, cả hai nguồn đều phải được tập hợp đầy đủ.
Ghi chú chính thức về chỉ tiêu [10] và [13]
Phần ghi chú dưới biểu mẫu quy định nội dung hai chỉ tiêu phân loại. Trích nguyên văn:
“- Chỉ tiêu [10]: bao gồm các hoạt động sau: Hoạt động sản xuất, kinh doanh hàng hóa, cung cấp dịch vụ có địa điểm kinh doanh cố định; hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác; hoạt động cho thuê bất động sản; hoạt động đại lý xổ số, bảo hiểm, bán hàng đa cấp; hoạt động môi giới; hoạt động cá nhân hợp tác kinh doanh với tổ chức.
– Chỉ tiêu [13]: bao gồm các nhóm ngành nghề: Hoạt động đại lý xổ số; hoạt động đại lý bảo hiểm; hoạt động đại lý bán hàng đa cấp; hoạt động môi giới; hoạt động cho thuê bất động sản; phân phối, cung cấp hàng hóa; dịch vụ, xây dựng không bao thầu nguyên vật liệu; hoạt động cho thuê tài sản trừ bất động sản; sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu; hoạt động cung cấp sản phẩm nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số; hoạt động kinh doanh khác.”
Các bước lập Mẫu số 03 trong thực tế
- Xác định kỳ khai thuế mà doanh thu lũy kế từ đầu năm lần đầu vượt 10 tỷ đồng; ghi vào chỉ tiêu [01].
- Tập hợp toàn bộ số thuế TNCN đã kê khai giảm trong năm theo từng hoạt động, từng địa điểm, từng nhóm ngành nghề.
- Ghi các dòng tự kê khai vào phần A; ghi các dòng do tổ chức, cá nhân khấu trừ, khai thay, nộp thay vào phần B.
- Điền cột [14] (số đã kê khai giảm) và cột [15] (số phải nộp do không thuộc đối tượng được giảm); cộng tổng tại [16], [17].
- Ký cam đoan và nộp kèm tờ khai 01/CNKD hoặc 01/BĐS của kỳ đó.
Nếu phát hiện sai sót sau khi nộp, người nộp thuế đánh dấu chỉ tiêu [03] “Bổ sung lần thứ” thay vì [02] “Lần đầu”.
Áp dụng Mẫu số 03 Nghị định 398/2026/NĐ-CP trong tình huống thực tế như thế nào?
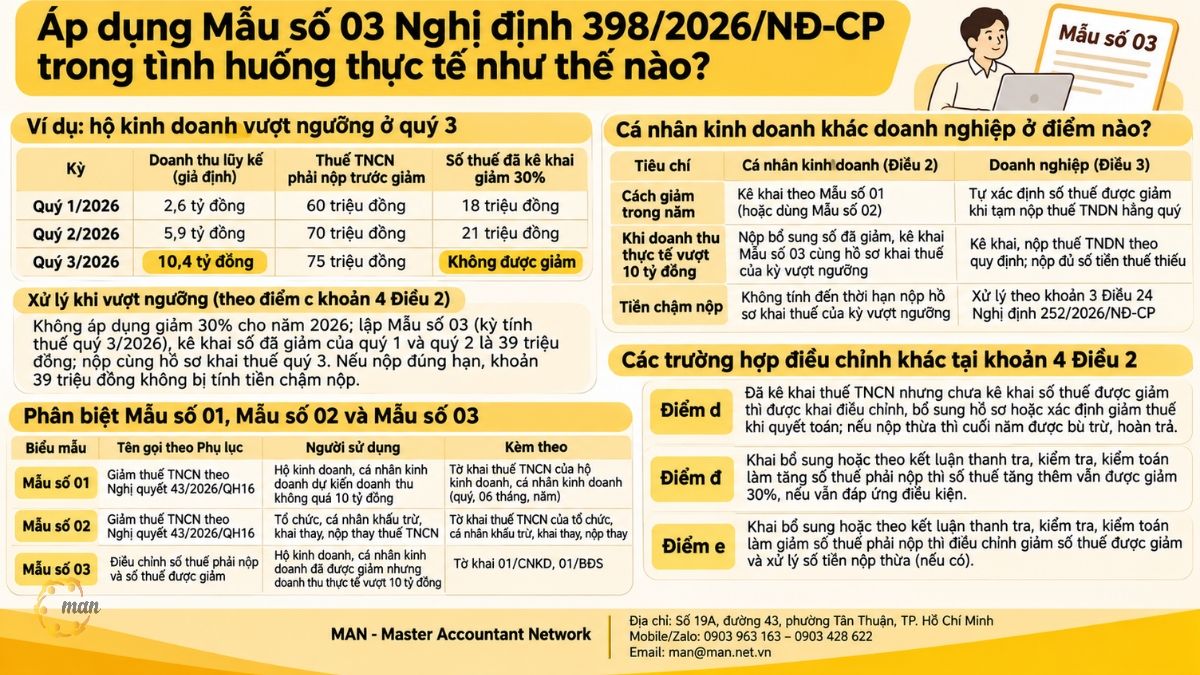
Lý thuyết sẽ rõ hơn khi đặt vào một hồ sơ cụ thể. Các con số dưới đây là giả định để minh họa cơ chế, không phản ánh thuế suất của một ngành nghề cụ thể.
Ví dụ: hộ kinh doanh vượt ngưỡng ở quý 3
Hộ kinh doanh A bán vật liệu xây dựng, kê khai theo quý. Đầu năm 2026, chủ hộ dự kiến doanh thu khoảng 9 tỷ đồng nên đã kê khai giảm thuế theo Mẫu số 01.
| Kỳ | Doanh thu lũy kế (giả định) | Thuế TNCN phải nộp trước giảm | Số thuế đã kê khai giảm 30% |
| Quý 1/2026 | 2,6 tỷ đồng | 60 triệu đồng | 18 triệu đồng |
| Quý 2/2026 | 5,9 tỷ đồng | 70 triệu đồng | 21 triệu đồng |
| Quý 3/2026 | 10,4 tỷ đồng | 75 triệu đồng | Không được giảm |
Do một hợp đồng lớn phát sinh, doanh thu lũy kế vượt 10 tỷ đồng ở quý 3. Theo điểm c khoản 4 Điều 2 Nghị định 398/2026/NĐ-CP, hộ A xử lý như sau:
- Không áp dụng mức giảm 30% cho năm 2026.
- Lập Mẫu số 03, ghi kỳ tính thuế quý 3/2026, kê khai số đã giảm của quý 1 và quý 2 là 39 triệu đồng vào phần A; số phải nộp bổ sung tương ứng là 39 triệu đồng.
- Nộp Mẫu số 03 cùng hồ sơ khai thuế quý 3/2026.
- Nếu nộp đủ trong thời hạn nộp hồ sơ khai thuế quý 3, khoản 39 triệu đồng không bị tính tiền chậm nộp.
Quy định không tính tiền chậm nộp được hiểu thế nào?
Đây là điểm mang tính hỗ trợ của chính sách. Câu cuối điểm c khoản 4 Điều 2 nêu rõ số thuế nộp bổ sung do xác định lại điều kiện giảm thuế “không tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế theo quy định của kỳ phát sinh doanh thu lũy kế trên 10 tỷ đồng”.
Câu chữ chỉ giới hạn việc miễn tiền chậm nộp đến mốc thời hạn này. Theo cách hiểu của chúng tôi, nếu khoản bổ sung được nộp sau mốc đó, việc tính tiền chậm nộp sẽ thực hiện theo quy định chung của pháp luật về quản lý thuế. Vì vậy, xác định đúng kỳ vượt ngưỡng là yếu tố quyết định.
Cá nhân kinh doanh khác doanh nghiệp ở điểm nào khi vượt ngưỡng?
Nghị định 398/2026/NĐ-CP xử lý hai nhóm theo hai cách khác nhau. So sánh dưới đây giúp kế toán vừa phụ trách hộ kinh doanh vừa phụ trách doanh nghiệp tránh áp dụng nhầm.
| 标准 | Cá nhân kinh doanh (Điều 2) | Doanh nghiệp (Điều 3) |
| Cách giảm trong năm | Kê khai theo Mẫu số 01 (hoặc bên khấu trừ, khai thay dùng Mẫu số 02) | Tự xác định số thuế được giảm khi tạm nộp thuế TNDN hằng quý |
| Khi doanh thu thực tế vượt 10 tỷ đồng | Nộp bổ sung số đã giảm, kê khai Mẫu số 03 cùng hồ sơ khai thuế của kỳ vượt ngưỡng | Kê khai, nộp thuế TNDN theo quy định; nộp đủ số tiền thuế thiếu |
| 逾期付款罚款 | Không tính đến thời hạn nộp hồ sơ khai thuế của kỳ vượt ngưỡng | Xử lý theo khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP |
Phân biệt Mẫu số 01, Mẫu số 02 và Mẫu số 03
Phụ lục kèm theo Nghị định 398/2026/NĐ-CP có ba biểu mẫu. Mỗi mẫu phục vụ một chủ thể và một tình huống khác nhau.
| 形式 | Tên gọi theo Phụ lục | Người sử dụng | Kèm theo |
| Mẫu số 01 | Giảm thuế thu nhập cá nhân theo Nghị quyết số 43/2026/QH16 | Hộ kinh doanh, cá nhân kinh doanh dự kiến doanh thu không quá 10 tỷ đồng | Tờ khai thuế TNCN của hộ kinh doanh, cá nhân kinh doanh (hồ sơ khai thuế quý, 06 tháng đầu năm, 06 tháng cuối năm, năm) |
| Mẫu số 02 | Giảm thuế thu nhập cá nhân theo Nghị quyết số 43/2026/QH16 | Tổ chức, cá nhân khấu trừ, khai thay, nộp thay thuế TNCN cho cá nhân kinh doanh | Tờ khai thuế TNCN của tổ chức, cá nhân khấu trừ, khai thay, nộp thay |
| Mẫu số 03 | Điều chỉnh số thuế phải nộp và số thuế được giảm của hộ kinh doanh, cá nhân kinh doanh | Hộ kinh doanh, cá nhân kinh doanh đã được giảm nhưng doanh thu thực tế vượt 10 tỷ đồng | Tờ khai 01/CNKD, 01/BĐS |
Các trường hợp điều chỉnh khác tại khoản 4 Điều 2
Ngoài Mẫu số 03, khoản 4 Điều 2 còn ba quy định liên quan mà người nộp thuế nên nắm:
- d点: đã kê khai thuế TNCN nhưng chưa kê khai số thuế được giảm thì được khai điều chỉnh, bổ sung hồ sơ hoặc xác định giảm thuế khi quyết toán thuế năm. Cá nhân nộp thuế theo thuế suất trên doanh thu nếu nộp thừa thì cuối năm được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách.
- Điểm đ: khai bổ sung hoặc theo kết luận thanh tra, kiểm tra, kiểm toán làm tăng số thuế phải nộp thì số thuế tăng thêm vẫn được giảm 30%, nếu cá nhân vẫn đáp ứng điều kiện.
- Điểm e: khai bổ sung hoặc theo kết luận thanh tra, kiểm tra, kiểm toán làm giảm số thuế phải nộp thì điều chỉnh giảm số thuế được giảm và xử lý số tiền nộp thừa (nếu có).
Cần lưu ý điểm đ chỉ có lợi khi doanh thu vẫn trong ngưỡng. Nếu kết luận kiểm tra làm doanh thu thực tế vượt 10 tỷ đồng, cá nhân kinh doanh rơi vào trường hợp phải nộp lại số đã giảm theo điểm c.
Thời điểm xác định doanh thu ảnh hưởng thế nào đến việc kê khai Mẫu số 03?
Kỳ phải nộp Mẫu số 03 phụ thuộc vào thời điểm doanh thu lũy kế vượt 10 tỷ đồng. Thời điểm này lại do quy tắc ghi nhận doanh thu quyết định.
Quy định tại khoản 3 Điều 5 Nghị định 68/2026/NĐ-CP
Trích nguyên văn:
“Doanh thu để xác định thuế thu nhập cá nhân
…
1. Thời điểm xác định doanh thu
a) 对于货物买卖而言,是指货物的所有权和使用权转移给买方的时刻;;
b) Đối với hoạt động cung ứng dịch vụ là thời điểm hoàn thành việc cung ứng dịch vụ hoặc hoàn thành từng phần việc cung ứng dịch vụ cho người mua, trừ các hoạt động cung ứng dịch vụ nêu tại khoản 2 Điều này.
…”
Tóm lại:
- 销售商品: ghi nhận khi chuyển giao quyền sở hữu, quyền sử dụng hàng hóa cho người mua, không phụ thuộc thời điểm thu tiền.
- 服务提供: ghi nhận khi hoàn thành toàn bộ hoặc từng phần dịch vụ cho người mua, trừ các trường hợp đặc thù tại khoản 2 Điều 5 Nghị định 68/2026/NĐ-CP.
Ví dụ, hàng giao ngày 28/9 nhưng khách thanh toán ngày 15/10 thì doanh thu thuộc quý 3, không phải quý 4. Nếu chính khoản này làm doanh thu lũy kế vượt 10 tỷ đồng, Mẫu số 03 phải đi cùng hồ sơ khai thuế quý 3.
Cơ quan thuế có trách nhiệm gì với hộ, cá nhân kinh doanh?
Trong quá trình kê khai Mẫu số 03, người nộp thuế có quyền được cơ quan thuế hỗ trợ. Điều 16 Nghị định 68/2026/NĐ-CP quy định trách nhiệm của cơ quan thuế trong quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh như sau.
“(1) Cơ quan thuế có trách nhiệm hỗ trợ và tạo điều kiện thuận lợi cho hộ kinh doanh, cá nhân kinh doanh bằng cách:
- Cung cấp đầy đủ, kịp thời thông tin, hướng dẫn chính sách thuế, thủ tục đăng ký, kê khai, nộp thuế bằng các hình thức phù hợp;
- Hướng dẫn sử dụng các ứng dụng, nền tảng kê khai, nộp thuế điện tử;
- Thiết lập các kênh hỗ trợ người nộp thuế như đường dây nóng, bộ phận tư vấn trực tiếp, phản hồi trực tuyến;
- Công khai quy trình, thời hạn giải quyết hồ sơ, biểu mẫu, tỷ lệ tính thuế, thuế suất, mức phạt (nếu có) để người nộp thuế dễ theo dõi và thực hiện;
- Kịp thời tiếp nhận và xử lý các ý kiến, phản ánh, vướng mắc từ hộ kinh doanh, cá nhân kinh doanh theo đúng thời hạn quy định;
- Trường hợp kiểm tra, làm việc trực tiếp, cơ quan thuế phải thông báo trước, tránh gây ảnh hưởng đến hoạt động bình thường của hộ kinh doanh, cá nhân kinh doanh.
(2) Cơ quan thuế có trách nhiệm thực hiện quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh theo nguyên tắc minh bạch thông tin, thuận tiện, không làm phát sinh thêm thủ tục, giấy tờ ngoài quy định của pháp luật.
(3) Cơ quan thuế có trách nhiệm kiểm tra, giám sát việc thực hiện nhiệm vụ hỗ trợ người nộp thuế trong nội bộ ngành; kịp thời chấn chỉnh, xử lý trường hợp cán bộ gây phiền hà, sách nhiễu hoặc thực hiện không đúng quy định, không được yêu cầu hộ kinh doanh, cá nhân kinh doanh cung cấp lại thông tin, hồ sơ đã có trong hệ thống hoặc đã được cơ quan khác xác nhận.”
Trên thực tế, khi chưa chắc chắn về kỳ vượt ngưỡng hoặc cách điền phần B, người nộp thuế nên chủ động gửi câu hỏi qua các kênh hỗ trợ này và lưu lại phản hồi bằng văn bản.
Nhận định chuyên gia: rủi ro thường gặp khi kê khai Mẫu số 03 Nghị định 398/2026/NĐ-CP
Văn bản pháp luật cho biết phải làm gì. Kinh nghiệm thực tế cho biết người nộp thuế thường sai ở đâu. Các chuyên gia tại MAN với 30 năm kinh nghiệm trong kiểm toán và quản trị rủi ro thuế tại Việt Nam lưu ý năm nhóm rủi ro dưới đây.
Rủi ro 1: Chỉ theo dõi doanh thu từng cửa hàng, quên cộng dồn toàn bộ hoạt động
Nhiều hộ kinh doanh có hai, ba địa điểm hoặc vừa bán tại cửa hàng vừa bán trên sàn thương mại điện tử. Mỗi địa điểm nhìn riêng đều thấp hơn 10 tỷ đồng, nên chủ hộ yên tâm kê khai giảm.
- Vì sao sai: điểm c khoản 4 Điều 2 yêu cầu căn cứ “tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh”.
- 如何处理: lập một bảng tổng hợp doanh thu lũy kế theo tháng, gom tất cả địa điểm, kênh bán và hoạt động cho thuê tài sản (nếu có).
Rủi ro 2: Bỏ sót phần thuế do bên khấu trừ, khai thay đã giảm
Cá nhân cho thuê tài sản hoặc làm đại lý thường được bên kia khấu trừ, khai thay và giảm 30% qua Mẫu số 02. Khi vượt ngưỡng, khoản này dễ bị quên vì cá nhân không trực tiếp kê khai.
- Vì sao quan trọng: Mẫu số 03 có riêng phần B dành cho số thuế do tổ chức, cá nhân khấu trừ, khai thay, nộp thay trong năm.
- 如何处理: yêu cầu bên khấu trừ cung cấp số liệu số thuế đã giảm theo từng kỳ ngay khi phát sinh.
Rủi ro 3: Xác định sai kỳ vượt ngưỡng, mất quyền không tính tiền chậm nộp
Quyền không tính tiền chậm nộp chỉ kéo dài đến thời hạn nộp hồ sơ của kỳ vượt ngưỡng. Nếu ghi nhận doanh thu theo ngày thu tiền thay vì ngày giao hàng, kỳ vượt ngưỡng có thể bị xác định lệch.
- 现实生活中的例子: hợp đồng thi công hoàn thành từng phần trong quý 2, nhưng chủ hộ chỉ ghi nhận khi nghiệm thu toàn bộ ở quý 3.
- 如何处理: áp dụng đúng khoản 3 Điều 5 Nghị định 68/2026/NĐ-CP, đối chiếu biên bản giao hàng, biên bản hoàn thành từng phần với hóa đơn.
Rủi ro 4: Hiểu nhầm phạm vi giảm thuế
Chính sách theo Nghị quyết 43/2026/QH16 chỉ giảm thuế TNCN và 企业所得税. Thuế giá trị gia tăng không thuộc phạm vi giảm. Một số hộ kinh doanh tính nhầm dòng tiền vì nghĩ toàn bộ nghĩa vụ thuế đều giảm 30%.
Rủi ro 5: Dự kiến doanh thu quá lạc quan ở đầu năm
Mẫu số 01 cho phép kê khai giảm dựa trên doanh thu dự kiến. Hộ kinh doanh có doanh thu sát ngưỡng thường kê khai giảm ngay, sau đó phải hoàn trả một khoản lớn ở kỳ vượt ngưỡng.
- 如何处理: theo góc nhìn từ MAN, với doanh nghiệp, hộ kinh doanh có doanh thu năm trước sát ngưỡng 10 tỷ đồng, nên đặt một mức cảnh báo nội bộ (ví dụ 8 tỷ đồng lũy kế) để rà soát lại dự báo. Đây là khuyến nghị quản trị, không phải quy định pháp luật.
- Lợi ích: chủ động chuẩn bị dòng tiền cho khoản nộp bổ sung, thay vì bị động trong kỳ vượt ngưỡng.
Kinh nghiệm xử lý tối ưu từ góc nhìn kiểm toán
Giải pháp từ MAN – Master Accountant Network cho bài toán này tập trung vào ba việc, vừa giảm rủi ro thuế vừa hướng đến tối ưu chi phí thuế tại Việt Nam một cách hợp pháp:
- Theo dõi doanh thu lũy kế hằng tháng, không đợi đến kỳ khai thuế quý mới cộng số liệu.
- Đối chiếu ba nguồn số liệu: hóa đơn điện tử đã xuất, sổ doanh thu và chứng từ giao hàng, hoàn thành dịch vụ.
- Lập sẵn hồ sơ Mẫu số 03 dự phòng khi doanh thu lũy kế tiến gần ngưỡng, để không lỡ thời hạn được miễn tiền chậm nộp.
总结
Mẫu số 03 Nghị định 398/2026/NĐ-CP là cơ chế điều chỉnh bắt buộc khi hộ kinh doanh, cá nhân kinh doanh đã hưởng mức giảm 30% thuế TNCN nhưng doanh thu thực tế trong năm vượt 10 tỷ đồng. Nắm đúng ba yếu tố, gồm căn cứ doanh thu toàn bộ hoạt động, kỳ vượt ngưỡng và thời hạn được miễn tiền chậm nộp, giúp người nộp thuế xử lý gọn khoản nộp bổ sung và tránh phát sinh nghĩa vụ ngoài dự kiến.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Câu hỏi thường gặp về Mẫu số 03 Nghị định 398/2026/NĐ-CP
Hộ kinh doanh chưa từng kê khai giảm thuế có phải nộp Mẫu số 03 không?
Không. Mẫu số 03 áp dụng đối với hộ kinh doanh, cá nhân kinh doanh “đã được giảm thuế TNCN” theo Nghị quyết 43/2026/QH16 nhưng tổng doanh thu thực tế vượt 10 tỷ đồng. Chưa được giảm thì không có số thuế đã giảm để nộp bổ sung.
Mẫu số 03 nộp vào cuối năm hay ngay trong kỳ vượt ngưỡng?
Nộp ngay trong kỳ vượt ngưỡng. Theo điểm c khoản 4 Điều 2, Mẫu số 03 nộp cùng hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế tính từ đầu năm trên 10 tỷ đồng.
Số thuế nộp bổ sung có bị tính tiền chậm nộp không?
Không tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế theo quy định của kỳ phát sinh doanh thu lũy kế trên 10 tỷ đồng. Nộp đúng hạn kỳ đó là cách giữ trọn ưu đãi này.
Mẫu số 03 đi kèm tờ khai nào?
Theo tiêu đề biểu mẫu trong Phụ lục Nghị định 398/2026/NĐ-CP, Mẫu số 03 kèm theo tờ khai 01/CNKD, 01/BĐS.
Doanh thu để xét ngưỡng 10 tỷ đồng tính theo quy định nào?
Theo khoản 3 Điều 2 Nghị định 398/2026/NĐ-CP, doanh thu năm được xác định theo Điều 4, Điều 5 Nghị định 68/2026/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP). Đây là tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh.