
Công văn 8341/CT-QLNT ngày 04/11/2026 của Cục Thuế trả lời một câu hỏi tưởng đơn giản nhưng đã khiến không ít doanh nghiệp bị truy thu: thu nhập nào thực sự được hưởng ưu đãi 企业所得税(CIT) theo địa bàn? Vụ việc xuất phát từ hồ sơ của Công ty cổ phần VRG Bảo Lộc, trải dài 5 kỳ tính thuế từ năm 2020 đến năm 2024. Cục Thuế đưa ra câu trả lời dựa trên Luật số 71/2014/QH13, 第218/2013/ND-CP号法令 和 96/2015/TT-BTC 通函.
Bối cảnh pháp lý năm 2026 khiến vấn đề này càng cấp thiết. Luật Thuế TNDN số 67/2025/QH15 áp dụng từ kỳ tính thuế năm 2025. Nghị định 320/2025/NĐ-CP hướng dẫn luật này có hiệu lực từ 15/12/2025. Luật Quản lý thuế số 108/2025/QH15 có hiệu lực từ 01/7/2026. Doanh nghiệp đang hưởng ưu đãi cần rà soát cả các năm đã quyết toán lẫn kỳ hiện tại. Bài viết dưới đây phân tích nội dung, rủi ro và cách xử lý từ góc nhìn thực tiễn của đội ngũ MAN – Master Accountant Network.
Tóm tắt trọng tâm về Công văn 8341/CT-QLNT
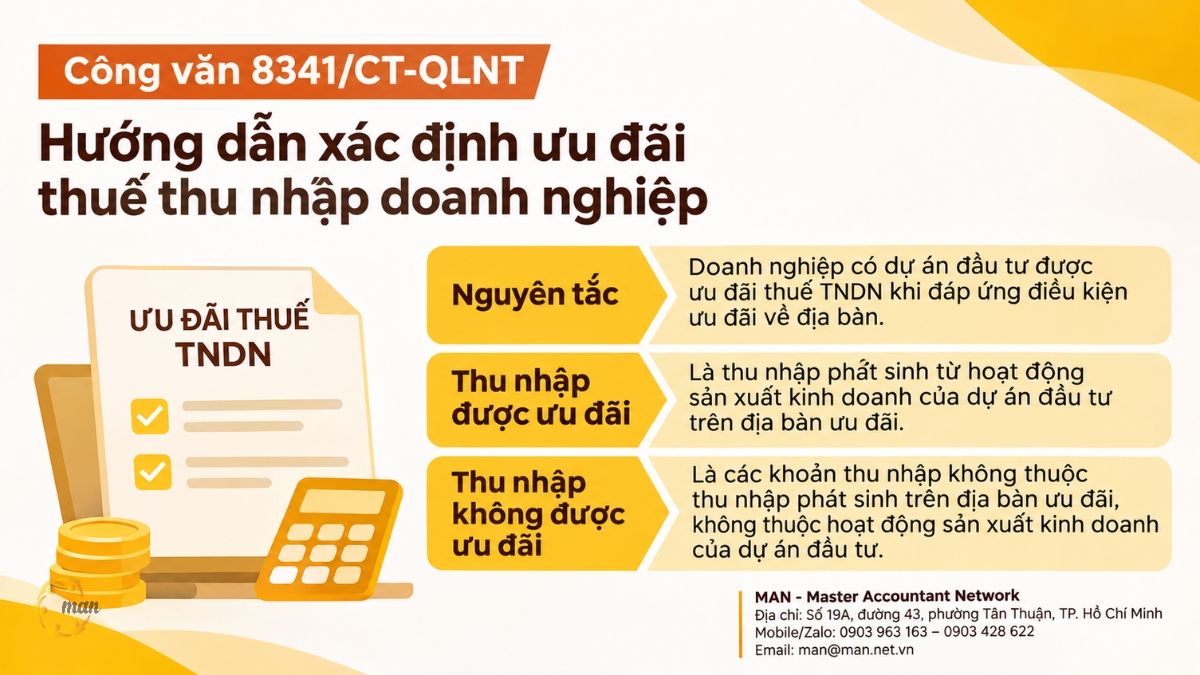
- Công văn 8341/CT-QLNT là văn bản do Cục Thuế ban hành ngày 04/11/2026, trả lời Thuế tỉnh Lâm Đồng về cách xác định thu nhập được hưởng ưu đãi thuế TNDN theo địa bàn.
- Dùng để: làm rõ rằng chỉ thu nhập từ hoạt động sản xuất kinh doanh của dự án đầu tư, phát sinh trên địa bàn ưu đãi mới được hưởng ưu đãi.
- Áp dụng cho: doanh nghiệp có dự án hưởng ưu đãi theo địa bàn, kể cả dự án trong khu công nghiệp, khu kinh tế, khu công nghệ cao.
- Khi nào cần: khi lập quyết toán thuế TNDN, khi phát sinh thu nhập khác (lãi tiền gửi, lãi cho vay, bán ngoại tệ), hoặc khi chuẩn bị cho đợt kiểm tra, thanh tra thuế.
Công văn 8341/CT-QLNT là gì và ra đời trong bối cảnh nào?
Để hiểu đúng giá trị của một công văn hướng dẫn, trước hết cần nắm rõ ai hỏi, ai trả lời và câu hỏi gốc là gì. Phần này tóm lược các thông tin định danh của văn bản.
Thông tin cơ bản của văn bản
- Số hiệu: 8341/CT-QLNT
- Cơ quan ban hành: Cục Thuế, Bộ Tài chính
- Ngày, nơi ban hành: 04/11/2026, tại Hà Nội
- Nơi nhận chính: Thuế tỉnh Lâm Đồng
- 内容: trả lời Công văn số 7366/LDO-KTr1 ngày 22/6/2026 của Thuế tỉnh Lâm Đồng
- Doanh nghiệp liên quan: Công ty cổ phần VRG Bảo Lộc
- Kỳ tính thuế được xem xét: từ năm 2020 đến năm 2024
- Người ký: bà Nguyễn Thị Thanh Hằng, Trưởng Ban Quản lý, phát triển nguồn thu, ký thừa lệnh Cục trưởng
- Nơi nhận khác: Phó Cục trưởng Đặng Ngọc Minh (để báo cáo), Vụ Chính sách thuế, Vụ Pháp chế Bộ Tài chính, Ban Pháp chế Cục Thuế, Website Cục Thuế
Công văn 8341/CT-QLNT có giá trị pháp lý đến đâu?
Đây không phải văn bản quy phạm pháp luật. Công văn không tạo ra quy định mới mà giải thích cách áp dụng các quy định đã có. Văn bản được gửi cho cơ quan thuế cấp tỉnh, không gửi trực tiếp cho doanh nghiệp.
Cục Thuế cũng không kết luận số thuế cụ thể của Công ty cổ phần VRG Bảo Lộc. Cục Thuế chỉ nêu nguyên tắc, sau đó đề nghị Thuế tỉnh Lâm Đồng “căn cứ các quy định nêu trên và hồ sơ thực tế để hướng dẫn doanh nghiệp thực hiện theo đúng quy định của pháp luật”.
Dù vậy, doanh nghiệp không nên xem nhẹ văn bản này. Ý kiến của Cục Thuế được gửi Website Cục Thuế và thường được cán bộ kiểm tra, thanh tra ở các địa phương tham chiếu khi xử lý tình huống tương tự. Nói cách khác, đây là cách đọc quy định từ cấp quản lý thuế trung ương.
Vì sao hồ sơ của một doanh nghiệp tại Lâm Đồng lại liên quan đến doanh nghiệp của bạn?
Câu hỏi của Thuế tỉnh Lâm Đồng không phải trường hợp hiếm. Gần như mọi doanh nghiệp hưởng ưu đãi theo địa bàn đều có tài khoản tiền gửi, có khoản phải thu trả chậm hoặc có giao dịch ngoại tệ. Chỉ cần kế toán gộp nhầm các khoản này vào thu nhập ưu đãi, sai lệch sẽ lặp lại qua nhiều kỳ quyết toán.
Công văn không nêu chi tiết khoản thu nhập cụ thể đang được xem xét tại doanh nghiệp. Tuy nhiên, việc Cục Thuế dành phần lớn nội dung để trích dẫn quy định về “thu nhập khác” cho thấy trọng tâm vấn đề nằm ở nhóm thu nhập này. Đây là nhận định của chúng tôi dựa trên cấu trúc lập luận của văn bản.
Công văn 8341/CT-QLNT viện dẫn những căn cứ pháp lý nào?
Cục Thuế xây dựng lập luận qua năm căn cứ, đi từ định nghĩa thu nhập đến quy tắc xác định ưu đãi. Dưới đây là từng căn cứ, kèm phần trích dẫn nguyên văn như trong công văn và giải thích thực tiễn.
Luật thuế TNDN định nghĩa “thu nhập khác” như thế nào?
Khoản 1 Điều 1 Luật số 71/2014/QH13 ngày 26/11/2014 sửa đổi khoản 2 Điều 3 Luật thuế TNDN số 14/2008/QH12 như sau:
“2. Thu nhập khác bao gồm: …thu nhập từ lãi tiền gửi, cho vay vốn, bán ngoại tệ; khoản thu từ nợ khó đòi đã xoá nay đòi được; khoản thu từ nợ phải trả không xác định được chủ; khoản thu nhập từ kinh doanh của những năm trước bị bỏ sót và các khoản thu nhập khác”.
Điểm đáng chú ý nằm ở cụm từ cuối “và các khoản thu nhập khác”. Danh sách này mang tính mở. Vì vậy, doanh nghiệp không thể lập luận rằng một khoản thu không có tên trong danh sách thì mặc nhiên thuộc thu nhập từ sản xuất kinh doanh.
Nghị định 218/2013/NĐ-CP mở rộng khái niệm lãi cho vay đến đâu?
Điều 3 Nghị định 218/2013/NĐ-CP ngày 26/12/2013 quy định:
“1. Thu nhập chịu thuế bao gồm thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và thu nhập khác quy định tại Khoản 2 Điều này. Đối với doanh nghiệp đăng ký kinh doanh và có thu nhập quy định tại Khoản 2 Điều này thì thu nhập này được xác định là thu nhập từ hoạt động sản xuất, kinh doanh của cơ sở.
2. Thu nhập khác bao gồm:
đ) Thu nhập từ lãi tiền gửi, lãi cho vay vốn, bán ngoại tệ bao gồm: Lãi tiền gửi tại các tổ chức tín dụng, lãi cho vay vốn dưới mọi hình thức theo quy định của pháp luật bao gồm cả tiền lãi trả chậm, lãi trả góp, phí bảo lãnh tín dụng và các khoản phí khác trong hợp đồng cho vay vốn; thu nhập từ bán ngoại tệ;…”
Phạm vi “lãi cho vay vốn dưới mọi hình thức” rộng hơn nhiều doanh nghiệp vẫn nghĩ. Ví dụ, một nhà máy bán hàng cho đại lý và thu thêm lãi do đại lý thanh toán chậm. Khoản lãi này không phải doanh thu bán hàng, mà thuộc nhóm thu nhập khác.
Thông tư 96/2015/TT-BTC xác định thu nhập chịu thuế theo công thức nào?
Điều 2 Thông tư 96/2015/TT-BTC ngày 22/6/2015 sửa đổi khoản 2 Điều 4 Thông tư 78/2014/TT-BTC, đưa ra công thức:
|
Thu nhập chịu thuế = Doanh thu – Chi phí được trừ + Các khoản thu nhập khác |
Công thức tách “các khoản thu nhập khác” thành một cấu phần riêng, đứng ngoài phần chênh lệch giữa doanh thu và chi phí. Cách tách này giải thích vì sao cơ quan thuế yêu cầu theo dõi nhóm thu nhập khác độc lập với kết quả sản xuất kinh doanh.
Khoản 1 Điều 5 Thông tư 96/2015/TT-BTC sửa đổi Điều 7 Thông tư 78/2014/TT-BTC tiếp tục liệt kê tại mục 7: “Thu nhập từ lãi tiền gửi, lãi cho vay vốn bao gồm cả tiền lãi trả chậm, lãi trả góp, phí bảo lãnh tín dụng và các khoản phí khác trong hợp đồng cho vay vốn…”.
Lưu ý khi trích dẫn: trong văn bản gốc của công văn, ngày ban hành Thông tư 96/2015/TT-BTC được ghi là 15/6/2015 tại một chỗ và 22/6/2015 tại các chỗ còn lại. Ngày ban hành đúng của thông tư là 22/6/2015. Khi trích dẫn trong hồ sơ giải trình, doanh nghiệp nên dùng ngày 22/6/2015.
Quy định gốc về ưu đãi theo địa bàn nằm ở điều khoản nào?
Khoản 2 Điều 10 Thông tư 96/2015/TT-BTC sửa đổi khoản 4 Điều 18 Thông tư 78/2014/TT-BTC (đã được sửa đổi tại Điều 5 Thông tư 151/2014/TT-BTC). Điểm b khoản này quy định:
“b) Doanh nghiệp có dự án đầu tư được hưởng ưu đãi thuế thu nhập doanh nghiệp do đáp ứng điều kiện ưu đãi về địa bàn (bao gồm cả khu công nghiệp, khu kinh tế, khu công nghệ cao) thì thu nhập được hưởng ưu đãi thuế thu nhập doanh nghiệp là toàn bộ thu nhập phát sinh từ hoạt động sản xuất kinh doanh trên địa bàn ưu đãi trừ các khoản thu nhập nêu tại điểm a, b, c Khoản 1 Điều này.”
Nhiều doanh nghiệp chỉ đọc cụm “toàn bộ thu nhập” và hiểu rằng mọi khoản thu đều được ưu đãi. Thực tế, cụm từ này bị giới hạn bởi hai yếu tố: phải là thu nhập “từ hoạt động sản xuất kinh doanh” và phải “trên địa bàn ưu đãi”. Ngoài ra, các khoản tại điểm a, b, c khoản 1 Điều 18 bị loại trừ. Doanh nghiệp nên đối chiếu trực tiếp văn bản gốc để xác định đầy đủ các khoản loại trừ này.
Kết luận của Cục Thuế tại Công văn 8341/CT-QLNT là gì?
Sau khi viện dẫn đủ năm căn cứ, Cục Thuế đưa ra kết luận nguyên tắc. Nguyên văn như sau:
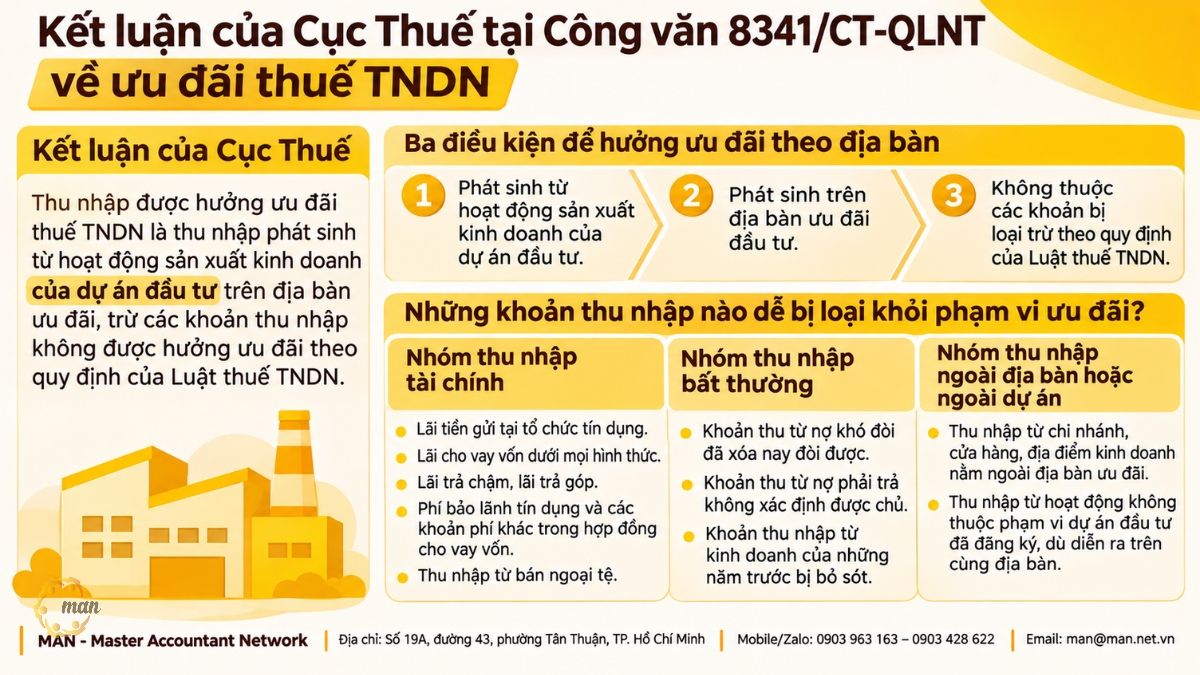
“Căn cứ các quy định nêu trên, về nguyên tắc doanh nghiệp có dự án đầu tư được hưởng ưu đãi thuế TNDN do đáp ứng điều kiện ưu đãi về địa bàn thì thu nhập được hưởng ưu đãi là thu nhập phát sinh từ hoạt động sản xuất kinh doanh của dự án đầu tư trên địa bàn ưu đãi trừ các khoản thu nhập không được hưởng ưu đãi theo quy định của Luật thuế TNDN. Các khoản thu nhập không thuộc thu nhập phát sinh trên địa bàn ưu đãi đầu tư, không thuộc thu nhập từ hoạt động sản xuất kinh doanh của dự án đầu tư thì không được hưởng ưu đãi thuế TNDN.”
So với quy định tại Thông tư 96/2015/TT-BTC, kết luận này có thêm cụm từ “của dự án đầu tư”. Chi tiết nhỏ này chính là điểm mấu chốt. Ưu đãi gắn với dự án, không gắn chung với toàn bộ doanh nghiệp.
Ba điều kiện để một khoản thu nhập được hưởng ưu đãi theo địa bàn
Từ kết luận của Cục Thuế, có thể tóm lược thành ba điều kiện phải đáp ứng đồng thời:
- Phát sinh từ hoạt động sản xuất kinh doanh của dự án đầu tư được hưởng ưu đãi.
- Phát sinh trên địa bàn ưu đãi đầu tư.
- Không thuộc các khoản bị loại trừ theo quy định của Luật thuế TNDN.
Thiếu một trong ba điều kiện, khoản thu nhập đó phải tính thuế theo thuế suất thông thường và không được miễn, giảm.
Những khoản thu nhập nào dễ bị loại khỏi phạm vi ưu đãi?
Dựa trên các căn cứ mà công văn viện dẫn, chúng tôi phân loại các khoản thu nhập có nguy cơ cao thành ba nhóm.
Nhóm thu nhập tài chính
- Lãi tiền gửi tại tổ chức tín dụng, kể cả tiền gửi có kỳ hạn của vốn góp chưa giải ngân.
- Lãi cho vay vốn dưới mọi hình thức, kể cả cho công ty liên kết hoặc cá nhân vay.
- Lãi trả chậm, lãi trả góp thu từ khách hàng.
- Phí bảo lãnh tín dụng và các khoản phí khác trong hợp đồng cho vay vốn.
- Thu nhập từ bán ngoại tệ.
Nhóm thu nhập bất thường
- Khoản thu từ nợ khó đòi đã xóa nay đòi được.
- Khoản thu từ nợ phải trả không xác định được chủ.
- Khoản thu nhập từ kinh doanh của những năm trước bị bỏ sót.
Nhóm thu nhập ngoài địa bàn hoặc ngoài dự án
- Thu nhập từ chi nhánh, cửa hàng, địa điểm kinh doanh nằm ngoài địa bàn ưu đãi.
- Thu nhập từ hoạt động không thuộc phạm vi dự án đầu tư đã đăng ký, dù diễn ra trên cùng địa bàn.
Áp dụng sai Công văn 8341/CT-QLNT, doanh nghiệp có thể mất bao nhiêu tiền?
Con số cụ thể thường thuyết phục hơn mọi lời cảnh báo. Ví dụ dưới đây dùng số liệu giả định, được đơn giản hóa để minh họa cơ chế tính toán.
Giả định của ví dụ
- Công ty A có dự án nhà máy trong khu công nghiệp thuộc địa bàn ưu đãi.
- Công ty đang được áp dụng thuế suất ưu đãi 10% (mức giả định, thực tế tùy điều kiện từng dự án).
- Thuế suất phổ thông áp dụng cho thu nhập không ưu đãi: 20%.
- Trong năm, thu nhập từ sản xuất kinh doanh của dự án đạt 10 tỷ đồng.
- Lãi tiền gửi có kỳ hạn từ khoản vốn chưa sử dụng đạt 2 tỷ đồng.
Kết quả theo hai cách tính
| 目标 | Cách tính sai (gộp toàn bộ vào ưu đãi) | Cách tính đúng (theo nguyên tắc của công văn) |
| Thuế trên thu nhập sản xuất kinh doanh 10 tỷ đồng | 10% = 1,0 tỷ đồng | 10% = 1,0 tỷ đồng |
| Thuế trên lãi tiền gửi 2 tỷ đồng | 10% = 0,2 tỷ đồng | 20% = 0,4 tỷ đồng |
| Tổng thuế TNDN phải nộp | 1,2 tỷ đồng | 1,4 tỷ đồng |
Chênh lệch thuế khai thiếu trong một năm là 200 triệu đồng.
Chi phí phát sinh khi bị truy thu
Nếu cơ quan thuế phát hiện qua kiểm tra, doanh nghiệp không chỉ nộp bù 200 triệu đồng. Với các vi phạm thuộc thời kỳ Luật Quản lý thuế số 38/2019/QH14 điều chỉnh, chi phí có thể gồm:
- Tiền phạt khai sai dẫn đến thiếu thuế: 20% số thuế khai thiếu theo Điều 16 Nghị định 125/2020/NĐ-CP, tương đương 40 triệu đồng.
- Tiền chậm nộp: 0,03% mỗi ngày trên số thuế chậm nộp theo Điều 59 Luật Quản lý thuế số 38/2019/QH14. Nếu bị phát hiện sau khoảng 3 năm (1.095 ngày), số tiền là 200 triệu x 0,03% x 1.095, xấp xỉ 65,7 triệu đồng.
Tổng chi phí cho một năm sai sót xấp xỉ 305,7 triệu đồng. Nếu sai sót lặp lại qua 5 kỳ như giai đoạn 2020-2024 trong hồ sơ được Thuế tỉnh Lâm Đồng hỏi, con số sẽ nhân lên nhiều lần. Các năm càng xa, tiền chậm nộp càng lớn.
Trường hợp dự án đang trong thời gian miễn thuế, rủi ro còn cao hơn. Toàn bộ 2 tỷ đồng lãi tiền gửi vẫn phải chịu thuế 20%, tức 400 triệu đồng thuế phải nộp mà doanh nghiệp có thể đã bỏ sót hoàn toàn.
Công văn 8341/CT-QLNT còn được tham chiếu khi Luật Thuế TNDN 2025 đã có hiệu lực?
Đây là câu hỏi nhiều kế toán trưởng đặt ra, vì các văn bản được viện dẫn trong công văn thuộc hệ thống pháp luật cũ. Câu trả lời phụ thuộc vào kỳ tính thuế đang xem xét.
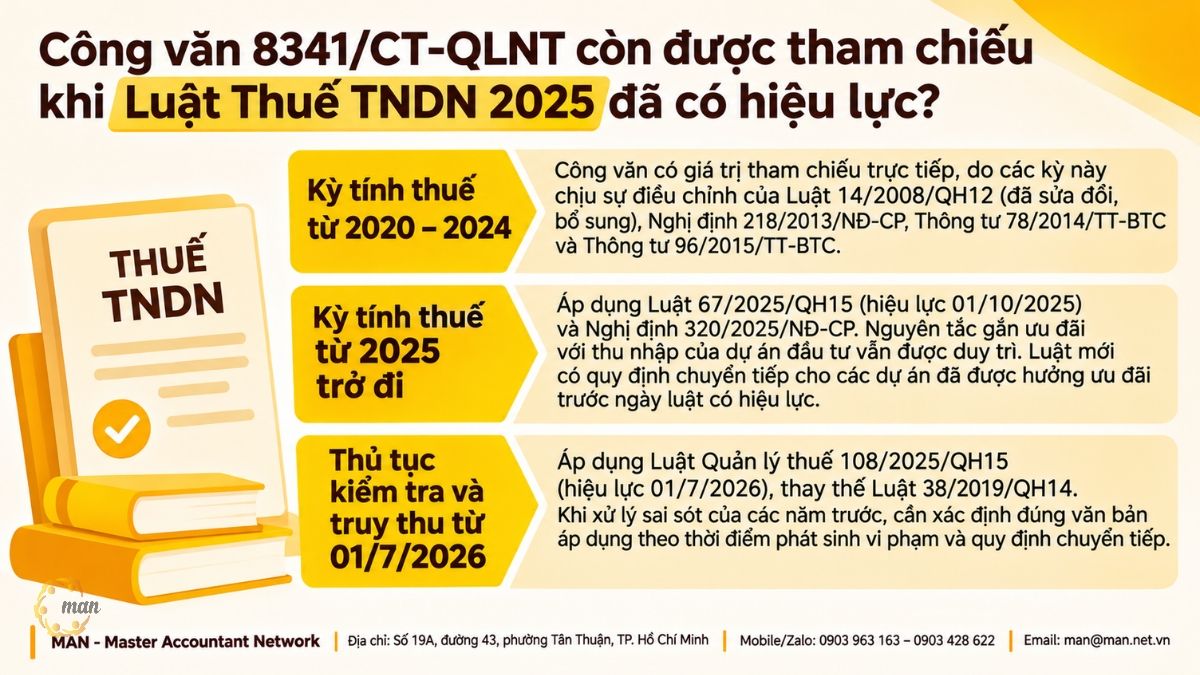
Với kỳ tính thuế từ năm 2020 đến năm 2024
Các kỳ này chịu sự điều chỉnh của Luật thuế TNDN số 14/2008/QH12 (đã sửa đổi, bổ sung), Nghị định 218/2013/NĐ-CP, Thông tư 78/2014/TT-BTC và Thông tư 96/2015/TT-BTC. Do đó, công văn có giá trị tham chiếu trực tiếp. Đây cũng là giai đoạn mà hồ sơ tại Lâm Đồng đang được xem xét.
Với kỳ tính thuế từ năm 2025 trở đi
Luật Thuế TNDN số 67/2025/QH15 được Quốc hội thông qua ngày 14/6/2025, có hiệu lực từ 01/10/2025 và áp dụng từ kỳ tính thuế năm 2025. Nghị định 320/2025/NĐ-CP ngày 15/12/2025 hướng dẫn luật này cũng áp dụng từ kỳ tính thuế năm 2025.
Hệ thống điều khoản viện dẫn đã thay đổi. Tuy nhiên, nguyên tắc gắn ưu đãi với thu nhập của dự án đầu tư vẫn là logic quản lý xuyên suốt. Ngoài ra, luật mới có quy định chuyển tiếp cho các dự án đã được hưởng ưu đãi trước ngày luật có hiệu lực. Doanh nghiệp cần đối chiếu điều khoản tương ứng trong Luật 67/2025/QH15 và Nghị định 320/2025/NĐ-CP trước khi lập quyết toán.
Với thủ tục kiểm tra và truy thu từ ngày 01/7/2026
Luật Quản lý thuế số 108/2025/QH15 được thông qua ngày 10/12/2025 và có hiệu lực từ 01/7/2026, thay thế Luật Quản lý thuế số 38/2019/QH14. Khi xử lý sai sót của các năm trước, doanh nghiệp cần xác định đúng văn bản áp dụng theo thời điểm phát sinh vi phạm và quy định chuyển tiếp. Đây là phần nên có ý kiến của chuyên gia trước khi khai bổ sung.
Nhận định chuyên gia: doanh nghiệp thường gặp rủi ro gì khi áp dụng Công văn 8341/CT-QLNT?
Các chuyên gia tại MAN với 30 năm kinh nghiệm trong kiểm toán và tư vấn thuế lưu ý rằng sai sót về phạm vi ưu đãi hiếm khi do cố ý. Phần lớn đến từ cách đọc quy định chưa đầy đủ và cách tổ chức sổ sách. Dưới đây là năm tình huống lặp lại trong các hồ sơ rà soát mà đội ngũ MAN tham gia.
Rủi ro 1: Đánh đồng “thu nhập của cơ sở” với “thu nhập của dự án”
Nghị định 218/2013/NĐ-CP có câu: thu nhập khác của doanh nghiệp đăng ký kinh doanh “được xác định là thu nhập từ hoạt động sản xuất, kinh doanh của cơ sở”. Không ít kế toán dựa vào câu này để gộp lãi tiền gửi vào thu nhập ưu đãi.
Công văn 8341/CT-QLNT đã khép lại cách hiểu đó. Ưu đãi theo địa bàn xét trên thu nhập “của dự án đầu tư”, không xét trên thu nhập “của cơ sở”. Lý do nằm ở mục tiêu chính sách. Nhà nước ưu đãi để khuyến khích sản xuất trên địa bàn khó khăn, không nhằm ưu đãi hoạt động đầu tư tài chính.
Rủi ro 2: Không hạch toán riêng thu nhập và chi phí của hoạt động ưu đãi
Điều 18 Thông tư 78/2014/TT-BTC yêu cầu doanh nghiệp hạch toán riêng thu nhập được ưu đãi. Trường hợp không hạch toán riêng được, phần thu nhập ưu đãi phải được xác định theo tỷ lệ phân bổ. Nhiều doanh nghiệp không mở tài khoản chi tiết, dẫn đến việc đoàn kiểm tra tự phân bổ theo cách bất lợi cho doanh nghiệp.
Ví dụ thực tế thường gặp: chi phí lãi vay ngân hàng được tính hết cho hoạt động sản xuất, trong khi doanh nghiệp vừa vay vừa gửi tiền có kỳ hạn. Khi bị phân bổ lại, thu nhập ưu đãi giảm và thu nhập chịu thuế suất phổ thông tăng.
Rủi ro 3: Gửi tiền nhàn rỗi dài hạn trong giai đoạn miễn, giảm thuế
Dự án mới thường nhận vốn góp lớn trước khi giải ngân thi công. Khoản vốn này được gửi ngân hàng và sinh lãi đáng kể. Do đang trong thời gian miễn thuế, doanh nghiệp dễ chủ quan cho rằng không phát sinh thuế phải nộp.
Thực tế, lãi tiền gửi thuộc thu nhập khác và không được miễn. Doanh nghiệp vẫn phải kê khai, nộp thuế TNDN theo thuế suất phổ thông cho khoản lãi này, kể cả khi hoạt động sản xuất chưa có doanh thu.
Rủi ro 4: Bỏ sót các khoản lãi “ẩn” trong hợp đồng thương mại
Lãi trả chậm, lãi trả góp, phí bảo lãnh thường nằm rải rác trong hợp đồng bán hàng hoặc hợp đồng dịch vụ. Kế toán bán hàng dễ ghi nhận chung vào doanh thu. Chênh lệch khi bán ngoại tệ cũng hay bị gộp vào kết quả kinh doanh.
Các chuyên gia tại MAN khuyến nghị rà soát điều khoản thanh toán trong toàn bộ hợp đồng có giá trị lớn. Bất kỳ khoản thu nào mang bản chất lãi hoặc phí cho vay vốn đều cần tách khỏi thu nhập ưu đãi.
Rủi ro 5: Chủ quan với các năm đã quyết toán
Nhiều doanh nghiệp xem năm tài chính đã nộp quyết toán là “đã xong”. Hồ sơ tại Lâm Đồng cho thấy điều ngược lại: cơ quan thuế đang xem xét cùng lúc 5 kỳ tính thuế từ năm 2020 đến năm 2024. Sai sót của năm xa nhất thường kéo theo tiền chậm nộp lớn nhất.
Kinh nghiệm xử lý tối ưu từ góc nhìn kiểm toán
Theo góc nhìn từ MAN, quản trị rủi ro thuế hiệu quả bắt đầu từ sổ sách, không phải từ lúc nhận quyết định kiểm tra. Dưới đây là các bước đội ngũ chúng tôi thường áp dụng khi rà soát cho doanh nghiệp hưởng ưu đãi:
- Lập bảng phân loại thu nhập theo ba cột: thu nhập của dự án trên địa bàn ưu đãi, thu nhập khác, thu nhập ngoài địa bàn hoặc ngoài dự án.
- Mở tài khoản chi tiết cho từng nhóm doanh thu, thu nhập khác và chi phí liên quan ngay từ đầu kỳ.
- Đối chiếu với giấy chứng nhận đăng ký đầu tư để xác định chính xác phạm vi dự án, địa điểm thực hiện và mục tiêu hoạt động.
- Tự rà soát và khai bổ sung sớm nếu phát hiện sai sót. Theo quy định hiện hành, việc tự khai bổ sung và nộp đủ tiền thuế trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra thường giúp doanh nghiệp tránh bị xử phạt hành vi khai sai, dù vẫn phải nộp tiền chậm nộp. Doanh nghiệp nên kiểm tra điều kiện cụ thể theo văn bản áp dụng.
- Lưu hồ sơ chứng minh dòng tiền gắn với dự án, như sao kê tài khoản, hợp đồng, biên bản đối chiếu công nợ.
- Gửi văn bản hỏi cơ quan thuế quản lý trực tiếp khi gặp khoản thu nhập có bản chất chưa rõ ràng, thay vì tự áp dụng ưu đãi.
Về tối ưu chi phí thuế tại Việt Nam, các chuyên gia MAN lưu ý một nguyên tắc: tối ưu chỉ bền vững khi nằm trong khuôn khổ pháp luật. Ví dụ, doanh nghiệp có thể lập kế hoạch dòng tiền để hạn chế số dư nhàn rỗi kéo dài, hoặc cân nhắc dùng tiền chưa giải ngân để giảm dư nợ vay. Mỗi phương án cần được đánh giá thêm về hiệu quả tài chính, không chỉ về thuế.
Doanh nghiệp cần làm gì ngay sau khi đọc Công văn 8341/CT-QLNT?
Nếu doanh nghiệp của bạn đang hưởng ưu đãi thuế TNDN theo địa bàn, danh sách việc cần làm dưới đây giúp kiểm soát rủi ro trong thời gian ngắn:
- Thống kê toàn bộ thu nhập khác phát sinh từ kỳ tính thuế đầu tiên được hưởng ưu đãi.
- Kiểm tra cách kê khai các khoản này trên tờ khai quyết toán thuế TNDN từng năm.
- Đối chiếu phạm vi dự án ghi trên giấy chứng nhận đăng ký đầu tư với hoạt động thực tế.
- Xác định các địa điểm kinh doanh nằm ngoài địa bàn ưu đãi và thu nhập tương ứng.
- Ước tính số thuế chênh lệch, tiền chậm nộp và tiền phạt có thể phát sinh.
- Quyết định phương án xử lý: khai bổ sung, chuẩn bị hồ sơ giải trình hoặc xin ý kiến cơ quan thuế.
总结
Công văn 8341/CT-QLNT không đặt ra quy định mới, nhưng làm rõ một nguyên tắc dễ bị hiểu sai: ưu đãi thuế TNDN theo địa bàn chỉ áp dụng cho thu nhập từ hoạt động sản xuất kinh doanh của dự án đầu tư, phát sinh trên địa bàn ưu đãi. Lãi tiền gửi, lãi cho vay, thu nhập bán ngoại tệ và các khoản thu nhập khác nằm ngoài phạm vi này. Với doanh nghiệp đang hưởng ưu đãi, đây là thời điểm phù hợp để rà soát lại các kỳ quyết toán từ năm 2020 và chuẩn bị cho kỳ quyết toán theo Luật Thuế TNDN 2025.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Câu hỏi thường gặp về Công văn 8341/CT-QLNT
Dưới đây là năm câu hỏi kế toán và chủ doanh nghiệp thường đặt ra nhất, kèm câu trả lời ngắn gọn.
Lãi tiền gửi ngân hàng của dự án ưu đãi theo địa bàn có được hưởng ưu đãi thuế không?
Không. Theo nguyên tắc tại Công văn 8341/CT-QLNT, lãi tiền gửi thuộc thu nhập khác, không phải thu nhập từ hoạt động sản xuất kinh doanh của dự án. Khoản này chịu thuế suất phổ thông.
Doanh nghiệp khác ngoài VRG Bảo Lộc có phải áp dụng Công văn 8341/CT-QLNT không?
Công văn không phải văn bản quy phạm pháp luật và chỉ trả lời cho Thuế tỉnh Lâm Đồng. Tuy nhiên, các quy định được viện dẫn có hiệu lực bắt buộc với mọi doanh nghiệp trong cùng giai đoạn. Công văn phản ánh cách hiểu của cơ quan thuế cấp trung ương nên có giá trị tham chiếu cao.
Dự án trong khu công nghiệp có được ưu đãi toàn bộ thu nhập không?
Không. Dự án trong khu công nghiệp, khu kinh tế, khu công nghệ cao chỉ được ưu đãi phần thu nhập từ hoạt động sản xuất kinh doanh của dự án trên địa bàn ưu đãi. Các khoản thu nhập khác và các khoản bị loại trừ theo Luật thuế TNDN không được ưu đãi.
Đã quyết toán sai các năm trước thì xử lý như thế nào?
Doanh nghiệp nên rà soát, xác định số thuế chênh lệch và khai bổ sung càng sớm càng tốt. Việc chủ động khai bổ sung trước khi có quyết định kiểm tra, thanh tra thường giúp giảm đáng kể rủi ro bị xử phạt. Tiền chậm nộp vẫn phải tính theo số ngày chậm nộp.
Từ kỳ tính thuế năm 2025, Công văn 8341/CT-QLNT còn được áp dụng không?
Công văn tham chiếu trực tiếp cho các kỳ tính thuế đến hết năm 2024. Từ kỳ tính thuế năm 2025, doanh nghiệp áp dụng Luật Thuế TNDN số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP, đồng thời xem xét quy định chuyển tiếp. Nguyên tắc gắn ưu đãi với thu nhập của dự án vẫn là căn cứ tham khảo quan trọng.