
何时取消因2026年欠税而实施的出境暂缓措施 随着监管部门加强财务纪律,这是许多企业、个体经营者和个人都关注的问题。被暂时禁止出境会导致工作中断、国际贸易合作中断,并严重损害品牌声誉。.
根据第28条第5款 第252/2026/ND-CP号法令, ,政府已就解除限制令的条件和程序建立了明确的机制。准确掌握这些依据,有助于纳税人主动履行财务义务,并迅速恢复合法出行权利。.
关于何时取消因2026年欠税而导致的出境暂缓措施的简要信息
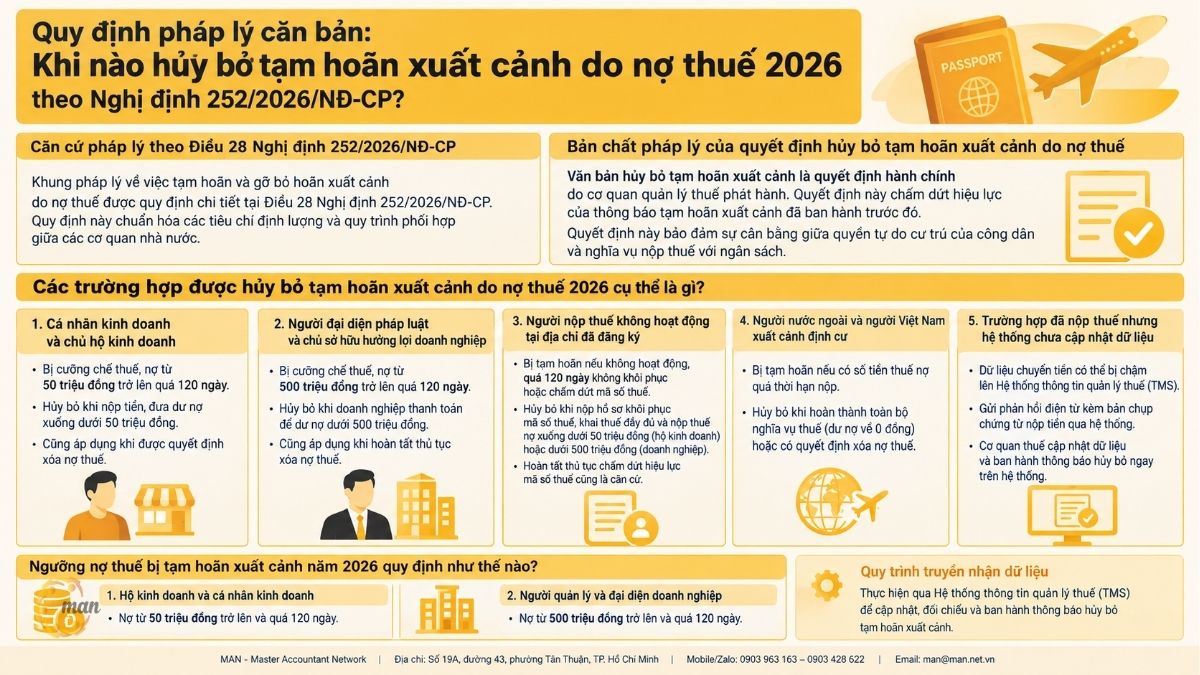
- 《2026年关于撤销因欠税而暂缓出境的规定》是一项法律规定,明确了税务机关解除对个人、个体经营户和企业代表实施的出境限制措施的具体时间节点。.
- 当纳税人履行完纳税义务,或其欠税额降至5000万越南盾以下(个体工商户)或5亿越南盾以下(企业),或获得债务豁免时,即适用此措施。.
- 删除数据在从税务机关通过实时自动传输接收后,立即由出入境管理机构接收并处理。.
基本法律规定:根据第252/2026/NĐ-CP号法令,因拖欠2026年税款而实施的出境暂缓措施何时予以撤销?
依据第252/2026/NĐ-CP号法令第28条
关于因欠税而暂缓及解除出境限制的法律框架,在第252/2026/NĐ-CP号法令第28条中有详细规定。该规定对量化标准以及各政府部门之间的协调流程进行了规范。.
第252/2026/NĐ-CP号法令的颁布有助于实现税收征管工作的现代化。信息技术的应用使流程更加透明,减少了人工干预,并保障了纳税人的合法权益。.
因欠税而撤销暂缓出境决定的法律性质
撤销暂缓出境通知的文件是由税务管理机关签发的行政决定。该决定终止了此前签发的暂缓出境通知的效力。.
该决定确保了公民居住自由权与向国家预算纳税义务之间的平衡。一旦阻止理由不复存在,主管部门有责任恢复该个人的出入境资格。.
2026年因欠税而被取消或暂缓出境的具体情况有哪些?
针对个体经营者和家庭经营户的注销条件
属于强制征税范围的个体经营者和家庭经营户,若欠税金额达5000万越南盾及以上且逾期超过120天,将被暂缓出境。税务机关将在其履行完纳税义务后发布解除通知。.
对于个体工商户,因2026年欠税而实施的出境暂缓措施,将在纳税人缴清税款、使欠税余额降至5000万越南盾以下时解除。若经主管部门决定免除税款,该暂缓措施亦将立即解除。.
关于企业法定代表人和实际控制人的免职条件
对于被强制征税的企业和合作社,当欠税金额达到5亿越南盾且逾期超过120天时,暂缓执行措施将适用于法定代表人和实际受益人。.
一旦企业缴清欠税,使剩余欠税总额降至5亿越南盾以下,即发布撤销暂缓执行的通知。当企业按照规定完成债务注销手续时,此规定同样适用。.
针对纳税人未在注册地址开展经营活动的条件
如果税务机关认定企业未在注册地址开展经营活动,且超过120天未办理恢复或注销税务代码的手续,则该企业的个人、个体工商户经营者、法定代表人或实际受益人将被暂缓出境。.
要解除暂缓出境措施,纳税人必须提交恢复纳税人代码的申请材料,补齐纳税申报材料,并缴清欠税,使欠税余额降至5000万越南盾以下(个体工商户)或5亿越南盾以下(企业)。 此外,完成税务代码失效手续也是撤销暂缓出境令的依据。.
针对出境定居的外国人和越南公民的撤销条件
作为外国人的个人,若拖欠税款超过规定的缴纳期限,将被暂时禁止出境。该规定同样适用于计划赴国外定居的越南公民,以及在出境前已在国外定居的越南公民。.
与设有安全欠税额度的个体工商户或企业不同,该类纳税人必须履行全部纳税义务(将欠税额清零)或获得免除税款的决定,税务机关才会发布撤销暂缓纳税通知。.
处理已缴税但系统尚未更新数据的情况
在某些情况下,从商业银行转入国家预算的款项数据在记入税务管理信息系统(TMS)时可能会出现延迟。这导致纳税人虽然已缴款,但系统尚未记录。.
根据第252/2026/NĐ-CP号法令第28条第5款的规定,纳税人可通过税务管理信息系统提交电子反馈,并附上向财政预算缴款的凭证复印件。 税务机关在收到符合规定的凭证后,必须立即在系统中更新数据并发布撤销通知。.
2026年因拖欠税款而被暂时禁止出境的门槛是如何规定的?
个体工商户和个体经营者的税款欠缴门槛
第252/2026/NĐ-CP号法令第28条第1款具体规定了导致采取暂缓出境措施的债务标准。该措施的适用既以债务的绝对金额为依据,也以逾期未缴的时间长短为依据。.
属于应被强制执行税务管理行政决定的情形,且欠税金额在5000万越南盾及以上,且该欠税已逾期120天以上的个体工商户,将被暂缓出境。.
企业管理人员和代表的税款欠缴门槛
在企业及合作社中,纳税责任与管理经营人员密切相关。限制出境的措施针对的是法定代表人和实际受益人。.
当企业属于被强制征税的对象,欠税总额达到5亿越南盾及以上,且逾期未缴税时间自截止日期起已超过120天时,将采取暂缓出境措施。.
税务机关与出入境管理机关之间的数据传输流程
实时数据连接与收发机制
第252/2026/NĐ-CP号法令第28条第6款明确规定了税务部门与出入境管理部门之间在发送和接收关于暂缓、延期或撤销暂缓出境的通知方面的自动化机制。.
相关通知通过税务管理信息系统与出入境管理部门系统之间进行实时数据传输。出入境管理部门在收到传输过来的数据后,将立即撤销出境暂缓令。.
在基础设施条件尚不具备时通过邮政渠道处理的方案
法律法规还对技术基础设施发生故障或尚未满足电子数据互通传输条件的情况作了相应规定。.
此时,关于暂缓、延期或撤销出境暂缓的通知将通过邮政渠道在税务机关、纳税人和出入境管理机关之间传递,以确保执行依据。.
关于税款债务管理和暂缓出境的相关法律文件汇编
以下是关于现行税款欠缴及推迟出境问题的法律法规汇总表:
| 文件编号 | 文本类型 | 签发日期/生效日期 | 内容概要 |
| 第252/2026/ND-CP号法令 | 政令 | 自2026年起生效 | 关于暂缓出境条件、强制执行债务门槛、撤销暂缓出境手续以及实时数据对接机制的详细规定。. |
| 税收管理法 38/2019/QH14 | 国民议会通过的法律 | 13/06/2019 | 出境时履行纳税义务的原则及强制执行税务行政决定的措施。. |
| 《企业法》59/2020/QH14 | 国民议会通过的法律 | 17/06/2020 | 对企业法定代表人和实际控制人的定义及责任规定。. |
| 《越南公民出入境法》第49/2019/QH14号 | 国民议会通过的法律 | 22/11/2019 | 关于对越南公民实施暂缓出境及撤销暂缓出境的依据、权限和程序。. |
实际案例研究:为企业代表紧急处理因欠税导致的出境暂缓及撤销事宜
客户的实际情况
2026年8月,Y生产股份有限公司的法定代表人阮文A先生,在准备前往韩国进行合同谈判时,于新山一国际机场被禁止出境。 原因是Y公司目前正因拖欠8.5亿越南盾税款超过140天而面临强制征税。.
此次出差对2026年的出口订单至关重要。如果A先生无法在24小时内出境,合作伙伴将取消合同。Y公司因未能预料到会被采取限制措施,而陷入了严重危机。.
MAN专家团队提出的处理方案
一收到紧急援助请求,MAN(Master Accountant Network)的专家们便立即审查了相关文件,并按照以下步骤实施了处理方案:
- 确定最低债务限额: MAN团队核查了税务系统中的数据,确定欠款总额为8.5亿越南盾。 为解除出境禁令,Y公司无需立即全额缴纳8.5亿越南盾,只需缴纳至少3.51亿越南盾,将欠款余额降至4.99亿越南盾(低于5亿越南盾的门槛)。.
- 办理付款并开具凭证: MAN指导企业通过电子纳税门户缴纳3.6亿越南盾。.
- 发送紧急电子反馈: 由于时间紧迫,MAN 编制了回复文件,并附上电子缴款凭证的复印件,直接上传至税务管理信息系统。.
- 协同核查数据: MAN的专家与主管税务分局债务管理科联系,以核对凭证。.
取得的成果
仅用8个工作小时,税务机关就完成了凭证审核、数据更新,并发布了撤销出境暂缓通知。 税务系统实时将数据自动传输至出入境管理部门。A先生当天搭乘下一班航班完成了出境手续,并成功谈成了合同。.
2026年因欠税导致出境暂缓及撤销暂缓规定的对比表
| 标准 | 个人 / 个体工商户 | 企业的法定代表人/实际受益人 | 外国人/旅居海外的越南人 |
| 因被暂时禁止出境 | 属于强制征税范围,欠税金额在5000万越南盾及以上且逾期超过120天。. | 企业被强制征税,且欠税金额在5亿越南盾及以上,逾期超过120天。. | 存在超过规定缴纳期限的欠税款。. |
| 取消暂缓的未偿还余额额度 | 缴纳拖欠税款,使剩余欠款低于5000万越南盾,或获得债务豁免。. | 缴纳欠税,使剩余欠款低于5亿越南盾,或获得债务豁免。. | 已完成100%纳税义务(欠税额为0)或已获免除欠税。. |
| 注销经营场所的情况 | 恢复纳税人识别号 + 提交纳税申报表 + 减免5000万越南盾以下的欠税,或注销纳税人识别号。. | 恢复纳税人识别号(MST)+ 提交纳税申报表 + 将欠税额降至5亿越南盾以下,或注销纳税人识别号(MST)。. | 不适用。. |
| 出入境管理局的撤销时间 | 在收到税务机关发来的实时电子通知后立即。. | 在收到税务机关发来的实时电子通知后立即。. | 在收到税务机关发来的实时电子通知后立即。. |
MAN专家分析:税务管理风险及对越南企业的启示
从MAN的角度来看,《第252/2026/NĐ-CP号法令》中的规定表明,政府部门正呈现出加强税收债务管理的趋势。 门槛的降低以及数据传输流程的自动化,使得出境被暂缓的风险对管理者而言变得更加现实。.
拥有30年经验的MAN专家指出,大多数出境被推迟的案例并非源于企业故意逃税。主要原因在于税务风险管理存在疏漏,且缺乏定期的数据核对。.
企业常犯的常见错误包括:
- 因公司注册地址变更而未更新税务通知,或未查阅向税务机关登记的电子邮箱。.
- 这些滞纳金是多年来因决算后产生的微小税款欠缴而累积形成的。.
- 将企业的纳税义务与法定代表人的个人义务混为一谈。.
为防范风险,MAN(Master Accountant Network)提供的解决方案可帮助企业建立主动的税务义务管控流程。通过定期核查账目、办理税务申报以及在税务信息门户上进行数据核对,可帮助企业管理层避免因突发情况导致出境受阻。.
总结
何时撤销因2026年税款欠缴而实施的出境暂缓令,取决于纳税人是否满足《252/2026/NĐ-CP号政令》规定的“安全欠税额”条件,或是否已全额履行纳税义务。 主动将欠税金额清偿至规定阈值以下,或提交电子确认凭证,是最快解除出境限制的关键。.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
关于何时撤销因2026年欠税而导致的出境暂缓的常见问题(FAQ)
在足额缴清欠税后,需要多长时间才能解除出境暂缓措施?
税务机关在系统中记录到缴款或收到确认凭证后,立即发布注销通知。出入境管理机关在收到实时传输的数据后,立即办理注销手续。.
一家企业欠税9亿越南盾,需要缴纳多少税款,其法定代表人才可以出境?
企业需至少缴纳4亿多越南盾,才能将剩余欠税额降至5亿越南盾以下。当欠税额低于5亿越南盾时,税务机关将发布撤销出境暂缓通知。.
纳税人已通过银行缴纳税款,但税务系统尚未更新,该怎么办?
纳税人应通过税务管理信息系统以电子方式提交反馈信息及向国家预算缴款的凭证复印件。税务机关将在收到后立即更新信息并发布撤销通知。.
个体工商户因拖欠税款而被暂缓出境的欠税金额是多少?
当个体工商户属于以下情形时,将被暂缓出境:因税务管理方面的行政决定被强制执行,且欠税金额达5000万越南盾及以上,且该欠税已逾期120天以上。.
外国个人欠税多少会被暂缓出境?
外国个人如有超过规定缴纳期限的欠税(未规定最低限额),且尚未履行纳税义务的,将被暂缓出境,直至全部履行纳税义务为止。.