Khi nào hủy bỏ tạm hoãn xuất cảnh do nợ thuế 2026 là câu hỏi được nhiều doanh nghiệp, chủ hộ kinh doanh và cá nhân quan tâm khi cơ quan quản lý siết chặt kỷ cương tài chính. Việc bị tạm hoãn xuất cảnh gây gián đoạn công tác, đứt gãy hợp tác thương mại quốc tế và làm suy giảm uy tín thương hiệu nghiêm trọng.
Theo khoản 5 Điều 28 Decree 252/2026/ND-CP, Chính phủ đã thiết lập cơ chế rõ ràng về điều kiện và quy trình gỡ bỏ lệnh ngăn chặn. Việc nắm bắt chính xác các căn cứ này giúp người nộp thuế chủ động xử lý nghĩa vụ tài chính và nhanh chóng khôi phục quyền di chuyển hợp pháp.
Thông tin tóm tắt về khi nào hủy bỏ tạm hoãn xuất cảnh do nợ thuế 2026
- Khi nào hủy bỏ tạm hoãn xuất cảnh do nợ thuế 2026 là quy định pháp lý xác định thời điểm cơ quan thuế ban hành văn bản gỡ bỏ biện pháp ngăn chặn xuất cảnh đối với cá nhân, chủ hộ kinh doanh và đại diện doanh nghiệp.
- Biện pháp này được áp dụng ngay khi người nộp thuế hoàn thành nghĩa vụ hoặc giảm nợ về dưới ngưỡng 50 triệu đồng (với hộ kinh doanh) hoặc dưới 500 triệu đồng (với doanh nghiệp), hoặc được xóa nợ.
- Dữ liệu gỡ bỏ được cơ quan xuất nhập cảnh tiếp nhận và xử lý ngay sau khi truyền nhận tự động theo thời gian thực từ cơ quan thuế.
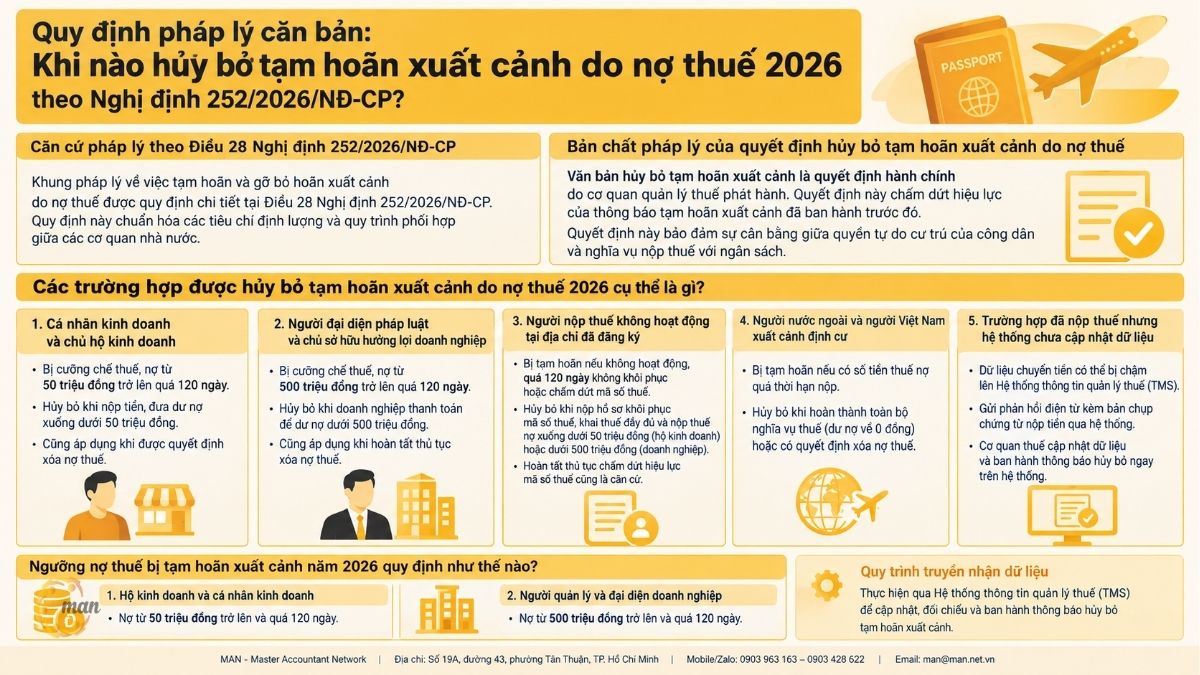
Quy định pháp lý căn bản: Khi nào hủy bỏ tạm hoãn xuất cảnh do nợ thuế 2026 theo Nghị định 252/2026/NĐ-CP?
Căn cứ pháp lý theo Điều 28 Nghị định 252/2026/NĐ-CP
Khung pháp lý về việc tạm hoãn và gỡ bỏ hoãn xuất cảnh do nợ thuế được quy định chi tiết tại Điều 28 Nghị định 252/2026/NĐ-CP. Quy định này chuẩn hóa các tiêu chí định lượng và quy trình phối hợp giữa các cơ quan nhà nước.
Sự ra đời của Nghị định 252/2026/NĐ-CP giúp hiện đại hóa công tác quản lý thu thuế. Việc áp dụng công nghệ thông tin giúp quy trình minh bạch, hạn chế sự can thiệp thủ công và bảo vệ quyền lợi hợp pháp của người nộp thuế.
Bản chất pháp lý của quyết định hủy bỏ tạm hoãn xuất cảnh do nợ thuế
Văn bản hủy bỏ tạm hoãn xuất cảnh là quyết định hành chính do cơ quan quản lý thuế phát hành. Quyết định này chấm dứt hiệu lực của thông báo tạm hoãn xuất cảnh đã ban hành trước đó.
Quyết định này bảo đảm sự cân bằng giữa quyền tự do cư trú của công dân và nghĩa vụ nộp thuế với ngân sách. Ngay khi lý do ngăn chặn không còn, cơ quan quản lý có trách nhiệm khôi phục trạng thái xuất nhập cảnh cho cá nhân.
Các trường hợp được hủy bỏ tạm hoãn xuất cảnh do nợ thuế 2026 cụ thể là gì?
Điều kiện gỡ bỏ đối với cá nhân kinh doanh và chủ hộ kinh doanh
Cá nhân kinh doanh và chủ hộ kinh doanh thuộc diện cưỡng chế thuế bị hoãn xuất cảnh khi nợ từ 50 triệu đồng trở lên quá 120 ngày. Cơ quan thuế sẽ ra thông báo gỡ bỏ khi nghĩa vụ tài chính được xử lý.
Khi nào hủy bỏ tạm hoãn xuất cảnh do nợ thuế 2026 đối với hộ kinh doanh được xác định khi người nộp thuế nộp tiền đưa dư nợ xuống dưới 50 triệu đồng. Trường hợp được cơ quan có thẩm quyền quyết định xóa nợ thuế cũng được áp dụng gỡ bỏ ngay.
Điều kiện gỡ bỏ đối với người đại diện pháp luật và chủ sở hữu hưởng lợi doanh nghiệp
Đối với doanh nghiệp, hợp tác xã bị cưỡng chế thuế, biện pháp tạm hoãn áp dụng cho người đại diện theo pháp luật và chủ sở hữu hưởng lợi khi số nợ từ 500 triệu đồng trở lên quá 120 ngày.
Thông báo hủy bỏ tạm hoãn được ban hành ngay khi doanh nghiệp thanh toán tiền thuế nợ, làm cho tổng số nợ còn lại giảm xuống dưới 500 triệu đồng. Quy định này cũng áp dụng khi doanh nghiệp hoàn tất thủ tục xóa nợ theo quy định.
Điều kiện đối với trường hợp người nộp thuế không hoạt động tại địa chỉ đã đăng ký
Cá nhân, chủ hộ kinh doanh, đại diện pháp luật hoặc chủ sở hữu hưởng lợi của doanh nghiệp bị tạm hoãn xuất cảnh nếu cơ quan thuế xác định không hoạt động tại địa chỉ đã đăng ký, quá 120 ngày không làm thủ tục khôi phục hoặc chấm dứt mã số thuế.
Để được hủy bỏ tạm hoãn xuất cảnh, người nộp thuế phải nộp hồ sơ đề nghị khôi phục mã số thuế, nộp đủ hồ sơ khai thuế và nộp tiền thuế nợ để đưa dư nợ dưới 50 triệu đồng (hộ kinh doanh) hoặc dưới 500 triệu đồng (doanh nghiệp). Ngoài ra, hoàn thành thủ tục chấm dứt hiệu lực mã số thuế cũng là căn cứ để hủy bỏ lệnh hoãn.
Điều kiện gỡ bỏ đối với người nước ngoài và người Việt Nam xuất cảnh định cư
Cá nhân là người nước ngoài có số tiền thuế nợ quá thời hạn nộp theo quy định sẽ bị tạm hoãn xuất cảnh. Quy định này cũng áp dụng đối với người Việt Nam xuất cảnh định cư ở nước ngoài hoặc người Việt Nam định cư ở nước ngoài trước khi xuất cảnh.
Khác với hộ kinh doanh hay doanh nghiệp có ngưỡng dư nợ an toàn, nhóm đối tượng này bắt buộc phải hoàn thành toàn bộ nghĩa vụ thuế (đưa dư nợ về 0 đồng) hoặc có quyết định xóa nợ thuế thì cơ quan thuế mới ban hành thông báo hủy bỏ tạm hoãn.
Xử lý trường hợp đã nộp thuế nhưng hệ thống chưa cập nhật dữ liệu
Trong một số thời điểm, dữ liệu chuyển tiền từ ngân hàng thương mại vào ngân sách nhà nước có thể bị chậm trễ khi hạch toán lên Hệ thống thông tin quản lý thuế (TMS). Điều này dẫn đến việc người nộp thuế đã nộp tiền nhưng hệ thống chưa ghi nhận.
Theo khoản 5 Điều 28 Nghị định 252/2026/NĐ-CP, người nộp thuế có thể gửi phản hồi điện tử kèm bản chụp chứng từ nộp tiền vào ngân sách qua Hệ thống thông tin quản lý thuế. Sau khi tiếp nhận chứng từ hợp lệ, cơ quan thuế phải cập nhật dữ liệu và ban hành thông báo hủy bỏ ngay trên hệ thống.
Ngưỡng nợ thuế bị tạm hoãn xuất cảnh năm 2026 quy định như thế nào?
Ngưỡng nợ thuế đối với hộ kinh doanh và cá nhân kinh doanh
Khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP quy định cụ thể định mức nợ dẫn đến biện pháp tạm hoãn xuất cảnh. Việc áp dụng căn cứ trên cả giá trị nợ tuyệt đối và thời gian chậm nộp.
Chủ hộ kinh doanh bị tạm hoãn xuất cảnh khi thuộc diện bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 50 triệu đồng trở lên và số nợ này đã quá thời hạn nộp từ 120 ngày trở lên.
Ngưỡng nợ thuế đối với người quản lý và đại diện doanh nghiệp
Trong khối doanh nghiệp và hợp tác xã, trách nhiệm nghĩa vụ thuế gắn liền với cá nhân quản lý điều hành. Việc ngăn chặn xuất cảnh nhắm vào người đại diện pháp luật và chủ sở hữu hưởng lợi.
Biện pháp hoãn xuất cảnh được áp dụng khi doanh nghiệp thuộc diện bị cưỡng chế thuế, có tổng tiền thuế nợ từ 500 triệu đồng trở lên và thời gian chậm nộp đã quá 120 ngày kể từ ngày hết hạn.
Quy trình truyền nhận dữ liệu giữa cơ quan Thuế và cơ quan Xuất nhập cảnh
Cơ chế kết nối và truyền nhận dữ liệu theo thời gian thực
Khoản 6 Điều 28 Nghị định 252/2026/NĐ-CP nêu rõ cơ chế tự động hóa trong việc gửi và nhận thông báo tạm hoãn, gia hạn hoặc hủy bỏ tạm hoãn xuất cảnh giữa hai ngành thuế và xuất nhập cảnh.
Các thông báo được truyền nhận dữ liệu theo thời gian thực (real-time) giữa Hệ thống thông tin quản lý thuế và Hệ thống của cơ quan quản lý xuất nhập cảnh. Cơ quan xuất nhập cảnh thực hiện hủy bỏ tạm hoãn xuất cảnh ngay khi nhận được dữ liệu truyền sang.
Phương án xử lý qua đường bưu chính khi chưa đủ điều kiện hạ tầng
Quy định pháp luật cũng dự phòng trường hợp hạ tầng kỹ thuật gặp sự cố hoặc chưa đáp ứng điều kiện kết nối truyền nhận dữ liệu điện tử liên thông.
Lúc này, thông báo tạm hoãn, gia hạn hoặc hủy bỏ tạm hoãn xuất cảnh sẽ được gửi qua đường bưu chính giữa cơ quan thuế, người nộp thuế và cơ quan xuất nhập cảnh để bảo đảm căn cứ thực thi.
Tổng hợp các văn bản pháp lý liên quan đến quản lý nợ thuế và tạm hoãn xuất cảnh
Dưới đây là bảng tổng hợp các văn bản quy phạm pháp luật điều chỉnh vấn đề nợ thuế và hoãn xuất cảnh hiện hành:
| Document number | Text type | Date of issuance / Effective date | Summary of content |
| Decree 252/2026/ND-CP | Government Decree | Áp dụng từ 2026 | Quy định chi tiết về điều kiện tạm hoãn, ngưỡng nợ cưỡng chế, thủ tục hủy bỏ tạm hoãn xuất cảnh và cơ chế kết nối dữ liệu real-time. |
| Law on Tax Administration 38/2019/QH14 | Laws passed by the National Assembly | 13/06/2019 | Nguyên tắc hoàn thành nghĩa vụ nộp thuế khi xuất cảnh và các biện pháp cưỡng chế thi hành quyết định hành chính thuế. |
| Luật Doanh nghiệp 59/2020/QH14 | Laws passed by the National Assembly | 17/06/2020 | Định nghĩa và quy định trách nhiệm của người đại diện theo pháp luật và chủ sở hữu hưởng lợi của doanh nghiệp. |
| Luật Xuất cảnh, nhập cảnh của công dân Việt Nam 49/2019/QH14 | Laws passed by the National Assembly | 22/11/2019 | Căn cứ, thẩm quyền và trình tự thực hiện tạm hoãn xuất cảnh, hủy bỏ tạm hoãn xuất cảnh đối với công dân Việt Nam. |
Case Study thực tế: Xử lý khẩn cấp hủy bỏ tạm hoãn xuất cảnh do nợ thuế cho đại diện doanh nghiệp
Tình huống thực tế của khách hàng
Tháng 8 năm 2026, ông Nguyễn Văn A, đại diện pháp luật của Công ty Cổ phần Sản xuất Y, bị dừng xuất cảnh tại Cảng hàng không Quốc tế Tân Sơn Nhất khi chuẩn bị sang Hàn Quốc đàm phán hợp đồng. Lý do là Công ty Y đang bị cưỡng chế thuế với số nợ 850 triệu đồng quá 140 ngày.
Chuyến công tác có ý nghĩa sống còn với đơn hàng xuất khẩu năm 2026. Nếu ông A không thể xuất cảnh trong vòng 24 giờ, đối tác sẽ hủy hợp đồng. Công ty Y gặp khủng hoảng nghiêm trọng do không lường trước được việc bị áp dụng biện pháp ngăn chặn.
Phương án xử lý từ đội ngũ chuyên gia MAN
Ngay khi nhận được đề nghị hỗ trợ khẩn cấp, các chuyên gia từ MAN – Master Accountant Network đã rà soát hồ sơ và triển khai phương án xử lý theo các bước:
- Xác định hạn mức nợ tối thiểu: Đội ngũ MAN kiểm tra dữ liệu trên hệ thống thuế, xác định tổng nợ là 850 triệu đồng. Để gỡ bỏ lệnh hoãn xuất cảnh, Công ty Y không bắt buộc phải nộp toàn bộ 850 triệu đồng ngay lập tức, mà chỉ cần nộp tối thiểu 351 triệu đồng để hạ dư nợ xuống 499 triệu đồng (dưới ngưỡng 500 triệu đồng).
- Thực hiện nộp tiền và lập chứng từ: MAN hướng dẫn doanh nghiệp nộp 360 triệu đồng qua cổng nộp thuế điện tử.
- Gửi phản hồi điện tử cấp tốc: Do thời gian gấp, MAN lập văn bản phản hồi kèm bản chụp chứng từ nộp tiền điện tử gửi trực tiếp lên Hệ thống thông tin quản lý thuế.
- Phối hợp xác minh dữ liệu: Chuyên gia của MAN liên hệ làm việc với phòng Quản lý nợ của Chi cục Thuế quản lý để đối soát chứng từ.
Results achieved
Chỉ sau 8 giờ làm việc, cơ quan thuế đã duyệt chứng từ, cập nhật dữ liệu và phát hành thông báo hủy bỏ tạm hoãn xuất cảnh. Hệ thống thuế tự động truyền dữ liệu sang cơ quan xuất nhập cảnh theo thời gian thực. Ông A đã hoàn thành thủ tục xuất cảnh trên chuyến bay kế tiếp trong ngày và đàm phán thành công hợp đồng.
Bảng so sánh quy định tạm hoãn và hủy bỏ tạm hoãn xuất cảnh do nợ thuế 2026
| Criteria | Cá nhân / Chủ hộ kinh doanh | Đại diện pháp luật / Chủ sở hữu hưởng lợi Doanh nghiệp | Người nước ngoài / Người VN định cư ở nước ngoài |
| Căn cứ bị tạm hoãn xuất cảnh | Thuộc diện cưỡng chế thuế, nợ từ 50 triệu đồng trở lên quá 120 ngày. | Doanh nghiệp bị cưỡng chế thuế, nợ từ 500 triệu đồng trở lên quá 120 ngày. | Có số tiền thuế nợ quá thời hạn nộp theo quy định. |
| Mức dư nợ để hủy bỏ tạm hoãn | Nộp tiền thuế nợ để dư nợ còn lại dưới 50 triệu đồng hoặc được xóa nợ. | Nộp tiền thuế nợ để dư nợ còn lại dưới 500 triệu đồng hoặc được xóa nợ. | Hoàn thành 100% nghĩa vụ thuế (dư nợ bằng 0) hoặc được xóa nợ. |
| Trường hợp bỏ địa chỉ kinh doanh | Khôi phục MST + nộp tờ khai + giảm nợ dưới 50 triệu đồng hoặc chấm dứt MST. | Khôi phục MST + nộp tờ khai + giảm nợ dưới 500 triệu đồng hoặc chấm dứt MST. | Không áp dụng. |
| Thời gian gỡ bỏ của Cơ quan Xuất nhập cảnh | Ngay sau khi nhận thông báo điện tử real-time từ cơ quan thuế. | Ngay sau khi nhận thông báo điện tử real-time từ cơ quan thuế. | Ngay sau khi nhận thông báo điện tử real-time từ cơ quan thuế. |
Nhận định chuyên gia MAN: Rủi ro quản trị thuế và bài học cho doanh nghiệp Việt Nam
Theo góc nhìn từ MAN, các quy định tại Nghị định 252/2026/NĐ-CP cho thấy xu hướng siết chặt quản lý nợ thuế của cơ quan nhà nước. Việc hạ ngưỡng và tự động hóa quy trình truyền nhận dữ liệu khiến rủi ro bị hoãn xuất cảnh trở nên sát thực hơn đối với các nhà quản lý.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng, phần lớn trường hợp bị hoãn xuất cảnh không xuất phát từ việc doanh nghiệp cố tình trốn thuế. Nguyên nhân chủ yếu nằm ở sự thiếu sót trong quản trị rủi ro thuế và thiếu đối soát dữ liệu định kỳ.
Những sai lầm phổ biến mà doanh nghiệp thường gặp bao gồm:
- Không cập nhật thông báo thuế do thay đổi địa chỉ trụ sở hoặc không kiểm tra hòm thư điện tử đăng ký với cơ quan thuế.
- Tiền chậm nộp tích lũy qua nhiều năm từ các khoản nợ thuế nhỏ phát sinh sau quyết toán.
- Nhầm lẫn giữa việc nộp thuế của doanh nghiệp với nghĩa vụ cá nhân của người đại diện pháp luật.
Để phòng ngừa rủi ro, giải pháp từ MAN – Master Accountant Network giúp doanh nghiệp xây dựng quy trình kiểm soát nghĩa vụ thuế chủ động. Việc thường xuyên rà soát sổ sách, thực hiện dịch vụ quyết toán thuế và đối soát dữ liệu trên cổng thông tin thuế sẽ giúp ban lãnh đạo tránh khỏi các sự cố hoãn xuất cảnh bất ngờ.
Conclude
Khi nào hủy bỏ tạm hoãn xuất cảnh do nợ thuế 2026 phụ thuộc vào việc người nộp thuế đáp ứng các điều kiện về mức dư nợ an toàn hoặc hoàn thành toàn bộ nghĩa vụ thuế theo Nghị định 252/2026/NĐ-CP. Việc chủ động thanh toán khoản nợ về dưới ngưỡng quy định hoặc nộp chứng từ xác nhận điện tử là chìa khóa giúp gỡ bỏ lệnh ngăn chặn xuất cảnh nhanh chóng nhất.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Các câu hỏi thường gặp (FAQ) về khi nào hủy bỏ tạm hoãn xuất cảnh do nợ thuế 2026
Sau khi nộp đủ tiền thuế nợ, mất bao lâu để được hủy bỏ tạm hoãn xuất cảnh?
Cơ quan thuế ban hành thông báo hủy bỏ ngay sau khi ghi nhận tiền nộp trên hệ thống hoặc nhận được chứng từ xác nhận. Cơ quan xuất nhập cảnh thực hiện hủy bỏ ngay sau khi nhận được dữ liệu truyền nhận theo thời gian thực.
Doanh nghiệp nợ thuế 900 triệu đồng thì cần nộp bao nhiêu để đại diện pháp luật được xuất cảnh?
Doanh nghiệp cần nộp tối thiểu hơn 400 triệu đồng để đưa dư nợ còn lại xuống dưới 500 triệu đồng. Khi dư nợ dưới 500 triệu đồng, cơ quan thuế sẽ ban hành thông báo hủy bỏ tạm hoãn xuất cảnh.
Người nộp thuế đã nộp tiền qua ngân hàng nhưng hệ thống thuế chưa cập nhật thì phải làm gì?
Người nộp thuế gửi thông tin phản hồi kèm bản chụp chứng từ nộp tiền vào ngân sách nhà nước qua Hệ thống thông tin quản lý thuế bằng phương thức điện tử. Cơ quan thuế sẽ cập nhật thông tin và ban hành thông báo hủy bỏ ngay sau khi tiếp nhận.
Mức nợ thuế bị tạm hoãn xuất cảnh của chủ hộ kinh doanh là bao nhiêu?
Chủ hộ kinh doanh bị tạm hoãn xuất cảnh khi thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 50 triệu đồng trở lên và số nợ này đã quá thời hạn nộp từ 120 ngày trở lên.
Cá nhân người nước ngoài nợ thuế bao nhiêu thì bị hoãn xuất cảnh?
Cá nhân người nước ngoài có số tiền thuế nợ quá thời hạn nộp theo quy định (không quy định mức sàn tối thiểu) mà chưa hoàn thành nghĩa vụ nộp thuế thì sẽ bị tạm hoãn xuất cảnh cho đến khi hoàn thành toàn bộ nghĩa vụ.