

2026年新的个人所得税规定标志着越南税收法律体系的全面改革,其基础是 个人所得税法第109/2025/QH15号, 经修订和补充后 第 09/2026/QH16 号法律, 第253/2026/ND-CP号法令 和 第 87/2026/TT-BTC 号通函. 这些变革旨在适应数字经济、现代金融市场,并保障人民的社会安全。.
及时了解最新的法律法规有助于企业和纳税人主动优化财务成本,并避免在税务审计和结算过程中出现的法律风险。拥有30年经验的MAN专家指出,不准确的税务数据更新可能会导致企业在本会计年度遭受不必要的财务损失。.
2026年个人所得税新规要点总结。

- 自然: 根据第 109/2025/QH15 号法律,2026 年个人所得税方面的新要点包括应税对象、税收豁免、家庭扣除和累进税率表的变化,自 2026 年 7 月 1 日起生效。.
- 用途: 在结算纳税申报表时,确定应缴纳的个人所得税金额、免税收入部分以及新的扣除额。.
- 适用对象: 在越南境内有工资、薪金、商业活动、资本投资和财产转让收入的个人,包括居民和非居民。.
- 生效日期: 从 2026 年 7 月的纳税期开始,在 2026 年的税务结算期间(截止日期为 2027 年 3 月)必须进行审查。.
2026年个人所得税法律框架
2026年个人所得税法律体系建立在三份核心文件之上。这些文件的颁布旨在解决多年来税收管理中存在的实际瓶颈问题。.
- 个人所得税法第109/2025/QH15号该法案于2025年12月10日经国民议会批准,并于2026年4月24日由第09/2026/QH16号法律修订和补充。这是直接规范应税收入群体和税收等级的最高级别法律文件。.
- 第253/2026/ND-CP号法令本文件于2026年6月30日发布,详细规定了个人所得税法的实施细则和组织措施,并具体指导了经营活动所得、薪金、工资以及税收减免的认定。.
- 第 87/2026/TT-BTC 号通函这些法规于2026年6月30日发布,对相关法律和法令作出了详细规定,主要侧重于受抚养人和衍生证券。这些文件构成了越南税务审计和会计的完整法律框架。.
第 109/2025/QH15 号个人所得税法和第 09/2026/QH16 号法律中的新要点

新法律对收入结构和纳税人财务义务的计算方法带来了许多根本性的变化。.
1. 税款的计算方式和应税收入类别
修改和改进各类收入的税额和应税收入的计算方法;调整部分条款的标题,使其与修改后的内容相符。.
将越南国家域名转让纳入其他应税收入类别。 .vn, 成果包括温室气体排放量、碳信用额、金条、拍卖车牌和数字资产的减少。.
对于其他资本转移交易,当无法确定购买价格和相关成本时,, 个人所得税 计算方法是将售价乘以 2% 的利率。该规定统一适用于居民和非居民个人。.
2. 来自科学、技术、高素质人才和其他领域的免税收入。
2026年个人所得税激励政策将重点关注科学技术、创新、高技能人才、绿色经济和投资领域。.
- 科学技术从事科学、技术和创新工作的个人所获得的薪金和工资收入免税。.
- 高质量的人力资源对高素质数字技术行业人员的薪金收入给予 5 年免税;对从事高科技或战略技术研发的高科技人员的薪金收入给予 5 年免税。.
- 劳动力、养老金、绿色经济和投资地方政府债券利息、所有夜班工资、加班费以及非节假日工资均可享受免税。此外,社会保险基金支付的养老金以及补充养老保险基金和自愿养老基金支付的收入,包括月度缴款和一次性缴款,也均可享受免税。.
- 绿色经济和投资基金对温室气体减排量、碳信用额、绿色债券利息的首次转让以及绿色债券发行后的首次转让免征转让税;对持有两年或两年以上的开放式基金凭证免征转让税;对证券投资基金和房地产投资基金的收益,在政府规定的期限内减免所得税。.
3. 家庭和个体经营的个人所得税。
家庭和个体企业的税收政策发生了重大变化,旨在减轻合规负担。.
根据第109/2025/QH15号法律,个人所得税免税的收入门槛从每年2亿越南盾提高到5亿越南盾。随后,第09/2026/QH16号法律责成政府进行调整,2026年4月29日颁布的第141/2026/ND-CP号政府令进一步将该门槛提高到每年10亿越南盾,并允许在按收入百分比计算税款之前扣除该门槛金额。.
对于年收入在10亿至30亿越南盾之间的企业,适用所得税税率为15%,个人有权选择按收入百分比或按所得百分比计算税率。对于年收入在30亿至500亿越南盾之间的企业,适用所得税税率为17%;对于年收入超过500亿越南盾的企业,适用所得税税率为20%。.
房地产租赁活动(不包括住宿业务)的税基为年收入超过10亿越南盾的部分乘以5%税率。数字信息内容产品和服务,其娱乐、视频游戏和特定活动产生的某些收入,也适用5%税率。.
4. 个人扣除和其他扣除
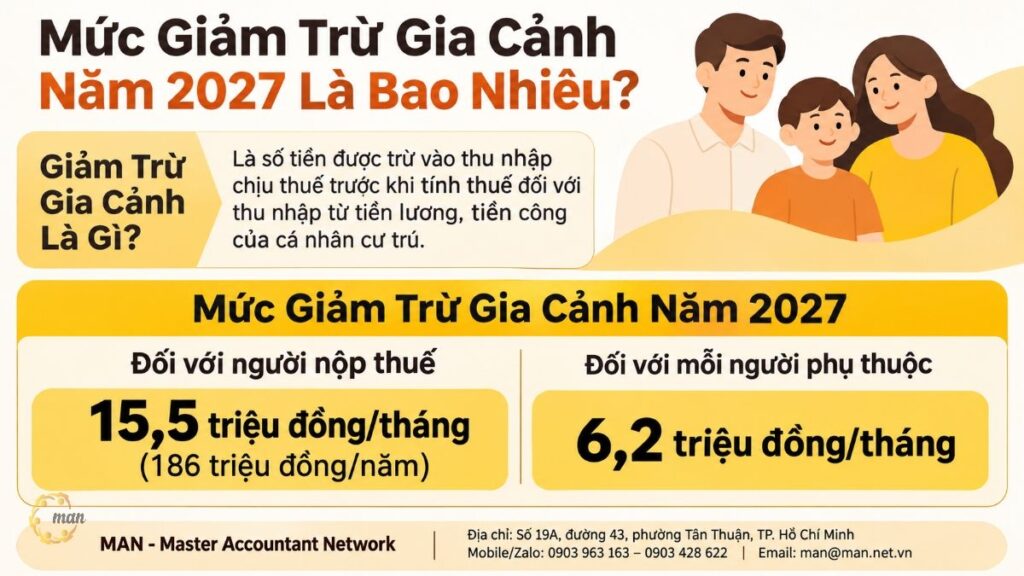
个人所得税扣除额已提高至每月1550万越南盾。每位受抚养人的扣除额已提高至每月620万越南盾。.
政府的任务是向国民议会常务委员会提交一份提案,根据价格和收入波动调整税收减免,不再要求消费者价格指数(CPI)波动到 20% 以上才能进行任何调整。.
在计算纳税人应缴税款之前,应扣除医疗和教育费用。.
5. 累进税率表和纳税门槛
这适用于以工资和薪金为收入来源的居民个人。税率等级已从7级减少到5级,同时等级之间的差距也已扩大,以简化税率表并更好地反映实际收入水平。.
某些收入来源的征税门槛已从之前的1000万越南盾提高到超过2000万越南盾。这项规定适用于彩票中奖、特许权使用费、特许经营费、遗产和赠与等收入。.
第253/2026/ND-CP号法令中的新要点
第 253/2026/ND-CP 号法令对个人所得税法的实施提供了详细的规定和组织措施,其中包含许多关于每种税种的具体内容。.
1. 纳税人及居民和非居民个人的识别(第2至5条)
该法规在单独的条款中明确规定了适用范围,涵盖纳税人、税务机关及其他相关组织和个人。关于纳税人、居民和非居民个人的规定,基本上沿用了现行个人所得税指南的条款。.
2. 营业活动所得(第7条)
扩展并具体说明收入类别,包括保险代理人、彩票、多层次营销、经纪业务、与组织和企业的商业伙伴关系、电子商务和基于数字平台的业务。.
独立专业人士的收入是指持有专业执照或证书并已注册经营的个人所获得的收入。相关规定旨在与家庭和个体经营的商业法律和税务管理政策保持一致。.
3. 薪金和薪金收入(第8条及相关规定)
对于未进行商业或税务登记的个人提供的服务,无论其是否持有执照或专业证书,所获得的报酬均视为工资收入。.
相关规定指出,自2026年7月1日起,只有每人每月工作期间的餐费补贴(包括午餐和轮班餐费)超过120万越南盾的部分才需计入应税收入。如果餐费是直接提供的、购买的或发放餐券的,则无需缴税。.
雇主提供的住房福利,包括水电费及相关服务费,无论住房地点如何,均不计入应税收入。如果雇主支付房租,则应税金额按实际支付金额计算,包括水电费及相关服务费,但不得超过该住房单元产生的总应税收入的15%。.
对于存在危险因素的职业或工作,政府会提供额外的危险工作津贴和实物补偿。越南驻外机构向其成员、配偶和随行子女支付的津贴、补助和生活费免税。工会基金中不属于工资或薪金的款项也免税。根据相关规定,运动队女队员享有的营养、特殊健康和生理保健福利也免税。.
依法规定的遣散费和失业救济金不计入个人应纳税所得额。如果内部规章制度、集体劳动协议或劳动合同规定的遣散费金额高于《劳动法》规定的金额,超出部分也不计入应纳税所得额。.
关于第46条规定的可扣除保险和受抚养人登记,除强制性保险、自愿性社会保险和自愿性医疗保险外,纳税人还可以扣除补充退休保险、自愿性退休保险和人寿保险。每人每月最高扣除额为300万越南盾,其中包括雇主和雇员缴纳的退休保险和人寿保险费用。受抚养人登记必须在纳税年度的12月31日之前完成并提交相关证明文件,除非另有规定,否则在后续年度保持不变。.
关于第49条规定的医疗和教育费用扣除,该规定适用于纳税人本人及其受抚养人在计算工资收入时发生的医疗和教育费用。在国内医疗机构接受医疗保险的体检和治疗费用,每年可扣除总额不超过2300万越南盾。在国内教育机构接受教育的费用,包括各级教育的学费和其他职业技能培训费用,每年可扣除总额不超过2400万越南盾。.
第五十条将合同期限不足三个月或无合同的10%预扣税额从每次付款200万越南盾提高到每次付款500万越南盾。每次付款金额达到或超过500万越南盾的机构和个人,必须在支付收入前按10%税率预扣、申报并缴纳税款。每次付款金额低于500万越南盾的,个人可提出申请,并按10%税率预扣税款。本规定同样适用于支付给劳动合同已终止的员工的款项。.
第五十条明确区分了 红股 和 员工持股计划 (ESOP) 股份 为保障纳税人权益,股票在接收时无需缴税,仅在转让时才需缴税。对于红股,应纳税所得额以账簿记录的金额为准;如果无法确定账簿记录的金额,则以实际收到的股票数量乘以其面值或市场价格(如果转让价格低于面值)计算。对于员工持股计划(ESOP)股票,计算方法相同,但需扣除已支付给员工的金额;如果差额为负数,则无需缴纳工资税。.
第51条将无需缴纳所得税的附带收入月均门槛从每月1000万越南盾提高到1500万越南盾。个人若有其他来源的额外收入,且年均月均不超过1500万越南盾,并已缴纳预扣税,则无需就此额外收入进行申报。个人直接申报所得税时,税务管理系统将自动汇总所有收入来源及已预扣税款。.
4. 资本转移(第十条)
以股权或证券形式出资设立企业或增加企业资本所得,称为资本转移所得。境内外个人出售其全部私营企业或一人有限责任公司,且该出售涉及不动产的资本转移所得,称为不动产转移所得。.
5. 其他应纳税所得群体(第16条、第62条)
域名转移交易中,超过 2000 万越南盾的部分收入适用 5% 税率。 .vn, 收入的确定依据包括温室气体减排量、碳信用额和拍卖车牌。对于拍卖车牌,应税收入的计算方法为:从超过2000万越南盾的转让价格中减去扣除注册费后的车辆剩余价值。对于数字资产,个人所得税的计算方法为:将转让价格乘以0.1%,其中包括虚拟资产、加密资产以及法律规定的其他数字资产。收入的确定时间为组织或个人支付款项之时,或纳税人收到收入之时。.
6. 税收减免的详细案例。
- 房地产、合作社和农业岳父母、配偶以及儿媳/女婿之间的房产转让免征房地产税,即使配偶已去世亦是如此。农业合作社和合作联盟成员免征股息税。参与大规模农业、植树造林和水产养殖的个人必须拥有土地和水域的合法使用权或租赁权,并且实际居住在活动所在地。.
- 债券和存款凭证的利息省级人民委员会发行的地方政府债券利息免税。定期存款利息,包括定期存款转让所得利息,也免税。.
- 劳动日和假期对于符合劳动法规定的条件和时限的夜班和加班工作,工资和薪金将全额免税,不再仅限于较高部分。企业必须准备相关声明或提供工资记录、工时表、劳动合同及其他法律文件作为证明。对于符合劳动法规定的公务员和公共部门雇员非休假期间的工资和薪金,免税。.
- 养老基金无论缴款方式是定期还是一次性,也无论缴款时间是在退休年龄之前还是之后,补充养老保险基金和自愿养老基金的缴款均可享受所得税豁免。.
- 绿色经济与科学任务绿色经济可享受温室气体减排成果首次转让、碳信用额、绿色债券利息以及绿色债券发行后首次转让的税收减免。由国家预算资助的科研项目,经主管部门批准,其参与者无需支付工资作为报酬。非国家预算资助、经企业批准并使用合法资金来源实施的项目,企业需制定内部程序,并对项目的适宜性负责。.
- 版权和创意创业公司对依法实现商业化的科学、技术和创新项目的版权收入免征所得税。对个人投资者投资于创新型初创项目、创立创新型初创企业以及向风险投资基金出资的投资者进行资本投资免征所得税。对依法为创新型初创项目或企业提供支持的专家免征工资税。.
- 维和部队和企业主参与维和部队人员的薪金和工资可享受所得税豁免。根据越南法律设立的私营企业所有者和一人有限责任公司所有者,在企业履行完其企业所得税义务后,可享受所得税豁免。.
- 数字化和高科技劳动力在数字技术集中区内,数字技术产业项目产生的薪金、工资、重点数字技术产品、半导体芯片和人工智能系统研发生产项目所得收入,以及数字技术产业人力资源培训所得收入,均可享受5年免税优惠。此外,对列入《高新技术投资开发优先清单》的高新技术研发项目,以及列入《战略技术清单》或《战略技术产品清单》的战略技术研发项目所得薪金,也可享受免税优惠。.
- 投资基金:自购买之日起持有两年以上的开放式基金凭证转让免征个人所得税。2026年7月1日至2031年6月30日期间,个人投资者从证券投资基金或根据证券法设立的房地产投资基金获得的股息可享受个人所得税减免。.
7. 彩票奖金和版税的征税门槛。
将所得税起征点从收入超过1000万越南盾提高到收入超过2000万越南盾。这适用于奖金、特许权使用费、特许经营费、遗产、赠与以及法令第58条至第61条规定的其他收入。.
8. 代他人扣除税款、申报税款和缴纳税款(第67条)
该法规新增了责任主体,包括电子商务平台的所有者、具备订购和支付功能的数字平台的所有者、以固定价格销售保险、彩票和多层次营销产品的代理机构,以及签订经纪合同的机构。这包括向非居民个人支付收入的机构和个人,以及向外国机构支付工资的越南实体。该法规还规定了通过电子商务和数字平台产生的收入的代扣代缴、申报和缴纳税款的责任。.
不可扣除收入,包括代他人申报和缴纳的收入,包括居民个人从商业活动、资本转移、房地产转移、继承和赠与中获得的特定收入。工资和薪金的预扣税额根据法令规定的应纳税额和已缴纳的暂缴税额确定。对于有商业收入的居民个人,代他人预扣、申报和缴纳的税额根据通过受税收管理法律管辖的平台产生的收入适用的税率确定。如果当年未预扣税款,但个人在年底应纳税,则可以自行申报并缴纳年度税款,或者在收到未在越南注册纳税的外国组织的收入时自行申报。.
第 87/2026/TT-BTC 号通函新增要点

第 87/2026/TT-BTC 号通知对个人所得税法和第 253/2026/ND-CP 号法令作出了详细规定,其主要内容有以下三点。.
1. 确定受抚养人的收入水平
受抚养人是指没有收入或全年平均月收入(包括所有收入来源)不超过300万越南盾的人。该标准是根据2026年至2030年期间贫困和近贫困家庭的平均收入、平均支出和收入标准确定的。.
2. 证明符合个人免税额扣除条件的受抚养人的文件。
新规沿用了现行的文件要求,并针对缺乏行为能力的个人等新情况增加了补充文件要求。新规更明确地规定了无法工作的个人以及纳税人直接供养的其他受抚养人的标准。税务机关优先从国家公共服务门户网站、行政程序处理系统、国家数据库和专门数据库中获取数据。只有在无法获取数据的情况下,才会要求纳税人提供相关文件以证明其受抚养人身份。.
3. 衍生证券转让的个人所得税。
指导衍生证券期货合约在市场上实施和交易的通告规定,个人所得税(PIT)按每次转让的转让价格乘以0.1%计算。每份期货合约的转让价格按结算价格乘以合约倍数乘以合约数量乘以初始保证金率再除以2计算。收入确定时间为证券交易所系统撮合买卖订单的时间或期货合约到期的时间。.
个人所得税主要新特点对比表
2026年个人所得税将迎来多项显著变化,包括家庭津贴扣除、累进税率、免税收入门槛以及确定受抚养人的条件等。这些调整旨在减轻许多个人的纳税负担,同时简化申报和结算程序。下表总结了主要新变化,方便查阅和比较。.
| 内容标准 | 先前法规 | 2026年新规 | 申请的法律依据 |
| 家庭企业免税收入 | 每年2亿越南盾 | 每年10亿越南盾 | 第141/2026/ND-CP号法令 |
| 纳税人个人扣除 | 1100万越南盾/月 | 每月1550万越南盾 | 个人所得税法第109/2025/QH15号 |
| 受抚养人扣除额 | 440万越南盾/月 | 620万越南盾/月 | 个人所得税法第109/2025/QH15号 |
| 累进税率表 | 7个税率等级 | 5个税率等级 | 个人所得税法第109/2025/QH15号 |
| 短期合同折扣门槛 | 200万越南盾/次 | 500万越南盾/次 | 第253/2026/ND-CP号法令 |
| Thu nhập của người phụ thuộc tối đa | 01 triệu đồng/tháng | 03 triệu đồng/tháng | 第 87/2026/TT-BTC 号通函 |
专家对风险进行分析,并提供切实可行的税务管理方案。
Các chuyên gia tại MAN với 30 năm kinh nghiệm nhận định rằng rủi ro lớn nhất của doanh nghiệp trong kỳ quyết toán thuế năm 2026 nằm ở việc phân loại nhầm lẫn giữa thu nhập từ tiền lương và thù lao dịch vụ độc lập. Nhiều doanh nghiệp áp dụng sai mức khấu trừ 10% đối với các hợp đồng dịch vụ vãng lai dưới 05 triệu đồng khi cá nhân chưa có yêu cầu cụ thể.
Bên cạnh đó, việc áp dụng chính sách miễn thuế 05 năm cho nhân lực công nghệ cao đòi hỏi hồ sơ chứng minh dự án nghiên cứu phải cực kỳ chặt chẽ theo đúng danh mục công nghệ chiến lược của Chính phủ. Nếu không có sự chuẩn bị từ trước, cơ quan thuế sẽ loại bỏ các khoản miễn thuế này khi kiểm tra.
Giải pháp từ MAN – Master Accountant Network là doanh nghiệp cần chủ động rà soát lại toàn bộ hệ thống phần mềm nhân sự, quy chế chi tiêu nội bộ và hợp đồng lao động ngay từ đầu kỳ tính thuế để đảm bảo sự đồng bộ dữ liệu trước cơ quan nhà nước.
总结
Điểm mới thuế thu nhập cá nhân 2026 mang đến nhiều tín hiệu tích cực giúp giảm bớt gánh nặng tài chính cho người lao động và hộ kinh doanh, đồng thời tạo hành lang pháp lý minh bạch cho các lĩnh vực kinh tế mới. Việc nắm bắt chính xác các quy định từ Luật, Nghị định và Thông tư mới là chìa khóa giúp doanh nghiệp phát triển bền vững.
MAN – Master Accountant Network 的税务服务
MAN 的服务联系信息 – Master Accountant Network
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
关于2026年新的个人所得税法规的常见问题
Hộ kinh doanh có doanh thu từ 1 tỷ đồng trở xuống không phải nộp thuế thu nhập cá nhân và thuế giá trị gia tăng theo quy định tại Nghị định số 141/2026/NĐ-CP.
Mức giảm trừ gia cảnh cho bản thân người nộp thuế được nâng lên 15,5 triệu đồng một tháng theo quy định tại Luật Thuế TNCN số 109/2025/QH15.
Thu nhập từ chuyển nhượng kết quả giảm phát thải khí nhà kính và tín chỉ các-bon áp dụng mức thuế suất 5% đối với phần thu nhập vượt trên 20 triệu đồng trên mỗi lần giao dịch.
Tiền ăn giữa ca và ăn trưa chỉ tính vào thu nhập chịu thuế đối với phần vượt mức 1,2 triệu đồng một người mỗi tháng áp dụng từ ngày 01/7/2026.
Cá nhân có thu nhập vãng lai bình quân tháng trong năm không quá 15 triệu đồng và đã bị khấu trừ thuế 10% tại nguồn thì không phải quyết toán thuế đối với phần thu nhập này. 年营业额低于10亿越南盾的家庭企业需要缴税吗?
我目前的个人所得税抵扣额是多少?
碳信用额转让所得收入的税率是多少?
超出规定限额的午餐津贴中,需要缴税的部分是多少?
个人非经常性收入达到多少金额才能免于直接申报所得税?