
Tiền thuế TNDN tạm nộp Quý 3 là bao nhiêu? Câu hỏi này quay lại với kế toán doanh nghiệp mỗi tháng 10, khi kỳ hạn tạm nộp đến gần. Năm 2026, câu trả lời có nhiều thay đổi. 税务管理法第108/2025/QH15号 có hiệu lực từ ngày 01/7/2026, cùng ngày với 第252/2026/ND-CP号法令 hướng dẫn thi hành, văn bản thay thế Nghị định 126/2020/NĐ-CP. Quy định về tạm nộp thuế theo quý hiện nằm tại Điều 24 第252/2026/ND-CP号法令.
Pháp luật không ấn định một con số tạm nộp chung cho mọi doanh nghiệp. Doanh nghiệp tự xác định, nhưng tổng 4 quý không được thấp hơn 80% số thuế quyết toán năm. Nộp thiếu, phần chênh lệch bị tính tiền chậm nộp. Song song, 第245/2026/ND-CP号法令 ngày 27/6/2026 cho phép gia hạn 02 tháng với số 企业所得税 tạm nộp quý III/2026. Bài viết dưới đây tổng hợp đầy đủ căn cứ pháp lý, cách tính, hạn nộp và các rủi ro thường gặp.
Tóm tắt trọng tâm về tiền thuế TNDN tạm nộp Quý 3
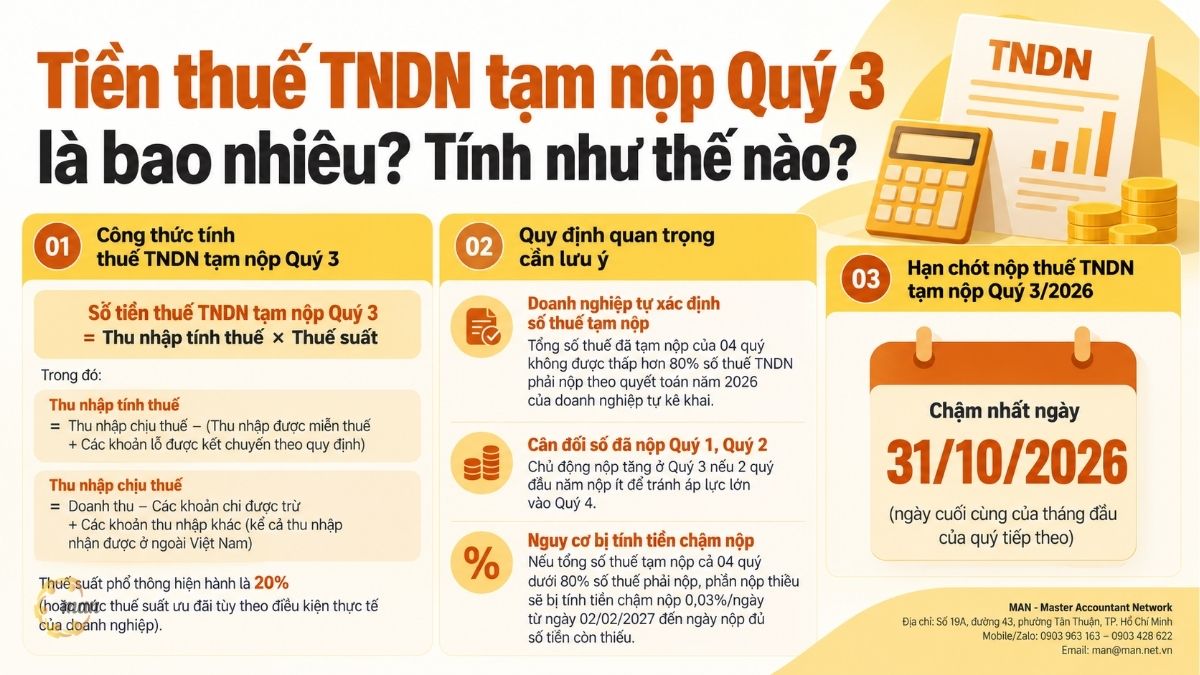
- Số thuế TNDN tạm nộp quý 3 là khoản thuế thu nhập doanh nghiệp người nộp thuế tự xác định và nộp trước cho quý III, theo Điều 24 Nghị định 252/2026/NĐ-CP.
- Dùng để: phân bổ nghĩa vụ thuế cả năm 2026, tránh dồn áp lực dòng tiền vào quý 4 và kỳ quyết toán.
- Áp dụng cho: người nộp thuế TNDN thực hiện tạm nộp theo quý.
- Điều kiện then chốt: tổng tạm nộp 4 quý phải bằng ít nhất 80% số thuế phải nộp theo quyết toán năm tự kê khai.
- Hạn nộp quý 3/2026: chậm nhất 31/10/2026; trường hợp thuộc diện được gia hạn và thực hiện gia hạn theo Nghị định 245/2026/NĐ-CP là 30/12/2026.
Tiền thuế TNDN tạm nộp Quý 3 là bao nhiêu theo quy định hiện hành?
Câu trả lời ngắn: Không có một con số cố định. Mỗi doanh nghiệp có số tạm nộp riêng, tùy tình hình hoạt động và ngưỡng 80% của cả năm. Pháp luật trao quyền tự xác định cho doanh nghiệp và chỉ khống chế ngưỡng chung.
Căn cứ pháp lý: Điều 24 Nghị định 252/2026/NĐ-CP
Để tránh hiểu sai, chúng tôi trích nguyên văn Điều 24 Nghị định 252/2026/NĐ-CP ngày 30/6/2026:
Điều 24. Tạm nộp thuế, khoản thu khác theo quý
1. Người nộp thuế thực hiện tạm nộp theo quý đối với khoản thuế, khoản thu khác sau:
a) Thuế thu nhập doanh nghiệp;
b) Lợi nhuận sau thuế còn lại nộp vào ngân sách nhà nước theo quy định của pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp.
2. Thời hạn tạm nộp quý chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế, khoản thu khác.
3. Nghĩa vụ tạm nộp thuế, khoản thu khác:
a) Người nộp thuế phải tự xác định số thuế, khoản thu khác tạm nộp hằng quý nhưng tổng số thuế, khoản thu khác đã tạm nộp của 04 quý không được thấp hơn 80% số thuế, khoản thu khác phải nộp theo quyết toán năm của người nộp thuế tự kê khai;
b) Trường hợp người nộp thuế nộp thiếu so với số thuế, khoản thu khác phải tạm nộp 04 quý theo quy định tại điểm a khoản này thì phải nộp tiền chậm nộp tính trên số thuế, khoản thu khác nộp thiếu kể từ ngày tiếp theo liền kề của ngày cuối cùng của thời hạn tạm nộp quý 04 đến ngày liền kề trước của ngày số tiền còn thiếu được nộp vào ngân sách nhà nước, bao gồm trường hợp người nộp thuế kê khai bổ sung;
c) Trường hợp cơ quan có thẩm quyền thanh tra, kiểm tra sau khi doanh nghiệp đã khai quyết toán thuế, khoản thu khác nếu phát hiện tăng số tiền phải nộp so với số thuế, khoản thu khác doanh nghiệp đã kê khai quyết toán thì việc tính tiền chậm nộp thực hiện theo quy định tại khoản 2 Điều 26 Nghị định này.
Điều kiện bắt buộc doanh nghiệp phải đáp ứng là gì?
Từ điểm a khoản 3 Điều 24, có thể viết thành một bất đẳng thức đơn giản:
|
Số tạm nộp Quý 1 + Số tạm nộp Quý 2 + Số tạm nộp Quý 3 + Số tạm nộp Quý 4 ≥ 80% số thuế TNDN phải nộp năm 2026 (theo quyết toán năm do người nộp thuế tự kê khai) |
Điểm đáng chú ý: mốc so sánh là số thuế trên tờ khai quyết toán do chính doanh nghiệp kê khai, không phải số dự kiến đầu năm. Vì vậy, số quý 3 cần được tính lại dựa trên kết quả kinh doanh lũy kế, không nên lấy theo kế hoạch cũ.
Cách tính tiền thuế TNDN tạm nộp quý 3 như thế nào?
Pháp luật hiện không quy định chi tiết số tiền phải tạm nộp riêng cho quý 3. Tuy vậy, doanh nghiệp có thể dùng chính công thức tính thuế TNDN thông thường để tự ước tính. Công thức được xây dựng từ Điều 6 và Điều 7 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
Ba công thức cần nắm
- Số thuế TNDN tạm nộp quý 3 = Thu nhập tính thuế x Thuế suất
- 应税收入 = Thu nhập chịu thuế – (Thu nhập được miễn thuế + Các khoản lỗ được kết chuyển theo quy định)
- 应税收入 = Doanh thu – Các khoản chi được trừ + Các khoản thu nhập khác (kể cả thu nhập nhận được ở ngoài Việt Nam)
Về thuế suất, mức phổ thông hiện hành là 20%. Doanh nghiệp đáp ứng điều kiện ưu đãi thì áp dụng mức thuế suất ưu đãi tương ứng với điều kiện thực tế của mình.
Ví dụ tính nhanh cho một quý
Giả sử quý III/2026, Công ty A ghi nhận số liệu như sau (đơn vị: triệu đồng):
| 目标 | Số tiền |
| 收入 | 15.000 |
| Các khoản chi được trừ | 12.800 |
| 其他收入 | 300 |
| Thu nhập chịu thuế (15.000 – 12.800 + 300) | 2.500 |
| 免税收入 | 0 |
| 亏损结转 | 500 |
| Thu nhập tính thuế (2.500 – 0 – 500) | 2.000 |
| 税率 | 20% |
| Số thuế TNDN ước tính tạm nộp quý 3 (2.000 x 20%) | 400 |
Con số 400 triệu đồng chỉ là điểm xuất phát. Bước tiếp theo là đối chiếu với số đã nộp quý 1, quý 2 để kiểm tra khả năng đạt ngưỡng 80% cả năm.
Vì sao phải cân đối với quý 1 và quý 2?
Doanh nghiệp nên tổng hợp số thuế đã tạm nộp ở hai quý đầu năm, rồi đặt cạnh ước tính doanh thu, lợi nhuận của cả năm 2026. Lý do rất thực tế:
- Nếu hai quý đầu nộp quá ít mà kết quả kinh doanh cuối năm tăng trưởng mạnh, khoảng hụt sẽ dồn hết sang quý 4.
- Chủ động nộp tăng ở quý 3 giúp giảm áp lực cho quý 4, đồng thời hạ rủi ro không đạt ngưỡng 80% khi quyết toán.
Vì sao xác định đúng số thuế tạm nộp quý 3 lại quan trọng?
Quý 3 là điểm giữa của chu kỳ thuế năm. Đến thời điểm này, doanh nghiệp đã có số liệu 9 tháng, đủ để dự báo kết quả cả năm với độ tin cậy khá cao. Một quyết định sai ở quý 3 thường chỉ lộ ra ở kỳ quyết toán, khi đã muộn.
Với quản trị dòng tiền
- Số tạm nộp hợp lý giúp chia đều nghĩa vụ thuế, tránh một khoản chi lớn bất ngờ vào đầu năm sau.
- Doanh nghiệp được gia hạn có thể giữ tiền lâu hơn 02 tháng, nhưng vẫn cần lập kế hoạch để nộp đúng ngày 30/12/2026.
Với tuân thủ thuế
- Mục tiêu tối thiểu là tổng 4 quý đạt ít nhất 80% số thuế quyết toán năm.
- Không đạt ngưỡng này, doanh nghiệp phải nộp tiền chậm nộp trên phần nộp thiếu, theo điểm b khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP.
Với kiểm toán và quyết toán
Theo góc nhìn từ MAN – Master Accountant Network, số tạm nộp các quý là một trong những chỉ báo đầu tiên kiểm toán viên đối chiếu khi soát xét chi phí thuế TNDN. Chênh lệch lớn giữa số tạm nộp và số quyết toán thường dẫn đến câu hỏi về chất lượng số liệu quý. Đây cũng là điểm khởi đầu để đánh giá rủi ro thuế và tìm dư địa tối ưu chi phí thuế tại Việt Nam một cách hợp pháp.
Ai phải tạm nộp thuế theo quý?
Khoản 1 Điều 24 Nghị định 252/2026/NĐ-CP xác định hai nhóm khoản phải tạm nộp theo quý. Cần phân biệt rõ để không bỏ sót nghĩa vụ.
| Nhóm khoản tạm nộp | 根据 | 笔记 |
| 企业所得税 | Điểm a khoản 1 Điều 24 Nghị định 252/2026/NĐ-CP | Tổng số thuế đã tạm nộp của 04 quý không được thấp hơn 80% số thuế phải nộp theo quyết toán năm của người nộp thuế tự kê khai |
| Lợi nhuận sau thuế còn lại nộp vào ngân sách nhà nước | Điểm b khoản 1 Điều 24 Nghị định 252/2026/NĐ-CP | Theo quy định của pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp; tổng khoản thu khác đã tạm nộp của 04 quý cũng không được thấp hơn 80% số phải nộp theo quyết toán năm của người nộp thuế tự kê khai |
Nhóm nào được gia hạn tạm nộp quý 3/2026?
Không phải doanh nghiệp nào cũng được gia hạn. Nghị định 245/2026/NĐ-CP áp dụng cho các đối tượng thuộc phạm vi điều chỉnh của nghị định, trong đó có các ngành kinh tế, lĩnh vực nêu tại Phụ lục I ban hành kèm theo, ví dụ lĩnh vực nông nghiệp, lâm nghiệp và thủy sản.
Điều kiện thủ tục cần nhớ:
- Người nộp thuế gửi văn bản đề nghị gia hạn cho cơ quan thuế quản lý trực tiếp một lần cho toàn bộ số thuế, tiền thuê đất phát sinh trong các kỳ được gia hạn.
- Thời hạn nộp văn bản đề nghị gia hạn chậm nhất là ngày 02/11/2026.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng thuộc ngành được gia hạn chưa đủ: hạn 30/12/2026 chỉ áp dụng khi doanh nghiệp thuộc trường hợp được gia hạn và thực hiện gia hạn. Nếu chưa chắc chắn, an toàn nhất là bám theo hạn chung 31/10/2026. Hãy kiểm tra mã ngành kinh tế với Phụ lục I trước khi lập kế hoạch dòng tiền.
Hạn chót nộp thuế TNDN tạm nộp quý 3/2026 là khi nào?
Hạn chót là ngày 31/10/2026 或者 ngày 30/12/2026, tùy doanh nghiệp có thuộc trường hợp được gia hạn và thực hiện gia hạn hay không.
Hạn nộp theo quy định chung
Khoản 2 Điều 24 Nghị định 252/2026/NĐ-CP quy định thời hạn tạm nộp quý chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế. Với quý III/2026, quý tiếp theo là quý IV/2026, tháng đầu là tháng 10. Như vậy, hạn chót là ngày 31/10/2026.
Hạn nộp khi được gia hạn theo Nghị định 245/2026/NĐ-CP
Đây là quy định chung, chưa xét đến trường hợp gia hạn. Khoản 2 Điều 2 Nghị định 245/2026/NĐ-CP ngày 27/6/2026 quy định nguyên văn:
延长期
…
1. Thời gian gia hạn đối với số thuế thu nhập doanh nghiệp tạm nộp của quý II năm 2026 là 03 tháng; thời gian gia hạn đối với số thuế thu nhập doanh nghiệp tạm nộp của quý III năm 2026 là 02 tháng, cụ thể như sau:
a) Số thuế thu nhập doanh nghiệp tạm nộp của quý II năm 2026 chậm nhất ngày 02 tháng 11 năm 2026;
b) Số thuế thu nhập doanh nghiệp tạm nộp của quý III năm 2026 chậm nhất ngày 30 tháng 12 năm 2026.
…
Nghị định 245/2026/NĐ-CP có hiệu lực từ ngày ký ban hành 27/6/2026 đến hết ngày 30/12/2026. Hai lưu ý đi kèm:
- Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ được gia hạn sau khi hết thời hạn nộp thuế được gia hạn, số phải nộp tăng thêm do khai bổ sung không được gia hạn.
- Trong thời gian được gia hạn, người nộp thuế không bị tính tiền chậm nộp đối với các khoản thuộc diện được gia hạn.
Bảng mốc thời gian cần theo dõi
| Mốc | 内容 | 根据 |
| 31/10/2026 | Hạn chung tạm nộp thuế TNDN quý III/2026 | Khoản 2 Điều 24 Nghị định 252/2026/NĐ-CP |
| 02/11/2026 | Hạn nộp văn bản đề nghị gia hạn; hạn nộp số tạm nộp quý II/2026 được gia hạn | 第245/2026/ND-CP号法令 |
| 30/12/2026 | Hạn tạm nộp quý III/2026 đối với trường hợp được gia hạn | Điểm b khoản 2 Điều 2 Nghị định 245/2026/NĐ-CP |
| Ngày cuối cùng của tháng 01/2027 | Hạn tạm nộp quý IV/2026 | Khoản 2 Điều 24 Nghị định 252/2026/NĐ-CP |
| Từ 02/02/2027 | Bắt đầu tính tiền chậm nộp nếu tổng 4 quý chưa đạt 80% | Điểm b khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP |
Nộp thiếu ngưỡng 80% bị tính tiền chậm nộp ra sao?
Nếu tổng số thuế tạm nộp của 4 quý không đạt 80% số thuế quyết toán năm, phần nộp thiếu bị tính tiền chậm nộp với mức 0.03%/天. Theo điểm b khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP, thời gian tính kể từ ngày tiếp theo liền kề của ngày cuối cùng của thời hạn tạm nộp quý 04, tức từ ngày 02/02/2027, đến ngày liền kề trước của ngày số tiền còn thiếu được nộp vào ngân sách nhà nước. Quy định này áp dụng cả với trường hợp người nộp thuế kê khai bổ sung.
Những văn bản pháp luật nào điều chỉnh việc tạm nộp thuế TNDN năm 2026?
Kế toán nên lưu bộ văn bản dưới đây làm hồ sơ căn cứ khi lập kế hoạch tạm nộp và khi giải trình với cơ quan thuế.
| 文档 | Số hiệu, ngày ban hành, hiệu lực | 相关内容 |
| 2025年企业所得税法 | Số 67/2025/QH15, Quốc hội thông qua ngày 14/6/2025; hiệu lực từ 01/10/2025, áp dụng từ kỳ tính thuế năm 2025 | Điều 6, Điều 7: cách xác định thu nhập tính thuế, thu nhập chịu thuế. Khoản 1 Điều 9: điều kiện các khoản chi được trừ |
| 2025年税收管理法 | Số 108/2025/QH15, Quốc hội thông qua ngày 10/12/2025; hiệu lực từ 01/7/2026 | Luật nền tảng về khai, nộp, quản lý thuế |
| 第252/2026/ND-CP号法令 | Ban hành ngày 30/6/2026; hiệu lực từ 01/7/2026; thay thế Nghị định 126/2020/NĐ-CP và các nghị định sửa đổi, bổ sung | Điều 24: tạm nộp theo quý, thời hạn tạm nộp, ngưỡng 80%, tiền chậm nộp. Khoản 2 Điều 26: tính tiền chậm nộp khi thanh tra, kiểm tra phát hiện tăng số phải nộp |
| 通函 89/2026/TT-BTC | Ban hành ngày 30/6/2026; hiệu lực từ 01/7/2026 | Quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP |
| 第245/2026/ND-CP号法令 | Ban hành ngày 27/6/2026; hiệu lực từ 27/6/2026 đến hết 30/12/2026 | Gia hạn thời hạn nộp thuế GTGT, TNDN, TNCN và tiền thuê đất năm 2026. Khoản 2 Điều 2: gia hạn 02 tháng với số tạm nộp quý III/2026, chậm nhất 30/12/2026 |
| 官方文件 5061/CT-CS | Cục Thuế ban hành ngày 22/7/2026 | Giới thiệu các điểm mới của Nghị định 252/2026/NĐ-CP tới cơ quan thuế và người nộp thuế |
Luật Thuế TNDN số 67/2025/QH15 thay thế Luật Thuế TNDN số 14/2008/QH12 cùng các luật sửa đổi, bổ sung. Do đó, mọi viện dẫn trong hồ sơ năm 2026 nên dùng số hiệu điều khoản của luật mới để tránh sai căn cứ.
Chi phí được trừ khi tính thuế TNDN gồm những khoản nào?
Chi phí được trừ quyết định trực tiếp thu nhập chịu thuế, từ đó quyết định số tạm nộp quý 3. Một khoản chi bị loại khi quyết toán sẽ làm tăng số thuế năm, kéo theo nguy cơ hụt ngưỡng 80%.
Căn cứ khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025, ngoại trừ các khoản chi không được trừ, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ các điều kiện sau đây:
(1) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, bao gồm cả khoản chi phí bổ sung được trừ theo tỷ lệ phần trăm tính trên chi phí thực tế phát sinh trong kỳ tính thuế liên quan đến hoạt động nghiên cứu và phát triển của doanh nghiệp;
(2) Khoản chi thực tế phát sinh khác, bao gồm:
- Khoản chi cho thực hiện nhiệm vụ giáo dục quốc phòng và an ninh, huấn luyện, hoạt động của lực lượng dân quân tự vệ và phục vụ các nhiệm vụ quốc phòng, an ninh khác theo quy định của pháp luật;
- Khoản chi hỗ trợ phục vụ cho hoạt động của tổ chức đảng, tổ chức chính trị – xã hội trong doanh nghiệp;
- Khoản chi cho hoạt động giáo dục nghề nghiệp, đào tạo nghề nghiệp cho người lao động theo quy định của pháp luật;
- Khoản chi thực tế cho hoạt động phòng, chống HIV/AIDS nơi làm việc của doanh nghiệp;
- Khoản tài trợ cho giáo dục, y tế, văn hóa; khoản tài trợ cho phòng, chống, khắc phục hậu quả thiên tai, dịch bệnh, làm nhà đại đoàn kết, nhà tình nghĩa, nhà cho các đối tượng chính sách theo quy định của pháp luật; khoản tài trợ theo quy định của Chính phủ, Thủ tướng Chính phủ dành cho các địa phương thuộc địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn; khoản tài trợ cho nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, chuyển đổi số;
- Khoản chi cho nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, chuyển đổi số;
- Phần giá trị tổn thất do thiên tai, dịch bệnh và trường hợp bất khả kháng khác không được bồi thường;
- Khoản chi thực tế cho người được biệt phái tham gia quản trị, điều hành, kiểm soát tổ chức tín dụng được kiểm soát đặc biệt, ngân hàng thương mại được chuyển giao bắt buộc theo quy định của Luật Các tổ chức tín dụng;
- Một số khoản chi phục vụ sản xuất, kinh doanh của doanh nghiệp nhưng chưa tương ứng với doanh thu phát sinh trong kỳ theo quy định của Chính phủ;
- Một số khoản chi hỗ trợ xây dựng công trình công cộng, đồng thời phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp;
- Chi phí liên quan đến việc giảm phát thải khí nhà kính nhằm trung hòa các-bon và net zero, giảm ô nhiễm môi trường, đồng thời liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp;
- Một số khoản đóng góp vào các quỹ được thành lập theo quyết định của Thủ tướng Chính phủ và quy định của Chính phủ;
(3) Các khoản chi có đủ hóa đơn, chứng từ thanh toán không dùng tiền mặt theo quy định của pháp luật, trừ các trường hợp đặc thù theo quy định của Chính phủ.
Từ kinh nghiệm soát xét hồ sơ, MAN nhận thấy điều kiện (3) là điểm doanh nghiệp dễ hụt nhất. Một hóa đơn hợp lệ nhưng thanh toán sai phương thức vẫn có thể khiến khoản chi bị loại khi quyết toán.
Case study: Doanh nghiệp thương mại tại TP.HCM xác định số tạm nộp quý 3 ra sao?
Tình huống dưới đây được xây dựng theo dạng hồ sơ điển hình trong thực tế tư vấn. Số liệu mang tính minh họa, đã đơn giản hóa để người đọc dễ theo dõi.
背景
Công ty TNHH B kinh doanh thương mại tại TP.HCM, áp dụng thuế suất 20%, không thuộc ngành nghề được gia hạn theo Phụ lục I Nghị định 245/2026/NĐ-CP. Số liệu đến hết tháng 9/2026 (đơn vị: triệu đồng):
| 目标 | Số tiền |
| Thuế đã tạm nộp quý I/2026 | 250 |
| Thuế đã tạm nộp quý II/2026 | 250 |
| Thu nhập tính thuế lũy kế 6 tháng | 3.000 |
| Thu nhập tính thuế quý III/2026 | 3.000 |
| Thu nhập tính thuế dự kiến quý IV/2026 (mùa cao điểm) | 2.500 |
| Thu nhập tính thuế dự kiến cả năm | 8.500 |
| Thuế TNDN dự kiến cả năm (8.500 x 20%) | 1.700 |
| Ngưỡng 80% dự kiến (1.700 x 80%) | 1.360 |
Hai quý đầu, công ty đã nộp thấp hơn số thuế phát sinh thực tế 100 triệu đồng (3.000 x 20% = 600, đã nộp 500).
Hai phương án cho quý 3
| 目标 | Phương án A: nộp đúng số phát sinh quý 3 | Phương án B: nộp bù thiếu hụt 2 quý đầu |
| Số tạm nộp quý III | 600 | 700 |
| Lũy kế sau quý III | 1.100 | 1.200 |
| Số dự kiến nộp quý IV | 300 | 500 |
| 四个季度的预付款总额 | 1.400 | 1.700 |
| Nếu quyết toán thực tế tăng lên 2.000 (ngưỡng 80% = 1.600) | Thiếu 200 | Đạt, dư 100 so với ngưỡng |
如何处理
Công ty chọn phương án B, theo 4 bước:
- Đối chiếu số đã nộp quý I, quý II với thu nhập tính thuế lũy kế 9 tháng.
- Rà soát chi phí theo khoản 1 Điều 9 Luật Thuế TNDN 2025, tách riêng các khoản chưa có chứng từ thanh toán không dùng tiền mặt để không đưa vào chi phí được trừ khi tạm tính.
- Kiểm tra mã ngành với Phụ lục I Nghị định 245/2026/NĐ-CP. Không thuộc diện gia hạn, nên hạn nộp quý 3 là 31/10/2026.
- Lập kế hoạch quý 4 dựa trên thu nhập dự kiến mùa cao điểm.
测量结果
Với phương án A, nếu quyết toán thực tế tăng lên 2.000 triệu đồng, phần thiếu 200 triệu đồng bị tính tiền chậm nộp từ 02/02/2027. Mỗi ngày phát sinh 200.000.000 x 0,03% = 60.000 đồng, tương đương 1,8 triệu đồng sau 30 ngày. Phương án B loại bỏ rủi ro này, đổi lại dòng tiền quý 3 tăng thêm 100 triệu đồng.
Nhận định chuyên gia: Doanh nghiệp thường gặp rủi ro gì khi tạm nộp thuế TNDN quý 3?
Các chuyên gia tại MAN – Master Accountant Network, với hơn 30 năm kinh nghiệm kiểm toán và tư vấn thuế, ghi nhận 5 nhóm rủi ro lặp lại ở kỳ tạm nộp quý 3. Mỗi rủi ro đều có cách phòng tránh cụ thể.
Rủi ro 1: Dồn nghĩa vụ sang quý 4
Nhiều doanh nghiệp giữ số tạm nộp thấp suốt 3 quý để giữ dòng tiền. Đến quý 4, khoản cần nộp bù quá lớn, trong khi đó cũng là quý cao điểm chi tiêu.
- 如何处理: dùng số liệu 9 tháng để ước tính cả năm, nộp bù ngay ở quý 3 nếu lũy kế đang thấp hơn mức an toàn.
Rủi ro 2: Hiểu nhầm gia hạn là giảm thuế
Nghị định 245/2026/NĐ-CP chỉ dời thời hạn nộp. Số thuế phải nộp không thay đổi.
- 如何处理: ghi nhận đầy đủ nghĩa vụ trên sổ sách, lập lịch chi tiền cho ngày 30/12/2026, đồng thời kiểm tra đã nộp văn bản đề nghị gia hạn trước ngày 02/11/2026.
Rủi ro 3: Khai bổ sung sau khi hết thời hạn gia hạn
Số phải nộp tăng thêm do khai bổ sung sau khi hết thời hạn nộp thuế được gia hạn không được gia hạn.
- 如何处理: rà soát hồ sơ khai thuế các kỳ được gia hạn trước ngày 30/12/2026, khai bổ sung ngay nếu phát hiện sai sót.
Rủi ro 4: Chi phí bị loại khi quyết toán
Khoản chi thiếu hóa đơn, chứng từ thanh toán không dùng tiền mặt bị loại, làm thuế quyết toán tăng. Số tạm nộp vốn tính trên chi phí cũ lập tức có nguy cơ hụt ngưỡng 80%.
- 如何处理: loại các khoản chi chưa đủ điều kiện theo khoản 1 Điều 9 ngay khi tạm tính, không chờ đến kỳ quyết toán.
Rủi ro 5: Thanh tra, kiểm tra phát hiện tăng số phải nộp
Theo điểm c khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP, nếu cơ quan có thẩm quyền phát hiện tăng số phải nộp sau khi doanh nghiệp đã khai quyết toán, tiền chậm nộp tính theo khoản 2 Điều 26 Nghị định này.
- 如何处理: soát xét độc lập số liệu trước khi nộp tờ khai quyết toán. Giải pháp từ MAN – Master Accountant Network là kiểm tra chéo số tạm nộp từng quý với sổ cái, bảng kê chi phí và chứng từ thanh toán, nhằm phát hiện rủi ro thuế trước cơ quan thuế.
Theo góc nhìn từ MAN, tạm nộp quý 3 không chỉ là một nghĩa vụ đến hạn. Đây là lần rà soát giữa kỳ hiệu quả nhất trong năm, để tối ưu chi phí thuế tại Việt Nam một cách hợp pháp và giảm áp lực cho mùa quyết toán.
总结
Tiền thuế TNDN tạm nộp quý 3 không có một con số chung cho mọi doanh nghiệp. Doanh nghiệp tự xác định dựa trên thu nhập tính thuế và thuế suất, miễn tổng 4 quý đạt ít nhất 80% số thuế quyết toán năm theo Điều 24 Nghị định 252/2026/NĐ-CP. Hạn nộp quý III/2026 là 31/10/2026, hoặc 30/12/2026 nếu thuộc trường hợp được gia hạn và thực hiện gia hạn theo Nghị định 245/2026/NĐ-CP. Tính đúng ở quý 3 giúp doanh nghiệp tránh tiền chậm nộp, giữ dòng tiền ổn định và bước vào kỳ quyết toán với số liệu sạch.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Câu hỏi thường gặp về tiền thuế TNDN tạm nộp quý 3
Pháp luật có quy định số tiền cụ thể phải tạm nộp quý 3 không?
Không. Theo điểm a khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP, người nộp thuế tự xác định số tạm nộp hằng quý. Điều kiện duy nhất là tổng 4 quý không thấp hơn 80% số thuế phải nộp theo quyết toán năm tự kê khai.
Hạn nộp thuế TNDN tạm nộp quý 3/2026 là ngày nào?
Hạn chung là ngày 31/10/2026, theo khoản 2 Điều 24 Nghị định 252/2026/NĐ-CP. Trường hợp thuộc diện được gia hạn và thực hiện gia hạn theo điểm b khoản 2 Điều 2 Nghị định 245/2026/NĐ-CP, hạn là ngày 30/12/2026.
Tổng tạm nộp 4 quý dưới 80% thì bị xử lý thế nào?
Doanh nghiệp phải nộp tiền chậm nộp trên phần nộp thiếu, mức 0,03%/ngày. Thời gian tính từ ngày 02/02/2027 đến ngày liền kề trước của ngày số tiền còn thiếu được nộp vào ngân sách nhà nước.
Muốn được gia hạn tạm nộp quý 3 cần làm gì?
Doanh nghiệp phải thuộc đối tượng của Nghị định 245/2026/NĐ-CP. Sau đó, gửi văn bản đề nghị gia hạn cho cơ quan thuế quản lý trực tiếp một lần cho toàn bộ số thuế được gia hạn, chậm nhất ngày 02/11/2026.
Khi tạm tính quý 3 nên áp dụng thuế suất nào?
Thuế suất phổ thông hiện hành là 20%. Doanh nghiệp đáp ứng điều kiện ưu đãi thì áp dụng mức thuế suất ưu đãi tương ứng.