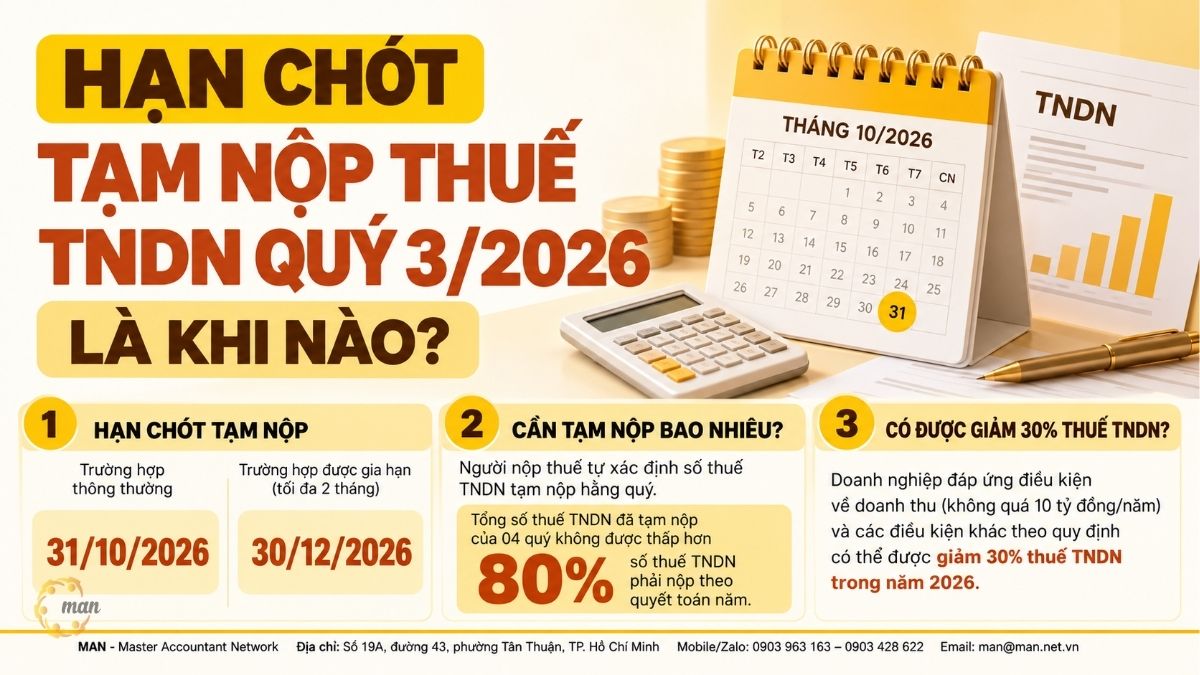
Hạn chót tạm nộp thuế TNDN quý 3/2026 là ngày 31/10/2026 theo quy định chung, hoặc ngày 30/12/2026 nếu doanh nghiệp thuộc diện gia hạn theo 第245/2026/ND-CP号法令. Hai mốc này cách nhau 60 ngày, đủ để thay đổi toàn bộ kế hoạch dòng tiền quý cuối năm. Năm 2026 cũng là năm đặc biệt về pháp lý: 第252/2026/ND-CP号法令 quy định chi tiết, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 có hiệu lực từ ngày 01/7/2026.
Cùng lúc, 第43/2026/QH16号决议 giảm 30% 企业所得税 cho doanh nghiệp có doanh thu năm không quá 10 tỷ đồng. Phụ lục I Nghị định 245/2026/NĐ-CP liệt kê 43 ngành kinh tế, lĩnh vực được áp dụng gia hạn, chưa tính doanh nghiệp nhỏ và siêu nhỏ. Bài viết dưới đây tổng hợp quy định, mốc thời gian, thủ tục và các lỗi thường gặp, từ góc nhìn thực tế của MAN – Master Accountant Network.
Tóm tắt trọng tâm về hạn chót tạm nộp thuế TNDN quý 3/2026
- Hạn chót tạm nộp thuế TNDN quý 3/2026 là ngày cuối cùng doanh nghiệp phải nộp số thuế TNDN tạm nộp của quý III/2026 vào ngân sách nhà nước.
- Mốc chung: 31/10/2026 (khoản 2 Điều 24 Nghị định 252/2026/NĐ-CP). Ngày này rơi vào thứ Bảy nên hạn thực tế chuyển sang thứ Hai, 02/11/2026.
- Mốc gia hạn: 30/12/2026, áp dụng cho doanh nghiệp thuộc 43 ngành kinh tế, lĩnh vực tại Phụ lục I hoặc doanh nghiệp nhỏ, siêu nhỏ (Nghị định 245/2026/NĐ-CP).
- Muốn được gia hạn, doanh nghiệp phải gửi Văn bản đề nghị gia hạn chậm nhất ngày 02/11/2026. Tổng số thuế đã tạm nộp của 04 quý không được thấp hơn 80% số thuế phải nộp theo quyết toán năm của người nộp thuế tự kê khai.
Hạn chót tạm nộp thuế TNDN quý 3/2026 là gì và căn cứ vào đâu?
Để xác định đúng hạn, cần đọc cùng lúc hai văn bản: 第252/2026/ND-CP号法令 (quy định chung) và 第245/2026/ND-CP号法令 (quy định gia hạn riêng cho năm 2026).
Định nghĩa theo Nghị định 252/2026/NĐ-CP
Khoản 1, khoản 2 Điều 24 Nghị định 252/2026/NĐ-CP quy định nguyên văn như sau:
Tạm nộp thuế, khoản thu khác theo quý:
1. Người nộp thuế thực hiện tạm nộp theo quý đối với khoản thuế, khoản thu khác sau:
a) Thuế thu nhập doanh nghiệp;
b) Lợi nhuận sau thuế còn lại nộp vào ngân sách nhà nước theo quy định của pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp.
2. Thời hạn tạm nộp quý chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế, khoản thu khác.
Theo đó, thuế TNDN là khoản thuế người nộp thuế thực hiện tạm nộp theo quý.
Quý III/2026 gồm tháng 7, 8, 9. Thời hạn tạm nộp thuế TNDN quý 3/2026 vì vậy là ngày cuối cùng của tháng đầu của quý IV/2026, tức ngày cuối cùng của tháng 10/2026. Nói cách khác, hạn chót tạm nộp thuế TNDN quý 3/2026 theo quy định chung là ngày 31/10/2026. Đây là quy định chung, chưa xét đến trường hợp gia hạn thời hạn tạm nộp.
Cần lưu ý: với thuế TNDN, nghĩa vụ hằng quý là tạm nộp tiền. Số thuế chính thức của cả năm chỉ được chốt khi doanh nghiệp quyết toán.
31/10/2026 rơi vào thứ Bảy, hạn thực tế là ngày nào?
Khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP quy định nguyên văn:
Ngày hết thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế theo quy định của pháp luật quản lý thuế. Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó.
Ngày 31/10/2026 là thứ Bảy. Áp dụng quy định trên, ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ, tức thứ Hai, 02/11/2026.
Theo góc nhìn từ MAN, doanh nghiệp không nên dồn giao dịch vào ngày cuối. Lệnh nộp thuế điện tử phát sinh sau giờ giao dịch của ngân hàng có thể bị ghi nhận sang ngày hôm sau. Mốc an toàn là thứ Sáu, 30/10/2026.
Khi nào hạn chót chuyển sang 30/12/2026?
Khoản 2 Điều 2 Nghị định 245/2026/NĐ-CP quy định nguyên văn:
2. Thời gian gia hạn đối với số thuế thu nhập doanh nghiệp tạm nộp của quý II năm 2026 là 03 tháng; thời gian gia hạn đối với số thuế thu nhập doanh nghiệp tạm nộp của quý III năm 2026 là 02 tháng, cụ thể như sau:
a) Số thuế thu nhập doanh nghiệp tạm nộp của quý II năm 2026 chậm nhất ngày 02 tháng 11 năm 2026;
b) Số thuế thu nhập doanh nghiệp tạm nộp của quý III năm 2026 chậm nhất ngày 30 tháng 12 năm 2026.
Theo đó, thời gian gia hạn tạm nộp thuế TNDN quý 3/2026 là 02 tháng, chậm nhất ngày 30/12/2026.
Tóm lại, tùy thuộc vào việc doanh nghiệp có thuộc trường hợp được gia hạn và thực hiện gia hạn hay không, hạn chót tạm nộp thuế TNDN quý 3/2026 là ngày 31/10/2026 hoặc ngày 30/12/2026.
- Không thuộc diện gia hạn, hoặc không gửi đề nghị: hạn là 31/10/2026, thực tế 02/11/2026.
- Thuộc diện gia hạn và đã gửi đề nghị đúng hạn: hạn là 30/12/2026.
Vì sao doanh nghiệp cần nắm chắc hạn chót tạm nộp thuế TNDN quý 3/2026?
Một mốc nộp thuế tưởng chỉ là ngày tháng, nhưng nó tác động cùng lúc đến dòng tiền, mức độ tuân thủ và chất lượng hồ sơ quyết toán.
Với quản trị dòng tiền
Gia hạn đến 30/12/2026 tương đương một khoản vốn không tính lãi trong 2 tháng. Điều 4 Nghị định 245/2026/NĐ-CP khẳng định không tính tiền chậm nộp trên số thuế được gia hạn trong thời gian gia hạn.
Điều 4. Xử lý tiền chậm nộp
Không tính tiền chậm nộp đối với số tiền thuế, tiền thuê đất được gia hạn trong khoảng thời gian được gia hạn thời hạn nộp (bao gồm cả trường hợp người nộp thuế gửi Văn bản đề nghị gia hạn cho cơ quan thuế sau khi đã nộp hồ sơ khai thuế theo quy định tại khoản 2 Điều 3 Nghị định này; trường hợp người nộp thuế khai bổ sung làm tăng số phải nộp của kỳ tính thuế được gia hạn và trường hợp cơ quan có thẩm quyền qua kiểm tra, thanh tra xác định người nộp thuế được gia hạn có số phải nộp tăng thêm của các kỳ tính thuế được gia hạn). Trường hợp Hệ thống thông tin quản lý thuế đã tính tiền chậm nộp đối với số tiền thuế, tiền thuê đất thuộc diện được gia hạn thì cơ quan thuế thực hiện điều chỉnh, hủy số tiền chậm nộp đã tính trong thời gian được gia hạn theo quy định.
Ví dụ: doanh nghiệp có 800 triệu đồng thuế TNDN tạm nộp quý III. Nếu được gia hạn, khoản tiền này ở lại tài khoản thêm 2 tháng, đúng giai đoạn cao điểm thanh toán lương, thưởng và nhập nguyên liệu cuối năm.
Với tuân thủ thuế
Nộp trễ hạn phát sinh tiền chậm nộp theo Luật Quản lý thuế. Nặng hơn, điểm a.2 khoản 1 Điều 4 Nghị định 252/2026/NĐ-CP cho phép cơ quan thuế công khai thông tin người nộp thuế khi quá 90 ngày kể từ hết hạn nộp mà không tự nguyện chấp hành.
Điểm a.2 khoản 1 Điều 4 Nghị định 252/2026/NĐ-CP nêu trường hợp bị công khai thông tin:
a.2) Quá 90 ngày kể từ ngày hết thời hạn nộp thuế và các khoản thu khác, tiền chậm nộp, tiền phạt hoặc hết thời hạn chấp hành các quyết định hành chính về quản lý thuế mà người nộp thuế hoặc người bảo lãnh không tự nguyện chấp hành;
Việc bị công khai ảnh hưởng trực tiếp đến uy tín với ngân hàng, đối tác và nhà đầu tư. Đây là rủi ro thuế mà chi phí khắc phục thường cao hơn nhiều số tiền chậm nộp.
Với kiểm toán và quyết toán năm
Số tạm nộp từng quý là dữ liệu đầu vào khi kiểm toán viên đối chiếu khoản phải nộp ngân sách trên báo cáo tài chính. Các chuyên gia tại MAN với 30 năm kinh nghiệm kiểm toán lưu ý rằng chênh lệch giữa sổ kế toán và tra cứu nghĩa vụ trên cổng thuế điện tử là một trong những điểm bị đặt câu hỏi nhiều nhất.
Ngoài ra, tổng tạm nộp 4 quý còn quyết định doanh nghiệp có bị tính tiền chậm nộp theo quy tắc 80% hay không (phân tích ở phần sau).
Doanh nghiệp nào được áp dụng hạn chót tạm nộp thuế TNDN quý 3/2026 là 30/12?
Khoản 2 Điều 1 Nghị định 245/2026/NĐ-CP quy định nguyên văn:
2. Đối tượng áp dụng của Nghị định này bao gồm:
a) Doanh nghiệp, tổ chức (bao gồm cả chi nhánh, đơn vị trực thuộc thực hiện khai thuế giá trị gia tăng riêng, khai thuế thu nhập doanh nghiệp riêng với cơ quan thuế quản lý trực tiếp), hộ gia đình, cá nhân, hộ kinh doanh, cá nhân kinh doanh, hoạt động sản xuất, kinh doanh trong các ngành kinh tế, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Nghị định này và có phát sinh số thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân hoặc tiền thuê đất thuộc các kỳ được gia hạn theo quy định tại Điều 2 Nghị định này;
b) Doanh nghiệp nhỏ và siêu nhỏ được xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 và Nghị định số 80/2021/NĐ-CP ngày 26 tháng 8 năm 2021 của Chính phủ quy định chi tiết một số điều của Luật Hỗ trợ doanh nghiệp nhỏ và vừa, bao gồm cả chi nhánh, đơn vị trực thuộc thực hiện khai thuế giá trị gia tăng riêng, khai thuế thu nhập doanh nghiệp riêng với cơ quan thuế quản lý trực tiếp, có phát sinh số thuế giá trị gia tăng, thuế thu nhập doanh nghiệp hoặc tiền thuê đất thuộc các kỳ được gia hạn theo quy định tại Điều 2 Nghị định này.
Như vậy, doanh nghiệp chỉ cần thuộc một trong hai nhóm trên.
Nhóm 1: Doanh nghiệp hoạt động trong 43 ngành tại Phụ lục I
Danh mục được xác định theo Quyết định 36/2025/QĐ-TTg ngày 29/9/2025 về hệ thống ngành kinh tế Việt Nam, gồm 5 cấp. Theo Mục II.1 Phụ lục I: ngành ghi trong danh mục thuộc cấp 1 thì áp dụng cho tất cả ngành cấp 2, 3, 4, 5 của ngành cấp 1 đó; thuộc cấp 2 thì áp dụng cho các ngành cấp 3, 4, 5; thuộc cấp 3 thì áp dụng cho các ngành cấp 4, 5; thuộc cấp 4 thì áp dụng cho các ngành cấp 5. Sản phẩm công nghiệp hỗ trợ ưu tiên phát triển (mục 27) xác định theo Nghị định 111/2015/NĐ-CP (sửa đổi bởi Nghị định 205/2025/NĐ-CP); sản phẩm cơ khí trọng điểm (mục 28) xác định theo Quyết định 319/QĐ-TTg ngày 15/3/2018.
Danh mục nguyên văn Mục I Phụ lục I:
- 农业、林业和渔业。.
- 食品生产和加工。.
- 编织。.
- 服装制造。.
- 皮革及相关产品的制造。.
- 木材加工和木材、竹子、藤条制品的制造(不包括床、衣柜、桌子和椅子);稻草、芦苇和编织材料的制品制造。.
- 纸张及纸制品制造。.
- 橡胶和塑料制品制造。.
- 利用其他非金属矿物制造产品。.
- 金属生产。.
- 机械加工;金属处理和涂层。.
- 电子产品、计算机和光学产品的制造。.
- 汽车及其他机动车辆的制造。.
- 我们生产床、衣柜、桌子和椅子。.
- 建造。.
- 运输和仓储。.
- 住宿和餐饮服务。.
- 教育和培训。.
- 医疗保健和社会援助活动。.
- 房地产业务活动。.
- 劳动和就业服务。.
- 旅行社、旅游经营者及其他旅游相关活动。.
- 艺术创作和表演艺术活动。.
- 图书馆、档案馆、博物馆及其他文化活动。.
- 体育、休闲和娱乐活动。.
- 电影放映活动。.
- 配套工业产品的生产是发展的优先事项。.
- 生产关键机械产品。.
- 出版活动。.
- 业务活动包括电影、视频、电视节目制作、录音和音乐出版。.
- 活动包括节目开发、广播、新闻报道和其他内容分发。.
- 计算机编程、咨询服务及相关活动。.
- 信息技术基础设施、数据处理、存储及其他相关信息服务。.
- 原油和天然气的开采(根据协议和合同收集的原油、凝析油和天然气不适用企业所得税延期)。.
- 采矿支持服务。.
- 饮料生产。.
- 打印、复印各种类型的记录。.
- 焦炭和精炼石油产品的生产。.
- 化学品及化学产品的制造。.
- 预制金属制品制造(不包括机械和设备)。.
- 摩托车和踏板车制造。.
- 机械设备的维修、保养和安装。.
- 排水和废水处理。.
Hai điểm cần đặc biệt chú ý:
- Ngành khai thác dầu thô, khí đốt (34) không được gia hạn thuế TNDN của dầu thô, condensate, khí thiên nhiên thu theo hiệp định, hợp đồng.
- Bán buôn, bán lẻ, tài chính, ngân hàng, bảo hiểm không có tên trong Phụ lục I. Doanh nghiệp thuộc các ngành này chỉ được gia hạn nếu là doanh nghiệp nhỏ hoặc siêu nhỏ.
Nhóm 2: Doanh nghiệp nhỏ và siêu nhỏ
Quy mô được xác định theo Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017 và Nghị định 80/2021/NĐ-CP ngày 26/8/2021. Doanh nghiệp tự xác định và kê khai tại Mục I của Văn bản đề nghị gia hạn.
| 规模 | 场地 | Lao động tham gia BHXH bình quân năm | Và một trong hai tiêu chí |
| 超小型 | 农业、林业和渔业;工业和建筑业 | 不超过10人 | Doanh thu không quá 3 tỷ đồng hoặc nguồn vốn không quá 3 tỷ đồng |
| 超小型 | 贸易和服务 | 不超过10人 | Doanh thu không quá 10 tỷ đồng hoặc nguồn vốn không quá 3 tỷ đồng |
| 小的 | 农业、林业和渔业;工业和建筑业 | 不超过100人 | Doanh thu không quá 50 tỷ đồng hoặc nguồn vốn không quá 20 tỷ đồng |
| 小的 | 贸易和服务 | 不超过50人 | Doanh thu không quá 100 tỷ đồng hoặc nguồn vốn không quá 50 tỷ đồng |
Bảng trên tóm lược khoản 1, khoản 2 Điều 5 Nghị định 80/2021/NĐ-CP. Nguyên văn như sau:
1. Doanh nghiệp siêu nhỏ trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; lĩnh vực công nghiệp và xây dựng sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người và tổng doanh thu của năm không quá 3 tỷ đồng hoặc tổng nguồn vốn của năm không quá 3 tỷ đồng.
Doanh nghiệp siêu nhỏ trong lĩnh vực thương mại và dịch vụ sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người và tổng doanh thu của năm không quá 10 tỷ đồng hoặc tổng nguồn vốn của năm không quá 3 tỷ đồng.
2. Doanh nghiệp nhỏ trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; lĩnh vực công nghiệp và xây dựng sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 100 người và tổng doanh thu của năm không quá 50 tỷ đồng hoặc tổng nguồn vốn của năm không quá 20 tỷ đồng, nhưng không phải là doanh nghiệp siêu nhỏ theo quy định tại khoản 1 Điều này.
Doanh nghiệp nhỏ trong lĩnh vực thương mại và dịch vụ sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 50 người và tổng doanh thu của năm không quá 100 tỷ đồng hoặc tổng nguồn vốn của năm không quá 50 tỷ đồng, nhưng không phải là doanh nghiệp siêu nhỏ theo quy định tại khoản 1 Điều này.
Các Điều 6 đến Điều 9 Nghị định 80/2021/NĐ-CP hướng dẫn cách xác định từng tiêu chí:
- Lĩnh vực hoạt động: căn cứ vào ngành, nghề kinh doanh chính mà doanh nghiệp đã đăng ký với cơ quan đăng ký kinh doanh.
- Lao động tham gia BHXH bình quân năm: tổng số lao động tham gia BHXH của tất cả các tháng trong năm trước liền kề chia cho 12 tháng.
- Tổng nguồn vốn: xác định trong bảng cân đối kế toán trên báo cáo tài chính của năm trước liền kề nộp cho cơ quan quản lý thuế, tại thời điểm cuối năm.
- Tổng doanh thu: tổng doanh thu bán hàng hóa, cung cấp dịch vụ, xác định trên báo cáo tài chính của năm trước liền kề nộp cho cơ quan quản lý thuế.
Doanh nghiệp đa ngành thì sao?
Khoản 5 Điều 2 Nghị định 245/2026/NĐ-CP quy định: doanh nghiệp kinh doanh nhiều ngành, trong đó có ngành thuộc Phụ lục I, được gia hạn 全部的 số thuế TNDN phải nộp, không phải tách riêng phần thu nhập của ngành được gia hạn.
5. Trường hợp doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh nhiều ngành kinh tế khác nhau trong đó có ngành kinh tế, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Nghị định này thì: Doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh được gia hạn toàn bộ số thuế giá trị gia tăng, số thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân phải nộp theo quy định tại Nghị định này.
Ví dụ: một công ty vừa bán buôn vật liệu, vừa thi công xây dựng. Vì xây dựng nằm ở mục 15 Phụ lục I, toàn bộ số thuế TNDN tạm nộp quý III/2026 của công ty đều thuộc diện gia hạn đến 30/12/2026.
Các mốc thời gian, thủ tục và cách xác định số tạm nộp quý 3/2026
Phần này trả lời ba câu hỏi thực tế: nộp vào ngày nào, làm thủ tục gì để được gia hạn, và nộp bao nhiêu là đủ.
Lịch các mốc cần nhớ từ nay đến quyết toán
Các ngày trong bảng đã tính quy tắc dời hạn khi trùng ngày nghỉ tại khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP.
| 天 | 该怎么办 | 根据 |
| 30/10/2026 (thứ Sáu) | Ngày làm việc cuối cùng trước mốc 31/10, nên hoàn tất lệnh nộp nếu không gia hạn | Khuyến nghị thực hành |
| 02/11/2026 (thứ Hai) | Hạn tạm nộp quý III cho doanh nghiệp không gia hạn; hạn chót gửi Văn bản đề nghị gia hạn; hạn nộp số thuế TNDN quý II đã gia hạn | Khoản 2 Điều 24, khoản 7 Điều 3 NĐ 252/2026; Điều 2, Điều 3 NĐ 245/2026 |
| 30/12/2026 (thứ Tư) | Hạn tạm nộp quý III cho doanh nghiệp được gia hạn; Nghị định 245/2026 hết hiệu lực | Điểm b khoản 2 Điều 2, khoản 1 Điều 5 NĐ 245/2026 |
| 01/02/2027 (thứ Hai) | Hạn tạm nộp quý IV/2026 (31/01/2027 trùng Chủ nhật) | Điều 24, khoản 7 Điều 3 NĐ 252/2026 |
| 31/3/2027 (thứ Tư) | Hạn nộp hồ sơ quyết toán thuế TNDN năm 2026 (kỳ kế toán theo năm dương lịch) | Điểm a khoản 5 Điều 10 NĐ 252/2026 |
Thủ tục để được hưởng hạn 30/12/2026
Điều 3 Nghị định 245/2026/NĐ-CP quy định trình tự khá gọn. Điểm mấu chốt là doanh nghiệp phải chủ động gửi đề nghị, cơ quan thuế không tự áp dụng.
Khoản 2, khoản 3 Điều 3 Nghị định 245/2026/NĐ-CP quy định nguyên văn:
2. Người nộp thuế trực tiếp kê khai, nộp thuế với cơ quan thuế thuộc đối tượng được gia hạn gửi Văn bản đề nghị gia hạn nộp thuế và tiền thuê đất (sau đây gọi là Văn bản đề nghị gia hạn) lần đầu hoặc thay thế khi phát hiện có sai sót (bằng phương thức điện tử; gửi bản giấy trực tiếp đến cơ quan thuế hoặc gửi qua dịch vụ bưu chính) theo Mẫu tại Phụ lục II ban hành kèm theo Nghị định này cho cơ quan thuế quản lý trực tiếp một lần cho toàn bộ số thuế, tiền thuê đất phát sinh trong các kỳ tính thuế được gia hạn cùng với thời điểm nộp hồ sơ khai thuế theo tháng (hoặc theo quý) theo quy định pháp luật về quản lý thuế. Trường hợp Văn bản đề nghị gia hạn không nộp cùng với thời điểm nộp hồ sơ khai thuế tháng (hoặc theo quý) thì thời hạn nộp chậm nhất là ngày 02 tháng 11 năm 2026.
3. Trường hợp người nộp thuế gửi Văn bản đề nghị gia hạn cho cơ quan thuế sau ngày 02 tháng 11 năm 2026 thì không được gia hạn nộp thuế, tiền thuê đất theo quy định tại Nghị định này.
- Tự xác định doanh nghiệp thuộc Nhóm 1 (ngành Phụ lục I) hoặc Nhóm 2 (nhỏ, siêu nhỏ).
- Lập Văn bản đề nghị gia hạn nộp thuế và tiền thuê đất theo mẫu tại Phụ lục II, tích chọn loại thuế “Thuế thu nhập doanh nghiệp”.
- Gửi văn bản một lần cho toàn bộ các kỳ được gia hạn, qua phương thức điện tử, nộp trực tiếp hoặc qua bưu chính. Thời điểm gửi là cùng hồ sơ khai thuế tháng, quý; nếu không gửi cùng thì chậm nhất ngày 02/11/2026.
- Nộp tiền thuế được gia hạn vào ngân sách chậm nhất ngày 30/12/2026.
Một số quy định đi kèm:
- 税务机关 không gửi thông báo chấp nhận. Hệ thống tự cập nhật thời hạn nộp mới cho từng kỳ.
- Văn bản gửi sau ngày 02/11/2026 thì không được gia hạn.
- Số thuế đã nộp trước ngày Nghị định có hiệu lực (27/6/2026) không được điều chỉnh lại.
- Khai bổ sung làm tăng số phải nộp, gửi trước khi hết hạn gia hạn: phần tăng thêm cũng được gia hạn. Gửi sau khi hết hạn gia hạn: phần tăng thêm không được gia hạn.
Tạm nộp quý 3 bao nhiêu là đủ? Quy tắc 80%
Khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP quy định nguyên văn:
3. Nghĩa vụ tạm nộp thuế, khoản thu khác:
a) Người nộp thuế phải tự xác định số thuế, khoản thu khác tạm nộp hằng quý nhưng tổng số thuế, khoản thu khác đã tạm nộp của 04 quý không được thấp hơn 80% số thuế, khoản thu khác phải nộp theo quyết toán năm của người nộp thuế tự kê khai;
b) Trường hợp người nộp thuế nộp thiếu so với số thuế, khoản thu khác phải tạm nộp 04 quý theo quy định tại điểm a khoản này thì phải nộp tiền chậm nộp tính trên số thuế, khoản thu khác nộp thiếu kể từ ngày tiếp theo liền kề của ngày cuối cùng của thời hạn tạm nộp quý 04 đến ngày liền kề trước của ngày số tiền còn thiếu được nộp vào ngân sách nhà nước, bao gồm trường hợp người nộp thuế kê khai bổ sung;
c) Trường hợp cơ quan có thẩm quyền thanh tra, kiểm tra sau khi doanh nghiệp đã khai quyết toán thuế, khoản thu khác nếu phát hiện tăng số tiền phải nộp so với số thuế, khoản thu khác doanh nghiệp đã kê khai quyết toán thì việc tính tiền chậm nộp thực hiện theo quy định tại khoản 2 Điều 26 Nghị định này.
Theo đó, pháp luật không ấn định một con số thuế cụ thể để tạm nộp cho quý 3/2026. Người nộp thuế phải tự xác định số tạm nộp hằng quý, nhưng phải bảo đảm tổng số đã tạm nộp của 04 quý không thấp hơn 80% số thuế phải nộp theo quyết toán năm của người nộp thuế tự kê khai.
Như vậy, chưa thể xác định số thuế TNDN quý 3/2026 cần tạm nộp là bao nhiêu. Doanh nghiệp cần tính số tạm nộp quý 3/2026, cộng với số đã tạm nộp ở quý 1, quý 2 và số sẽ tạm nộp ở quý 4, sao cho ít nhất bằng 80% số thuế TNDN phải nộp theo quyết toán năm của người nộp thuế tự kê khai. Nếu nộp thiếu, tiền chậm nộp được tính theo điểm b; nếu thanh tra, kiểm tra sau quyết toán phát hiện tăng số phải nộp, tiền chậm nộp được tính theo khoản 2 Điều 26 Nghị định 252/2026/NĐ-CP (điểm c).
Công thức kiểm tra nhanh:
- Mức tối thiểu cả năm = 80% x số thuế TNDN phải nộp theo quyết toán năm 2026 (doanh nghiệp tự ước tính).
- Số cần tạm nộp quý III và quý IV = Mức tối thiểu cả năm – (Đã tạm nộp quý I + quý II).
Có được tính giảm 30% khi tạm nộp quý 3/2026 không?
Điều 1 Nghị quyết 43/2026/QH16, thông qua ngày 24/8/2026, quy định nguyên văn:
Điều 1. Giảm thuế thu nhập cá nhân, giảm thuế thu nhập doanh nghiệp
1. Giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.
2. Giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng; trừ các doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết này có hiệu lực, mà tổng doanh thu hằng năm của năm 2026, năm 2027 của các doanh nghiệp sau chia, tách trên 10 tỷ đồng. Trường hợp doanh nghiệp đang được ưu đãi thuế theo quy định của Luật Thuế thu nhập doanh nghiệp hoặc các luật, nghị quyết khác của Quốc hội thì số thuế thu nhập doanh nghiệp được giảm quy định tại khoản này tính trên số thuế thu nhập doanh nghiệp phải nộp sau khi đã trừ ưu đãi thuế.
Điều 2 Nghị quyết quy định: Nghị quyết có hiệu lực thi hành từ ngày 24/8/2026 và áp dụng cho kỳ tính thuế năm 2026, năm 2027; Chính phủ quy định chi tiết Nghị quyết.
Do quý 3/2026 thuộc kỳ tính thuế năm 2026, doanh nghiệp đáp ứng các điều kiện sau thì có thể áp dụng chính sách giảm 30% thuế TNDN:
- Là doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam.
- Có doanh thu năm 2026 không quá 10 tỷ đồng.
- Không thuộc trường hợp doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết 43/2026/QH16 có hiệu lực mà tổng doanh thu năm 2026 của các doanh nghiệp sau chia, tách trên 10 tỷ đồng.
Doanh nghiệp đang hưởng ưu đãi thuế TNDN thì mức giảm 30% tính trên số thuế còn lại sau khi đã trừ ưu đãi. Nghị quyết giao Chính phủ quy định chi tiết. Theo góc nhìn từ MAN, doanh nghiệp có doanh thu sát ngưỡng 10 tỷ đồng nên tạm nộp trên số thuế chưa giảm, tránh rơi vào diện nộp thiếu nếu doanh thu cả năm vượt ngưỡng.
Văn bản pháp luật nào quy định hạn tạm nộp thuế TNDN quý 3/2026?
Bảng dưới đây tổng hợp các văn bản doanh nghiệp cần lưu trong hồ sơ thuế năm 2026, sắp xếp theo thứ tự áp dụng.
| 文档 | 签发日期 | 相关内容 |
| 第43/2026/QH16号决议 | 24/8/2026 (hiệu lực cùng ngày) | Giảm 30% thuế TNDN kỳ tính thuế 2026, 2027 cho doanh nghiệp doanh thu năm không quá 10 tỷ đồng |
| 第252/2026/ND-CP号法令 | 30/6/2026 (hiệu lực 01/7/2026) | Hướng dẫn Luật Quản lý thuế: Điều 24 về tạm nộp quý và quy tắc 80%; khoản 7 Điều 3 về dời hạn khi trùng ngày nghỉ; Điều 10 về thời hạn nộp hồ sơ quyết toán |
| 第245/2026/ND-CP号法令 | 27/6/2026 (hiệu lực đến hết 30/12/2026) | Gia hạn thuế GTGT, TNDN, TNCN của hộ, cá nhân kinh doanh và tiền thuê đất năm 2026; TNDN quý III gia hạn đến 30/12/2026 |
| 税务管理法第108/2025/QH15号 | 2025 | Luật được Nghị định 252/2026/NĐ-CP quy định chi tiết một số điều và biện pháp tổ chức, hướng dẫn thi hành |
| 第36/2025/QD-TTg号决定 | 29/9/2025 | Hệ thống ngành kinh tế Việt Nam, căn cứ xác định ngành trong Phụ lục I Nghị định 245/2026 |
| 第80/2021/ND-CP号法令 | 26/8/2021 | Quy định chi tiết Luật Hỗ trợ doanh nghiệp nhỏ và vừa ngày 12/6/2017, trong đó Điều 5 quy định tiêu chí doanh nghiệp siêu nhỏ, nhỏ, vừa (hiệu lực từ 15/10/2021) |
| Nghị định 111/2015/NĐ-CP, sửa đổi bởi Nghị định 205/2025/NĐ-CP | 03/11/2015; 14/7/2025 | Xác định sản phẩm công nghiệp hỗ trợ ưu tiên phát triển (mục 27 Phụ lục I) |
| 第319/QD-TTg号决议 | 15/3/2018 | Xác định sản phẩm cơ khí trọng điểm (mục 28 Phụ lục I) |
Về công văn hướng dẫn, Cục Thuế thường ban hành văn bản triển khai mỗi đợt gia hạn. Doanh nghiệp nên tra cứu trên cổng thông tin của cơ quan thuế quản lý trực tiếp trước khi lập hồ sơ, vì đây là nơi giải đáp các trường hợp xác định ngành còn vướng mắc.
Case study: Doanh nghiệp cơ khí xử lý tạm nộp quý 3/2026 thế nào?
Tình huống dưới đây mô phỏng một dạng hồ sơ thường gặp trong tư vấn thực tế. Tên doanh nghiệp và số liệu đã được điều chỉnh để minh họa.
背景
Công ty TNHH Cơ khí B tại TP.HCM gia công chi tiết kim loại cho doanh nghiệp FDI, 85 lao động, doanh thu dự kiến năm 2026 khoảng 60 tỷ đồng. Ngành gia công cơ khí thuộc mục 11 Phụ lục I Nghị định 245/2026/NĐ-CP.
Đầu tháng 10/2026, khi rà soát nghĩa vụ trên cổng thuế điện tử, công ty phát hiện số thuế TNDN tạm nộp quý II (500 triệu đồng) đang hiển thị quá hạn và phát sinh tiền chậm nộp. Nguyên nhân: kế toán cho rằng gia hạn được áp dụng tự động nên chưa gửi Văn bản đề nghị gia hạn.
如何处理
- Xác nhận đối tượng: đối chiếu mã ngành đăng ký với Quyết định 36/2025/QĐ-TTg, khẳng định thuộc mục 11 Phụ lục I.
- Gửi Văn bản đề nghị gia hạn theo Phụ lục II bằng phương thức điện tử trong tháng 10/2026, trước mốc 02/11/2026.
- Theo Điều 4 Nghị định 245/2026/NĐ-CP, tiền chậm nộp đã bị hệ thống tính trong thời gian gia hạn được cơ quan thuế điều chỉnh, hủy. Công ty theo dõi trên cổng thuế và giữ lại ảnh chụp trạng thái trước, sau.
- Lập kế hoạch tạm nộp theo quy tắc 80%.
Số liệu minh họa
| 目标 | Số tiền (triệu đồng) | 最后期限 |
| Thuế TNDN ước tính năm 2026 | 2.400 | – |
| Mức tạm nộp tối thiểu (80%) | 1.920 | – |
| Đã tạm nộp quý I | 400 | Đã nộp |
| Tạm nộp quý II (được gia hạn) | 500 | 02/11/2026 |
| Tạm nộp quý III (được gia hạn) | 520 | 30/12/2026 |
| Tạm nộp quý IV | 500 | 01/02/2027 |
| 四个季度的预付款总额 | 1.920 | Đạt 80% |
结果
- Thay vì phải chi 1.020 triệu đồng trong đầu tháng 11, công ty chỉ chi 500 triệu đồng. Khoản 520 triệu đồng còn lại được giữ thêm gần 2 tháng mà không phát sinh tiền chậm nộp.
- Tiền chậm nộp của quý II được xử lý theo Điều 4 Nghị định 245/2026/NĐ-CP, không trở thành nợ đọng.
- Tổng tạm nộp đạt đúng ngưỡng 80% của số thuế ước tính. Nếu số thuế phải nộp theo quyết toán năm không vượt 2.400 triệu đồng, công ty không bị tính tiền chậm nộp theo điểm b khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP.
- Doanh thu khoảng 60 tỷ đồng nên công ty không thuộc diện giảm 30% theo Nghị quyết 43/2026/QH16. Kế hoạch tạm nộp vì vậy giữ nguyên số thuế chưa giảm.
Bài học rút ra: lợi ích gia hạn chỉ phát sinh khi có văn bản đề nghị. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng đây là bước doanh nghiệp hay bỏ sót nhất.
So sánh hai trường hợp: được gia hạn và không được gia hạn
| 标准 | Không thuộc diện gia hạn | Thuộc diện gia hạn |
| Hạn tạm nộp quý III/2026 | 31/10/2026, thực tế 02/11/2026 | 30/12/2026 |
| 根据 | Khoản 2 Điều 24 NĐ 252/2026 | Điểm b khoản 2 Điều 2 NĐ 245/2026 |
| 程序 | Không cần | Gửi Văn bản đề nghị gia hạn (Phụ lục II), chậm nhất 02/11/2026 |
| Tiền chậm nộp trong 2 tháng 11, 12 | Có, nếu nộp sau hạn | Không tính |
| Rủi ro nếu tự nhận sai đối tượng | 不适用 | Nộp đủ thuế và tiền chậm nộp; nếu phát hiện qua thanh tra sau gia hạn, chịu thêm tiền phạt |
| 现金流影响 | Chi trước kỳ cao điểm cuối năm | Giữ vốn thêm 2 tháng không tính lãi |
Nhận định chuyên gia: 5 rủi ro thường gặp quanh hạn chót tạm nộp thuế TNDN quý 3/2026
Từ kinh nghiệm kiểm toán và quản trị rủi ro thuế tại Việt Nam, đội ngũ MAN – Master Accountant Network nhận thấy sai sót hiếm khi đến từ việc không biết quy định. Phần lớn đến từ các giả định chưa được kiểm chứng.
Rủi ro 1: Mặc định gia hạn là tự động
Khoản 2 Điều 3 Nghị định 245/2026/NĐ-CP quy định người nộp thuế thuộc đối tượng được gia hạn phải gửi Văn bản đề nghị gia hạn. Khoản 3 Điều 3 quy định gửi sau ngày 02/11/2026 thì không được gia hạn. Nếu không có văn bản, số thuế TNDN tạm nộp quý III áp dụng thời hạn chung 31/10/2026.
Cách xử lý: kiểm tra ngay trên cổng thuế điện tử xem văn bản đã được tiếp nhận chưa. Nếu chưa, gửi trước ngày 02/11/2026. Đây là mốc cứng, gửi sau ngày này thì mất quyền gia hạn.
Rủi ro 2: Tự xác định sai ngành hoặc sai quy mô
Doanh nghiệp tự xác định ngành (Mục II Văn bản đề nghị) hoặc quy mô (Mục I) và cam đoan chịu trách nhiệm về nội dung kê khai. Lỗi thường gặp là xác định lĩnh vực không theo ngành, nghề kinh doanh chính đã đăng ký (Điều 6 Nghị định 80/2021/NĐ-CP), hoặc tính lao động theo bảng lương thay vì lao động tham gia BHXH bình quân năm trước liền kề. Khoản 5 Điều 3 Nghị định 245/2026/NĐ-CP quy định nguyên văn:
Trường hợp trong thời gian gia hạn, cơ quan thuế có cơ sở xác định người nộp thuế không thuộc đối tượng gia hạn thì cơ quan thuế có văn bản thông báo cho người nộp thuế về việc không gia hạn và người nộp thuế phải nộp đủ số tiền thuế, tiền thuê đất và tiền chậm nộp trong khoảng thời gian đã thực hiện gia hạn vào ngân sách nhà nước. Trường hợp sau khi hết thời gian gia hạn, qua thanh tra, kiểm tra cơ quan nhà nước có thẩm quyền phát hiện người nộp thuế không thuộc đối tượng được gia hạn nộp thuế, tiền thuê đất theo quy định tại Nghị định này thì người nộp thuế phải nộp số tiền thuê còn thiếu, tiền phạt và tiền chậm nộp vào ngân sách nhà nước.
Cách xử lý: lưu bộ hồ sơ chứng minh gồm mã ngành đăng ký, cơ cấu doanh thu theo ngành, báo cáo lao động BHXH và báo cáo tài chính năm gần nhất. Bộ hồ sơ này cũng giúp buổi kiểm tra thuế diễn ra nhanh hơn.
Rủi ro 3: Tạm nộp quá thấp, vướng quy tắc 80%
Doanh nghiệp thường tạm nộp theo lợi nhuận quý trước. Khi quý IV có hợp đồng lớn hoặc thanh lý tài sản, lợi nhuận cả năm tăng vọt và tổng tạm nộp rơi dưới 80%. Tiền chậm nộp khi đó tính từ ngày liền sau hạn tạm nộp quý IV.
Cách xử lý: cuối tháng 10, lập dự báo lợi nhuận cả năm và đặt mục tiêu tạm nộp cao hơn ngưỡng 80% một biên an toàn. Theo góc nhìn từ MAN, đây là cách tối ưu chi phí thuế tại Việt Nam hợp pháp và ít rủi ro nhất: không nộp thừa quá nhiều, cũng không để phát sinh tiền chậm nộp.
Rủi ro 4: Nhầm ngày vì mốc rơi vào cuối tuần
Năm nay có hai mốc rơi vào ngày nghỉ: 31/10/2026 (thứ Bảy) và 31/01/2027 (Chủ nhật). Hạn được dời sang ngày làm việc kế tiếp, nhưng giao dịch nộp thuế vẫn phụ thuộc giờ xử lý của ngân hàng.
Cách xử lý: đặt lịch nội bộ sớm hơn hạn pháp lý ít nhất 1 ngày làm việc. Riêng mốc 30/12/2026 là ngày cuối cùng Nghị định 245/2026/NĐ-CP có hiệu lực. Khoản 1 Điều 5 Nghị định quy định: sau thời gian gia hạn, thời hạn nộp thuế và tiền thuê đất được thực hiện theo quy định của pháp luật về quản lý thuế.
Rủi ro 5: Áp dụng giảm 30% quá sớm
Nghị quyết 43/2026/QH16 xét điều kiện theo mức doanh thu hằng năm của năm 2026 không quá 10 tỷ đồng. Doanh nghiệp có doanh thu 9 tháng đã ở mức 7 đến 8 tỷ đồng rất dễ vượt ngưỡng vào quý IV.
Cách xử lý: với doanh nghiệp sát ngưỡng, tạm nộp trên số thuế chưa giảm và chỉ áp dụng giảm 30% khi quyết toán. Doanh nghiệp đang hưởng ưu đãi thuế cần tính đúng thứ tự: trừ ưu đãi trước, giảm 30% sau.
总结
Hạn chót tạm nộp thuế TNDN quý 3/2026 không chỉ là một ngày trên lịch. Đó là điểm giao giữa ba văn bản mới: Nghị định 252/2026/NĐ-CP, Nghị định 245/2026/NĐ-CP và Nghị quyết 43/2026/QH16. Doanh nghiệp xác định đúng đối tượng, gửi văn bản đề nghị trước 02/11/2026 và kiểm soát ngưỡng 80% sẽ giữ được dòng tiền cuối năm mà không phát sinh tiền chậm nộp.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Câu hỏi thường gặp về hạn chót tạm nộp thuế TNDN quý 3/2026
Hạn chót tạm nộp thuế TNDN quý 3/2026 là ngày nào?
Theo quy định chung là 31/10/2026, nhưng ngày này là thứ Bảy nên hạn thực tế là 02/11/2026. Doanh nghiệp được gia hạn theo Nghị định 245/2026/NĐ-CP có hạn là 30/12/2026.
Muốn được gia hạn, doanh nghiệp cần làm gì?
Gửi Văn bản đề nghị gia hạn theo mẫu Phụ lục II Nghị định 245/2026/NĐ-CP cho cơ quan thuế quản lý trực tiếp. Chỉ gửi một lần cho toàn bộ các kỳ được gia hạn. Cơ quan thuế không gửi thông báo chấp nhận.
Chưa gửi văn bản cùng hồ sơ khai thuế, bây giờ gửi còn kịp không?
Còn kịp nếu gửi chậm nhất ngày 02/11/2026. Theo Điều 4 Nghị định 245/2026/NĐ-CP, tiền chậm nộp hệ thống đã tính trong thời gian gia hạn sẽ được cơ quan thuế điều chỉnh, hủy.
Doanh nghiệp thương mại có được gia hạn thuế TNDN quý 3 không?
Bán buôn, bán lẻ không có trong Phụ lục I. Doanh nghiệp thương mại chỉ được gia hạn nếu đáp ứng tiêu chí doanh nghiệp nhỏ hoặc siêu nhỏ theo Nghị định 80/2021/NĐ-CP, hoặc có thêm hoạt động thuộc một ngành trong Phụ lục I.
Quý 3/2026 phải tạm nộp bao nhiêu?
Không có con số cố định. Doanh nghiệp tự xác định, nhưng tổng số đã tạm nộp của 04 quý không được thấp hơn 80% số thuế phải nộp theo quyết toán năm của người nộp thuế tự kê khai. Doanh nghiệp đủ điều kiện Nghị quyết 43/2026/QH16 có thể tính đến mức giảm 30%, nhưng nên thận trọng nếu doanh thu sát ngưỡng 10 tỷ đồng.