2026年8月环境保护税申报截止日期。 là mốc thời gian pháp lý bắt buộc mà toàn bộ doanh nghiệp sản xuất, kinh doanh hàng hóa thuộc diện chịu thuế tại Việt Nam phải tuân thủ nghiêm ngặt. Việc không nắm vững mốc thời gian này hoặc kê khai sai lệch không chỉ dẫn đến các khoản tiền chậm nộp thuế mà còn làm gia tăng nguy cơ bị truy thu và xử phạt vi phạm hành chính. Căn cứ theo Luật Thuế bảo vệ môi trường 2010, 第252/2026/ND-CP号法令, 通函 89/2026/TT-BTC 一起 Nghị định 67/2011/NĐ-CP, các quy định quản lý loại thuế gián thu này đã được siết chặt với quy trình đối soát dữ liệu điện tử tự động.
Trong bối cảnh ngành thuế Việt Nam đẩy mạnh chuyển đổi số toàn diện và áp dụng quản lý rủi ro tự động, việc kê khai chính xác nghĩa vụ thuế theo kỳ là nhiệm vụ trọng tâm của bộ phận tài chính kế toán. Sự nhầm lẫn giữa tháng phát sinh nghĩa vụ và tháng nộp hồ sơ là lỗi phổ biến mà nhiều doanh nghiệp mắc phải. Việc thấu hiểu tường tận căn cứ pháp lý, nguyên tắc nộp thuế một lần, quy định riêng cho từng nhóm mặt hàng đặc thù như xăng dầu, than đá sẽ giúp doanh nghiệp chủ động tối ưu dòng tiền và đảm bảo tính tuân thủ pháp luật tuyệt đối.
Tóm tắt trọng tâm về Hạn chót nộp tờ khai thuế bảo vệ môi trường tháng 8/2026
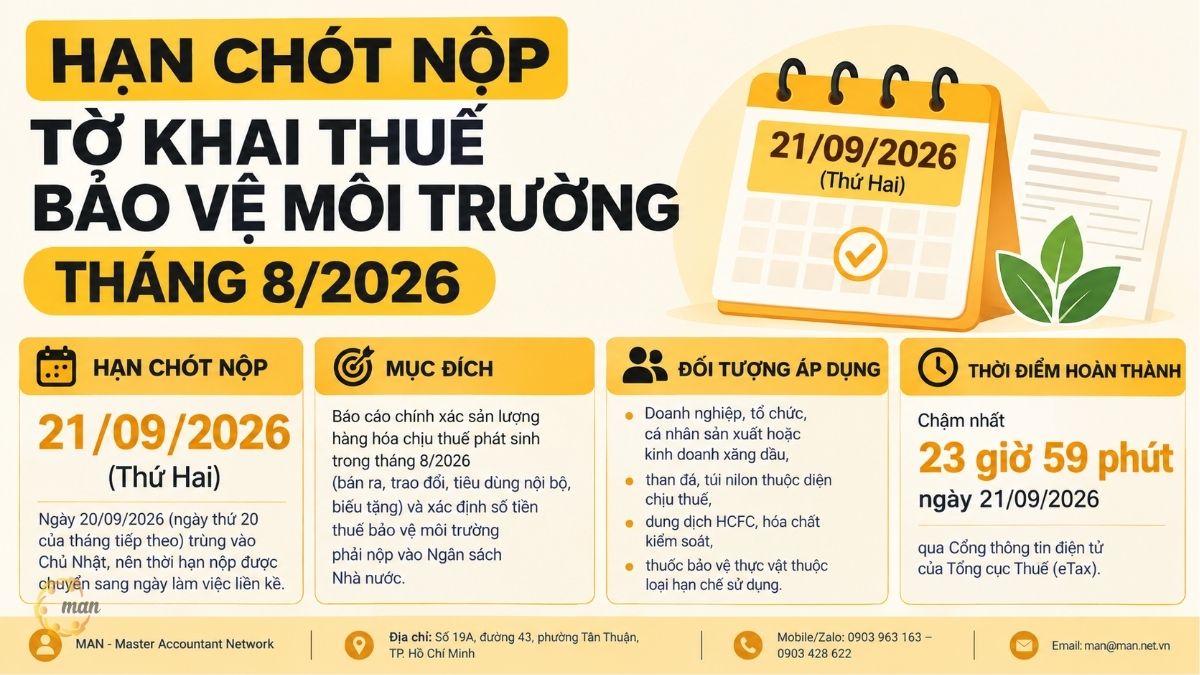
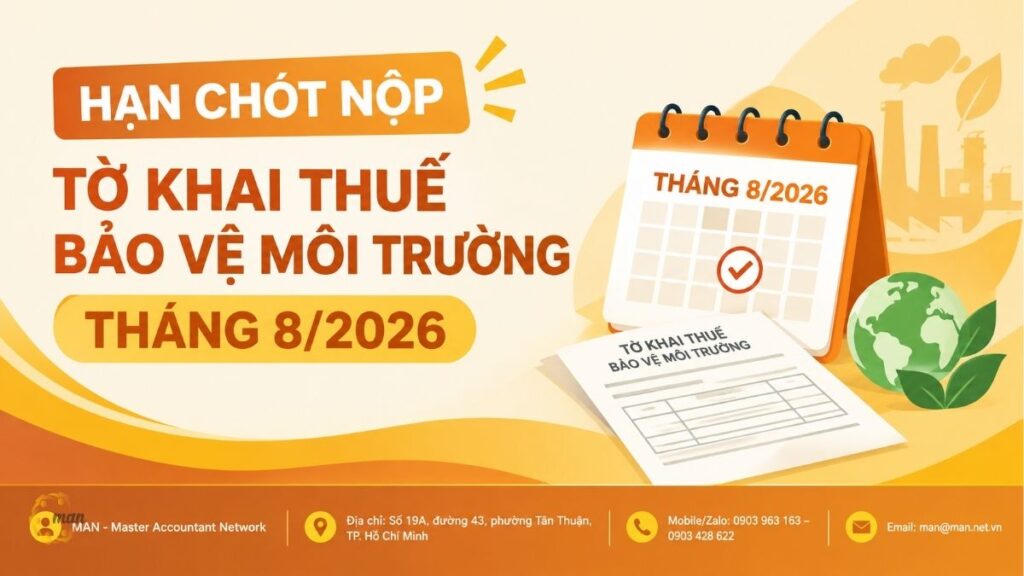
- Hạn chót nộp tờ khai thuế bảo vệ môi trường tháng 8/2026 là ngày: 21/09/2026 (Thứ Hai). Lý do ngày 20/09/2026 (ngày thứ 20 của tháng tiếp theo) trùng vào Chủ Nhật, nên thời hạn nộp được chuyển sang ngày làm việc liền kề.
- 目的: Báo cáo chính xác sản lượng hàng hóa chịu thuế phát sinh trong tháng 8/2026 (bán ra, trao đổi, tiêu dùng nội bộ, biếu tặng) và xác định số tiền thuế bảo vệ môi trường phải nộp vào Ngân sách Nhà nước.
- 适用对象: Doanh nghiệp, tổ chức, cá nhân sản xuất hoặc kinh doanh xăng dầu, than đá, túi nilon thuộc diện chịu thuế, dung dịch HCFC, hóa chất kiểm soát, thuốc bảo vệ thực vật thuộc loại hạn chế sử dụng.
- Thời điểm hoàn thành: Chậm nhất 23 giờ 59 phút ngày 21/09/2026 qua Cổng thông tin điện tử của Tổng cục Thuế (eTax).
Căn cứ pháp lý xác định Hạn chót nộp tờ khai thuế bảo vệ môi trường tháng 8/2026
Khung pháp lý điều chỉnh việc kê khai và nộp thuế bảo vệ môi trường tại Việt Nam hiện nay được ban hành đồng bộ qua nhiều văn bản quy phạm pháp luật. Doanh nghiệp cần tham chiếu chính xác từng điều khoản để thực hiện đúng nghĩa vụ.
Tại Điều 10 Luật Thuế bảo vệ môi trường 2010 quy định về khai thuế, tính thuế, nộp thuế đối với thuế bảo vệ môi trường như sau:
- Khoản 1 Điều 10 Luật Thuế bảo vệ môi trường 2010 nêu rõ việc khai thuế, tính thuế, nộp thuế bảo vệ môi trường đối với hàng hóa sản xuất bán ra, trao đổi, tiêu dùng nội bộ, tặng cho được thực hiện theo tháng và theo quy định của pháp luật về quản lý thuế.
- Khoản 2 Điều 10 Luật Thuế bảo vệ môi trường 2010 quy định việc khai thuế, tính thuế, nộp thuế bảo vệ môi trường đối với hàng hóa nhập khẩu được thực hiện cùng thời điểm với khai thuế và nộp thuế nhập khẩu.
- Khoản 3 Điều 10 Luật Thuế bảo vệ môi trường 2010 khẳng định nguyên tắc thuế bảo vệ môi trường chỉ nộp một lần đối với hàng hóa sản xuất hoặc nhập khẩu.
Đồng thời, theo khoản 1 Điều 24 通函 89/2026/TT-BTC quy định về khai thuế bảo vệ môi trường:
- Thuế bảo vệ môi trường là loại thuế khai theo tháng. Trường hợp hàng hóa nhập khẩu khai theo từng lần phát sinh thực hiện theo pháp luật hải quan.
Ngoài ra, tại Điều 10 第252/2026/ND-CP号法令 quy định về thời hạn nộp hồ sơ khai thuế như sau:
- Khoản 1 Điều 10 Nghị định 252/2026/NĐ-CP quy định đối với loại thuế khai theo từng lần phát sinh, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế, trừ trường hợp phải khai và nộp thuế trước khi được cơ quan thuế cấp hóa đơn điện tử có mã cho từng lần phát sinh theo quy định tại điểm b khoản 3 Điều 26 Luật Quản lý thuế.
- Khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP quy định đối với loại thuế khai theo tháng, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Theo đó, thuế bảo vệ môi trường là loại thuế khai theo tháng. Đối với loại thuế khai theo tháng, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó theo khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP.
Các chuyên gia tại MAN với 30 năm kinh nghiệm phân tích cụ thể cho kỳ tính thuế tháng 8/2026: Tháng tiếp theo của tháng 8/2026 là tháng 9/2026. Ngày thứ 20 của tháng 9/2026 rơi vào ngày 20/09/2026 (Chủ Nhật). Do rơi vào ngày nghỉ hàng tuần, hạn chót nộp tờ khai thuế bảo vệ môi trường tháng 8/2026 chính xác được lùi sang ngày làm việc liền kề là ngày 21/09/2026 (Thứ Hai). Một số nguồn thông tin nhầm lẫn ghi ngày 21/08/2026 là sai bản chất vì ngày 21/08/2026 vẫn đang trong kỳ tính thuế của tháng 8/2026.
Hạn chót nộp tờ khai thuế bảo vệ môi trường tháng 8/2026 áp dụng cho những đối tượng nào?
Thuế bảo vệ môi trường là loại thuế gián thu đánh vào các sản phẩm, hàng hóa khi sử dụng gây tác động xấu đến môi trường sinh thái. Xác định đúng đối tượng chịu thuế giúp doanh nghiệp thực hiện kê khai đầy đủ, tránh bỏ sót sản lượng.
Danh mục hàng hóa chịu thuế bảo vệ môi trường hiện hành
Luật Thuế bảo vệ môi trường quy định danh mục các loại hàng hóa thuộc diện chịu thuế bao gồm:
- Xăng, dầu, mỡ nhờn các loại (xăng, nhiên liệu bay, dầu diesel, dầu hỏa, dầu mazut, dầu nhờn, mỡ nhờn).
- Than đá (than antraxit, than lignit, than mỡ, than khác).
- Dung dịch hydrochlorofluorocarbon (HCFC), hóa chất làm suy giảm tầng ozone.
- Túi nilon thuộc diện chịu thuế (màng nhựa đơn làm từ chất liệu HDPE, LDPE, LLDPE).
- Thuốc bảo vệ thực vật thuộc loại hạn chế sử dụng theo danh mục pháp luật quy định.
Đội ngũ chuyên tư vấn thuế tại MAN lưu ý, cơ quan thuế hiện nay kiểm tra rất kỹ mã HS và thành phần cấu tạo thực tế của bao bì nilon. Nếu doanh nghiệp không chứng minh được sản phẩm là bao bì đóng gói sẵn cho hàng hóa khác hoặc túi nilon thân thiện môi trường có chứng nhận, toàn bộ sản lượng đều bị tính thuế.
Phân loại người nộp thuế theo từng hình thức phát sinh
Người nộp thuế bảo vệ môi trường bao gồm tổ chức, hộ gia đình, cá nhân sản xuất, nhập khẩu hàng hóa thuộc đối tượng chịu thuế. Đối với kỳ tính thuế tháng 8/2026, các đối tượng cụ thể phải thực hiện nghĩa vụ bao gồm:
- Doanh nghiệp sản xuất hàng hóa chịu thuế có phát sinh hoạt động bán ra, trao đổi, tiêu dùng nội bộ hoặc biếu tặng trong khoảng thời gian từ 01/08/2026 đến 31/08/2026.
- Các công ty kinh doanh xăng dầu đầu mối thực hiện kê khai, nộp thuế đối với sản lượng xuất, bán trong tháng 8/2026.
- Doanh nghiệp khai thác và tiêu thụ than nội địa trong tháng 8/2026.
- Tổ chức, cá nhân nhận ủy thác nhập khẩu hàng hóa chịu thuế nếu bên giao ủy thác chưa nộp thuế.
Quy định chi tiết về kê khai, nộp thuế theo Nghị định 67/2011/NĐ-CP
Điều 5 Nghị định 67/2011/NĐ-CP hướng dẫn chi tiết về việc khai thuế, tính thuế và nộp thuế bảo vệ môi trường đối với từng nhóm trường hợp cụ thể.
Nguyên tắc nộp thuế một lần và quy định đối với hàng xuất khẩu tái nhập
Tại khoản 4 Điều 5 Nghị định 67/2011/NĐ-CP quy định: Thuế bảo vệ môi trường chỉ phải nộp một lần đối với hàng hóa sản xuất hoặc nhập khẩu. Trường hợp hàng hóa xuất khẩu đã nộp thuế bảo vệ môi trường nhưng phải nhập khẩu trở lại Việt Nam thì không phải nộp thuế bảo vệ môi trường khi nhập khẩu.
Như vậy, thuế bảo vệ môi trường chỉ phải nộp một lần đối với hàng hóa sản xuất hoặc nhập khẩu. Trường hợp hàng hóa xuất khẩu đã nộp thuế bảo vệ môi trường nhưng phải nhập khẩu trở lại Việt Nam thì không phải nộp thuế bảo vệ môi trường khi nhập khẩu. Kế toán doanh nghiệp cần lưu giữ hồ sơ hải quan và chứng từ nộp thuế khâu trước để làm căn cứ miễn thuế khi làm thủ tục tái nhập khẩu.
Quy định khai và nộp thuế bảo vệ môi trường đối với xăng dầu
Theo khoản 2 Điều 5 Nghị định 67/2011/NĐ-CP, việc khai thuế, tính thuế và nộp thuế bảo vệ môi trường đối với xăng, dầu, mỡ nhờn được thực hiện như sau:
- Các công ty kinh doanh xăng dầu đầu mối thực hiện khai, nộp thuế bảo vệ môi trường vào ngân sách nhà nước đối với lượng xăng dầu xuất, bán (bao gồm cả xuất để tiêu dùng nội bộ, xuất để trao đổi sản phẩm hàng hóa khác, xuất trả hàng nhập khẩu ủy thác, bán cho tổ chức, cá nhân khác; trừ bán cho công ty kinh doanh xăng dầu đầu mối khác) tại địa phương nơi kê khai, nộp thuế giá trị gia tăng.
- Bộ Tài chính hướng dẫn cụ thể việc kê khai của các công ty đầu mối. Việc phân chia nguồn thu thuế bảo vệ môi trường xăng dầu về địa phương nơi xuất bán giúp đảm bảo cân đối ngân sách cho từng tỉnh, thành phố.
Nguyên tắc khai và nộp thuế bảo vệ môi trường đối với than đá
Khai thuế, tính thuế và nộp thuế bảo vệ môi trường đối với than thực hiện theo nguyên tắc gì?
Tại khoản 3 Điều 5 Nghị định 67/2011/NĐ-CP quy định: Khai thuế, tính thuế và nộp thuế bảo vệ môi trường đối với than thực hiện theo nguyên tắc: Than tiêu thụ nội địa phải khai, nộp thuế bảo vệ môi trường; than xuất khẩu không thuộc đối tượng chịu thuế bảo vệ môi trường. Bộ Tài chính chủ trì, phối hợp với Bộ Công Thương hướng dẫn cụ thể quy định tại khoản này.
Như vậy, khai thuế, tính thuế và nộp thuế bảo vệ môi trường đối với than thực hiện theo nguyên tắc: Than tiêu thụ nội địa phải khai, nộp thuế bảo vệ môi trường; than xuất khẩu không thuộc đối tượng chịu thuế bảo vệ môi trường. Bộ Tài chính chủ trì, phối hợp với Bộ Công Thương hướng dẫn cụ thể quy định tại khoản 3 Điều 5 Nghị định 67/2011/NĐ-CP.
Đối với doanh nghiệp vừa khai thác than tiêu thụ nội địa vừa xuất khẩu, bộ phận kế toán phải tách biệt rõ ràng sổ sách kho và hóa đơn đầu ra để áp dụng thuế suất 0% hoặc xác định chính xác phần than tiêu thụ trong nước phải kê khai thuế bảo vệ môi trường.
Bảng tổng hợp văn bản pháp luật điều chỉnh Hạn chót nộp tờ khai thuế bảo vệ môi trường tháng 8/2026
Dưới đây là bảng thống kê các văn bản quy phạm pháp luật nền tảng và mới nhất làm căn cứ thực hiện kê khai thuế bảo vệ môi trường cho kỳ tháng 8/2026.
| 法律文件 | 发证机关 | Điều khoản trọng tâm | Nội dung tóm lược áp dụng cho kỳ tháng 8/2026 |
| 法律编号57/2010/QH12 | 国民议会 | 第十条 | Quy định nguyên tắc kê khai theo tháng đối với sản xuất bán ra, tiêu dùng nội bộ, biếu tặng và nộp thuế 1 lần. |
| Nghị định 67/2011/NĐ-CP | 政府 | Điều 5 | Quy định riêng về xăng dầu, than đá tiêu thụ nội địa và hàng hóa xuất khẩu tái nhập không phải nộp thuế. |
| 第252/2026/ND-CP号法令 | 政府 | Điều 3, Điều 10 | Xác định thời hạn nộp tờ khai tháng là ngày 20 của tháng sau và nguyên tắc dời hạn sang Thứ Hai (21/09/2026). |
| 通函 89/2026/TT-BTC | 财政部 | 第24条 | Hướng dẫn biểu mẫu kê khai, kỳ tính thuế theo tháng đối với hàng hóa sản xuất kinh doanh nội địa. |
| 第38/2019/QH14号法律 | 国民议会 | Điều 42, Điều 59 | Quy định về xử lý tiền chậm nộp 0.03%/ngày và khung phạt vi phạm hành chính đối với hành vi trễ hạn hồ sơ. |
Quy trình 5 bước xác định Hạn chót nộp tờ khai thuế bảo vệ môi trường tháng 8/2026
Để tránh những sai sót không đáng có, kế toán doanh nghiệp cần tuân thủ quy trình kiểm soát mốc thời gian kê khai thuế theo 5 bước chuẩn hóa sau:
- Xác định kỳ tính thuế: Thu thập toàn bộ hóa đơn, chứng từ xuất kho bán ra, trao đổi, tiêu dùng nội bộ phát sinh từ ngày 01/08/2026 đến hết ngày 31/08/2026.
- Xác định ngày hạn chuẩn theo luật: Theo khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP, hạn chót mặc định là ngày 20 của tháng tiếp theo, tức ngày 20/09/2026.
- Đối chiếu lịch làm việc thực tế: Kiểm tra ngày 20/09/2026 trên lịch năm 2026. Kết quả xác định đây là ngày Chủ Nhật.
- Áp dụng quy tắc dịch chuyển thời hạn: Căn cứ khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP, chuyển hạn nộp sang ngày làm việc tiếp theo là ngày 21/09/2026.
- Chốt hạn nộp và nộp tiền: Hoàn thành việc truyền dữ liệu tờ khai điện tử và chuyển tiền thuế vào Ngân sách Nhà nước trước 23 giờ 59 phút ngày 21/09/2026.
Case study thực tế: Phân tích rủi ro kê khai sai và muộn hạn thuế bảo vệ môi trường tại doanh nghiệp Việt Nam
Trong quá trình cung cấp dịch vụ quyết toán thuế và tư vấn thuế, MAN đã tiếp nhận và xử lý nhiều trường hợp vi phạm do doanh nghiệp nắm chưa vững quy định pháp luật.
Tình huống thực tế tại Công ty Cổ phần Thương mại Bao bì K
Công ty K hoạt động tại tỉnh Bình Dương, chuyên sản xuất túi nilon cung cấp cho các chuỗi siêu thị. Trong kỳ tính thuế tháng 8/2026, công ty phát sinh các hoạt động sau:
- Xuất bán cho khách hàng trong nước: 40 tấn túi nilon chịu thuế.
- Xuất dùng nội bộ tại phân xưởng để đóng gói máy móc: 3 tấn túi nilon.
- Xuất khẩu sang thị trường Nhật Bản: 10 tấn túi nilon.
Do nhân sự kế toán mới chưa nắm rõ luật, công ty chỉ kê khai 40 tấn túi nilon bán ra. Phần 3 tấn tiêu dùng nội bộ bị bỏ sót vì cho rằng không tạo ra doanh thu. Ngoài ra, kế toán đinh ninh hạn nộp là ngày 20/08/2026 (nhầm sang tháng phát sinh), đến khi phát hiện nhầm lẫn lại chần chừ đến ngày 25/09/2026 mới nộp tờ khai.
| Chỉ tiêu phân tích | Khai sai của doanh nghiệp | Quy định pháp luật chuẩn | Chênh lệch / Hậu quả pháp lý |
| Sản lượng chịu thuế | 40 tấn | 43 tấn (40 tấn bán + 3 tấn dùng nội bộ) | Khai thiếu 3 tấn sản lượng chịu thuế |
| Sản lượng xuất khẩu | 未申报 | Kê khai thuộc diện không chịu thuế | Cần xuất trình đủ hồ sơ hải quan |
| Hạn chót nộp tờ khai | Nộp ngày 25/09/2026 | 21/09/2026 | Trễ hạn 04 ngày làm việc |
| Tiền thuế bị bỏ sót | 0 越南盾 | 150.000.000 VNĐ (3 tấn x 50.000 VNĐ/kg) | Bị truy thu 150.000.000 VNĐ |
来自 MAN – 高级会计师网络的解决方案
Theo góc nhìn từ MAN, trường hợp của Công ty K phản ánh đúng thực trạng quản trị rủi ro thuế còn lỏng lẻo ở nhiều doanh nghiệp vừa và nhỏ.
Các chuyên gia tại MAN với 30 năm kinh nghiệm đã nhanh chóng can thiệp:
- Lập lại tờ khai bổ sung cho tháng 8/2026, đưa 3 tấn túi nilon tiêu dùng nội bộ vào chỉ tiêu kê khai trước khi cơ quan thuế ra quyết định kiểm tra tại trụ sở.
- Xuất trình đầy đủ tờ khai hải quan xuất khẩu cho 10 tấn túi nilon bán sang Nhật Bản để chứng minh thuộc diện không chịu thuế theo khoản 3 Điều 5 Nghị định 67/2011/NĐ-CP.
- Hướng dẫn doanh nghiệp nộp ngay số tiền thuế thiếu 150.000.000 VNĐ cùng tiền chậm nộp tính theo mức 0.03%/ngày.
Kết quả, Công ty K tránh được mức phạt tiền 20% trên số thuế khai thiếu, đồng thời chỉ chịu mức phạt chậm nộp hồ sơ ở khung nhẹ nhất do đã chủ động khắc phục hậu quả.
Bảng so sánh hình thức kê khai thuế bảo vệ môi trường theo từng nhóm đối tượng
Mỗi loại hình doanh nghiệp có phương thức kê khai và nghĩa vụ nộp thuế khác nhau. Bảng dưới đây hệ thống hóa chi tiết để kế toán dễ dàng tra cứu.
| 业务集团 | Loại mặt hàng phát sinh | 申报期限 | Hạn nộp tờ khai tháng 8/2026 | 提交纳税申报表的地点 |
| Sản xuất bao bì, nilon nội địa | Túi nilon thuộc diện chịu thuế | 月度申报 | 21/09/2026 | Chi cục Thuế / Cục Thuế quản lý trực tiếp |
| Kinh doanh xăng dầu đầu mối | 各种汽油、油、油脂 | 月度申报 | 21/09/2026 | Cơ quan thuế nơi đăng ký nộp thuế GTGT |
| Khai thác và bán than nội địa | Than antraxit, than mỡ, than khác | 月度申报 | 21/09/2026 | Cơ quan thuế quản lý trực tiếp nơi khai thác |
| Doanh nghiệp nhập khẩu hàng hóa | Xăng dầu, hóa chất, HCFC nhập khẩu | 根据具体情况逐案申报。 | Cùng thời điểm nộp thuế nhập khẩu | Cơ quan Hải quan làm thủ tục thông quan |
Nhận định chuyên gia: Các rủi ro thường gặp khi thực hiện nghĩa vụ thuế bảo vệ môi trường năm 2026
Quản trị rủi ro thuế đòi hỏi sự cẩn trọng và góc nhìn toàn diện từ các chuyên gia kiểm toán lâu năm. Theo góc nhìn từ MAN, doanh nghiệp Việt Nam thường đối mặt với 4 cạm bẫy lớn sau đây khi thực hiện kê khai thuế bảo vệ môi trường.
- Hiểu sai quy định về tiêu dùng nội bộ và biếu tặng: Nhiều kế toán vẫn cho rằng sản phẩm không thu tiền thì không phải nộp thuế. Thực tế, Luật Thuế bảo vệ môi trường 2010 bắt buộc phải kê khai nộp thuế đối với cả sản lượng xuất biếu tặng, quảng cáo, tiêu dùng nội bộ.
- Không chứng minh được nguồn gốc bao bì nilon thân thiện môi trường: Nhiều doanh nghiệp mua túi nilon từ bên thứ ba hoặc tự sản xuất nhưng thiếu Giấy chứng nhận túi nilon thân thiện với môi trường do Bộ Tài nguyên và Môi trường cấp. Khi thanh tra thuế, toàn bộ sản lượng này sẽ bị truy thu thuế bảo vệ môi trường với mức thuế suất rất cao (50.000 VNĐ/kg).
- Nhầm lẫn thời hạn nộp hồ sơ do rơi vào ngày nghỉ: Kế toán chủ quan nộp tờ khai vào ngày làm việc tiếp theo nhưng lại nộp muộn tiền thuế. Cần nhớ rằng, hạn nộp tiền thuế trùng với hạn nộp tờ khai (21/09/2026). Nộp tiền thuế sau ngày 21/09/2026 sẽ bị tính tiền chậm nộp 0.03%/ngày.
- Không tách biệt sản lượng than tiêu thụ nội địa và xuất khẩu: Việc hạch toán chung sổ sách dẫn đến rủi ro cơ quan thuế ấn định thuế cho toàn bộ sản lượng than bán ra nếu doanh nghiệp không cung cấp đủ hồ sơ chứng minh hàng đã thực xuất khẩu.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng, doanh nghiệp nên chủ động rà soát hệ thống hóa đơn, chứng từ kho ngay từ ngày 05 hàng tháng và nộp tờ khai trước thời hạn chót từ 1 đến 2 ngày nhằm phòng tránh sự cố nghẽn mạng trên cổng eTax.
总结
Việc xác định chính xác hạn chót nộp tờ khai thuế bảo vệ môi trường tháng 8/2026 là ngày 21/09/2026 đóng vai trò cốt lõi trong công tác tuân thủ pháp luật thuế của doanh nghiệp. Nắm vững các căn cứ pháp lý từ Luật Thuế bảo vệ môi trường 2010, Nghị định 252/2026/NĐ-CP, Thông tư 89/2026/TT-BTC đến Nghị định 67/2011/NĐ-CP giúp bộ phận kế toán thực hiện đúng nghĩa vụ, tối ưu hóa quy trình kê khai và loại bỏ hoàn toàn các rủi ro bị phạt tiền chậm nộp.
MAN – Master Accountant Network 的税务服务
MAN 的服务联系信息 – Master Accountant Network
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Các câu hỏi thường gặp về Hạn chót nộp tờ khai thuế bảo vệ môi trường tháng 8/2026 (FAQ)
Hạn chót nộp tờ khai thuế bảo vệ môi trường tháng 8/2026 rơi vào ngày nào?
Hạn chót nộp tờ khai thuế bảo vệ môi trường tháng 8/2026 là ngày 21/09/2026 (Thứ Hai). Lý do ngày 20/09/2026 rơi vào Chủ Nhật nên thời hạn được lùi sang ngày làm việc liền kề.
Doanh nghiệp không phát sinh sản lượng chịu thuế trong tháng 8/2026 có phải nộp tờ khai không?
Có. Doanh nghiệp đã đăng ký kê khai thuế bảo vệ môi trường theo tháng vẫn phải nộp tờ khai thuế tháng 8/2026 với số liệu bằng 0 nếu trong kỳ không phát sinh sản lượng chịu thuế.
Hàng hóa xuất khẩu đã nộp thuế bảo vệ môi trường khi tái nhập khẩu có phải nộp lại thuế không?
Không. Theo khoản 4 Điều 5 Nghị định 67/2011/NĐ-CP, hàng hóa xuất khẩu đã nộp thuế bảo vệ môi trường nhưng phải nhập khẩu trở lại Việt Nam thì không phải nộp thuế bảo vệ môi trường khi nhập khẩu.
Mức phạt khi nộp chậm tờ khai thuế bảo vệ môi trường tháng 8/2026 được quy định ra sao?
Mức phạt tiền đối với hành vi nộp chậm hồ sơ khai thuế dao động từ 2.000.000 VNĐ đến 25.000.000 VNĐ tùy thuộc vào số ngày trễ hạn theo quy định tại Nghị định 125/2020/NĐ-CP.
Khai thuế bảo vệ môi trường đối với xăng dầu đầu mối được thực hiện ở đâu?
Các công ty kinh doanh xăng dầu đầu mối thực hiện khai và nộp thuế bảo vệ môi trường tại cơ quan thuế địa phương nơi doanh nghiệp đăng ký kê khai và nộp thuế giá trị gia tăng.