

官方文件 20173/CHQ-NVTHQ 这是海关总署于2026年8月11日签发的一份文件,回复越南木材和林产品协会关于确定原木和锯材出口税率的问询。该文件对全国数千家木材加工和出口企业具有重要的参考价值,尤其是在原木和半成品木材产品的HS编码(协调制度编码)争议始终是海关手续中潜在问题的情况下。.
根据第十六条规定 法令 08/2015/ND-CP, 因此,进出口货物的分类必须依据海关单据、技术文件以及货物的成分、性能和加工程度等信息。本文系从专业角度撰写。 MAN – 会计师大师网络, 一家在越南拥有 30 多年实践经验的税务、会计和审计咨询公司将对官方文件的内容、相关税率以及木材企业需要注意的风险进行全面分析。.
20173/CHQ-NVTHQ 官方信函要点摘要
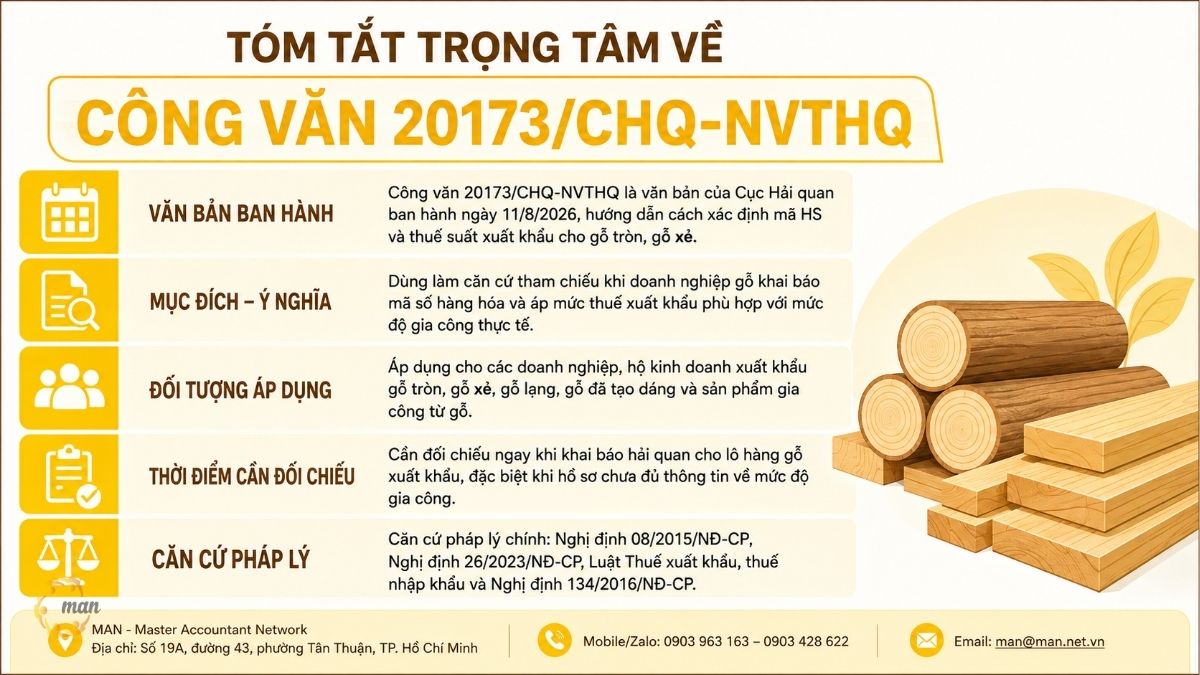
- 官方文件 20173/CHQ-NVTHQ 是海关部门于 2026 年 8 月 11 日发布的文件,提供了关于如何确定原木和锯材的 HS 编码和出口税率的指导。.
- 这可以作为木材企业申报商品编码并根据实际加工水平应用出口税率的参考点。.
- 这适用于出口原木、锯材、单板、异形材和加工木制品的企业和家庭。.
- 在申报出口木材货物时,必须立即核实相关信息,尤其是当文件缺少有关加工程度的足够信息时。.
- 主要法律依据:第 08/2015/ND-CP 号法令、第 26/2023/ND-CP 号法令、《进出口税法》和第 134/2016/ND-CP 号法令。.
什么是官方文件 20173/CHQ-NVTHQ?它的发布背景是什么?
海关总署签发了编号为20173/CHQ-NVTHQ的官方文件,以回应越南木材和林产品协会关于原木和锯材出口税收政策适用性的请求。该文件为行政文件,提供操作指导,并非正式的法律法规,但由于其直接反映了海关当局的执行视角,因此具有很高的实用价值。.
本文件的出台源于许多木材企业在申报原木的HS编码时遇到困难。HS编码44.03、44.07、44.08和44.09之间的界限取决于加工程度、厚度和表面处理等因素,这些因素很容易在清关过程中引发企业与海关之间的争议。.
这份文件是由哪个机构签发的?文件类型是什么?
财政部下属的海关总署直接签发了第20173/CHQ-NVTHQ号公函。该公函旨在解决木材出口税政策在全国范围内统一实施的问题,并就此提供指导,以减少各地海关对同类货物适用不同税号和税率的情况。.
官方文件 20173/CHQ-NVTHQ 在木材企业的税务管理和审计中发挥什么作用?
在木材出口企业的财务管理中,从一开始就正确识别HS编码直接影响税收成本、清关时间以及清关后检查时被追缴税款的风险。如果一批货物的HS编码分配错误,可能会导致税率差异高达5%至25%,如此巨大的金额可能会影响整个出口合同的利润率。.
从这个角度来看 MAN – 会计师大师网络, 在为平阳省、同奈省和平定省众多木材加工企业提供税务咨询服务的过程中,我们发现HS编码错误是导致海关税务评估决定和行政处罚的最常见原因之一。因此,20173/CHQ-NVTHQ号通知可作为参考文件,帮助税务和进出口会计部门最大限度地减少与海关当局的纠纷。.
除了合规性方面,了解官方文件的内容也有助于企业进行内部审计。在审核出口税申报表时,审计人员需要将每批木材货物的技术文件与海关部门制定的分类标准进行比对,从而在税务和海关当局进行检查之前及早发现潜在的税务差异。.
哪些实体会受到 20173/CHQ-NVTHQ 号官方信函的影响?
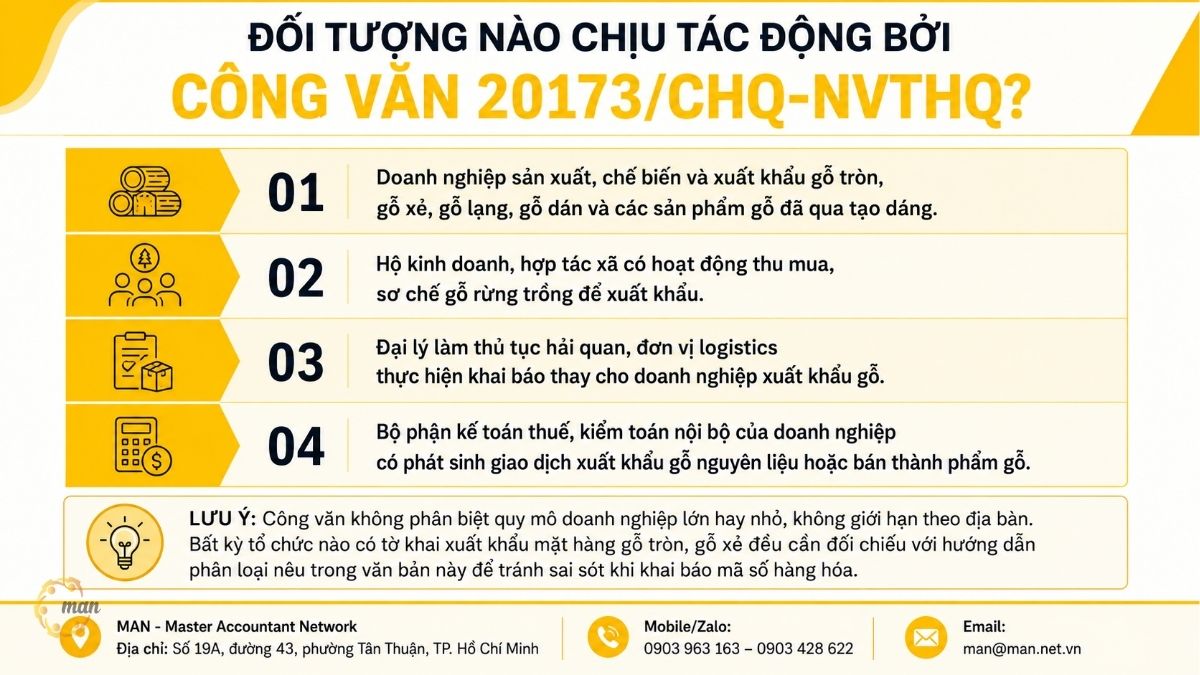
官方文件 20173/CHQ-NVTHQ 直接影响木材供应和出口链中的以下利益相关者群体:
- 生产、加工和出口原木、锯材、单板、胶合板及其他异形木制品的企业。.
- 从事从人工林中购买和初步加工木材以供出口的家庭企业和合作社。.
- 报关行和物流公司代表木材出口企业办理报关手续。.
- 该企业的税务会计和内部审计部门有涉及原木或半成品木材出口的交易。.
需要注意的是,该文件并未区分大型企业和小型企业,也不受地域限制。任何申报原木或锯材出口的机构都需要参考该文件中规定的分类指南,以避免在申报商品编码时出现错误。.
确定出口木材HS编码和关税税率的法律依据。
20173/CHQ-NVTHQ号官方函件的内容基于现行的货物分类和出口关税表法律框架。了解该框架有助于企业在申报前独立进行对比并准备完整的技术文件。.
| 法律文件 | 签发编号/签发日期 | 相关内容 |
| 官方文件 20173/CHQ-NVTHQ | 海关部门,2026年8月11日 | 确定出口原木和锯材的HS编码、税率和免税条件的指导原则。 |
| 法令 08/2015/ND-CP | 政府,2015年1月21日 | 第十六条规定了进出口货物分类的规定。 |
| 第26/2023/ND-CP号法令 | 政府 | 出口关税表,按应税货物类别划分的优惠进口关税表。 |
| 2014年海关法 | 第54/2014/QH13号 | 第26条规定了货物分类的原则和目的,作为计算税款和管理货物的基础。 |
| 进出口税法 | 当前的 | 制定进口原材料用于出口加工免税原则的法规。 |
| 第 134/2016/ND-CP 号法令(经第 18/2021/ND-CP 号法令修订) | 政府 | 用于出口商品加工的进口原材料和物料享受免税的条件。 |
| 第252/2026/ND-CP号法令 | 政府 | 第十四条规定了根据海关法计算进出口货物税款的汇率。 |
重要提示: 海关部门在一份文件中确认,由于越南木材和林产品协会提交的卷宗仅提及货物的通用名称“原木”和“锯材”,并未完整反映加工程度(例如是否已去皮、方材、刨光、砂光或端接),因此海关无法确定每件货物的具体HS编码。企业在申请HS编码初步认定时,需要准备更详细的技术文件。.
木材出口税率按照 20173/CHQ-NVTHQ 号官方函件规定执行。
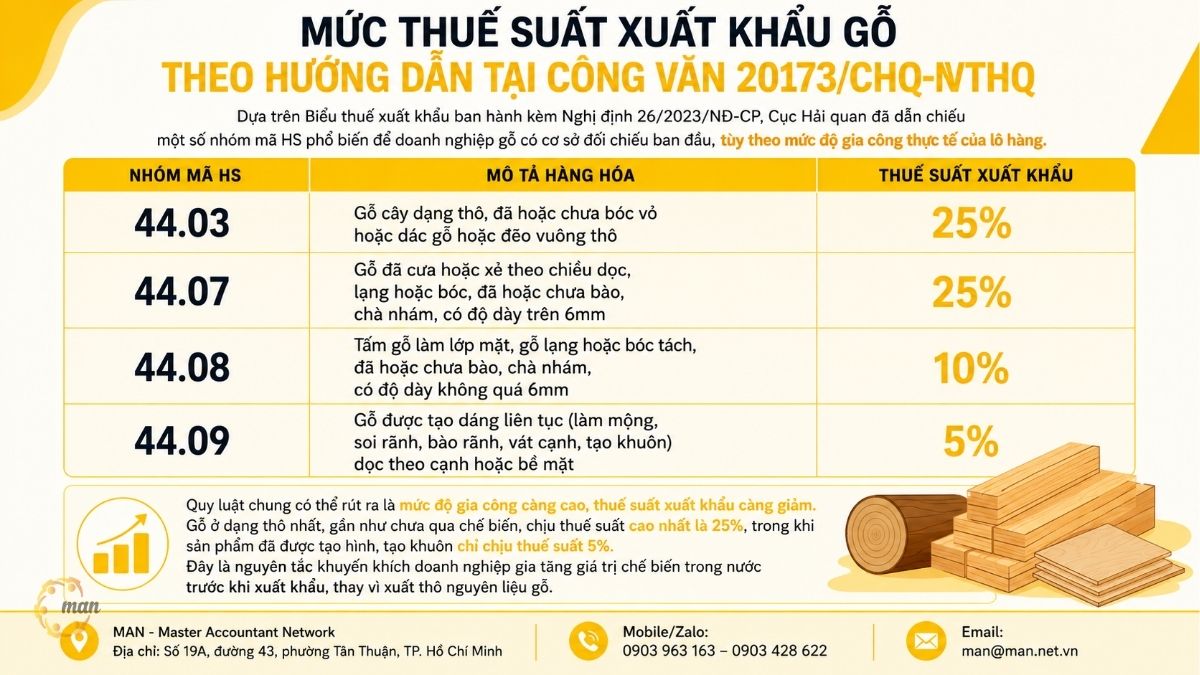
根据第 26/2023/ND-CP 号法令发布的出口关税表,海关部门参考了几个常见的 HS 编码组,为木材企业提供初步的比较基础,具体取决于货物的实际加工水平。.
| HS编码组 | 产品描述 | 出口税率 |
| 44.03 | 粗加工的木材,带或不带树皮或边材,或粗加工成方形。 | 25% |
| 44.07 | 锯材或纵切材,切片材或剥皮材,无论是否刨光或打磨,厚度超过 6 毫米。 | 25% |
| 44.08 | 木单板,无论是刨光还是打磨,厚度不超过 6 毫米。 | 10% |
| 44.09 | 木材沿其边缘或表面进行连续加工(榫卯、榫头、槽、刨削、倒角、模压)。 | 5% |
一般而言,加工程度越高,出口税率越低。未经加工的原木适用最高税率25%,而成型和模制产品仅适用5%的税率。这一原则鼓励企业在出口前提升国内加工价值,而不是直接出口原木。.
出口加工木制品的免税政策。
除了提供HS编码和税率方面的指导外,20173/CHQ-NVTHQ号公函还重申了适用于出口加工活动的免税政策。根据《进出口税法》和第134/2016/ND-CP号法令(经第18/2021/ND-CP号法令修订和补充),用于出口加工的进口原材料和物料,如果完全符合规定的条件,则免税。.
企业需要特别注意以下事项:对于使用国内采购的原材料和供应品加工而成的出口产品,如果这些原材料和供应品需缴纳出口税,则产品中国内采购原材料的价值不享受免税优惠。换言之,免税政策仅适用于加工过程中使用的进口原材料,而非出口产品的全部价值。.
加工材料免税资格条件:
- 拥有加工合同或出口合同,且合同中明确规定使用进口原材料目的的企业。.
- 出口产品生产中使用的原材料和物料都有实际的消耗标准,这些标准是根据海关规定制定和维护的。.
- 在规定的时间内以规定的格式提交进口原材料和物料使用情况的最终报告。.
- 成品必须出口,出口申报单必须与原原材料的进口申报单相对应。.
对进出口商品进行分类的目的是什么?
根据2014年《海关法》第26条第1款的规定,货物归类是指确定商品编码的活动,其主要目的有两个:一是作为计算税额的依据,二是作为实施进出口货物管理政策的依据。在进行归类时,海关当局必须依据海关单据、技术文件和其他相关信息,根据《越南进出口商品清单》确定货物的名称和编码。.
越南进出口商品目录包含商品编码、名称、描述、计量单位和说明文字,并完全依据《国际商品名称及编码协调制度公约》制定。财政部长有权在全国范围内统一发布该目录,并有权为禁止出口商品、禁止进口商品、需许可证商品和需专门检验的商品目录制定统一的商品编码。.
根据第20173/CHQ-NVTHQ号公函,海关总署要求越南木材和林产品协会补充有关加工程度、尺寸和厚度的信息,正是基于此项分类原则。缺乏技术信息意味着无法根据《越南进出口商品分类清单》确定货物的名称和编码。.
计算出口木材税时所用的汇率是如何确定的?
除了正确识别HS编码和税率外,木材出口企业在将应税价值换算成越南盾时,还需要注意汇率。根据第十四条第四款的规定。 第252/2026/ND-CP号法令 关于纳税申报货币、其他收入、纳税以及税款计算汇率的规定:对于进出口货物,税款计算汇率应当按照海关法规定执行,不得采用适用于其他国内收入的税款计算一般汇率。.
第252/2026/ND-CP号法令第14条第5款规定,费用和收费的计算汇率应按照收费法规定执行。因此,木材出口企业需要明确区分以下三种汇率:根据海关法计算出口税的汇率、根据收费法计算费用和收费的汇率,以及根据第14条其他规定申报国内税的汇率。汇率使用错误也是导致计算出的出口税与海关核实数据存在差异的原因之一。.
案例研究:平定省的木材企业如何处理HS编码分类?
背景
Y公司是一家位于平定省的有限责任公司,专门从事家具加工和出口,定期出口原木和精制木制品。在明确的指导方针出台之前,该公司进出口部门由于对厚度分类阈值的理解存在误解,错误地将一批厚度为8毫米的原木申报为44.08类(税率10%),而非44.07类(税率25%)。.
操作说明
根据20173/CHQ-NVTHQ号公函的精神进行审查后,咨询团队 MAN – 会计师大师网络 我们分三步协助该公司:首先,规范每批货物的技术文件,包括厚度、刨削程度和打磨程度,并进行具体测量和记录;其次,建立公司每种成品对应的税号 44.03、44.07、44.08 和 44.09 的内部比较表;第三,在签署大规模出口合同之前,主动向相关海关部门申请税号的预先批准。.
测量结果
- 该公司避免了一笔可能被重新分配海关编码的货物的出口税差额,估计超过 2 亿越南盾。.
- 由于从一开始就提供了完整的技术文件,木材运输的平均清关时间已从 3 天缩短至 1 天。.
- 在最近一次清关后检查中,没有作出任何税务评估决定或行政处罚。.
专家意见:木材行业常见风险及规避方法。
专家们 MAN – 会计师大师网络 凭借在越南超过 30 年的税务咨询和审计经验,我们注意到木材企业在应用出口税收政策时经常面临的四个常见风险。.
- 风险1:基于通用产品名称申报HS编码: 许多企业仅申报“原木”或“锯材”,而不详细说明加工程度,导致海关文件缺乏分类依据,这与越南木材和林产品协会在其请愿书中遇到的情况类似。因此,货物可能被扣留进行实物检查,延长清关时间。.
- 风险2:不同代码组之间对厚度阈值的混淆: 44.07组和44.08组之间6毫米的厚度差异在实际操作中最容易出错。这两组之间的税率差异高达15个百分点,因此即使是微小的技术测量误差也可能导致企业被追缴大量税款。.
- 风险3:国内原材料免税范围适用错误: 一些出口加工企业误将免税优惠应用于整个产品价值,而相关法规仅对进口原材料免税。国内采购的木材(需缴纳出口税)所产生的增值部分仍须全额缴税。.
- 风险 4:清关后海关检查时缺少证明文件: 海关当局有权在规定期限内复核所有归类文件。如果企业未能保留完整的技术文件、检验结果或材料消耗参考表,则税款差额可能需要追溯征收,并可能加收滞纳金。.
总结
20173/CHQ-NVTHQ号通知是一份实用参考文件,旨在帮助木材企业更好地理解HS编码分类原则、各加工等级对应的出口税率以及加工原材料免税政策的适用范围。从技术文件阶段开始深入理解本通知的内容,将有助于企业缩短清关时间,最大限度地降低欠税风险,并减少海关行政处罚。.
MAN – Master Accountant Network 的税务服务
MAN 的服务联系信息 – Master Accountant Network
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
关于20173/CHQ-NVTHQ官方信函的常见问题
20173/CHQ-NVTHQ 号官方函件是法律规范性文件吗?
不。这是一份行政文件,旨在提供专业指导并解决越南木材和林产品协会提出的具体问题;它不是法律文件,因此不能取代现有的法令或法律。.
为什么海关部门没有在这份文件中注明HS编码?
由于该协会的申请只列出了货物的通用名称,即圆木和锯材,因此没有提供足够的加工水平、尺寸和厚度信息,无法根据 08/2015/ND-CP 号法令第 16 条进行准确的分类。.
企业应如何避免对出口木材使用错误的HS编码?
企业应准备完整的技术文件,清楚地描述加工程度、产品厚度,并可在签署大型出口合同前向海关申请初步确定商品编码。.
用于加工和出口的进口木材是否完全免税?
不完全如此。只有符合第134/2016/ND-CP号法令规定的进口原材料和物料才能免税。产品中国产材料的价值仍需按规定缴纳出口税。.
木材出口税率会随时间变化吗?
是的。出口关税由政府法令规定,并可能定期修订。企业需要定期查阅财政部和海关部门发布的最新指导文件,以应用正确的现行关税税率。.
用于计算木材出口税的汇率与用于国内纳税申报的汇率是否相同?
不。根据第 252/2026/ND-CP 号法令第 14 条第 4 款的规定,计算进出口货物税款的汇率按照海关法的规定执行,与申报其他国内收入税款所用的汇率不同。.




