递延企业所得税费用的会计处理说明。 通函 99/2025/TT-BTC 这是每位首席会计师在2026年1月1日新通知生效(取代旧通知)之前需要了解的内容。 200/2014/TT-BTC 通函. 这标志着越南会计理念的转变,从僵化地遵循每个账户转向更加灵活、更接近国际标准的做法。对于会计利润与应纳税所得额存在暂时性差异的企业而言,账户8212的错误会计处理可能会在最终结算时造成重大后果。.
本文是从实用角度撰写的。 MAN – 会计师大师网络, 这是一家拥有30多年经验的税务、会计和审计咨询公司,直接服务于越南的外商直接投资企业和本土企业。报告内容严格遵循第99/2025/TT-BTC号通知附录二的规定,并与越南会计准则第17号进行比较,同时指出企业会计人员在实践中常见的会计风险。.
根据第99/2025/TT-BTC号通知,关于递延企业所得税费用会计处理的要点总结
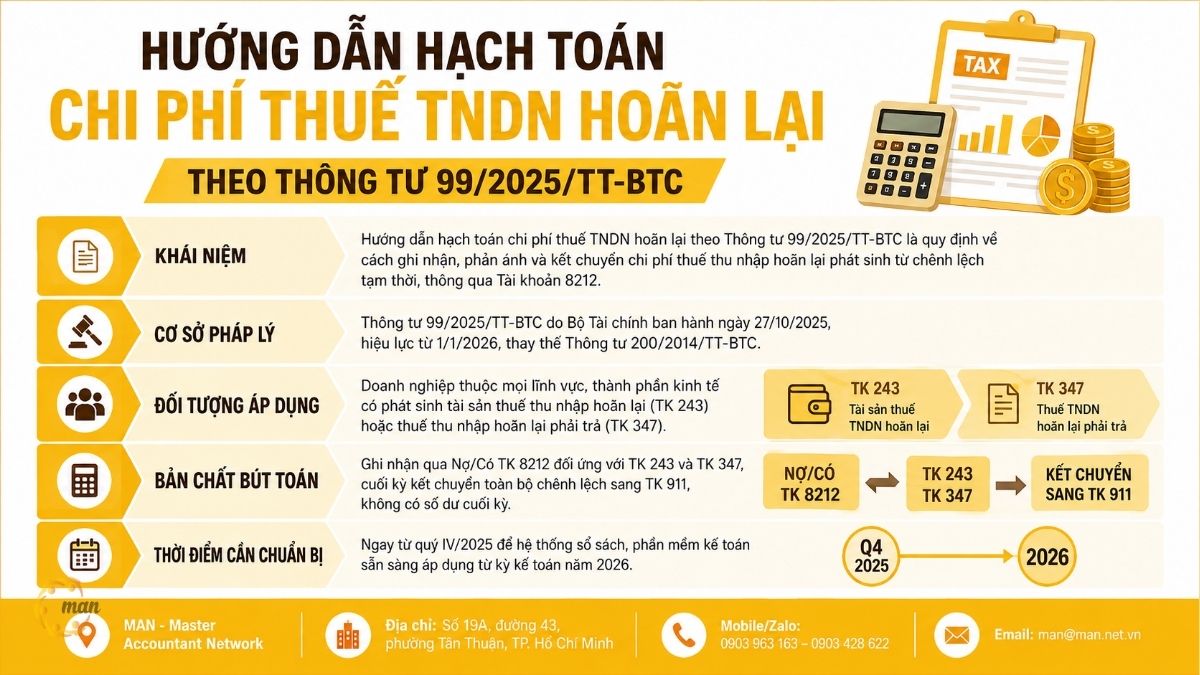
- 根据第 99/2025/TT-BTC 号通知,递延企业所得税费用的会计处理指南规定了如何通过账户 8212 记录、反映和转移由暂时性差异产生的递延所得税费用。.
- 法律依据:财政部于 2025 年 10 月 27 日发布的第 99/2025/TT-BTC 号通知,自 2026 年 1 月 1 日起生效,取代了第 200/2014/TT-BTC 号通知。.
- 适用实体:所有部门和经济组成部分中产生递延所得税资产(账户 243)或递延所得税负债(账户 347)的企业。.
- 交易性质:通过借贷账户 8212 记录,抵消账户 243 和 347,期末全部差额转入账户 911,期末余额为零。.
- 准备时间:从 2025 年第四季度开始,以便会计系统和软件能够从 2026 年会计期间开始实施。.
根据第 99/2025/TT-BTC 号通知,递延企业所得税费用的会计处理准则是什么?
递延企业所得税费用并非源于当期纳税义务,而是由于资产和负债的账面价值与计税基础之间的暂时性差异而产生的税项费用。该费用反映在账户 8212 中,并与账户 243——递延所得税资产和账户 347——递延所得税应付账款相抵销。.
根据第99/2025/TT-BTC号通知附录二B部分第3节,会计处理按四种特定情形进行。企业在编制年终财务报表时,需要明确区分递延所得税费用增加和所得税减免,以避免混淆。.
新会计制度下账户 8212 的性质。
账户 8212 本质上并非应立即上缴国家财政的税款。它是一种会计工具,用于根据收入与支出的配比原则,反映当期暂时性差异对经营业绩的影响。因此,该账户没有期末余额;所有交易在结账时均转入账户 911。.
查看更多文章: 账户 8212 递延企业所得税费用
为什么企业需要了解第 99/2025/TT-BTC 号通函中关于递延企业所得税费用的会计处理准则?
许多制造业企业、拥有大量固定资产的企业,或在计算税款时尚未扣除准备金的企业,常常会产生暂时性差异。如果递延所得税费用未得到正确核算,损益表将无法准确反映税后利润,从而直接影响股东、贷款银行和税务机关在审计过程中的决策。.
从这个角度来看 MAN – 会计师大师网络, 多年来,在对南方外商投资企业的财务报表进行审核后,我们发现最常见的错误之一是完全忽略递延所得税的确认,导致财务报表无法准确反映交易的经济性质。独立审计师在调查中发现,该项目往往是最常被调整的项目之一。.
根据第 99/2025/TT-BTC 号通函,哪些实体需要应用递延企业所得税费用的会计准则?
第99/2025/TT-BTC号通知适用于根据越南法律设立和运营的所有行业和经济组成部分的企业。该通知尤其适用于费用核算。 企业所得税 由于延期,实际应用通常集中在以下群体:
- 企业可能会在会计记录和税务记录之间出现暂时的应税或可抵扣差异,例如固定资产折旧、坏账准备和保修准备。.
- 拥有未使用的应税亏损或未使用的企业所得税优惠,且有可能在未来产生应税利润的企业,可以收回递延所得税资产。.
- 上市公司、外商投资公司以及需要编制合并财务报表的公司,均须严格遵守越南会计准则第17号。.
- 中小企业可根据自身经营特点和管理要求,选择适用第 99/2025/TT-BTC 号通知。.
需要注意的是:微型企业仍可根据自身规定选择采用更简单的会计制度,并且除非出现重大的暂时性差异,否则无需详细跟踪账户 8212。.
企业何时需要应用关于递延企业所得税费用会计处理的新规定?
财政部于2025年10月27日发布的第99/2025/TT-BTC号通知自2026年1月1日起正式生效,取代第200/2014/TT-BTC号、第75/2015/TT-BTC号和第53/2016/TT-BTC号通知。企业可从2025年底至2026年底过渡,以更新会计软件、培训人员并调整内部流程。.
关于递延企业所得税费用的会计处理,生效日期与2026会计年度相关。这意味着,2026年1月1日开始的会计年度的财务报表必须按照新的结构和原则反映第8212号账户。对于已做好充分准备的企业,该通知也允许其提前应用。.
与递延企业所得税费用相关的法律文件。
为了确保会计核算的准确性,会计人员需要同时比对多份文件,而不仅仅是第99/2025/TT-BTC号通知。下表总结了其核心法律依据。.
| 法律文件 | 签发编号/签发日期 | 相关内容 |
| 通函 99/2025/TT-BTC | 财政部,2025年10月27日,自2026年1月1日起生效 | 新公司会计制度指南,规定了账户 8212、243 和 347 的结构和会计方法。 |
| 200/2014/TT-BTC 通函 | 财政部,2014年12月22日 | 从 2026 年 1 月 1 日起,旧的公司会计制度将被 99/2025/TT-BTC 号通知取代。 |
| 越南会计准则第17号 | 根据第 12/2005/QD-BTC 号决定发布 | 确认和确定递延所得税资产和递延所得税负债价值的原则。 |
| 通函 75/2015/TT-BTC | 财政部,2015年5月18日 | 对 200/2014/TT-BTC 号通知第 128 条进行修订和补充,该通知与 200 号通知同时被取代。 |
| 通函 53/2016/TT-BTC | 财政部,2016年3月21日 | 对 200/2014/TT-BTC 号通函的某些条款进行了修订和补充,这些条款同时被替换。 |
重要提示: 企业需要密切关注财政部或税务总局在执行第 99/2025/TT-BTC 号通知期间可能发布的进一步具体操作指导文件,因为新通知赋予企业在设计详细的二级和三级会计系统方面更大的自主权。.
根据第99/2025/TT-BTC号通知,账户8212的结构和会计原则
递延企业所得税费用的会计原则。
根据第 99/2025/TT-BTC 号通知附件二 B 部分第 1 节的规定,递延企业所得税费用的会计原则由三个核心要素构成:
- 在会计期末,企业必须按照越南会计准则第17号——企业所得税的规定确定递延所得税费用。.
- 企业不得在账户 8212 中反映因直接记录在权益中的交易而产生的递延所得税资产或递延所得税负债,例如直接记录在重估差额中的固定资产重估。.
- 在会计期末,企业必须将账户 8212 – 递延企业所得税费用 的借方和贷方分录之间的差额转入账户 911 – 业务成果的确定。.
账户 8212 的借贷结构
根据随第 99/2025/TT-BTC 号通知发布的附录 II B 部分第 2 节,账户 8212 的结构和内容详细规定如下。.
借方 它主要体现了以下三点:
- 本年度因确认递延所得税而产生的递延企业所得税费用,是本年度产生的递延所得税与本年度冲回的递延所得税之间的差额。.
- 从往年确认的递延所得税资产金额为本年度冲回的递延所得税资产与本年度产生的递延所得税资产之间的差额。.
- 将本期间账户 8212 的贷方余额与账户 8212 的借方余额之间的差额转入账户 911——业务成果的确定——的贷方余额。.
拥有方 它主要体现了以下三点:
- 递延企业所得税费用的减少对应于递延所得税资产的确认,该资产是本年度产生的递延所得税资产与本年度转回的递延所得税资产之间的差额。.
- 记录递延企业所得税费用的减少,该减少额与递延所得税应付额的转回相对应,即本年度转回的递延所得税应付额与本年度发生的递延所得税应付额之间的差额。.
- 本期间账户 8212 的贷方余额与账户 8212 的借方余额之间的差额,转入账户 911——业务成果的确定——的借方。.
账户 8212——递延企业所得税费用没有期末余额。这与常规资产或负债账户存在显著差异,也是新手会计师在初次接触 99/2025/TT-BTC 号通函时最常见的误解。.
具体会计分录受第 99/2025/TT-BTC 号通函约束。
会计人员需要了解四种主要的会计分录类型,以避免在进行会计分录时出错:
- 当确认本年度产生的递延所得税应纳税额超过本年度冲回的金额时,借记账户 8212,贷记账户 347。.
- 当从以前年度确认的递延所得税资产的冲回超过本年度产生的新金额时,借记账户 8212,贷记账户 243。.
- 当本年度产生的递延所得税资产大于要冲回的金额时,应记入费用减少,记入借方账户 243,贷方账户 8212。.
- 当本年度递延所得税应缴款冲回且超过新产生的金额时,该费用将通过借记账户 347 和贷记账户 8212 来减少。.
期末,如果账户 8212 的借方余额大于贷方余额,会计人员借记账户 911,贷记账户 8212。反之,如果贷方余额大于借方余额,会计人员借记账户 8212,贷记账户 911。.
递延企业所得税费用会计处理方法比较表:第200号通函和第99/2025号通函
自第200/2014/TT-BTC号通知过渡到第99/2025/TT-BTC号通知以来,递延企业所得税费用的会计处理方法发生了一些显著变化。自2026年起,企业将继续使用8212科目,但处理方法将进行调整,以提高灵活性,并增强企业在组织会计系统方面的自主性。下表有助于企业轻松识别新旧法规之间的主要差异。.
| 标准 | 通函 200/2014/TT-BTC(旧版) | 通函 99/2025/TT-BTC(新) |
| 用户帐户 | 账户 8212 – 递延企业所得税费用 | 账户 8212 保持不变,但要进一步明确其结构。 |
| 方法 | 详细的分步骤规定。 | 赋予企业设计详细账户资料的能力。 |
| 有效性 | 自2014年12月22日起生效,直至2025年底。 | 自 2026 年 1 月 1 日起,第 200 号通告将被完全取代。 |
| 国际和谐程度 | 相对有限 | 加强与国际会计准则的协调一致。 |
| 账户 8212 的期末余额 | 无尽的平衡 | 没有期末余额,原则不变。 |
实际案例:制造公司递延企业所得税费用的会计处理。
背景
Y公司是一家位于同奈省的有限责任公司,从事电子制造行业。该公司在会计核算中采用直线法计提固定资产折旧,但在计算企业所得税时采用加速折旧法。由于前三年的应税折旧额大于账面折旧额,因此产生了暂时性应税差异。.
程序按照第 99/2025/TT-BTC 号通函的规定执行。
2026财年末,会计师确定因应纳税暂时性差异产生的递延所得税应纳税额为4.5亿越南盾,而上年同期转回的金额为1.2亿越南盾。3.3亿越南盾的差额通过以下会计分录入账:借记账户8212 3.3亿越南盾,贷记账户347 3.3亿越南盾。期末,由于账户8212没有其他费用减少交易,因此将全部3.3亿越南盾转入账户911,会计分录为:借记账户911,贷记账户8212。.
结果和经验教训
由于及时确认,公司2026年的财务报表准确反映了其未来潜在的纳税义务,为董事会在规划下一年度财务时评估税务现金流提供了更准确的依据。在独立审计过程中,递延所得税项目未被排除在审计报告之外,这与公司往年省略该项的做法存在显著差异。.
专家意见:递延企业所得税费用会计处理中的常见业务风险。
专家们 MAN – 会计师大师网络 凭借在越南超过 30 年的审计和税务咨询经验,我们确定了企业在执行第 99/2025/TT-BTC 号通知中关于递延企业所得税费用会计处理的指导方针时,最常见的四个风险群体。.
- 风险1:完全忽略递延所得税的确认: 许多没有专门会计部门的中小型企业往往只计算当期企业所得税,忽略递延所得税,导致财务报表无法全面反映潜在的纳税义务。当更换审计师或筹集投资资金时,这通常需要进行追溯调整,造成延误并影响报告的可信度。.
- 风险二:混淆暂时性差异和永久性差异: 并非所有会计和税务差异都会产生递延所得税。永久性差异,例如在计算税款时不可扣除的管理罚款费用,永远不会产生递延所得税资产或负债。混淆这两种差异很容易导致对交易性质的错误判断。.
- 风险 3:确认无法收回的递延所得税资产: 根据准则第17号,递延所得税资产只有在企业确定未来能够产生足以收回该等资产的应纳税所得额时方可确认。若在持续亏损的情况下确认递延所得税资产而未重新评估其可收回性,则属于严重错误,通常会导致审计师出具保留意见。.
- 风险 4:会计软件尚未更新以反映新的会计科目表。 从第 200 号通函过渡到第 99/2025/TT-BTC 号通函,需要更新会计软件,使其包含正确的日记账分录结构,特别是账户 8212 和账户 911 之间的期末转账逻辑。如果供应商未能及时更新软件,会计人员可能不得不手动在系统外处理交易,这很容易导致账簿和报表之间出现差异。.
总结
第99/2025/TT-BTC号通知中关于递延企业所得税费用会计处理的指导意见并非仅仅是文件编号的技术性变更,而是要求企业对其会计系统中暂时性差异的管理方法进行全面审查。从正确识别账户8212的性质、区分暂时性差异和永久性差异,到更新软件和内部流程,每一步都直接影响到2026会计年度财务报表的准确性。.
MAN – Master Accountant Network 的税务服务
MAN 的服务联系信息 – Master Accountant Network
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
关于第99/2025/TT-BTC号通函中递延企业所得税费用会计准则的常见问题解答
99/2025/TT-BTC号通函何时生效?
自2026年1月1日起,第200/2014/TT-BTC号通知及其相关修订将取代新的会计结构和原则,并自2026会计年度起生效。企业需采用新的会计结构和原则。.
账户 8212 是否有期末余额?
不。账户 8212 中的所有借贷分录在每个会计期末都会转入账户 911——业务成果的确定。.
小企业是否需要计提递延企业所得税费用?
如果企业会计记录和税务记录之间不存在重大暂时性差异,则此项可能不重要。但是,拥有大量固定资产或未使用的税务亏损的中小型企业仍应审查此项,以避免遗漏。.
递延企业所得税费用是否会增加当年应立即缴纳的税款金额?
不。这只是反映未来纳税义务的会计分录,并不会产生当期立即缴纳税款的义务。实际应纳税额仍将根据当期企业所得税申报表计算。.
在第 99/2025/TT-BTC 号通知生效之前,企业需要做哪些准备?
在进入 2026 年会计期间之前,企业需要审查所有现有的暂时性差异,根据新的账户结构更新会计软件,并对会计人员进行关于在 8212 账户和 911 账户之间转移原则的再培训。.