Tài khoản 8212 Chi phí thuế thu nhập doanh nghiệp hoãn lại là chỉ tiêu phản ánh mối quan hệ giữa chi phí thuế TNDN theo ghi nhận kế toán và nghĩa vụ thuế thực tế phát sinh theo pháp luật thuế. Việc phản ánh chính xác tài khoản này giúp doanh nghiệp ghi nhận đúng lợi nhuận thực tế, tránh bóp méo số liệu kinh doanh giữa các kỳ kế toán.
Trong bối cảnh Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC chính thức quy định chi tiết hệ thống tài khoản và phương pháp hạch toán, nhiều doanh nghiệp vẫn gặp lúng túng khi xác định các khoản chênh lệch tạm thời chịu thuế và chênh lệch tạm thời được khấu trừ.
Việc nắm vững bản chất, phương pháp hạch toán và nguyên tắc kế toán Tài khoản 8212 Chi phí thuế thu nhập doanh nghiệp hoãn lại giúp bộ phận kế toán tuân thủ đúng quy định pháp luật và hỗ trợ ban lãnh đạo tối ưu hóa kế hoạch tài chính. Bài viết này từ MAN – Master Accountant Network sẽ phân tích toàn bộ quy định pháp lý, phương pháp hạch toán, case study thực tế và các nhận định quản trị rủi ro thuế dành cho doanh nghiệp tại Việt Nam.
Tóm tắt trọng tâm về Tài khoản 8212 Chi phí thuế thu nhập doanh nghiệp hoãn lại
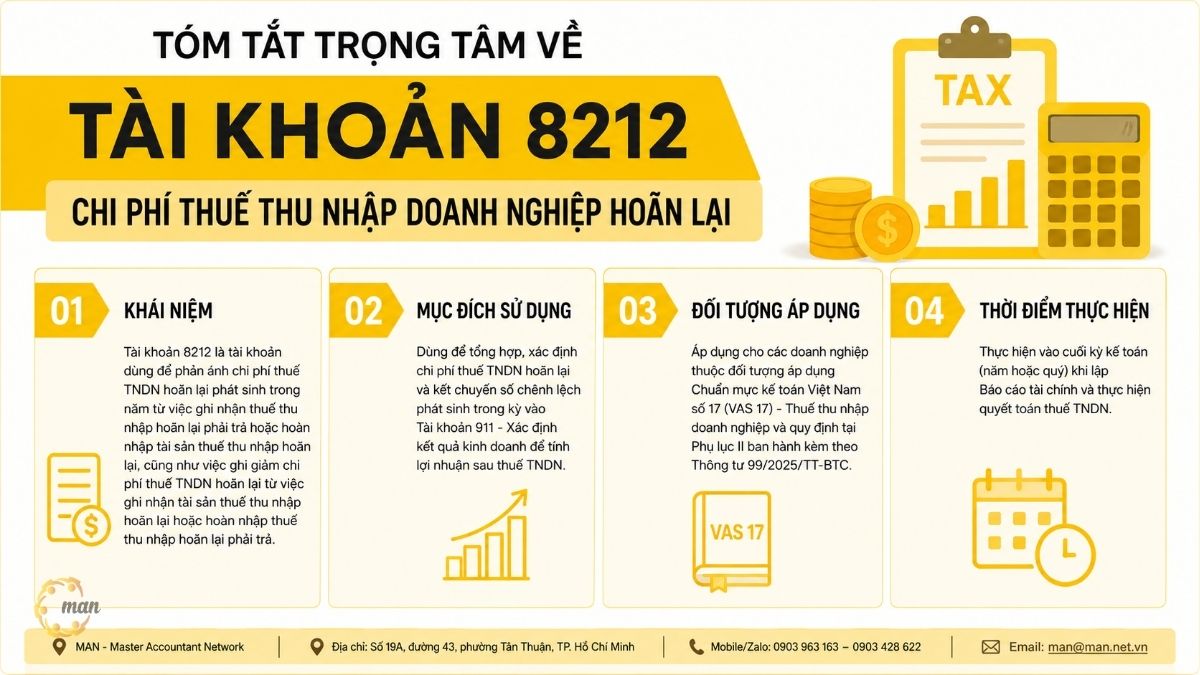
- Tài khoản 8212 là tài khoản dùng để phản ánh chi phí thuế TNDN hoãn lại phát sinh trong năm từ việc ghi nhận thuế thu nhập hoãn lại phải trả hoặc hoàn nhập tài sản thuế thu nhập hoãn lại, cũng như việc ghi giảm chi phí thuế TNDN hoãn lại từ việc ghi nhận tài sản thuế thu nhập hoãn lại hoặc hoàn nhập thuế thu nhập hoãn lại phải trả.
- Dùng để tổng hợp, xác định chi phí thuế TNDN hoãn lại và kết chuyển số chênh lệch phát sinh trong kỳ vào Tài khoản 911 – Xác định kết quả kinh doanh để tính lợi nhuận sau thuế TNDN.
- Áp dụng cho các doanh nghiệp thuộc đối tượng áp dụng Chuẩn mực kế toán Việt Nam số 17 (VAS 17) – Thuế thu nhập doanh nghiệp và quy định tại Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC.
- Thực hiện vào cuối kỳ kế toán (năm hoặc quý) khi lập Báo cáo tài chính và thực hiện quyết toán thuế TNDN.
Kết cấu và nội dung phản ánh của Tài khoản 8212 Chi phí thuế thu nhập doanh nghiệp hoãn lại
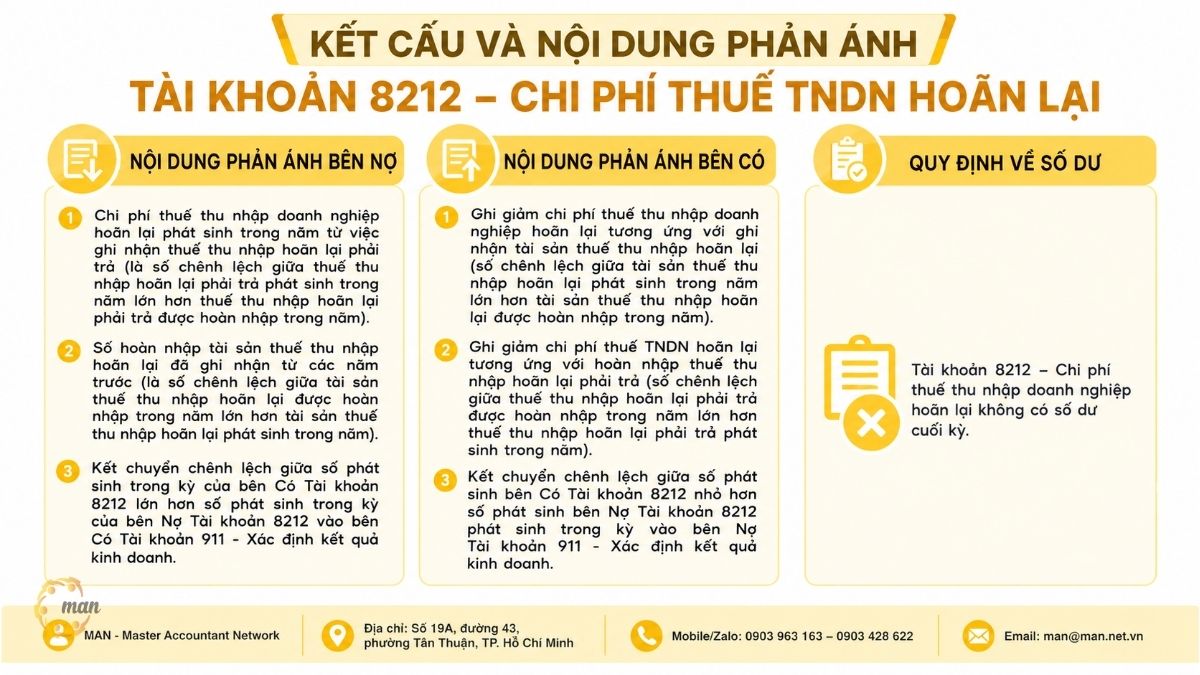
Căn cứ Mục 2 nội dung Tài khoản 821 Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC quy định kết cấu và nội dung phản ánh của Tài khoản 8212 – Chi phí thuế TNDN hoãn lại cụ thể như sau:
Nội dung phản ánh Bên Nợ
- Chi phí thuế thu nhập doanh nghiệp hoãn lại phát sinh trong năm từ việc ghi nhận thuế thu nhập hoãn lại phải trả (là số chênh lệch giữa thuế thu nhập hoãn lại phải trả phát sinh trong năm lớn hơn thuế thu nhập hoãn lại phải trả được hoàn nhập trong năm).
- Số hoàn nhập tài sản thuế thu nhập hoãn lại đã ghi nhận từ các năm trước (là số chênh lệch giữa tài sản thuế thu nhập hoãn lại được hoàn nhập trong năm lớn hơn tài sản thuế thu nhập hoãn lại phát sinh trong năm).
- Kết chuyển chênh lệch giữa số phát sinh trong kỳ của bên Có Tài khoản 8212 lớn hơn số phát sinh trong kỳ của bên Nợ Tài khoản 8212 vào bên Có Tài khoản 911 – Xác định kết quả kinh doanh.
Nội dung phản ánh Bên Có
- Ghi giảm chi phí thuế thu nhập doanh nghiệp hoãn lại tương ứng với ghi nhận tài sản thuế thu nhập hoãn lại (số chênh lệch giữa tài sản thuế thu nhập hoãn lại phát sinh trong năm lớn hơn tài sản thuế thu nhập hoãn lại được hoàn nhập trong năm).
- Ghi giảm chi phí thuế TNDN hoãn lại tương ứng với hoàn nhập thuế thu nhập hoãn lại phải trả (số chênh lệch giữa thuế thu nhập hoãn lại phải trả được hoàn nhập trong năm lớn hơn thuế thu nhập hoãn lại phải trả phát sinh trong năm).
- Kết chuyển chênh lệch giữa số phát sinh bên Có Tài khoản 8212 – Chi phí thuế thu nhập doanh nghiệp hoãn lại nhỏ hơn số phát sinh bên Nợ Tài khoản 8212 – Chi phí thuế thu nhập doanh nghiệp hoãn lại phát sinh trong kỳ vào bên Nợ Tài khoản 911 – Xác định kết quả kinh doanh.
Quy định về số dư
- Tài khoản 8212 – Chi phí thuế thu nhập doanh nghiệp hoãn lại không có số dư cuối kỳ.
Nguyên tắc kế toán Tài khoản 8212 theo quy định hiện hành
Tại điểm c Mục 1 nội dung Tài khoản 821 Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC quy định các nguyên tắc kế toán chi phí thuế thu nhập doanh nghiệp hoãn lại như sau:
- Cuối kỳ kế toán, doanh nghiệp phải xác định chi phí thuế thu nhập hoãn lại theo quy định của Chuẩn mực kế toán Việt Nam số 17 – Thuế thu nhập doanh nghiệp. Kế toán cần phân biệt rõ ràng giữa chênh lệch vĩnh viễn và chênh lệch tạm thời.
- Doanh nghiệp không được phản ánh vào tài khoản này tài sản thuế thu nhập hoãn lại hoặc thuế thu nhập hoãn lại phải trả phát sinh từ các giao dịch được ghi nhận trực tiếp vào vốn chủ sở hữu (ví dụ: chênh lệch đánh giá lại tài sản theo quy định phát sinh trực tiếp ở vốn chủ sở hữu).
- Cuối kỳ kế toán, doanh nghiệp phải kết chuyển số chênh lệch giữa số phát sinh bên Nợ và số phát sinh bên Có Tài khoản 8212 – Chi phí thuế thu nhập doanh nghiệp hoãn lại vào Tài khoản 911 – Xác định kết quả kinh doanh.
Phương pháp kế toán chi phí thuế thu nhập doanh nghiệp hoãn lại chi tiết theo Thông tư 99
Căn cứ Mục 3 nội dung Tài khoản 821 Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC hướng dẫn phương pháp kế toán chi phí thuế thu nhập doanh nghiệp hoãn lại như sau:
Hạch toán phát sinh chi phí thuế TNDN hoãn lại (Ghi Nợ TK 8212)
- Trường hợp 1: Chi phí thuế thu nhập doanh nghiệp hoãn lại phát sinh trong năm từ việc ghi nhận thuế thu nhập hoãn lại phải trả (là số chênh lệch giữa thuế thu nhập hoãn lại phải trả phát sinh trong năm lớn hơn thuế thu nhập hoãn lại phải trả được hoàn nhập trong năm), ghi: Nợ TK 8212 – Chi phí thuế thu nhập doanh nghiệp hoãn lại / Có TK 347 – Thuế thu nhập hoãn lại phải trả.
- Trường hợp 2: Chi phí thuế TNDN hoãn lại phát sinh trong năm từ việc hoàn nhập tài sản thuế thu nhập hoãn lại đã ghi nhận từ các năm trước (là số chênh lệch giữa tài sản thuế thu nhập hoãn lại được hoàn nhập trong năm lớn hơn tài sản thuế thu nhập hoãn lại phát sinh trong năm), ghi: Nợ TK 8212 – Chi phí thuế thu nhập doanh nghiệp hoãn lại / Có TK 243 – Tài sản thuế thu nhập hoãn lại.
Hạch toán ghi giảm chi phí thuế TNDN hoãn lại (Ghi Có TK 8212)
- Trường hợp 1: Ghi giảm chi phí thuế thu nhập doanh nghiệp hoãn lại (số chênh lệch giữa tài sản thuế thu nhập hoãn lại phát sinh trong năm lớn hơn tài sản thuế thu nhập hoãn lại được hoàn nhập trong năm), ghi: Nợ TK 243 – Tài sản thuế thu nhập hoãn lại / Có TK 8212 – Chi phí thuế TNDN hoãn lại.
- Trường hợp 2: Ghi giảm chi phí thuế thu nhập doanh nghiệp hoãn lại (số chênh lệch giữa thuế thu nhập hoãn lại phải trả được hoàn nhập trong năm lớn hơn thuế thu nhập hoãn lại phải trả phát sinh trong năm), ghi: Nợ TK 347 – Thuế thu nhập hoãn lại phải trả / Có TK 8212 – Chi phí thuế thu nhập doanh nghiệp hoãn lại.
Kết chuyển cuối kỳ kế toán vào Tài khoản 911
- Trường hợp TK 8212 có số phát sinh Nợ lớn hơn số phát sinh Có, số chênh lệch ghi: Nợ TK 911 – Xác định kết quả kinh doanh / Có TK 8212 – Chi phí thuế thu nhập doanh nghiệp hoãn lại.
- Trường hợp TK 8212 có số phát sinh Nợ nhỏ hơn số phát sinh Có, số chênh lệch ghi: Nợ TK 8212 – Chi phí thuế thu nhập doanh nghiệp hoãn lại / Có TK 911 – Xác định kết quả kinh doanh.
Hệ thống văn bản pháp luật điều chỉnh chi phí thuế TNDN hoãn lại
Để hạch toán chính xác và tuân thủ các quy định hiện hành, kế toán viên và nhà quản lý cần nắm rõ các văn bản quy phạm pháp luật sau:
| Văn bản pháp luật | Cơ quan ban hành | Nội dung tóm lược điều chỉnh |
| Thông tư 99/2025/TT-BTC | Bộ Tài chính | Quy định Phụ lục II Phần B (Mục 1, 2, 3 nội dung TK 821) về kết cấu, nội dung, nguyên tắc và phương pháp hạch toán Tài khoản 8212. |
| VAS 17 – Chuẩn mực Kế toán Việt Nam số 17 | Bộ Tài chính | Phương pháp xác định chênh lệch tạm thời, tài sản thuế hoãn lại (TK 243) và thuế hoãn lại phải trả (TK 347). |
| Luật Thuế TNDN hiện hành | Quốc hội | Quy định chi tiết các khoản chi phí hợp lý, chi phí không được trừ, thời điểm ghi nhận doanh thu tính thuế và các ưu đãi thuế. |
| Thông tư 78/2014/TT-BTC & Thông tư 96/2015/TT-BTC | Bộ Tài chính | Hướng dẫn thi hành Nghị định về thuế TNDN, xác định thu nhập chịu thuế và các khoản chênh lệch giữa thuế và kế toán. |
Phân biệt chênh lệch tạm thời và chênh lệch vĩnh viễn trong kế toán thuế
Gốc rễ của việc hạch toán Tài khoản 8212 Chi phí thuế thu nhập doanh nghiệp hoãn lại xuất phát từ các khoản chênh lệch giữa Lợi nhuận kế toán trước thuế và Thu nhập chịu thuế TNDN. Các chuyên gia tại MAN phân tích chi tiết hai nhóm chênh lệch này như sau:
Chênh lệch vĩnh viễn
Chênh lệch vĩnh viễn là chênh lệch giữa lợi nhuận kế toán và thu nhập chịu thuế phát sinh từ các khoản doanh thu hoặc chi phí được ghi nhận vào kế toán nhưng không bao giờ được tính vào doanh thu hoặc chi phí khi xác định thuế TNDN (hoặc ngược lại).
- Ví dụ tiêu biểu: Chi phí không có hóa đơn chứng từ hợp lệ, tiền phạt vi phạm hành chính, chi phí vượt định mức khống chế theo luật thuế, cổ tức được chia từ thu nhập sau thuế.
- Xử lý kế toán: Chênh lệch vĩnh viễn tác động trực tiếp làm tăng hoặc giảm chi phí thuế TNDN hiện hành (TK 8211), không làm phát sinh chi phí thuế TNDN hoãn lại (TK 8212).
Chênh lệch tạm thời
Chênh lệch tạm thời là chênh lệch giữa giá trị ghi sổ của tài sản hoặc nợ phải trả trên Bảng cân đối kế toán và cơ sở tính thuế của tài sản hoặc nợ phải trả đó. Chênh lệch này sẽ được thu hồi hoặc thanh toán trong các kỳ tương lai.
- Chênh lệch tạm thời được khấu trừ: Phát sinh khi chi phí kế toán ghi nhận trước, chi phí thuế ghi nhận sau (hoặc doanh thu thuế ghi nhận trước, doanh thu kế toán ghi nhận sau). Dẫn đến phát sinh Tài sản thuế thu nhập hoãn lại (TK 243) và ghi giảm chi phí thuế hoãn lại (Có TK 8212).
- Chênh lệch tạm thời chịu thuế: Phát sinh khi chi phí thuế ghi nhận trước, chi phí kế toán ghi nhận sau (hoặc doanh thu kế toán ghi nhận trước, doanh thu thuế ghi nhận sau). Dẫn đến phát sinh Thuế thu nhập hoãn lại phải trả (TK 347) và làm tăng chi phí thuế hoãn lại (Nợ TK 8212).
Nhận định chuyên gia: Rủi ro thuế phổ biến và giải pháp từ MAN
Với kinh nghiệm thực tế tư vấn và đại diện cho hàng trăm doanh nghiệp trong các kỳ thanh tra, kiểm toán thuế tại Việt Nam, đội ngũ chuyên gia trên 30 năm kinh nghiệm tại MAN – Master Accountant Network chỉ ra 4 rủi ro lớn nhất mà kế toán thường mắc phải khi làm việc với Tài khoản 8212:
Rủi ro 1: Nhầm lẫn giữa chênh lệch vĩnh viễn và chênh lệch tạm thời
Rất nhiều kế toán viên đưa các khoản chi phí bị loại trừ vĩnh viễn (như chi phí không hóa đơn, tiền phạt vi phạm) vào ghi nhận Tài sản thuế hoãn lại trên TK 243 và đối ứng qua TK 8212.
- Hậu quả: Làm sai lệch hoàn toàn Báo cáo tài chính, tạo tâm lý ảo tưởng về một khoản tài sản thuế có thể thu hồi trong tương lai. Khi cơ quan thuế thanh tra, toàn bộ khoản thuế hoãn lại này sẽ bị loại bỏ, truy thu thuế TNDN hiện hành và xử phạt vi phạm hành chính.
Rủi ro 2: Ghi nhận Tài sản thuế hoãn lại khi không chắc chắn có Lợi nhuận chịu thuế trong tương lai
Chuẩn mực VAS 17 quy định rõ: Tài sản thuế hoãn lại chỉ được ghi nhận nếu chắc chắn trong tương lai doanh nghiệp sẽ có đủ lợi nhuận chịu thuế để sử dụng các khoản chênh lệch tạm thời được khấu trừ đó.
- Thực tế: Nhiều doanh nghiệp bị lỗ kéo dài nhiều năm nhưng vẫn tiếp tục ghi nhận Tài sản thuế hoãn lại (Nợ TK 243 / Có TK 8212) để làm đẹp Báo cáo tài chính.
- Lời khuyên từ MAN: Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng cơ quan thuế và đơn vị kiểm toán độc lập sẽ đánh giá rất kỹ tính khả thi của kế hoạch kinh doanh. Nếu không chứng minh được lợi nhuận tương lai, việc ghi nhận TK 8212 sẽ bị loại bỏ hoàn toàn.
Rủi ro 3: Bỏ sót việc hoàn nhập Thuế hoãn lại khi chênh lệch tạm thời chấm dứt
Khi khoản chênh lệch tạm thời được giải quyết (ví dụ: khoản nợ khó đòi đã được xử lý thu hồi hoặc đủ điều kiện xóa nợ, hoặc tài sản đã hết thời gian khấu hao theo kế toán), kế toán lại quên thực hiện bút toán hoàn nhập đối ứng giữa TK 243/347 và TK 8212.
- Hậu quả: Số dư trên TK 243 hoặc TK 347 bị treo vĩnh viễn qua nhiều năm, làm sai lệch chỉ tiêu Nợ phải trả và Tài sản trên Bảng cân đối kế toán.
Rủi ro 4: Hạch toán sai các khoản thuế hoãn lại liên quan đến Vốn chủ sở hữu
Một số giao dịch được ghi nhận trực tiếp vào Vốn chủ sở hữu (như chênh lệch đánh giá lại tài sản khi góp vốn, hợp nhất kinh doanh) nhưng kế toán lại đưa qua TK 8212. Đây là hành vi vi phạm nghiêm trọng nguyên tắc c điểm c Mục 1 của Thông tư 99/2025/TT-BTC.
Giải pháp quản trị rủi ro thuế từ MAN – Master Accountant Network
Để khắc phục triệt để các rủi ro trên, các doanh nghiệp tại Việt Nam cần thực hiện các giải pháp đồng bộ:
- Xây dựng Bảng theo dõi chênh lệch thuế và kế toán: Lập file quản lý chi tiết từng khoản chênh lệch tạm thời theo thời gian, theo dõi sát sao thời điểm phát sinh và hoàn nhập.
- Thực hiện Rà soát rủi ro thuế (Tax Health Check) định kỳ: Giúp phát hiện sớm các sai sót trong ghi nhận TK 8212 trước khi bước vào kỳ quyết toán hoặc thanh tra thuế.
- Sử dụng tư vấn chuyên sâu: Giải pháp từ MAN – Master Accountant Network giúp doanh nghiệp chuẩn hóa toàn bộ hệ thống sổ sách, tối ưu chi phí thuế hợp pháp và đảm bảo tuân thủ tuyệt đối các quy định của Thông tư 99/2025/TT-BTC.
Kết luận
Việc hạch toán và quản trị Tài khoản 8212 Chi phí thuế thu nhập doanh nghiệp hoãn lại đòi hỏi kế toán viên không chỉ nắm vững kỹ thuật hạch toán theo Phụ lục II Thông tư 99/2025/TT-BTC mà còn phải hiểu rõ bản chất của từng khoản chênh lệch theo Chuẩn mực kế toán VAS 17. Thực hiện đúng quy định về thuế hoãn lại giúp Báo cáo tài chính phản ánh trung thực, khách quan hiệu quả kinh doanh, tránh rủi ro bị xử phạt khi thanh tra thuế.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Các câu hỏi thường gặp về Tài khoản 8212 (FAQ)
Tài khoản 8212 Chi phí thuế thu nhập doanh nghiệp hoãn lại có số dư cuối kỳ không?
Trả lời: Không. Tài khoản 8212 không có số dư cuối kỳ. Toàn bộ số chênh lệch phát sinh giữa bên Nợ và bên Có của TK 8212 trong kỳ phải được kết chuyển hết vào Tài khoản 911 – Xác định kết quả kinh doanh tại thời điểm cuối kỳ kế toán.
Chi phí phạt chậm nộp thuế có được hạch toán vào Tài khoản 8212 không?
Trả lời: Không. Chi phí phạt chậm nộp thuế là khoản chênh lệch vĩnh viễn (chi phí không được trừ khi tính thuế TNDN). Khoản này được loại trừ trực tiếp trên Tờ khai quyết toán thuế TNDN (chỉ tiêu B4) và không làm phát sinh chi phí thuế hoãn lại trên TK 8212.
Doanh nghiệp nhỏ và vừa áp dụng Thông tư 133/2016/TT-BTC có phải hạch toán TK 8212 không?
Trả lời: Không bắt buộc. Theo quy định hiện hành, các doanh nghiệp nhỏ và vừa áp dụng chế độ kế toán theo Thông tư 133/2016/TT-BTC không bắt buộc phải ghi nhận và hạch toán chi phí thuế TNDN hoãn lại (TK 8212), trừ khi doanh nghiệp tự nguyện lựa chọn áp dụng Chuẩn mực Kế toán VAS 17.
Sự khác biệt cơ bản giữa TK 8211 và TK 8212 là gì?
Trả lời: TK 8211 (Chi phí thuế TNDN hiện hành) phản ánh số thuế TNDN phải nộp vào ngân sách nhà nước trong năm tính trên thu nhập chịu thuế của kỳ hiện tại. Trong khi đó, TK 8212 (Chi phí thuế TNDN hoãn lại) phản ánh số thuế TNDN sẽ phải nộp hoặc được giảm trừ trong tương lai do chênh lệch thời gian giữa kế toán và thuế.
Khi thuế suất thuế TNDN thay đổi trong tương lai thì xử lý TK 8212 thế nào?
Trả lời: Căn cứ VAS 17, khi thuế suất thuế TNDN thay đổi, doanh nghiệp phải tính toán lại toàn bộ số dư Tài sản thuế hoãn lại (TK 243) và Thuế hoãn lại phải trả (TK 347) theo thuế suất mới áp dụng cho kỳ dự kiến thu hồi hoặc thanh toán. Phần chênh lệch tăng hoặc giảm do thay đổi thuế suất được ghi nhận tương ứng vào TK 8212 trong kỳ phát sinh sự thay đổi đó.