

6 biểu mẫu khai thuế được thay thế chính thức có hiệu lực từ ngày 01/7/2026, theo quy định tại Thông tư 89/2026/TT-BTC do Bộ trưởng Bộ Tài chính ban hành ngày 30/6/2026. Văn bản này quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP. Thông tư 89/2026/TT-BTC thay thế trực tiếp các mẫu biểu đang áp dụng theo Thông tư 50/2026/TT-BTC và Thông tư 18/2026/TT-BTC. Đây là thay đổi mà mọi hộ kinh doanh, cá nhân kinh doanh và tổ chức khai thuế thay cần nắm rõ để tránh sai sót khi lập hồ sơ.
Không ít kế toán và chủ hộ kinh doanh vẫn nhầm lẫn giữa mẫu cũ và mẫu mới, dẫn đến hồ sơ bị trả lại hoặc chậm nộp so với thời hạn quy định. Bài viết dưới đây, được biên soạn dưới góc nhìn chuyên môn của MAN – Master Accountant Network, đơn vị tư vấn thuế, kế toán, kiểm toán với hơn 30 năm kinh nghiệm thực tế tại Việt Nam, hệ thống hóa đầy đủ danh sách 6 mẫu biểu bị thay thế, đối tượng áp dụng, mốc thời gian chuyển tiếp và những rủi ro doanh nghiệp cần tránh khi kê khai.
Tóm tắt trọng tâm về 6 biểu mẫu khai thuế được thay thế
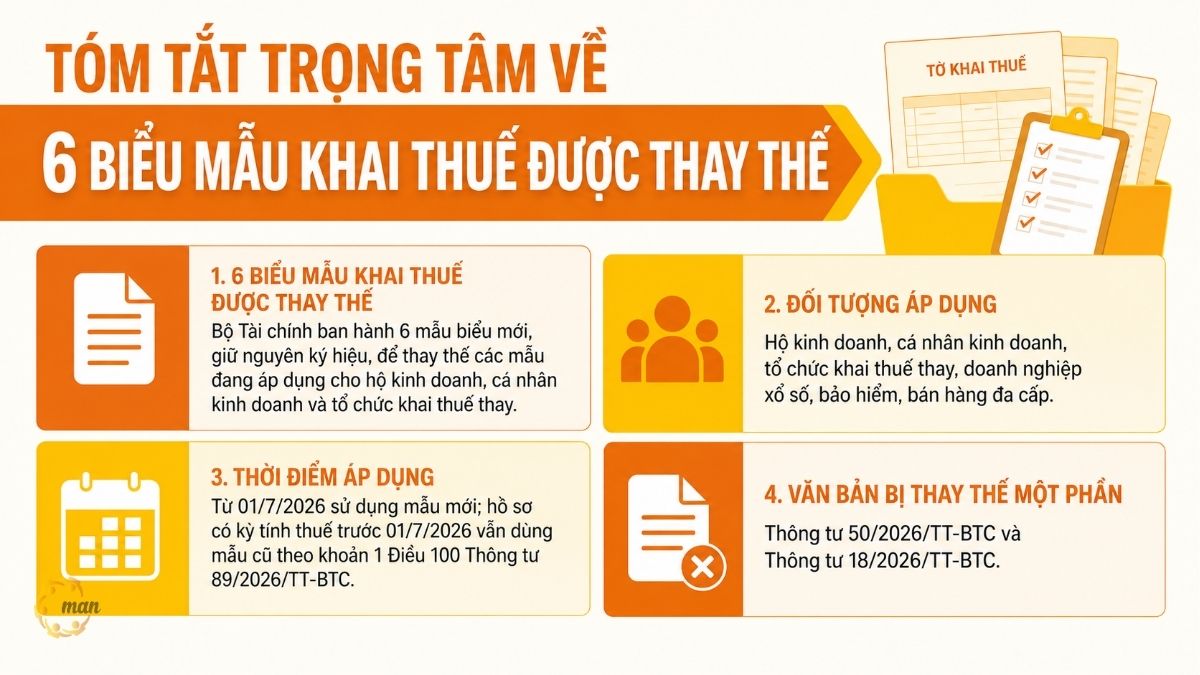
- 6 biểu mẫu khai thuế được thay thế là việc Bộ Tài chính ban hành 6 mẫu biểu mới, giữ nguyên ký hiệu, để thay thế các mẫu đang áp dụng cho hộ kinh doanh, cá nhân kinh doanh và tổ chức khai thuế thay.
- Cơ sở pháp lý: khoản 5 Điều 99 Thông tư 89/2026/TT-BTC, có hiệu lực thi hành từ ngày 01/7/2026.
- Đối tượng áp dụng: hộ kinh doanh, cá nhân kinh doanh, tổ chức khai thuế thay, doanh nghiệp xổ số, bảo hiểm, bán hàng đa cấp.
- Thời điểm áp dụng: từ 01/7/2026 sử dụng mẫu mới; hồ sơ có kỳ tính thuế trước 01/7/2026 vẫn dùng mẫu cũ theo khoản 1 Điều 100 Thông tư 89/2026/TT-BTC.
- Văn bản bị thay thế một phần: Thông tư 50/2026/TT-BTC và Thông tư 18/2026/TT-BTC.
6 biểu mẫu khai thuế được thay thế là gì? Định nghĩa và căn cứ pháp lý
Theo khoản 5 Điều 99 Thông tư 89/2026/TT-BTC, 6 biểu mẫu khai thuế được thay thế là các mẫu tờ khai, bảng kê dùng trong quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh và tổ chức khai thuế thay. Các mẫu này được Bộ Tài chính ban hành phiên bản mới tại Phụ lục I kèm theo Thông tư 89/2026/TT-BTC, thay cho mẫu đang áp dụng theo Thông tư 50/2026/TT-BTC và Thông tư 18/2026/TT-BTC.
Tên gọi và mã hiệu của 6 mẫu này về cơ bản được giữ nguyên. Tuy nhiên, từ thời điểm Thông tư 89/2026/TT-BTC có hiệu lực, người nộp thuế và tổ chức khai thuế thay bắt buộc phải sử dụng đúng phiên bản mới.
Nói cách khác, đây không phải là việc bổ sung mẫu biểu hoàn toàn mới, mà là hoạt động cập nhật, hợp nhất khung pháp lý về mẫu biểu khai thuế theo Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP. Đây là điểm mà nhiều kế toán dễ nhầm lẫn khi cho rằng chỉ cần đổi số hiệu văn bản căn cứ mà không cần tải lại mẫu biểu mới.
Căn cứ pháp lý xác định việc thay thế biểu mẫu khai thuế:
- Thông tư 89/2026/TT-BTC: ban hành ngày 30/6/2026, có hiệu lực từ 01/7/2026, quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP.
- Khoản 5 Điều 99 Thông tư 89/2026/TT-BTC: liệt kê cụ thể 6 mẫu biểu bị thay thế và văn bản chứa mẫu thay thế tương ứng.
- Khoản 1 Điều 100 Thông tư 89/2026/TT-BTC: quy định về áp dụng mẫu biểu theo kỳ tính thuế, tức là điều khoản chuyển tiếp.
- Nghị định 252/2026/NĐ-CP: văn bản gốc mà Thông tư 89/2026/TT-BTC hướng dẫn thi hành.
Vì sao 6 biểu mẫu khai thuế được thay thế lại quan trọng với doanh nghiệp?
Một bộ hồ sơ khai thuế dùng sai mẫu biểu, dù nội dung kê khai chính xác, vẫn có nguy cơ bị cơ quan thuế coi là không hợp lệ. Với hộ kinh doanh và cá nhân kinh doanh, việc này có thể kéo theo chậm nộp hồ sơ, phát sinh tiền chậm nộp hoặc phải giải trình bổ sung. Vì vậy, nắm chắc 6 biểu mẫu khai thuế được thay thế không chỉ là vấn đề tuân thủ hình thức mà còn ảnh hưởng trực tiếp đến tiến độ và chi phí xử lý thuế của doanh nghiệp.
Theo góc nhìn từ MAN – Master Accountant Network, qua thực tế hỗ trợ nhiều hộ kinh doanh và tổ chức khai thuế thay tại các đô thị lớn, thời điểm giao thoa giữa hai mẫu biểu (cũ và mới) luôn là giai đoạn dễ phát sinh sai sót nhất. Các chuyên gia tại MAN với hơn 30 năm kinh nghiệm lưu ý rằng doanh nghiệp nên rà soát lại toàn bộ quy trình kê khai ngay khi thông tư mới được công bố, thay vì chờ đến gần thời hạn nộp hồ sơ.
Đối tượng nào chịu ảnh hưởng bởi 6 biểu mẫu khai thuế được thay thế?
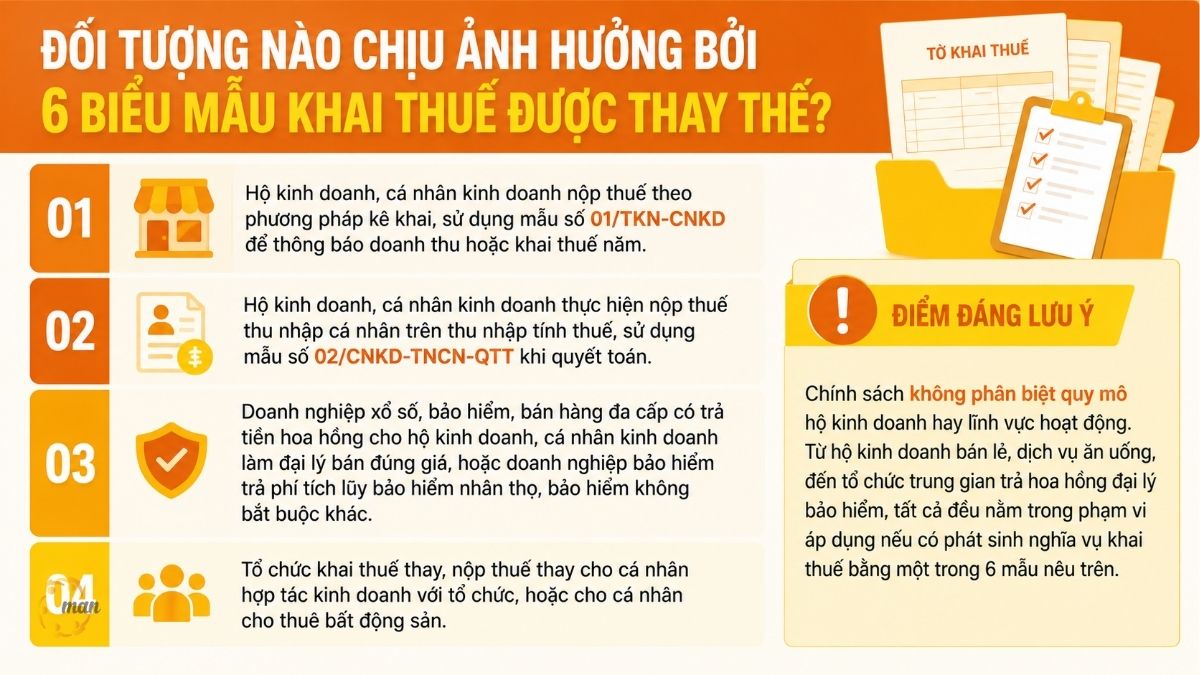
Không phải mọi người nộp thuế đều bị tác động như nhau. Phạm vi ảnh hưởng của việc thay thế mẫu biểu tập trung vào các nhóm sau:
- Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai, sử dụng mẫu số 01/TKN-CNKD để thông báo doanh thu hoặc khai thuế năm.
- Hộ kinh doanh, cá nhân kinh doanh thực hiện nộp thuế thu nhập cá nhân trên thu nhập tính thuế, sử dụng mẫu số 02/CNKD-TNCN-QTT khi quyết toán.
- Doanh nghiệp xổ số, bảo hiểm, bán hàng đa cấp có trả tiền hoa hồng cho hộ kinh doanh, cá nhân kinh doanh làm đại lý bán đúng giá, hoặc doanh nghiệp bảo hiểm trả phí tích lũy bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác.
- Tổ chức khai thuế thay, nộp thuế thay cho cá nhân hợp tác kinh doanh với tổ chức, hoặc cho cá nhân cho thuê bất động sản.
Điểm đáng lưu ý: chính sách không phân biệt quy mô hộ kinh doanh hay lĩnh vực hoạt động. Từ hộ kinh doanh bán lẻ, dịch vụ ăn uống, đến tổ chức trung gian trả hoa hồng đại lý bảo hiểm, tất cả đều nằm trong phạm vi áp dụng nếu có phát sinh nghĩa vụ khai thuế bằng một trong 6 mẫu nêu trên.
Danh sách chi tiết 6 biểu mẫu khai thuế được thay thế từ 01/7/2026
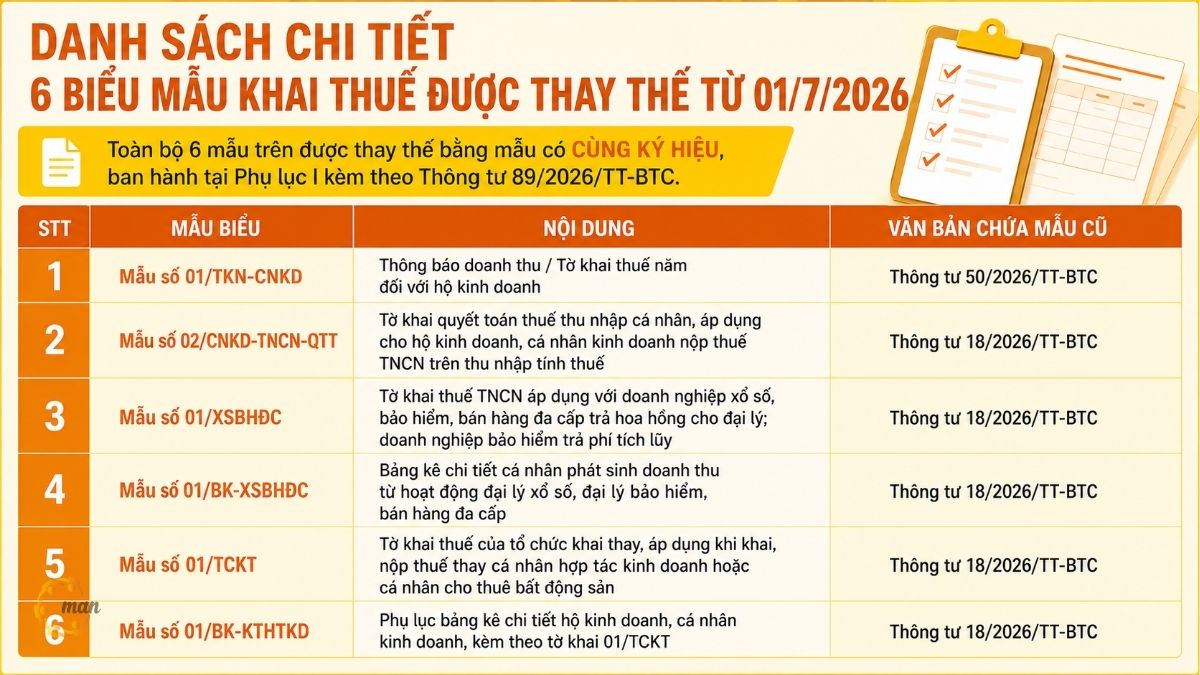
Toàn bộ 6 mẫu trên được thay thế bằng mẫu có cùng ký hiệu, ban hành tại Phụ lục I kèm theo Thông tư 89/2026/TT-BTC. Doanh nghiệp và hộ kinh doanh cần chủ động tải mẫu mới thay vì tiếp tục dùng bản lưu trữ cũ trên phần mềm kê khai.
| STT | Mẫu biểu | Nội dung | Văn bản chứa mẫu cũ |
| 1 | Mẫu số 01/TKN-CNKD | Thông báo doanh thu / Tờ khai thuế năm đối với hộ kinh doanh | Thông tư 50/2026/TT-BTC |
| 2 | Mẫu số 02/CNKD-TNCN-QTT | Tờ khai quyết toán thuế thu nhập cá nhân, áp dụng cho hộ kinh doanh, cá nhân kinh doanh nộp thuế TNCN trên thu nhập tính thuế | Thông tư 18/2026/TT-BTC |
| 3 | Mẫu số 01/XSBHĐC | Tờ khai thuế TNCN áp dụng với doanh nghiệp xổ số, bảo hiểm, bán hàng đa cấp trả hoa hồng cho đại lý; doanh nghiệp bảo hiểm trả phí tích lũy | Thông tư 18/2026/TT-BTC |
| 4 | Mẫu số 01/BK-XSBHĐC | Bảng kê chi tiết cá nhân phát sinh doanh thu từ hoạt động đại lý xổ số, đại lý bảo hiểm, bán hàng đa cấp | Thông tư 18/2026/TT-BTC |
| 5 | Mẫu số 01/TCKT | Tờ khai thuế của tổ chức khai thay, áp dụng khi khai, nộp thuế thay cá nhân hợp tác kinh doanh hoặc cá nhân cho thuê bất động sản | Thông tư 18/2026/TT-BTC |
| 6 | Mẫu số 01/BK-KTHTKD | Phụ lục bảng kê chi tiết hộ kinh doanh, cá nhân kinh doanh, kèm theo tờ khai 01/TCKT | Thông tư 18/2026/TT-BTC |
Khi nào áp dụng mẫu mới, khi nào vẫn được dùng mẫu cũ?
Đây là câu hỏi được nhiều kế toán quan tâm nhất trong giai đoạn chuyển tiếp. Nguyên tắc áp dụng được quy định khá rõ:
- Từ ngày 01/7/2026, các hồ sơ khai thuế phát sinh mới bắt buộc sử dụng 6 mẫu biểu ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Đối với hồ sơ khai thuế có kỳ tính thuế trước ngày 01/7/2026, người nộp thuế tiếp tục sử dụng mẫu biểu áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực, theo khoản 1 Điều 100 của thông tư này.
Nói đơn giản, mốc xác định mẫu biểu áp dụng không nằm ở ngày nộp hồ sơ mà nằm ở kỳ tính thuế phát sinh nghĩa vụ. Một hồ sơ quyết toán cho kỳ tính thuế năm 2025 nhưng nộp sau 01/7/2026 vẫn dùng mẫu cũ, trong khi hồ sơ phát sinh từ kỳ tính thuế 01/7/2026 trở đi phải dùng mẫu mới. Đây chính là chi tiết mà MAN – Master Accountant Network khuyến nghị kế toán rà soát kỹ trước khi lập hồ sơ, để tránh nộp nhầm mẫu cho sai kỳ tính thuế.
Các văn bản pháp luật liên quan đến 6 biểu mẫu khai thuế được thay thế
Lưu ý quan trọng: Điều 5 Luật Quản lý thuế quy định nội dung quản lý thuế bao gồm đăng ký thuế, khai thuế, tính thuế, khấu trừ thuế, nộp thuế, miễn giảm thuế và nhiều nội dung khác. Việc ban hành mẫu biểu mới tại Thông tư 89/2026/TT-BTC nằm trong khuôn khổ cải cách thủ tục hành chính và ứng dụng công nghệ thông tin trong quản lý thuế theo nguyên tắc đã nêu tại điều luật này.
| Văn bản pháp lý | Số hiệu / Ngày ban hành | Nội dung liên quan |
| Thông tư 89/2026/TT-BTC | Bộ Tài chính, ban hành 30/6/2026, hiệu lực 01/7/2026 | Quy định chi tiết Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP; thay thế 6 mẫu biểu khai thuế |
| Nghị định 252/2026/NĐ-CP | Chính phủ | Quy định chi tiết một số điều và biện pháp tổ chức, hướng dẫn thi hành Luật Quản lý thuế |
| Luật Quản lý thuế 2019 | Số 38/2019/QH14, sửa đổi bởi khoản 1 Điều 6 Luật số 56/2024/QH15 | Nguyên tắc quản lý thuế, quyền và nghĩa vụ của người nộp thuế |
| Thông tư 50/2026/TT-BTC | Bộ Tài chính | Chứa mẫu số 01/TKN-CNKD trước khi bị thay thế |
| Thông tư 18/2026/TT-BTC | Bộ Tài chính | Chứa 5 mẫu biểu còn lại trước khi bị thay thế |
Nguyên tắc quản lý thuế hiện nay được quy định ra sao?
Việc thay thế 6 biểu mẫu khai thuế được thay thế không tách rời khỏi nguyên tắc quản lý thuế chung của Nhà nước. Theo Điều 5 Luật Quản lý thuế 2019, được sửa đổi bởi khoản 1 Điều 6 Luật số 56/2024/QH15, hoạt động quản lý thuế tại Việt Nam hiện hành tuân theo 5 nguyên tắc cốt lõi.
- Mọi tổ chức, hộ gia đình, hộ kinh doanh, cá nhân đều có nghĩa vụ nộp thuế theo quy định của luật.
- Cơ quan quản lý thuế và các cơ quan nhà nước được giao nhiệm vụ quản lý thu phải bảo đảm công khai, minh bạch, bình đẳng, bảo đảm quyền và lợi ích hợp pháp của người nộp thuế. Công chức quản lý thuế giải quyết hồ sơ trong phạm vi hồ sơ, dữ liệu của người nộp thuế cung cấp, cơ sở dữ liệu ngành thuế và kết quả áp dụng quản lý rủi ro, tuân thủ đúng chức trách và quy định pháp luật liên quan.
- Cơ quan, tổ chức, cá nhân khác có trách nhiệm phối hợp tham gia quản lý thuế theo quy định của pháp luật.
- Đẩy mạnh cải cách thủ tục hành chính, ứng dụng công nghệ thông tin hiện đại trong quản lý thuế; áp dụng các nguyên tắc quản lý thuế theo thông lệ quốc tế, trong đó có nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế và nguyên tắc quản lý rủi ro trong quản lý thuế.
- Áp dụng biện pháp ưu tiên khi thực hiện thủ tục thuế đối với hàng hóa xuất khẩu, nhập khẩu, theo quy định pháp luật về hải quan và quy định của Chính phủ.
Có thể thấy, việc ban hành mẫu biểu mới tại Thông tư 89/2026/TT-BTC chính là một bước cụ thể hóa nguyên tắc cải cách thủ tục hành chính và ứng dụng công nghệ thông tin nêu tại khoản 4 Điều 5 Luật Quản lý thuế.
Nội dung quản lý thuế bao gồm những gì?
Theo Điều 5 Luật Quản lý thuế, nội dung quản lý thuế được xác định khá rộng, bao trùm gần như toàn bộ vòng đời nghĩa vụ thuế của người nộp thuế, cụ thể gồm các nhóm công việc sau:
- Đăng ký thuế; khai thuế, tính thuế, khấu trừ thuế; nộp thuế, tiền chậm nộp, tiền phạt; ấn định thuế; hoàn thuế; xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa.
- Miễn thuế, giảm thuế, không chịu thuế, không thu thuế; khoanh tiền thuế nợ, xóa tiền thuế nợ; miễn tiền chậm nộp, miễn tiền phạt; tính hoặc không tính tiền chậm nộp.
- Gia hạn nộp thuế, tiền chậm nộp, tiền phạt; gia hạn nộp hồ sơ khai thuế; nộp dần tiền thuế nợ; cưỡng chế thi hành quyết định hành chính về quản lý thuế.
- Tuyên truyền, hỗ trợ người nộp thuế; quản lý rủi ro, quản lý tuân thủ; quản lý thông tin người nộp thuế; quản lý hóa đơn, chứng từ.
- Kiểm tra thuế; thực hiện biện pháp phòng, chống, ngăn chặn vi phạm pháp luật về thuế; xử lý vi phạm hành chính về quản lý thuế; giải quyết khiếu nại, tố cáo về thuế.
- Hợp tác quốc tế về thuế; quản lý thuế theo các điều ước, thỏa thuận quốc tế về thuế mà Việt Nam là thành viên hoặc bên ký kết, cam kết quốc tế về thuế.
Trong toàn bộ các nhóm nội dung trên, “khai thuế” chính là phạm vi trực tiếp liên quan đến việc thay thế 6 biểu mẫu khai thuế được thay thế nêu trong bài viết này. Theo nhận định từ MAN – Master Accountant Network, hiểu rõ toàn bộ nội dung quản lý thuế giúp doanh nghiệp và hộ kinh doanh không chỉ tuân thủ đúng mẫu biểu mà còn chủ động hơn ở các khâu liên quan như khấu trừ, quyết toán hay xử lý khiếu nại nếu phát sinh tranh chấp với cơ quan thuế.
Case Study: Hộ kinh doanh ăn uống tại TP.HCM xử lý chuyển đổi biểu mẫu ra sao?
Bối cảnh
Hộ kinh doanh Y, hoạt động trong lĩnh vực ăn uống tại Quận 3, TP.HCM, nộp thuế theo phương pháp kê khai và có phát sinh doanh thu ổn định hàng năm. Trước 01/7/2026, hộ kinh doanh này quen sử dụng mẫu 01/TKN-CNKD theo Thông tư 50/2026/TT-BTC để thông báo doanh thu định kỳ.
Cách xử lý sau 01/7/2026
Theo tư vấn từ MAN – Master Accountant Network, kế toán phụ trách hộ kinh doanh này thực hiện 3 bước: thứ nhất, xác định chính xác kỳ tính thuế của từng hồ sơ sắp nộp để biết áp dụng mẫu cũ hay mẫu mới; thứ hai, tải và cập nhật mẫu 01/TKN-CNKD phiên bản mới tại Phụ lục I Thông tư 89/2026/TT-BTC vào phần mềm kê khai; thứ ba, lưu lại đối chiếu giữa mẫu cũ và mẫu mới để giải trình nếu cơ quan thuế có yêu cầu làm rõ trong giai đoạn chuyển tiếp.
Kết quả
Nhờ rà soát sớm ngay khi Thông tư 89/2026/TT-BTC được ban hành, hộ kinh doanh Y nộp đúng mẫu ngay từ kỳ khai thuế đầu tiên sau 01/7/2026, không phát sinh yêu cầu bổ sung hồ sơ từ cơ quan thuế. Đây là ví dụ cho thấy việc chủ động cập nhật mẫu biểu, dù chỉ là thay đổi hình thức, vẫn giúp tiết kiệm đáng kể thời gian xử lý so với việc chờ bị nhắc nhở.
Bảng so sánh mẫu biểu cũ và mẫu biểu mới theo Thông tư 89/2026/TT-BTC
Có thể thấy, thay đổi lớn nhất không nằm ở tên gọi mẫu biểu mà nằm ở văn bản căn cứ pháp lý và thời điểm áp dụng. Đây là lý do doanh nghiệp không thể chỉ dựa vào tên mẫu quen thuộc để xác định tính hợp lệ của hồ sơ.
| Tiêu chí | Mẫu biểu cũ | Mẫu biểu mới |
| Ký hiệu mẫu | Giữ nguyên (01/TKN-CNKD, 02/CNKD-TNCN-QTT…) | Giữ nguyên, không đổi ký hiệu |
| Văn bản căn cứ | Thông tư 50/2026/TT-BTC, Thông tư 18/2026/TT-BTC | Phụ lục I, Thông tư 89/2026/TT-BTC |
| Thời điểm áp dụng | Trước 01/7/2026, hoặc cho kỳ tính thuế trước 01/7/2026 | Từ 01/7/2026, cho kỳ tính thuế từ 01/7/2026 trở đi |
| Cơ sở pháp lý | Hướng dẫn Luật Quản lý thuế theo khung cũ | Hướng dẫn Luật Quản lý thuế gắn với Nghị định 252/2026/NĐ-CP |
Nhận định chuyên gia: Rủi ro doanh nghiệp thường gặp khi áp dụng 6 biểu mẫu khai thuế được thay thế
Các chuyên gia tại MAN – Master Accountant Network với hơn 30 năm kinh nghiệm tư vấn thuế và kiểm toán tại Việt Nam chỉ ra 4 rủi ro phổ biến khi doanh nghiệp và hộ kinh doanh xử lý việc chuyển đổi biểu mẫu:
- Rủi ro 1: Dùng mẫu cũ cho kỳ tính thuế mới: Nhiều kế toán vẫn quen dùng file mẫu lưu sẵn trên máy tính mà không kiểm tra lại phiên bản, dẫn đến nộp mẫu cũ cho kỳ tính thuế phát sinh từ 01/7/2026. Hồ sơ dạng này có nguy cơ bị cơ quan thuế yêu cầu nộp lại, kéo dài thời gian xử lý.
- Rủi ro 2: Nhầm lẫn giữa hồ sơ chuyển tiếp và hồ sơ mới: Với hồ sơ quyết toán cuối năm 2026, một phần kỳ tính thuế thuộc giai đoạn trước 01/7/2026, phần còn lại thuộc giai đoạn sau. Nếu không tách bạch rõ, doanh nghiệp dễ áp sai mẫu cho từng phần thu nhập.
- Rủi ro 3: Phần mềm kê khai chưa cập nhật mẫu mới: Một số phần mềm kế toán nội địa cập nhật mẫu biểu chậm hơn so với ngày hiệu lực của thông tư. Nếu kế toán không chủ động đối chiếu với Phụ lục I Thông tư 89/2026/TT-BTC, rủi ro nộp nhầm mẫu vẫn có thể xảy ra dù đã dùng phần mềm.
- Rủi ro 4: Tổ chức khai thuế thay bỏ sót trách nhiệm cập nhật: Với mẫu 01/TCKT và 01/BK-KTHTKD, tổ chức khai thuế thay cho cá nhân hợp tác kinh doanh hoặc cho thuê bất động sản cần cập nhật mẫu mới cho toàn bộ khách hàng liên quan, không chỉ riêng hồ sơ của tổ chức mình.
Kết luận
Việc thay thế 6 biểu mẫu khai thuế theo Thông tư 89/2026/TT-BTC là bước cập nhật cần thiết trong quá trình cải cách thủ tục hành chính thuế tại Việt Nam. Dù không làm thay đổi bản chất nghĩa vụ thuế, sự thay đổi về mẫu biểu và văn bản căn cứ vẫn đòi hỏi hộ kinh doanh, cá nhân kinh doanh và tổ chức khai thuế thay phải rà soát quy trình kê khai một cách chủ động, tránh để đến gần thời hạn nộp hồ sơ mới xử lý.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về 6 biểu mẫu khai thuế được thay thế
Từ ngày 01/7/2026, theo Thông tư 89/2026/TT-BTC. Hồ sơ có kỳ tính thuế từ thời điểm này trở đi phải dùng mẫu mới.
Vẫn dùng mẫu biểu cũ, theo khoản 1 Điều 100 Thông tư 89/2026/TT-BTC, vì mốc xác định là kỳ tính thuế, không phải ngày nộp hồ sơ.
Không. Ký hiệu và tên gọi mẫu về cơ bản giữ nguyên, chỉ thay đổi văn bản căn cứ ban hành và một số nội dung cập nhật theo Phụ lục I Thông tư 89/2026/TT-BTC.
Có. Mẫu 01/XSBHĐC và 01/BK-XSBHĐC áp dụng cho doanh nghiệp xổ số, bảo hiểm, bán hàng đa cấp đều nằm trong danh sách 6 biểu mẫu khai thuế được thay thế.
Doanh nghiệp nên chủ động liên hệ cơ quan thuế để nộp lại hồ sơ theo mẫu mới càng sớm càng tốt, đồng thời rà soát toàn bộ hồ sơ liên quan để tránh phát sinh sai sót tương tự ở các kỳ sau. 6 biểu mẫu khai thuế được thay thế áp dụng từ ngày nào?
Hồ sơ khai thuế của kỳ tính thuế năm 2025 nộp sau 01/7/2026 thì dùng mẫu nào?
Mẫu 01/TKN-CNKD có thay đổi tên gọi khi chuyển sang Thông tư 89/2026/TT-BTC không?
Doanh nghiệp bảo hiểm, bán hàng đa cấp có bắt buộc dùng mẫu mới không?
Nếu nộp nhầm mẫu cũ sau 01/7/2026 thì xử lý ra sao?




