
Hướng dẫn miễn thuế TNDN doanh thu dưới 1 tỷ/năm theo Công văn 9610 đang là nội dung được nhiều chủ doanh nghiệp nhỏ và kế toán quan tâm trong năm 2026. Luật Thuế thu nhập doanh nghiệp 2025 đưa nhóm doanh nghiệp có quy mô doanh thu nhỏ vào danh mục thu nhập được miễn thuế tại khoản 15 Điều 4. Mức doanh thu cụ thể được Chính phủ quy định là từ 01 tỷ đồng trở xuống, theo khoản 15 Điều 4 第320/2025/ND-CP号法令, được bổ sung tại Điều 2 第141/2026/ND-CP号法令.
Để hướng dẫn cách áp dụng, cơ quan thuế đã có Công văn 9610/CTH-QLDN4 năm 2026, làm rõ doanh nghiệp nào được xét miễn thuế cho năm 2026 và các năm tiếp theo. Kèm theo đó, mục 3.2 Công điện 11/CĐ-CT năm 2026 xử lý trường hợp đã lỡ tạm nộp thuế quý I/2026. Bài viết dưới đây tổng hợp đầy đủ căn cứ pháp lý, trích dẫn nguyên văn quy định và chỉ ra những rủi ro thực tế mà doanh nghiệp dễ gặp khi áp dụng chính sách này.
Thông tin tóm tắt về miễn thuế TNDN doanh thu dưới 1 tỷ theo Công văn 9610
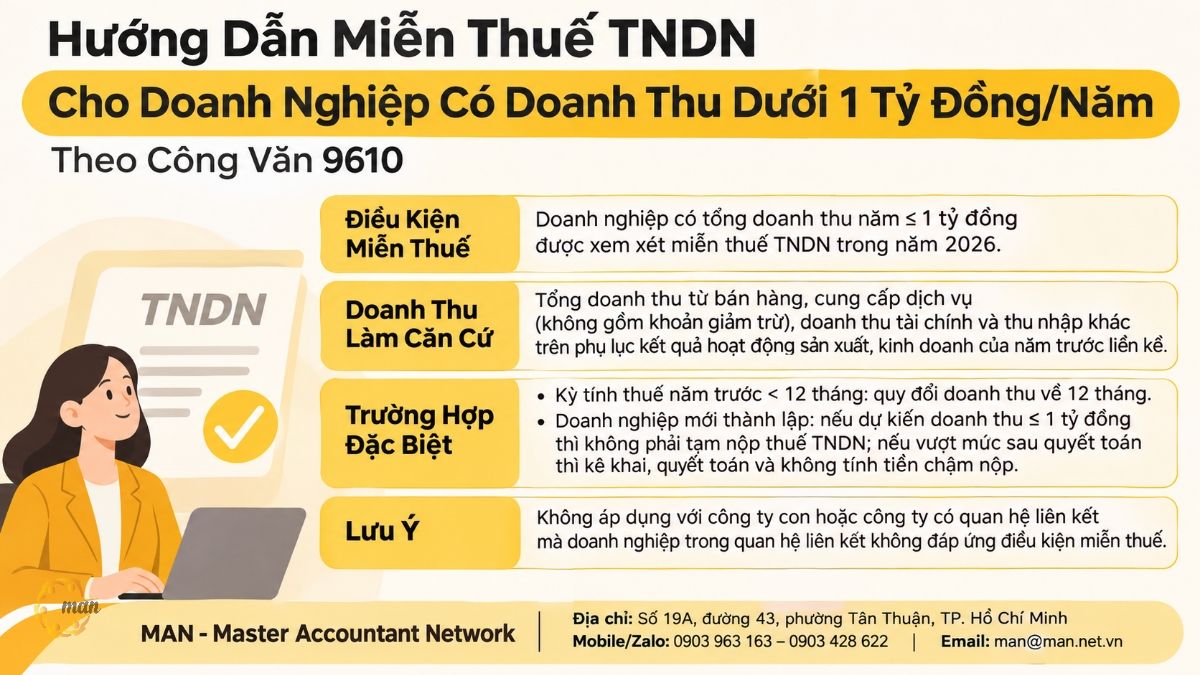
Hướng dẫn miễn 企业所得税 đối với doanh nghiệp có doanh thu dưới 1 tỷ/năm theo Công văn 9610 là văn bản giải đáp của cơ quan thuế về cách áp dụng khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP (bổ sung bởi Nghị định 141/2026/NĐ-CP).
- 主要内容: Doanh nghiệp có tổng doanh thu năm 2025 từ 01 tỷ đồng trở xuống được xem xét miễn thuế TNDN năm 2026 nếu đáp ứng đầy đủ điều kiện.
- 适用于: Doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam. Không áp dụng cho công ty con, công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không đáp ứng điều kiện miễn thuế.
- 何时需要? Khi lập kế hoạch tạm nộp thuế TNDN quý, khi quyết toán năm và khi doanh nghiệp mới thành lập dự kiến doanh thu không quá 01 tỷ đồng.
- Lưu ý thuật ngữ: Văn bản pháp luật dùng mốc “từ 01 tỷ đồng trở xuống”, nghĩa là doanh thu đúng 01 tỷ đồng vẫn thuộc diện xét miễn.
Căn cứ pháp lý nào quy định miễn thuế TNDN doanh thu từ 01 tỷ/năm đồng trở xuống?
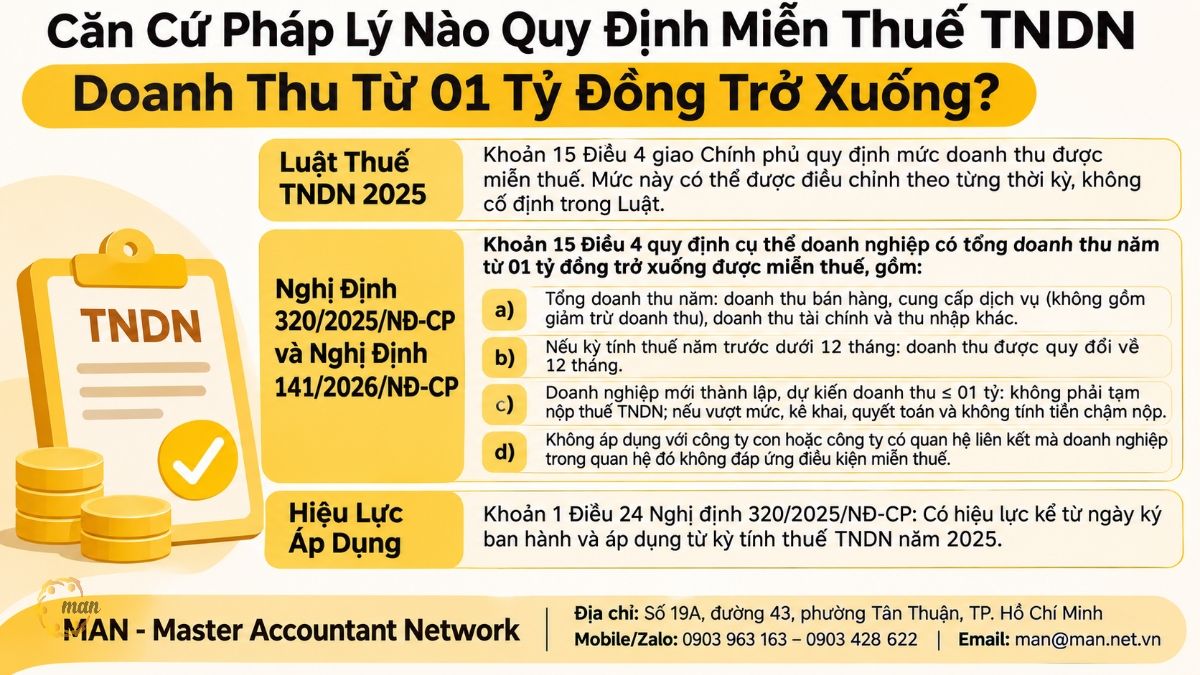
Chính sách này được xây dựng theo hai tầng văn bản. Luật đặt nguyên tắc, Nghị định quy định mức doanh thu và cách xác định. Doanh nghiệp cần nắm cả hai để tránh hiểu sai.
Luật Thuế thu nhập doanh nghiệp 2025 quy định nguyên tắc gì?
Khoản 15 Điều 4 Luật Thuế thu nhập doanh nghiệp 2025 giao Chính phủ quy định mức doanh thu được miễn thuế. Nguyên văn:
“15. Thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ mức quy định của Chính phủ trở xuống được miễn thuế thu nhập doanh nghiệp. Căn cứ các chỉ số kinh tế vĩ mô, khả năng cân đối ngân sách, Chính phủ quy định mức tổng doanh thu năm phù hợp với bối cảnh kinh tế – xã hội trong từng thời kỳ.”
Điều này có ý nghĩa thực tế. Mức 01 tỷ đồng không cố định trong Luật mà có thể được Chính phủ điều chỉnh theo từng thời kỳ.
Nghị định 320/2025/NĐ-CP và Nghị định 141/2026/NĐ-CP quy định cụ thể ra sao?
Khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP, được bổ sung tại Điều 2 Nghị định 141/2026/NĐ-CP, quy định nguyên văn như sau:
“15. Thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống, cụ thể như sau:
a) Tổng doanh thu năm làm căn cứ xác định doanh nghiệp thuộc đối tượng được miễn thuế thu nhập doanh nghiệp là tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác trên Phụ lục kết quả hoạt động sản xuất, kinh doanh kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp của kỳ tính thuế năm trước liền kề;
b) Trường hợp doanh nghiệp có thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng thì tổng doanh thu kỳ tính thuế năm trước liền kề được xác định bằng tổng doanh thu thực tế trong kỳ tính thuế đó chia cho số tháng doanh nghiệp thực tế hoạt động sản xuất, kinh doanh trong kỳ tính thuế nhân với 12 tháng. Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ của kỳ tính thuế năm trước liền kề thì thời gian hoạt động được tính đủ tháng;
c) Trường hợp doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến tổng doanh thu trong kỳ tính thuế không quá 01 tỷ đồng thì doanh nghiệp không phải tạm nộp thuế thu nhập doanh nghiệp. Kết thúc kỳ tính thuế, trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt mức 01 tỷ đồng thì doanh nghiệp thực hiện kê khai, quyết toán thuế thu nhập doanh nghiệp theo quy định và không phải tính tiền chậm nộp;
d) Quy định miễn thuế tại khoản này không áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện miễn thuế quy định tại khoản này.”
Nghị định 320/2025/NĐ-CP có hiệu lực từ khi nào?
Khoản 1 Điều 24 Nghị định 320/2025/NĐ-CP quy định nguyên văn:
“1. Nghị định này có hiệu lực thi hành kể từ ngày ký ban hành và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2025.”
Nói cách khác, quy định về thu nhập được miễn thuế áp dụng từ kỳ tính thuế TNDN năm 2025. Điều 24 còn có quy định riêng về thời gian áp dụng trong một số trường hợp cụ thể, doanh nghiệp nên đối chiếu nguyên văn khi rơi vào các trường hợp đó.
Hướng dẫn miễn thuế TNDN doanh thu dưới 1 tỷ/năm theo Công văn 9610 có nội dung gì?
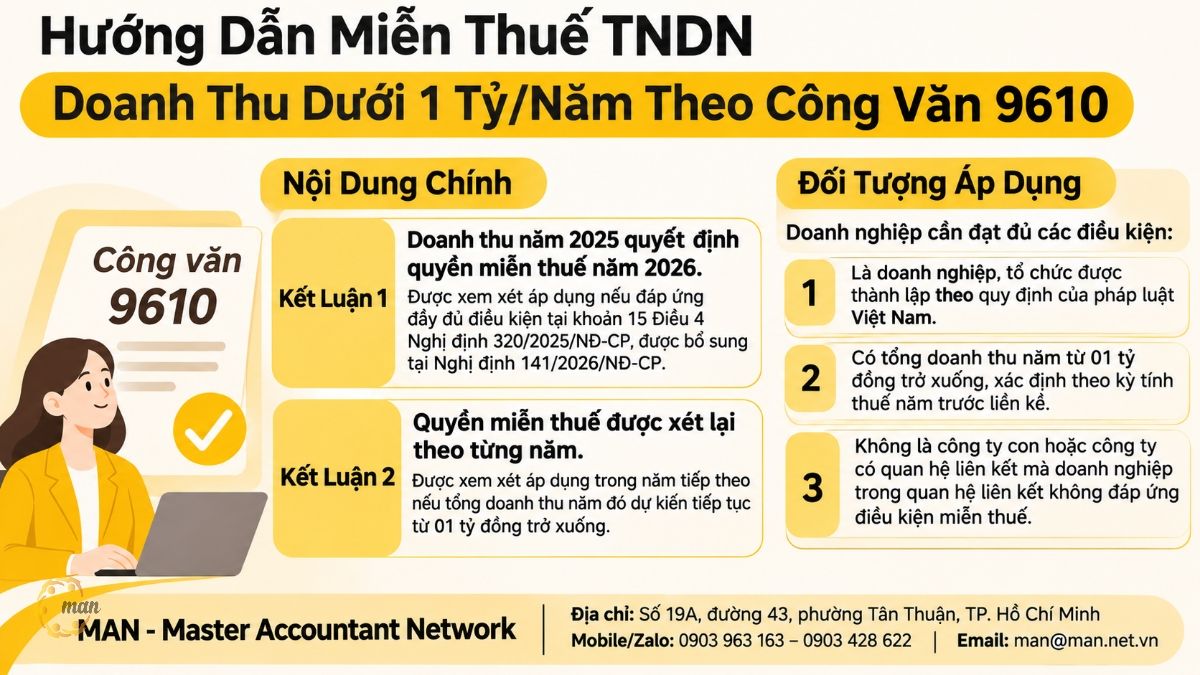
Công văn 9610/CTH-QLDN4 năm 2026 không tạo ra quy định mới. Văn bản này giải thích cách vận dụng các quy định nêu trên vào một tình huống cụ thể của doanh nghiệp. Có hai kết luận chính.
Kết luận 1: Doanh thu năm 2025 quyết định quyền miễn thuế năm 2026
Công văn 9610 nêu nguyên văn:
“Căn cứ các quy định nêu trên, trường hợp Công ty có tổng doanh thu năm 2025 từ 01 tỷ đồng trở xuống thì được xem xét áp dụng chính sách miễn thuế thu nhập doanh nghiệp trong năm 2026 nếu đáp ứng đầy đủ điều kiện tại khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP, được bổ sung tại Nghị định 141/2026/NĐ-CP.”
Hai cụm từ cần đọc kỹ:
- “được xem xét áp dụng”: miễn thuế không tự động. Doanh nghiệp phải chứng minh được mình thỏa mãn điều kiện.
- “đáp ứng đầy đủ điều kiện”: ngoài mốc doanh thu, doanh nghiệp còn phải không thuộc trường hợp loại trừ tại điểm d (công ty con, công ty liên kết).
Kết luận 2: Quyền miễn thuế được xét lại theo từng năm
Công văn 9610 tiếp tục hướng dẫn:
“Trường hợp tổng doanh thu năm 2026 dự kiến tiếp tục từ 01 tỷ đồng trở xuống, Công ty được xem xét áp dụng chính sách miễn thuế trong năm tiếp theo trên cơ sở điều kiện của kỳ tính thuế tương ứng.”
Nghĩa là được miễn năm 2026 không đảm bảo được miễn năm 2027. Mỗi kỳ tính thuế được đánh giá độc lập dựa trên doanh thu của kỳ tính thuế năm trước liền kề.
Hướng dẫn miễn thuế TNDN doanh thu dưới 1 tỷ/năm theo Công văn 9610 áp dụng cho ai?
Đối chiếu với khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP, doanh nghiệp cần đạt đủ các điều kiện sau:
- Là doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam.
- 有 tổng doanh thu năm từ 01 tỷ đồng trở xuống, xác định theo kỳ tính thuế năm trước liền kề (điểm a, điểm b).
- 不是 là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không đáp ứng điều kiện miễn thuế (điểm d).
Ví dụ: Công ty A có doanh thu năm 2025 là 800 triệu đồng nhưng là công ty con của Công ty B có doanh thu 50 tỷ đồng. Công ty B không đáp ứng điều kiện miễn thuế, vì vậy Công ty A cũng không được miễn dù doanh thu dưới ngưỡng.
Tổng doanh thu năm để xét miễn thuế được xác định như thế nào?
Đây là bước dễ sai nhất. Nhiều doanh nghiệp chỉ nhìn doanh thu bán hàng mà quên các khoản thu nhập khác. Phần dưới đây tách từng trường hợp theo đúng điểm a, b, c khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP.
Doanh thu gồm những khoản nào?
Theo điểm a, tổng doanh thu làm căn cứ gồm ba nhóm:
- Doanh thu từ hoạt động bán hàng, cung cấp dịch vụ, với ghi chú nguyên văn “không bao gồm các khoản giảm trừ doanh thu”.
- Doanh thu từ hoạt động tài chính, ví dụ lãi tiền gửi, lãi chênh lệch tỷ giá.
- 其他收入, ví dụ thu thanh lý tài sản, tiền phạt hợp đồng nhận được.
Số liệu lấy trên Phụ lục kết quả hoạt động sản xuất, kinh doanh kèm theo tờ khai quyết toán thuế TNDN của kỳ tính thuế năm trước liền kề. Vì vậy, quyết toán năm 2025 chính là hồ sơ quyết định quyền miễn thuế năm 2026.
Ví dụ: Công ty C năm 2025 có doanh thu bán hàng 920 triệu đồng, lãi tiền gửi 30 triệu đồng và thu thanh lý xe 120 triệu đồng. Tổng doanh thu là 1,07 tỷ đồng, vượt ngưỡng. Công ty C không thuộc diện miễn thuế năm 2026, dù doanh thu bán hàng dưới 01 tỷ đồng.
Năm trước hoạt động chưa đủ 12 tháng thì tính thế nào?
Điểm b quy định quy đổi doanh thu ra 12 tháng theo công thức:
|
Tổng doanh thu năm = Tổng doanh thu thực tế trong kỳ tính thuế / Số tháng thực tế hoạt động x 12 tháng |
Tháng thành lập, chuyển đổi loại hình, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách được tính đủ tháng, dù sự kiện xảy ra vào ngày nào trong tháng.
Ví dụ 1: Công ty D thành lập ngày 20/8/2025. Số tháng hoạt động năm 2025 được tính là 5 tháng (tháng 8 đến tháng 12). Doanh thu thực tế 380 triệu đồng. Doanh thu quy đổi = 380 / 5 x 12 = 912 triệu đồng. Công ty D thuộc diện được xem xét miễn thuế năm 2026.
Ví dụ 2: Công ty E cũng hoạt động 5 tháng năm 2025 với doanh thu 450 triệu đồng. Doanh thu quy đổi = 450 / 5 x 12 = 1,08 tỷ đồng. Công ty E 不是 thuộc diện miễn, dù doanh thu thực tế chưa tới nửa tỷ.
Doanh nghiệp mới thành lập trong năm thì xử lý ra sao?
Điểm c áp dụng cho doanh nghiệp mới thành lập trong chính kỳ tính thuế đó, khi chưa có số liệu năm trước:
- Nếu dự kiến tổng doanh thu trong kỳ không quá 01 tỷ đồng: không phải tạm nộp thuế TNDN.
- Nếu cuối kỳ doanh thu thực tế vượt 01 tỷ đồng: doanh nghiệp kê khai, quyết toán thuế TNDN theo quy định và không phải tính tiền chậm nộp.
Ví dụ: Công ty F thành lập tháng 3/2026, dự kiến doanh thu 900 triệu đồng nên không tạm nộp thuế. Cuối năm doanh thu thực tế đạt 1,3 tỷ đồng. Công ty F phải quyết toán và nộp thuế TNDN năm 2026 theo quy định, nhưng không bị tính tiền chậm nộp cho các quý không tạm nộp.
Doanh nghiệp đã tạm nộp thuế quý I/2026 thì xử lý thế nào?
Nghị định 141/2026/NĐ-CP được ban hành trong năm 2026, nên nhiều doanh nghiệp đã tạm nộp thuế TNDN quý I trước khi biết mình thuộc diện miễn. Mục 3.2 Công điện 11/CĐ-CT năm 2026 xử lý tình huống này. Nguyên văn:
“3.2. Trường hợp doanh nghiệp đã tạm nộp thuế thu nhập doanh nghiệp quý I năm 2026 mà doanh nghiệp dự kiến tổng doanh thu trong kỳ tính thuế từ 01 tỷ đồng trở xuống thì không phải tạm nộp thuế thu nhập các quý tiếp theo, được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế đối với số thuế nộp thừa.”
Từ quy định trên, doanh nghiệp có ba việc cần làm:
- Dừng tạm nộp từ quý II/2026 nếu dự kiến doanh thu cả kỳ không quá 01 tỷ đồng.
- 确定多缴税款的金额。 của quý I/2026.
- Lựa chọn hình thức xử lý số nộp thừa: bù trừ, hoàn trả hoặc hoàn trả kiêm bù trừ thu ngân sách theo pháp luật về quản lý thuế.
Ví dụ: Công ty G đã tạm nộp 12 triệu đồng thuế TNDN quý I/2026. Dự kiến doanh thu năm không quá 01 tỷ đồng. Công ty G không tạm nộp quý II, III, IV và có thể đề nghị bù trừ 12 triệu đồng này vào nghĩa vụ thuế khác, ví dụ thuế GTGT phải nộp.
Kỳ tính thuế TNDN được xác định theo năm nào?
Vì mốc doanh thu gắn với “kỳ tính thuế năm trước liền kề”, doanh nghiệp cần xác định đúng kỳ tính thuế của mình. Điều 5 Luật Thuế thu nhập doanh nghiệp 2025 quy định nguyên văn:
“1. Kỳ tính thuế thu nhập doanh nghiệp được xác định theo năm dương lịch hoặc năm tài chính do doanh nghiệp lựa chọn, trừ trường hợp quy định tại khoản 2 Điều này. Trường hợp doanh nghiệp lựa chọn năm tài chính khác với năm dương lịch thì thông báo với cơ quan thuế quản lý trực tiếp trước khi thực hiện.
2. Kỳ tính thuế đối với doanh nghiệp quy định tại điểm c, điểm d khoản 2 Điều 2 của Luật này thực hiện theo quy định của pháp luật về quản lý thuế.”
Ví dụ: Doanh nghiệp chọn năm tài chính từ 01/4 đến 31/3 thì “năm trước liền kề” là năm tài chính đó, không phải năm dương lịch.
Ngoài doanh thu nhỏ, còn những khoản thu nhập nào được miễn thuế TNDN?
Miễn thuế theo quy mô doanh thu chỉ là một trong 15 khoản tại Điều 4 Luật Thuế thu nhập doanh nghiệp 2025, được sửa đổi bởi Điều 178 Luật Thi hành án hình sự 2025, bổ sung khoản 2 Điều 2 Luật Quản lý nợ công sửa đổi 2025 và Điều 3 Luật Sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt 2026. Doanh nghiệp có thể đồng thời thuộc nhiều khoản. Danh sách đầy đủ:
- Thu nhập từ hoạt động đánh bắt hải sản; thu nhập của doanh nghiệp từ sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, chế biến nông sản, thủy sản (kể cả trường hợp mua sản phẩm nông sản, thủy sản về chế biến) ở địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn; thu nhập của hợp tác xã, liên hiệp hợp tác xã từ sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, chế biến nông sản, thủy sản (kể cả trường hợp mua sản phẩm nông sản, thủy sản về chế biến), sản xuất muối.
- Thu nhập của hợp tác xã, liên hiệp hợp tác xã hoạt động trong lĩnh vực nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp ở địa bàn có điều kiện kinh tế – xã hội khó khăn hoặc ở địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn.
- Thu nhập từ việc thực hiện dịch vụ kỹ thuật trực tiếp phục vụ nông nghiệp.
- Thu nhập từ việc thực hiện hợp đồng nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, chuyển đổi số; thu nhập từ bán sản phẩm làm ra từ công nghệ mới lần đầu tiên áp dụng ở Việt Nam; thu nhập từ bán sản phẩm sản xuất thử nghiệm trong thời gian sản xuất thử nghiệm bao gồm cả sản xuất thử nghiệm có kiểm soát theo quy định của pháp luật. Thu nhập tại khoản này được miễn thuế tối đa không quá 03 năm.
- Thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ của doanh nghiệp có từ 30% số lao động bình quân trong năm trở lên là người khuyết tật, người sau cai nghiện ma túy, người nhiễm vi rút gây ra hội chứng suy giảm miễn dịch mắc phải ở người (HIV/AIDS) và có số lao động bình quân trong năm từ 20 người trở lên, không bao gồm doanh nghiệp hoạt động trong lĩnh vực tài chính, kinh doanh bất động sản.
- Thu nhập từ hoạt động giáo dục nghề nghiệp, đào tạo nghề nghiệp dành riêng cho người dân tộc thiểu số, người khuyết tật, trẻ em có hoàn cảnh đặc biệt, đối tượng tệ nạn xã hội; hoạt động tổ chức lao động, hướng nghiệp, dạy nghề cho phạm nhân (áp dụng từ 01/07/2026).
- Thu nhập được chia từ hoạt động góp vốn, mua cổ phần, liên doanh, liên kết với doanh nghiệp trong nước, sau khi đã nộp thuế thu nhập doanh nghiệp theo quy định của Luật Thuế thu nhập doanh nghiệp 2025, kể cả trường hợp bên nhận góp vốn, phát hành cổ phiếu, bên liên doanh, liên kết được hưởng ưu đãi thuế thu nhập doanh nghiệp.
- Khoản tài trợ nhận được để sử dụng cho hoạt động giáo dục, văn hóa, nghệ thuật, từ thiện, nhân đạo và hoạt động xã hội khác tại Việt Nam; khoản tài trợ nhận được từ doanh nghiệp không có quan hệ liên kết, tổ chức, cá nhân trong nước và ngoài nước để sử dụng cho hoạt động nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, chuyển đổi số; khoản hỗ trợ trực tiếp từ ngân sách nhà nước và từ Quỹ hỗ trợ đầu tư do Chính phủ thành lập; khoản bồi thường của Nhà nước theo quy định của pháp luật. Trường hợp khoản tài trợ nhận được tại khoản này mà doanh nghiệp sử dụng không đúng mục đích thì bị truy thu thuế và xử phạt vi phạm theo quy định của pháp luật.
- Khoản chênh lệch do đánh giá lại tài sản theo quy định của pháp luật để cổ phần hóa, sắp xếp lại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ.
- Thu nhập từ chuyển nhượng chứng chỉ giảm phát thải, chuyển nhượng tín chỉ các-bon lần đầu sau khi phát hành của doanh nghiệp được cấp chứng chỉ giảm phát thải, tín chỉ các-bon; thu nhập từ tiền lãi trái phiếu xanh; thu nhập từ chuyển nhượng trái phiếu xanh lần đầu sau khi phát hành.
- Thu nhập (bao gồm cả lãi tiền gửi ngân hàng, lãi trái phiếu Chính phủ, lãi tín phiếu kho bạc) từ thực hiện nhiệm vụ Nhà nước giao trong các trường hợp sau đây:
- Thu nhập của Ngân hàng Phát triển Việt Nam trong hoạt động tín dụng đầu tư phát triển, tín dụng xuất khẩu;
- Thu nhập của Ngân hàng Chính sách xã hội từ hoạt động tín dụng cho người nghèo và các đối tượng chính sách khác;
- Thu nhập của Công ty trách nhiệm hữu hạn một thành viên quản lý tài sản của các tổ chức tín dụng Việt Nam;
- Thu nhập từ hoạt động có thu của các quỹ tài chính nhà nước và quỹ, tổ chức khác của Nhà nước hoạt động không vì mục tiêu lợi nhuận do Chính phủ, Thủ tướng Chính phủ quy định hoặc quyết định.
- Phần thu nhập không chia của cơ sở thực hiện xã hội hóa trong lĩnh vực giáo dục – đào tạo, y tế và lĩnh vực xã hội hóa khác để lại để đầu tư phát triển cơ sở đó đáp ứng tỷ lệ tối thiểu do Chính phủ quy định; phần thu nhập hình thành quỹ chung không chia, tài sản chung không chia của hợp tác xã, liên hiệp hợp tác xã được thành lập và hoạt động theo quy định của pháp luật về hợp tác xã.
- Thu nhập từ chuyển giao công nghệ thuộc lĩnh vực ưu tiên chuyển giao công nghệ cho tổ chức, cá nhân ở địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn.
- Thu nhập của đơn vị sự nghiệp công lập từ cung cấp dịch vụ sự nghiệp công, bao gồm:
- Dịch vụ sự nghiệp công cơ bản, thiết yếu thuộc danh mục dịch vụ sự nghiệp công sử dụng ngân sách nhà nước do cơ quan có thẩm quyền ban hành;
- Dịch vụ sự nghiệp công mà Nhà nước phải hỗ trợ, đảm bảo kinh phí hoạt động do chưa tính đủ chi phí cung cấp dịch vụ trong giá dịch vụ;
- Dịch vụ sự nghiệp công tại địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn.
- Thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ mức quy định của Chính phủ trở xuống được miễn thuế thu nhập doanh nghiệp. Căn cứ các chỉ số kinh tế vĩ mô, khả năng cân đối ngân sách, Chính phủ quy định mức tổng doanh thu năm phù hợp với bối cảnh kinh tế – xã hội trong từng thời kỳ.
Doanh nghiệp thường gặp rủi ro gì khi áp dụng miễn thuế TNDN theo doanh thu?
Trên giấy, điều kiện miễn thuế khá đơn giản. Thực tế áp dụng thì không. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng phần lớn rủi ro thuế không nằm ở việc doanh nghiệp không biết chính sách, mà ở cách đọc chưa đủ kỹ từng điểm của khoản 15.
Rủi ro 1: Hiểu sai mốc “dưới 1 tỷ”
Cách gọi phổ biến là “doanh thu dưới 1 tỷ”, nhưng văn bản pháp luật dùng cụm “từ 01 tỷ đồng trở xuống”. Doanh nghiệp có doanh thu đúng 01 tỷ đồng vẫn thuộc diện được xem xét miễn. Ngược lại, vượt ngưỡng dù chỉ vài trăm nghìn đồng là mất quyền miễn cho cả năm.
Rủi ro 2: Chỉ tính doanh thu bán hàng
Đây là lỗi chúng tôi gặp nhiều nhất khi rà soát hồ sơ. Kế toán thường đối chiếu chỉ tiêu doanh thu bán hàng mà bỏ qua doanh thu tài chính và thu nhập khác. Một khoản thanh lý tài sản cuối năm có thể đẩy tổng doanh thu vượt ngưỡng, như ví dụ Công ty C ở trên.
Về cụm “không bao gồm các khoản giảm trừ doanh thu” tại điểm a, doanh nghiệp có chiết khấu thương mại, giảm giá hoặc hàng bán bị trả lại đáng kể nên đối chiếu kỹ chỉ tiêu tương ứng trên Phụ lục và chủ động hỏi cơ quan thuế quản lý trực tiếp, thay vì tự diễn giải.
Rủi ro 3: Bỏ qua quan hệ liên kết
Điểm d loại trừ công ty con, công ty có quan hệ liên kết mà doanh nghiệp liên kết không đáp ứng điều kiện miễn thuế. Theo góc nhìn từ MAN, các doanh nghiệp gia đình có nhiều pháp nhân, hoặc chủ sở hữu nắm vốn ở nhiều công ty, cần rà soát cơ cấu sở hữu trước khi áp dụng. Việc chia nhỏ hoạt động sang nhiều pháp nhân để đưa từng công ty xuống dưới ngưỡng rất dễ rơi vào trường hợp loại trừ này.
Rủi ro 4: Quên quy đổi doanh thu năm chưa đủ 12 tháng
Doanh nghiệp thành lập giữa năm thường thấy doanh thu thực tế thấp và cho rằng mình được miễn. Điểm b yêu cầu quy đổi ra 12 tháng, với tháng thành lập được tính đủ tháng. Ví dụ Công ty E ở trên cho thấy 450 triệu đồng trong 5 tháng vẫn vượt ngưỡng sau khi quy đổi.
Rủi ro 5: Dự kiến doanh thu quá lạc quan
Điểm c cho phép doanh nghiệp mới không tạm nộp thuế dựa trên doanh thu dự kiến, và không tính tiền chậm nộp nếu cuối năm vượt ngưỡng. Tuy vậy, khoản thuế TNDN cả năm vẫn phải nộp một lần khi quyết toán. Doanh nghiệp nên dự phòng dòng tiền cho khả năng này.
Rủi ro 6: Nhầm miễn thuế TNDN với miễn mọi nghĩa vụ thuế
Chính sách tại khoản 15 chỉ miễn thuế thu nhập doanh nghiệp. Các nghĩa vụ khác như thuế GTGT, khấu trừ thuế TNCN của người lao động vẫn thực hiện theo quy định riêng. Ngoài ra, số liệu xét miễn năm sau được lấy từ Phụ lục kèm tờ khai quyết toán thuế TNDN, nên hồ sơ quyết toán cần lập đầy đủ, chính xác.
Quy trình rà soát MAN khuyến nghị
Giải pháp từ MAN – Master Accountant Network cho bài toán quản trị rủi ro thuế ở nhóm doanh nghiệp nhỏ gồm năm bước:
- Tổng hợp đủ ba nhóm doanh thu của kỳ tính thuế năm trước liền kề theo Phụ lục kết quả hoạt động sản xuất, kinh doanh.
- Quy đổi ra 12 tháng nếu năm trước hoạt động chưa đủ 12 tháng.
- Rà soát cơ cấu sở hữu và các bên có quan hệ liên kết theo điểm d.
- Với doanh nghiệp đã tạm nộp quý I/2026, lập hồ sơ bù trừ hoặc hoàn trả số nộp thừa theo mục 3.2 Công điện 11/CĐ-CT.
- Lưu hồ sơ chứng minh điều kiện miễn thuế theo từng kỳ tính thuế, vì Công văn 9610 xác định việc xem xét áp dụng dựa trên điều kiện của kỳ tính thuế tương ứng.
总结
Hướng dẫn miễn thuế TNDN đối với doanh nghiệp có doanh thu dưới 1 tỷ/năm theo Công văn 9610 giúp doanh nghiệp nhỏ xác định rõ: doanh thu năm 2025 từ 01 tỷ đồng trở xuống là căn cứ để xem xét miễn thuế năm 2026, và quyền miễn được đánh giá lại theo từng kỳ tính thuế. Giá trị thực sự của chính sách chỉ đến khi doanh nghiệp xác định đúng cả ba nhóm doanh thu, quy đổi đúng thời gian hoạt động và rà soát kỹ quan hệ liên kết.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Câu hỏi thường gặp về miễn thuế TNDN cho doanh nghiệp doanh thu nhỏ
Doanh thu năm 2025 đúng 01 tỷ đồng có được miễn thuế TNDN năm 2026 không?
Có thể được. Nghị định 320/2025/NĐ-CP dùng mốc “từ 01 tỷ đồng trở xuống”, nên doanh thu đúng 01 tỷ đồng vẫn thuộc diện được xem xét, nếu doanh nghiệp đáp ứng đầy đủ các điều kiện còn lại.
Được miễn thuế năm 2026 thì năm 2027 có tự động được miễn không?
Không. Theo Công văn 9610/CTH-QLDN4, việc miễn thuế năm tiếp theo được xem xét “trên cơ sở điều kiện của kỳ tính thuế tương ứng”. Mỗi năm được đánh giá lại.
Doanh thu tài chính và thu nhập khác có tính vào ngưỡng 01 tỷ đồng không?
Có. Điểm a khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP quy định tổng doanh thu gồm doanh thu bán hàng, cung cấp dịch vụ, doanh thu hoạt động tài chính và thu nhập khác trên Phụ lục kèm tờ khai quyết toán thuế TNDN.
Doanh nghiệp mới thành lập năm 2026 có phải tạm nộp thuế TNDN không?
Không, nếu dự kiến tổng doanh thu trong kỳ tính thuế không quá 01 tỷ đồng. Nếu cuối kỳ doanh thu thực tế vượt 01 tỷ đồng, doanh nghiệp kê khai, quyết toán theo quy định và không phải tính tiền chậm nộp.
Đã tạm nộp thuế TNDN quý I/2026 thì có lấy lại được không?
Được xử lý. Theo mục 3.2 Công điện 11/CĐ-CT năm 2026, nếu dự kiến doanh thu cả kỳ từ 01 tỷ đồng trở xuống, doanh nghiệp không phải tạm nộp các quý tiếp theo và được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách đối với số thuế nộp thừa.