
Hướng dẫn đăng ký mã số thuế nhà thầu online là nội dung mà rất nhiều kế toán đang tìm kiếm kể từ khi 通函 90/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính có hiệu lực từ ngày 01/7/2026, thay thế Thông tư 86/2024/TT-BTC. Mỗi khi doanh nghiệp Việt Nam trả tiền quảng cáo cho Facebook, TikTok, Google hay thuê một chuyên gia nước ngoài, nghĩa vụ khấu trừ, nộp thay thuế nhà thầu đã phát sinh. Muốn khai và nộp thay được, bên Việt Nam trước hết phải có mã số thuế nộp thay.
Cùng ngày 30/6/2026, Chính phủ ban hành 第252/2026/ND-CP号法令 hướng dẫn Luật Quản lý thuế số 108/2025/QH15. Hai văn bản này phân loại lại đối tượng đăng ký thuế, tách rõ nhà thầu nước ngoài, nhà cung cấp nước ngoài và bên khấu trừ nộp thay. Bài viết dưới đây đi từ định nghĩa, căn cứ pháp lý, 7 bước nộp hồ sơ trên Dịch vụ công đến các rủi ro thực tế mà đội ngũ MAN – Master Accountant Network thường gặp khi rà soát hồ sơ thuế nhà thầu.
Tóm tắt trọng tâm về hướng dẫn đăng ký mã số thuế nhà thầu online
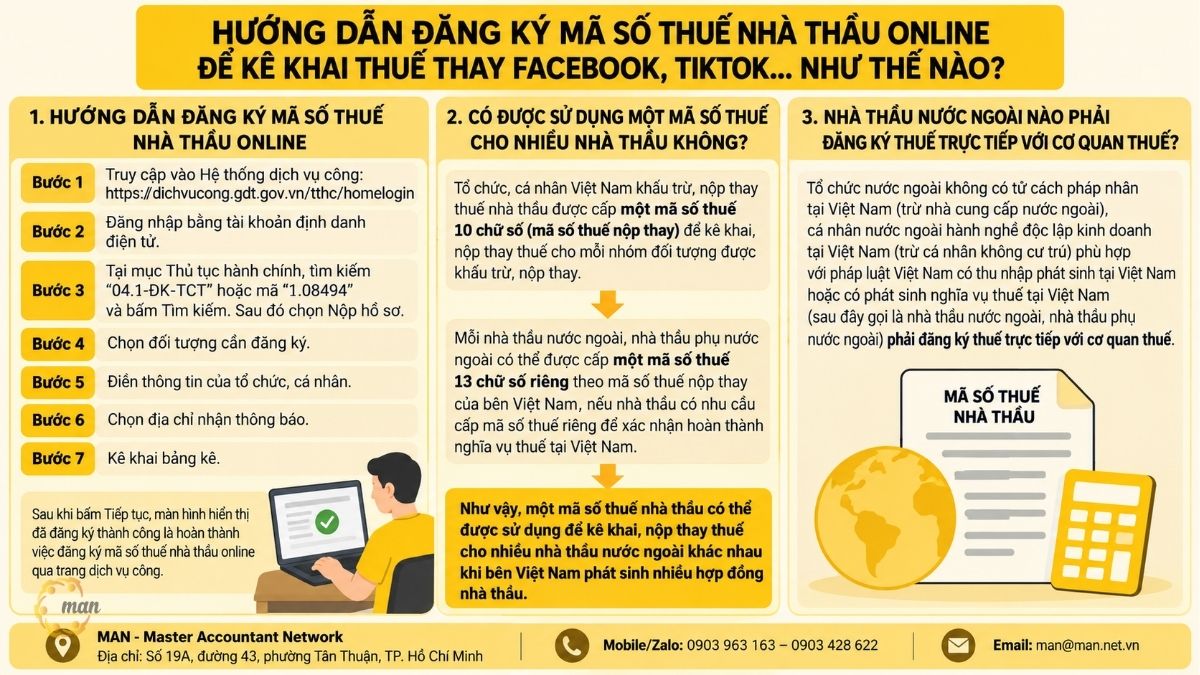
- Đăng ký mã số thuế nhà thầu online là thủ tục bên Việt Nam nộp tờ khai đăng ký thuế qua Hệ thống thông tin giải quyết thủ tục hành chính của cơ quan thuế để được cấp mã số thuế 10 chữ số, gọi là mã số thuế nộp thay.
- Dùng để: kê khai, nộp thay thuế nhà thầu cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài; một mã số nộp thay dùng được cho nhiều hợp đồng, nhiều nhà thầu khác nhau.
- Áp dụng cho: doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế theo điểm h khoản 2 Điều 4 Thông tư 90/2026/TT-BTC.
- Khi nào cần: khi phát sinh hợp đồng đầu tiên phải khấu trừ, nộp thay thuế cho nhà thầu nước ngoài; hợp đồng phát sinh sau chỉ cần kê khai bổ sung vào Bảng kê mẫu BK04.1-ĐKT.
- Căn cứ chính: Luật Quản lý thuế số 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 90/2026/TT-BTC, cùng có hiệu lực từ 01/7/2026.
Mã số thuế nhà thầu là gì theo quy định pháp luật hiện hành?
Trước khi đi vào thao tác, cần hiểu đúng khái niệm. Phần lớn sai sót khi đăng ký bắt nguồn từ việc nhầm lẫn giữa mã số thuế của nhà thầu và mã số thuế mà bên Việt Nam dùng để nộp thay.
Định nghĩa mã số thuế theo Luật Quản lý thuế 2025
Luật Quản lý thuế số 108/2025/QH15, được Quốc hội thông qua ngày 10/12/2025 và có hiệu lực từ 01/7/2026, định nghĩa:
“Mã số thuế là dãy số hoặc dãy số kèm ký tự được cơ quan thuế xác định cho từng người nộp thuế dùng để quản lý thuế.”
Trong thực tế, cụm từ “mã số thuế nhà thầu” thường được dùng để chỉ mã số thuế nộp thay mà bên Việt Nam được cấp. Nhà thầu nước ngoài không trực tiếp đứng tên mã số này.
Mã số thuế nộp thay khác gì mã số thuế 13 chữ số của nhà thầu?
Điểm e khoản 2 Điều 5 通函 90/2026/TT-BTC phân biệt rõ hai loại mã số. Nguyên văn quy định:
“e) Tổ chức, cá nhân khấu trừ, nộp thay thuế theo quy định tại điểm h khoản 2 Điều 4 Thông tư này được cấp mã số thuế 10 chữ số (sau đây gọi là mã số thuế nộp thay) để kê khai, nộp thay thuế cho mỗi nhóm đối tượng được khấu trừ, nộp thay.
Mỗi nhà thầu nước ngoài, nhà thầu phụ nước ngoài theo quy định tại điểm g khoản 2 Điều 4 Thông tư này được bên Việt Nam kê khai, nộp thay thuế nhà thầu được cấp mã số thuế 13 chữ số theo mã số thuế nộp thay của bên Việt Nam để thực hiện xác nhận hoàn thành nghĩa vụ thuế nhà thầu tại Việt Nam nếu có nhu cầu cấp mã số thuế riêng cho từng nhà thầu. Trường hợp bên Việt Nam đã được cấp mã số thuế kê khai, nộp thay thuế nhà thầu trước đó mà phát sinh thêm hợp đồng nhà thầu nước ngoài khác thì thực hiện kê khai bổ sung thông tin hợp đồng nhà thầu tại Bảng kê các hợp đồng nhà thầu nước ngoài, nhà thầu phụ nước ngoài nộp thuế thông qua bên Việt Nam mẫu số BK04.1-ĐKT ban hành kèm theo Thông tư này.
Khi người nộp thuế thông báo thay đổi thông tin đăng ký thuế, tạm ngừng hoạt động, kinh doanh hoặc tiếp tục hoạt động, kinh doanh trở lại trước thời hạn, chấm dứt hiệu lực mã số thuế và khôi phục mã số thuế theo quy định đối với mã số thuế của người nộp thuế thì mã số thuế nộp thay và các mã số thuế 13 chữ số theo mã số thuế nộp thay được cơ quan thuế cập nhật tương ứng theo thông tin, trạng thái mã số thuế của người nộp thuế. Người nộp thuế không phải nộp hồ sơ theo quy định tại Chương II, Chương III Thông tư này đối với mã số thuế nộp thay;”
Tóm lại theo đúng văn bản:
- Mã số thuế nộp thay có 10 chữ số, cấp cho bên Việt Nam, dùng cho mỗi nhóm đối tượng được khấu trừ, nộp thay.
- Mã số thuế 13 chữ số cấp theo mã số thuế nộp thay, dành cho từng nhà thầu nước ngoài, nhà thầu phụ nước ngoài, và chỉ cấp khi có nhu cầu cấp mã số riêng để xác nhận hoàn thành nghĩa vụ thuế nhà thầu tại Việt Nam.
- Khi người nộp thuế thông báo thay đổi thông tin đăng ký thuế, tạm ngừng hoạt động, kinh doanh hoặc tiếp tục hoạt động, kinh doanh trở lại trước thời hạn, chấm dứt hiệu lực mã số thuế và khôi phục mã số thuế, mã số thuế nộp thay và các mã số thuế 13 chữ số theo mã số thuế nộp thay được cơ quan thuế cập nhật tương ứng theo thông tin, trạng thái mã số thuế của người nộp thuế. Người nộp thuế không phải nộp hồ sơ theo Chương II, Chương III Thông tư 90/2026/TT-BTC cho mã số này.
| 标准 | Mã số thuế nộp thay | Mã số thuế 13 chữ số theo mã nộp thay |
| Số chữ số | 10 | 13 |
| Cấp cho | Bên Việt Nam khấu trừ, nộp thay (điểm h khoản 2 Điều 4) | Từng nhà thầu nước ngoài, nhà thầu phụ nước ngoài (điểm g khoản 2 Điều 4) |
| 目的 | Kê khai, nộp thay thuế cho mỗi nhóm đối tượng được khấu trừ, nộp thay | Xác nhận hoàn thành nghĩa vụ thuế nhà thầu tại Việt Nam |
| 资格要求 | Khi đăng ký thuế với tư cách bên khấu trừ, nộp thay | Chỉ khi có nhu cầu cấp mã số thuế riêng cho từng nhà thầu |
| Cập nhật trạng thái | Cơ quan thuế cập nhật theo mã số thuế của người nộp thuế | Cơ quan thuế cập nhật theo mã số thuế của người nộp thuế |
Vì sao doanh nghiệp cần đăng ký mã số thuế nhà thầu đúng quy định?
Mã số thuế nộp thay là điều kiện để bên Việt Nam nộp được tờ khai thuế nhà thầu. Không có mã số này, nghĩa vụ khai thay không thể thực hiện đúng hạn, dù tiền đã thanh toán cho đối tác nước ngoài.
Theo góc nhìn từ MAN – Master Accountant Network, giá trị của thủ tục này thể hiện ở ba điểm:
- Quản trị tài chính: mọi hợp đồng nhà thầu được gom về một mã số nộp thay và một bảng kê. Kế toán theo dõi được toàn bộ nghĩa vụ thuế với đối tác nước ngoài trên một đầu mối.
- Quản lý rủi ro thuế: Thông tư 90/2026/TT-BTC yêu cầu kê khai bổ sung hợp đồng phát sinh thêm vào Bảng kê BK04.1-ĐKT. Bảng kê cập nhật đầy đủ giúp thông tin đăng ký thuế khớp với các hợp đồng nhà thầu thực tế.
- Kiểm toán: kiểm toán viên thường đối chiếu chi phí trả cho bên nước ngoài với nghĩa vụ thuế nhà thầu đã khai. Có mã số và bảng kê rõ ràng, hồ sơ kiểm toán được hoàn thiện nhanh hơn.
Đối tượng nào phải đăng ký mã số thuế nộp thay thuế nhà thầu?
Phần này xác định ai là người đi đăng ký. Câu trả lời nằm tại điểm h khoản 2 Điều 4 Thông tư 90/2026/TT-BTC.
Nhóm tổ chức, cá nhân khấu trừ nộp thay theo điểm h
Nguyên văn quy định:
“h) Doanh nghiệp, tổ chức, cá nhân có trách nhiệm khấu trừ và nộp thay số thuế đã khấu trừ của người nộp thuế khác (sau đây gọi là tổ chức, cá nhân khấu trừ nộp thay) trong các trường hợp sau:
h.1) Doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài;
h.2) Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế thực hiện khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài;
h.3) Chủ quản nền tảng thương mại điện tử, nền tảng số khác ở trong nước có chức năng đặt hàng trực tuyến và chức năng thanh toán theo quy định tại Điều 43 Nghị định số 252/2026/NĐ-CP khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài, hộ kinh doanh, cá nhân kinh doanh (bao gồm cá nhân cư trú và cá nhân không cư trú);
h.4) Doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho cá nhân có hợp đồng hoặc văn bản hợp tác kinh doanh;
Riêng tổ chức chi trả thu nhập khi khấu trừ, nộp thay thuế thu nhập cá nhân sử dụng mã số thuế đã cấp của tổ chức chi trả thu nhập để khai, nộp thuế thu nhập cá nhân khấu trừ, nộp thay;”
Lưu ý thực hành: tổ chức chi trả thu nhập khi khấu trừ thuế thu nhập cá nhân không xin mã số nộp thay. Họ dùng chính mã số thuế đã được cấp của mình.
Nhà thầu nước ngoài nào phải tự đăng ký thuế trực tiếp?
Không phải nhà thầu nào cũng nộp thuế qua bên Việt Nam. Khoản 2 Điều 4 Thông tư 90/2026/TT-BTC liệt kê các đối tượng đăng ký thuế trực tiếp với cơ quan thuế. Ba điểm liên quan trực tiếp đến chủ đề này được trích nguyên văn:
“đ) Tổ chức nước ngoài có phát sinh doanh thu tại Việt Nam thông qua hoạt động kinh doanh trên nền tảng thương mại điện tử theo quy định tại khoản 1 Điều 40 Nghị định số 252/2026/NĐ-CP (sau đây gọi là nhà cung cấp nước ngoài).
Nhà cung cấp nước ngoài không phải thực hiện thủ tục đăng ký thuế trong trường hợp toàn bộ doanh thu phát sinh tại Việt Nam đã được khấu trừ, nộp thay thuế;
e) Cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử không có chức năng đặt hàng trực tuyến và chức năng thanh toán theo quy định tại Điều 42 Nghị định số 252/2026/NĐ-CP;
g) Tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam (trừ nhà cung cấp nước ngoài quy định tại điểm đ khoản này), cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam (trừ cá nhân không cư trú quy định tại điểm e khoản này) phù hợp với pháp luật Việt Nam có thu nhập phát sinh tại Việt Nam hoặc có phát sinh nghĩa vụ thuế tại Việt Nam (sau đây gọi là nhà thầu nước ngoài, nhà thầu phụ nước ngoài);”
Như vậy, theo điểm g, nhà thầu nước ngoài, nhà thầu phụ nước ngoài thuộc đối tượng đăng ký thuế trực tiếp với cơ quan thuế. Trường hợp nhà thầu không tự kê khai mà thuế nhà thầu do bên Việt Nam khấu trừ, nộp thay, bên Việt Nam sẽ đăng ký mã số thuế nộp thay theo điểm h.1.
Để thấy đầy đủ phạm vi, dưới đây là nguyên văn các điểm a, b, c, d khoản 2 Điều 4 Thông tư 90/2026/TT-BTC. Các nhóm này cũng thuộc đối tượng đăng ký thuế trực tiếp với cơ quan thuế nhưng không phải nhà thầu nước ngoài:
“2. Người nộp thuế thuộc đối tượng thực hiện đăng ký thuế trực tiếp với cơ quan thuế, bao gồm:
a) Doanh nghiệp hoạt động trong các lĩnh vực chuyên ngành không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh theo quy định của pháp luật chuyên ngành (sau đây gọi là tổ chức kinh tế);
b) Đơn vị sự nghiệp, tổ chức kinh tế của lực lượng vũ trang, tổ chức kinh tế của các tổ chức chính trị, chính trị – xã hội, xã hội, xã hội – nghề nghiệp hoạt động kinh doanh theo quy định của pháp luật nhưng không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh; tổ chức của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu; chi nhánh, văn phòng đại diện của tổ chức nước ngoài tại Việt Nam; tổ hợp tác được thành lập và tổ chức hoạt động theo quy định tại Nghị định số 77/2019/NĐ-CP của Chính phủ về tổ hợp tác nhưng không thuộc trường hợp đăng ký kinh doanh qua cơ quan đăng ký kinh doanh theo quy định tại khoản 2 Điều 107 Luật Hợp tác xã số 17/2023/QH15 (sau đây gọi là tổ chức kinh tế);
c) Tổ chức được thành lập bởi cơ quan có thẩm quyền không có hoạt động sản xuất, kinh doanh nhưng phát sinh nghĩa vụ với ngân sách nhà nước (sau đây gọi là tổ chức khác);
d) Người nộp thuế được hoàn thuế giá trị gia tăng theo quy định của pháp luật về thuế giá trị gia tăng trong các trường hợp (sau đây gọi là tổ chức khác), bao gồm:
…”
Kết luận theo khoản 2 Điều 4: tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam (trừ nhà cung cấp nước ngoài quy định tại điểm đ), cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam (trừ cá nhân không cư trú quy định tại điểm e) phù hợp với pháp luật Việt Nam có thu nhập phát sinh tại Việt Nam hoặc có phát sinh nghĩa vụ thuế tại Việt Nam (nhà thầu nước ngoài, nhà thầu phụ nước ngoài) phải đăng ký thuế trực tiếp với cơ quan thuế.
| 情况 | Ai đăng ký | 根据 |
| Bên Việt Nam khấu trừ, nộp thay thuế cho nhà thầu nước ngoài | Bên Việt Nam, xin mã số thuế nộp thay 10 chữ số | Điểm h.1 khoản 2 Điều 4; điểm e khoản 2 Điều 5 |
| Nhà thầu cần mã số riêng để xác nhận hoàn thành nghĩa vụ thuế | Cấp mã 13 chữ số theo mã nộp thay của bên Việt Nam | Điểm e khoản 2 Điều 5 |
| Tổ chức nộp thuế GTGT theo phương pháp khấu trừ, khấu trừ nộp thay cho nhà cung cấp nước ngoài | Tổ chức kinh doanh tại Việt Nam | Điểm h.2 khoản 2 Điều 4 |
| Nhà cung cấp nước ngoài có toàn bộ doanh thu tại Việt Nam đã được khấu trừ, nộp thay | Không phải đăng ký thuế | Điểm đ khoản 2 Điều 4 |
| Nhà thầu nước ngoài, nhà thầu phụ nước ngoài thuộc điểm g | Nhà thầu đăng ký thuế trực tiếp với cơ quan thuế | Điểm g khoản 2 Điều 4 |
| Tổ chức chi trả thu nhập khấu trừ thuế TNCN | Dùng mã số thuế đã cấp, không xin mã nộp thay | Đoạn cuối điểm h khoản 2 Điều 4 |
Khi nào cần thực hiện thủ tục?
- Lần đầu: khi bên Việt Nam phát sinh hợp đồng đầu tiên phải khấu trừ, nộp thay thuế cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài.
- Các lần sau: không đăng ký mã số mới. Bên Việt Nam kê khai bổ sung thông tin hợp đồng vào Bảng kê mẫu BK04.1-ĐKT.
- Khi thay đổi thông tin của chính doanh nghiệp: mã số thuế nộp thay được cơ quan thuế cập nhật tương ứng. Doanh nghiệp không phải nộp hồ sơ riêng cho mã số nộp thay.
- Mốc pháp lý: hồ sơ phát sinh từ ngày 01/7/2026 áp dụng biểu mẫu ban hành kèm Thông tư 90/2026/TT-BTC.
Hướng dẫn đăng ký mã số thuế nhà thầu online trên Dịch vụ công gồm những bước nào?
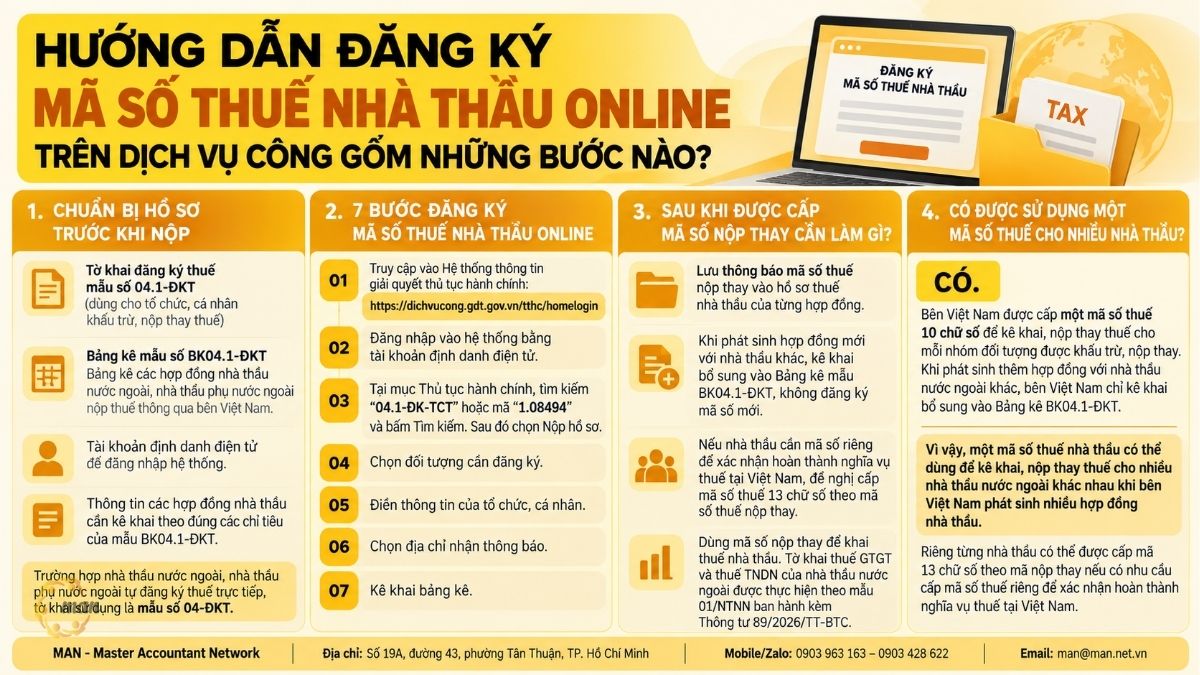
Thủ tục được thực hiện hoàn toàn trực tuyến trên Hệ thống thông tin giải quyết thủ tục hành chính của cơ quan thuế. Người làm thủ tục nên chuẩn bị sẵn tài khoản định danh điện tử và danh sách hợp đồng nhà thầu trước khi đăng nhập.
Chuẩn bị hồ sơ trước khi nộp
- Tờ khai đăng ký thuế mẫu số 04.1-ĐKT (dùng cho tổ chức, cá nhân khấu trừ, nộp thay thuế), Phụ lục II Thông tư 90/2026/TT-BTC.
- Bảng kê mẫu số BK04.1-ĐKT: Bảng kê các hợp đồng nhà thầu nước ngoài, nhà thầu phụ nước ngoài nộp thuế thông qua bên Việt Nam.
- Tài khoản định danh điện tử để đăng nhập hệ thống.
- Thông tin các hợp đồng nhà thầu cần kê khai theo đúng các chỉ tiêu của mẫu BK04.1-ĐKT.
Trường hợp nhà thầu nước ngoài, nhà thầu phụ nước ngoài tự đăng ký thuế trực tiếp, tờ khai sử dụng là mẫu số 04-ĐKT (dùng cho các nhà thầu nước ngoài, nhà thầu phụ nước ngoài/ban điều hành liên danh).
Hướng dẫn đăng ký mã số thuế nhà thầu online chi tiết 7 bước
- 步骤1: Truy cập vào Hệ thống thông tin giải quyết thủ tục hành chính có địa chỉ: https://dichvucong.gdt.gov.vn/tthc/homelogin
- 第 2 步: Đăng nhập vào hệ thống bằng tài khoản định danh điện tử.
- 步骤3: Tại mục Thủ tục hành chính tìm kiếm trong ô Tờ khai điền 04.1-ĐK-TCT – Tờ khai đăng ký thuế hoặc tại ô Tên/Mã thủ tục hành chính điền 1.08494 và bấm Tìm kiếm. Sau đó chọn Nộp hồ sơ.
- 步骤4: Chọn đối tượng cần đăng ký.
- 步骤5: Điền thông tin của tổ chức, cá nhân.
- 步骤 6: Chọn địa chỉ nhận thông báo.
- 步骤 7: Kê khai bảng kê.
Sau khi bấm Tiếp tục, màn hình sẽ hiện ra đã đăng ký thành công thì lúc đó đã hoàn thành xong việc đăng ký mã số thuế nhà thầu online qua trang Dịch vụ công. Lưu ý từ MAN: ở bước 4, cần chọn đúng nhóm đối tượng khấu trừ, nộp thay theo điểm h khoản 2 Điều 4 Thông tư 90/2026/TT-BTC; ở bước 7, bảng kê là Bảng kê các hợp đồng nhà thầu nước ngoài, nhà thầu phụ nước ngoài nộp thuế thông qua bên Việt Nam mẫu số BK04.1-ĐKT.
Sau khi được cấp mã số nộp thay cần làm gì?
- Lưu thông báo mã số thuế nộp thay vào hồ sơ thuế nhà thầu của từng hợp đồng.
- Khi phát sinh hợp đồng mới với nhà thầu khác, kê khai bổ sung vào Bảng kê mẫu BK04.1-ĐKT, không đăng ký mã số mới.
- Nếu nhà thầu cần mã số riêng để xác nhận hoàn thành nghĩa vụ thuế tại Việt Nam, đề nghị cấp mã số thuế 13 chữ số theo mã số thuế nộp thay.
- Dùng mã số nộp thay để khai thuế nhà thầu. Tờ khai thuế giá trị gia tăng và thuế thu nhập doanh nghiệp của nhà thầu nước ngoài được thực hiện theo mẫu 01/NTNN ban hành kèm Thông tư 89/2026/TT-BTC.
Có được sử dụng một mã số thuế cho nhiều nhà thầu không?
Có. Căn cứ điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC, bên Việt Nam được cấp một mã số thuế 10 chữ số để kê khai, nộp thay thuế cho mỗi nhóm đối tượng được khấu trừ, nộp thay. Khi phát sinh thêm hợp đồng với nhà thầu nước ngoài khác, bên Việt Nam chỉ kê khai bổ sung vào Bảng kê BK04.1-ĐKT.
Vì vậy, một mã số thuế nhà thầu có thể dùng để kê khai, nộp thay thuế cho nhiều nhà thầu nước ngoài khác nhau khi bên Việt Nam phát sinh nhiều hợp đồng nhà thầu. Riêng từng nhà thầu có thể được cấp mã 13 chữ số theo mã nộp thay nếu có nhu cầu cấp mã số thuế riêng để xác nhận hoàn thành nghĩa vụ thuế tại Việt Nam.
Văn bản pháp luật nào quy định về mã số thuế nhà thầu từ năm 2026?
Từ ngày 01/7/2026, khung pháp lý về đăng ký thuế được thay mới đồng bộ. Bảng dưới đây tổng hợp các văn bản kế toán cần đối chiếu khi đăng ký và sử dụng mã số thuế nộp thay.
| 文档 | Ngày ban hành, hiệu lực | 相关内容 |
| 税务管理法第108/2025/QH15号 | Quốc hội thông qua 10/12/2025; hiệu lực 01/7/2026 | Định nghĩa mã số thuế; phạm vi đăng ký thuế gồm đăng ký lần đầu, thay đổi thông tin, tạm ngừng, chấm dứt hiệu lực và khôi phục mã số thuế. Thay thế Luật Quản lý thuế số 38/2019/QH14 (hiệu lực đến hết 30/6/2026) |
| 第252/2026/ND-CP号法令 | Ban hành 30/6/2026; hiệu lực 01/7/2026 | Quy định chi tiết Luật Quản lý thuế; Điều 40, 42, 43 về quản lý thuế trên nền tảng thương mại điện tử. Thay thế các Nghị định 126/2020/NĐ-CP, 91/2022/NĐ-CP, 49/2025/NĐ-CP, 117/2025/NĐ-CP, 373/2025/NĐ-CP |
| 通函 90/2026/TT-BTC | Ban hành 30/6/2026; hiệu lực 01/7/2026 | Quy định về đăng ký thuế: đối tượng đăng ký (Điều 4), cấu trúc mã số thuế (Điều 5), mẫu 04-ĐKT, 04.1-ĐKT, BK04.1-ĐKT. Thay thế Thông tư 86/2024/TT-BTC |
| 通函 89/2026/TT-BTC | Bộ Tài chính ban hành năm 2026 | Ban hành mẫu 01/NTNN, tờ khai thuế GTGT và TNDN của nhà thầu nước ngoài |
| 官方文件 5061/CT-CS | Cục Thuế, ngày 27/7/2026 | Giới thiệu một số điểm mới và hướng dẫn triển khai Nghị định 252/2026/NĐ-CP |
| 通函 86/2024/TT-BTC | Ban hành 23/12/2024 | Quy định cũ về đăng ký thuế, bị thay thế từ 01/7/2026 |
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng hồ sơ nộp từ 01/7/2026 phải dùng mẫu biểu của Thông tư 90/2026/TT-BTC. Thông tư 86/2024/TT-BTC đã bị thay thế kể từ ngày này.
Case study: Doanh nghiệp có nhiều hợp đồng nhà thầu xử lý mã số thuế ra sao?
Tình huống dưới đây là ví dụ minh họa, số liệu giả định nhằm làm rõ cách áp dụng quy định. Tình huống này phản ánh dạng câu hỏi mà kế toán doanh nghiệp vừa và nhỏ thường đặt ra.
背景
Công ty Y tại TP.HCM kinh doanh thời trang trực tuyến. Trong quý 3/2026, công ty ký ba hợp đồng với đối tác nước ngoài:
| 合同 | Đối tác | 内容 | Giá trị (triệu đồng) |
| HĐ 01 | Công ty tư vấn tại Singapore, không có tư cách pháp nhân tại Việt Nam | Tư vấn chiến lược thương hiệu | 450 |
| HĐ 02 | Công ty phần mềm tại Hàn Quốc | Triển khai hệ thống quản lý kho | 1.200 |
| HĐ 03 | Chuyên gia cá nhân người Nhật hành nghề độc lập | Đào tạo nhân sự thiết kế | 180 |
Kế toán dự định đăng ký ba mã số thuế riêng cho ba đối tác. Ngoài ra, công ty có chi phí quảng cáo trên các nền tảng nước ngoài và chưa biết xử lý theo nhóm nào.
Cách xử lý theo Thông tư 90/2026/TT-BTC
- Phân loại đối tác: cả ba đối tác thuộc nhà thầu nước ngoài theo điểm g khoản 2 Điều 4. Thuế nhà thầu do công ty Y khấu trừ, nộp thay, nên công ty thuộc nhóm h.1.
- Đăng ký một lần: công ty nộp mẫu 04.1-ĐKT qua Dịch vụ công, kê khai cả ba hợp đồng trên Bảng kê BK04.1-ĐKT và được cấp một mã số thuế nộp thay 10 chữ số.
- Hợp đồng phát sinh sau: tháng 9/2026, công ty ký HĐ 04 với một nhà thầu Úc. Kế toán chỉ kê khai bổ sung HĐ 04 vào Bảng kê BK04.1-ĐKT.
- Mã 13 chữ số: công ty Hàn Quốc yêu cầu xác nhận đã hoàn thành nghĩa vụ thuế tại Việt Nam, nên công ty Y đề nghị cấp mã 13 chữ số theo mã nộp thay cho riêng đối tác này.
- Chi phí quảng cáo trên nền tảng nước ngoài: kế toán kiểm tra đối tác có phải nhà cung cấp nước ngoài theo điểm đ hay không. Nếu công ty Y nộp thuế GTGT theo phương pháp khấu trừ và thực hiện khấu trừ, nộp thay cho nhà cung cấp nước ngoài, nghĩa vụ đăng ký thuộc nhóm h.2, là nhóm đối tượng khác với h.1.
结果
| 目标 | Phương án ban đầu của kế toán | Phương án đúng quy định |
| Số mã số thuế nộp thay cho nhóm nhà thầu (h.1) | 3 | 1 |
| Số hợp đồng quản lý trên bảng kê | Tách rời 3 hồ sơ | 4 hợp đồng trên một bảng kê BK04.1-ĐKT |
| Mã 13 chữ số | Không dự kiến | 1, cấp theo nhu cầu của đối tác Hàn Quốc |
| Hồ sơ khi đổi địa chỉ công ty | Lo phải sửa từng mã | Không nộp hồ sơ riêng, cơ quan thuế tự cập nhật |
Bài học rút ra: đăng ký đúng ngay từ đầu giúp doanh nghiệp tránh tạo ra nhiều mã số không cần thiết, giảm khối lượng đối chiếu khi quyết toán và khi kiểm toán.
Nhận định chuyên gia: Doanh nghiệp thường gặp rủi ro gì khi đăng ký mã số thuế nhà thầu?
Thủ tục trên Dịch vụ công chỉ có 7 bước, nhưng sai sót thường nằm ở khâu phân loại và quản lý sau đăng ký. Các chuyên gia tại MAN với 30 năm kinh nghiệm kiểm toán và quản trị rủi ro thuế tại Việt Nam ghi nhận năm nhóm rủi ro sau.
- Rủi ro 1: Đăng ký trùng mã số cho từng hợp đồng: Nhiều kế toán đăng ký một mã số mới mỗi khi ký hợp đồng mới. Quy định tại điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC đã rõ: mã số nộp thay cấp cho mỗi nhóm đối tượng, hợp đồng mới chỉ kê khai bổ sung vào BK04.1-ĐKT. Đăng ký trùng khiến dữ liệu thuế bị phân tán và khó đối chiếu khi quyết toán. Cách xử lý: lập sổ theo dõi hợp đồng nhà thầu gắn với một mã nộp thay duy nhất cho nhóm h.1.
- Rủi ro 2: Xác định sai nhóm đối tượng: Nhà thầu nước ngoài (điểm g) và nhà cung cấp nước ngoài (điểm đ) là hai nhóm khác nhau. Nghĩa vụ của bên Việt Nam cũng khác nhau giữa nhóm h.1 và h.2. Chọn sai đối tượng ở bước 4 có thể dẫn đến khai sai tờ khai thuế về sau. Cách xử lý: trước khi đăng ký, kiểm tra tư cách của đối tác, đặc biệt với các nền tảng quảng cáo, nền tảng số nước ngoài.
- Rủi ro 3: Dùng biểu mẫu đã hết hiệu lực: Thông tư 86/2024/TT-BTC đã bị thay thế từ 01/7/2026. Một số doanh nghiệp vẫn lưu mẫu cũ trong bộ hồ sơ nội bộ. Từ ngày này, tờ khai phải theo mẫu 04.1-ĐKT và bảng kê BK04.1-ĐKT của Thông tư 90/2026/TT-BTC.
- Rủi ro 4: Quên kê khai bổ sung hợp đồng mới: Lỗi này dễ phát sinh khi doanh nghiệp ký nhiều hợp đồng nhà thầu trong năm. Doanh nghiệp vẫn khai, nộp thuế cho hợp đồng mới nhưng không kê khai bổ sung hợp đồng đó vào Bảng kê BK04.1-ĐKT như điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC yêu cầu. Thông tin đăng ký thuế khi đó không phản ánh đầy đủ các hợp đồng nhà thầu. Cách xử lý: đưa bước “cập nhật BK04.1-ĐKT” vào quy trình phê duyệt thanh toán cho đối tác nước ngoài.
- Rủi ro 5: Xin mã nộp thay khi không cần thiết: Tổ chức chi trả thu nhập khi khấu trừ thuế thu nhập cá nhân dùng mã số thuế đã được cấp của chính mình. Việc xin thêm mã nộp thay cho trường hợp này không đúng quy định tại đoạn cuối điểm h khoản 2 Điều 4.
| 风险 | Hậu quả thường gặp | 预防措施 |
| Đăng ký trùng mã | Dữ liệu phân tán, khó quyết toán | Một mã nộp thay cho mỗi nhóm đối tượng |
| Sai nhóm đối tượng | Khai sai tờ khai thuế về sau | Thẩm định tư cách đối tác trước bước 4 |
| Dùng mẫu cũ | Hồ sơ không đúng mẫu quy định | Cập nhật bộ mẫu theo Thông tư 90/2026/TT-BTC |
| Không bổ sung bảng kê | Thông tin đăng ký thuế thiếu hợp đồng | Gắn việc cập nhật bảng kê với quy trình thanh toán |
| Xin mã không cần thiết | Thủ tục thừa | Thuế TNCN khấu trừ dùng mã số thuế đã cấp |
Theo góc nhìn từ MAN, tối ưu chi phí thuế tại Việt Nam không chỉ là giảm số thuế phải nộp. Đó còn là giảm chi phí tuân thủ: ít hồ sơ hơn, ít lần giải trình hơn, ít rủi ro bị truy thu hơn.
总结
Nắm vững hướng dẫn đăng ký mã số thuế nhà thầu online giúp doanh nghiệp thực hiện đúng nghĩa vụ khấu trừ, nộp thay ngay từ hợp đồng đầu tiên. Với Thông tư 90/2026/TT-BTC, nguyên tắc đã rõ: một mã số nộp thay 10 chữ số cho mỗi nhóm đối tượng, hợp đồng mới kê khai bổ sung vào bảng kê, mã 13 chữ số chỉ cấp khi nhà thầu có nhu cầu. Đăng ký đúng giúp hồ sơ gọn, số liệu khớp và giảm đáng kể rủi ro khi kiểm tra, kiểm toán.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Câu hỏi thường gặp về đăng ký mã số thuế nhà thầu
Đăng ký mã số thuế nhà thầu online cần tờ khai nào?
Bên Việt Nam khấu trừ, nộp thay dùng Tờ khai đăng ký thuế mẫu 04.1-ĐKT kèm Bảng kê BK04.1-ĐKT theo Thông tư 90/2026/TT-BTC. Trên Dịch vụ công, tìm theo tên 04.1-ĐK-TCT hoặc mã thủ tục 1.08494.
Một mã số thuế nộp thay dùng được cho bao nhiêu nhà thầu?
Văn bản không giới hạn số nhà thầu. Mã số nộp thay cấp cho mỗi nhóm đối tượng được khấu trừ, nộp thay; hợp đồng mới được kê khai bổ sung vào Bảng kê BK04.1-ĐKT.
Khi nào nhà thầu được cấp mã số thuế 13 chữ số?
Khi có nhu cầu cấp mã số thuế riêng cho từng nhà thầu để xác nhận hoàn thành nghĩa vụ thuế nhà thầu tại Việt Nam. Mã 13 chữ số được cấp theo mã số thuế nộp thay của bên Việt Nam.
Doanh nghiệp đổi địa chỉ có phải nộp hồ sơ thay đổi cho mã nộp thay không?
Không. Mã số thuế nộp thay và các mã 13 chữ số theo mã nộp thay được cơ quan thuế cập nhật tương ứng theo thông tin, trạng thái mã số thuế của người nộp thuế. Người nộp thuế không phải nộp hồ sơ theo Chương II, Chương III Thông tư 90/2026/TT-BTC cho mã nộp thay.
Nhà cung cấp nước ngoài có bắt buộc đăng ký thuế không?
Nhà cung cấp nước ngoài thuộc đối tượng đăng ký thuế trực tiếp theo điểm đ khoản 2 Điều 4 Thông tư 90/2026/TT-BTC. Tuy nhiên, họ không phải thực hiện thủ tục đăng ký thuế nếu toàn bộ doanh thu phát sinh tại Việt Nam đã được khấu trừ, nộp thay thuế.