
Công văn 7195/CT-QLNT năm 2026 trả lời một câu hỏi mà kế toán doanh nghiệp gặp gần như mỗi kỳ kê khai: hàng hóa, dịch vụ mua vào được thanh toán qua bên thứ ba có được khấu trừ thuế GTGT đầu vào hay không. Từ ngày 01/7/2025, 2024年增值税法 (số 48/2024/QH15) và 第181/2025/ND-CP号法令 áp dụng ngưỡng mới: hàng hóa, dịch vụ mua vào từ 05 triệu đồng trở lên (đã bao gồm thuế GTGT) phải có chứng từ thanh toán không dùng tiền mặt. Ngưỡng trước đây là 20 triệu đồng.
Ngưỡng giảm 4 lần đồng nghĩa số giao dịch phải chứng minh dòng tiền tăng mạnh. Các khoản trả qua công ty mẹ, đơn vị logistics hay tài khoản do bên bán chỉ định vì thế cần được rà soát kỹ hồ sơ trước khi kê khai, đề nghị hoàn thuế. Bài viết dưới đây trích dẫn nguyên văn quy định, phân tích điều kiện áp dụng và chia sẻ kinh nghiệm xử lý hồ sơ từ đội ngũ chuyên gia trên 30 năm kinh nghiệm của MAN – Master Accountant Network.
Tóm tắt trọng tâm về Công văn 7195/CT-QLNT
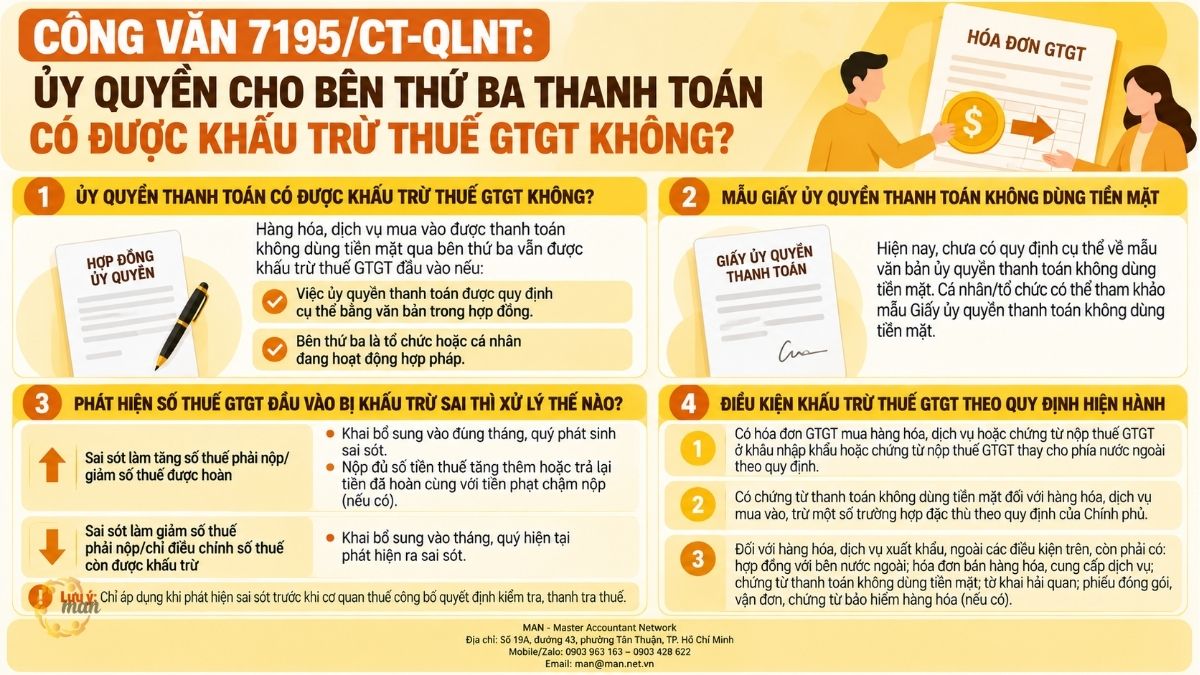
- Công văn 7195/CT-QLNT là văn bản hướng dẫn năm 2026 của cơ quan thuế, xác nhận khoản thanh toán ủy quyền qua bên thứ ba bằng hình thức không dùng tiền mặt vẫn đáp ứng điều kiện chứng từ để khấu trừ thuế GTGT đầu vào.
- Dùng làm gì: làm căn cứ để doanh nghiệp giữ quyền khấu trừ, hoàn thuế GTGT khi tiền không đi thẳng từ tài khoản bên mua sang tài khoản bên bán.
- Áp dụng cho ai: cơ sở kinh doanh nộp thuế GTGT theo phương pháp khấu trừ có giao dịch thanh toán thay, thanh toán theo chỉ định của bên bán, đặc biệt là doanh nghiệp FDI và tập đoàn thanh toán tập trung.
- Điều kiện: (1) việc thanh toán qua bên thứ ba được quy định cụ thể trong hợp đồng dưới hình thức văn bản; (2) bên thứ ba là tổ chức hoặc thể nhân đang hoạt động theo quy định của pháp luật.
- Khi nào cần: mọi giao dịch mua vào từ 05 triệu đồng trở lên (đã gồm thuế GTGT) có dòng tiền đi qua bên thứ ba, áp dụng theo Nghị định 181/2025/NĐ-CP có hiệu lực từ 01/7/2025.
Công văn 7195/CT-QLNT là gì và quy định ra sao?
Công văn 7195/CT-QLNT là văn bản hướng dẫn chính sách thuế của cơ quan thuế, ban hành năm 2026, hướng dẫn việc khấu trừ 增值税 đầu vào khi doanh nghiệp ủy quyền cho bên thứ ba thanh toán. Đây không phải văn bản quy phạm pháp luật. Giá trị của nó nằm ở chỗ thể hiện cách cơ quan thuế áp dụng Nghị định 181/2025/NĐ-CP vào tình huống thực tế.
Nội dung hướng dẫn của Công văn 7195/CT-QLNT
“Về chính sách thuế GTGT: về nguyên tắc, trường hợp hàng hóa, dịch vụ mua vào được thanh toán ủy quyền qua bên thứ ba thanh toán không dùng tiền mặt, nếu việc thanh toán theo ủy quyền qua bên thứ ba được quy định cụ thể trong hợp đồng dưới hình thức văn bản và bên thứ ba là một tổ chức hoặc thể nhân đang hoạt động theo quy định của pháp luật thì đáp ứng điều kiện chứng từ thanh toán không dùng tiền mặt để khấu trừ thuế GTGT đầu vào.”
Hiểu ngắn gọn: dòng tiền đi qua bên thứ ba vẫn được chấp nhận, nhưng chỉ khi hợp đồng đã “đặt chỗ” cho bên thứ ba đó bằng văn bản và bên thứ ba có tư cách pháp lý đang hoạt động.
Điều khoản gốc: điểm c khoản 2 Điều 26 Nghị định 181/2025/NĐ-CP
Công văn 7195/CT-QLNT dẫn chiếu trực tiếp quy định sau:
“c) Trường hợp hàng hóa, dịch vụ mua vào được thanh toán ủy quyền qua bên thứ ba thanh toán không dùng tiền mặt (bao gồm cả trường hợp bên bán yêu cầu bên mua thanh toán không dùng tiền mặt cho bên thứ ba do bên bán chỉ định) thì việc thanh toán theo ủy quyền hoặc thanh toán cho bên thứ ba theo chỉ định của bên bán phải được quy định cụ thể trong hợp đồng dưới hình thức văn bản và bên thứ ba là một tổ chức hoặc thể nhân đang hoạt động theo quy định của pháp luật.”
Điểm đáng chú ý là cụm từ trong ngoặc đơn. Quy định bao trùm cả hai chiều: bên mua nhờ người khác trả hộ, và bên bán yêu cầu bên mua trả vào tài khoản của người khác.
Các căn cứ pháp lý được viện dẫn trong Công văn 7195/CT-QLNT
- Điểm c khoản 1, khoản 2 Điều 22 Luật Đầu tư 2020 (số 61/2020/QH14) về đầu tư thành lập tổ chức kinh tế.
- Điều 18, Điều 34, Điều 75 Luật Doanh nghiệp 2020 (số 59/2020/QH14).
- Điều 8 Nghị định 70/2014/NĐ-CP ngày 17/7/2014 của Chính phủ về mở và sử dụng tài khoản vốn đầu tư trực tiếp.
- Điều 5 và Điều 8 Thông tư 06/2019/TT-NHNN ngày 26/6/2019 của Ngân hàng Nhà nước về tài khoản vốn đầu tư trực tiếp và chuyển tiền thực hiện hoạt động chuẩn bị đầu tư.
- Điều 25, điểm c khoản 2 Điều 26 Nghị định 181/2025/NĐ-CP ngày 01/7/2025 của Chính phủ.
Việc viện dẫn đồng thời quy định về đầu tư, vốn góp và tài khoản vốn đầu tư trực tiếp cho thấy doanh nghiệp có vốn đầu tư nước ngoài cần đọc kỹ công văn này. Đây là nhóm thường phát sinh khoản chi do nhà đầu tư hoặc công ty mẹ trả thay trong giai đoạn chuẩn bị đầu tư.
Vì sao Công văn 7195/CT-QLNT quan trọng trong quản trị thuế và kiểm toán?
Một chứng từ thanh toán không hợp lệ không chỉ làm mất tiền thuế GTGT. Nó kéo theo nhiều hệ quả dây chuyền mà doanh nghiệp thường chỉ nhận ra khi cơ quan thuế đã vào kiểm tra.
Bảo vệ quyền khấu trừ và hoàn thuế GTGT
Theo điểm b khoản 2 Điều 14 Luật Thuế GTGT 2024, chứng từ thanh toán không dùng tiền mặt là điều kiện bắt buộc để khấu trừ. Với hồ sơ hoàn thuế, chứng từ thanh toán là một trong những căn cứ để xác định số thuế đầu vào được khấu trừ. Một khoản trả qua bên thứ ba mà hợp đồng không ghi nhận có thể bị loại khỏi số thuế đề nghị hoàn.
Ảnh hưởng đến chi phí được trừ khi tính thuế TNDN
Luật Thuế TNDN số 67/2025/QH15, tại điểm c khoản 1 Điều 9, quy định khoản chi được trừ phải đáp ứng điều kiện:
“c) Các khoản chi có đủ hoá đơn, chứng từ thanh toán không dùng tiền mặt theo quy định của pháp luật, trừ các trường hợp đặc thù theo quy định của Chính phủ.”
Như vậy, cùng một bộ chứng từ thanh toán qua bên thứ ba quyết định cả hai nghĩa vụ thuế: GTGT và TNDN. Sai một chỗ, doanh nghiệp có thể bị điều chỉnh ở cả hai.
Giá trị đối với kiểm toán báo cáo tài chính
Theo góc nhìn từ MAN, kiểm toán viên thường chọn mẫu các khoản thanh toán có tên người thụ hưởng khác tên nhà cung cấp trên hóa đơn. Đây là dấu hiệu cần kiểm tra thêm về rủi ro gian lận và rủi ro thuế. Hồ sơ đầy đủ theo hướng dẫn của Công văn 7195/CT-QLNT giúp giải trình nhanh, giảm điều chỉnh và tránh ý kiến ngoại trừ không đáng có.
Tóm lại, công văn này có ba giá trị thực dụng:
- Giữ quyền khấu trừ, 增值税退税 đầu vào.
- Giữ tính hợp lệ của chi phí được trừ khi 企业所得税汇算清缴.
- Rút ngắn thời gian giải trình khi kiểm toán, kiểm tra hoặc thanh tra thuế.
Doanh nghiệp nào chịu tác động trực tiếp từ Công văn 7195/CT-QLNT?
Phạm vi áp dụng rộng hơn nhiều doanh nghiệp nghĩ. Bất kỳ giao dịch nào có tên người nhận tiền khác tên người bán trên hóa đơn đều thuộc diện cần xem xét.
Nhóm đối tượng thường gặp
- Doanh nghiệp FDI giai đoạn chuẩn bị đầu tư: nhà đầu tư nước ngoài hoặc công ty mẹ trả thay chi phí thuê văn phòng, tư vấn, thiết bị trước khi tài khoản vốn đầu tư trực tiếp hoạt động ổn định.
- Tập đoàn thanh toán tập trung: công ty mẹ hoặc một công ty thành viên chi trả cho nhà cung cấp, sau đó phân bổ lại cho các đơn vị trong nhóm.
- Doanh nghiệp mua hàng theo chỉ định của bên bán: bên bán yêu cầu chuyển tiền cho công ty mẹ, công ty bao thanh toán hoặc đơn vị thu hộ.
- Giao dịch logistics, xuất nhập khẩu: đại lý giao nhận chi hộ cước tàu, phí cảng, sau đó thu lại từ chủ hàng.
- Bên thứ ba nhận ủy quyền: tổ chức, cá nhân đứng ra chuyển tiền thay cũng cần lưu hồ sơ để phối hợp giải trình khi được yêu cầu.
Phân biệt với trường hợp ủy quyền cho người lao động
Nhiều kế toán nhầm lẫn hai tình huống này. Nghị định 181/2025/NĐ-CP tách riêng trường hợp người lao động thanh toán hộ tại điểm i khoản 2 Điều 26:
“i) Trường hợp hàng hóa, dịch vụ mua vào phục vụ cho hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng được ủy quyền cho cá nhân là người lao động của cơ sở kinh doanh thanh toán không dùng tiền mặt theo quy chế tài chính hoặc quy chế nội bộ của cơ sở kinh doanh, sau đó cơ sở kinh doanh thanh toán lại cho người lao động bằng hình thức thanh toán không dùng tiền mặt thì được khấu trừ thuế giá trị gia tăng đầu vào.”
Điểm khác biệt cốt lõi: với người lao động, căn cứ là quy chế tài chính hoặc quy chế nội bộ. Với bên thứ ba theo Công văn 7195/CT-QLNT, căn cứ là điều khoản trong hợp đồng với nhà cung cấp.
Khi nào áp dụng Công văn 7195/CT-QLNT và cần đáp ứng điều kiện gì?
Công văn không đứng một mình. Nó vận hành trong khung điều kiện khấu trừ chung của Luật Thuế GTGT 2024 và ngưỡng giá trị của Nghị định 181/2025/NĐ-CP.
Điều kiện khấu trừ chung theo khoản 2 Điều 14 Luật Thuế GTGT 2024
Hai điều kiện nền tảng:
“a) Có hóa đơn giá trị gia tăng mua hàng hóa, dịch vụ hoặc chứng từ nộp thuế giá trị gia tăng ở khâu nhập khẩu hoặc chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài quy định tại khoản 3 và khoản 4 Điều 4 của Luật này. Bộ trưởng Bộ Tài chính quy định chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài;
b) Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, trừ một số trường hợp đặc thù theo quy định của Chính phủ;”
Với hàng hóa, dịch vụ xuất khẩu, ngoài điều kiện tại điểm a và điểm b, doanh nghiệp còn phải có: hợp đồng ký kết với bên nước ngoài về việc bán, gia công hàng hóa, cung cấp dịch vụ; hóa đơn bán hàng hóa, cung cấp dịch vụ; chứng từ thanh toán không dùng tiền mặt; tờ khai hải quan đối với hàng hóa xuất khẩu; phiếu đóng gói, vận đơn, chứng từ bảo hiểm hàng hóa (nếu có).
Ngưỡng 05 triệu đồng và định nghĩa chứng từ hợp lệ
Điều 26 Nghị định 181/2025/NĐ-CP mở đầu bằng quy định:
“Cơ sở kinh doanh phải có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào (bao gồm cả hàng hóa nhập khẩu) từ 05 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng.”
Khoản 1 cùng Điều định nghĩa (trích nguyên văn):
“1. Chứng từ thanh toán không dùng tiền mặt là chứng từ chứng minh việc thanh toán không dùng tiền mặt theo quy định của Nghị định số 52/2024/NĐ-CP ngày 15 tháng 5 năm 2024 của Chính phủ về thanh toán không dùng tiền mặt, trừ các chứng từ bên mua nộp tiền mặt vào tài khoản của bên bán.”
Hai quy định “chặn” đi kèm cần nhớ
- Phần còn lại trả bằng tiền mặt (điểm đ khoản 2 Điều 26, trích nguyên văn): “Trường hợp sau khi thực hiện các hình thức thanh toán nêu tại điểm a, b, c và d khoản này mà phần giá trị còn lại được thanh toán bằng tiền có giá trị từ 05 triệu đồng trở lên thì chỉ được khấu trừ thuế đối với trường hợp có chứng từ thanh toán không dùng tiền mặt.”
- Mua nhiều lần trong ngày (khoản 3 Điều 26, trích nguyên văn): “Trường hợp mua hàng hóa, dịch vụ của một người nộp thuế có giá trị dưới 05 triệu đồng nhưng mua nhiều lần trong cùng một ngày có tổng giá trị từ 05 triệu đồng trở lên thì chỉ được khấu trừ thuế đối với trường hợp có chứng từ thanh toán không dùng tiền mặt.”
Mốc thời gian áp dụng
- Từ 01/7/2025: Luật Thuế GTGT 2024 và Nghị định 181/2025/NĐ-CP có hiệu lực, ngưỡng 05 triệu đồng thay cho ngưỡng 20 triệu đồng trước đây.
- Năm 2026: Công văn 7195/CT-QLNT tái khẳng định cách áp dụng điểm c khoản 2 Điều 26 cho giao dịch ủy quyền qua bên thứ ba.
- Thời điểm cần kiểm tra trong thực tế: khi ký hợp đồng, khi bên bán gửi thông báo đổi tài khoản nhận tiền, trước khi lập ủy nhiệm chi và trước khi nộp hồ sơ hoàn thuế.
Những văn bản pháp luật nào liên quan đến Công văn 7195/CT-QLNT?
Bảng dưới đây giúp kế toán tra cứu nhanh hệ thống căn cứ. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng khi giải trình với cơ quan thuế, việc dẫn đúng số hiệu và điều khoản thường quyết định một nửa kết quả.
| 文档 | 签发编号和签发日期 | 相关内容 |
| 2024年增值税法 | Số 48/2024/QH15, hiệu lực từ 01/7/2025 | Khoản 2 Điều 14: điều kiện khấu trừ thuế GTGT đầu vào, trong đó có chứng từ thanh toán không dùng tiền mặt |
| 第181/2025/ND-CP号法令 | Ngày 01/7/2025, hiệu lực từ 01/7/2025 | Điều 23: khấu trừ thuế GTGT, xử lý sai sót. Điều 25: hóa đơn, chứng từ. Điều 26: chứng từ thanh toán không dùng tiền mặt, ngưỡng 05 triệu đồng, các trường hợp đặc thù |
| Nghị định 52/2024/NĐ-CP | Ngày 15/5/2024 | Quy định về thanh toán không dùng tiền mặt, là căn cứ xác định chứng từ hợp lệ |
| 企业所得税法 | Số 67/2025/QH15 | Điểm c khoản 1 Điều 9: khoản chi được trừ phải có chứng từ thanh toán không dùng tiền mặt |
| 2020年投资法 | Số 61/2020/QH14 | Điểm c khoản 1, khoản 2 Điều 22: đầu tư thành lập tổ chức kinh tế |
| 企业法 2020 | Số 59/2020/QH14 | Điều 18, Điều 34, Điều 75: được viện dẫn làm căn cứ trong công văn |
| Nghị định 70/2014/NĐ-CP | Ngày 17/7/2014 | Điều 8: mở và sử dụng tài khoản vốn đầu tư trực tiếp |
| Thông tư 06/2019/TT-NHNN | Ngày 26/6/2019 | Điều 5: tài khoản vốn đầu tư trực tiếp. Điều 8: chuyển tiền thực hiện hoạt động chuẩn bị đầu tư |
| Công văn 7195/CT-QLNT | 2026 | Xác nhận thanh toán ủy quyền qua bên thứ ba đáp ứng điều kiện chứng từ khấu trừ khi đủ hai điều kiện |
Quy định cũ và mới khác nhau thế nào?
Trước ngày 01/7/2025, nội dung tương tự nằm tại Thông tư 219/2013/TT-BTC (được sửa đổi bởi Thông tư 119/2014/TT-BTC và Thông tư 26/2015/TT-BTC). So sánh nhanh:
| 标准 | Quy định trước 01/7/2025 | Quy định từ 01/7/2025 (NĐ 181/2025) |
| Ngưỡng phải có chứng từ không dùng tiền mặt | 2000万越南盾起 | Từ 05 triệu đồng trở lên, đã gồm thuế GTGT |
| Hình thức thanh toán qua bên thứ ba | “thanh toán qua ngân hàng” | “thanh toán không dùng tiền mặt” |
| Tư cách bên thứ ba | “pháp nhân hoặc thể nhân” | “tổ chức hoặc thể nhân” |
| Yêu cầu về hợp đồng | Quy định cụ thể trong hợp đồng dưới hình thức văn bản | Giữ nguyên yêu cầu này |
Sự thay đổi từ “qua ngân hàng” sang “không dùng tiền mặt” mở rộng phạm vi chứng từ được chấp nhận, phù hợp với Nghị định 52/2024/NĐ-CP. Đổi “pháp nhân” thành “tổ chức” cũng bao quát hơn, vì không phải tổ chức nào đang hoạt động hợp pháp cũng có tư cách pháp nhân.
Đã khấu trừ sai khoản thanh toán qua bên thứ ba thì xử lý thế nào?
Rà soát theo Công văn 7195/CT-QLNT, nhiều doanh nghiệp phát hiện mình đã khấu trừ những khoản không đủ điều kiện. Tin tốt là pháp luật cho phép tự điều chỉnh, với điều kiện làm trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra.
Quy định tại khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP (trích nguyên văn)
“6. Trường hợp cơ sở kinh doanh phát hiện số thuế giá trị gia tăng đầu vào khi kê khai, khấu trừ bị sai, sót thì được khai thuế trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định kiểm tra thuế, thanh tra thuế như sau:
a) Người nộp thuế thực hiện khai bổ sung vào tháng, quý phát sinh số thuế giá trị gia tăng đầu vào bị sai, sót nếu việc khai thuế vào tháng, quý phát sinh số thuế giá trị gia tăng đầu vào bị sai, sót làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn của tháng, quý đó; người nộp thuế phải nộp đủ số tiền thuế phải nộp tăng thêm hoặc bị thu hồi số tiền thuế đã được hoàn tương ứng và nộp tiền chậm nộp vào ngân sách nhà nước (nếu có).
b) Người nộp thuế thực hiện khai vào tháng, quý phát hiện sai, sót nếu việc khai thuế được thực hiện vào tháng, quý phát sinh thuế giá trị gia tăng đầu vào bị sai, sót làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển sang tháng, quý sau.”
Bảng tra nhanh cách xử lý
| Hệ quả của sai sót | Kỳ khai điều chỉnh | Nghĩa vụ kèm theo |
| Làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn | Khai bổ sung vào tháng, quý phát sinh sai sót | Nộp đủ tiền thuế tăng thêm hoặc bị thu hồi tiền đã hoàn, nộp tiền chậm nộp (nếu có) |
| Làm giảm số thuế phải nộp | Khai vào tháng, quý phát hiện sai sót | Điểm b khoản 6 Điều 23 không quy định nộp tiền chậm nộp cho trường hợp này |
| Chỉ làm tăng hoặc giảm số thuế còn được khấu trừ chuyển kỳ sau | Khai vào tháng, quý phát hiện sai sót | Điều chỉnh số thuế chuyển kỳ |
Kinh nghiệm thực tế: chủ động khai bổ sung luôn có lợi hơn để cơ quan thuế phát hiện. Khi đã có quyết định kiểm tra, doanh nghiệp mất quyền tự điều chỉnh theo cơ chế này và có thể phải chịu thêm xử phạt vi phạm hành chính về thuế.
Case study: Doanh nghiệp FDI áp dụng Công văn 7195/CT-QLNT như thế nào?
Tình huống dưới đây được xây dựng từ các dạng hồ sơ phổ biến mà đội ngũ MAN xử lý. Tên doanh nghiệp đã được ẩn, số liệu mang tính minh họa và giả định thuế suất GTGT 10%.
背景
Công ty TNHH A (vốn đầu tư nước ngoài, sản xuất linh kiện) mua dây chuyền thiết bị của Công ty B, tổng giá trị 2,2 tỷ đồng, trong đó thuế GTGT 200 triệu đồng. Hợp đồng chia hai đợt thanh toán: 30% và 70%.
- Trước đợt 1, Công ty B gửi email đề nghị chuyển tiền vào tài khoản của Công ty C (công ty mẹ của B). Hợp đồng gốc không có điều khoản nào về việc này.
- Kế toán A chuyển 660 triệu đồng cho C, khấu trừ đủ 60 triệu đồng thuế GTGT tương ứng.
- Trong cùng tháng, A mua vật tư của một nhà cung cấp ba lần trong một ngày, mỗi hóa đơn 4,4 triệu đồng, trả tiền mặt.
Phân tích của chuyên gia MAN
| Giao dịch | Thuế GTGT (triệu đồng) | Đánh giá theo NĐ 181/2025 và Công văn 7195/CT-QLNT |
| Đợt 1 trả cho C, hợp đồng không quy định | 60 | Rủi ro bị loại: thiếu điều kiện “quy định cụ thể trong hợp đồng dưới hình thức văn bản” |
| Đợt 2 (chưa thanh toán) | 140 | Còn kịp bổ sung điều kiện trước khi chuyển tiền |
| Ba hóa đơn vật tư trong một ngày, tổng 13,2 triệu đồng | 1,2 | Không đủ điều kiện theo khoản 3 Điều 26 vì tổng trong ngày từ 05 triệu đồng trở lên nhưng trả tiền mặt |
如何处理
- Đợt 2: ký phụ lục hợp đồng ba bên A – B – C, ghi rõ C là bên nhận thanh toán theo chỉ định của B, số tài khoản, giá trị và đợt thanh toán. Kiểm tra mã số thuế, tình trạng hoạt động của C trước khi lập ủy nhiệm chi.
- Đợt 1: áp dụng cách tiếp cận thận trọng, điều chỉnh giảm 60 triệu đồng thuế đầu vào theo khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP, đồng thời lưu đầy đủ hồ sơ để làm việc với cơ quan thuế quản lý nếu muốn đề nghị xem xét lại.
- Vật tư: loại 1,2 triệu đồng thuế đầu vào, ban hành quy định nội bộ cấm thanh toán tiền mặt khi tổng mua của một nhà cung cấp trong ngày từ 05 triệu đồng.
测量结果
- Giữ được 140 triệu đồng thuế GTGT đầu vào của đợt 2 nhờ bổ sung điều khoản trước khi chuyển tiền.
- Chủ động điều chỉnh 61,2 triệu đồng trước kiểm tra, thay vì có nguy cơ bị loại toàn bộ 201,2 triệu đồng kèm xử phạt.
- Quy trình mới được áp dụng cho mọi đề nghị đổi tài khoản nhận tiền từ nhà cung cấp, giảm sai sót lặp lại ở các kỳ sau.
Bài học lớn nhất: điều khoản hợp đồng phải có 前 dòng tiền. Bổ sung hồ sơ sau khi tiền đã chuyển luôn tiềm ẩn tranh luận khi giải trình.
Nhận định chuyên gia: Rủi ro thường gặp khi áp dụng Công văn 7195/CT-QLNT
Quy định chỉ có hai điều kiện, nhưng hồ sơ thực tế thì không đơn giản như vậy. Các chuyên gia tại MAN với 30 năm kinh nghiệm kiểm toán và quản trị rủi ro thuế tại Việt Nam tổng hợp sáu lỗi phổ biến nhất.
Rủi ro 1: Thay điều khoản hợp đồng bằng email hoặc thư chỉ định
Bên bán gửi email “vui lòng chuyển tiền vào tài khoản công ty X”, kế toán làm theo. Email không phải là hợp đồng. Giải pháp từ MAN – Master Accountant Network: ký phụ lục hợp đồng có chữ ký các bên liên quan trước khi chuyển tiền, ghi rõ tên, mã số thuế, số tài khoản bên thứ ba.
Rủi ro 2: Không kiểm tra tình trạng hoạt động của bên thứ ba
Điều kiện “đang hoạt động theo quy định của pháp luật” được xét tại thời điểm giao dịch. Một doanh nghiệp đã ngừng hoạt động, bỏ địa chỉ kinh doanh hoặc chưa đăng ký đủ thông tin có thể khiến khoản khấu trừ bị loại. Hãy lưu bản tra cứu tình trạng mã số thuế của bên thứ ba vào bộ hồ sơ thanh toán.
Rủi ro 3: Bên thứ ba tiếp tục ủy quyền lại cho bên khác
Chuỗi ủy quyền nhiều tầng làm đứt mạch chứng minh dòng tiền. Một số hướng dẫn của cơ quan thuế địa phương năm 2025, như Công văn 1810/TCS3-QLDN1 của Thuế cơ sở 3 tỉnh Đồng Nai, đã nêu quan điểm bên thứ ba không thực hiện ủy quyền lại. Doanh nghiệp nên giữ dòng tiền ở tối đa một tầng trung gian.
Rủi ro 4: Nhầm lẫn giữa bên thứ ba và người lao động
Khi nhân viên dùng tài khoản cá nhân trả cho nhà cung cấp, căn cứ áp dụng là điểm i khoản 2 Điều 26, cần quy chế tài chính hoặc quy chế nội bộ. Áp dụng nhầm điểm c, tức chỉ dựa vào hợp đồng mua bán, là lỗi mà đội ngũ kiểm toán của MAN gặp khá thường xuyên.
Rủi ro 5: Nội dung ủy nhiệm chi không khớp hồ sơ
Ủy nhiệm chi chỉ ghi “chuyển tiền” mà không nêu số hợp đồng, số hóa đơn, cụm từ “thanh toán thay cho” hoặc “theo chỉ định của”. Khi kiểm tra, cơ quan thuế khó liên kết dòng tiền với hóa đơn. Một dòng diễn giải chuẩn xác tiết kiệm hàng giờ giải trình.
Rủi ro 6: Tách nhỏ hóa đơn để né ngưỡng 05 triệu đồng
Khoản 3 Điều 26 đã chặn cách làm này bằng quy tắc cộng dồn theo ngày và theo từng người bán. Theo góc nhìn từ MAN, tối ưu chi phí thuế tại Việt Nam bền vững chỉ đến từ việc chuẩn hóa quy trình, không đến từ lách ngưỡng.
Checklist hồ sơ MAN khuyến nghị cho mỗi giao dịch qua bên thứ ba
- Hợp đồng hoặc phụ lục hợp đồng bằng văn bản quy định cụ thể việc thanh toán qua bên thứ ba, ký trước ngày chuyển tiền.
- Văn bản ủy quyền hoặc văn bản chỉ định của bên bán (nếu có), dẫn chiếu số hợp đồng.
- Bản tra cứu tình trạng hoạt động, mã số thuế của bên thứ ba tại thời điểm giao dịch.
- 增值税发票 ghi đúng tên, mã số thuế bên mua.
- Chứng từ thanh toán không dùng tiền mặt với nội dung diễn giải dẫn chiếu hợp đồng, hóa đơn.
- Biên bản đối chiếu công nợ ba bên khi kết thúc hợp đồng.
总结
Công văn 7195/CT-QLNT không tạo ra quy định mới, nhưng làm rõ cách cơ quan thuế áp dụng điểm c khoản 2 Điều 26 Nghị định 181/2025/NĐ-CP trong bối cảnh ngưỡng chứng từ đã hạ xuống 05 triệu đồng. Thông điệp cốt lõi rất rõ: dòng tiền qua bên thứ ba được chấp nhận khi hợp đồng ghi nhận bằng văn bản và bên thứ ba đang hoạt động hợp pháp. Làm đúng từ khâu ký hợp đồng giúp doanh nghiệp giữ quyền khấu trừ, hoàn thuế GTGT và tính hợp lệ của chi phí TNDN.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Câu hỏi thường gặp về Công văn 7195/CT-QLNT
Thanh toán qua bên thứ ba có được khấu trừ thuế GTGT đầu vào không?
Có. Theo Công văn 7195/CT-QLNT và điểm c khoản 2 Điều 26 Nghị định 181/2025/NĐ-CP, khoản thanh toán không dùng tiền mặt qua bên thứ ba được khấu trừ nếu việc thanh toán này được quy định cụ thể trong hợp đồng dưới hình thức văn bản và bên thứ ba là tổ chức hoặc thể nhân đang hoạt động theo quy định của pháp luật.
Có mẫu giấy ủy quyền thanh toán bắt buộc không?
Không. Hiện pháp luật chưa ban hành mẫu bắt buộc. Doanh nghiệp tự soạn, nhưng điều quan trọng là nội dung ủy quyền phải được thể hiện trong hợp đồng hoặc phụ lục hợp đồng với nhà cung cấp, không chỉ nằm ở giấy ủy quyền rời.
Bên thứ ba là cá nhân thì có được không?
Có thể. Quy định dùng cụm từ “tổ chức hoặc thể nhân”, được diễn giải phổ biến là tổ chức hoặc cá nhân. Tuy vậy, cá nhân đó phải đang hoạt động theo quy định của pháp luật và giao dịch phải được ghi nhận trong hợp đồng. Nếu cá nhân là nhân viên của chính doanh nghiệp, hãy áp dụng điểm i khoản 2 Điều 26 kèm quy chế nội bộ.
Đã khấu trừ khoản không đủ điều kiện thì phải làm gì?
Chủ động khai bổ sung theo khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra. Nếu sai sót làm tăng số thuế phải nộp, khai vào kỳ phát sinh và nộp tiền chậm nộp (nếu có); nếu chỉ làm thay đổi số thuế còn được khấu trừ, khai vào kỳ phát hiện.