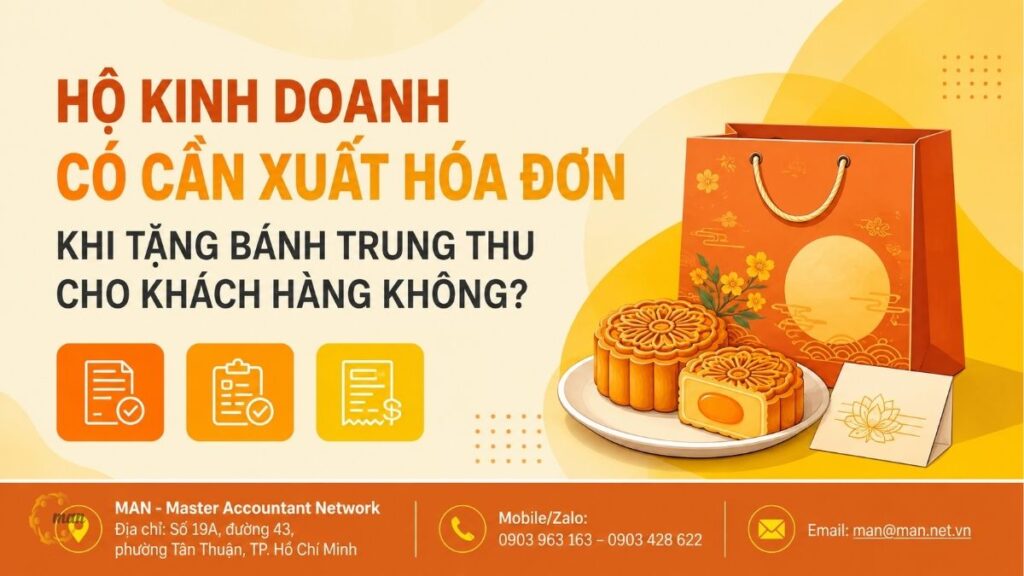
企业赠送月饼给顾客时是否需要开具发票? 这是许多企业在每个节假日期间都非常关注的一个关键法律问题。管理礼品交易的发票和收据需要严格遵守现行的税务管理和电子发票法规。.
按照规定 第254/2026/ND-CP号法令, 将货物作为礼品用于商业生产活动出口受税法直接监管。充分了解相关法律依据有助于企业主动申报货物,避免行政处罚风险,并优化运营成本。.
关于企业赠送月饼给顾客时是否需要开具发票的关键要点总结:
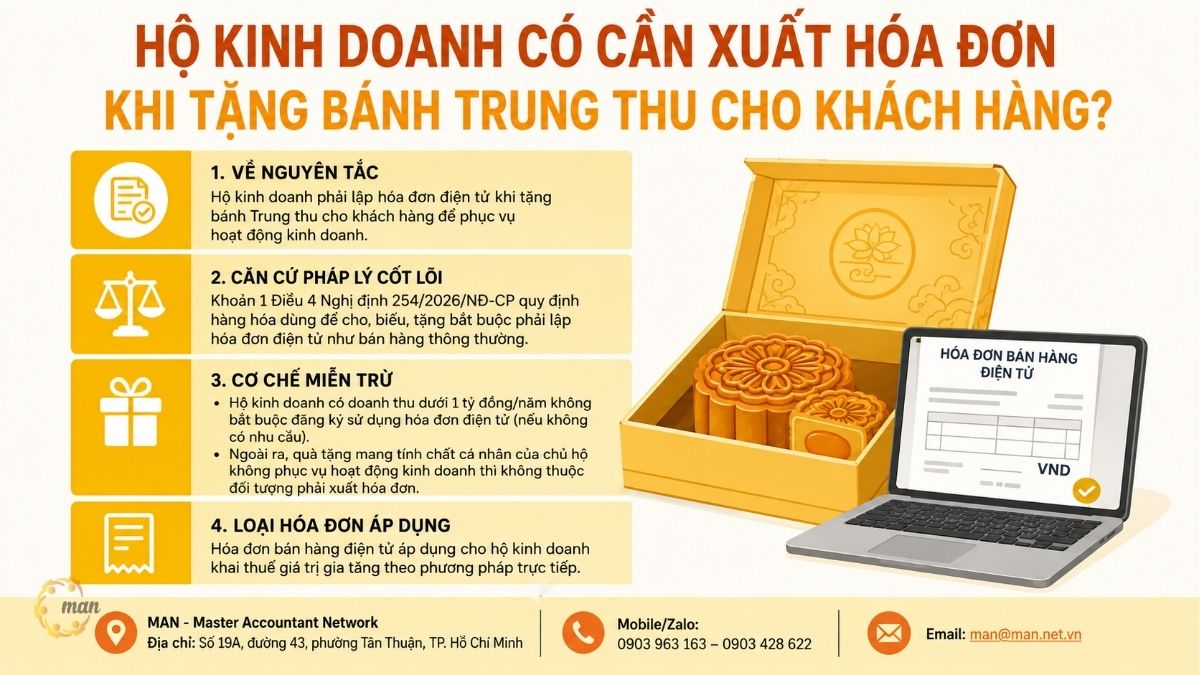
- 个体户赠送月饼给顾客时需要开具发票吗?是的,原则上,个体户赠送月饼给顾客时必须开具电子发票,以支持其业务运营。.
- 核心法律依据: 第 254/2026/ND-CP 号法令第 4 条第 1 款规定,用于赠送或馈赠的商品必须像普通销售一样以电子方式开具发票。.
- 豁免机制: 年营业额低于10亿越南盾的家庭企业无需注册电子发票(除非有此必要)。此外,户主出于个人目的赠送的与商业活动无关的礼物也无需开具发票。.
- 适用的发票类型: 电子销售发票适用于采用直接法申报增值税的企业。.
根据法律规定,商家在向顾客赠送月饼时是否需要开具发票?
根据第254/2026/ND-CP号法令第4条第1款关于建立、管理和使用电子发票和单据原则的规定,卖方在销售商品或提供服务时,应当向买方开具电子发票。本规定适用于以下所有情况:用于促销、广告、样品的商品和服务;用于赠送、交换、支付员工工资和内部消费的商品和服务;以贷款和借款形式出口的商品和服务;以及财政部长规定的其他需要开具发票的情况,但本法令第7条规定的无需开具电子发票的情况除外。.
所以,以下是这个问题的详细答案。 企业赠送月饼给顾客时是否需要开具发票? 成为 有. 将月饼作为礼物赠送给客户以维持业务关系、推广产品或表达对合作伙伴的感谢的行为,与常规销售活动一样,需要开具电子发票。.
然而,在实际税务管理中,必须明确区分所产生的两种交易性质:
- 案例 1:旨在支持家庭业务运营的礼物。. 使用企业自有资金购买的月饼,已在账簿中记录,并作为礼物赠送给顾客以促进销售,需要开具电子销售发票。.
- 情况 2:这份礼物是户主赠送的私人礼物。. 如果企业主使用个人资金购买月饼作为礼物赠送给亲戚、朋友或邻居,且该笔消费与企业的生产销售活动无关,则不属于企业发票和收据的范畴。因此,在这种情况下,企业主没有义务开具发票。.
拥有30年经验的MAN专家指出,税务机关在税务审计中会核查采购发票和销售发票的一致性。例如,如果企业使用进项发票采购月饼,但在将月饼作为礼品赠送时却未开具销项发票,税务机关可能会认定该企业存在欺诈行为或隐瞒账目。. 家庭企业发票义务分类:
如果蛋糕是作为个人礼物购买的(而非用于商业用途): 不受商业发票规定的约束,因此无需开具发票。.
如果购买蛋糕是为了赠送给客户(出于商业目的): 开具电子发票是强制性的。.
- 年营业额达10亿越南盾及以上的家庭企业: 必须登记并开具带有代码的电子发票或从收银机生成的发票。.
- 年收入低于10亿越南盾的家庭企业: 如果您不需要使用电子发票,则可以免于强制注册。.
受影响的企业家庭以及开具礼品发票相关规定的适用条件。
以月饼为礼物时开具电子发票的义务,根据各经营户的收入规模和发票登记形式而有所不同。.
家庭企业必须使用电子发票。
对于年收入达到或超过 10 亿越南盾的家庭企业和个体经营者,或者已经改用收银机生成的电子发票的家庭企业,赠送礼物时必须开具发票。.
企业从供应商处购入月饼时,会收到销售发票或进项增值税发票。企业将这些月饼作为礼物赠送给顾客时,必须开具电子销项发票。发票上记录的应税价格必须以赠送时市场上类似或同等产品的售价为准。.
年收入低于10亿越南盾的家庭企业。
根据家庭企业税务管理条例,年收入低于 10 亿越南盾的家庭企业目前无需注册使用带有税务机关代码的电子发票或从收银机生成的电子发票(如果他们不需要使用的话)。.
该组的具体处理方法如下:
- 如果企业未注册使用电子发票: 家庭赠送月饼给顾客时,无需就每笔赠送交易向税务机关索取单独的发票。.
- 如果企业已自愿注册使用电子发票: 家庭必须完全遵守第 254/2026/ND-CP 号法令第 4 条第 1 款规定的礼品和捐赠发票原则。.
适用于家庭企业赠送礼品时的发票类型。
越南大多数企业采用直接申报和计算增值税的方法,即以营业收入为基础。根据第254/2026/ND-CP号法令第8条第2款a项的规定,企业使用的发票类型为…… 销售发票.
商家在向收到月饼的顾客开具销售发票时,必须明确列明产品信息、数量和单价,并根据同类产品的市场价格计算成本。 增值税 直接按照各行业规定的 % 比例进行。.
根据第254/2026/ND-CP号法令,电子发票和文件的详细法律依据
为了提供全面的税务管理法律框架,以下是对直接管辖该活动的条款的全文摘录和深入分析。.
详细引自第254/2026/ND-CP号法令第4条
第四条 电子发票和文件的创建、管理和使用原则。
- 销售商品或提供服务时,卖方必须向买方开具电子发票(包括用于促销、广告、样品的商品和服务;用于赠送、馈赠、交换、支付给员工的工资以及内部消费的商品和服务;以贷款或借款形式出口的商品),以及按照财政部长规定开具发票的情况,但本法令第7条规定无需开具电子发票的情况除外。.
电子发票必须符合标准数据格式,并包含税法、会计法以及本法令第十条规定所需的所有信息,确保其完整、真实地反映已发生的经济交易。卖方对所开具发票的准确性负有法律责任。.
- 在扣缴个人所得税、代收税款、费用和收费时,扣缴机构或个人以及代收机构必须为应税收入主体(即纳税人或费用/收费缴纳人)制作电子扣缴凭证和电子税款、费用和收费收据。这些文件必须包含本法令第23条规定的所有信息,并采用标准数据格式。.
关于无需电子发票的情况,第 254/2026/ND-CP 号法令第 7 条的详细引文。
第七条 无需电子发票的情况。
- 除注册使用电子发票的情况外,销售商品和服务的家庭企业和个体企业必须按照企业所得税法编制采购商品和服务清单。.
- 家庭企业和个体经营者通过房地产租赁活动获得收入;向国外组织和个人提供与娱乐、视频游戏、数字电影、数字照片、数字音乐和数字广告相关的数字内容产品和服务获得收入。.
- 家庭企业和个体经营者担任彩票代理人、保险代理人或多层次营销代理人,而彩票公司、保险公司或多层次营销公司已按照税收管理法律扣缴了税款。.
- 再保险活动(包括再保险分保、再保险分保佣金和再保险分保的其他收入)、吸收存款、融资活动(发行存款凭证、发行一级证券、发行证券)、出售债务、外汇交易和衍生产品产生的费用和其他收入。.
对于外币销售交易,单位应根据其数据管理系统,在月底编制当月交易的详细汇总表,对每笔交易信息的准确性负责,并在税务机关或主管国家机关要求时提供外币销售交易的详细汇总表。.
- 将企业组织和个人的资产贡献给经济组织。.
- 从母公司转移到附属会计单位,反之亦然;在企业内部的附属会计单位之间转移的资产;在分立、分离、合并、收购或业务类型转换期间转移的资产。.
- 借出的机器设备是贷款方用于加工货物的固定资产和工具;不收取任何款项,也不转移所有权。.
- 第六条第一款第a项和第b项以及第十四条第一款第b项所规定的情形。 第181/2025/ND-CP号法令 政府关于增值税法若干条款实施细则的规定包括:
- a) 用于继续企业生产和经营流程的商品和服务,例如为继续企业内部仓库转移而出口的商品、出口的材料以及为继续企业内部生产和经营流程而出口的半成品;;
- b) 企业出口或提供的用于其生产经营活动的货物和服务(包括企业自身建造或生产的固定资产);;
- c) 与企业销售商品或提供服务无关的收入:货币补偿收入(包括根据主管国家机关的决定收回土地时对土地和土地上资产的补偿)、奖金、保险活动中的第三方索赔、代他人收取的款项、代表国家机关进行收款和支付活动所收取的费用以及金融收入。.
来自 MAN 的法律审查: 对比第254/2026/ND-CP号法令第7条的全部八款,经营户向顾客赠送月饼的行为不属于任何豁免范围。因此,按照第4条第1款的规定,开具电子发票的义务是强制性的。.
关于销售发票类型的第 254/2026/ND-CP 号法令第 8 条的详细引文。
第八条 发票类型
本法令规定的发票包括以下几种类型:
[…]
- 销售发票是经济组织、企业和个体户开具的发票,具体如下:
- a) 经济组织、企业家庭和个体经营者对下列活动采用直接法申报和计算增值税:
a.1) 在国内销售商品和服务;;
a.2) 国际运输业务;;
a.3) 出口到自由贸易区和被视为出口的情况;;
a.4) 向国外出口货物和提供服务。.
- b) 自由贸易区内的经济组织和个人在国内销售货物或提供服务时,以及在自由贸易区内的经济组织和个人之间销售货物或提供服务时,或者向国外出口货物或提供服务时,必须在发票上明确注明“自由贸易区内的组织和个人”。.
从事其他经营活动(工业园区和出口加工区法律规定的出口加工活动除外)并采用直接法申报增值税的出口加工企业,应当使用本条第(a)款规定的发票。采用扣除法申报增值税的出口加工企业,应当使用本条第(1)款规定的发票。.
[…]
应用: 采用直接法申报增值税的家庭企业,应当按照上文第8条第2款第a.1项的规定,为向国内客户赠送月饼的活动开具电子销售发票。.
关于发票开具时间的第 254/2026/ND-CP 号法令第 9 条的详细引文。
根据第254/2026/ND-CP号法令第9条第1款的规定,特此规定:
- 商品销售发票开具时间: (包括出售和转让公共资产和出售国家储备)是指货物的所有权或使用权转移给买方的时间,无论是否已收到付款。.
- 对于货物出口: (包括出口加工)电子商业发票、电子增值税发票或电子销售发票的开具时间由卖方决定,但不得晚于货物按照海关法律规定清关后的下一个工作日。.
汇编规范法律文件体系
为了全面了解电子发票和纳税义务的相关规定,企业和个体户需要熟悉以下基本法律文件。每份文件都规范了特定领域的内容,涵盖发票的创建原则、开具时间、税务管理和申报等各个方面。.
| 文件编号 | 文本类型 | 主要法规 |
| 第254/2026/ND-CP号法令 | 政令 | 关于开具电子发票的原则(第 4 条)、电子发票豁免清单(第 7 条)、发票类型(第 8 条)和开具时间(第 9 条)的规定。. |
| 第181/2025/ND-CP号法令 | 政令 | 详细规定了增值税法在出口供国内消费和持续生产的货物中的实施细则。. |
| 税务管理法第38/2019/QH14号 | 国民议会法 | 关于发票和证明文件的登记、申报和使用义务以及违反税法的规定。. |
| 40/2021/TT-BTC 通函 | 财政部通知 | 家庭企业和个体经营者增值税、个人所得税及税务管理方法指南。. |
赠送月饼作为礼物时开具销售发票的程序和方法。
妥善记录礼物和捐赠,确保及时准确地记录价值,有助于企业在税务机关面前保持文件透明度。.
确定发票开具时间的原则。
商家必须在向顾客或配送单位交付月饼后立即开具发票。逾期开具发票或将发票累积到会计期末开具发票,可能会被处以300万至800万越南盾的行政罚款。.
确定应税价值的原则
- 发票上注明的价格是赠送礼物时类似或同等产品的市场价格。.
- 家庭企业不得在发票上记录价格为 0 越南盾(根据《商法》在工贸部合法注册的促销活动除外)。.
- 增值税 (VAT) 的计算方法是将应税价格乘以增值税税率(1% 增值税),该税率根据家庭所属的行业而定。.
电子发票系统操作步骤
- 第一步:创建将收到礼品的客户名单。. 整理顾客姓名、地址以及捐赠月饼的数量和种类。.
- 步骤 2:选择销售发票模板。. 登录电子发票软件并创建销售发票。.
- 步骤 3:输入信息和应税价值。. 请输入收件人姓名(或选择“客户不要求发票”)。项目名称栏应显示: “月饼[产品名称] – 赠品”. 购买价格以当前标价为准。.
- 第四步:对电子合同进行电子签名并签发。. 核实数据,对发票进行电子签名,并将其提交给税务机关系统以获取所需的代码。.
真实案例研究:明池家庭企业月饼礼品发票处理
分析一个家庭企业的真实案例研究有助于阐明税收法规在实践中的实施情况。.
情境背景
位于胡志明市的明智家庭用品公司(Minh Tri Household Business)从事电子设备贸易,采用直接申报方式缴纳税款,并使用带代码的电子发票。年营业额达35亿越南盾(商品贸易行业,增值税税率11%,个人所得税税率0.5%)。.
为了庆祝中秋节,这家人从生产商那里购买了 50 盒月饼,总发票金额为 25,000,000 越南盾(含增值税),以感谢 50 位忠实顾客。.
HKD Minh Trí案例研究的技术规格:
- 活动领域: 电子设备贸易。.
- 平均收入: 每年35亿越南盾。.
- 税款计算方法: 直接基于收入。.
- 规定的税率: 增值税 1% | 个人所得税 0.5%。.
- 礼品数量: 50盒月饼。.
- 采购金额(含发票): 25,000,000 越南盾。.
处理此事的正确法律程序。
根据 MAN 的建议,明治商业集团采取了以下措施,以确保遵守第 254/2026/ND-CP 号法令:
商店输入发票: 请保留购买 50 盒月饼的电子发票以及银行付款收据。.
创建发货清单: 创建一份包含 50 位将收到礼品的顾客名单,并附上送货确认或运输单据。.
开具销售发票:
- 创建包含以下内容的电子销售发票: “月饼是我们对顾客的感谢——免费赠品”.
- 数量:50盒。.
- 应税价格:500,000越南盾/盒(按市场价格计算)。.
- 发票总额:50 x 500,000 = 25,000,000 越南盾。.
税务申报和缴纳:
- 应缴增值税:25,000,000 x 1% = 250,000 越南盾。.
- 个人所得税:这不会增加户主的应税收入;它是根据赠送礼物交易的真实性质记录的。.
明池家庭企业不开具发票的风险分析。
如果明治家庭企业记录了一张金额为 25,000,000 越南盾的进项发票,但是…… 未开具任何销项发票。 赠送礼物时:
- 税务机关在对比自动电子发票数据时发现,库存中有 50 盒月饼没有售出。.
- 税务机关将认定该企业主随意消费或出售商品而未开具发票。.
- 结果: 税务机关将追回增值税,处以逃税金额 1 至 1.5 倍的行政罚款,外加每天 0.031 TP3T 的滞纳金。.
礼品赠送时需要发票的情况与不需要发票的情况对比表。
下表汇总了企业在每种具体送礼情况下的发票义务:
| 交易案例 | 发票开具义务 | 适用增值税税率 | 税务管理笔记 |
| 向客户/合作伙伴赠送月饼。 | 强制性 | 行业 % 比率 | 写上“赠品,免费”,税款将根据市场价格计算。. |
| 给员工送月饼 | 强制性 | 行业 % 比率 | 这属于以支付工资/礼品代替支付给员工的范畴(第 4 条第 1 款)。. |
| 这些月饼是用作样品的。 | 强制性 | 行业 % 比率 | 样品登记/通知的相关规定必须按照商法执行。. |
| 月饼是与主商品一起购买时赠送的促销商品。 | 强制性 | 行业 % 比率 | 促销活动必须在工业和贸易部注册。如果符合规定,应税价格为0。. |
| 一家之主购买蛋糕作为礼物送给亲戚和家人。 | 并非 | 未出现任何问题。 | 个人支出、未计入公司会计账目的进项发票。. |
| 变质或过期的月饼必须丢弃。 | 并非 | 未出现任何问题。 | 必须成立货物销毁委员会,并建立完整的库存记录和销毁报告。. |
MAN专家意见:个体户常见的税务风险及最佳解决方案。
根据与全国数千家企业的咨询,节假日期间是文件错误最容易发生的时期。MAN拥有超过30年经验的专家团队,他们汇总了主要风险清单,并提出了相应的控制解决方案。.
赠送礼物时面临的三大税务风险:
- 如果进项发票已经申报,则不要开具销项发票: 这会导致库存数据出现差异,并引发对收入隐瞒的怀疑。.
- 应税价格记录过低,低于标价: 他们的纳税评估价值可能会被税务机关重新评估,并且会因申报违规而受到处罚。.
- 发票开具时间错误: 如果月底或礼品送达日期之后才累积发票,将被处以 300 万至 800 万越南盾的罚款。.
常见税务风险详情
- 输入发票数据与输出发票数据不兼容: 家庭企业在购买月饼时会收到发票,但在将月饼作为礼物赠送时却不开具销售发票。税务机关的集中式数据管理系统会自动扫描并检测出这种差异。.
- 申报的应税价格与市场价格不符: 为了减少应缴增值税额(1%),一些家庭故意在发票上填写远低于实际购买价格的价格。税务机关在检查时有权根据市场价格重新评估应税价格。.
- 缺乏证明专业资格的文件: 该企业为礼品开具了发票,但没有创建收礼客户名单。由于缺少送货单和收据,这些礼品的成本在检查中被认定为不予报销。.
来自 MAN – Master Accountant Network 的最佳解决方案
为了优化流程并确保严格遵守税法,MAN 提出了一个四步管理流程:
- 第一步:制定礼品政策。. 为每组合作伙伴和客户制定详细的送礼指南。.
- 步骤 2:核对输入的发票。. 只从能开具合法电子发票的供应商处购买月饼。.
- 步骤 3:在合适的时间开具销售发票。. 在向客户交付礼品的同时,开具电子销售发票。.
- 步骤 4:完成记录归档过程。. 整套文件包括:礼品购买审批表、采购发票、客户收据清单和电子销售发票。.
MAN 对越南税务风险管理的实际情况有着深刻的了解,始终陪伴企业从最小的交易阶段开始,构建安全、标准化的文档系统。.
总结
关于企业向顾客赠送月饼时是否需要开具发票的问题,第254/2026/ND-CP号法令已明确规定。了解赠送礼品开具电子发票的义务有助于企业确保合法合规,最大限度地降低欠税风险,并避免经营过程中受到行政处罚。.
MAN – Master Accountant Network 的税务服务
MAN 的服务联系信息 – Master Accountant Network
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
关于赠送月饼的发票常见问题(FAQ)
家庭作坊能否在发票上将免费赠送的月饼价格标为 0 越南盾?
不。商家不得在月饼赠品的发票上标价为0越南盾。发票上的价格必须是赠送时类似或同等产品的市场价格。但已根据商法在工贸厅合法注册的月饼赠送促销活动除外。.
向企业员工赠送月饼时是否需要开具发票?
是的。根据第254/2026/ND-CP号法令第4条第1款的规定,用于赠送、馈赠或代替工资支付给员工的物品,均须开具电子发票。企业主必须为作为奖励或礼物赠送给员工的月饼开具销售发票。.
实行定额税制的企业在赠送月饼作为礼物时是否需要开具发票?
对于采用定额法缴纳税款的家庭企业,由于税额是根据税务机关确定的定额收入固定的,因此无需为每笔销售交易或赠与开具电子发票(除非客户要求单独开具发票,且家庭企业已向税务机关申请开具)。但是,如果采用定额法的家庭企业使用电子发票,则在赠送礼物时仍须遵守开具发票的原则。.
收到月饼作为礼物的顾客需要索取收据吗?
对于个人消费者而言,他们通常不需要接收礼品券。但是,商家仍有义务开具电子销售发票(可标注为“客户未索取发票”)。对于公司或经济组织而言,接收礼品券可以作为凭证,以便根据会计准则记录资产/收入。.
电子礼品发票会保留多久?
根据《会计法》和《税务管理法》的规定,电子礼品发票及其所有随附文件和记录必须安全地存储在电子数据系统中至少 10 年,以便在需要时进行税务审计和检查。.