
Hướng dẫn nộp báo cáo tình hình sử dụng lao động cuối năm 2026 cho 34 tỉnh thành đầy đủ giúp doanh nghiệp hoàn tất nghĩa vụ trước ngày 05/12/2026. Khoản 2 Điều 12 Bộ luật Lao động 2019 buộc người sử dụng lao động định kỳ báo cáo tình hình thay đổi về lao động. Điều 71 Nghị định 129/2025/NĐ-CP cụ thể hóa nghĩa vụ này: báo cáo gửi Sở Nội vụ qua Cổng Dịch vụ công Quốc gia theo Mẫu số 01/PLI, đồng thời thông báo cho cơ quan bảo hiểm xã hội khu vực.
Chỉ còn khoảng ba tuần đến hạn chót 04/12/2026. Bỏ sót báo cáo, doanh nghiệp có thể bị phạt từ 10.000.000 đồng đến 20.000.000 đồng theo Nghị định 283/2026/NĐ-CP, và khoản phạt này không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp. Bài viết dưới đây, với góc nhìn từ đội ngũ chuyên gia MAN – Master Accountant Network, hệ thống lại toàn bộ căn cứ pháp lý, cách điền mẫu, kênh nộp và những rủi ro thực tế cần tránh.
Tóm tắt trọng tâm về hướng dẫn nộp báo cáo sử dụng lao động cuối năm 2026
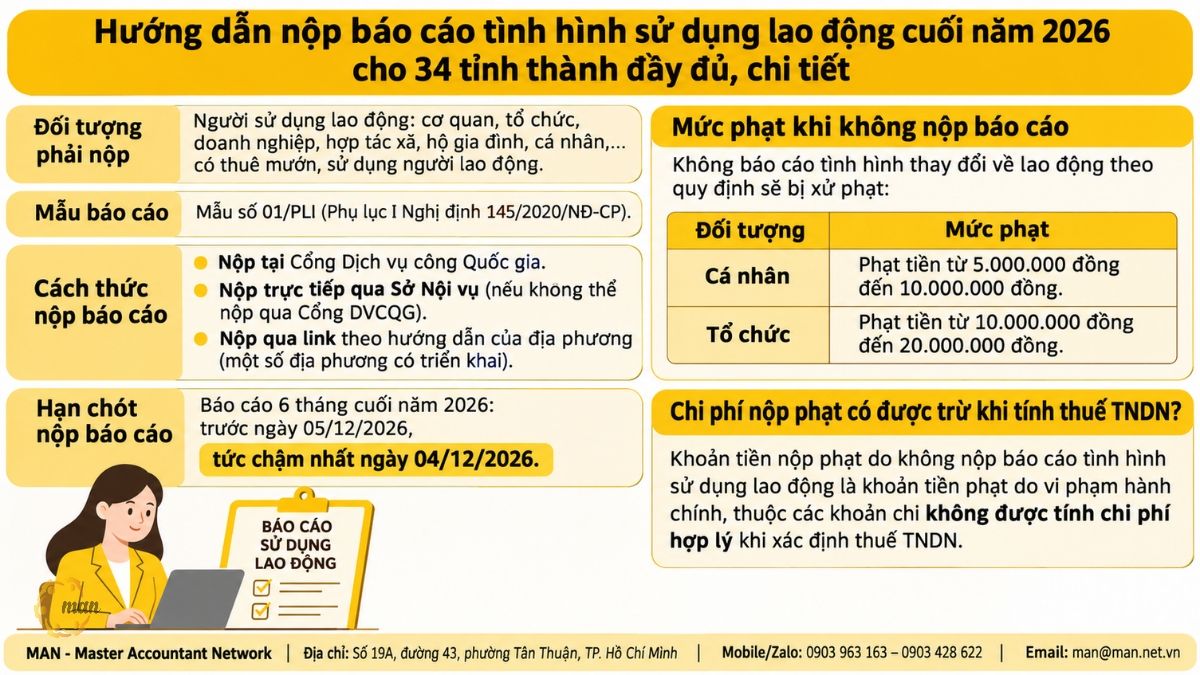
- Báo cáo tình hình sử dụng lao động cuối năm 2026 là báo cáo định kỳ hằng năm về tình hình thay đổi lao động, lập theo Mẫu số 01/PLI Phụ lục I Nghị định 145/2020/NĐ-CP.
- Mục đích: thực hiện trách nhiệm quản lý lao động theo Điều 12 Bộ luật Lao động 2019, báo cáo đến Sở Nội vụ và thông báo đến cơ quan bảo hiểm xã hội khu vực.
- Áp dụng cho: mọi người sử dụng lao động có thuê mướn, sử dụng người lao động (cơ quan, tổ chức, doanh nghiệp, hợp tác xã, hộ gia đình, cá nhân).
- Thời hạn: trước ngày 05/12/2026, tức chậm nhất ngày 04/12/2026.
- Kênh nộp: Cổng Dịch vụ công Quốc gia; bản giấy tại Sở Nội vụ nếu không nộp được trực tuyến; hoặc link riêng do địa phương hướng dẫn.
Hướng dẫn nộp báo cáo tình hình sử dụng lao động cuối năm 2026 cho 34 tỉnh thành đầy đủ gồm những nội dung nào?
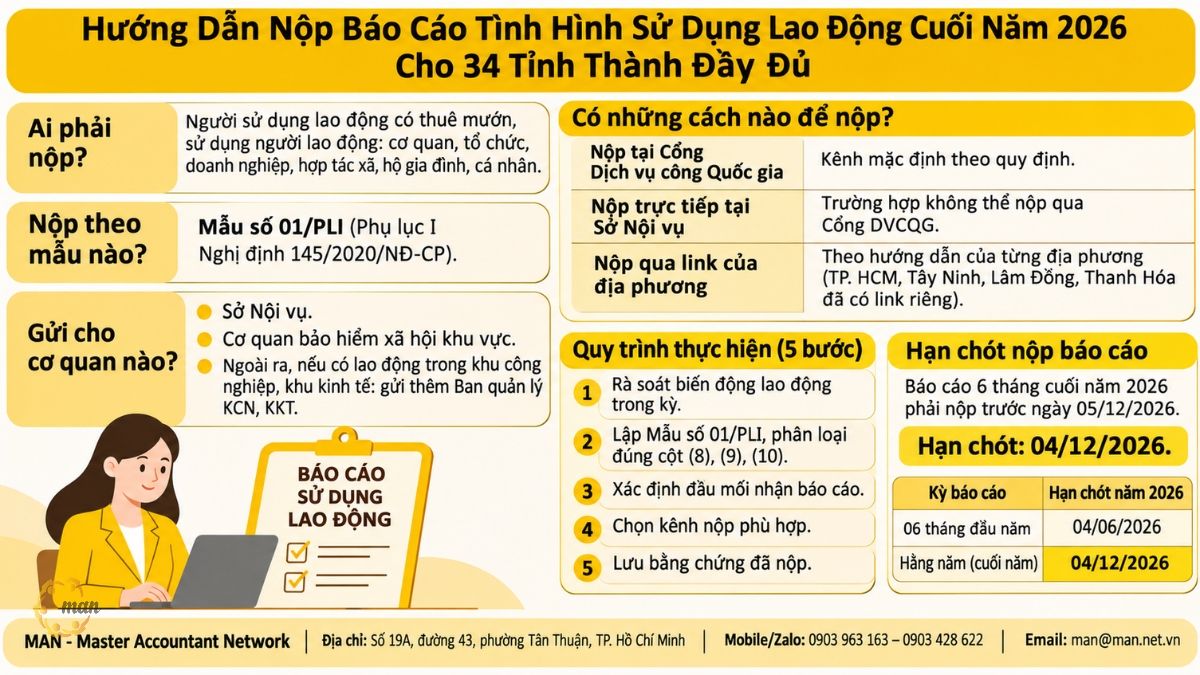
Một bộ hồ sơ báo cáo đúng chuẩn cần trả lời đủ năm câu hỏi: ai phải nộp, nộp theo mẫu nào, gửi cho cơ quan nào, nộp bằng cách nào và nộp trước ngày nào. Các phần dưới đây đi lần lượt từng câu, kèm trích dẫn nguyên văn quy định để kế toán và bộ phận nhân sự đối chiếu trực tiếp.
Ai phải nộp báo cáo tình hình sử dụng lao động cuối năm 2026?
Căn cứ gốc nằm ở Điều 12 Bộ luật Lao động 2019 về trách nhiệm quản lý lao động của người sử dụng lao động. Nguyên văn khoản 2 như sau:
“Trách nhiệm quản lý lao động của người sử dụng lao động
…
1. Khai trình việc sử dụng lao động trong thời hạn 30 ngày kể từ ngày bắt đầu hoạt động, định kỳ báo cáo tình hình thay đổi về lao động trong quá trình hoạt động với cơ quan chuyên môn về lao động thuộc Ủy ban nhân dân cấp tỉnh và thông báo cho cơ quan bảo hiểm xã hội.
…”
Quy định này được hướng dẫn chi tiết tại Điều 71 Nghị định 129/2025/NĐ-CP về báo cáo sử dụng lao động. Nguyên văn:
“Báo cáo sử dụng lao động
…
Định kỳ 06 tháng (trước ngày 05 tháng 6) và hằng năm (trước ngày 05 tháng 12), người sử dụng lao động phải báo cáo tình hình thay đổi lao động đến Sở Nội vụ thông qua cổng Dịch vụ công Quốc gia theo Mẫu số 01/PLI Phụ lục I ban hành kèm theo Nghị định số 145/2020/NĐ-CP và thông báo đến cơ quan bảo hiểm xã hội khu vực nơi đặt trụ sở, chi nhánh, văn phòng đại diện.
…”
Từ hai quy định trên, đối tượng phải nộp báo cáo là người sử dụng lao động có thuê mướn, sử dụng người lao động, bao gồm:
- Cơ quan, tổ chức;
- Doanh nghiệp;
- Hợp tác xã;
- Hộ gia đình, cá nhân.
Tiêu chí xác định là có thuê mướn, sử dụng người lao động. Ví dụ, một hộ gia đình hoặc cá nhân có thuê người lao động cũng thuộc đối tượng phải báo cáo như một doanh nghiệp.
Báo cáo lập theo mẫu nào và điền Mẫu số 01/PLI ra sao?
Mẫu báo cáo hiện hành là Mẫu số 01/PLI ban hành kèm theo Phụ lục I Nghị định 145/2020/NĐ-CP. Bài hướng dẫn gốc trên Thư viện Pháp luật cung cấp mẫu này dưới hai định dạng file Word và file Excel. Doanh nghiệp có nhiều lao động nên dùng bản Excel để lọc, đếm và đối chiếu số liệu nhanh hơn.
Hai mục dễ điền sai nhất cần lưu ý như sau.
Mục (1): Ghi Sở Nội vụ; cơ quan bảo hiểm xã hội khu vực nơi đặt trụ sở, chi nhánh, văn phòng đại diện.
Mục (2) Vị trí việc làm phân loại theo ba cột, nguyên văn hướng dẫn:
- Cột (8) Nhà quản lý: “Nhóm này bao gồm những nhà lãnh đạo, quản lý làm việc trong các ngành, các cấp và trong các cơ quan, tổ chức, doanh nghiệp có giữ các chức vụ, có quyền quản lý, chỉ huy, điều hành từ trung ương tới cấp xã.”
- Cột (9) Chuyên môn kỹ thuật bậc cao: “Nhóm này bao gồm những nghề đòi hỏi phải có kiến thức chuyên môn, nghiệp vụ và kinh nghiệm ở trình độ cao (đại học trở lên) trong lĩnh vực khoa học và kỹ thuật, sức khỏe, giáo dục, kinh doanh và quản lý, công nghệ thông tin và truyền thông, luật pháp, văn hóa, xã hội.”
- Cột (10) Chuyên môn kỹ thuật bậc trung: “Nhóm này bao gồm những nghề đòi hỏi kiến thức và kinh nghiệm ở trình độ bậc trung (cao đẳng, trung cấp) về các lĩnh vực khoa học và kỹ thuật, sức khỏe, kinh doanh và quản lý, luật pháp, văn hóa, xã hội, thông tin và truyền thông, giáo viên, giáo dục, công nghệ thông tin.”
Ví dụ minh họa: giám đốc và trưởng phòng có quyền điều hành ghi vào cột (8). Một kỹ sư phần mềm tốt nghiệp đại học ghi vào cột (9). Một nhân viên kế toán trình độ cao đẳng ghi vào cột (10). Tiêu chí phân loại là vị trí và trình độ đòi hỏi của công việc, không phải chức danh ghi trên danh thiếp.
Báo cáo phải gửi đến những cơ quan nào?
Nhiều doanh nghiệp chỉ nhớ Sở Nội vụ mà quên các đầu mối còn lại. Bài hướng dẫn gốc nêu ba lưu ý, nguyên văn:
- “Người sử dụng lao động phải báo cáo tình hình thay đổi lao động đến Sở Nội vụ thông qua cổng Dịch vụ công Quốc gia và thông báo đến cơ quan bảo hiểm xã hội khu vực nơi đặt trụ sở, chi nhánh, văn phòng đại diện.”
- “Trường hợp người sử dụng lao động không thể báo cáo tình hình thay đổi lao động thông qua cổng Dịch vụ công Quốc gia thì gửi báo cáo bằng bản giấy đến Sở Nội vụ và thông báo đến cơ quan bảo hiểm xã hội khu vực nơi đặt trụ sở, chi nhánh, văn phòng đại diện.”
- “Đối với lao động làm việc trong khu công nghiệp, khu kinh tế, người sử dụng lao động phải báo cáo tình hình thay đổi lao động đến Sở Nội vụ, cơ quan bảo hiểm xã hội khu vực nơi đặt trụ sở, chi nhánh, văn phòng đại diện và Ban quản lý khu công nghiệp, khu kinh tế để theo dõi.”
Tóm lại, số đầu mối nhận báo cáo phụ thuộc vị trí làm việc của người lao động:
| 案件 | Sở Nội vụ | Cơ quan BHXH khu vực | Ban quản lý KCN, KKT |
| Lao động ngoài khu công nghiệp, khu kinh tế | 报告 | Thông báo | 不是 |
| Lao động trong khu công nghiệp, khu kinh tế | 报告 | 报告 | Báo cáo để theo dõi |
Có những cách nào để nộp báo cáo cuối năm 2026?
Theo Điều 71 Nghị định 129/2025/NĐ-CP, khoản 2 và 3 Điều 19 Thông tư 08/2026/TT-BNV và hướng dẫn tại Công văn 28771/SNV-VLATLĐ năm 2026, người sử dụng lao động có thể chọn một trong ba hình thức sau.
(i) Nộp tại Cổng Dịch vụ công Quốc gia. Đây là kênh mặc định mà Điều 71 Nghị định 129/2025/NĐ-CP gọi tên. Doanh nghiệp nên chuẩn bị sẵn tài khoản đăng nhập và file Mẫu số 01/PLI đã rà soát trước khi thao tác. Bài gốc có dẫn chiếu riêng đến hướng dẫn chi tiết cách nộp báo cáo trên trang Dịch vụ công quốc gia.
(ii) Nộp trực tiếp tại Sở Nội vụ. Trường hợp không thể báo cáo qua cổng Dịch vụ công Quốc gia thì gửi báo cáo bằng bản giấy theo Mẫu số 01/PLI đến Sở Nội vụ. Bài gốc có dẫn chiếu đến danh sách địa chỉ Sở Nội vụ của 34 tỉnh thành để doanh nghiệp tra cứu nơi gửi.
(iii) Nộp qua link theo hướng dẫn của địa phương. Một số địa phương triển khai đường link nhận báo cáo trực tuyến riêng. Đơn vị thực hiện theo hướng dẫn của cơ quan có thẩm quyền tại địa phương đó.
Tính đến ngày 12/11/2026, bài gốc ghi nhận các địa phương sau đã có link nộp riêng:
| Địa phương | Kênh nhận báo cáo riêng |
| TP Hồ Chí Minh | Có link riêng theo hướng dẫn của địa phương |
| 西宁 | Có link riêng theo hướng dẫn của địa phương |
| 林同 | Có link riêng theo hướng dẫn của địa phương |
| 清化 | Có link riêng theo hướng dẫn của địa phương |
| Các tỉnh thành còn lại | Đang cập nhật |
[CẦN BỔ SUNG: đường link cụ thể của từng địa phương. Bài gốc chỉ ghi “Tại đây”, không kèm địa chỉ link trong bản văn bản được cung cấp.]
Với các tỉnh thành chưa công bố link riêng, doanh nghiệp nộp qua Cổng Dịch vụ công Quốc gia hoặc liên hệ Sở Nội vụ nơi đặt trụ sở để được hướng dẫn.
Quy trình thực hiện gồm những bước nào?
Từ kinh nghiệm hỗ trợ doanh nghiệp, các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng nên chia việc thành năm bước. Quy trình này là cách tổ chức công việc nội bộ, không thay thế hướng dẫn của cơ quan có thẩm quyền.
- Rà soát biến động lao động trong kỳ: người vào làm, nghỉ việc, thay đổi vị trí, đối chiếu với sổ quản lý lao động và hồ sơ bảo hiểm xã hội.
- Lập Mẫu số 01/PLI, phân loại đúng cột (8), (9), (10) theo vị trí việc làm.
- Xác định đầu mối nhận: Sở Nội vụ, cơ quan bảo hiểm xã hội khu vực, và Ban quản lý khu công nghiệp, khu kinh tế nếu có.
- Chọn kênh nộp: Cổng Dịch vụ công Quốc gia, link riêng của địa phương, hoặc bản giấy tại Sở Nội vụ.
- Lưu bằng chứng đã nộp (ảnh chụp xác nhận, biên nhận) cùng bản báo cáo để xuất trình khi có thanh tra, kiểm tra.
Hạn chót nộp báo cáo tình hình sử dụng lao động cuối năm 2026 là ngày nào?
Thời hạn được xác định theo khoản 2 Điều 4 Nghị định 145/2020/NĐ-CP, được sửa đổi bởi khoản 1 Điều 73 Nghị định 35/2022/NĐ-CP, và thực hiện theo Điều 71 Nghị định 129/2025/NĐ-CP. Nguyên văn:
“Báo cáo sử dụng lao động
…
Định kỳ 06 tháng (trước ngày 05 tháng 6) và hằng năm (trước ngày 05 tháng 12), người sử dụng lao động phải báo cáo tình hình thay đổi lao động đến Sở Nội vụ
…”
Như vậy, báo cáo tình hình sử dụng lao động 6 tháng cuối năm 2026 phải nộp trước ngày 05/12/2026. Hạn chót là ngày 04/12/2026. Cụm từ “trước ngày 05” không bao gồm chính ngày 05/12, nên nộp vào ngày 05/12/2026 đã là trễ hạn.
| 报告期 | 法规 | Hạn chót năm 2026 |
| 06 tháng đầu năm | Trước ngày 05 tháng 6 | 04/06/2026 (đã qua) |
| Hằng năm (cuối năm) | Trước ngày 05 tháng 12 | 04/12/2026 |
Không nộp báo cáo tình hình sử dụng lao động bị phạt bao nhiêu tiền?
Mức phạt được quy định tại khoản 2 Điều 11 Nghị định 283/2026/NĐ-CP về vi phạm quy định tuyển dụng, quản lý lao động. Khoản này gồm bốn hành vi, nguyên văn như sau:
“Vi phạm quy định về tuyển dụng, quản lý lao động
…
1. Phạt tiền từ 5.000.000 đồng đến 10.000.000 đồng đối với tổ chức, cá nhân có một trong các hành vi sau đây:
a) Phân biệt đối xử trong lao động trừ các hành vi phân biệt đối xử quy định tại khoản 1 Điều 10, điểm d khoản 1 Điều 19, khoản 2 Điều 34, khoản 1 Điều 40 và điểm a khoản 2 Điều 41 của Nghị định này;
b) Sử dụng lao động chưa qua đào tạo hoặc chưa có chứng chỉ kỹ năng nghề quốc gia đối với nghề, công việc phải sử dụng lao động đã được đào tạo hoặc phải có chứng chỉ kỹ năng nghề quốc gia;
c) Không báo cáo tình hình thay đổi về lao động theo quy định;
d) Không lập sổ quản lý lao động hoặc lập sổ quản lý lao động không đúng thời hạn hoặc không đảm bảo các nội dung cơ bản theo quy định pháp luật.
…”
Hành vi không báo cáo tình hình thay đổi về lao động thuộc điểm c. Điểm d cùng khoản xử lý hành vi không lập sổ quản lý lao động. Hai hành vi khác nhau nhưng cùng khung phạt, nên doanh nghiệp cần rà soát đồng thời cả báo cáo và sổ quản lý lao động.
Theo khoản 1 Điều 7 Nghị định 283/2026/NĐ-CP, mức phạt tiền nêu trên là mức phạt đối với cá nhân. Mức xử phạt đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân. Do đó, mức phạt áp dụng cho hành vi không báo cáo tình hình thay đổi về lao động theo quy định như sau:
| 目的 | 惩罚级别 |
| 个人 | Phạt tiền từ 5.000.000 đồng đến 10.000.000 đồng |
| Tổ chức | Phạt tiền từ 10.000.000 đồng đến 20.000.000 đồng |
Ví dụ minh họa: một công ty TNHH bỏ qua kỳ báo cáo cuối năm sẽ thuộc nhóm tổ chức, khung phạt từ 10 triệu đồng đến 20 triệu đồng. Một cá nhân thuê lao động giúp việc có cùng vi phạm sẽ áp khung từ 5 triệu đồng đến 10 triệu đồng.
Tiền phạt do không nộp báo cáo có được trừ khi tính thuế TNDN không?
Câu trả lời là không. Căn cứ là điểm b khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 về các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế. Nguyên văn:
“Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
…
1. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
a) Khoản chi không đáp ứng đủ các điều kiện quy định tại khoản 1 Điều này;
b) Khoản tiền phạt do vi phạm hành chính;
c) Khoản chi được bù đắp bằng nguồn kinh phí khác;
d) Phần chi vượt mức do Chính phủ quy định đối với: chi phí quản lý kinh doanh do doanh nghiệp nước ngoài phân bổ cho cơ sở thường trú tại Việt Nam; chi phí thuê quản lý hoạt động kinh doanh trò chơi điện tử có thưởng, kinh doanh casino; chi trả lãi tiền vay của doanh nghiệp có giao dịch liên kết; chi có tính chất phúc lợi trực tiếp cho người lao động; khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội hoặc quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động;
….”
Tiền nộp phạt do không nộp báo cáo tình hình sử dụng lao động là khoản tiền phạt do vi phạm hành chính. Khoản này thuộc nhóm chi không được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp, dù vi phạm xảy ra ở kỳ 6 tháng đầu năm hay kỳ cuối năm.
Về mặt hạch toán, doanh nghiệp vẫn ghi nhận khoản phạt vào sổ kế toán. Khi quyết toán thuế, khoản này phải được loại ra khỏi chi phí được trừ. Ví dụ, một khoản phạt 20.000.000 đồng sẽ làm giảm lợi nhuận kế toán đúng 20.000.000 đồng nhưng không làm giảm thu nhập chịu thuế. Doanh nghiệp vừa mất tiền phạt, vừa không được giảm thuế tương ứng.
Doanh nghiệp thường gặp rủi ro gì khi nộp báo cáo lao động cuối năm?
Theo góc nhìn từ MAN, sai sót trong báo cáo lao động hiếm khi đến từ việc không biết quy định. Phần lớn đến từ cách tổ chức công việc thiếu đồng bộ giữa nhân sự, kế toán và bảo hiểm. Dưới đây là năm tình huống mà các chuyên gia tại MAN với 30 năm kinh nghiệm kiểm toán và quản trị rủi ro thuế tại Việt Nam lưu ý.
Hiểu sai cụm từ “trước ngày 05 tháng 12” có hậu quả gì?
Nhiều kế toán ghi lịch nhắc việc vào đúng ngày 05/12. Nhưng quy định dùng chữ “trước”, nên ngày cuối cùng hợp lệ là 04/12/2026. Nộp vào ngày 05/12 là đã không đáp ứng thời hạn.
- Kinh nghiệm xử lý: đặt hạn nội bộ sớm hơn hạn luật định ít nhất một tuần. Khoảng đệm này giúp xử lý tình huống cổng trực tuyến quá tải hoặc phải chuyển sang nộp bản giấy.
Vì sao nộp cho Sở Nội vụ rồi vẫn có thể bị xem là thiếu?
Quy định yêu cầu hai việc đi cùng nhau: báo cáo đến Sở Nội vụ và thông báo đến cơ quan bảo hiểm xã hội khu vực. Doanh nghiệp có lao động trong khu công nghiệp, khu kinh tế còn phải gửi thêm Ban quản lý khu để theo dõi. Bỏ qua một đầu mối đồng nghĩa với chưa hoàn thành đầy đủ nghĩa vụ. Kinh nghiệm xử lý: lập một bảng kiểm tra gồm ba cột Sở Nội vụ, BHXH khu vực, Ban quản lý KCN/KKT. Đánh dấu từng nơi khi đã gửi và đính kèm bằng chứng.
Doanh nghiệp có chi nhánh, văn phòng đại diện cần lưu ý điều gì?
Điều 71 Nghị định 129/2025/NĐ-CP gắn việc thông báo với cơ quan bảo hiểm xã hội khu vực nơi đặt trụ sở, chi nhánh, văn phòng đại diện. Bài hướng dẫn gốc dẫn chiếu danh sách địa chỉ Sở Nội vụ của 34 tỉnh thành hiện nay, vì vậy doanh nghiệp cần tra cứu đúng cơ quan nhận theo địa chỉ hiện hành. Kinh nghiệm xử lý: lập danh sách toàn bộ trụ sở, chi nhánh, văn phòng đại diện kèm tỉnh thành hiện tại. Sau đó đối chiếu với danh sách Sở Nội vụ và cơ quan BHXH khu vực tương ứng trước khi gửi.
Phân loại sai vị trí việc làm ảnh hưởng thế nào?
Cột (8), (9), (10) của Mẫu số 01/PLI phân loại theo vị trí và trình độ đòi hỏi của công việc. Lỗi thường gặp là xếp theo bằng cấp cá nhân. Ví dụ, với một trưởng phòng có bằng thạc sĩ, kế toán cần đối chiếu cả mô tả cột (8) về người “có giữ các chức vụ, có quyền quản lý, chỉ huy, điều hành” và mô tả cột (9) trước khi xếp loại. Kinh nghiệm xử lý: dùng chính mô tả nguyên văn của từng cột làm tiêu chí, đối chiếu với bản mô tả công việc và quyết định bổ nhiệm. Trường hợp chưa rõ, nên hỏi ý kiến Sở Nội vụ trước khi nộp.
Số liệu lao động liên quan gì đến rủi ro thuế và kiểm toán?
Báo cáo lao động, hồ sơ bảo hiểm xã hội và chi phí tiền lương trên sổ kế toán cùng phản ánh một lực lượng lao động. Khi ba nguồn này lệch nhau, doanh nghiệp phải giải trình trong quá trình kiểm toán hoặc khi cơ quan có thẩm quyền đối chiếu hồ sơ. MAN – Master Accountant Network nhìn nhận báo cáo lao động là một điểm kiểm soát trong quản trị rủi ro thuế, không chỉ là thủ tục hành chính. Kinh nghiệm xử lý: trước khi nộp, đối chiếu số lao động trên Mẫu số 01/PLI với danh sách đóng bảo hiểm xã hội và bảng lương cùng kỳ. Ghi chú lý do cho mọi chênh lệch để sẵn sàng giải trình. Về chi phí: một khoản phạt hành chính không được trừ khi tính thuế thu nhập doanh nghiệp. Tuân thủ đúng hạn vì vậy cũng là một cách tối ưu chi phí thuế tại Việt Nam một cách hợp pháp, vì doanh nghiệp không phát sinh khoản chi không được trừ.
总结
Hướng dẫn nộp báo cáo tình hình sử dụng lao động cuối năm 2026 cho 34 tỉnh thành đầy đủ xoay quanh năm điểm: đúng đối tượng, đúng Mẫu số 01/PLI, đủ đầu mối nhận, đúng kênh nộp và đúng hạn 04/12/2026. Làm đúng ngay từ đầu giúp doanh nghiệp tránh khung phạt đến 20 triệu đồng và tránh một khoản chi không được trừ khi quyết toán thuế thu nhập doanh nghiệp. Quan trọng hơn, số liệu lao động khớp với hồ sơ bảo hiểm và chi phí lương sẽ giảm đáng kể khối lượng giải trình khi kiểm toán hoặc thanh tra.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Câu hỏi thường gặp về báo cáo tình hình sử dụng lao động cuối năm 2026
Hạn chót nộp báo cáo tình hình sử dụng lao động cuối năm 2026 là ngày nào?
Ngày 04/12/2026. Điều 71 Nghị định 129/2025/NĐ-CP quy định báo cáo hằng năm phải nộp “trước ngày 05 tháng 12”.
Hộ gia đình, cá nhân thuê lao động có phải nộp báo cáo không?
Có. Đối tượng phải nộp là người sử dụng lao động, gồm cơ quan, tổ chức, doanh nghiệp, hợp tác xã, hộ gia đình, cá nhân có thuê mướn, sử dụng người lao động.
Không nộp được qua Cổng Dịch vụ công Quốc gia thì xử lý thế nào?
Gửi báo cáo bằng bản giấy theo Mẫu số 01/PLI đến Sở Nội vụ và thông báo đến cơ quan bảo hiểm xã hội khu vực nơi đặt trụ sở, chi nhánh, văn phòng đại diện. Một số địa phương như TP Hồ Chí Minh, Tây Ninh, Lâm Đồng, Thanh Hóa còn có link nhận báo cáo riêng.
Doanh nghiệp không nộp báo cáo bị phạt bao nhiêu?
Từ 10.000.000 đồng đến 20.000.000 đồng đối với tổ chức, từ 5.000.000 đồng đến 10.000.000 đồng đối với cá nhân. Căn cứ là điểm c khoản 2 Điều 11 và khoản 1 Điều 7 Nghị định 283/2026/NĐ-CP.
Tiền phạt này có được tính vào chi phí được trừ khi tính thuế TNDN không?
Không. Điểm b khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 xếp “khoản tiền phạt do vi phạm hành chính” vào nhóm các khoản chi không được trừ khi xác định thu nhập chịu thuế.