
Thời điểm bắt đầu tính miễn thuế TNDN 03 năm đầu cho doanh nghiệp nhỏ và vừa là kể từ khi doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, theo khoản 3 Điều 7 第20/2026/ND-CP号法令 ngày 15/01/2026. Nghị định này hướng dẫn khoản 4 Điều 10 第198/2025/QH15号决议 về cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân. Quy định có hiệu lực từ ngày Nghị quyết 198 có hiệu lực thi hành và áp dụng từ kỳ tính thuế năm 2025. Riêng năm 2026, cơ quan thuế các cấp đã ban hành nhiều văn bản hướng dẫn như Công văn 7968/TNI-QLDN3, 7191/CT-QLNT và 11460/TCS9-QLDN.
Giá trị ưu đãi rất lớn. Theo 企业所得税法第67/2025/QH15号, thuế suất phổ thông là 20%, mức 15% áp dụng cho doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng và 17% cho mức trên 03 tỷ đến không quá 50 tỷ đồng. Một doanh nghiệp mới đủ điều kiện được miễn số thuế TNDN này trong 03 năm (trừ thu nhập thuộc diện loại trừ) để tái đầu tư. Nhưng tính sai năm bắt đầu, bỏ sót trường hợp loại trừ hoặc quên quyền lựa chọn khi kỳ tính thuế đầu tiên dưới 12 tháng đều có thể dẫn đến truy thu. MAN – Master Accountant Network phân tích chi tiết dưới đây.
Tóm tắt trọng tâm về thời điểm bắt đầu tính miễn thuế TNDN 03 năm cho doanh nghiệp vừa và nhỏ
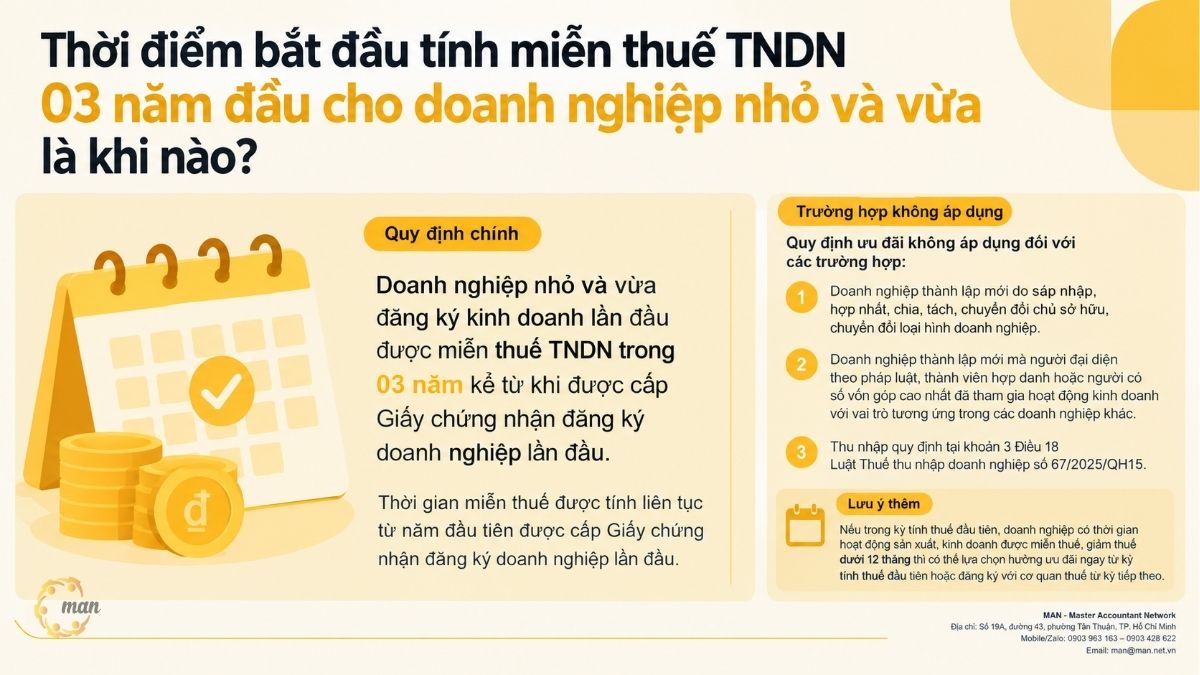
- Thời điểm bắt đầu tính miễn thuế TNDN 03 năm đầu cho doanh nghiệp nhỏ và vừa là năm doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu; thời gian miễn được tính liên tục từ năm đó.
- Dùng làm gì: xác định chính xác các kỳ tính thuế được miễn khi tạm nộp thuế theo quý và khi quyết toán thuế TNDN năm.
- Áp dụng cho ai: doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu, không thuộc 03 trường hợp loại trừ tại điểm b khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP.
- Khi nào cần: ngay khi được cấp Giấy chứng nhận đăng ký doanh nghiệp; đặc biệt khi kỳ tính thuế đầu tiên có thời gian hoạt động dưới 12 tháng, doanh nghiệp được chọn hưởng miễn thuế ngay hoặc đăng ký bắt đầu từ kỳ tính thuế tiếp theo.
- Căn cứ: khoản 4 Điều 10 Nghị quyết 198/2025/QH15; khoản 3, khoản 5 Điều 7 và khoản 2 Điều 16 Nghị định 20/2026/NĐ-CP.
Thời điểm bắt đầu tính miễn thuế TNDN 03 năm đầu cho doanh nghiệp nhỏ và vừa là khi nào?
Kể từ khi doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn thuế tính liên tục từ năm đầu tiên được cấp giấy này. Có hai trường hợp đặc biệt: kỳ tính thuế đầu tiên có thời gian hoạt động sản xuất, kinh doanh được miễn thuế dưới 12 tháng; và doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp trước thời điểm Nghị quyết 198/2025/QH15 có hiệu lực thi hành mà còn thời gian áp dụng ưu đãi. Các căn cứ dưới đây được trích nguyên văn để doanh nghiệp đối chiếu.
Nghị quyết 198/2025/QH15 quy định gì về miễn thuế TNDN cho DNNVV?
Đây là văn bản gốc do Quốc hội ban hành. Khoản 4 Điều 10 Nghị quyết 198/2025/QH15 (Hỗ trợ thuế, phí, lệ phí) quy định:
“4. Miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.”
Nghị định 20/2026/NĐ-CP hướng dẫn chi tiết ra sao?
Nghị định 20/2026/NĐ-CP ngày 15/01/2026 cụ thể hóa quy định trên tại khoản 3 Điều 7 (Miễn, giảm thuế thu nhập doanh nghiệp), nguyên văn như sau:
“3. Doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu:
a) Được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Trường hợp Giấy chứng nhận đăng ký doanh nghiệp được cấp trước thời điểm Nghị quyết số 198/2025/QH15 có hiệu lực thi hành mà còn thời gian áp dụng ưu đãi thì doanh nghiệp được hưởng ưu đãi theo quy định tại khoản này cho thời gian còn lại;
b) Quy định ưu đãi tại khoản này không áp dụng đối với:
b1) Doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp;
b2) Doanh nghiệp thành lập mới mà người đại diện theo pháp luật (trừ trường hợp người đại diện theo pháp luật không phải là thành viên góp vốn), thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động kinh doanh với vai trò là người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất trong các doanh nghiệp đang hoạt động hoặc đã giải thể nhưng chưa được 12 tháng tính từ thời điểm giải thể doanh nghiệp cũ đến thời điểm thành lập doanh nghiệp mới;
b3) Thu nhập quy định tại khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.”
Kỳ tính thuế đầu tiên dưới 12 tháng được xử lý thế nào?
Khoản 5 Điều 7 Nghị định 20/2026/NĐ-CP trao cho doanh nghiệp quyền lựa chọn. Nguyên văn:
“5. Trường hợp trong kỳ tính thuế đầu tiên mà doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo, doanh nghiệp nhỏ và vừa quy định tại khoản 1 và khoản 3 Điều này có thời gian hoạt động sản xuất, kinh doanh được miễn thuế, giảm thuế dưới 12 tháng thì được lựa chọn hưởng miễn thuế, giảm thuế theo quy định tại Nghị định này ngay từ kỳ tính thuế đầu tiên đó hoặc đăng ký với cơ quan thuế thời gian bắt đầu được miễn thuế, giảm thuế từ kỳ tính thuế tiếp theo.”
Bộ Tài chính đã trả lời doanh nghiệp như thế nào?
Tại mục Hỏi đáp trên Cổng thông tin điện tử Bộ Tài chính, cơ quan này hướng dẫn nguyên văn:
“Đối chiếu các quy định trên, trường hợp Công ty là doanh nghiệp nhỏ và vừa theo quy định của pháp luật, đăng ký kinh doanh lần đầu không thuộc các trường hợp quy định tại điểm b khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP của Chính phủ thì được miễn thuế thu nhập doanh nghiệp 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Trường hợp doanh nghiệp có thời gian hoạt động sản xuất, kinh doanh được miễn thuế, giảm thuế dưới 12 tháng thì được lựa chọn hưởng miễn thuế, giảm thuế theo quy định tại Nghị định 20/2026/NĐ-CP của Chính phủ ngay từ kỳ tính thuế đầu tiên đó hoặc đăng ký với cơ quan thuế thời gian bắt đầu được miễn thuế, giảm thuế từ kỳ tính thuế tiếp theo.”
Rút gọn lại, doanh nghiệp cần nhớ 3 điểm:
- Mốc tính: ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, không phải ngày phát sinh doanh thu hay ngày có lãi.
- 计算: liên tục, không ngắt quãng, bắt đầu từ năm đầu tiên được cấp giấy.
- Ngoại lệ: kỳ tính thuế đầu tiên dưới 12 tháng thì được chọn hưởng ngay hoặc đăng ký với cơ quan thuế để bắt đầu từ kỳ tính thuế tiếp theo.
Vì sao phải xác định đúng thời điểm bắt đầu miễn thuế?
Mốc bắt đầu quyết định kỳ nào được miễn, kỳ nào phải nộp. Lệch một năm có thể làm doanh nghiệp mất trọn một năm ưu đãi, hoặc ngược lại, hưởng sai một năm và bị truy thu kèm tiền chậm nộp. Dưới đây là 4 tác động cụ thể.
- Tạm nộp thuế theo quý: doanh nghiệp cần biết năm nào được miễn để quyết định có tạm nộp hay không. Sai mốc dẫn đến nộp thừa (đọng vốn) hoặc nộp thiếu (phát sinh tiền chậm nộp).
- Quyết toán thuế TNDN năm: số thuế được miễn phải kê khai đúng kỳ trên tờ khai quyết toán. Mỗi kỳ ghi sai đều phải khai bổ sung.
- Kiểm toán báo cáo tài chính: chi phí thuế TNDN hiện hành của từng năm phụ thuộc trực tiếp vào việc năm đó có được miễn hay không. Kiểm toán viên sẽ đối chiếu với Giấy chứng nhận đăng ký doanh nghiệp và hồ sơ đăng ký với cơ quan thuế.
- Kế hoạch dòng tiền: 03 năm miễn thuế là khoảng thời gian doanh nghiệp giữ lại toàn bộ lợi nhuận. Biết chính xác năm kết thúc ưu đãi giúp chủ doanh nghiệp chuẩn bị nguồn nộp thuế cho năm thứ tư.
Theo góc nhìn từ MAN – Master Accountant Network, rủi ro thuế trong chính sách này hiếm khi đến từ câu hỏi “có được miễn không”. Phần lớn sai sót nằm ở chỗ “miễn từ năm nào, đến năm nào”. Vì vậy, xác định mốc bắt đầu là việc đầu tiên MAN thực hiện khi nhận hồ sơ quyết toán của một doanh nghiệp mới thành lập.
Doanh nghiệp nào được miễn thuế TNDN 03 năm đầu?
Doanh nghiệp phải đồng thời đáp ứng 3 điều kiện. Công văn 7968/TNI-QLDN3 năm 2026 tóm lại như sau: doanh nghiệp được thành lập, đăng ký hoạt động theo quy định, được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, đáp ứng đầy đủ tiêu chí doanh nghiệp nhỏ và vừa theo Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017, Nghị định 80/2021/NĐ-CP và không thuộc điểm b khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP thì được miễn thuế TNDN trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
- Là doanh nghiệp nhỏ và vừa theo tiêu chí luật định.
- Đăng ký kinh doanh lần đầu, được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
- Không thuộc 03 trường hợp loại trừ tại điểm b khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP.
Tiêu chí xác định doanh nghiệp nhỏ và vừa là gì?
Khoản 1 Điều 4 Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017 quy định nguyên văn:
“1. Doanh nghiệp nhỏ và vừa bao gồm doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa, có số lao động tham gia bảo hiểm xã hội bình quân năm không quá 200 người và đáp ứng một trong hai tiêu chí sau đây:
a) Tổng nguồn vốn không quá 100 tỷ đồng;
b) Tổng doanh thu của năm trước liền kề không quá 300 tỷ đồng.”
Điều 5 Nghị định 80/2021/NĐ-CP chia chi tiết theo lĩnh vực. Doanh nghiệp đạt tiêu chí lao động và một trong hai tiêu chí doanh thu hoặc nguồn vốn thì thuộc nhóm tương ứng.
| 规模 | 场地 | Lao động tham gia BHXH bình quân năm | Tổng doanh thu của năm | Tổng nguồn vốn của năm |
| 超小型 | Nông, lâm, thủy sản; công nghiệp và xây dựng | 不超过10人 | 不超过30亿越南盾 | 不超过30亿越南盾 |
| 超小型 | 贸易和服务 | 不超过10人 | 不超过100亿越南盾 | 不超过30亿越南盾 |
| 小的 | Nông, lâm, thủy sản; công nghiệp và xây dựng | 不超过100人 | 不超过500亿越南盾 | 不超过200亿越南盾 |
| 小的 | 贸易和服务 | 不超过50人 | 不超过1000亿越南盾 | 不超过500亿越南盾 |
| 合身 | Nông, lâm, thủy sản; công nghiệp và xây dựng | 不超过200人 | 不超过2000亿越南盾 | 不超过1000亿越南盾 |
| 合身 | 贸易和服务 | 不超过100人 | 不超过3000亿越南盾 | 不超过1000亿越南盾 |
Lưu ý: doanh nghiệp nhỏ là doanh nghiệp không phải siêu nhỏ; doanh nghiệp vừa là doanh nghiệp không phải siêu nhỏ, không phải nhỏ (Điều 5 Nghị định 80/2021/NĐ-CP).
Những trường hợp nào không được miễn thuế?
Điểm b khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP loại trừ 3 nhóm. Đây là phần doanh nghiệp hay bỏ sót nhất.
- Nhóm b1: doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp. Ví dụ: công ty TNHH chuyển đổi thành công ty cổ phần không được tính là “đăng ký lần đầu” để hưởng ưu đãi này.
- Nhóm b2: doanh nghiệp mới mà người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất đã giữ đúng vai trò đó tại doanh nghiệp khác đang hoạt động, hoặc đã giải thể nhưng chưa đủ 12 tháng tính đến thời điểm thành lập doanh nghiệp mới. Riêng người đại diện theo pháp luật không phải là thành viên góp vốn (ví dụ giám đốc thuê) thì không thuộc diện xét.
- Nhóm b3: thu nhập quy định tại khoản 3 Điều 18 Luật Thuế TNDN số 67/2025/QH15. Doanh nghiệp đủ điều kiện miễn thuế vẫn phải tách riêng các khoản thu nhập này để kê khai, nộp thuế. Kế toán cần đối chiếu trực tiếp nội dung khoản 3 Điều 18 của Luật trước khi quyết toán.
Nhóm b2 đã có hướng dẫn cụ thể. Tại Công văn 7191/CT-QLNT năm 2026 trả lời Thuế tỉnh Cao Bằng, Cục Thuế nêu nguyên văn: “trường hợp ông […] là một trong những người có số vốn góp cao nhất tại Công ty, đồng thời là đại diện theo pháp luật của doanh nghiệp khác hiện vẫn đang hoạt động thì Công ty không được áp dụng ưu đãi miễn thuế TNDN theo quy định tại khoản 3 Điều 7 Nghị định số 20/2026/NĐ-CP ngày 15/01/2026.”
Thời gian miễn thuế 03 năm bắt đầu và kết thúc khi nào?
Thời gian miễn thuế được đếm theo kỳ tính thuế TNDN, bắt đầu từ năm được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Vì vậy, trước hết doanh nghiệp cần xác định kỳ tính thuế của mình.
Kỳ tính thuế TNDN được xác định theo năm nào?
Điều 5 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 quy định nguyên văn:
“1. Kỳ tính thuế thu nhập doanh nghiệp được xác định theo năm dương lịch hoặc năm tài chính do doanh nghiệp lựa chọn, trừ trường hợp quy định tại khoản 2 Điều này. Trường hợp doanh nghiệp lựa chọn năm tài chính khác với năm dương lịch thì thông báo với cơ quan thuế quản lý trực tiếp trước khi thực hiện.
2. Kỳ tính thuế đối với doanh nghiệp quy định tại điểm c, điểm d khoản 2 Điều 2 của Luật này thực hiện theo quy định của pháp luật về quản lý thuế.”
Doanh nghiệp thành lập giữa năm được chọn phương án nào?
Đây là điểm then chốt của thời điểm bắt đầu tính miễn thuế TNDN 03 năm đầu cho doanh nghiệp nhỏ và vừa. Nếu kỳ tính thuế đầu tiên có thời gian hoạt động được miễn thuế dưới 12 tháng, khoản 5 Điều 7 Nghị định 20/2026/NĐ-CP cho phép chọn một trong hai phương án. Bảng dưới minh họa cho doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu vào tháng 10/2026, kỳ tính thuế theo năm dương lịch.
| 标准 | Phương án A: hưởng ngay từ kỳ đầu tiên | Phương án B: đăng ký bắt đầu từ kỳ tiếp theo |
| Kỳ tính thuế bắt đầu miễn | Năm 2026 (khoảng 3 tháng hoạt động) | 2027 |
| Các năm được miễn (minh họa) | 2026, 2027, 2028 | 2027, 2028, 2029 |
| 2026 | Được miễn | Kê khai, nộp thuế bình thường |
| 程序 | Áp dụng theo Nghị định 20/2026/NĐ-CP | Đăng ký với cơ quan thuế thời gian bắt đầu được miễn thuế |
| Phù hợp khi | Năm đầu đã có lãi đáng kể | Năm đầu chủ yếu là chi phí, chưa có lãi hoặc lãi thấp |
Điều kiện để được lựa chọn là kỳ tính thuế đầu tiên có thời gian hoạt động sản xuất, kinh doanh được miễn thuế dưới 12 tháng. Doanh nghiệp có kỳ đầu đủ 12 tháng không thuộc trường hợp này.
Doanh nghiệp được cấp giấy trước khi Nghị quyết 198 có hiệu lực thì sao?
Điểm a khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP cho phép doanh nghiệp này hưởng ưu đãi cho thời gian còn lại, nếu vẫn còn thời gian áp dụng. Về hiệu lực, khoản 2 Điều 16 Nghị định quy định nguyên văn:
“2. Quy định tại khoản 1, khoản 3 Điều 7 và Điều 9 Nghị định này có hiệu lực từ ngày Nghị quyết số 198/2025/QH15 có hiệu lực thi hành và áp dụng kể từ kỳ tính thuế năm 2025.”
Ví dụ minh họa: doanh nghiệp nhỏ và vừa được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu năm 2024. Tính liên tục từ năm đầu tiên được cấp giấy, 03 năm là 2024, 2025, 2026. Quy định áp dụng từ kỳ tính thuế năm 2025, nên phần thời gian còn lại là 2025 và 2026. Doanh nghiệp rơi vào tình huống chuyển tiếp nên đối chiếu thêm với cơ quan thuế quản lý trực tiếp trước khi quyết toán.
Những văn bản pháp luật nào cần nắm?
Bảng dưới tổng hợp các văn bản đang được cơ quan thuế viện dẫn khi xử lý hồ sơ miễn thuế TNDN cho doanh nghiệp nhỏ và vừa, cập nhật đến tháng 10/2026.
| 文档 | 签发编号和签发日期 | 相关内容 |
| Nghị quyết của Quốc hội về cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân | 198/2025/QH15 | Khoản 4 Điều 10: miễn thuế TNDN cho DNNVV trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu |
| Nghị định hướng dẫn Nghị quyết 198/2025/QH15 | 20/2026/NĐ-CP, ngày 15/01/2026 | Khoản 3 Điều 7: điều kiện và trường hợp loại trừ; khoản 5 Điều 7: kỳ đầu dưới 12 tháng; khoản 2 Điều 16: áp dụng từ kỳ tính thuế năm 2025 |
| 2025年企业所得税法 | 67/2025/QH15 | Điều 5: kỳ tính thuế; Điều 10: thuế suất; Điều 12: nguyên tắc, đối tượng ưu đãi; khoản 3 Điều 18: thu nhập bị loại trừ |
| Nghị định hướng dẫn Luật Thuế TNDN | 320/2025/NĐ-CP | Điều 11: thuế suất 20%, 15%, 17% và cách xác định tổng doanh thu |
| 支持中小企业发展法 | Luật năm 2017 | Điều 4: tiêu chí chung xác định DNNVV |
| Nghị định hướng dẫn Luật Hỗ trợ DNNVV | 80/2021/NĐ-CP | Điều 5: tiêu chí siêu nhỏ, nhỏ, vừa theo lĩnh vực |
| 2025年税收管理法 | 108/2025/QH15 | Khoản 5 Điều 12: các trường hợp được khai bổ sung hồ sơ khai thuế |
| Công văn của cơ quan thuế | 7968/TNI-QLDN3, năm 2026 | DNNVV mới thành lập đáp ứng đủ tiêu chí, không thuộc điểm b khoản 3 Điều 7 được miễn 03 năm; không áp dụng cho thu nhập tại khoản 3 Điều 18 Luật 67/2025/QH15 |
| Công văn của Cục Thuế | 7191/CT-QLNT, năm 2026 | Người có số vốn góp cao nhất đồng thời là đại diện theo pháp luật của doanh nghiệp khác đang hoạt động thì công ty không được miễn |
| Công văn của Thuế cơ sở 9 tỉnh Vĩnh Long | 11460/TCS9-QLDN, ngày 08/10/2026 | DNNVV đăng ký kinh doanh lần đầu được miễn liên tục 03 năm đầu, trừ trường hợp tại điểm b khoản 3 Điều 7 |
| Hỏi đáp chính sách trên Cổng TTĐT Bộ Tài chính | 2026 | Mốc tính từ khi cấp giấy lần đầu; quyền lựa chọn khi kỳ đầu dưới 12 tháng |
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý: công văn của cơ quan thuế là văn bản trả lời cho từng trường hợp cụ thể. Doanh nghiệp nên dùng công văn để tham khảo cách hiểu, còn căn cứ áp dụng vẫn là Nghị quyết, Nghị định và Luật.
Case study: chọn năm bắt đầu miễn thuế khác nhau, số thuế được miễn chênh lệch bao nhiêu?
Tình huống dưới đây là ví dụ minh họa do MAN xây dựng từ các hồ sơ tư vấn điển hình. Tên doanh nghiệp và số liệu đã được giả định để làm rõ cách áp dụng quy định.
背景
Công ty TNHH A kinh doanh dịch vụ tại TP.HCM, có 8 lao động tham gia BHXH, thuộc nhóm doanh nghiệp siêu nhỏ. Công ty được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu ngày 05/10/2026, kỳ tính thuế theo năm dương lịch. Chủ sở hữu từng là người đại diện theo pháp luật của một công ty khác, đã giải thể vào tháng 8/2025.
如何处理
- Bước 1, rà soát nhóm b2: công ty cũ đã giải thể khoảng 14 tháng trước ngày thành lập công ty mới, vượt mốc 12 tháng. Chủ sở hữu hiện không giữ vai trò đại diện theo pháp luật, thành viên hợp danh hay người góp vốn cao nhất ở doanh nghiệp nào khác đang hoạt động. Công ty A không bị loại trừ.
- Bước 2, xác định kỳ đầu: năm 2026 chỉ có gần 3 tháng hoạt động, tức dưới 12 tháng. Công ty có quyền chọn phương án A hoặc B theo khoản 5 Điều 7 Nghị định 20/2026/NĐ-CP.
- Bước 3, lập dự báo thu nhập tính thuế 4 năm và so sánh hai phương án.
Số liệu minh họa
Giả định thu nhập tính thuế: năm 2026 là 40 triệu đồng, 2027 là 300 triệu đồng, 2028 là 900 triệu đồng, 2029 là 1.500 triệu đồng. Thuế suất giả định 15% cho năm 2026, 2027 và 17% cho năm 2028, 2029 (theo ngưỡng doanh thu tại Điều 11 Nghị định 320/2025/NĐ-CP).
| 年 | Thuế TNDN tính theo thuế suất (triệu đồng) | Phương án A: miễn 2026 đến 2028 | Phương án B: miễn 2027 đến 2029 |
| 2026 | 6 | 自由的 | Nộp 6 |
| 2027 | 45 | 自由的 | 自由的 |
| 2028 | 153 | 自由的 | 自由的 |
| 2029 | 255 | Nộp 255 | 自由的 |
| Tổng thuế được miễn | 204 | 453 | |
| Tổng thuế phải nộp 4 năm | 255 | 6 |
结果
Với cùng một doanh nghiệp, phương án B giúp số thuế được miễn tăng thêm 249 triệu đồng. Lý do: năm 2026 gần như chưa có lãi, nên “dùng” năm này làm năm miễn thuế đầu tiên gây lãng phí ưu đãi. Công ty A cần đăng ký với cơ quan thuế thời gian bắt đầu được miễn thuế từ kỳ tính thuế năm 2027 và lưu giữ hồ sơ đăng ký để phục vụ quyết toán, kiểm toán.
Lưu ý: nếu năm đầu đã có lãi lớn, phương án A có thể có lợi hơn. Doanh nghiệp cần dự báo thận trọng và tính thêm yếu tố chuyển lỗ trước khi chọn.
Những địa bàn nào được hưởng ưu đãi thuế TNDN hiện nay?
Ngoài ưu đãi theo quy mô doanh nghiệp, Luật Thuế TNDN 2025 còn có ưu đãi theo địa bàn. Khoản 3 Điều 12 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 quy định nguyên văn:
“3. Địa bàn ưu đãi thuế thu nhập doanh nghiệp do Chính phủ quy định, bao gồm:
a) Địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn;
b) Địa bàn có điều kiện kinh tế – xã hội khó khăn;
c) Khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung.”
Khoản 4 Điều 12 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 quy định nguyên văn:
“4. Chính phủ quy định việc áp dụng ưu đãi thuế đối với các trường hợp sau đây:
a) Trường hợp áp dụng ưu đãi thuế theo tiêu chí địa bàn;
b) Trường hợp ưu đãi thuế trong lĩnh vực nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp;
c) Trường hợp trong kỳ tính thuế đầu tiên có doanh thu hoặc trong kỳ tính thuế đầu tiên có thu nhập từ dự án đầu tư của doanh nghiệp (bao gồm cả dự án đầu tư mới, dự án đầu tư mở rộng, doanh nghiệp công nghệ cao, doanh nghiệp nông nghiệp ứng dụng công nghệ cao, doanh nghiệp khoa học và công nghệ) có thời gian phát sinh doanh thu, thu nhập được hưởng ưu đãi thuế dưới 12 tháng.”
Khoản 5 Điều 12 quy định nguyên văn:
“5. Doanh nghiệp thành lập hoặc doanh nghiệp có dự án đầu tư từ việc sáp nhập, họp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp có trách nhiệm thực hiện nghĩa vụ nộp thuế thu nhập doanh nghiệp (kể cả tiền phạt nếu có), đồng thời được kế thừa các ưu đãi thuế thu nhập doanh nghiệp (kể cả các khoản lỗ chưa được kết chuyển) của doanh nghiệp hoặc dự án đầu tư trước khi sáp nhập, hợp nhất, chia, tách, chuyển đổi nếu tiếp tục đáp ứng các điều kiện ưu đãi thuế thu nhập doanh nghiệp, điều kiện chuyển lỗ theo quy định của pháp luật.”
Như vậy, theo quy định hiện hành có 03 khu vực địa bàn được hưởng ưu đãi thuế TNDN:
- Địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn.
- Địa bàn có điều kiện kinh tế – xã hội khó khăn.
- Khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung.
Người nộp thuế được khai bổ sung hồ sơ khai thuế đã nộp trong trường hợp nào?
Doanh nghiệp đã kê khai sai ưu đãi miễn thuế cần nắm quy định này. Căn cứ khoản 5 Điều 12 Luật Quản lý thuế 2025, người nộp thuế phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai, sót thì trong thời hạn 05 năm kể từ thời điểm hết hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai sót được khai bổ sung hồ sơ khai thuế đối với các trường hợp sau:
- Trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra;
- Hồ sơ không thuộc phạm vi, thời kỳ thanh tra, kiểm tra thuế, khoản thu khác nêu tại quyết định thanh tra, kiểm tra;
- Hồ sơ không thuộc trường hợp cơ quan điều tra yêu cầu không được khai bổ sung hồ sơ khai thuế, khoản thu khác để phục vụ điều tra vụ án;
- Người nộp thuế phát hiện hồ sơ khai thuế đã nộp còn sai, sót liên quan đến phạm vi, thời kỳ đã thanh tra, kiểm tra dẫn đến phát sinh tăng số thuế phải nộp, giảm số thuế đã được miễn, giảm, hoàn, giảm số thuế được khấu trừ, giảm số thuế đã nộp thừa thì người nộp thuế được bổ sung hồ sơ giải trình với cơ quan thuế. Cơ quan thuế có trách nhiệm rà soát hồ sơ giải trình liên quan đến phạm vi, thời kỳ đã thanh tra, kiểm tra của người nộp thuế, trường hợp chấp thuận hồ sơ giải trình của người nộp thuế thì cơ quan thuế ban hành thông báo chấp thuận cho người nộp thuế điều chỉnh hồ sơ khai thuế. Người nộp thuế bị xử lý theo quy định như đối với trường hợp cơ quan thuế, cơ quan có thẩm quyền thanh tra, kiểm tra phát hiện. Công chức thanh tra, kiểm tra thuế liên quan đến hồ sơ giải trình chịu trách nhiệm về sai, sót chưa được phát hiện đầy đủ qua kiểm tra trong trường hợp tuân thủ chưa đúng quy định tại điểm n khoản 1 Điều 38 Luật Quản lý thuế 2025;
- Các trường hợp thực hiện theo kết luận, quyết định của cơ quan nhà nước có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế. Trường hợp người nộp thuế khai bổ sung làm tăng số thuế phải nộp, giảm số thuế được khấu trừ, miễn, giảm, hoàn thì bị xử lý theo quy định như đối với trường hợp cơ quan thuế, cơ quan có thẩm quyền thanh tra, kiểm tra phát hiện.
Chính phủ quy định các trường hợp cơ quan điều tra đề nghị không được khai bổ sung hồ sơ khai thuế, khoản thu khác để phục vụ điều tra vụ án và trách nhiệm thông báo của cơ quan điều tra cho cơ quan thuế khi kết thúc yêu cầu liên quan đến vụ án quy định tại điểm c khoản 5 Điều 12 Luật Quản lý thuế 2025 và các trường hợp khai bổ sung theo kết luận, quyết định của cơ quan nhà nước có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế quy định tại điểm đ khoản 5 Điều 12 Luật Quản lý thuế 2025.
Nhận định chuyên gia: doanh nghiệp thường sai ở đâu khi xác định thời điểm miễn thuế?
Các chuyên gia tại MAN – Master Accountant Network, với đội ngũ trên 30 năm kinh nghiệm kiểm toán và tư vấn thuế, ghi nhận 5 rủi ro thuế lặp lại nhiều nhất ở doanh nghiệp mới thành lập. Mỗi rủi ro đi kèm cách xử lý thực tế.
Rủi ro 1: Tính mốc theo năm có doanh thu thay vì năm cấp giấy
Nhiều kế toán quen với cách tính ưu đãi theo dự án đầu tư, nơi mốc thường gắn với năm có doanh thu hoặc có thu nhập. Với ưu đãi dành cho DNNVV, khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP gắn mốc với năm được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Cách xử lý: lấy ngày cấp ghi trên giấy làm căn cứ duy nhất, ghi rõ trong hồ sơ thuế của doanh nghiệp.
Rủi ro 2: Bỏ quên quyền lựa chọn khi kỳ đầu dưới 12 tháng
Case study ở trên cho thấy chênh lệch có thể lên tới hàng trăm triệu đồng. Doanh nghiệp không đăng ký với cơ quan thuế sẽ mặc nhiên hưởng từ kỳ đầu tiên, kể cả khi kỳ đó gần như không có thu nhập. Cách xử lý: lập dự báo lợi nhuận ngay khi thành lập và quyết định phương án trước khi kê khai quyết toán năm đầu tiên.
Rủi ro 3: Không rà soát lịch sử của người đại diện và người góp vốn cao nhất
Công văn 7191/CT-QLNT năm 2026 là ví dụ điển hình: chỉ vì người góp vốn cao nhất đang là đại diện theo pháp luật của một doanh nghiệp khác còn hoạt động, công ty mới bị loại khỏi ưu đãi. Cách xử lý: tra cứu thông tin đăng ký doanh nghiệp của từng người giữ vai trò đại diện theo pháp luật, thành viên hợp danh, người góp vốn cao nhất; với doanh nghiệp cũ đã giải thể, tính chính xác số tháng từ ngày giải thể đến ngày thành lập doanh nghiệp mới.
Rủi ro 4: Tự nhận là DNNVV mà không đối chiếu tiêu chí
Tiêu chí lao động tham gia BHXH là bắt buộc, kết hợp với doanh thu hoặc nguồn vốn, và khác nhau theo lĩnh vực. Doanh nghiệp thương mại, dịch vụ có 60 lao động tham gia BHXH đã vượt ngưỡng doanh nghiệp nhỏ của lĩnh vực này. Cách xử lý: lưu bảng tính lao động BHXH bình quân năm, báo cáo tài chính và cách phân loại lĩnh vực hoạt động trong hồ sơ.
Rủi ro 5: Miễn thuế cả các khoản thu nhập bị loại trừ
Điểm b3 khoản 3 Điều 7 loại trừ thu nhập quy định tại khoản 3 Điều 18 Luật Thuế TNDN số 67/2025/QH15. Gộp chung các khoản này vào thu nhập được miễn là lỗi thường gặp khi quyết toán. Cách xử lý: hạch toán tách riêng từng loại thu nhập ngay từ đầu năm.
Nếu đã kê khai sai, doanh nghiệp nên chủ động khai bổ sung trong thời hạn 05 năm theo khoản 5 Điều 12 Luật Quản lý thuế 2025, tốt nhất là trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra. Theo góc nhìn từ MAN, tự phát hiện và điều chỉnh sớm luôn là cách quản trị rủi ro thuế ít tốn kém nhất.
总结
Thời điểm bắt đầu tính miễn thuế TNDN 03 năm đầu cho doanh nghiệp nhỏ và vừa là kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, tính liên tục, với quyền lựa chọn bắt đầu từ kỳ tính thuế tiếp theo nếu kỳ đầu dưới 12 tháng. Nắm đúng mốc này, rà soát kỹ 03 trường hợp loại trừ và chọn phương án phù hợp có thể giúp doanh nghiệp giữ lại hàng trăm triệu đồng trong những năm đầu, đồng thời tránh rủi ro truy thu khi quyết toán, thanh tra.
MAN – Master Accountant Network là đơn vị kiểm toán, kế toán và thuế với đội ngũ chuyên gia trên 30 năm kinh nghiệm, am hiểu sâu sắc thực tế quản trị rủi ro thuế tại Việt Nam. MAN đồng hành cùng doanh nghiệp qua dịch vụ quyết toán thuế, dịch vụ kế toán thuế, dịch vụ báo cáo thuế và dịch vụ tư vấn thuế, từ khâu rà soát điều kiện ưu đãi đến tối ưu chi phí thuế hợp pháp. Hơn 500 khách hàng đã quay lại sử dụng dịch vụ lần thứ hai trong năm qua. Liên hệ MAN để được rà soát miễn phí điều kiện miễn thuế TNDN cho doanh nghiệp của bạn.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Câu hỏi thường gặp về thời điểm bắt đầu miễn thuế TNDN 03 năm cho doanh nghiệp vừa và nhỏ
Doanh nghiệp được cấp giấy vào tháng 12 thì năm đó có bị tính là năm miễn thuế thứ nhất không?
Mặc định có, vì thời gian miễn tính liên tục từ năm đầu tiên được cấp giấy. Tuy nhiên, nếu kỳ tính thuế đầu tiên có thời gian hoạt động dưới 12 tháng, doanh nghiệp được đăng ký với cơ quan thuế để bắt đầu miễn từ kỳ tính thuế tiếp theo (khoản 5 Điều 7 Nghị định 20/2026/NĐ-CP).
Năm đầu bị lỗ thì có được lùi thời gian miễn thuế không?
Khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP quy định thời gian miễn được tính liên tục. Ngoài quyền lựa chọn tại khoản 5 Điều 7 cho kỳ đầu dưới 12 tháng, Nghị định không nêu trường hợp tạm dừng hay lùi thời gian miễn vì lỗ.
Giám đốc thuê đang là người đại diện theo pháp luật của công ty khác thì công ty mới có bị loại trừ không?
Điểm b2 loại trừ người đại diện theo pháp luật, nhưng trừ trường hợp người này không phải là thành viên góp vốn. Doanh nghiệp vẫn phải rà soát thành viên hợp danh và người có số vốn góp cao nhất theo cùng điều kiện.
Doanh nghiệp thành lập năm 2024 có được hưởng ưu đãi không?
Có, nếu vẫn còn thời gian áp dụng ưu đãi tại thời điểm Nghị quyết 198/2025/QH15 có hiệu lực thi hành. Doanh nghiệp được hưởng cho thời gian còn lại; quy định áp dụng kể từ kỳ tính thuế năm 2025 (khoản 2 Điều 16 Nghị định 20/2026/NĐ-CP).
Đã tạm nộp thuế TNDN dù thuộc diện được miễn thì xử lý thế nào?
Doanh nghiệp rà soát lại các kỳ đã kê khai và khai bổ sung hồ sơ khai thuế trong thời hạn 05 năm kể từ thời điểm hết hạn nộp hồ sơ của kỳ có sai sót, theo khoản 5 Điều 12 Luật Quản lý thuế 2025. Số thuế đã nộp được xử lý theo quy định về quản lý thuế.