

Công văn 7371/CT-QLNT được Cục Thuế ban hành ngày 05/10/2026 để trả lời Chi hội viên nén gỗ Việt Nam về chính sách 增值税. Đây là văn bản thứ tư trong chưa đầy sáu tháng cùng liên quan đến chính sách thuế GTGT đối với “gỗ sơ chế thông thường”. Trước đó đã có Công văn 4582/BTC-CST (13/4/2026), 官方文件 3546/CT-CS (29/5/2026) và Công văn 2362/LNKL-SDR (13/8/2026). Câu trả lời quyết định doanh nghiệp không phải kê khai, tính nộp thuế, hay phải tính thuế suất 10%.
Bối cảnh pháp lý là 增值税法第48/2024/QH15号, đã được sửa đổi, bổ sung theo Luật số 149/2025/QH15, cùng Nghị định 181/2025/NĐ-CP (sửa đổi bởi Nghị định 359/2025/NĐ-CP). Theo Công văn 4582/BTC-CST, cách xử lý mới áp dụng từ ngày 01/01/2026. Bài viết dưới đây trích nguyên văn các quy định liên quan và phân tích từ góc nhìn thực tế của MAN – Master Accountant Network.
Tóm tắt trọng tâm về Công văn 7371/CT-QLNT
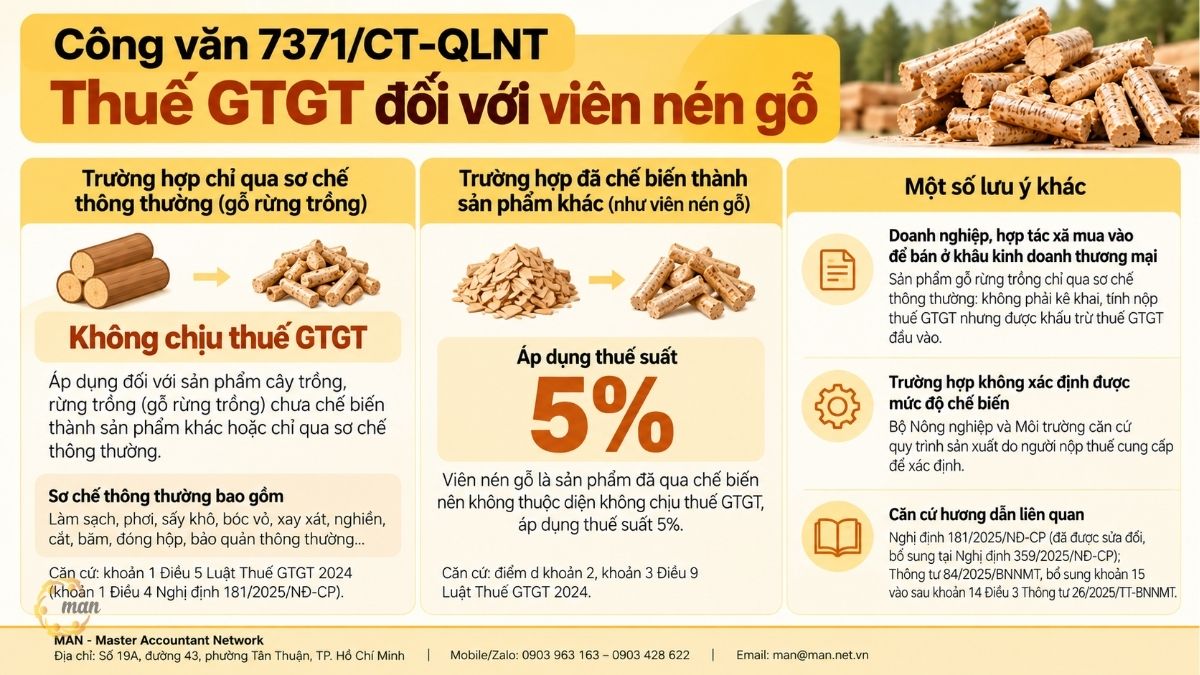
- Công văn 7371/CT-QLNT là văn bản của Cục Thuế ngày 05/10/2026 hướng dẫn chính sách thuế GTGT, gửi Chi hội viên nén gỗ Việt Nam.
- Nội dung cốt lõi: căn cứ xác định của Bộ Nông nghiệp và Môi trường, phụ phẩm gỗ như mùn cưa, vỏ cây, đầu mẩu, bìa bắp, dăm bào và các phụ phẩm gỗ tương tự có lẫn hàm lượng chất bảo quản gỗ và keo dán gỗ là gỗ sơ chế thông thường.
- Chính sách thuế GTGT thực hiện thống nhất theo Công văn 4582/BTC-CST của Bộ Tài chính và Công văn 3546/CT-CS của Cục Thuế.
- Đối tượng cần quan tâm: doanh nghiệp, hợp tác xã thu mua, kinh doanh, chế biến gỗ và phụ phẩm gỗ, đặc biệt là ngành viên nén.
- Khi nào cần: khi lập hóa đơn, kê khai thuế GTGT và khi xử lý hóa đơn đã lập chưa đúng quy định.
Nội dung nguyên văn Công văn 7371/CT-QLNT
Vì đây là văn bản trả lời chính sách, phần nội dung được trích nguyên văn để tránh sai lệch ngữ nghĩa:
“Ngày 13/4/2026, Bộ Tài chính có công văn số 4582/BTC-CST và ngày 29/5/2026, Cục Thuế có công văn số 3546/CT-CS hướng dẫn các Thuế tỉnh, thành phố và Hiệp hội gỗ và Lâm sản Việt Nam về chính sách thuế GTGT đối với gỗ sơ chế thông thường.
Ngày 13/8/2026, Bộ Nông nghiệp và Môi trường (Cục Lâm nghiệp và Kiểm lâm) có công văn số 2362/LNKL-SDR trả lời Chi hội viên nén gỗ Việt Nam về hướng dẫn xác định sản phẩm gỗ sơ chế thông thường, theo đó ‘Các phụ phẩm gỗ sinh ra trong quá trình chế biến gỗ như mùn cưa, vỏ cây, đầu mẩu, bìa bắp, dăm bào và các phụ phẩm gỗ tương tự có lẫn hàm lượng chất bảo quản gỗ và keo dán gỗ được xác định là gỗ sơ chế thông thường’.
Căn cứ việc xác định của Bộ Nông nghiệp và Môi trường (Cục Lâm nghiệp và Kiểm lâm) tại văn bản nêu trên, chính sách thuế GTGT thực hiện thống nhất theo các công văn số 4852/BTC-CST của Bộ Tài chính và công văn số 3546/CT-CS của Cục Thuế.
Trường hợp các doanh nghiệp lập hóa đơn chưa đúng quy định thì việc xử lý hóa đơn điện tử đã lập thực hiện theo quy định tại Điều 19 Nghị định số 123/2020/NĐ-CP của Chính phủ (đã được sửa đổi, bổ sung tại Nghị định số 70/2025/NĐ-CP) cho giai đoạn trước ngày 01/7/2026 và Điều 10 Thông tư số 91/2026/TT-BTC của Bộ Tài chính về hóa đơn điện tử, chứng từ điện tử từ ngày 01/7/2026.”
Lưu ý khi trích dẫn: bản gốc ghi “4582/BTC-CST” ở đoạn đầu nhưng ghi “4852/BTC-CST” ở đoạn thứ ba. Đối chiếu với cơ sở dữ liệu văn bản, công văn của Bộ Tài chính ngày 13/4/2026 về gỗ sơ chế thông thường mang số 4582/BTC-CST. Khi viện dẫn trong hồ sơ thuế, doanh nghiệp nên ghi số hiệu này kèm ngày ban hành.
Căn cứ pháp lý đằng sau Công văn 7371/CT-QLNT
Công văn dẫn chiếu sang Công văn 4582/BTC-CST và 3546/CT-CS. Hai văn bản này căn cứ vào các quy định dưới đây, được trích nguyên văn.
Khoản 1 Điều 5 Luật Thuế GTGT 2024 (được sửa đổi bởi điểm a khoản 1 Điều 1 Luật số 149/2025/QH15), đối tượng không chịu thuế:
“1. Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu.
Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã mua sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường bán cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác thì không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.”
Điểm d khoản 2 Điều 9 Luật Thuế GTGT 2024, thuế suất 5%:
“d) Sản phẩm cây trồng, rừng trồng (trừ gỗ, măng), chăn nuôi, thuỷ sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường, trừ sản phẩm quy định tại khoản 1 Điều 5 của Luật này;”
Khoản 3 Điều 9 Luật Thuế GTGT 2024, thuế suất 10%:
“3. Mức thuế suất 10% áp dụng đối với hàng hóa, dịch vụ không quy định tại khoản 1 và khoản 2 Điều này, bao gồm cả dịch vụ được các nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam cung cấp cho tổ chức, cá nhân tại Việt Nam qua kênh thương mại điện tử và các nền tảng số.”
第181/2025/ND-CP号法令第4条第1款, định nghĩa sơ chế thông thường:
“1. Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu. Trong đó, các sản phẩm chỉ qua sơ chế thông thường là các sản phẩm mới được làm sạch, phơi, sấy khô, bóc vỏ, xay xát, xay vỡ mảnh, nghiền vỡ mảnh, xay bỏ vỏ, xát bỏ vỏ, tách hạt, tách cọng, cắt, xay, đánh bóng hạt, hồ hạt, chia tách ra từng phần, bỏ xương, băm, lột da, nghiền, cán mỏng, ướp muối, đóng hộp kín khí, bảo quản lạnh (ướp lạnh, đông lạnh), bảo quản bằng khí sunfuro, bảo quản theo phương thức cho hóa chất để tránh thối rữa, ngâm trong dung dịch lưu huỳnh hoặc ngâm trong dung dịch bảo quản khác và các hình thức bảo quản thông thường khác.
Trường hợp không xác định được thì Bộ Nông nghiệp và Môi trường có trách nhiệm căn cứ vào quy trình sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt do người nộp thuế cung cấp để xác định là sản phẩm chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu theo quy định của pháp luật.”
Khoản 1b Điều 4 Nghị định 181/2025/NĐ-CP (nội dung bổ sung theo Nghị định 359/2025/NĐ-CP, được trích tại Công văn 4582/BTC-CST):
“1b. Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã mua sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường bán cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác thì không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
里面:
a) Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế bán sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác ở khâu kinh doanh thương mại thì không phải kê khai, tính nộp thuế giá trị gia tăng.
b) Trường hợp doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế bán sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường cho các đối tượng như hộ, cá nhân sản xuất, kinh doanh và các tổ chức, cá nhân khác thì phải tính thuế giá trị gia tăng theo mức thuế suất 5% quy định tại khoản 3 Điều 19 Nghị định này.
c) Hộ, cá nhân sản xuất, kinh doanh, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã và tổ chức kinh tế khác nộp thuế giá trị gia tăng theo phương pháp tính trực tiếp khi bán sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường ở khâu kinh doanh thương mại thì tính thuế giá trị gia tăng phải nộp theo doanh thu bằng 1% (tỷ lệ %) nhân với doanh thu.”
Khoản 3 Điều 19 Nghị định 181/2025/NĐ-CP (đã được sửa đổi, bổ sung tại Nghị định 359/2025/NĐ-CP), thuế suất 5%:
“3. Sản phẩm cây trồng, rừng trồng (trừ gỗ, măng), chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường, trừ sản phẩm quy định tại khoản 1 Điều 4 của Nghị định này.”
Ngoài ra, Công văn 3546/CT-CS còn căn cứ điểm c khoản 1 Điều 20 Thông tư số 84/2025/TT-BNNMT ngày 31/12/2025 của Bộ Nông nghiệp và Môi trường, bổ sung khoản 15 vào sau khoản 14 Điều 3 Thông tư số 26/2025/TT-BNNMT.
Vì sao Công văn 7371/CT-QLNT quan trọng với quản trị thuế?
Giá trị lớn nhất của văn bản nằm ở chỗ nó khép lại khoảng trống phân loại. Thiếu một kết luận chính thức, cùng một xe mùn cưa có thể bị xuất hóa đơn 5%, 10%, hoặc không kê khai thuế, tùy cách hiểu của từng kế toán.
- Về thuế: xác định đúng mặt hàng là “gỗ sơ chế thông thường” thì mới áp dụng đúng khoản 1 Điều 5 Luật Thuế GTGT. Gỗ bị loại trừ khỏi nhóm 5% tại điểm d khoản 2 Điều 9, nên sai phân loại dễ dẫn đến sai thuế suất.
- Về tài chính: khâu bán giữa các doanh nghiệp không phải kê khai, tính nộp thuế, nhưng vẫn được khấu trừ thuế GTGT đầu vào. Điều này tác động trực tiếp đến dòng tiền và giá bán.
- Về kiểm toán: công văn là tài liệu dẫn chứng khi giải trình với đoàn kiểm tra, và là căn cứ để điều chỉnh hóa đơn đã lập chưa đúng.
Ai chịu tác động từ Công văn 7371/CT-QLNT?
Công văn gửi trực tiếp Chi hội viên nén gỗ Việt Nam, nhưng hướng dẫn mà nó dẫn chiếu áp dụng cho mọi chủ thể kinh doanh gỗ rừng trồng sơ chế thông thường. Có thể chia thành bốn nhóm:
- Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nộp thuế theo phương pháp khấu trừ, mua phụ phẩm gỗ rồi bán lại cho doanh nghiệp, hợp tác xã khác ở khâu kinh doanh thương mại.
- Doanh nghiệp nộp thuế theo phương pháp khấu trừ bán gỗ sơ chế thông thường cho hộ, cá nhân sản xuất, kinh doanh và các tổ chức, cá nhân khác.
- Tổ chức, cá nhân tự sản xuất gỗ rừng trồng sơ chế thông thường bán ra, và hàng hóa này ở khâu nhập khẩu.
- Hộ, cá nhân và tổ chức nộp thuế theo phương pháp tính trực tiếp khi bán ở khâu kinh doanh thương mại.
Bảng xử lý thuế GTGT theo từng tình huống
Bảng dưới đây tổng hợp kết luận của Công văn 4582/BTC-CST và quy định tại Nghị định 181/2025/NĐ-CP, là hai nguồn mà Công văn 7371/CT-QLNT yêu cầu thực hiện thống nhất.
| 情况 | Xử lý thuế GTGT | 根据 |
| Tổ chức, cá nhân tự sản xuất gỗ rừng trồng sơ chế thông thường bán ra; khâu nhập khẩu | Thuộc đối tượng không chịu thuế GTGT | Khoản 1 Điều 5 Luật Thuế GTGT |
| DN, HTX, LHHTX nộp thuế theo phương pháp khấu trừ bán cho DN, HTX, LHHTX khác ở khâu kinh doanh thương mại | Không phải kê khai, tính nộp thuế GTGT; được khấu trừ thuế GTGT đầu vào | Khoản 1 Điều 5 Luật Thuế GTGT; điểm a khoản 1b Điều 4 Nghị định 181/2025/NĐ-CP |
| DN, HTX, LHHTX nộp thuế theo phương pháp khấu trừ bán cho hộ, cá nhân sản xuất, kinh doanh và tổ chức, cá nhân khác | Tính thuế GTGT theo thuế suất 10% (gỗ bị loại trừ khỏi nhóm 5%) | Điểm d khoản 2 và khoản 3 Điều 9 Luật Thuế GTGT; khoản 3 Điều 19 Nghị định 181/2025/NĐ-CP; Công văn 4582/BTC-CST |
| Hộ, cá nhân, DN, HTX, tổ chức nộp thuế theo phương pháp tính trực tiếp bán ở khâu kinh doanh thương mại | Thuế GTGT phải nộp bằng 1% nhân với doanh thu | Điểm c khoản 1b Điều 4 Nghị định 181/2025/NĐ-CP |
Kết luận về thuế suất 10% được Bộ Tài chính nêu nguyên văn tại Công văn 4582/BTC-CST:
“Căn cứ quy định tại điểm d khoản 2 Điều 9 Luật Thuế GTGT và khoản 3 Điều 19 Nghị định số 181/2025/NĐ-CP, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nộp thuế GTGT theo phương pháp khấu trừ thuế bán sản phẩm gỗ rừng trồng chỉ qua sơ chế thông thường cho các đối tượng như hộ, cá nhân sản xuất, kinh doanh và các tổ chức, cá nhân khác thì phải tính thuế GTGT theo mức thuế suất 10% quy định tại khoản 3 Điều 9 Luật Thuế GTGT.”
Công văn 7371/CT-QLNT áp dụng từ thời điểm nào?
Công văn 7371/CT-QLNT không tự đặt ra mốc hiệu lực riêng. Nó yêu cầu thực hiện thống nhất theo Công văn 4582/BTC-CST và 3546/CT-CS, mà cả hai đều xác định cách xử lý áp dụng từ ngày 01/01/2026. Kết luận của Công văn 3546/CT-CS được trích nguyên văn:
“Căn cứ các quy định, hướng dẫn nêu trên, từ ngày 01/01/2026, trường hợp doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nộp thuế GTGT theo phương pháp khấu trừ mua vào sau đó bán sản phẩm gỗ rừng trồng mới chỉ qua sơ chế thông thường cho doanh nghiệp, hợp tác xã khác, liên hiệp hợp tác xã khác ở khâu kinh doanh thương mại (bao gồm cả trường hợp doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã mua về tiếp tục xử lý qua các công đoạn nhưng sản phẩm bán ra vẫn được xác định là sản phẩm gỗ rừng trồng mới chỉ qua sơ chế thông thường) thì không phải kê khai, tính nộp thuế GTGT theo quy định tại khoản 1 Điều 5 Luật Thuế GTGT số 48/2024/QH15 (đã được sửa đổi, bổ sung tại Luật số 149/2025/QH15). Việc xác định gỗ sơ chế thông thường thực hiện theo quy định tại khoản 1 Điều 4 Nghị định số 181/2025/NĐ-CP và Thông tư số 84/2025/TT-BNNMT của Bộ Nông nghiệp và Môi trường.”
Riêng việc xử lý hóa đơn đã lập chưa đúng, Công văn 7371/CT-QLNT chia làm hai giai đoạn: trước ngày 01/7/2026 theo Điều 19 Nghị định 123/2020/NĐ-CP, từ ngày 01/7/2026 theo Điều 10 Thông tư 91/2026/TT-BTC.
Diễn biến các văn bản liên quan (mới nhất trước)
| 天 | 文档 | 主要内容 |
| 05/10/2026 | Công văn 7371/CT-QLNT (Cục Thuế) | Trả lời Chi hội viên nén gỗ Việt Nam; chính sách thuế GTGT với phụ phẩm gỗ thực hiện thống nhất theo Công văn 4582 và 3546 |
| 18/8/2026 | Văn bản 01/CV-CHVNG (Chi hội viên nén gỗ Việt Nam) | Hỏi Cục Thuế về chính sách thuế GTGT |
| 13/8/2026 | Công văn 2362/LNKL-SDR (Cục Lâm nghiệp và Kiểm lâm, Bộ NN&MT) | Xác định phụ phẩm gỗ là gỗ sơ chế thông thường |
| 29/5/2026 | Công văn 3546/CT-CS (Cục Thuế) | Hướng dẫn các Thuế tỉnh, thành phố và Hiệp hội Gỗ và Lâm sản Việt Nam: từ 01/01/2026, khâu bán giữa các doanh nghiệp không phải kê khai, tính nộp |
| 13/4/2026 | Công văn 4582/BTC-CST (Bộ Tài chính) | Hướng dẫn chính sách thuế GTGT với gỗ sơ chế thông thường, gồm cả trường hợp áp dụng thuế suất 10% |
汇编相关法律文件
| 文档 | 签发日期 | 内容概要 |
| 增值税法第48/2024/QH15号 | 26/11/2024 (hiệu lực 01/7/2025) | Khoản 1 Điều 5: đối tượng không chịu thuế; Điều 9: thuế suất 0%, 5%, 10%; Điều 14: khấu trừ thuế đầu vào |
| Luật số 149/2025/QH15 sửa đổi Luật Thuế GTGT | 11/12/2025 | Điểm a khoản 1 Điều 1 sửa đổi khoản 1 Điều 5 Luật Thuế GTGT (đối tượng không chịu thuế) |
| 第181/2025/ND-CP号法令 | 01/7/2025 | Khoản 1 Điều 4: định nghĩa sơ chế thông thường; khoản 3 Điều 19: thuế suất 5% (trừ gỗ, măng); khoản 6 Điều 23: khai sai sót thuế đầu vào |
| 第359/2025/ND-CP号法令 | 31/12/2025 | Sửa đổi, bổ sung Nghị định 181/2025/NĐ-CP, gồm khoản 1b Điều 4 |
| Thông tư 26/2025/TT-BNNMT | 24/6/2025 | Quy định về quản lý lâm sản; khoản 2 Điều 3 định nghĩa gỗ tròn |
| 通函 84/2025/TT-BNNMT | 31/12/2025 | Điểm c khoản 1 Điều 20 bổ sung khoản 15 vào Điều 3 Thông tư 26/2025/TT-BNNMT |
| Công văn 4582/BTC-CST | 13/4/2026 | Chính sách thuế GTGT với gỗ sơ chế thông thường từ 01/01/2026 |
| 官方文件 3546/CT-CS | 29/5/2026 | Hướng dẫn thống nhất cho các Thuế tỉnh, thành phố |
| Công văn 2362/LNKL-SDR | 13/8/2026 | Xác định phụ phẩm gỗ là gỗ sơ chế thông thường |
| Nghị định 123/2020/NĐ-CP (sửa đổi bởi Nghị định 70/2025/NĐ-CP) | Điều 19 | Xử lý hóa đơn điện tử đã lập có sai sót, giai đoạn trước 01/7/2026 |
| 通函 91/2026/TT-BTC | 第十条 | Xử lý hóa đơn điện tử đã lập có sai sót, từ 01/7/2026 |
| Công văn 7371/CT-QLNT | 05/10/2026 | Áp dụng thống nhất chính sách cho phụ phẩm gỗ ngành viên nén |
“Không chịu thuế” khác “không phải kê khai, tính nộp” ra sao?
Đây là điểm phân biệt quan trọng nhất. Hai trường hợp đều không phát sinh thuế đầu ra, nhưng hệ quả với thuế đầu vào trái ngược nhau.
| 标准 | 无需缴纳增值税 | 无需申报或缴纳增值税。 |
| Áp dụng cho | Tổ chức, cá nhân tự sản xuất bán ra; khâu nhập khẩu | DN, HTX, LHHTX mua rồi bán cho DN, HTX, LHHTX khác |
| 进项增值税 | Không được khấu trừ, không được hoàn (khoản 27 Điều 5 Luật Thuế GTGT) | Được khấu trừ (khoản 1 Điều 5 Luật Thuế GTGT) |
Khoản 27 Điều 5 Luật Thuế GTGT 2024 quy định nguyên văn:
“27. Cơ sở kinh doanh hàng hóa, dịch vụ không chịu thuế giá trị gia tăng quy định tại Điều này không được khấu trừ, không được hoàn thuế giá trị gia tăng đầu vào, trừ trường hợp được áp dụng mức thuế suất 0% quy định tại khoản 1 Điều 9 của Luật này.”
Gỗ tròn được quy định ra sao theo Thông tư 26/2025/TT-BNNMT?
Khái niệm gỗ tròn giúp phân biệt nguyên liệu gỗ nguyên khai với phụ phẩm. Theo khoản 2 Điều 3 Thông tư 26/2025/TT-BNNMT, gỗ tròn là gỗ nguyên khai, còn nguyên hình dạng sau khai thác chưa cắt khúc hoặc đã cắt khúc, gỗ bóc vỏ, gỗ lóc lõi (chỉ còn phần gỗ lõi) có kích thước thuộc một trong các trường hợp sau:
- Gỗ có đường kính đầu nhỏ từ 10 centimét (cm) đến dưới 20 cm và chiều dài từ 01 mét (m) trở lên.
- Gỗ có đường kính đầu nhỏ từ 20 cm trở lên và chiều dài từ 30 cm trở lên.
- Gỗ rừng trồng, rừng tràm, rừng ngập mặn có đường kính đầu nhỏ từ 06 cm trở lên và chiều dài từ 01 m trở lên.
Xử lý hóa đơn đã lập sai theo Công văn 7371/CT-QLNT thế nào?
Công văn xác định văn bản áp dụng theo thời điểm, không hướng dẫn chi tiết thủ tục. Doanh nghiệp cần đối chiếu đúng quy định của từng giai đoạn:
| Giai đoạn lập hóa đơn | Quy định áp dụng |
| Trước ngày 01/7/2026 | Điều 19 Nghị định 123/2020/NĐ-CP (đã được sửa đổi, bổ sung tại Nghị định 70/2025/NĐ-CP) |
| Từ ngày 01/7/2026 | Điều 10 Thông tư 91/2026/TT-BTC về hóa đơn điện tử, chứng từ điện tử |
Khai sai sót thuế GTGT đầu vào được xử lý ra sao?
Khi phân loại lại phụ phẩm gỗ, doanh nghiệp có thể phát hiện số thuế đầu vào đã kê khai, khấu trừ chưa đúng. Điểm đ khoản 1 Điều 14 Luật Thuế GTGT 2024 quy định nguyên văn:
“đ) Thuế giá trị gia tăng đầu vào phát sinh trong tháng, quý nào được kê khai, khấu trừ khi xác định số thuế phải nộp của tháng, quý đó. Số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết trong tháng, quý thì được khấu trừ vào tháng, quý tiếp theo.
Trường hợp cơ sở kinh doanh phát hiện số thuế giá trị gia tăng đầu vào khi kê khai, khấu trừ bị sai, sót thì được khai thuế trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định kiểm tra thuế, thanh tra thuế như sau:
Người nộp thuế thực hiện khai bổ sung vào tháng, quý phát sinh số thuế giá trị gia tăng đầu vào bị sai, sót nếu việc khai thuế vào tháng, quý phát sinh số thuế giá trị gia tăng đầu vào bị sai, sót làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn; người nộp thuế phải nộp đủ số tiền thuế phải nộp tăng thêm hoặc bị thu hồi số tiền thuế đã được hoàn tương ứng và nộp tiền chậm nộp vào ngân sách nhà nước (nếu có).
Người nộp thuế thực hiện khai vào tháng, quý phát hiện sai, sót nếu việc khai thuế vào tháng, quý phát sinh số thuế giá trị gia tăng đầu vào bị sai, sót làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển sang tháng, quý sau;”
Khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP quy định cùng nội dung, chia thành hai điểm:
“6. Trường hợp cơ sở kinh doanh phát hiện số thuế giá trị gia tăng đầu vào khi kê khai, khấu trừ bị sai, sót thì được khai thuế trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định kiểm tra thuế, thanh tra thuế như sau:
a) Người nộp thuế thực hiện khai bổ sung vào tháng, quý phát sinh số thuế giá trị gia tăng đầu vào bị sai, sót nếu việc khai thuế vào tháng, quý phát sinh số thuế giá trị gia tăng đầu vào bị sai, sót làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn của tháng, quý đó; người nộp thuế phải nộp đủ số tiền thuế phải nộp tăng thêm hoặc bị thu hồi số tiền thuế đã được hoàn tương ứng và nộp tiền chậm nộp vào ngân sách nhà nước (nếu có).
b) Người nộp thuế thực hiện khai vào tháng, quý phát hiện sai, sót nếu việc khai thuế được thực hiện vào tháng, quý phát sinh thuế giá trị gia tăng đầu vào bị sai, sót làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển sang tháng, quý sau.”
Như vậy, khi người nộp thuế phát hiện khai số thuế GTGT đầu vào khi kê khai, khấu trừ bị sai sót thì được khai thuế trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định kiểm tra thuế, thanh tra thuế như sau:
(1) Người nộp thuế thực hiện khai bổ sung vào tháng, quý phát sinh số thuế giá trị gia tăng đầu vào bị sai, sót nếu việc khai thuế vào tháng, quý phát sinh số thuế giá trị gia tăng đầu vào bị sai, sót làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn của tháng, quý đó; người nộp thuế phải nộp đủ số tiền thuế phải nộp tăng thêm hoặc bị thu hồi số tiền thuế đã được hoàn tương ứng và nộp tiền chậm nộp vào ngân sách nhà nước (nếu có).
(2) Người nộp thuế thực hiện khai vào tháng, quý phát hiện sai, sót nếu việc khai thuế được thực hiện vào tháng, quý phát sinh thuế giá trị gia tăng đầu vào bị sai, sót làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển sang tháng, quý sau.
Case study: áp dụng Công văn 7371/CT-QLNT tại một doanh nghiệp thu mua phụ phẩm gỗ
Tình huống dưới đây là ví dụ minh họa, số liệu giả định, nhằm cho thấy cách các quy định trên vận hành trong sổ sách. Doanh nghiệp cần đối chiếu với hồ sơ thực tế của mình.
背景
Công ty A nộp thuế GTGT theo phương pháp khấu trừ. Trong quý III/2026, công ty thu mua mùn cưa, dăm bào, bìa bắp từ gỗ rừng trồng tại các xưởng xẻ, sau đó sàng lọc và phơi sấy. Công ty bán ra hai nhóm khách hàng:
- Bán cho Công ty B, một nhà máy viên nén (doanh nghiệp): 6.000.000.000 đồng.
- Bán cho các hộ kinh doanh: 400.000.000 đồng.
- Thuế GTGT đầu vào hợp lệ trong quý (vận chuyển, điện, thuê máy sấy): 150.000.000 đồng.
Trước khi đọc kỹ hướng dẫn, kế toán xuất hóa đơn thuế suất 5% cho toàn bộ doanh thu, vì cho rằng đây là sản phẩm rừng trồng sơ chế.
Phân tích và cách xử lý
Phụ phẩm gỗ được xác định là gỗ sơ chế thông thường, theo Công văn 2362/LNKL-SDR được dẫn lại tại Công văn 7371/CT-QLNT. Gỗ bị loại trừ khỏi nhóm thuế suất 5% (điểm d khoản 2 Điều 9 Luật Thuế GTGT). Vì vậy:
- Doanh thu bán cho Công ty B ở khâu kinh doanh thương mại: không phải kê khai, tính nộp thuế GTGT. Việc phơi sấy không làm thay đổi kết luận, vì Công văn 3546/CT-CS chấp nhận trường hợp mua về tiếp tục xử lý mà sản phẩm bán ra vẫn là gỗ sơ chế thông thường.
- Doanh thu bán cho hộ kinh doanh: tính thuế suất 10% theo Công văn 4582/BTC-CST.
- Thuế GTGT đầu vào: được khấu trừ theo khoản 1 Điều 5 Luật Thuế GTGT.
- Hóa đơn 5% lập trong quý III/2026 (sau ngày 01/7/2026): xử lý theo Điều 10 Thông tư 91/2026/TT-BTC.
Kết quả so sánh (đơn vị: đồng)
| 目标 | Cách làm sai (5% toàn bộ) | Cách làm đúng |
| Thuế GTGT đầu ra, bán cho Công ty B | 300.000.000 | Không kê khai, tính nộp |
| Thuế GTGT đầu ra, bán cho hộ kinh doanh | 20.000.000 | 40.000.000 |
| Tổng thuế GTGT đầu ra | 320.000.000 | 40.000.000 |
| Thuế GTGT đầu vào được khấu trừ | 150.000.000 | 150.000.000 |
| Kết quả trong quý | Phải nộp 170.000.000 | Còn 110.000.000 được khấu trừ chuyển kỳ sau |
Bài học rút ra: sai thuế suất không chỉ làm doanh nghiệp nộp thừa. Nó còn tạo ra hóa đơn sai cho bên mua, kéo theo việc điều chỉnh ở cả hai phía. Riêng khoản bán cho hộ kinh doanh, cách làm sai lại khiến doanh nghiệp nộp thiếu 20.000.000 đồng, là khoản có thể bị truy thu kèm tiền chậm nộp.
Nhận định chuyên gia: rủi ro thường gặp khi áp dụng Công văn 7371/CT-QLNT
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng rủi ro thuế ở nhóm hàng này hiếm khi đến từ việc không biết luật. Nó đến từ việc áp dụng một kết luận đúng cho sai đối tượng. Dưới đây là sáu điểm doanh nghiệp nên kiểm tra.
Rủi ro 1: Mở rộng kết luận sang viên nén thành phẩm
Công văn 7371/CT-QLNT dẫn lại kết luận về phụ phẩm gỗ, không nêu kết luận về viên nén thành phẩm. Theo góc nhìn từ MAN, doanh nghiệp không nên mặc nhiên coi mọi sản phẩm từ phụ phẩm đều là gỗ sơ chế thông thường. Lý do: khoản 1 Điều 4 Nghị định 181/2025/NĐ-CP chỉ liệt kê một số công đoạn nhất định. Khi không xác định được, thẩm quyền xác định thuộc Bộ Nông nghiệp và Môi trường, dựa trên quy trình sản xuất do người nộp thuế cung cấp.
Rủi ro 2: Áp thuế suất 5% theo thói quen
Nhiều kế toán quen xếp mọi sản phẩm rừng trồng sơ chế vào nhóm 5%. Tuy nhiên điểm d khoản 2 Điều 9 Luật Thuế GTGT và khoản 3 Điều 19 Nghị định 181/2025/NĐ-CP đều ghi rõ “(trừ gỗ, măng)”. Với gỗ rừng trồng sơ chế thông thường, bảng xử lý thuế ở trên có bốn trường hợp: không chịu thuế, không phải kê khai tính nộp, thuế suất 10%, hoặc 1% trên doanh thu với người nộp thuế theo phương pháp tính trực tiếp. Không trường hợp nào áp dụng 5%.
Rủi ro 3: Bỏ sót thuế 10% khi bán cho hộ, cá nhân
Khi nghe “không phải kê khai, tính nộp”, một số doanh nghiệp áp dụng cho mọi người mua. Điều kiện của khoản 1 Điều 5 là bên mua phải là doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã. Bán cho hộ, cá nhân sản xuất, kinh doanh và tổ chức, cá nhân khác thì tính 10%, như ví dụ trên đã cho thấy.
Rủi ro 4: Nhầm với “không chịu thuế” và bỏ khấu trừ đầu vào
Nếu hiểu nhầm hàng hóa thuộc diện không chịu thuế, doanh nghiệp có thể không kê khai khấu trừ thuế đầu vào. Trong khi đó, khoản 1 Điều 5 Luật Thuế GTGT cho phép khấu trừ ở khâu bán giữa các doanh nghiệp. Giải pháp từ MAN – Master Accountant Network là tách riêng hai nhóm doanh thu ngay trên phần mềm kế toán, để số đầu vào được khấu trừ không bị bỏ sót. Đây cũng là cách tối ưu chi phí thuế tại Việt Nam một cách hợp pháp.
Rủi ro 5: Thiếu hồ sơ chứng minh tính chất sơ chế
Khi kiểm tra, câu hỏi đầu tiên thường là “sản phẩm này đã qua những công đoạn nào”. Kinh nghiệm kiểm toán của MAN cho thấy doanh nghiệp nên lưu sẵn bộ hồ sơ gồm: mô tả quy trình sản xuất, nguồn gốc gỗ rừng trồng, Công văn 2362/LNKL-SDR và Công văn 7371/CT-QLNT. Bộ hồ sơ này giúp giải trình nhanh và giảm rủi ro bị áp thuế suất khác.
Rủi ro 6: Trích dẫn sai số hiệu văn bản
Bản gốc Công văn 7371/CT-QLNT có chỗ ghi “4852/BTC-CST”. Nếu sao chép nguyên số này vào công văn giải trình, doanh nghiệp có thể gây nhầm lẫn khi đối chiếu. Nên ghi “Công văn 4582/BTC-CST ngày 13/4/2026 của Bộ Tài chính”.
总结
Công văn 7371/CT-QLNT không đặt ra chính sách mới, nhưng trả lời dứt điểm câu hỏi phân loại mà ngành viên nén chờ đợi: phụ phẩm gỗ là gỗ sơ chế thông thường. Từ đó, cách xử lý thuế GTGT thực hiện thống nhất theo Công văn 4582/BTC-CST và 3546/CT-CS, áp dụng từ ngày 01/01/2026. Doanh nghiệp cần rà soát lại thuế suất, hóa đơn đã lập và số thuế đầu vào đã khấu trừ, trước khi cơ quan thuế công bố quyết định kiểm tra.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Câu hỏi thường gặp về Công văn 7371/CT-QLNT
Công văn 7371/CT-QLNT do cơ quan nào ban hành, vào ngày nào?
Cục Thuế (Bộ Tài chính) ban hành ngày 05/10/2026, gửi Chi hội viên nén gỗ Việt Nam, trả lời văn bản số 01/CV-CHVNG ngày 18/8/2026 của Chi hội.
Mùn cưa, dăm bào có lẫn keo dán gỗ có được coi là gỗ sơ chế thông thường không?
Có. Theo Công văn 2362/LNKL-SDR được dẫn tại Công văn 7371/CT-QLNT, phụ phẩm gỗ như mùn cưa, vỏ cây, đầu mẩu, bìa bắp, dăm bào và phụ phẩm gỗ tương tự có lẫn hàm lượng chất bảo quản gỗ và keo dán gỗ được xác định là gỗ sơ chế thông thường.
Doanh nghiệp bán mùn cưa cho nhà máy viên nén có phải tính thuế GTGT không?
Nếu người bán là doanh nghiệp, hợp tác xã nộp thuế theo phương pháp khấu trừ, bên mua là doanh nghiệp, hợp tác xã, và giao dịch ở khâu kinh doanh thương mại, thì không phải kê khai, tính nộp thuế GTGT. Người bán vẫn được khấu trừ thuế GTGT đầu vào.
Bán phụ phẩm gỗ cho hộ kinh doanh áp dụng thuế suất bao nhiêu?
Doanh nghiệp nộp thuế theo phương pháp khấu trừ bán gỗ rừng trồng sơ chế thông thường cho hộ, cá nhân sản xuất, kinh doanh và tổ chức, cá nhân khác áp dụng thuế suất 10%, theo Công văn 4582/BTC-CST. Người bán nộp thuế theo phương pháp tính trực tiếp ở khâu kinh doanh thương mại thì tính 1% trên doanh thu.
Đã lập hóa đơn sai thuế suất thì xử lý thế nào?
Hóa đơn lập trước ngày 01/7/2026 xử lý theo Điều 19 Nghị định 123/2020/NĐ-CP (sửa đổi bởi Nghị định 70/2025/NĐ-CP). Hóa đơn lập từ ngày 01/7/2026 xử lý theo Điều 10 Thông tư 91/2026/TT-BTC. Nếu sai sót ảnh hưởng số thuế đầu vào đã khấu trừ, doanh nghiệp khai theo điểm đ khoản 1 Điều 14 Luật Thuế GTGT.




