
Xuất hóa đơn tặng bánh trung thu cho khách hàng là nghiệp vụ doanh nghiệp cần lưu ý khi tri ân khách hàng, đối tác và người lao động dịp Tết Trung thu 2026. Kế toán cần xác định đúng thời điểm lập hóa đơn, giá tính thuế GTGT, hồ sơ chứng từ để ghi nhận chi phí hợp lý khi tính thuế TNDN và nghĩa vụ thuế TNCN đối với nhân viên. Việc nắm rõ quy định tại Nghị định 254/2026/NĐ-CP, Nghị định 253/2026/NĐ-CP và Nghị định 181/2025/NĐ-CP giúp doanh nghiệp thực hiện đúng quy định, hạn chế rủi ro pháp lý.
Trong mỗi mùa Trung thu, cơ quan thuế thường rà soát kỹ lưỡng hóa đơn đầu vào và đầu ra của hoạt động biếu tặng quà doanh nghiệp. Việc không xuất hóa đơn hoặc áp dụng sai thuế suất 8% theo Nghị định 174/2025/NĐ-CP có thể khiến doanh nghiệp bị truy thu thuế và xử phạt hành chính về hành vi trốn thuế hoặc lập hóa đơn sai quy định. Đội ngũ chuyên gia tại MAN với 30 năm kinh nghiệm phân tích toàn diện hệ thống văn bản hiện hành, mang đến giải pháp quản trị rủi ro thuế tối ưu cho cộng đồng doanh nghiệp.
Tóm tắt trọng tâm về cách xuất hóa đơn tặng bánh trung thu cho khách hàng 2026
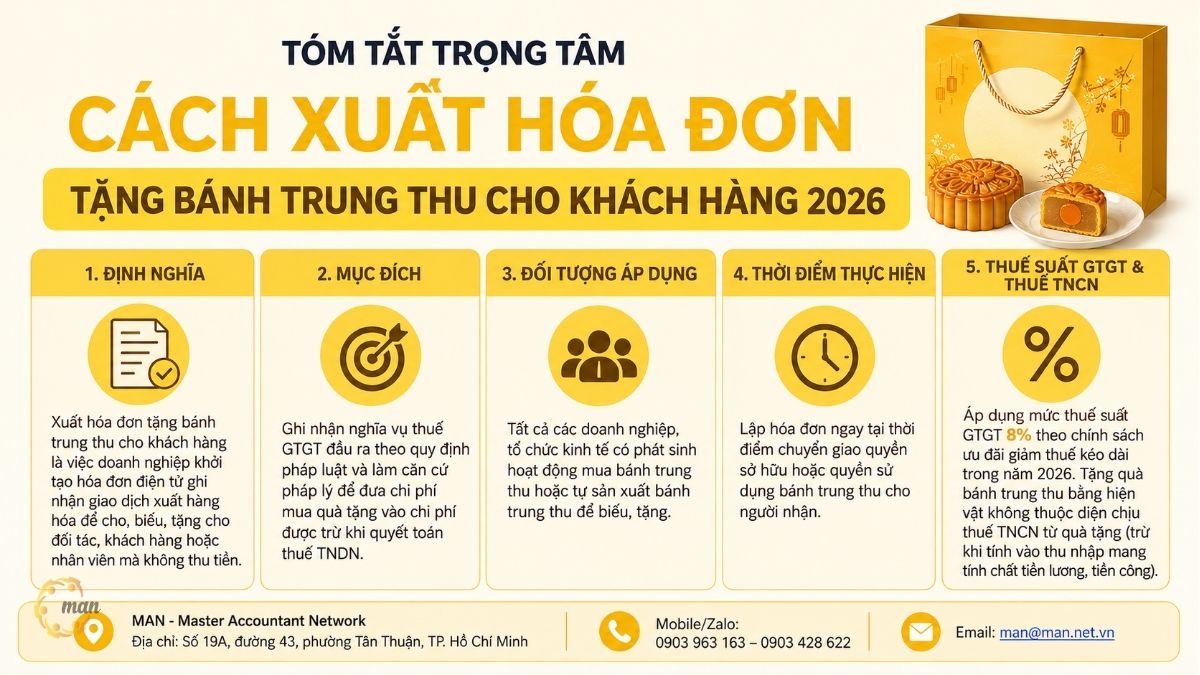
- Định nghĩa: Xuất hóa đơn tặng bánh trung thu cho khách hàng là việc doanh nghiệp khởi tạo hóa đơn điện tử ghi nhận giao dịch xuất hàng hóa để cho, biếu, tặng cho đối tác, khách hàng hoặc nhân viên mà không thu tiền.
- Mục đích: Ghi nhận nghĩa vụ thuế GTGT đầu ra theo quy định pháp luật và làm căn cứ pháp lý để đưa chi phí mua quà tặng vào chi phí được trừ khi quyết toán thuế TNDN.
- Đối tượng áp dụng: Tất cả các doanh nghiệp, tổ chức kinh tế có phát sinh hoạt động mua bánh trung thu hoặc tự sản xuất bánh trung thu để biếu, tặng.
- Thời điểm thực hiện: Lập hóa đơn ngay tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng bánh trung thu cho người nhận.
- Thuế suất GTGT & Thuế TNCN: Áp dụng mức thuế suất GTGT 8% theo chính sách ưu đãi giảm thuế kéo dài trong năm 2026. Tặng quà bánh trung thu bằng hiện vật không thuộc diện chịu thuế TNCN từ quà tặng (trừ khi tính vào thu nhập mang tính chất tiền lương, tiền công).
Quy định pháp luật về việc xuất hóa đơn tặng bánh trung thu cho khách hàng
Hoạt động cho, biếu, tặng hàng hóa nói chung và bánh trung thu nói riêng chịu sự điều chỉnh của hệ thống quy định pháp lý về hóa đơn điện tử và thuế GTGT. Doanh nghiệp cần nắm vững các căn cứ pháp luật để thực hiện đúng ngay từ đầu.
Bắt buộc xuất hóa đơn khi biếu tặng bánh trung thu theo Nghị định 254/2026/NĐ-CP
Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ điện tử quy định rõ: Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua. Quy định này áp dụng bắt buộc cho cả trường hợp hàng hóa dùng để khuyến mại, quảng cáo, hàng mẫu, hoặc hàng hóa dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ.
Như vậy, kể cả khi doanh nghiệp tặng bánh trung thu cho khách hàng hoặc nhân viên không thu tiền, việc lập hóa đơn điện tử đầu ra vẫn là nghĩa vụ bắt buộc (trừ các trường hợp không phải sử dụng hóa đơn điện tử tại Điều 7 Nghị định 254/2026/NĐ-CP). Hành vi xuất quà biếu tặng nhưng không lập hóa đơn bị cơ quan thuế xác định là vi phạm quy định về hóa đơn và có nguy cơ bị ấn định doanh thu tính thuế GTGT.
Xuất chung một hóa đơn tổng kèm danh sách chi tiết người nhận
Thực tế quản trị tại các doanh nghiệp có quy mô vừa và lớn cho thấy, việc xuất từng hóa đơn lẻ cho hàng trăm khách hàng hay nhân viên nhận bánh trung thu gây áp lực lớn cho bộ phận kế toán. Để giảm bớt thủ tục hành chính, pháp luật đã cho phép cơ chế lập hóa đơn gộp.
Điểm a.3 khoản 5 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP cho phép doanh nghiệp cho, biếu, tặng bánh trung thu với số lượng lớn được xuất chung 01 hóa đơn điện tử tổng. Trên hóa đơn này, chỉ tiêu tên người mua ghi rõ “Khách hàng không lấy hóa đơn” hoặc “Danh sách khách hàng, nhân viên nhận quà biếu tặng đính kèm”. Doanh nghiệp phải lập bảng kê chi tiết thể hiện đầy đủ tên người nhận, số lượng, chủng loại bánh và có xác nhận của bộ phận phụ trách.
Thời điểm lập hóa đơn quà biếu tặng theo Điều 9 Nghị định 254/2026/NĐ-CP
Thời điểm xuất hóa đơn đối với hàng hóa biếu tặng được quy định tại khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP. Theo đó, thời điểm lập hóa đơn đối với bán hàng hóa hay cho biếu tặng là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người nhận, không phân biệt đã thu được tiền hay chưa thu được tiền.
Kế toán không được tích trữ chứng từ biếu tặng từ đầu mùa để đến cuối quý hoặc cuối năm mới lập hóa đơn dồn. Việc lập hóa đơn chậm trễ so với thời điểm bàn giao thực tế sẽ bị cơ quan thuế xử phạt vi phạm hành chính về thời điểm lập hóa đơn.
Xác định giá tính thuế và thuế suất khi xuất hóa đơn tặng bánh trung thu cho khách hàng
Căn cứ tính thuế GTGT đối với hàng hóa biếu tặng phụ thuộc vào hình thức biếu tặng là tri ân thông thường hay chương trình khuyến mại có đăng ký pháp lý.
Giá tính thuế GTGT đối với trường hợp quà tặng thông thường
Khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP quy định: Đối với hàng hóa dùng để trao đổi, tiêu dùng nội bộ, biếu, tặng, cho, giá tính thuế GTGT là giá tính thuế GTGT của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh các hoạt động này.
Nếu doanh nghiệp mua bánh trung thu từ nhà cung cấp về để tặng khách hàng, giá tính thuế GTGT trên hóa đơn đầu ra thường là giá mua vào chưa thuế GTGT hoặc giá niêm yết bán lẻ của loại bánh đó trên thị trường. Kế toán sử dụng mức giá này để tính số thuế GTGT đầu ra phải nộp.
Giá tính thuế GTGT đối với trường hợp khuyến mại hợp pháp
Khoản 2 Điều 6 Nghị định 181/2025/NĐ-CP áp dụng quy định riêng cho hàng khuyến mại. Nếu doanh nghiệp thực hiện chương trình tặng bánh trung thu theo đúng quy định của pháp luật về thương mại (đã hoàn tất thủ tục đăng ký hoặc thông báo với Sở Công thương), giá tính thuế GTGT của sản phẩm bánh trung thu khuyến mại được xác định bằng 0.
Ví dụ, doanh nghiệp triển khai chương trình “Mua 20 thùng hàng tặng 01 hộp bánh trung thu” và đã thông báo với Sở Công thương, đơn giá tính thuế GTGT trên hóa đơn xuất cho hộp bánh tặng sẽ ghi 0 đồng. Nếu không thực hiện thủ tục đăng ký khuyến mại theo Luật Thương mại, doanh nghiệp bắt buộc phải kê khai giá tính thuế theo giá niêm yết trên thị trường.
Áp dụng thuế suất GTGT 8% theo Nghị định 174/2025/NĐ-CP
Mặt hàng bánh trung thu thuộc nhóm thực phẩm chế biến, không nằm trong danh mục hàng hóa chịu thuế GTGT 10% bị loại trừ giảm thuế tại các phụ lục pháp lý kèm theo Nghị định 174/2025/NĐ-CP.
Chính sách giảm 2% thuế suất thuế GTGT tiếp tục được duy trì đến hết ngày 31/12/2026. Do đó, khi xuất hóa đơn cho bánh trung thu biếu tặng trong năm 2026, doanh nghiệp áp dụng thuế suất GTGT 8%. Kế toán cần đảm bảo dòng thuế suất thể hiện đúng mức 8%, không tự ý bỏ trống hoặc ghi không chịu thuế.
Điều kiện tính chi phí TNDN được trừ và nghĩa vụ thuế TNCN khi tặng bánh trung thu
Không chỉ hoàn thành nghĩa vụ thuế GTGT đầu ra, nhà quản lý cần nắm rõ điều kiện đưa chi phí mua bánh trung thu vào chi phí hợp lý TNDN và nghĩa vụ thuế TNCN đối với người lao động.
Ba điều kiện tính chi phí được trừ theo Luật Thuế TNDN 2025 và Nghị định 320/2025/NĐ-CP
Theo khoản 1 Điều 9 Luật Thuế Thu nhập doanh nghiệp 2025 và Điều 9 Nghị định 320/2025/NĐ-CP, khoản chi mua bánh trung thu biếu tặng khách hàng và người lao động được tính vào chi phí được trừ nếu đáp ứng đủ 3 điều kiện:
- Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh: Quà tặng tri ân khách hàng giúp duy trì mối quan hệ hợp tác, thúc đẩy doanh số; quà tặng nhân viên nhằm mục đích phúc lợi nâng cao năng suất lao động.
- Đầy đủ hóa đơn, chứng từ hợp pháp: Doanh nghiệp có hóa đơn GTGT mua bánh đầu vào, hóa đơn GTGT xuất quà tặng đầu ra, quyết định phê duyệt kinh phí tặng quà, hợp đồng mua bán và danh sách ký nhận.
- Chứng từ thanh toán không dùng tiền mặt: Áp dụng đối với hóa đơn mua hàng có tổng giá trị thanh toán từ 5 triệu đồng trở lên (đã bao gồm thuế GTGT).
Siết chặt quy định thanh toán không dùng tiền mặt từ 5 triệu đồng
Luật Thuế TNDN 2025 áp dụng quy định mới về ngưỡng thanh toán không dùng tiền mặt. Mức ngưỡng bắt buộc có chứng từ thanh toán qua ngân hàng đã hạ từ 20 triệu đồng xuống còn 5 triệu đồng.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng, nếu hóa đơn mua bánh trung thu có giá trị từ 5 triệu đồng trở lên nhưng doanh nghiệp dùng tiền mặt để thanh toán, toàn bộ chi phí này sẽ bị loại khỏi chi phí hợp lý khi quyết toán thuế TNDN. Đồng thời, số thuế GTGT đầu vào tương ứng cũng không được khấu trừ.
Khống chế chi phí phúc lợi cho người lao động
Đối với trường hợp mua bánh trung thu tặng cán bộ, nhân viên trong công ty, khoản chi này được xếp vào nhóm chi mang tính chất phúc lợi trực tiếp cho người lao động.
Luật Thuế TNDN quy định tổng số chi có tính chất phúc lợi không vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế. Kế toán cần tổng hợp chi phí bánh trung thu cùng các khoản phúc lợi khác (hiếu hỷ, tham quan, nghỉ mát, hỗ trợ điều trị) để kiểm soát không vượt trần quy định.
Phân tích nghĩa vụ thuế TNCN theo Nghị định 253/2026/NĐ-CP
Một trong những thắc mắc phổ biến của doanh nghiệp là liệu việc tặng bánh trung thu cho nhân viên có phải tính thuế TNCN hay không. Căn cứ theo Nghị định 253/2026/NĐ-CP, nghĩa vụ thuế được xác định như sau:
Trường hợp 1: Tặng quà bằng hiện vật (bánh trung thu) mang tính chất quà tặng thông thường
- Căn cứ Điều 15 Nghị định 253/2026/NĐ-CP quy định về thu nhập từ nhận thừa kế, quà tặng chịu thuế TNCN bao gồm: vốn góp trong các tổ chức kinh tế; chứng khoán; bất động sản; các tài sản phải đăng ký quyền sở hữu hoặc sử dụng (ô tô, xe máy, tàu thuyền, máy bay…).
- Do bánh trung thu là tài sản thông thường, không thuộc danh mục các tài sản phải đăng ký quyền sở hữu hay quyền sử dụng theo Điều 15 Nghị định 253/2026/NĐ-CP, nên nhân viên nhận quà tặng bánh trung thu bằng hiện vật không thuộc đối tượng chịu thuế TNCN từ nhận quà tặng. Do đó, doanh nghiệp tặng bánh trung thu hiện vật cho nhân viên sẽ không tính thuế TNCN đối với khoản quà tặng này.
Trường hợp 2: Quà tặng mang tính chất tiền lương, tiền công
- Trường hợp doanh nghiệp quy đổi quà tặng thành tiền mặt hoặc trả khoản chi quà tặng mang tính chất tiền lương, tiền công cho nhân viên (có ký hợp đồng lao động) thì giá trị quà tặng sẽ tính vào thu nhập chịu thuế từ tiền lương, tiền công theo quy định tại khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP.
- Đối với cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng nhận khoản chi tiền lương, tiền công này, doanh nghiệp thực hiện khấu trừ thuế TNCN theo quy định tại Điều 50 Nghị định 253/2026/NĐ-CP.
Tổng hợp các văn bản pháp lý và công văn hướng dẫn mới nhất năm 2026
Hệ thống văn bản pháp luật điều chỉnh việc lập hóa đơn và tính thuế đối với quà tặng bánh trung thu năm 2026 bao gồm các văn bản sau:
| Tên văn bản / Số hiệu | Cơ quan ban hành | Nội dung tóm tắt điều chỉnh |
| Nghị định 254/2026/NĐ-CP | Chính phủ | Quy định nguyên tắc bắt buộc lập hóa đơn điện tử khi cho, biếu, tặng khách hàng và nhân viên (Khoản 1 Điều 4); cho phép lập hóa đơn tổng kèm bảng kê (Phụ lục); thời điểm lập hóa đơn (Điều 9). |
| Nghị định 253/2026/NĐ-CP | Chính phủ | Quy định danh mục quà tặng chịu thuế TNCN (Điều 15); thu nhập chịu thuế từ tiền lương tiền công (Điều 8); quy định khấu trừ thuế TNCN (Điều 50). |
| Nghị định 181/2025/NĐ-CP | Chính phủ | Quy định giá tính thuế GTGT đối với hàng biếu tặng bằng giá hàng hóa cùng loại hoặc tương đương; hàng khuyến mại đúng luật có giá tính thuế bằng 0 (Điều 6). |
| Nghị định 174/2025/NĐ-CP | Chính phủ | Gia hạn chính sách giảm 2% thuế suất GTGT (từ 10% xuống 8%) đối với bánh trung thu đến hết ngày 31/12/2026. |
| Luật Thuế TNDN 2025 | Quốc hội | Quy định điều kiện chi phí được trừ, hạ ngưỡng chứng từ thanh toán không dùng tiền mặt xuống từ 5 triệu đồng (Khoản 1 Điều 9). |
| Nghị định 320/2025/NĐ-CP | Chính phủ | Hướng dẫn thi hành Luật Thuế TNDN 2025 về hóa đơn, chứng từ thanh toán qua ngân hàng và hạn mức chi phúc lợi. |
| Công văn 6154/CTH-QLDN1 | Cục Thuế | Hướng dẫn chi tiết thao tác lập hóa đơn điện tử cho, biếu, tặng khách hàng và hướng dẫn kê khai thuế GTGT đầu ra, đầu vào. |
Phân tích Case Study thực tế tại doanh nghiệp Việt Nam
Để hình dung rõ quy trình thực hiện và phương pháp hạch toán kế toán, chúng ta cùng phân tích tình huống thực tế đã được tư vấn bởi các chuyên gia tại MAN.
Tình huống thực tế tại Công ty Cổ phần Thương mại Minh Phong
Tháng 8 năm 2026, Công ty Cổ phần Thương mại Minh Phong (Công ty Minh Phong) mua 200 hộp bánh trung thu từ nhà cung cấp để tặng đối tác, khách hàng nhân dịp Tết Trung thu.
- Số lượng mua: 200 hộp bánh.
- Đơn giá mua vào: 500.000 VNĐ/hộp (chưa thuế GTGT).
- Tổng tiền hàng chưa thuế: 100.000.000 VNĐ.
- Thuế GTGT đầu vào (8%): 8.000.000 VNĐ.
- Tổng số tiền thanh toán: 108.000.000 VNĐ (đã chuyển khoản từ tài khoản công ty).
- Mục đích: Tặng tri ân khách hàng thân thiết, không đăng ký chương trình khuyến mại với Sở Công thương.
Các bước xử lý chứng từ và hạch toán kế toán
Doanh nghiệp tiến hành các bước xử lý theo chuẩn mực kế toán thuế:
Bước 1: Ghi nhận hóa đơn mua hàng đầu vào
Khi nhận hóa đơn GTGT từ nhà cung cấp bánh, kế toán thực hiện thanh toán chuyển khoản 108.000.000 VNĐ.
Hạch toán chi phí mua quà tặng:
- Nợ TK 641 (Chi phí bán hàng): 100.000.000 VNĐ
- Nợ TK 1331 (Thuế GTGT được khấu trừ): 8.000.000 VNĐ
- Có TK 1121 (Tiền gửi ngân hàng): 108.000.000 VNĐ
Bước 2: Lập hóa đơn điện tử đầu ra khi trao quà
Tại thời điểm bàn giao bánh cho khách hàng, kế toán lập 01 hóa đơn điện tử xuất quà biếu tặng kèm theo bảng kê danh sách 200 khách hàng nhận quà.
Chỉ tiêu trên hóa đơn xuất ra:
- Tên hàng hóa: Bánh trung thu tri ân khách hàng (Kèm bảng kê danh sách khách hàng số 01/TT)
- Giá tính thuế GTGT: 500.000 VNĐ/hộp
- Tổng thành tiền: 100.000.000 VNĐ
- Thuế suất GTGT: 8%
- Tiền thuế GTGT: 8.000.000 VNĐ
- Tổng cộng tiền thanh toán: 108.000.000 VNĐ
Hạch toán nghĩa vụ thuế GTGT đầu ra:
- Nợ TK 641 (Chi phí bán hàng): 8.000.000 VNĐ
- Có TK 33311 (Thuế GTGT phải nộp): 8.000.000 VNĐ
Kết quả quản trị rủi ro thuế của Công ty Minh Phong
Sau khi hoàn tất quy trình:
- Tác động thuế GTGT: Thuế GTGT đầu vào được khấu trừ 8.000.000 VNĐ, thuế GTGT đầu ra phải nộp là 8.000.000 VNĐ. Nghĩa vụ thuế GTGT cân bằng, dòng tiền thuế triệt tiêu lẫn nhau.
- Tác động thuế TNDN: Tổng chi phí mua bánh (100.000.000 VNĐ) cộng với khoản thuế GTGT đầu ra chi trả thay khách hàng (8.000.000 VNĐ) là 108.000.000 VNĐ được tính trọn vẹn vào chi phí bán hàng hợp lý. Số thuế TNDN doanh nghiệp tiết kiệm được là 108.000.000 x 20% = 21.600.000 VNĐ.
- Tác động thuế TNCN: Do khách hàng là đối tác bên ngoài và bánh trung thu không thuộc nhóm tài sản phải đăng ký, giao dịch không phát sinh nghĩa vụ thuế TNCN.
- An toàn hồ sơ: Bộ hồ sơ hoàn chỉnh giúp doanh nghiệp giải trình dễ dàng khi cơ quan thuế kiểm tra quyết toán.
So sánh phương án xuất hóa đơn quà biếu tặng thông thường và quà khuyến mại
Sự khác biệt giữa hai hình thức tặng quà được thể hiện qua bảng so sánh dưới đây:
| Tiêu chí phân loại | Quà biếu tặng tri ân thông thường | Quà tặng dưới dạng Khuyến mại |
| Căn cứ pháp lý | Khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP | Khoản 2 Điều 6 Nghị định 181/2025/NĐ-CP |
| Thủ tục hành chính | Không cần thông báo cơ quan quản lý thương mại. | Phải đăng ký hoặc thông báo với Sở Công thương. |
| Đơn giá tính thuế GTGT | Giá bán niêm yết/giá mua vào cùng thời điểm. | Ghi nhận bằng 0 VNĐ. |
| Số thuế GTGT đầu ra | Nộp 8% trên giá tính thuế. | Bằng 0 VNĐ. |
| Khấu trừ thuế GTGT đầu vào | Được khấu trừ nếu đủ hóa đơn, chứng từ ngân hàng. | Được khấu trừ nếu đủ hóa đơn, chứng từ ngân hàng. |
| Tính chi phí hợp lý TNDN | Được tính vào chi phí bán hàng/phúc lợi. | Được tính vào chi phí bán hàng/khuyến mại. |
Nhận định chuyên gia MAN: 5 Rủi ro thuế phổ biến và giải pháp tối ưu
Thông qua thực tế tư vấn và làm việc với các cơ quan thuế trên toàn quốc, các chuyên gia tại MAN đúc kết 5 sai sót phổ biến nhất mà các doanh nghiệp Việt Nam hay vấp phải trong mùa Trung thu.
Rủi ro 1: Bỏ sót không lập hóa đơn điện tử đầu ra
Nhiều kế toán cho rằng quà biếu tặng không phát sinh doanh thu thu tiền nên không cần lập hóa đơn. Khi kiểm thanh tra thuế, cán bộ thuế sẽ đối chiếu lượng bánh mua vào trên hóa đơn đầu vào với số lượng tồn kho. Nếu phát hiện bánh đã xuất kho nhưng không có hóa đơn đầu ra, cơ quan thuế sẽ ấn định doanh thu, truy thu 8% thuế GTGT và phạt tiền từ 1 đến 3 lần số thuế trốn.
Giải pháp từ MAN: Xây dựng quy định kiểm soát nội bộ. Bộ phận kho và kế toán phải chốt số lượng bánh xuất cho tặng hàng tuần. Kế toán tiến hành lập ngay hóa đơn điện tử cho biếu tặng ngay sau khi bàn giao bánh.
Rủi ro 2: Tự ý ghi đơn giá 0 đồng khi chưa đăng ký khuyến mại
Một số doanh nghiệp ghi đơn giá bằng 0 đồng trên hóa đơn quà tặng vì cho rằng “tặng miễn phí”. Nếu không xuất trình được văn bản xác nhận đã thông báo khuyến mại với Sở Công thương, cơ quan thuế sẽ bác bỏ đơn giá 0 đồng này, điều chỉnh lại giá tính thuế theo giá thị trường và phạt vi phạm lập hóa đơn không đúng quy định.
Giải pháp từ MAN: Xác định rõ bản chất chương trình. Trường hợp tri ân thông thường phải ghi đúng giá mua/giá niêm yết và tính thuế 8%. Nếu muốn ghi giá 0 đồng, bộ phận kinh doanh phải hoàn thành thông báo khuyến mại theo quy định của Luật Thương mại trước thời điểm tặng.
Rủi ro 3: Thanh toán tiền mặt cho hóa đơn mua bánh từ 5 triệu đồng
Theo Luật Thuế TNDN 2025, ngưỡng thanh toán qua ngân hàng bắt buộc đã giảm xuống 5 triệu đồng. Một số công ty vẫn dùng tiền mặt quỹ tồn để thanh toán các hóa đơn mua bánh trung thu có giá trị 6, 7 triệu đồng.
Giải pháp từ MAN: Chuyển toàn bộ các giao dịch mua quà tặng từ 5 triệu đồng trở lên sang hình thức chuyển khoản từ tài khoản ngân hàng đứng tên doanh nghiệp. Tuyệt đối không dùng tiền mặt hoặc chuyển khoản từ tài khoản cá nhân của nhân viên để thanh toán trực tiếp cho nhà cung cấp.
Rủi ro 4: Hồ sơ chứng từ thiếu danh sách người nhận quà
Dù có đủ hóa đơn mua vào và hóa đơn xuất ra, nếu doanh nghiệp không chứng minh được danh sách khách hàng hay nhân viên thực tế nhận bánh, thanh tra thuế có quyền loại khoản chi này khỏi chi phí hợp lý TNDN vì nghi ngờ chi khống.
Giải pháp từ MAN: Chuẩn bị trọn bộ hồ sơ quà tặng gồm: Tờ trình phê duyệt kinh phí Trung thu -> Hợp đồng mua bán và hóa đơn mua vào -> Quyết định tặng quà của Ban Giám đốc -> Danh sách ký nhận bánh của khách hàng hoặc biên bản bàn giao -> Hóa đơn điện tử đầu ra kèm bảng kê.
Rủi ro 5: Nhầm lẫn giữa quà tặng hiện vật và thu nhập từ tiền lương khi tính thuế TNCN
Một số bộ phận kế toán vô tình cộng giá trị bánh trung thu vào thu nhập chịu thuế TNCN của nhân viên hoặc ngược lại, quy đổi thành tiền mặt nhưng lại bỏ qua việc tính thuế TNCN.
Giải pháp từ MAN: Phân biệt rõ hình thức tặng. Tặng bánh hiện vật không chịu thuế TNCN từ nhận quà tặng theo Điều 15 Nghị định 253/2026/NĐ-CP. Tuy nhiên, nếu quy đổi thành tiền mặt tính vào thu nhập tiền lương thì phải cộng vào thu nhập chịu thuế TNCN theo Điều 8 Nghị định 253/2026/NĐ-CP.
Kết luận
Thực hiện xuất hóa đơn tặng bánh trung thu cho khách hàng và người lao động đúng chuẩn mực pháp lý là yêu cầu quan trọng giúp doanh nghiệp vừa thể hiện sự chuyên nghiệp trong hoạt động tri ân, vừa kiểm soát triệt để các rủi ro về thuế. Việc tuân thủ đầy đủ các quy định tại Nghị định 254/2026/NĐ-CP, Nghị định 253/2026/NĐ-CP, Nghị định 181/2025/NĐ-CP và Luật Thuế TNDN 2025 sẽ giúp doanh nghiệp bảo vệ quyền lợi khấu trừ thuế GTGT đầu vào và tối ưu chi phí hợp lý khi quyết toán thuế TNDN.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Các câu hỏi thường gặp (FAQ) về xuất hóa đơn tặng bánh trung thu cho khách hàng
Doanh nghiệp mua bánh trung thu tặng khách hàng có được khấu trừ thuế GTGT đầu vào không?
Có. Doanh nghiệp được khấu trừ toàn bộ thuế GTGT đầu vào của bánh trung thu mua về để biếu tặng nếu có hóa đơn GTGT hợp pháp, có chứng từ thanh toán không dùng tiền mặt (đối với hóa đơn từ 5 triệu đồng trở lên) và thực hiện lập hóa đơn GTGT đầu ra khi biếu tặng.
Tặng bánh trung thu cho nhân viên công ty có phải xuất hóa đơn không?
Có. Căn cứ khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, tặng bánh trung thu cho người lao động thuộc trường hợp biếu, tặng hoặc tiêu dùng nội bộ. Doanh nghiệp bắt buộc phải lập hóa đơn điện tử GTGT đầu ra với thuế suất 8% tương tự như tặng khách hàng.
Tặng bánh trung thu cho nhân viên có phải tính thuế TNCN không?
Không, nếu tặng bằng hiện vật. Căn cứ Điều 15 Nghị định 253/2026/NĐ-CP, bánh trung thu không thuộc danh mục quà tặng phải chịu thuế TNCN. Tuy nhiên, nếu khoản quà tặng bằng tiền mặt mang tính chất tiền lương, tiền công thì phải tính vào thu nhập chịu thuế TNCN theo Khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP.
Chi phí mua bánh trung thu tặng nhân viên có bị khống chế định mức không?
Có. Khoản chi mua bánh trung thu cho nhân viên thuộc nhóm chi phúc lợi. Tổng chi phí phúc lợi trong năm không được vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế của doanh nghiệp.
Trên hóa đơn tặng bánh trung thu cho khách hàng, chỉ tiêu Tên người mua ghi như thế nào?
Trường hợp lập hóa đơn tổng cho nhiều khách hàng nhận quà, tại chỉ tiêu Tên người mua, kế toán ghi: Khách hàng không lấy hóa đơn hoặc Danh sách khách hàng nhận quà biếu tặng đính kèm.