


Nghị quyết 59/2026/NQ-HĐND được HĐND Thành phố Hồ Chí Minh khóa XI thông qua tại Kỳ họp thứ năm ngày 22/9/2026 và có hiệu lực từ ngày 01/10/2026. Văn bản gồm 9 điều, quy định chi tiết điểm a khoản 5 và khoản 6 Điều 39 Luật Phát triển đô thị số 18/2026/QH16. Nội dung cốt lõi là miễn thuế TNDN 05 năm và miễn thuế TNCN 05 năm liên tục cho thu nhập từ hoạt động khởi nghiệp sáng tạo trên địa bàn Thành phố.
Điểm doanh nghiệp cần chú ý ngay: ưu đãi chỉ áp dụng từ kỳ tính thuế năm 2027. Nghị quyết số 31/2024/NQ-HĐND hết hiệu lực từ 01/10/2026, nhưng các đối tượng đang hưởng ưu đãi theo văn bản cũ vẫn được hưởng tiếp cho thời gian còn lại. Không có thủ tục hành chính riêng về thuế. Doanh nghiệp tự kê khai, tự xác định số thuế được miễn và tự lưu hồ sơ chứng minh. Đây cũng chính là nơi phát sinh rủi ro thuế nếu hồ sơ không chặt.
Tóm tắt trọng tâm về Nghị quyết 59/2026/NQ-HĐND
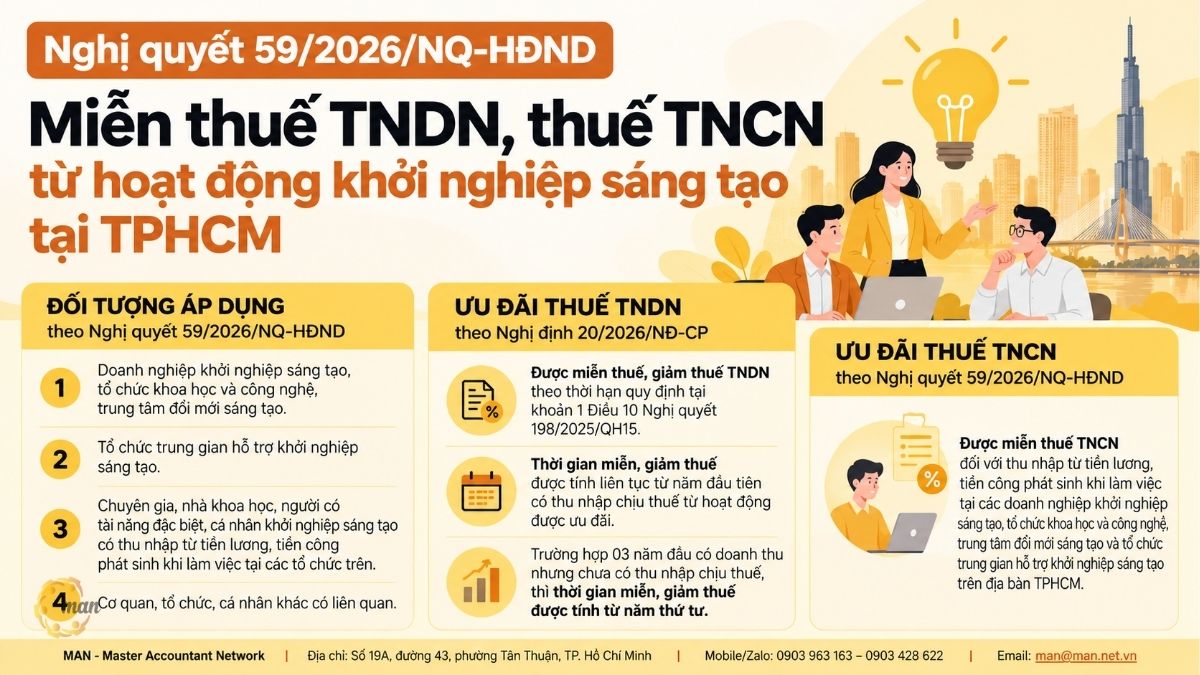
- Nghị quyết 59/2026/NQ-HĐND là văn bản của HĐND TP.HCM quy định tiêu chí, điều kiện, trình tự, thủ tục thực hiện ưu đãi miễn thuế TNDN, thuế TNCN đối với thu nhập từ hoạt động khởi nghiệp sáng tạo trên địa bàn Thành phố.
- Dùng để: xác định khoản thu nhập nào, của ai, đáp ứng điều kiện gì thì được miễn thuế 05 năm.
- Áp dụng cho: doanh nghiệp khởi nghiệp sáng tạo, tổ chức khoa học và công nghệ, trung tâm đổi mới sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo; chuyên gia, nhà khoa học, người có tài năng đặc biệt, cá nhân khởi nghiệp sáng tạo làm việc tại các tổ chức này.
- Khi nào cần: hiệu lực từ 01/10/2026; ưu đãi áp dụng từ kỳ tính thuế năm 2027, nên doanh nghiệp cần chuẩn bị giấy công nhận, hợp đồng và hạch toán ngay từ quý IV/2026.
Nghị quyết 59/2026/NQ-HĐND là gì? Định nghĩa và phạm vi điều chỉnh
Để hiểu đúng, cần đọc tên đầy đủ của văn bản. Đây là Nghị quyết số 59/2026/NQ-HĐND ngày 22/9/2026 của HĐND TP.HCM “Quy định tiêu chí, điều kiện, trình tự, thủ tục thực hiện ưu đãi miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập từ hoạt động khởi nghiệp sáng tạo trên địa bàn Thành phố Hồ Chí Minh”. Người ký là Chủ tịch HĐND Thành phố Võ Văn Minh.
Phạm vi điều chỉnh của Nghị quyết 59/2026/NQ-HĐND
Điều 1 quy định nguyên văn:
“Nghị quyết này quy định chi tiết điểm a khoản 5 và khoản 6 Điều 39 Luật Phát triển đô thị số 18/2026/QH16 về tiêu chí, điều kiện, trình tự, thủ tục thực hiện ưu đãi miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập từ hoạt động khởi nghiệp sáng tạo trên địa bàn Thành phố Hồ Chí Minh.”
Nói cách khác, quyền được miễn thuế đến từ luật do Quốc hội ban hành. Nghị quyết của HĐND chỉ cụ thể hóa “ai, khoản nào, điều kiện gì, làm thế nào”. Đây là lý do khi lập hồ sơ, doanh nghiệp cần dẫn chiếu đồng thời cả Điều 39 Luật số 18/2026/QH16 và Nghị quyết 59/2026/NQ-HĐND.
Căn cứ ban hành gồm những văn bản nào?
Phần căn cứ của Nghị quyết liệt kê các luật sau:
- Luật Tổ chức chính quyền địa phương số 72/2025/QH15.
- Luật Phát triển đô thị số 18/2026/QH16.
- Luật Ngân sách nhà nước số 89/2025/QH15, được sửa đổi, bổ sung bởi Luật số 145/2025/QH15.
- Luật Khoa học, công nghệ và đổi mới sáng tạo số 93/2025/QH15, được sửa đổi, bổ sung bởi Luật số 133/2025/QH15 và Luật số 148/2025/QH15.
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, được sửa đổi, bổ sung bởi các Luật số 116/2025/QH15, 127/2025/QH15, 133/2025/QH15, 141/2025/QH15, 143/2025/QH15 và 09/2026/QH16.
- Luật Quản lý thuế số 108/2025/QH15.
- Luật Thuế thu nhập cá nhân số 109/2025/QH15, được sửa đổi, bổ sung bởi Luật số 09/2026/QH16.
Ngoài ra, Nghị quyết được xây dựng trên Tờ trình số 1259/TTr-UBND ngày 17/9/2026 của UBND Thành phố và Báo cáo thẩm tra số 150/BC-BĐT ngày 20/9/2026 của Ban Đô thị HĐND Thành phố.
Vì sao Nghị quyết 59/2026/NQ-HĐND quan trọng với quản trị thuế và kiểm toán?
Giá trị của văn bản không chỉ nằm ở con số “miễn 05 năm”. Nó thay đổi cách doanh nghiệp phải tổ chức hồ sơ, hạch toán và chứng minh quyền được miễn thuế.
- Về tài chính: khoản thuế TNDN được miễn là dòng tiền giữ lại để tái đầu tư vào sản phẩm. Với cá nhân, miễn thuế TNCN trên tiền lương, tiền công giúp doanh nghiệp khởi nghiệp dễ thu hút chuyên gia hơn mà không phải tăng quỹ lương.
- Về tuân thủ thuế: Nghị quyết không tạo thủ tục xin miễn riêng. Doanh nghiệp tự khai, tự chịu trách nhiệm. Khi thanh tra, kiểm tra, gánh nặng chứng minh thuộc về người nộp thuế.
- Về kiểm toán: kiểm toán viên sẽ đối chiếu giấy công nhận còn hiệu lực, hợp đồng, phạm vi thu nhập được miễn và việc không áp dụng trùng ưu đãi. Thiếu một mắt xích, khoản thuế được miễn có thể bị loại.
Theo góc nhìn từ MAN – Master Accountant Network, cơ chế “tự khai, tự chứng minh” thường khiến doanh nghiệp chủ quan ở năm đầu. Rủi ro thuế thường chỉ lộ ra khi cơ quan thuế kiểm tra hồ sơ của 2-3 năm trước, lúc chứng từ đã khó bổ sung.
Nghị quyết 59/2026/NQ-HĐND áp dụng cho những đối tượng nào?
Điều 2 chia đối tượng thành 4 nhóm. Nguyên văn:
“1. Doanh nghiệp khởi nghiệp sáng tạo, tổ chức khoa học và công nghệ, trung tâm đổi mới sáng tạo.
2. Tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo bao gồm trung tâm hỗ trợ khởi nghiệp sáng tạo và tổ chức khác có hoạt động hỗ trợ cung cấp nguồn lực, dịch vụ cho khởi nghiệp sáng tạo nhằm kết nối, thúc đẩy phát triển doanh nghiệp khởi nghiệp sáng tạo.
3. Chuyên gia, nhà khoa học, người có tài năng đặc biệt, cá nhân khởi nghiệp sáng tạo có thu nhập từ tiền lương, tiền công phát sinh khi làm việc tại các tổ chức quy định tại khoản 1 và khoản 2 Điều này.
4. Cơ quan, tổ chức, cá nhân khác có liên quan.”
Cần lưu ý một chi tiết hay bị đọc sai: nhóm cá nhân tại khoản 3 chỉ được xét thu nhập từ tiền lương, tiền công. Văn bản không đề cập thu nhập từ đầu tư vốn, cổ tức hay chuyển nhượng vốn của cá nhân.
Thu nhập nào được miễn thuế theo Nghị quyết 59/2026/NQ-HĐND?
Không phải toàn bộ thu nhập của doanh nghiệp khởi nghiệp đều được miễn. Điều 3 khoanh vùng tiêu chí riêng cho từng nhóm. Nguyên văn:
“1. Đối với doanh nghiệp khởi nghiệp sáng tạo: thu nhập từ hoạt động của dự án khởi nghiệp sáng tạo của đơn vị để tạo ra sản phẩm mới, dịch vụ mới, quy trình mới, mô hình kinh doanh mới hoặc cải tiến đáng kể so với sản phẩm, dịch vụ, quy trình, mô hình kinh doanh đã có.
2. Đối với tổ chức khoa học và công nghệ, trung tâm đổi mới sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo: thu nhập từ hoạt động cung cấp nguồn lực, dịch vụ cho khởi nghiệp sáng tạo bao gồm sở hữu trí tuệ, tiêu chuẩn, đo lường, chất lượng, hạ tầng kỹ thuật, không gian làm việc, pháp lý, thông tin thị trường, tài chính, thương mại, truyền thông, kết nối đầu tư và hỗ trợ cần thiết khác theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo.
3. Đối với chuyên gia, nhà khoa học, người có tài năng đặc biệt và cá nhân khởi nghiệp sáng tạo: thu nhập từ tiền lương, tiền công phát sinh khi làm việc tại doanh nghiệp khởi nghiệp sáng tạo, tổ chức khoa học và công nghệ, trung tâm đổi mới sáng tạo và tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo trên địa bàn Thành phố.”
Hiểu tiêu chí Điều 3 trong thực tế thế nào?
Tiêu chí gắn với hoạt động, không gắn với tư cách pháp nhân. Một doanh nghiệp có giấy công nhận khởi nghiệp sáng tạo nhưng vừa bán phần mềm tự phát triển, vừa phân phối thiết bị của hãng khác, thì chỉ phần thu nhập từ dự án khởi nghiệp sáng tạo mới thuộc diện xét miễn.
- Ví dụ thuộc diện xét: doanh thu từ nền tảng do doanh nghiệp tự phát triển, đáp ứng yếu tố “sản phẩm mới” hoặc “cải tiến đáng kể”.
- Ví dụ khó chứng minh: doanh thu thương mại thuần túy, mua đi bán lại hàng hóa không gắn với dự án khởi nghiệp sáng tạo.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng ranh giới này cần được thể hiện ngay trên hệ thống tài khoản chi tiết. Nếu chờ đến khi quyết toán mới tách, số liệu thường thiếu căn cứ và dễ bị cơ quan thuế loại trừ.
Điều kiện được miễn thuế theo Nghị quyết 59/2026/NQ-HĐND là gì?
Điều 4 là phần doanh nghiệp cần đọc kỹ nhất. Mỗi nhóm đối tượng có bộ điều kiện riêng, và phải đáp ứng đồng thời tất cả điều kiện của nhóm mình.
Điều kiện với tổ chức (khoản 1 đến khoản 4 Điều 4)
Điều kiện về trụ sở dùng cụm từ “trụ sở chính”. Chi nhánh tại TP.HCM của một doanh nghiệp có trụ sở chính ở tỉnh khác không đáp ứng điều kiện này theo câu chữ của văn bản.
| Nhóm đối tượng | Điều kiện về trụ sở | Điều kiện về giấy tờ pháp lý |
| Doanh nghiệp khởi nghiệp sáng tạo | Có trụ sở chính trên địa bàn TP.HCM | Có giấy công nhận doanh nghiệp khởi nghiệp sáng tạo còn hiệu lực theo pháp luật về khoa học, công nghệ và đổi mới sáng tạo |
| Trung tâm đổi mới sáng tạo | Có trụ sở chính trên địa bàn TP.HCM | Có giấy công nhận trung tâm đổi mới sáng tạo còn hiệu lực |
| Trung tâm hỗ trợ khởi nghiệp sáng tạo (tổ chức trung gian) | Có trụ sở chính trên địa bàn TP.HCM | Có giấy công nhận trung tâm hỗ trợ khởi nghiệp sáng tạo còn hiệu lực |
| Tổ chức khác (tổ chức trung gian) | Có trụ sở chính trên địa bàn TP.HCM | Có hồ sơ, tài liệu chứng minh hoạt động hỗ trợ khởi nghiệp sáng tạo theo pháp luật về khoa học, công nghệ và đổi mới sáng tạo |
| Tổ chức khoa học và công nghệ | Có trụ sở chính trên địa bàn TP.HCM | Có giấy chứng nhận đăng ký tổ chức khoa học và công nghệ còn hiệu lực, trong đó có hoạt động khởi nghiệp sáng tạo |
Điều kiện với chuyên gia (khoản 5 Điều 4)
Nguyên văn:
“a) Có giấy công nhận chuyên gia hỗ trợ khởi nghiệp sáng tạo còn hiệu lực theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo;
b) Có hợp đồng thực hiện công việc, hợp đồng thuê chuyên gia, hợp đồng tư vấn hoặc tài liệu hợp pháp khác chứng minh việc làm việc và phát sinh thu nhập liên quan đến hoạt động khởi nghiệp sáng tạo tại doanh nghiệp khởi nghiệp sáng tạo, tổ chức khoa học và công nghệ, trung tâm đổi mới sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo trên địa bàn Thành phố.”
Điều kiện với nhà khoa học, người có tài năng đặc biệt (khoản 6 Điều 4)
Nguyên văn:
“a) Là cá nhân được công nhận theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo; hoặc được tiếp nhận, tuyển chọn theo chính sách thu hút chuyên gia, nhà khoa học và người có tài năng đặc biệt của Thành phố Hồ Chí Minh; hoặc được Sở Khoa học và Công nghệ công nhận là nhà khoa học, người có tài năng đặc biệt theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo;
b) Có hợp đồng thực hiện công việc, hợp đồng tư vấn hoặc tài liệu hợp pháp khác chứng minh việc làm việc và phát sinh thu nhập liên quan đến hoạt động khởi nghiệp sáng tạo tại doanh nghiệp khởi nghiệp sáng tạo, tổ chức khoa học và công nghệ, trung tâm đổi mới sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo trên địa bàn Thành phố.”
Điều kiện với cá nhân khởi nghiệp sáng tạo (khoản 7 Điều 4)
Nguyên văn:
“a) Là thành viên sáng lập, đồng sáng lập của doanh nghiệp khởi nghiệp sáng tạo trên địa bàn Thành phố;
b) Có giấy công nhận cá nhân khởi nghiệp sáng tạo còn hiệu lực theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo.”
Điểm chung của cả 7 khoản là cụm từ “còn hiệu lực”. Giấy công nhận hết hạn giữa kỳ tính thuế sẽ đặt ra câu hỏi khoản thu nhập phát sinh sau thời điểm đó còn được miễn hay không. Doanh nghiệp nên theo dõi thời hạn giấy công nhận như theo dõi hạn nộp tờ khai.
Thời hạn miễn thuế theo Nghị quyết 59/2026/NQ-HĐND kéo dài bao lâu?
Điều 5 quy định ba nội dung: nguyên tắc, thời hạn và thời gian ưu đãi. Mỗi nội dung đều có hệ quả trực tiếp tới cách lập kế hoạch thuế.
Nguyên tắc thực hiện ưu đãi
Nguyên văn khoản 1 Điều 5:
“a) Việc thực hiện ưu đãi bảo đảm công khai, minh bạch, đúng đối tượng, đúng khoản thu nhập và không áp dụng trùng lặp nhiều ưu đãi đối với cùng một khoản thu nhập.
b) Trường hợp một khoản thu nhập đáp ứng điều kiện hưởng nhiều chính sách miễn, giảm thuế thì người nộp thuế được lựa chọn áp dụng chính sách có lợi nhất theo quy định của pháp luật về thuế và phải thực hiện ổn định trong thời gian được hưởng ưu đãi theo chính sách đó.”
Quy định này rất quan trọng vì cùng thời điểm còn có ưu đãi TNDN cho hoạt động khởi nghiệp sáng tạo theo khoản 1 Điều 7 Nghị định 20/2026/NĐ-CP, với thời hạn theo khoản 1 Điều 10 Nghị quyết số 198/2025/QH15. Doanh nghiệp phải chọn một chính sách cho cùng một khoản thu nhập, và đã chọn thì phải giữ ổn định.
Thời hạn ưu đãi
Nguyên văn khoản 2 Điều 5:
“a) Thuế thu nhập doanh nghiệp được miễn trong thời hạn 05 năm từ thời điểm phát sinh thuế thu nhập phải nộp đối với thu nhập từ hoạt động khởi nghiệp sáng tạo theo quy định tại điểm a khoản 5 Điều 39 Luật số 18/2026/QH16.
b) Thuế thu nhập cá nhân được miễn trong thời hạn 05 năm liên tục đối với thu nhập từ tiền lương, tiền công phát sinh khi làm việc tại doanh nghiệp khởi nghiệp sáng tạo, tổ chức khoa học và công nghệ, trung tâm đổi mới sáng tạo và tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo trên địa bàn Thành phố theo quy định tại khoản 6 Điều 39 Luật số 18/2026/QH16.”
Hai mốc tính thời hạn khác nhau. Với TNDN, 05 năm tính từ thời điểm phát sinh thuế thu nhập phải nộp; Nghị quyết không giải thích thêm cách xác định mốc này. Với TNCN, văn bản dùng cụm từ “05 năm liên tục”.
Thời gian ưu đãi
Khoản 3 Điều 5 quy định ngắn gọn: “Thời gian ưu đãi: áp dụng từ kỳ tính thuế năm 2027.”
Các mốc thời gian cần nhớ khi áp dụng Nghị quyết 59/2026/NQ-HĐND
Khoảng cách giữa ngày hiệu lực (01/10/2026) và ngày áp dụng ưu đãi (kỳ tính thuế 2027) là thời gian để doanh nghiệp hoàn thiện giấy công nhận, hợp đồng và tách hạch toán.
| Mốc | Sự kiện | Căn cứ |
| 17/9/2026 | UBND Thành phố trình dự thảo (Tờ trình số 1259/TTr-UBND) | Phần căn cứ của Nghị quyết |
| 20/9/2026 | Ban Đô thị HĐND Thành phố thẩm tra (Báo cáo số 150/BC-BĐT) | Phần căn cứ của Nghị quyết |
| 22/9/2026 | HĐND TP.HCM khóa XI, Kỳ họp thứ năm thông qua | Phần kết của Nghị quyết |
| 01/10/2026 | Nghị quyết có hiệu lực; Nghị quyết số 31/2024/NQ-HĐND hết hiệu lực | Điều 8 |
| Kỳ tính thuế năm 2027 | Bắt đầu áp dụng ưu đãi miễn thuế theo Nghị quyết mới | Khoản 3 Điều 5 |
Trình tự, thủ tục hưởng ưu đãi theo Nghị quyết 59/2026/NQ-HĐND như thế nào?
Điều 6 quy định nguyên văn:
“1. Đối với việc kê khai, xác định và thực hiện miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân: doanh nghiệp, tổ chức, cá nhân thuộc đối tượng được hưởng ưu đãi thực hiện theo quy định của pháp luật về thuế và pháp luật về quản lý thuế.
2. Việc thực hiện ưu đãi thuế quy định tại Nghị quyết này không làm phát sinh thủ tục hành chính riêng về thuế. Người nộp thuế thực hiện kê khai, xác định số thuế được miễn và lưu giữ hồ sơ, tài liệu chứng minh điều kiện được hưởng ưu đãi theo quy định của pháp luật về thuế và pháp luật về quản lý thuế.
3. Hồ sơ, giấy tờ chứng minh đối tượng và điều kiện hưởng ưu đãi là các giấy công nhận, giấy chứng nhận, hợp đồng, quyết định tuyển dụng và các tài liệu có liên quan được cấp, xác lập theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo, pháp luật về lao động và pháp luật có liên quan.”
Trên thực tế, quy trình nội bộ nên đi theo 4 bước:
- Rà soát tư cách: đối chiếu trụ sở chính và giấy công nhận còn hiệu lực theo Điều 4.
- Khoanh vùng thu nhập: xác định khoản thu nhập đáp ứng tiêu chí Điều 3.
- Kê khai: tự xác định số thuế được miễn trên tờ khai theo pháp luật về thuế và quản lý thuế.
- Lưu hồ sơ: giấy công nhận, giấy chứng nhận, hợp đồng, quyết định tuyển dụng và tài liệu liên quan, sẵn sàng xuất trình khi thanh tra, kiểm tra.
Ai chịu trách nhiệm tổ chức thực hiện và giám sát?
Theo Điều 7, UBND Thành phố tổ chức triển khai; chỉ đạo các cơ quan xác định đúng đối tượng, tiêu chí, điều kiện, thời hạn; đồng thời kiểm tra, theo dõi, đánh giá và xử lý theo thẩm quyền hành vi trục lợi chính sách. Thường trực HĐND, các Ban, Tổ đại biểu, đại biểu HĐND Thành phố và Ủy ban Mặt trận Tổ quốc Việt Nam Thành phố tham gia giám sát.
Đang hưởng ưu đãi theo Nghị quyết 31/2024/NQ-HĐND thì xử lý ra sao?
Điều 9 về điều khoản chuyển tiếp quy định nguyên văn:
“Trường hợp doanh nghiệp, tổ chức, cá nhân đang hưởng ưu đãi miễn thuế đối với hoạt động khởi nghiệp sáng tạo theo Nghị quyết số 31/2024/NQ-HĐND thì tiếp tục hưởng chính sách theo Nghị quyết số 31/2024/NQ-HĐND cho thời gian còn lại.”
Những văn bản pháp luật nào liên quan đến Nghị quyết 59/2026/NQ-HĐND?
Để áp dụng đúng, kế toán cần đặt Nghị quyết trong hệ thống văn bản đang có hiệu lực. Bảng dưới tổng hợp các văn bản trực tiếp liên quan.
| Văn bản | Số hiệu, ngày ban hành | Nội dung liên quan |
| Luật Phát triển đô thị | Số 18/2026/QH16 | Điểm a khoản 5 và khoản 6 Điều 39 là căn cứ trực tiếp của ưu đãi miễn thuế TNDN, TNCN được Nghị quyết 59 quy định chi tiết |
| Luật Thuế thu nhập doanh nghiệp | Số 67/2025/QH15 ngày 14/6/2025, hiệu lực từ 01/10/2025; sửa đổi bởi các Luật 116, 127, 133, 141, 143/2025/QH15 và 09/2026/QH16 | Điều 3 quy định thu nhập chịu thuế TNDN, gồm thu nhập từ sản xuất, kinh doanh và các khoản thu nhập khác |
| Luật Thuế thu nhập cá nhân | Số 109/2025/QH15, sửa đổi bởi Luật số 09/2026/QH16 | Căn cứ xác định thu nhập từ tiền lương, tiền công |
| Luật Quản lý thuế | Số 108/2025/QH15 | Căn cứ kê khai, xác định số thuế được miễn, lưu giữ hồ sơ |
| Luật Khoa học, công nghệ và đổi mới sáng tạo | Số 93/2025/QH15, sửa đổi bởi Luật số 133/2025/QH15 và 148/2025/QH15 | Căn cứ cấp giấy công nhận doanh nghiệp, trung tâm, chuyên gia, cá nhân khởi nghiệp sáng tạo |
| Nghị định 20/2026/NĐ-CP | Số 20/2026/NĐ-CP ngày 15/01/2026, hướng dẫn Nghị quyết 198/2025/QH15 | Khoản 1 Điều 7 quy định miễn, giảm TNDN cho hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo; nguyên tắc hạch toán riêng hoặc phân bổ theo tỷ lệ |
| Nghị quyết 198/2025/QH15 | Ngày 17/5/2025, về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân | Khoản 1 Điều 10 quy định thời hạn miễn, giảm TNDN được Nghị định 20/2026/NĐ-CP dẫn chiếu |
| Nghị quyết 31/2024/NQ-HĐND | Ngày 11/12/2024 | Văn bản cũ về lĩnh vực ưu tiên, tiêu chí, điều kiện, nội dung hoạt động khởi nghiệp sáng tạo; hết hiệu lực từ 01/10/2026 |
| Nghị quyết 98/2023/QH15 và Nghị định 11/2024/NĐ-CP | Ngày 02/02/2024 (Nghị định 11) | Cơ chế đặc thù TP.HCM trước đây; là nền tảng của Nghị quyết 31/2024/NQ-HĐND |
Ưu đãi TNDN cho khởi nghiệp sáng tạo theo Nghị định 20/2026/NĐ-CP quy định thế nào?
Nghị định 20/2026/NĐ-CP ngày 15/01/2026 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Nghị quyết số 198/2025/QH15 ngày 17/5/2025 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân. Đây là chính sách ưu đãi áp dụng trên phạm vi cả nước, tồn tại song song với Nghị quyết 59/2026/NQ-HĐND. Khoản 1 Điều 7 quy định nguyên văn:
“1. Công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa, doanh nghiệp khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo có thu nhập từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo theo quy định của Luật Khoa học, công nghệ và đổi mới sáng tạo và các văn bản hướng dẫn:
a) Được miễn thuế, giảm thuế thu nhập doanh nghiệp trong thời hạn theo quy định tại khoản 1 Điều 10 Nghị quyết số 198/2025/QH15;
b) Thời gian miễn thuế, giảm thuế đối với thu nhập tại khoản này được tính liên tục từ năm đầu tiên có thu nhập chịu thuế từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo; trường hợp không có thu nhập chịu thuế trong 03 năm đầu kể từ năm đầu tiên có doanh thu từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo thì thời gian miễn thuế, giảm thuế được tính từ năm thứ tư;
c) Phải hạch toán riêng thu nhập từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo được miễn thuế, giảm thuế tại khoản này với thu nhập từ hoạt động sản xuất, kinh doanh không được ưu đãi thuế khác. Trường hợp không hạch toán riêng được thì phần thu nhập từ hoạt động được ưu đãi thuế được xác định bằng (=) tổng thu nhập chịu thuế nhân (x) với tỷ lệ phần trăm (%) doanh thu hoặc chi phí được trừ của hoạt động sản xuất, kinh doanh được ưu đãi thuế so với tổng doanh thu hoặc tổng chi phí được trừ của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo trong kỳ tính thuế.
Trường hợp có khoản doanh thu hoặc chi phí được trừ không thể hạch toán riêng được thì khoản doanh thu hoặc chi phí được trừ đó xác định theo tỷ lệ giữa doanh thu hoặc chi phí được trừ của hoạt động sản xuất, kinh doanh hưởng ưu đãi thuế trên tổng doanh thu hoặc chi phí được trừ của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo.”
Tóm lại, theo khoản 1 Điều 7 Nghị định 20/2026/NĐ-CP:
- Doanh nghiệp được miễn, giảm thuế TNDN theo thời hạn tại khoản 1 Điều 10 Nghị quyết 198/2025/QH15.
- Thời gian miễn, giảm tính liên tục từ năm đầu tiên có thu nhập chịu thuế từ hoạt động được ưu đãi.
- Nếu 03 năm đầu có doanh thu nhưng chưa có thu nhập chịu thuế, thời gian miễn, giảm tính từ năm thứ tư.
- Phải hạch toán riêng. Không hạch toán riêng được thì vẫn được ưu đãi, nhưng thu nhập ưu đãi xác định bằng phương pháp phân bổ theo tỷ lệ doanh thu hoặc chi phí được trừ.
Theo khoản 2 Điều 16 Nghị định 20/2026/NĐ-CP, khoản 1 Điều 7 có hiệu lực từ ngày Nghị quyết số 198/2025/QH15 có hiệu lực thi hành và áp dụng kể từ kỳ tính thuế năm 2025.
Khi được hưởng cả hai chính sách thì Nghị định 20/2026/NĐ-CP quy định ra sao?
Khoản 4 Điều 7 Nghị định 20/2026/NĐ-CP quy định nguyên văn:
“4. Trong cùng một thời gian, nếu doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo, doanh nghiệp nhỏ và vừa có khoản thu nhập được hưởng miễn thuế, giảm thuế theo quy định tại khoản 1 và khoản 3 Điều này vừa được hưởng miễn thuế, giảm thuế khác với quy định tại Nghị định này thì được lựa chọn hưởng miễn thuế, giảm thuế có lợi nhất và thực hiện ổn định, không thay đổi trong thời gian miễn thuế, giảm thuế.”
Quy định này thống nhất với điểm b khoản 1 Điều 5 Nghị quyết 59/2026/NQ-HĐND: một khoản thu nhập chỉ chọn một chính sách, và phải giữ ổn định.
Ở phía thuế TNCN, khoản 2 Điều 8 Nghị định 20/2026/NĐ-CP cũng có ưu đãi cho chuyên gia, nhà khoa học. Nguyên văn đoạn đầu:
“2. Cá nhân là chuyên gia, nhà khoa học theo quy định của Luật Khoa học, công nghệ và đổi mới sáng tạo và các văn bản hướng dẫn có thu nhập từ tiền lương, tiền công nhận được từ doanh nghiệp khởi nghiệp sáng tạo, trung tâm nghiên cứu và phát triển, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo được miễn thuế trong thời hạn 02 năm (24 tháng liên tục) và giảm 50% số thuế phải nộp trong 04 năm (48 tháng liên tục) tiếp theo đối với khoản thu nhập này.”
Vì vậy, chuyên gia, nhà khoa học làm việc tại TP.HCM có thể cùng lúc đáp ứng điều kiện của hai văn bản. Khi đó cần căn cứ nguyên tắc không áp dụng trùng lặp tại khoản 1 Điều 5 Nghị quyết 59/2026/NQ-HĐND để lựa chọn.
Thu nhập nào phải chịu thuế TNDN khi áp dụng Nghị quyết 59/2026/NQ-HĐND?
Ưu đãi theo Nghị quyết chỉ miễn thuế cho thu nhập từ hoạt động khởi nghiệp sáng tạo. Các khoản thu nhập chịu thuế khác của doanh nghiệp vẫn phải xác định theo Điều 3 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (ngày 14/6/2025, hiệu lực từ 01/10/2025). Nguyên văn:
“Điều 3. Thu nhập chịu thuế
1. Thu nhập chịu thuế thu nhập doanh nghiệp bao gồm thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và thu nhập khác quy định tại khoản 2 Điều này.
2. Thu nhập khác bao gồm:
a) Thu nhập từ chuyển nhượng vốn, chuyển nhượng quyền góp vốn, chuyển nhượng chứng khoán;
b) Thu nhập từ chuyển nhượng bất động sản, trừ thu nhập từ chuyển nhượng bất động sản của doanh nghiệp kinh doanh bất động sản;
c) Thu nhập từ chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư, chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản;
d) Thu nhập từ chuyển nhượng, cho thuê, thanh lý tài sản, trong đó có các loại giấy tờ có giá, trừ bất động sản;
đ) Thu nhập từ quyền sử dụng, quyền sở hữu tài sản, bao gồm cả thu nhập từ quyền sở hữu trí tuệ, chuyển giao công nghệ;
e) Thu nhập từ lãi tiền gửi, lãi cho vay vốn, bán ngoại tệ, trừ thu nhập từ hoạt động tín dụng của tổ chức tín dụng;
g) Khoản trích trước vào chi phí nhưng không sử dụng hoặc sử dụng không hết mà doanh nghiệp không hạch toán điều chỉnh giảm chi phí được trừ; khoản nợ khó đòi đã xóa nay đòi được; khoản nợ phải trả không xác định được chủ nợ; khoản thu nhập từ kinh doanh của những năm trước bị bỏ sót nay phát hiện ra;
h) Chênh lệch giữa thu về tiền phạt, tiền bồi thường do vi phạm hợp đồng kinh tế hoặc thưởng do thực hiện tốt cam kết theo hợp đồng;
i) Các khoản tài trợ, tặng cho bằng tiền hoặc hiện vật nhận được;
k) Chênh lệch do đánh giá lại tài sản theo quy định của pháp luật để góp vốn, điều chuyển khi sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp;
l) Thu nhập từ hợp đồng hợp tác kinh doanh;
m) Thu nhập từ hoạt động sản xuất, kinh doanh ở nước ngoài;
n) Thu nhập của đơn vị sự nghiệp công lập đối với các hoạt động cho thuê tài sản công;
o) Các khoản thu nhập khác, trừ các khoản thu nhập được miễn thuế quy định tại Điều 4 của Luật này.
3. Thu nhập chịu thuế phát sinh tại Việt Nam của doanh nghiệp nước ngoài quy định tại điểm c, điểm d khoản 2 Điều 2 của Luật này là thu nhập nhận được có nguồn gốc từ Việt Nam, không phụ thuộc vào địa điểm tiến hành kinh doanh.
4. Doanh nghiệp Việt Nam đầu tư ở nước ngoài có phát sinh thu nhập từ hoạt động sản xuất, kinh doanh tại nước ngoài trong kỳ tính thuế được trừ số thuế thu nhập doanh nghiệp phải nộp theo quy định của nước tiếp nhận đầu tư vào số thuế thu nhập doanh nghiệp phải nộp ở Việt Nam, nhưng không được vượt quá số thuế thu nhập doanh nghiệp tính theo quy định của pháp luật về thuế thu nhập doanh nghiệp của Việt Nam.
5. Doanh nghiệp phải nộp thuế thu nhập doanh nghiệp bổ sung về tổng hợp thu nhập chịu thuế tối thiểu (IIR) theo quy định của pháp luật thì thuế thu nhập doanh nghiệp bổ sung phải nộp được trừ vào số thuế thu nhập doanh nghiệp phải nộp tại Việt Nam theo quy định của Luật này.
6. Chính phủ quy định chi tiết Điều này.”
Trong thực tế, doanh nghiệp khởi nghiệp sáng tạo thường phát sinh thêm lãi tiền gửi từ vốn huy động, khoản tài trợ, tặng cho hoặc thu nhập từ chuyển nhượng vốn. Các khoản này không đương nhiên được coi là “thu nhập từ hoạt động của dự án khởi nghiệp sáng tạo” theo khoản 1 Điều 3 Nghị quyết 59/2026/NQ-HĐND. Doanh nghiệp cần xem xét riêng từng khoản trước khi khai miễn.
Về thuế suất, Điều 10 Luật số 67/2025/QH15 quy định thuế suất phổ thông 20%; 15% với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng; 17% với doanh nghiệp có tổng doanh thu năm từ trên 03 tỷ đồng đến không quá 50 tỷ đồng. Doanh thu làm căn cứ là tổng doanh thu của kỳ tính thuế trước liền kề.
Nghị quyết 59/2026/NQ-HĐND khác gì so với cơ chế cũ?
Bảng so sánh dưới đây chỉ dựa trên nội dung các văn bản đã nêu, không suy diễn thêm.
| Tiêu chí | Cơ chế cũ (Nghị quyết 98/2023/QH15, Nghị định 11/2024/NĐ-CP, Nghị quyết 31/2024/NQ-HĐND) | Nghị quyết 59/2026/NQ-HĐND |
| Căn cứ luật | Nghị quyết 98/2023/QH15 về cơ chế đặc thù TP.HCM | Điểm a khoản 5 và khoản 6 Điều 39 Luật Phát triển đô thị số 18/2026/QH16 |
| Miễn thuế TNDN | 05 năm kể từ khi phát sinh thu nhập chịu thuế từ hoạt động khởi nghiệp đổi mới sáng tạo | 05 năm từ thời điểm phát sinh thuế thu nhập phải nộp đối với thu nhập từ hoạt động khởi nghiệp sáng tạo |
| Miễn thuế TNCN | Thu nhập từ chuyển nhượng vốn góp, quyền góp vốn vào doanh nghiệp khởi nghiệp sáng tạo (trừ chuyển nhượng chứng khoán) | Thu nhập từ tiền lương, tiền công của chuyên gia, nhà khoa học, người có tài năng đặc biệt, cá nhân khởi nghiệp sáng tạo; 05 năm liên tục |
| Lĩnh vực ưu tiên | Nghị quyết 31/2024/NQ-HĐND quy định danh mục lĩnh vực ưu tiên (thương mại điện tử, fintech, logistics, công nghệ giáo dục, y tế, nông nghiệp công nghệ cao, phát triển bền vững, chuyển đổi số, an ninh mạng) | Không quy định danh mục lĩnh vực ưu tiên; xét theo tiêu chí Điều 3 và điều kiện Điều 4 |
| Thời điểm áp dụng | Đang hưởng thì hưởng tiếp cho thời gian còn lại (Điều 9) | Từ kỳ tính thuế năm 2027 |
| Thủ tục | Theo pháp luật về thuế | Không phát sinh thủ tục hành chính riêng; tự kê khai, tự lưu hồ sơ |
Case study: Doanh nghiệp công nghệ tại TP.HCM áp dụng Nghị quyết 59/2026/NQ-HĐND ra sao?
Tình huống dưới đây là tình huống minh họa, được xây dựng từ các vướng mắc thường gặp trong thực tế tư vấn. Tên doanh nghiệp và số liệu là giả định, dùng để làm rõ cách đọc văn bản, không phải số liệu của một doanh nghiệp cụ thể.
Bối cảnh
Công ty B có trụ sở chính tại TP.HCM, đã được cấp giấy công nhận doanh nghiệp khởi nghiệp sáng tạo còn hiệu lực. Công ty có hai mảng hoạt động:
- Mảng 1: nền tảng phần mềm quản lý kho do công ty tự phát triển, là dự án khởi nghiệp sáng tạo.
- Mảng 2: phân phối lại máy quét mã vạch của một hãng nước ngoài.
Nhân sự gồm 1 đồng sáng lập có giấy công nhận cá nhân khởi nghiệp sáng tạo, 1 chuyên gia thuê ngoài có giấy công nhận chuyên gia hỗ trợ khởi nghiệp sáng tạo, và 15 kỹ sư, nhân viên ký hợp đồng lao động thông thường.
Phân tích theo từng điều khoản
- Thời điểm: ưu đãi theo Nghị quyết 59/2026/NQ-HĐND áp dụng từ kỳ tính thuế năm 2027 (khoản 3 Điều 5). Quý IV/2026 chưa được áp dụng theo Nghị quyết mới.
- Thu nhập được xét miễn TNDN: chỉ thu nhập từ Mảng 1 đáp ứng tiêu chí khoản 1 Điều 3. Thu nhập từ Mảng 2 là thương mại thuần túy, khó chứng minh là “sản phẩm mới” hay “cải tiến đáng kể”.
- Thu nhập được xét miễn TNCN: đồng sáng lập (khoản 7 Điều 4) và chuyên gia thuê ngoài (khoản 5 Điều 4) thuộc diện xét. 15 kỹ sư, nhân viên không thuộc các nhóm đối tượng tại khoản 3 Điều 2, nên không được miễn TNCN theo Nghị quyết này.
Số liệu minh họa năm 2027
Giả định thu nhập tính thuế năm 2027 là 5 tỷ đồng và tổng doanh thu năm 2026 của Công ty B trên 50 tỷ đồng, nên áp dụng thuế suất 20% theo khoản 1 Điều 10 Luật Thuế TNDN số 67/2025/QH15. Nếu doanh thu năm trước liền kề thấp hơn, thuế suất có thể là 15% hoặc 17% theo khoản 2, khoản 3 Điều 10.
| Chỉ tiêu | Mảng 1 (khởi nghiệp sáng tạo) | Mảng 2 (thương mại) | Tổng |
| Thu nhập tính thuế (triệu đồng) | 3.600 | 1.400 | 5.000 |
| Thuế TNDN tính theo thuế suất 20% (triệu đồng) | 720 | 280 | 1.000 |
| Xử lý đúng theo Nghị quyết 59 (triệu đồng) | Miễn 720 | Nộp 280 | Nộp 280 |
| Xử lý sai: miễn toàn bộ (triệu đồng) | Miễn 720 | Miễn 280 | Nộp 0, rủi ro truy thu 280 |
Nếu doanh nghiệp khai miễn toàn bộ 1.000 triệu đồng, khi bị kiểm tra sẽ phải nộp lại 280 triệu đồng, kèm tiền chậm nộp và có thể bị xử phạt theo pháp luật về quản lý thuế. Ngược lại, nếu tách đúng ngay từ đầu, khoản miễn 720 triệu đồng mỗi năm có cơ sở vững chắc.
Cách xử lý được khuyến nghị
- Mở tài khoản doanh thu, giá vốn, chi phí chi tiết theo từng mảng ngay từ ngày 01/01/2027.
- Lập hồ sơ mô tả dự án khởi nghiệp sáng tạo của Mảng 1, nêu rõ yếu tố mới hoặc cải tiến đáng kể.
- Lập danh sách cá nhân thuộc diện miễn TNCN kèm giấy công nhận, hợp đồng; tách riêng khỏi bảng lương chung.
- Lập bảng theo dõi thời hạn giấy công nhận của doanh nghiệp và từng cá nhân.
- Ghi nhận bằng văn bản nội bộ việc lựa chọn chính sách ưu đãi (Nghị quyết 59 hay ưu đãi khác) và giữ ổn định trong suốt thời gian hưởng.
Nhận định chuyên gia: Doanh nghiệp thường sai ở đâu khi áp dụng Nghị quyết 59/2026/NQ-HĐND?
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng chính sách càng thông thoáng về thủ tục thì rủi ro thuế càng dồn về khâu hậu kiểm. Không có bước “xin phép” nghĩa là không có ai rà soát hộ doanh nghiệp trước khi khai. Dưới đây là 6 rủi ro điển hình.
- Rủi ro 1: Áp dụng ưu đãi trước kỳ tính thuế 2027: Nghị quyết có hiệu lực từ 01/10/2026, nhưng thời gian ưu đãi áp dụng từ kỳ tính thuế năm 2027. Nhầm lẫn giữa “ngày hiệu lực” và “thời gian ưu đãi” có thể dẫn tới khai miễn sai cho quý IV/2026.
- Rủi ro 2: Miễn thuế trên toàn bộ thu nhập: Tiêu chí Điều 3 gắn với hoạt động cụ thể. Doanh nghiệp có nhiều mảng kinh doanh mà không tách hạch toán là trường hợp dễ bị loại trừ nhất khi kiểm tra.
- Rủi ro 3: Miễn TNCN cho toàn bộ nhân viên: Đối tượng được miễn TNCN chỉ gồm chuyên gia, nhà khoa học, người có tài năng đặc biệt, cá nhân khởi nghiệp sáng tạo đáp ứng điều kiện Điều 4. Nhân viên thông thường không thuộc diện này. Khấu trừ sai tại nguồn thì doanh nghiệp, với vai trò tổ chức trả thu nhập, phải chịu trách nhiệm.
- Rủi ro 4: Giấy công nhận hết hiệu lực hoặc trụ sở chính không ở TP.HCM: Điều kiện “còn hiệu lực” và “trụ sở chính trên địa bàn Thành phố Hồ Chí Minh” là điều kiện cứng. Doanh nghiệp chuyển trụ sở chính hoặc để giấy công nhận hết hạn mà vẫn khai miễn sẽ mất căn cứ.
- Rủi ro 5: Áp dụng trùng lặp hoặc đổi chính sách giữa chừng: Khoản 1 Điều 5 cấm áp dụng trùng nhiều ưu đãi cho cùng một khoản thu nhập và yêu cầu thực hiện ổn định chính sách đã chọn. Việc “chọn lại” giữa các năm để lấy mức có lợi hơn là điểm kiểm toán viên và cơ quan thuế đặc biệt chú ý.
- Rủi ro 6: Trộn lẫn chế độ Nghị quyết 31/2024 và Nghị quyết 59/2026: Đối tượng đang hưởng theo Nghị quyết 31/2024/NQ-HĐND tiếp tục hưởng cho thời gian còn lại theo văn bản cũ. Hồ sơ của hai chế độ cần lưu riêng, ghi rõ căn cứ áp dụng cho từng khoản thu nhập.
Kết luận
Nghị quyết 59/2026/NQ-HĐND mở ra ưu đãi miễn thuế TNDN 05 năm và miễn thuế TNCN 05 năm liên tục cho hệ sinh thái khởi nghiệp sáng tạo tại TP.HCM, áp dụng từ kỳ tính thuế năm 2027. Giá trị thực của ưu đãi phụ thuộc vào ba yếu tố: đúng đối tượng theo Điều 2 và Điều 4, đúng khoản thu nhập theo Điều 3, và hồ sơ đủ mạnh khi hậu kiểm. Thiếu một yếu tố, khoản thuế được miễn có thể trở thành khoản truy thu.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về Nghị quyết 59/2026/NQ-HĐND
Nghị quyết 59/2026/NQ-HĐND có hiệu lực từ khi nào, áp dụng ưu đãi từ khi nào?
Hiệu lực từ ngày 01/10/2026 (khoản 1 Điều 8). Ưu đãi miễn thuế áp dụng từ kỳ tính thuế năm 2027 (khoản 3 Điều 5).
Có phải nộp hồ sơ xin miễn thuế riêng không?
Không. Khoản 2 Điều 6 nêu rõ việc thực hiện ưu đãi không làm phát sinh thủ tục hành chính riêng về thuế. Người nộp thuế tự kê khai, tự xác định số thuế được miễn và lưu giữ hồ sơ chứng minh.
Nhân viên của doanh nghiệp khởi nghiệp sáng tạo có được miễn thuế TNCN không?
Chỉ khi thuộc nhóm chuyên gia, nhà khoa học, người có tài năng đặc biệt hoặc cá nhân khởi nghiệp sáng tạo và đáp ứng điều kiện tại khoản 5, 6, 7 Điều 4. Nhân viên không thuộc các nhóm này không được miễn theo Nghị quyết.
Doanh nghiệp đang hưởng ưu đãi theo Nghị quyết 31/2024/NQ-HĐND thì sao?
Tiếp tục hưởng chính sách theo Nghị quyết số 31/2024/NQ-HĐND cho thời gian còn lại (Điều 9).
Nếu cùng lúc đủ điều kiện hưởng ưu đãi theo Nghị quyết 59 và theo văn bản khác thì chọn thế nào?
Không được áp dụng trùng lặp cho cùng một khoản thu nhập. Người nộp thuế được chọn chính sách có lợi nhất theo pháp luật về thuế và phải thực hiện ổn định trong thời gian được hưởng ưu đãi theo chính sách đó (khoản 1 Điều 5).



