Khi nào sử dụng cả Mẫu số 10 và 12 để kê khai chủ sở hữu hưởng lợi năm 2026 là câu hỏi mà rất nhiều kế toán và chủ doanh nghiệp đặt ra trong đợt kiểm tra cuối năm. Công văn 3164/DNTN-GS ngày 07/10/2026 của Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể đã gửi Sở Tài chính các tỉnh danh sách 42.911 doanh nghiệp thành lập hoặc đăng ký thay đổi từ 01/7/2025 nhưng không có thông tin kê khai chủ sở hữu hưởng lợi. Đây là nhóm được ưu tiên kiểm tra trong 04 tháng cuối năm 2026.
Khung pháp lý hiện hành gồm Luật Doanh nghiệp 2020 sửa đổi bởi Luật 76/2025/QH15, Nghị định 168/2025/NĐ-CP sửa đổi bởi Nghị định 296/2026/NĐ-CP và Phụ lục I Thông tư 121/2026/TT-BTC về biểu mẫu đăng ký doanh nghiệp. Chọn sai mẫu, thiếu mẫu gửi kèm có thể khiến hồ sơ bị yêu cầu sửa đổi. Nặng hơn, doanh nghiệp thành lập trước 01/7/2025 không bổ sung thông tin chủ sở hữu hưởng lợi có thể bị phạt 70-100 triệu đồng theo Nghị định 288/2026/NĐ-CP. Bài viết dưới đây hệ thống hóa quy định, kèm nhận định thực tế từ MAN – Master Accountant Network.
Tóm tắt trọng tâm về khi nào dùng cả Mẫu số 10 và 12 kê khai chủ sở hữu hưởng lợi
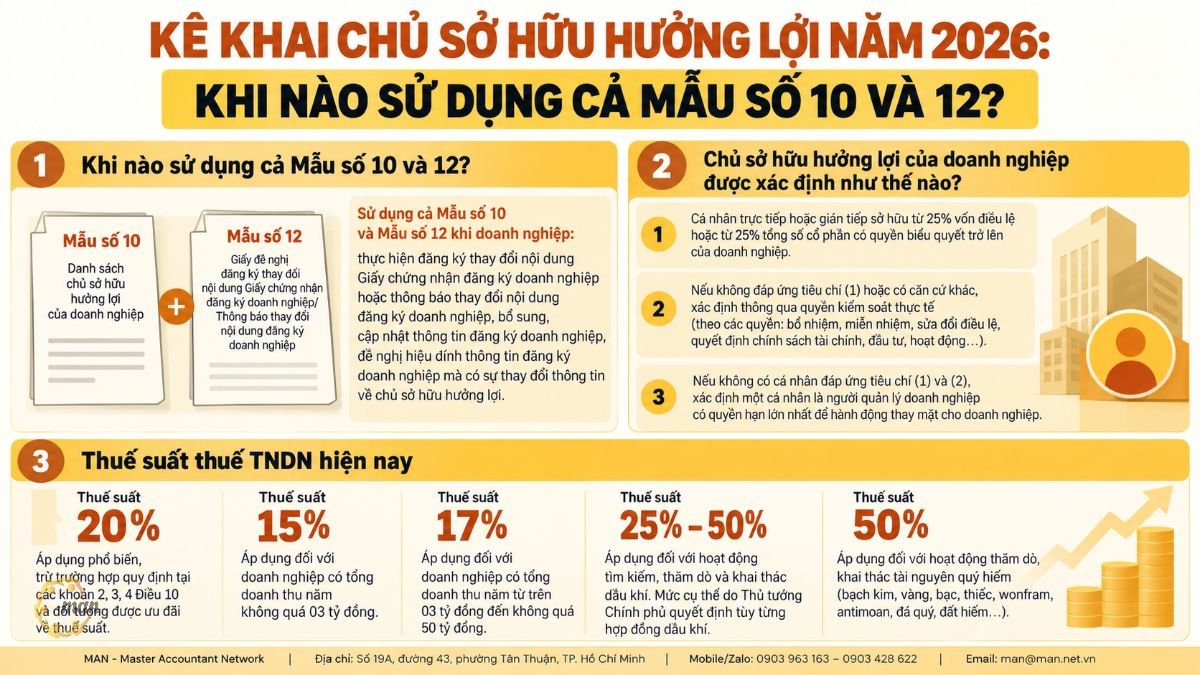
- Khi nào sử dụng cả Mẫu số 10 và 12 để kê khai chủ sở hữu hưởng lợi năm 2026 là vấn đề xác định trường hợp doanh nghiệp phải nộp Danh sách chủ sở hữu hưởng lợi (Mẫu số 10) gửi kèm Giấy đề nghị đăng ký thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp/Thông báo thay đổi nội dung đăng ký doanh nghiệp (Mẫu số 12), theo Phụ lục I Thông tư 121/2026/TT-BTC.
- Dùng làm gì: Mẫu số 12 là văn bản đề nghị, thông báo với Cơ quan đăng ký kinh doanh cấp tỉnh; Mẫu số 10 là danh sách chi tiết các cá nhân là chủ sở hữu hưởng lợi, nộp kèm.
- Áp dụng cho ai: (a) doanh nghiệp có thay đổi thông tin chủ sở hữu hưởng lợi (bao gồm người quản lý doanh nghiệp) đã kê khai; (b) doanh nghiệp thành lập trước 01/7/2025 bổ sung thông tin chủ sở hữu hưởng lợi.
- Khi nào cần: khi đăng ký thay đổi, thông báo thay đổi, bổ sung, cập nhật hoặc hiệu đính thông tin đăng ký doanh nghiệp mà có thay đổi thông tin chủ sở hữu hưởng lợi. Thời hạn thông báo thay đổi là 10 ngày kể từ ngày thay đổi (Điều 52 Nghị định 168/2025/NĐ-CP).
- Doanh nghiệp đăng ký thành lập mới: nộp Mẫu số 10 kèm hồ sơ đăng ký doanh nghiệp, không dùng Mẫu số 12.
Khi nào sử dụng cả Mẫu số 10 và 12 để kê khai chủ sở hữu hưởng lợi của doanh nghiệp năm 2026?
Doanh nghiệp nộp cả hai mẫu khi thủ tục đăng ký thay đổi, thông báo thay đổi, bổ sung, cập nhật hoặc hiệu đính thông tin đăng ký doanh nghiệp có kèm theo thay đổi hoặc bổ sung thông tin chủ sở hữu hưởng lợi. Khi đó, Mẫu số 12 là văn bản chính, Mẫu số 10 là tài liệu “gửi kèm”.
Để hiểu đúng, cần đọc chính xác tên gọi và phạm vi của từng mẫu trong Phụ lục I ban hành kèm theo Thông tư 121/2026/TT-BTC (ngày 21/8/2026, sửa đổi, bổ sung Thông tư 68/2025/TT-BTC ngày 01/7/2025 về biểu mẫu sử dụng trong đăng ký doanh nghiệp).
Mẫu số 10 và Mẫu số 12 được quy định ra sao trong Phụ lục I Thông tư 121/2026/TT-BTC?
Theo Phụ lục I, hai mẫu có tên gọi nguyên văn như sau:
| STT | Tên mẫu | Phạm vi sử dụng |
| Mẫu số 10 | Danh sách chủ sở hữu hưởng lợi của doanh nghiệp | Lập danh sách chủ sở hữu hưởng lợi của doanh nghiệp |
| Mẫu số 12 | Giấy đề nghị đăng ký thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp/Thông báo thay đổi nội dung đăng ký doanh nghiệp | “(Dùng trong trường hợp đăng ký thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp/thông báo thay đổi nội dung đăng ký doanh nghiệp; Bổ sung, cập nhật, thông tin đăng ký doanh nghiệp; Đề nghị hiệu đính thông tin đăng ký doanh nghiệp)” |
Theo đó:
- Mẫu số 10 dùng để lập danh sách chủ sở hữu hưởng lợi của doanh nghiệp.
- Mẫu số 12 dùng để đề nghị đăng ký thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp/Thông báo thay đổi nội dung đăng ký doanh nghiệp.
Điểm nhiều doanh nghiệp bỏ qua: Mẫu số 12 không chỉ dùng khi thay đổi nội dung đăng ký. Mẫu này còn dùng cho thủ tục bổ sung, cập nhật và đề nghị hiệu đính thông tin đăng ký doanh nghiệp.
Nội dung nào trong Mẫu số 12 liên quan trực tiếp đến chủ sở hữu hưởng lợi?
Trong Mẫu số 12 có mục cần điền là “Thông báo thay đổi thông tin về chủ sở hữu hưởng lợi của doanh nghiệp/Thông báo thay đổi thông tin để xác định chủ sở hữu hưởng lợi”. Mục này nêu nguyên văn hai trường hợp:
a) Trường hợp doanh nghiệp có sự thay đổi thông tin về chủ sở hữu hưởng lợi của doanh nghiệp (bao gồm người quản lý doanh nghiệp) đã kê khai với Cơ quan đăng ký kinh doanh cấp tỉnh thì doanh nghiệp kê khai theo Mẫu số 10 Phụ lục I ban hành kèm theo Thông tư này: Gửi kèm.
b) Đối với doanh nghiệp được thành lập trước ngày 01/7/2025, doanh nghiệp bổ sung thông tin về chủ sở hữu hưởng lợi của doanh nghiệp theo quy định tại khoản 1 Điều 3 Luật số 76/2025/QH15 ngày 17/6/2025 sửa đổi, bổ sung một số điều của Luật Doanh nghiệp (kê khai theo Mẫu số 10 Phụ lục I ban hành kèm theo Thông tư này): Gửi kèm.
Cụm từ “Gửi kèm” ở cả hai trường hợp cho thấy Mẫu số 10 không đứng độc lập. Nó là thành phần đi kèm Mẫu số 12 trong cùng một bộ hồ sơ.
Trường hợp nào doanh nghiệp phải nộp đồng thời Mẫu số 10 và Mẫu số 12?
Từ hai trường hợp a) và b) nêu trên, có thể chia thành các tình huống thực tế sau.
Trường hợp 1: Doanh nghiệp có thay đổi thông tin chủ sở hữu hưởng lợi đã kê khai
Khi doanh nghiệp thực hiện đăng ký thay đổi, thông báo thay đổi, bổ sung, cập nhật hoặc hiệu đính thông tin đăng ký doanh nghiệp mà có sự thay đổi thông tin về chủ sở hữu hưởng lợi, doanh nghiệp phải kê khai thêm Mẫu số 10 gửi kèm Mẫu số 12.
- Thay đổi ở đây bao gồm cả người quản lý doanh nghiệp, theo đúng câu chữ tại điểm a.
- Căn cứ thời hạn: Điều 52 Nghị định 168/2025/NĐ-CP quy định doanh nghiệp thông báo trong 10 ngày kể từ ngày thay đổi thông tin về chủ sở hữu hưởng lợi hoặc tỷ lệ sở hữu đã kê khai.
- Trường hợp này áp dụng cho mọi doanh nghiệp đã kê khai chủ sở hữu hưởng lợi, kể cả doanh nghiệp thành lập từ 01/7/2025.
Ví dụ minh họa: Công ty cổ phần B thành lập tháng 9/2025, đã kê khai ông K sở hữu 30% cổ phần có quyền biểu quyết. Ngày 05/11/2026, ông K chuyển nhượng toàn bộ cho bà L. Công ty B cần nộp Mẫu số 12 kèm Mẫu số 10 mới trước ngày 15/11/2026.
Trường hợp 2: Doanh nghiệp thành lập trước 01/7/2025 bổ sung thông tin chủ sở hữu hưởng lợi
Doanh nghiệp thành lập trước 01/7/2025 bổ sung thông tin chủ sở hữu hưởng lợi theo khoản 1 Điều 3 Luật 76/2025/QH15 cũng kê khai Mẫu số 10 gửi kèm Mẫu số 12.
- Theo điều khoản chuyển tiếp này, doanh nghiệp bổ sung thông tin chủ sở hữu hưởng lợi (nếu có) và thông tin để xác định chủ sở hữu hưởng lợi (nếu có) đồng thời khi làm thủ tục đăng ký, thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất.
- Doanh nghiệp được bổ sung sớm hơn nếu có yêu cầu, không bắt buộc chờ đến lần thay đổi kế tiếp.
Ví dụ minh họa: Công ty TNHH A thành lập năm 2019, tháng 11/2026 chuyển trụ sở. Hồ sơ thông báo thay đổi (Mẫu số 12) phải kèm Mẫu số 10. Nếu chỉ nộp thay đổi địa chỉ mà bỏ qua Mẫu số 10, doanh nghiệp rơi vào hành vi không bổ sung thông tin chủ sở hữu hưởng lợi tại lần thay đổi gần nhất.
Hiểu thế nào cho đúng về việc gửi kèm cả hai mẫu?
Từ nội dung Mẫu số 12 nêu trên, có thể hiểu như sau:
- Khi doanh nghiệp thực hiện: đăng ký thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp/thông báo thay đổi nội dung đăng ký doanh nghiệp; bổ sung, cập nhật thông tin đăng ký doanh nghiệp; đề nghị hiệu đính thông tin đăng ký doanh nghiệp mà có sự thay đổi thông tin về chủ sở hữu hưởng lợi của doanh nghiệp thì phải kê khai thêm Mẫu số 10 gửi kèm Mẫu số 12.
- Tương tự, doanh nghiệp được thành lập trước ngày 01/7/2025 bổ sung thông tin về chủ sở hữu hưởng lợi của doanh nghiệp cũng thực hiện kê khai Mẫu số 10 gửi kèm Mẫu số 12.
Tóm lại, việc gửi kèm cả Mẫu số 10 và Mẫu số 12 khi kê khai chủ sở hữu hưởng lợi thường áp dụng đối với các doanh nghiệp đã thành lập trước ngày 01/7/2025 có đăng ký thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp.
Theo góc nhìn từ MAN, chữ “thường” chỉ nhóm phổ biến nhất, không phải nhóm duy nhất. Căn cứ điểm a Mẫu số 12 và Điều 52 Nghị định 168/2025/NĐ-CP, doanh nghiệp thành lập sau 01/7/2025 có thay đổi chủ sở hữu hưởng lợi đã kê khai cũng phải nộp đồng thời hai mẫu.
Khi nào chỉ cần Mẫu số 10?
Doanh nghiệp đăng ký thành lập mới nộp Mẫu số 10 trong hồ sơ đăng ký doanh nghiệp. Mẫu số 12 không áp dụng vì chưa có nội dung đăng ký nào để thay đổi.
| Tình huống | Mẫu số 12 | Mẫu số 10 |
| Đăng ký thành lập mới (từ 01/7/2025) | Không | Có, kèm hồ sơ thành lập |
| Thay đổi thông tin chủ sở hữu hưởng lợi (kể cả người quản lý) đã kê khai | Có | Có, gửi kèm |
| Doanh nghiệp trước 01/7/2025 làm thủ tục thay đổi, thông báo thay đổi gần nhất | Có | Có, gửi kèm |
| Doanh nghiệp trước 01/7/2025 chủ động bổ sung sớm | Có | Có, gửi kèm |
| Thay đổi nội dung đăng ký khác, chủ sở hữu hưởng lợi đã kê khai và không đổi | Có | Không bắt buộc |
Chủ sở hữu hưởng lợi của doanh nghiệp được xác định như thế nào?
Trước khi điền Mẫu số 10, doanh nghiệp phải xác định đúng ai là chủ sở hữu hưởng lợi. Căn cứ là Điều 17 Nghị định 168/2025/NĐ-CP, được sửa đổi bởi Điều 3 Nghị định 296/2026/NĐ-CP.
Quy định nguyên văn tại Điều 17 Nghị định 168/2025/NĐ-CP (sửa đổi)
Chủ sở hữu hưởng lợi của một doanh nghiệp có tư cách pháp nhân là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp đó, không bao gồm cá nhân đại diện cho vốn nhà nước trong doanh nghiệp (sau đây gọi là chủ sở hữu hưởng lợi của doanh nghiệp). Chủ sở hữu hưởng lợi là một hoặc nhiều cá nhân được xác định như sau:
(1) Cá nhân trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp sở hữu từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên của doanh nghiệp.
Chủ sở hữu gián tiếp là cá nhân sở hữu từ 25% trở lên vốn điều lệ hoặc từ 25% trở lên tổng số cổ phần có quyền biểu quyết của doanh nghiệp thông qua các tổ chức hoặc các thỏa thuận pháp lý khác.
Trường hợp nhóm cá nhân có mối quan hệ gia đình theo quy định tại khoản 22 Điều 4 Luật Doanh nghiệp hoặc hợp đồng cùng nhau sở hữu trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp từ 25% trở lên vốn điều lệ hoặc từ 25% trở lên tổng số cổ phần có quyền biểu quyết của doanh nghiệp, doanh nghiệp xác định các cá nhân trong nhóm này là chủ sở hữu hưởng lợi của doanh nghiệp.
Đối với công ty hợp danh, tất cả thành viên hợp danh là chủ sở hữu hưởng lợi của doanh nghiệp không phụ thuộc vào tỷ lệ góp vốn điều lệ hay quyền biểu quyết của họ tại doanh nghiệp.
(2) Trường hợp cá nhân không đáp ứng tiêu chí quy định tại khoản 1 Điều này, hoặc có căn cứ cho thấy cá nhân được xác định theo tiêu chí quy định tại khoản 1 Điều này không phải là chủ sở hữu hưởng lợi của doanh nghiệp, doanh nghiệp xác định chủ sở hữu hưởng lợi thông qua các phương thức khác theo pháp luật hoặc trên thực tế. Việc kiểm soát được thông qua một hoặc nhiều các quyền sau: Quyền bổ nhiệm, miễn nhiệm hoặc bãi nhiệm đa số hoặc tất cả thành viên hoặc chủ tịch hội đồng quản trị, đa số hoặc tất cả thành viên hoặc chủ tịch hội đồng thành viên, Giám đốc, Tổng giám đốc; sửa đổi, bổ sung điều lệ của doanh nghiệp; thay đổi cơ cấu tổ chức; quyết định chính sách tài chính, đầu tư và hoạt động của doanh nghiệp; tổ chức lại, giải thể doanh nghiệp.
(3) Trong trường hợp không có cá nhân đáp ứng tiêu chí tại khoản 1,2 Điều này, doanh nghiệp xác định một cá nhân là người quản lý doanh nghiệp có quyền hạn lớn nhất để hành động thay mặt cho doanh nghiệp, trừ trường hợp cá nhân đại diện vốn nhà nước trong doanh nghiệp.
Tóm lược ba tầng tiêu chí để áp dụng nhanh
| Tầng | Tiêu chí | Lưu ý thực hành |
| 1. Sở hữu | Từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết, trực tiếp, gián tiếp hoặc cả hai | Cộng gộp nhóm cá nhân có quan hệ gia đình hoặc theo hợp đồng; công ty hợp danh: mọi thành viên hợp danh |
| 2. Kiểm soát | Có một hoặc nhiều quyền bổ nhiệm, miễn nhiệm, sửa điều lệ, thay đổi cơ cấu, quyết định chính sách tài chính, đầu tư, tổ chức lại, giải thể | Áp dụng khi không ai đạt tầng 1 hoặc người đạt tầng 1 không phải chủ sở hữu hưởng lợi thực sự |
| 3. Dự phòng | Một cá nhân là người quản lý có quyền hạn lớn nhất | Không áp dụng cho cá nhân đại diện vốn nhà nước |
Ví dụ minh họa: Công ty TNHH C có vợ chồng anh M và chị N lần lượt góp 15% và 12% vốn điều lệ. Riêng từng người đều dưới 25%. Nhưng nhóm có quan hệ gia đình cùng sở hữu 27%, nên cả anh M và chị N đều phải được kê khai trong Mẫu số 10.
Thứ tự kê khai chủ sở hữu hưởng lợi theo quy định mới
Khoản 2 Điều 18 Nghị định 168/2025/NĐ-CP, sửa đổi bởi Điều 4 Nghị định 296/2026/NĐ-CP, yêu cầu kê khai theo thứ tự:
- Cá nhân đáp ứng tiêu chí sở hữu tại khoản 1 Điều 17.
- Nếu không có, hoặc có căn cứ người ở bước 1 không phải chủ sở hữu hưởng lợi, kê khai một hoặc nhiều cá nhân đáp ứng tiêu chí quyền thực tế chi phối tại khoản 2 Điều 17.
- Nếu không có ai ở bước 1 và 2, kê khai cá nhân theo khoản 3 Điều 17.
Điều 18 cũng yêu cầu rà soát từng cấp trong cơ cấu sở hữu cho đến khi xác định được cá nhân có quyền sở hữu hoặc quyền kiểm soát cuối cùng trên thực tế. Nếu cơ cấu sở hữu có thỏa thuận pháp lý theo pháp luật phòng, chống rửa tiền, chủ sở hữu hưởng lợi của thỏa thuận đó được xác định theo pháp luật phòng, chống rửa tiền.
Hồ sơ, thời hạn và cách nộp Mẫu số 10 kèm Mẫu số 12 gồm những gì?
Phần này giúp kế toán chuẩn bị bộ hồ sơ đúng ngay từ lần nộp đầu, tránh bị cơ quan đăng ký kinh doanh yêu cầu sửa đổi.
Thành phần hồ sơ thông báo thay đổi thông tin chủ sở hữu hưởng lợi
Theo Điều 52 Nghị định 168/2025/NĐ-CP, hồ sơ gồm:
- Thông báo thay đổi nội dung đăng ký doanh nghiệp (Mẫu số 12, Thông tư 121/2026/TT-BTC).
- Danh sách chủ sở hữu hưởng lợi của doanh nghiệp (Mẫu số 10, Thông tư 121/2026/TT-BTC).
- Giấy ủy quyền hoặc hợp đồng ủy quyền, nếu ủy quyền cho người khác làm thủ tục.
Thời hạn nộp và thời gian xử lý
- Doanh nghiệp thông báo với Cơ quan đăng ký kinh doanh cấp tỉnh trong 10 ngày kể từ ngày thay đổi thông tin về chủ sở hữu hưởng lợi hoặc tỷ lệ sở hữu đã kê khai.
- Cơ quan đăng ký kinh doanh cấp tỉnh trao giấy tiếp nhận hồ sơ, hẹn trả kết quả và cập nhật dữ liệu vào Hệ thống thông tin quốc gia về đăng ký doanh nghiệp trong 01 ngày làm việc kể từ ngày nhận hồ sơ hợp lệ.
- Nếu doanh nghiệp có nhu cầu, Cơ quan đăng ký kinh doanh cấp tỉnh cấp Giấy xác nhận về việc thay đổi nội dung đăng ký doanh nghiệp.
Lưu ý: thời hạn 10 ngày này khác thời hạn 10 ngày làm việc khi thay đổi thông tin đăng ký thuế với cơ quan thuế theo Điều 6 Nghị định 252/2026/NĐ-CP. Hai thủ tục thuộc hai cơ quan khác nhau.
Nộp trực tuyến tại Cổng thông tin quốc gia về đăng ký doanh nghiệp
Hồ sơ nộp tại dangkykinhdoanh.gov.vn, theo các bước chính:
- Truy cập dangkykinhdoanh.gov.vn, chọn Đăng ký doanh nghiệp.
- Chọn Đăng ký thay đổi nội dung đăng ký doanh nghiệp/đơn vị trực thuộc.
- Tra cứu doanh nghiệp bằng mã số doanh nghiệp.
- Chọn vai trò người nộp hồ sơ, nhập số giấy tờ pháp lý của người đại diện theo pháp luật ghi trên Giấy chứng nhận đăng ký doanh nghiệp.
- Tại Khối dữ liệu, mục Thông tin về chủ sở hữu hưởng lợi, chọn Tạo mới và chọn loại chủ sở hữu hưởng lợi.
- Đính kèm Danh sách chủ sở hữu hưởng lợi (Mẫu số 10) và văn bản theo Mẫu số 12.
- Chọn Chuẩn bị, sửa các lỗi hệ thống báo, sau đó xác nhận, ký số hoặc xác thực bằng tài khoản đăng ký kinh doanh và thanh toán để nộp hồ sơ.
Yêu cầu tệp đính kèm: định dạng .doc, .docx hoặc .pdf; tên tệp đặt tương ứng tên loại giấy tờ trong hồ sơ bản giấy; dung lượng không quá 15 MB.
Hệ thống văn bản pháp lý cần nắm
| Văn bản | Ngày | Nội dung liên quan |
| Luật Doanh nghiệp 59/2020/QH14, sửa đổi bởi Luật 03/2022/QH15 và Luật 76/2025/QH15 | Luật 76/2025/QH15 ngày 17/6/2025 | Nghĩa vụ kê khai chủ sở hữu hưởng lợi; chuyển tiếp tại khoản 1 Điều 3 Luật 76/2025/QH15 |
| Nghị định 168/2025/NĐ-CP | 30/6/2025 | Đăng ký doanh nghiệp; Điều 17, 18, 52 |
| Nghị định 296/2026/NĐ-CP | 23/7/2026 | Điều 3 sửa tiêu chí (Điều 17); Điều 4 sửa thứ tự kê khai (Điều 18) |
| Thông tư 121/2026/TT-BTC | 21/8/2026 | Thay thế Mẫu số 10; Phụ lục I gồm Mẫu số 10, Mẫu số 12 |
| Nghị định 288/2026/NĐ-CP | 21/7/2026 | Sửa đổi Nghị định 122/2021/NĐ-CP về xử phạt |
| Quyết định 948/QĐ-TTg | 27/5/2026 | Đẩy mạnh rà soát, kiểm tra kê khai chủ sở hữu hưởng lợi |
| Công văn 13767/BTC-DNTN | 03/9/2026 | Kiểm tra trong 04 tháng cuối năm 2026 |
| Công văn 3164/DNTN-GS | 07/10/2026 | Danh sách 42.911 doanh nghiệp ưu tiên kiểm tra |
| Công văn 11059/STC-QLDN (Quảng Ninh) | 12/10/2026 | Hoàn thành kê khai trước 31/10/2026 |
| Công văn 9464/STC-ĐKKD (Phú Thọ) | 2026 | Hạn trước 15/11/2026 |
Không có một hạn chung toàn quốc. Sở Tài chính từng tỉnh, thành tự quy định thời hạn, vì vậy doanh nghiệp cần theo dõi công văn của địa phương nơi đặt trụ sở.
Không nộp hoặc nộp sai Mẫu số 10, Mẫu số 12 bị phạt bao nhiêu?
Nghị định 288/2026/NĐ-CP ngày 21/7/2026 đã sửa đổi, bổ sung Nghị định 122/2021/NĐ-CP với ba nhóm hành vi gắn trực tiếp với chủ sở hữu hưởng lợi.
| Hành vi | Căn cứ | Mức phạt (tổ chức) |
| Kê khai không trung thực, không chính xác thông tin chủ sở hữu hưởng lợi, thông tin để xác định chủ sở hữu hưởng lợi | Điều 43 Nghị định 122/2021/NĐ-CP, sửa đổi bởi Điều 1 Nghị định 288/2026/NĐ-CP | 30-70 triệu đồng |
| Không thông báo thay đổi thông tin chủ sở hữu hưởng lợi, thông tin để xác định chủ sở hữu hưởng lợi | Khoản 5 Điều 44 Nghị định 122/2021/NĐ-CP, sửa đổi bởi Điều 2 Nghị định 288/2026/NĐ-CP | 30-70 triệu đồng |
| Doanh nghiệp thành lập trước 01/7/2025 không bổ sung thông tin chủ sở hữu hưởng lợi (nếu có), thông tin để xác định chủ sở hữu hưởng lợi (nếu có) tại lần đăng ký, thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất | Khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP, sửa đổi bởi Điều 2 Nghị định 288/2026/NĐ-CP | 70-100 triệu đồng |
| Không kê khai thông tin chủ sở hữu hưởng lợi khi đăng ký thành lập | Điểm c khoản 4, điểm d khoản 5 Điều 46 Nghị định 122/2021/NĐ-CP, bổ sung bởi Điều 3 Nghị định 288/2026/NĐ-CP | Khung 50-100 triệu đồng (gồm hai khoản, cần đối chiếu toàn văn để xác định mức cụ thể theo từng hành vi) |
Ngoài tiền phạt, khoản 7 Điều 44 quy định biện pháp khắc phục hậu quả: buộc đăng ký, thông báo thay đổi và buộc bổ sung thông tin chủ sở hữu hưởng lợi, thông tin để xác định chủ sở hữu hưởng lợi.
Theo khoản 2 Điều 4 Nghị định 122/2021/NĐ-CP, các mức trên áp dụng cho tổ chức. Cá nhân vi phạm cùng hành vi bị phạt bằng 1/2 mức của tổ chức.
Vì sao mức 70-100 triệu đồng đáng lưu ý nhất? Đây chính là hậu quả của việc nộp Mẫu số 12 nhưng quên gửi kèm Mẫu số 10 đối với doanh nghiệp thành lập trước 01/7/2025. Công văn 11059/STC-QLDN của Sở Tài chính Quảng Ninh cũng viện dẫn mức phạt này để nhắc doanh nghiệp.
Thuế suất thuế thu nhập doanh nghiệp hiện nay được quy định thế nào?
Thông tin chủ sở hữu hưởng lợi không chỉ phục vụ quản lý đăng ký kinh doanh. Công văn 3164/DNTN-GS gửi Cục Thuế “để phối hợp”, cho thấy dữ liệu này gắn với quản lý thuế. Vì vậy, khi rà soát hồ sơ doanh nghiệp, cần nắm đồng thời quy định thuế suất thuế thu nhập doanh nghiệp.
Quy định nguyên văn tại Điều 10 Luật Thuế thu nhập doanh nghiệp 2025
(1) Thuế suất thuế thu nhập doanh nghiệp là 20%, trừ trường hợp quy định tại các khoản 2, 3 và 4 Điều 10 Luật Thuế thu nhập doanh nghiệp 2025 và đối tượng được ưu đãi về thuế suất quy định tại Điều 13 Luật Thuế thu nhập doanh nghiệp 2025.
(2) Thuế suất 15% áp dụng đối với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng.
(3) Thuế suất 17% áp dụng đối với doanh nghiệp có tổng doanh thu năm từ trên 03 tỷ đồng đến không quá 50 tỷ đồng.
Doanh thu làm căn cứ xác định doanh nghiệp thuộc đối tượng được áp dụng thuế suất 15% và 17% quy định tại khoản 2, khoản 3 Điều 10 Luật Thuế thu nhập doanh nghiệp 2025 là tổng doanh thu của kỳ tính thuế thu nhập doanh nghiệp trước liền kề. Việc xác định tổng doanh thu làm căn cứ áp dụng thực hiện theo quy định của Chính phủ.
(4) Thuế suất thuế thu nhập doanh nghiệp đối với một số trường hợp khác được quy định như sau:
- Đối với hoạt động tìm kiếm, thăm dò và khai thác dầu khí từ 25% đến 50%. Căn cứ vào vị trí, điều kiện khai thác và trữ lượng mỏ, Thủ tướng Chính phủ quyết định mức thuế suất cụ thể phù hợp với từng hợp đồng dầu khí;
- Đối với hoạt động thăm dò, khai thác tài nguyên quý hiếm (bao gồm: bạch kim, vàng, bạc, thiếc, wonfram, antimoan, đá quý, đất hiếm và tài nguyên quý hiếm khác theo quy định của pháp luật) là 50%. Trường hợp các mỏ có từ 70% diện tích được giao trở lên ở địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn, thuế suất là 40%.
Bảng tra nhanh thuế suất
| Đối tượng | Thuế suất |
| Mức phổ thông | 20% |
| Tổng doanh thu năm không quá 03 tỷ đồng | 15% |
| Tổng doanh thu năm từ trên 03 tỷ đồng đến không quá 50 tỷ đồng | 17% |
| Tìm kiếm, thăm dò, khai thác dầu khí | 25% đến 50% |
| Thăm dò, khai thác tài nguyên quý hiếm | 50% (40% nếu mỏ có từ 70% diện tích được giao trở lên ở địa bàn đặc biệt khó khăn) |
Ví dụ minh họa: doanh nghiệp có tổng doanh thu năm 2025 là 2,8 tỷ đồng thì căn cứ xét thuế suất cho kỳ tính thuế 2026 là doanh thu kỳ trước liền kề, tức 2,8 tỷ đồng, không quá 03 tỷ đồng, thuộc trường hợp quy định tại khoản 2 Điều 10 (thuế suất 15%). Cách xác định tổng doanh thu cụ thể thực hiện theo quy định của Chính phủ.
Nhận định chuyên gia: Doanh nghiệp thường sai ở đâu khi kê khai Mẫu số 10 và 12?
Các chuyên gia tại MAN với 30 năm kinh nghiệm kiểm toán và tư vấn thuế lưu ý rằng phần lớn sai sót không nằm ở việc điền mẫu, mà ở việc hiểu sai khi nào phải nộp kèm. Dưới đây là năm rủi ro chúng tôi gặp nhiều nhất khi rà soát hồ sơ đăng ký doanh nghiệp.
Rủi ro 1: Nộp Mẫu số 12 thay đổi nội dung khác nhưng quên Mẫu số 10
Doanh nghiệp thành lập trước 01/7/2025 đổi địa chỉ, ngành nghề hay người đại diện theo pháp luật, nhưng chỉ nộp Mẫu số 12. Vì sao rủi ro cao? Luật gắn nghĩa vụ bổ sung với lần thay đổi “gần nhất”. Bỏ lỡ lần đó là đã phát sinh hành vi thuộc khoản 6 Điều 44, mức phạt 70-100 triệu đồng. Cách xử lý: mọi hồ sơ Mẫu số 12 của doanh nghiệp thành lập trước 01/7/2025 đều kiểm tra mục chủ sở hữu hưởng lợi trước khi ký.
Rủi ro 2: Nhầm vai trò của hai mẫu
Một số hướng dẫn trên mạng gộp “Mẫu số 10, 12” thành danh sách chủ sở hữu hưởng lợi. Thực tế, Mẫu số 10 là Danh sách chủ sở hữu hưởng lợi, còn Mẫu số 12 là Giấy đề nghị đăng ký thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp/Thông báo thay đổi nội dung đăng ký doanh nghiệp. Đính kèm sai vị trí trên cổng điện tử có thể khiến hồ sơ bị yêu cầu sửa đổi, bổ sung.
Rủi ro 3: Dừng ở cấp sở hữu thứ nhất
Nhiều doanh nghiệp chỉ nhìn danh sách thành viên, cổ đông trực tiếp. Khi cổ đông là tổ chức, phải rà soát tiếp từng cấp đến cá nhân cuối cùng. Ngoài ra cần cộng gộp nhóm cá nhân có quan hệ gia đình hoặc theo hợp đồng. Bỏ sót các trường hợp này có thể bị xem là kê khai không chính xác theo Điều 43, mức phạt 30-70 triệu đồng.
Rủi ro 4: Kê khai hình thức người đại diện theo pháp luật
Có doanh nghiệp điền ngay người đại diện theo pháp luật vào Mẫu số 10 cho “xong thủ tục”. Theo quy định, người quản lý có quyền hạn lớn nhất chỉ là tiêu chí dự phòng, áp dụng khi không có ai đạt tiêu chí sở hữu và kiểm soát. Sai thứ tự kê khai là sai bản chất thông tin.
Rủi ro 5: Lỡ thời hạn 10 ngày và hạn của từng tỉnh
Chuyển nhượng vốn, cổ phần thường được xử lý về thuế thu nhập cá nhân, nhưng bộ phận pháp chế lại quên thông báo thay đổi chủ sở hữu hưởng lợi trong 10 ngày. Bên cạnh đó, hạn kê khai do Sở Tài chính từng tỉnh đặt ra. Ví dụ, Quảng Ninh yêu cầu trước 31/10/2026, ngày này rơi vào thứ Bảy, nên doanh nghiệp cần nộp sớm.
Giải pháp từ MAN – Master Accountant Network
Theo góc nhìn từ MAN, kê khai chủ sở hữu hưởng lợi nên được đưa vào quy trình quản trị rủi ro thuế định kỳ, không xử lý theo từng lần phát sinh. Quy trình chúng tôi áp dụng cho khách hàng gồm:
- Lập sơ đồ cơ cấu sở hữu đến cấp cá nhân cuối cùng, cập nhật mỗi khi có chuyển nhượng.
- Đối chiếu danh sách chủ sở hữu hưởng lợi với hồ sơ chuyển nhượng vốn và khai thuế thu nhập cá nhân tương ứng.
- Tra cứu tên doanh nghiệp trong danh sách kèm Công văn 3164/DNTN-GS và công văn của Sở Tài chính nơi đặt trụ sở.
- Kiểm tra chéo Mẫu số 10 và Mẫu số 12 trước khi ký số nộp hồ sơ.
Kinh nghiệm kiểm toán cho thấy một bộ hồ sơ đăng ký doanh nghiệp nhất quán giúp doanh nghiệp giảm đáng kể câu hỏi khi làm việc với cơ quan quản lý. Đây cũng là nền tảng để tối ưu chi phí thuế tại Việt Nam một cách hợp pháp, vì thông tin sở hữu minh bạch hỗ trợ việc xác định đúng các nghĩa vụ thuế liên quan.
Kết luận
Nắm rõ khi nào sử dụng cả Mẫu số 10 và 12 để kê khai chủ sở hữu hưởng lợi năm 2026 giúp doanh nghiệp nộp đúng hồ sơ ngay lần đầu. Nguyên tắc cốt lõi: có thay đổi hoặc bổ sung thông tin chủ sở hữu hưởng lợi trong một thủ tục dùng Mẫu số 12, thì Mẫu số 10 phải được gửi kèm. Doanh nghiệp thành lập trước 01/7/2025 cần đặc biệt lưu ý, vì bỏ lỡ lần thay đổi gần nhất có thể dẫn đến mức phạt 70-100 triệu đồng trong đợt kiểm tra cuối năm 2026.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về kê khai chủ sở hữu hưởng lợi bằng Mẫu số 10 và 12
Doanh nghiệp thành lập mới có phải nộp Mẫu số 12 không?
Không. Doanh nghiệp đăng ký thành lập mới nộp Mẫu số 10 kèm hồ sơ đăng ký doanh nghiệp. Mẫu số 12 chỉ dùng cho thủ tục thay đổi, thông báo thay đổi, bổ sung, cập nhật hoặc hiệu đính thông tin đăng ký doanh nghiệp.
Doanh nghiệp thành lập sau 01/7/2025 có khi nào phải nộp cả hai mẫu không?
Có. Khi thông tin chủ sở hữu hưởng lợi đã kê khai thay đổi (bao gồm người quản lý doanh nghiệp), doanh nghiệp nộp Mẫu số 12 kèm Mẫu số 10 trong 10 ngày kể từ ngày thay đổi.
Doanh nghiệp thành lập trước 01/7/2025 có phải chờ lần thay đổi kế tiếp mới bổ sung không?
Không bắt buộc chờ. Doanh nghiệp bổ sung đồng thời khi làm thủ tục thay đổi gần nhất, hoặc chủ động bổ sung sớm hơn bằng Mẫu số 12 kèm Mẫu số 10. Nếu có tên trong danh sách kèm Công văn 3164/DNTN-GS, nên làm ngay theo hạn của Sở Tài chính địa phương.
Mẫu số 10 nào đang có hiệu lực?
Mẫu số 10 theo Phụ lục I Thông tư 121/2026/TT-BTC ngày 21/8/2026, thay thế Mẫu số 10 tại Thông tư 68/2025/TT-BTC. Doanh nghiệp không nên dùng lại mẫu cũ.
Quên gửi kèm Mẫu số 10 khi đã nộp Mẫu số 12 thì bị phạt bao nhiêu?
Với doanh nghiệp thành lập trước 01/7/2025, hành vi không bổ sung thông tin chủ sở hữu hưởng lợi tại lần thay đổi gần nhất bị phạt 70-100 triệu đồng (tổ chức), kèm biện pháp buộc bổ sung thông tin, theo khoản 6, khoản 7 Điều 44 Nghị định 122/2021/NĐ-CP sửa đổi bởi Nghị định 288/2026/NĐ-CP.