
已履行纳税义务的企业关闭文件必须在 3 个工作日内得到确认。 là yêu cầu chỉ đạo trực tiếp tại Công văn 6736/CT-NVT ngày 11/09/2026 của Cục Thuế. Quy định này mang lại bước đột phá lớn trong cải cách thủ tục hành chính, giúp các tổ chức và cá nhân nhanh chóng chấm dứt nghĩa vụ tài chính với Nhà nước mà không gặp rào cản đùn đẩy hồ sơ.
Trước đây, quá trình đóng mã số thuế và giải thể doanh nghiệp kéo dài do khâu rà soát số liệu liên phòng ban. Việc áp dụng Công văn 6736/CT-NVT phối hợp cùng 通函 90/2026/TT-BTC đã siết chặt trách nhiệm của từng công chức thuế. Điều này đòi hỏi người nộp thuế phải hoàn tất 100% nghĩa vụ tài chính trước khi nộp đề nghị giải thể để được cấp thông báo xác nhận ngay.
Tóm tắt trọng tâm về hồ sơ chấm dứt hoạt động đã hoàn thành nghĩa vụ thuế phải được xác nhận trong 3 ngày làm việc
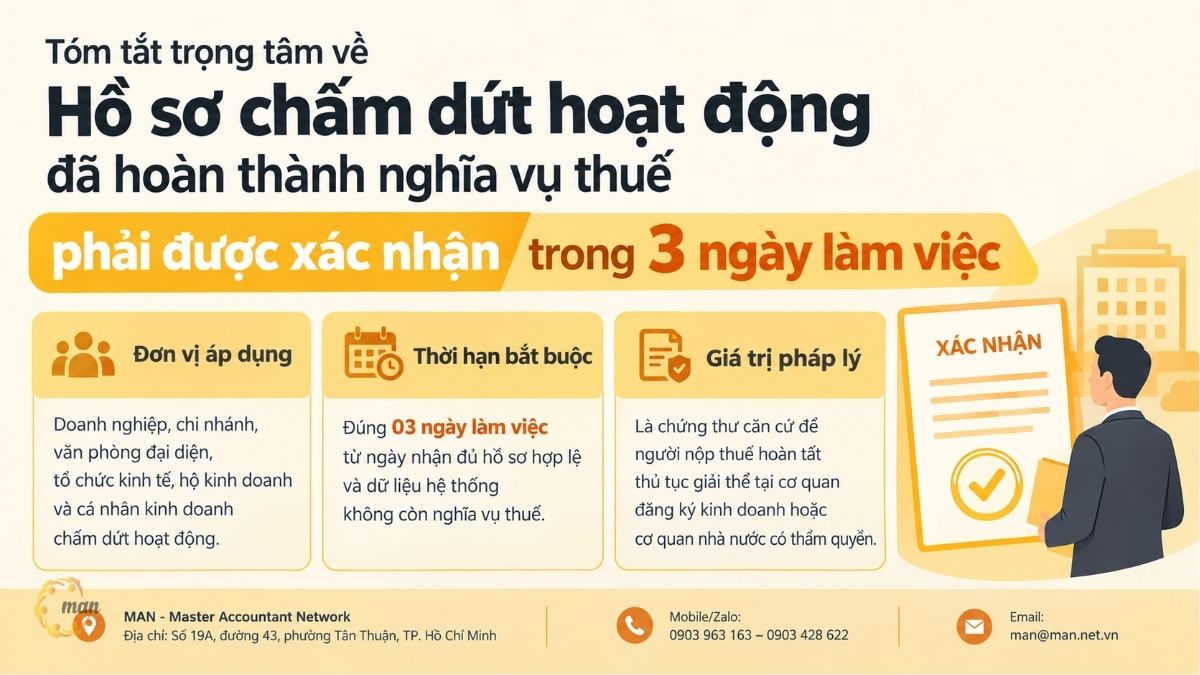
Hồ sơ chấm dứt hoạt động đã hoàn thành nghĩa vụ thuế phải được xác nhận trong 3 ngày làm việc là quy định hành chính bắt buộc áp dụng đối với cơ quan thuế các cấp nhằm ban hành văn bản xác nhận hoàn thành nghĩa vụ nộp ngân sách hoặc thông báo chấm dứt hiệu lực mã số thuế cho người nộp thuế đã dọn sạch nghĩa vụ tài chính.
- Đơn vị áp dụng: Doanh nghiệp, chi nhánh, văn phòng đại diện, tổ chức kinh tế, hộ kinh doanh và cá nhân kinh doanh chấm dứt hoạt động.
- Thời hạn bắt buộc: Đúng 03 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ và dữ liệu hệ thống ghi nhận không còn nghĩa vụ thuế.
- Giá trị pháp lý: Là chứng thư căn cứ để người nộp thuế hoàn tất thủ tục giải thể tại cơ quan đăng ký kinh doanh hoặc cơ quan nhà nước có thẩm quyền.
Hồ sơ chấm dứt hoạt động đã hoàn thành nghĩa vụ thuế phải được xác nhận trong 3 ngày làm việc quy định cụ thể như thế nào?
Căn cứ pháp lý cốt lõi của quy định này nằm tại mục 2 Công văn 6736/CT-NVT ngày 11/09/2026 do Cục Thuế ban hành. Văn bản thiết lập một mốc thời gian cứng đối với việc xử lý hồ sơ chấm dứt hoạt động của người nộp thuế.
Theo tổng hợp thông tin, cơ quan thuế có trách nhiệm ban hành văn bản xác nhận trong hạn 03 ngày làm việc ngay khi hệ thống quản lý thuế xác nhận người nộp thuế không còn nghĩa vụ nợ.
Đối với trường hợp người nộp thuế thực hiện đăng ký thuế trực tiếp với cơ quan thuế (không qua cơ chế một cửa liên thông), 通函 90/2026/TT-BTC quy định cơ quan thuế phải ban hành Thông báo về việc người nộp thuế chấm dứt hiệu lực mã số thuế. Thông báo này là điều kiện cần để doanh nghiệp làm việc tiếp với các cơ quan quản lý nhà nước khác.
Nội dung chỉ đạo tại Công văn 6736/CT-NVT nhấn mạnh việc cấm tuyệt đối tình trạng chậm trễ do nguyên nhân chủ quan từ phía cơ quan thuế. Khi người nộp thuế đã hoàn thành mọi nghĩa vụ, hồ sơ không được tiếp tục tồn đọng vì lý do công chức chậm xử lý, chậm phối hợp giữa các phòng ban chuyên môn hoặc chậm phát hành thông báo.
Để đảm bảo quy định được thực thi nghiêm túc, Trưởng Thuế các tỉnh, thành phố phải trực tiếp rà soát tiến độ xử lý hồ sơ trên toàn địa bàn. Lãnh đạo cơ quan thuế có nhiệm vụ phân loại từng nhóm hồ sơ tồn đọng, xác định chính xác nguyên nhân nghẽn ở khâu nào, đồng thời giao chỉ tiêu cho cụ thể đơn vị, công chức và ấn định thời hạn xử lý dứt điểm. Tất cả hồ sơ đáp ứng đủ điều kiện bắt buộc phải đưa vào luồng ưu tiên giải quyết ngay.
Vì sao thời hạn xử lý 03 ngày làm việc lại quan trọng trong quản trị rủi ro thuế doanh nghiệp?
Rút ngắn thời gian xử lý hồ sơ chấm dứt mã số thuế xuống 03 ngày làm việc mang lại tác động tích cực đối với công tác quản trị tài chính và pháp lý của doanh nghiệp.
- Cắt đứt trách nhiệm pháp lý liên đới của nhà quản lý: Người đại diện theo pháp luật chịu trách nhiệm cá nhân đối với các nghĩa vụ thuế của doanh nghiệp. Nếu mã số thuế chưa chấm dứt hiệu lực, cá nhân này có thể bị hạn chế xuất cảnh hoặc gặp rào cản khi thành lập doanh nghiệp mới. Mốc thời gian 03 ngày giúp nhà quản lý nhanh chóng giải thoát khỏi các rủi ro pháp lý kéo dài.
- Giảm tối đa chi phí vận hành bộ máy trong thời gian giải thể: Thời gian giải thể kéo dài đồng nghĩa với việc doanh nghiệp phải tiếp tục trả chi phí thuê trụ sở, phí duy trì chữ ký số, phần mềm hóa đơn và chi phí cho nhân sự kế toán. Xử lý xong hồ sơ thuế trong 03 ngày giúp doanh nghiệp đóng tài khoản, thanh lý hợp đồng và chấm dứt mọi chi phí phát sinh.
- Tối ưu hóa việc hoàn trả vốn và giải ngân dòng tiền: Khi có thông báo chấm dứt hiệu lực mã số thuế, doanh nghiệp đủ điều kiện đóng tài khoản ngân hàng và phân chia tài sản còn lại cho các cổ đông hoặc thành viên góp vốn. Điều này giúp dòng tiền không bị đóng băng vô thời hạn trong tài khoản công ty.
- Tăng tính minh bạch và tránh tình trạng nhũng nhiễu thủ tục: Quy định rõ ràng về thời gian giúp chủ doanh nghiệp dễ dàng giám sát tiến độ. Nếu quá 03 ngày làm việc mà cơ quan thuế chưa ra văn bản xác nhận mà không có lý do bằng văn bản, doanh nghiệp có căn cứ khiếu nại lên Trưởng Thuế tỉnh, thành phố theo đúng chỉ đạo tại Công văn 6736/CT-NVT.
Những đối tượng và điều kiện nào bắt buộc phải đáp ứng để được duyệt hồ sơ trong 03 ngày?
Quy định xử lý trong 03 ngày làm việc chỉ áp dụng khi hồ sơ đầu vào đạt tiêu chuẩn sạch hoàn toàn về dữ liệu thuế.
Các nhóm đối tượng thuộc phạm vi điều chỉnh
- Tổ chức kinh tế và doanh nghiệp: Công ty TNHH, Công ty Cổ phần, Doanh nghiệp tư nhân, Công ty Hợp danh thực hiện giải thể hoặc chấm dứt tồn tại do sáp nhập, chia tách.
- Đơn vị phụ thuộc: Chi nhánh, văn phòng đại diện, địa điểm kinh doanh chấm dứt hoạt động theo quyết định của doanh nghiệp chủ quản.
- Người nộp thuế đăng ký trực tiếp: Hộ kinh doanh, cá nhân kinh doanh, tổ chức phi chính phủ, ban quản lý dự án, nhà thầu nước ngoài kê khai thuế trực tiếp với cơ quan thuế.
4 Điều kiện bắt buộc để hồ sơ được duyệt ngay trong 03 ngày
Để cơ quan thuế ban hành thông báo trong thời hạn 03 ngày làm việc, người nộp thuế phải đáp ứng đầy đủ 4 tiêu chuẩn kỹ thuật sau:
- Hoàn tất 100% nghĩa vụ báo cáo thuế: Đã nộp đủ tất cả tờ khai thuế định kỳ (GTGT, TNCN, TNDN) đến thời điểm đề nghị chấm dứt hoạt động.
- Số dư nợ thuế trên hệ thống TMS bằng 0: Không còn nợ tiền thuế, tiền phạt vi phạm hành chính hay tiền chậm nộp trên Hệ thống quản lý thuế tập trung.
- Hoàn thành thủ tục hóa đơn: Đã nộp báo cáo tình hình sử dụng hóa đơn và thực hiện thông báo hủy các hóa đơn điện tử chưa sử dụng.
- Không thuộc diện đang kiểm tra hoặc có dấu hiệu vi phạm: Doanh nghiệp không nằm trong danh sách thanh tra thuế chưa có kết luận hoặc không bị chuyển hồ sơ sang cơ quan điều tra.
Hệ thống văn bản pháp luật điều chỉnh thủ tục chấm dứt hoạt động thuế giai đoạn 2026-2027
Doanh nghiệp cần nắm vững khung pháp lý hiện hành để thực hiện thủ tục chuẩn xác, tránh bị trả hồ sơ.
| 文件编号 | 签发日期 | 发证机关 | Trọng tâm nội dung |
| Công văn 6736/CT-NVT | 11/09/2026 | 税务局 | Yêu cầu xác nhận hồ sơ chấm dứt hoạt động đã hoàn thành nghĩa vụ thuế trong 03 ngày làm việc; cấm chậm trễ do nguyên nhân chủ quan. |
| 通函 90/2026/TT-BTC | 2026 | 财政部 | Quy định mẫu biểu thông báo chấm dứt hiệu lực mã số thuế áp dụng cho trường hợp đăng ký thuế trực tiếp. |
| 税收管理法 38/2019/QH14 | 13/06/2019 | 国民议会 | Quy định nguyên tắc, nghĩa vụ nộp thuế và thủ tục chấm dứt hiệu lực mã số thuế (Điều 39, 40, 41). |
| 第126/2020/ND-CP号法令 | 19/10/2020 | 政府 | Quy định chi tiết thi hành Luật Quản lý thuế về thứ tự ưu tiên thanh toán nợ thuế khi giải thể. |
| 80/2021/TT-BTC 通函 | 29/09/2021 | 财政部 | Hướng dẫn hồ sơ quyết toán thuế TNDN, TNCN và quy trình xử lý số thuế nộp thừa khi chấm dứt hoạt động. |
Quy trình 5 bước chuẩn bị dữ liệu chuẩn xác để nhận xác nhận thuế trong 3 ngày
Kinh nghiệm tư vấn thực tế cho thấy, việc chuẩn bị dữ liệu kế toán quyết định 90% tốc độ phê duyệt của cơ quan thuế. Chuyên gia MAN xây dựng lộ trình 5 bước chuẩn hóa như sau:
- Bước 1: Tra cứu và làm sạch dữ liệu nợ trên cổng eTax: Kế toán dùng tài khoản điện tử truy cập hệ thống eTax để kiểm tra toàn bộ nghĩa vụ thuế. Cần đối soát chi tiết từng tiểu mục nộp ngân sách để đảm bảo không còn khoản nợ lẻ vài nghìn đồng do tiền chậm nộp phát sinh tự động.
- Bước 2: Nộp hồ sơ quyết toán thuế giải thể: Doanh nghiệp lập và gửi Báo cáo tài chính giải thể cùng Tờ khai quyết toán thuế TNDN, TNCN tính đến thời điểm ra quyết định chấm dứt hoạt động. Dữ liệu kê khai phải khớp đúng với sổ sách kế toán.
- Bước 3: Nộp ngay các khoản thuế phát sinh sau quyết toán: Nếu số liệu quyết toán ghi nhận phát sinh thêm tiền thuế phải nộp, doanh nghiệp phải chuyển tiền vào Ngân sách Nhà nước ngay trong ngày. Lưu lại chứng từ nộp tiền có xác nhận của kho bạc hoặc ngân hàng thương mại.
- Bước 4: Hủy hóa đơn còn tồn và gửi báo cáo hóa đơn cuối cùng: Thực hiện hủy toàn bộ hóa đơn điện tử chưa sử dụng trên hệ thống của đơn vị truyền nhận dữ liệu. Lập và gửi Báo cáo tình hình sử dụng hóa đơn đến thời điểm đóng mã số thuế.
- Bước 5: Nộp Văn bản đề nghị chấm dứt hiệu lực mã số thuế: Gửi Thông báo đề nghị chấm dứt hiệu lực mã số thuế (Mẫu 24/ĐK-TĐT) qua Cổng thông tin của Tổng cục Thuế. Khi hệ thống kiểm tra dữ liệu tự động ghi nhận số nợ bằng 0, hồ sơ sẽ chuyển sang luồng xử lý ưu tiên trong 03 ngày làm việc.
Case Study thực tế: Giải quyết khoản nợ nghẽn tại TP.HCM để lấy xác nhận thuế trong 2 ngày
Thực tế xử lý hồ sơ tại các Chi cục Thuế lớn cho thấy doanh nghiệp thường vướng vào các lỗi dữ liệu nhỏ nhưng kéo dài thời gian xử lý.
Bối cảnh bài toán của doanh nghiệp
Công ty TNHH Thương mại Dịch vụ Tân Phát (Quận 3, TP.HCM) nộp hồ sơ giải thể từ tháng 06/2026. Mặc dù doanh nghiệp đã nộp đủ tiền thuế phát sinh theo báo cáo quyết toán, hồ sơ vẫn bị treo trên hệ thống hơn 25 ngày mà chưa nhận được thông báo xác nhận.
Chẩn đoán nguyên nhân từ dữ liệu hệ thống TMS
Khi tiếp nhận yêu cầu hỗ trợ, các chuyên gia tại MAN với 30 năm kinh nghiệm đã tiến hành trích xuất dữ liệu chi tiết trên Hệ thống quản lý thuế tập trung (TMS). Kết quả phát hiện 2 điểm nghẽn:
- Tiền chậm nộp thuế GTGT trị giá 125.000 đồng phát sinh do nộp muộn tiền thuế 2 ngày từ kỳ kê khai quý II năm 2024.
- Lỗi sai lệch mã tiểu mục nộp tiền thuế TNDN, làm hệ thống treo khoản nợ ảo 2.000.000 đồng dù doanh nghiệp đã nộp đủ tiền vào Ngân sách.
Giải pháp khắc phục từ MAN – Master Accountant Network
Đội ngũ chuyên gia của MAN đã triển khai ngay các thủ tục nghiệp vụ:
- Lập Thư đề nghị điều chỉnh thông tin thu nộp Ngân sách Nhà nước (Mẫu C1-11/NSNN) để đính chính mã tiểu mục, xóa khoản nợ ảo.
- Hướng dẫn doanh nghiệp nộp bổ sung 125.000 đồng tiền chậm nộp qua ứng dụng eTax Mobile.
- Soạn văn bản giải trình kèm chứng từ gửi trực tiếp Trưởng Thuế quản lý, trích dẫn quy định xử lý 03 ngày theo Công văn 6736/CT-NVT.
所得结果
Sau khi dữ liệu trên hệ thống TMS được cập nhật sạch hoàn toàn, hồ sơ của Công ty Tân Phát được chuyển sang luồng duyệt nhanh. Chỉ sau 02 ngày làm việc, doanh nghiệp đã nhận được Thông báo chấm dứt hiệu lực mã số thuế, hoàn tất thủ tục giải thể đúng tiến độ và tiết kiệm được hơn 30 triệu đồng chi phí duy trì bộ máy.
Bảng so sánh quy trình xử lý hồ sơ giải thể trước và sau Công văn 6736/CT-NVT
Sự thay đổi về cơ chế quản lý tạo ra sự khác biệt rõ rệt giữa hai thời kỳ xử lý thủ tục hành chính thuế.
| 比较标准 | Quy trình trước Công văn 6736/CT-NVT | Quy trình theo Công văn 6736/CT-NVT |
| Thời hạn ban hành thông báo | Thường kéo dài 15 đến 45 ngày do chờ đối soát liên phòng ban. | Rút ngắn còn đúng 03 ngày làm việc kể từ khi hoàn tất nghĩa vụ. |
| Trách nhiệm của Trưởng Thuế | Quản lý chung theo báo cáo tổng hợp định kỳ. | Trực tiếp rà soát, phân loại hồ sơ tồn, giao nhiệm vụ và hạn xử lý cho từng công chức. |
| Kiểm soát nguyên nhân chậm trễ | Chưa có chế tài rõ ràng đối với việc chậm phối hợp nội bộ. | Nghiêm cấm tuyệt đối việc chậm trễ do nguyên nhân chủ quan của cơ quan thuế. |
| Cơ chế phân loại hồ sơ | Xử lý theo thứ tự nộp vào, không phân biệt hồ sơ sạch hay vướng. | Phân loại danh sách hồ sơ tồn, ưu tiên giải quyết ngay các hồ sơ đã đủ điều kiện. |
Nhận định chuyên gia MAN: Những nguyên nhân khiến hồ sơ bị ngâm quá 3 ngày và giải pháp xử lý
Theo góc nhìn từ MAN – Master Accountant Network, mặc dù Công văn 6736/CT-NVT đã quy định mốc 03 ngày làm việc rất rõ ràng, trên thực tế nhiều doanh nghiệp vẫn bị đọng hồ sơ do vướng phải các bẫy dữ liệu ngầm.
Bẫy nợ thuế phát sinh tự động trên hệ thống TMS
Rủi ro phổ biến nhất là các khoản tiền chậm nộp vài trăm đồng phát sinh do hệ thống tự động tính theo ngày. Nếu kế toán nộp thuế muộn dù chỉ 1 ngày trong quá khứ, hệ thống TMS sẽ treo khoản tiền này. Khi công chức thuế bấm lệnh xuất thông báo xác nhận, máy tính sẽ chặn tự động do số nợ khác 0.
Sai lệch dữ liệu liên thông giữa Thuế và Đăng ký kinh doanh
Trong nhiều trường hợp, tên doanh nghiệp hoặc địa chỉ trên hệ thống của Sở Kế hoạch và Đầu tư bị lệch một ký tự so với dữ liệu đăng ký thuế. Sự sai lệch này khiến hệ thống liên thông không tự động duyệt, buộc phải chuyển sang xác minh thủ công và làm mất đi cơ hội được cấp xác nhận trong 03 ngày.
Trách nhiệm pháp lý sau khi đã nhận thông báo đóng mã số thuế
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng, nhận được thông báo chấm dứt hiệu lực mã số thuế không có nghĩa là doanh nghiệp hoàn toàn rũ bỏ trách nhiệm nếu có gian lận thuế trong quá khứ. Theo Luật Quản lý thuế, cơ quan thuế vẫn có quyền truy thu và xử phạt vi phạm hành chính nếu sau này phát hiện hành vi kê khai sai hoặc trốn thuế.
Giải pháp kiểm soát rủi ro từ MAN – Master Accountant Network
Để đảm bảo hồ sơ được duyệt ngay trong 03 ngày làm việc mà không gặp rủi ro pháp lý về sau, dịch vụ tư vấn từ MAN cung cấp giải pháp toàn diện:
- Kiểm tra sức khỏe thuế (Tax Health Check): Rà soát toàn bộ sổ sách kế toán và dữ liệu khai thuế trong 5 năm gần nhất trước khi nộp hồ sơ giải thể.
- Xử lý dứt điểm nợ ảo trên TMS: Làm việc trực tiếp với bộ phận Quản lý nợ để đối soát chứng từ, điều chỉnh tiểu mục và đưa số dư nợ về đúng bằng 0.
- Tối ưu chi phí thuế tại Việt Nam: Đảm bảo doanh nghiệp tận dụng đúng và đủ các khoản chi phí hợp lý khi lập báo cáo quyết toán thuế giải thể.
总结
Chỉ đạo tại Công văn 6736/CT-NVT yêu cầu hồ sơ chấm dứt hoạt động đã hoàn thành nghĩa vụ thuế phải được xác nhận trong 3 ngày làm việc là quyết sách quan trọng giúp minh bạch hóa thủ tục hành chính. Quy định này giảm thiểu tối đa thời gian chờ đợi, tháo gỡ khó khăn giúp doanh nghiệp hoàn tất thủ tục giải thể hoặc tái cấu trúc hoạt động kinh doanh. Để thụ hưởng cơ chế ưu tiên này, doanh nghiệp cần chủ động kiểm tra dữ liệu, dọn sạch nợ thuế và hoàn thành đầy đủ các nghĩa vụ báo cáo theo quy định pháp luật.
MAN – Master Accountant Network 的税务服务
MAN 的服务联系信息 – Master Accountant Network
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Các câu hỏi thường gặp về thời hạn xác nhận hoàn thành nghĩa vụ thuế (FAQ)
Nếu quá 3 ngày làm việc mà chưa nhận được thông báo thì làm thế nào?
Doanh nghiệp nộp văn bản đôn đốc kèm chứng từ nộp thuế đến Trưởng Thuế quản lý trực tiếp, trích dẫn chỉ đạo tại mục 2 Công văn 6736/CT-NVT. Trưởng Thuế có trách nhiệm kiểm tra, xác định nguyên nhân và chỉ đạo công chức xử lý ngay.
Doanh nghiệp còn nợ 5.000 đồng tiền chậm nộp có được cấp xác nhận không?
Không. Hệ thống quản lý thuế đòi hỏi số nợ phải bằng 0 tuyệt đối. Dù số tiền nợ rất nhỏ, máy tính vẫn tự động chặn khâu ban hành thông báo xác nhận.
Mốc 3 ngày làm việc có tính ngày thứ Bảy và Chủ Nhật không?
Không. Thời hạn 03 ngày làm việc chỉ tính theo ngày làm việc hành chính từ thứ Hai đến thứ Sáu, không bao gồm ngày nghỉ cuối tuần và các ngày nghỉ Lễ, Tết theo quy định.
Chi nhánh phụ thuộc có phải đóng mã số thuế trước công ty mẹ không?
Có. Chi nhánh phải hoàn thành nghĩa vụ thuế và nhận thông báo chấm dứt hiệu lực mã số thuế tại cơ quan thuế quản lý chi nhánh trước khi công ty mẹ tiến hành thủ tục đóng mã số thuế toàn bộ.
Có thể nộp hồ sơ chấm dứt hiệu lực mã số thuế qua mạng được không?
Có. Doanh nghiệp thực hiện nộp hồ sơ điện tử (Mẫu 24/ĐK-TĐT) qua Cổng thông tin điện tử của Tổng cục Thuế bằng Chữ ký số doanh nghiệp mà không cần nộp bản giấy.