Hạn chót nộp kinh phí công đoàn tháng 9 2026 là thứ Bảy, ngày 31/10/2026, theo khoản 2 Điều 4 第105/2026/ND-CP号法令. Nghị định này hướng dẫn Luật Công đoàn 2024 về tài chính công đoàn và có hiệu lực từ ngày 16/05/2026. Mốc nộp năm nay đáng chú ý hơn vì từ ngày 10/9/2026, Nghị định 283/2026/NĐ-CP áp dụng mức phạt chậm đóng tính theo tỷ lệ phần trăm số tiền phải đóng. Riêng tại TP.HCM, từ ngày 01/9/2026, doanh nghiệp nộp qua tài khoản thu tập trung của Công đoàn Việt Nam.
Mức đóng vẫn là 2% quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc. Rủi ro thì tăng rõ: với tổ chức, khoản phạt có thể lên tới 150 triệu đồng, chưa kể phải nộp đủ số tiền và tiền lãi. Bài viết tổng hợp căn cứ pháp lý gốc, cách tính, tình huống minh họa và kinh nghiệm thực tế từ đội ngũ chuyên gia của MAN – Master Accountant Network.
Tóm tắt trọng tâm về hạn chót nộp kinh phí công đoàn tháng 9 2026
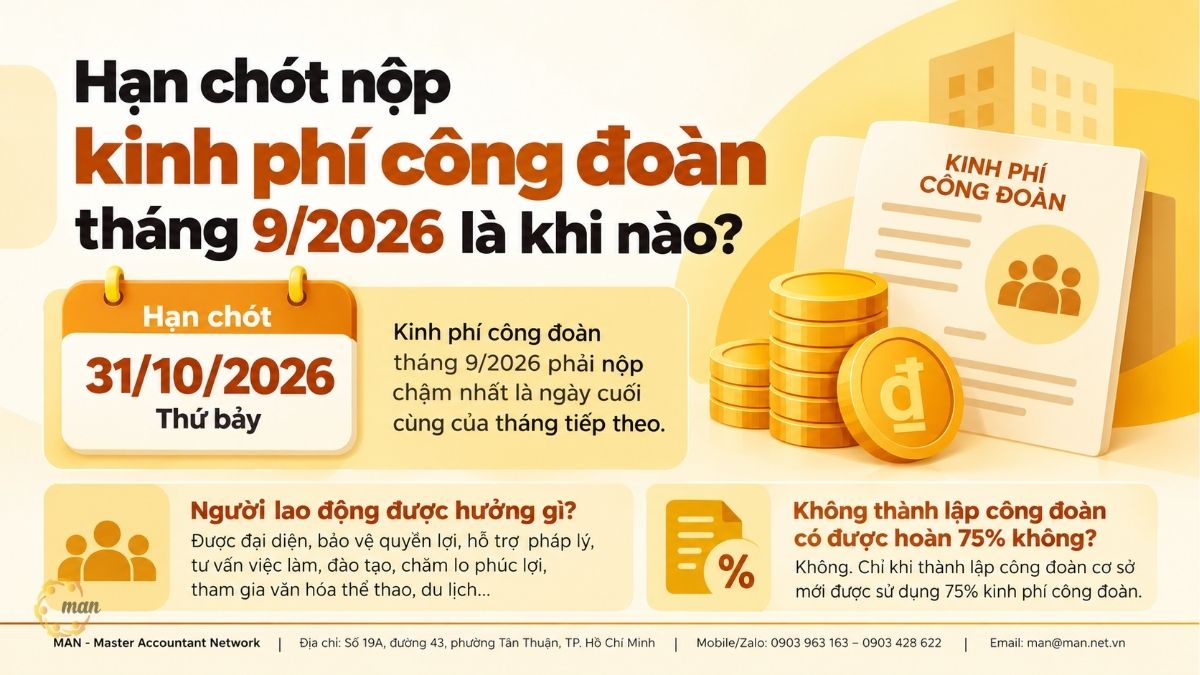
- Hạn chót nộp kinh phí công đoàn tháng 9 2026 là ngày cuối cùng doanh nghiệp được đóng khoản 2% kinh phí công đoàn của tháng 9/2026 mà không bị coi là chậm đóng: thứ Bảy, 31/10/2026.
- Căn cứ: điểm a khoản 2 Điều 4 Nghị định 105/2026/NĐ-CP, thời hạn chậm nhất là ngày cuối cùng của tháng tiếp theo.
- Áp dụng cho: doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, đơn vị sự nghiệp công lập không hưởng 100% lương từ ngân sách, cơ quan, tổ chức nước ngoài có sử dụng lao động Việt Nam đóng theo tháng.
- Đơn vị nông, lâm, ngư, diêm nghiệp đóng 03 tháng/lần: hạn của chu kỳ quý III/2026 cũng là 31/10/2026.
- Quá hạn bị coi là chậm đóng, có thể bị phạt từ 12% đến dưới 15% số tiền phải đóng (cá nhân), gấp đôi với tổ chức, tối đa 150 triệu đồng (Điều 42 Nghị định 283/2026/NĐ-CP).
Hạn chót nộp kinh phí công đoàn tháng 9 2026 được quy định ở đâu?
Căn cứ vào Điều 4 Nghị định 105/2026/NĐ-CP có quy định về thời hạn đóng kinh phí công đoàn như sau:
Phương thức, thời hạn đóng kinh phí công đoàn
1. Phương thức đóng kinh phí công đoàn
a) Phương thức đóng kinh phí công đoàn mỗi tháng một lần cùng thời điểm đóng bảo hiểm xã hội bắt buộc cho người lao động đối với:
Đơn vị sự nghiệp công lập không hưởng 100% lương từ ngân sách nhà nước (đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư, đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên).
Đơn vị sự nghiệp công lập tự bảo đảm một phần chi thường xuyên.
Cơ quan, tổ chức nước ngoài, tổ chức quốc tế hoạt động trên lãnh thổ Việt Nam có liên quan đến tổ chức và hoạt động công đoàn, văn phòng điều hành của phía nước ngoài trong hợp đồng hợp tác kinh doanh tại Việt Nam có sử dụng lao động là người Việt Nam.
Cơ quan, tổ chức, đơn vị khác, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã.
b) Phương thức đóng kinh phí công đoàn theo mỗi tháng một lần hoặc 03 tháng một lần cùng với thời điểm đóng bảo hiểm xã hội bắt buộc cho người lao động trên cơ sở đăng ký với tổ chức công đoàn đối với:
Tổ chức, doanh nghiệp nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp trả tiền lương theo chu kỳ sản xuất, kinh doanh.
2. Thời hạn đóng kinh phí công đoàn
a) Thời hạn đóng kinh phí công đoàn chậm nhất là ngày cuối cùng của tháng tiếp theo đối với cơ quan, tổ chức, đơn vị, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã đóng kinh phí công đoàn theo tháng quy định tại khoản 1 Điều này.
b) Thời hạn đóng kinh phí công đoàn chậm nhất là ngày cuối cùng của tháng tiếp theo ngay sau chu kỳ đối với phương thức đóng 03 tháng một lần đối với tổ chức, doanh nghiệp nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp trả tiền lương theo chu kỳ sản xuất, kinh doanh đóng kinh phí công đoàn theo phương thức 03 tháng một lần quy định tại điểm b khoản 1 Điều này.
Theo quy định trên, đối với cơ quan, tổ chức, đơn vị, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã đóng kinh phí công đoàn theo tháng thì thời hạn đóng kinh phí công đoàn chậm nhất là ngày cuối cùng của tháng tiếp theo.
Như vậy, hạn chót nộp kinh phí công đoàn tháng 9/2026 là vào thứ Bảy, ngày 31/10/2026.
Phương thức và thời hạn cần đọc cùng nhau
- Phương thức: đóng cùng thời điểm đóng bảo hiểm xã hội bắt buộc cho người lao động.
- Thời hạn: chậm nhất là ngày cuối cùng của tháng tiếp theo.
Vì vậy, kế toán nên gắn lịch nộp kinh phí công đoàn với lịch nộp BHXH. Cách này tránh tình trạng BHXH đã nộp đúng hạn nhưng khoản 2% kinh phí công đoàn bị bỏ quên.
Kinh phí công đoàn là gì theo Luật Công đoàn 2024?
Kinh phí công đoàn là khoản do người sử dụng lao động đóng, khác với đoàn phí do đoàn viên đóng. Điểm b khoản 1 Điều 29 Luật Công đoàn 2024, được sửa đổi bởi khoản 8 Điều 2 Luật sửa đổi Luật Mặt trận Tổ quốc Việt Nam, Luật Công đoàn, Luật Thanh niên và Luật Thực hiện dân chủ ở cơ sở 2025, quy định:
Tài chính công đoàn
1. Nguồn tài chính công đoàn bao gồm:
a) Đoàn phí công đoàn do đoàn viên công đoàn đóng theo quy định của Điều lệ Công đoàn Việt Nam;
b) Kinh phí công đoàn do doanh nghiệp, đơn vị sự nghiệp không hưởng 100% lương từ ngân sách nhà nước, hợp tác xã, liên hiệp hợp tác xã và cơ quan, tổ chức, đơn vị khác có sử dụng lao động theo quy định của pháp luật đóng bằng 2% quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc cho người lao động;
…
Phân biệt nhanh các thuật ngữ
| Thuật ngữ | Ai đóng / hành vi | 根据 |
| 工会基金 | Người sử dụng lao động, 2% quỹ tiền lương làm căn cứ đóng BHXH bắt buộc | Điểm b khoản 1 Điều 29 Luật Công đoàn 2024 (đã sửa đổi) |
| Đoàn phí công đoàn | Đoàn viên công đoàn, theo Điều lệ Công đoàn Việt Nam | Điểm a khoản 1 Điều 29 Luật Công đoàn 2024 |
| Chậm đóng kinh phí công đoàn | Chưa đóng hoặc đóng chưa đầy đủ sau thời hạn | Khoản 1 Điều 6 Nghị định 105/2026/NĐ-CP |
| Không đóng kinh phí công đoàn | Không trích, không đóng, hoặc thiếu tiền, thiếu người quá 60 ngày | Khoản 2 Điều 6 Nghị định 105/2026/NĐ-CP |
Theo góc nhìn từ MAN – Master Accountant Network, hai khoản này cần tách bạch ngay từ bảng lương. Kinh phí công đoàn là chi phí của doanh nghiệp, còn đoàn phí là khoản thu từ đoàn viên. Gộp chung sẽ làm sai lệch số liệu khi đối chiếu với tổ chức công đoàn.
Ai phải tuân thủ hạn chót nộp kinh phí công đoàn tháng 9 2026?
Khoản 1 Điều 2 Nghị định 105/2026/NĐ-CP xác định đối tượng đóng kinh phí công đoàn. Đó là doanh nghiệp, đơn vị sự nghiệp không hưởng 100% lương từ ngân sách nhà nước, hợp tác xã, liên hiệp hợp tác xã và cơ quan, tổ chức, đơn vị khác có sử dụng lao động theo quy định.
Nhóm đóng theo tháng, có hạn 31/10/2026 cho kỳ tháng 9:
- Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã.
- Đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư, hoặc tự bảo đảm chi thường xuyên.
- Đơn vị sự nghiệp công lập tự bảo đảm một phần chi thường xuyên.
- Cơ quan, tổ chức nước ngoài, tổ chức quốc tế, văn phòng điều hành của phía nước ngoài trong hợp đồng hợp tác kinh doanh có sử dụng lao động là người Việt Nam.
Nhóm được chọn đóng 03 tháng/lần là tổ chức, doanh nghiệp nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp trả tiền lương theo chu kỳ sản xuất, kinh doanh, khi đã đăng ký với tổ chức công đoàn.
Doanh nghiệp chưa có công đoàn cơ sở có phải nộp không?
Có. Điều 29 Luật Công đoàn 2024 không đặt điều kiện đã thành lập công đoàn cơ sở. Đơn vị có sử dụng lao động theo quy định của pháp luật thuộc diện đóng 2%; chưa thành lập công đoàn cơ sở không phải là căn cứ để được miễn khoản này.
Ví dụ: doanh nghiệp có 4 lao động, chưa thành lập công đoàn cơ sở, quỹ tiền lương làm căn cứ đóng BHXH bắt buộc trong tháng là 40 triệu đồng. Kinh phí công đoàn phải đóng là 40.000.000 x 2% = 800.000 đồng/tháng.
Lịch nộp kinh phí công đoàn các tháng cuối năm 2026 ra sao?
Áp dụng nguyên tắc “ngày cuối cùng của tháng tiếp theo”, lịch nộp cho đơn vị đóng theo tháng như sau:
| Kỳ kinh phí công đoàn | Hạn chót nộp | Thứ trong tuần |
| 2026年7月 | 31/08/2026 | Thứ Hai |
| 2026年8月 | 30/09/2026 | Thứ Tư |
| 2026年9月 | 31/10/2026 | Thứ Bảy |
| 2026年10月 | 30/11/2026 | Thứ Hai |
| 2026年11月 | 31/12/2026 | Thứ Năm |
| Tháng 12/2026 | 31/01/2027 | Chủ Nhật |
| Quý III/2026 (đơn vị đóng 03 tháng/lần) | 31/10/2026 | Thứ Bảy |
Hạn của kỳ tháng 9/2026 và tháng 12/2026 rơi vào cuối tuần. Nghị định 105/2026/NĐ-CP không có quy định riêng về việc lùi hạn khi ngày cuối cùng là ngày nghỉ. Các chuyên gia tại MAN với 30 năm kinh nghiệm khuyến nghị hoàn tất nộp kỳ tháng 9 chậm nhất trong ngày thứ Sáu, 30/10/2026, để giao dịch ngân hàng được ghi nhận kịp.
Khi nào doanh nghiệp bị coi là chậm đóng hoặc không đóng?
Điều 6 Nghị định 105/2026/NĐ-CP quy định:
Chậm đóng, không đóng kinh phí công đoàn
1. Chậm đóng kinh phí công đoàn là hành vi của đối tượng đóng kinh phí công đoàn chưa đóng hoặc đóng chưa đầy đủ số tiền phải đóng theo mức đóng quy định tại điểm b khoản 1 Điều 29 Luật Công đoàn kể từ sau thời hạn đóng kinh phí công đoàn quy định tại khoản 2 Điều 4 Nghị định này.
2. Không đóng kinh phí công đoàn là hành vi của đối tượng đóng kinh phí công đoàn thuộc một trong các trường hợp sau đây:
a) Không trích, đóng kinh phí công đoàn.
b) Không đóng hoặc đóng không đầy đủ số tiền phải đóng theo mức đóng quy định tại điểm b khoản 1 Điều 29 Luật Công đoàn trong thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 2 Điều 4 của Nghị định này.
c) Không đóng hoặc đóng không đầy đủ số người thuộc đối tượng phải đóng trong thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 2 Điều 4 của Nghị định này.
3. Trường hợp tạm dừng đóng kinh phí công đoàn, giảm mức đóng kinh phí công đoàn không thuộc trường hợp chậm đóng, không đóng kinh phí công đoàn quy định tại khoản 1 và khoản 2 Điều này.
Áp vào kỳ tháng 9/2026:
- Từ sau ngày 31/10/2026, chưa đóng hoặc đóng thiếu thì bị coi là chậm đóng.
- Hết 60 ngày kể từ 31/10/2026 (khoảng cuối tháng 12/2026) vẫn chưa đóng đủ tiền hoặc đủ người thì thuộc trường hợp không đóng.
- Đóng thiếu người cũng là vi phạm, ví dụ bỏ sót lao động mới báo tăng BHXH trong tháng 9.
Chậm nộp kinh phí công đoàn bị phạt bao nhiêu từ 10/9/2026?
Từ ngày 10/9/2026, hành vi vi phạm được xử phạt theo Nghị định 283/2026/NĐ-CP. Khoản 1 Điều 42 quy định:
1. Phạt tiền với mức từ 12% đến dưới 15% tổng số tiền phải đóng kinh phí công đoàn tại thời điểm lập biên bản vi phạm hành chính nhưng tối đa không quá 75.000.000 đồng đối với người sử dụng lao động có một trong các hành vi sau đây:
a) Chậm đóng kinh phí công đoàn;
b) Không trích, đóng kinh phí công đoàn;
c) Không đóng hoặc đóng không đầy đủ số tiền phải đóng theo mức đóng quy định trong thời hạn 60 ngày kể từ ngày hết thời hạn đóng kinh phí công đoàn theo quy định;
d) Không đóng hoặc đóng không đầy đủ số người thuộc đối tượng phải đóng trong thời hạn 60 ngày kể từ ngày hết thời hạn đóng kinh phí công đoàn theo quy định.
Theo khoản 1 Điều 7 cùng Nghị định, mức phạt tại khoản 1 Điều 42 là mức đối với cá nhân; mức phạt tiền đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân.
| Chủ thể vi phạm | Tỷ lệ phạt trên tổng số tiền phải đóng | Mức tối đa |
| Cá nhân là người sử dụng lao động | Từ 12% đến dưới 15% | 75.000.000 đồng |
| Tổ chức | Từ 24% đến dưới 30% | 150.000.000 đồng |
Ngoài tiền phạt, điểm a khoản 4 Điều 42 quy định biện pháp khắc phục hậu quả:
a) Chậm nhất 30 ngày kể từ ngày có quyết định xử phạt, người sử dụng lao động phải nộp cho tổ chức công đoàn số tiền kinh phí công đoàn chậm đóng, đóng chưa đủ hoặc chưa đóng và khoản tiền lãi của số tiền kinh phí công đoàn chưa đóng, chậm đóng theo mức lãi suất tiền gửi không kỳ hạn cao nhất của các ngân hàng thương mại nhà nước công bố tại thời điểm xử phạt đối với hành vi vi phạm quy định tại điểm a, b, c, d khoản 1 và khoản 2 Điều này;
Mức phạt tính trên tổng số tiền phải đóng tại thời điểm lập biên bản. Nợ dồn nhiều tháng thì cơ sở tính phạt càng lớn.
Doanh nghiệp tại TP.HCM nộp kinh phí công đoàn vào tài khoản nào?
Theo Mục 2 Công văn 1363/LĐLĐ năm 2026, Liên đoàn Lao động TP.HCM không tiếp nhận các khoản thu 2% kinh phí công đoàn của đơn vị sản xuất kinh doanh qua tài khoản của Liên đoàn kể từ ngày 01/9/2026. Các đơn vị đóng qua tài khoản thu tập trung của Công đoàn Việt Nam, chọn 01 trong 04 ngân hàng:
| 银行 | Tên tài khoản | Số tài khoản | Nội dung nộp |
| VietinBank | CÔNG ĐOÀN VIỆT NAM | 1TLD + Mã số thuế | <tên đơn vị> nộp 2% kinh phí công đoàn tháng … năm … |
| Agribank | Tong Lien Doan Lao Dong Viet Nam | 1400288668989 | MST … <tên đơn vị> nộp 2% kinh phí công đoàn tháng … năm … |
| BIDV | CÔNG ĐOÀN VIỆT NAM | V2TT + Mã số thuế của đơn vị | <Tên đơn vị> nộp 2% kinh phí công đoàn tháng … năm … |
| Vietcombank | CÔNG ĐOÀN VIỆT NAM | VCBTLD + Mã số thuế | <tên đơn vị> nộp 2% kinh phí công đoàn tháng … năm … |
Đơn vị chưa đăng ký tài khoản định danh thì chưa thể đóng qua tài khoản thu tập trung. Đơn vị cần kê khai thông tin gửi Liên đoàn Lao động TP.HCM qua tổ công tác quản lý địa bàn, theo mẫu riêng cho đơn vị đã có hoặc chưa có công đoàn cơ sở. Doanh nghiệp ở tỉnh, thành khác theo dõi hướng dẫn của Liên đoàn Lao động địa phương.
Đóng kinh phí công đoàn thì người lao động được hưởng những gì?
Theo quy định tại Điều 21 Luật Công đoàn 2024, người lao động đóng phí công đoàn sẽ được nhận các quyền lợi như sau:
- Yêu cầu Công đoàn đại diện, bảo vệ quyền, lợi ích hợp pháp, chính đáng khi bị xâm phạm.
- Được thông tin, thảo luận, đề xuất và biểu quyết công việc của Công đoàn.
- Được tuyên truyền, phổ biến về đường lối, chủ trương của Đảng, chính sách, pháp luật của Nhà nước liên quan đến công đoàn, người lao động và quy định của Công đoàn.
- Ứng cử, đề cử, bầu cử cơ quan lãnh đạo của Công đoàn theo quy định của Luật này và Điều lệ Công đoàn Việt Nam.
- Chất vấn cán bộ lãnh đạo công đoàn các cấp, kiến nghị xử lý kỷ luật cán bộ công đoàn có sai phạm theo quy định của Điều lệ Công đoàn Việt Nam.
- Được Công đoàn hỗ trợ pháp lý miễn phí pháp luật về công đoàn, lao động, việc làm, bảo hiểm xã hội, bảo hiểm thất nghiệp, bảo hiểm y tế, an toàn, vệ sinh lao động, cán bộ, công chức, viên chức.
- Được Công đoàn tư vấn, hướng dẫn, hỗ trợ tìm việc làm, học nghề, nâng cao trình độ chuyên môn, nghiệp vụ, kỹ năng nghề nghiệp; được thăm hỏi, giúp đỡ khi ốm đau, thai sản, khó khăn, hoạn nạn và thụ hưởng các hoạt động chăm lo, phúc lợi khác do Công đoàn thực hiện.
- Được tham gia hoạt động văn hóa, thể thao, tham quan, du lịch do Công đoàn tổ chức hoặc phối hợp tổ chức.
- Đề xuất với Công đoàn kiến nghị cơ quan, tổ chức, đơn vị, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã về việc thực hiện chế độ, chính sách, pháp luật đối với người lao động.
- Được thụ hưởng chính sách thuê nhà ở xã hội của Tổng Liên đoàn Lao động Việt Nam.
- Được tuyên dương, khen thưởng khi có thành tích trong lao động, sản xuất và hoạt động công đoàn.
- Quyền khác theo quy định của pháp luật có liên quan và Điều lệ Công đoàn Việt Nam.
Từ góc độ quản trị, MAN – Master Accountant Network lưu ý: đóng thiếu hoặc chậm khoản 2% không chỉ là rủi ro bị xử phạt của doanh nghiệp, mà còn ảnh hưởng trực tiếp đến nguồn lực chăm lo cho người lao động.
Không thành lập công đoàn có được hoàn 75% kinh phí công đoàn đã đóng không?
Theo khoản 1 Điều 28 Quyết định 1408/QĐ-TLĐ năm 2024 quy định như sau:
Phân phối nguồn thu tài chính cho công đoàn cơ sở
- Công đoàn cơ sở được sử dụng 70% tổng số thu đoàn phí công đoàn và 75% tổng số thu kinh phí công đoàn.
Phần đoàn phí công đoàn thu tăng thêm so với quy định tại Điều 30 Quy định này và nguồn thu khác được để lại 100% cho công đoàn cơ sở sử dụng.
…
Như vậy, nếu doanh nghiệp thành lập công đoàn cơ sở thì 75% số kinh phí công đoàn đã đóng sẽ được để lại cho công đoàn cơ sở tại doanh nghiệp quản lý, sử dụng.
Do đó, trường hợp doanh nghiệp chưa thành lập công đoàn cơ sở thì không có căn cứ để được hoàn lại 75% kinh phí công đoàn đã đóng. Khoản kinh phí công đoàn vẫn được thực hiện theo quy định về quản lý, phân phối tài chính công đoàn và chỉ được để lại khi có công đoàn cơ sở để quản lý, sử dụng theo quy định.
Như vậy, không thành lập công đoàn sẽ không được hoàn 75% kinh phí công đoàn.
Doanh nghiệp nào được miễn hoặc giảm kinh phí công đoàn?
Miễn, giảm chỉ áp dụng trong trường hợp hẹp và phải được xem xét, doanh nghiệp không tự áp dụng.
自由的 (Điều 11 Nghị định 105/2026/NĐ-CP), áp dụng với số tiền chưa đóng:
- Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thực hiện giải thể, được Tổng Liên đoàn Lao động Việt Nam hoặc Liên đoàn Lao động cấp tỉnh xem xét, ban hành quyết định miễn khi công đoàn tham gia phương án giải quyết nợ.
- Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thực hiện phá sản, được xem xét miễn khi công đoàn nộp đơn yêu cầu áp dụng thủ tục phá sản.
减少: khoản 2 Điều 30 Luật Công đoàn 2024 quy định:
2. Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã gặp khó khăn vì lý do kinh tế hoặc bất khả kháng thì được xem xét giảm mức đóng kinh phí công đoàn.
Điều 12 Nghị định 105/2026/NĐ-CP chỉ cho xem xét giảm khi đơn vị đã hết thời gian tạm dừng đóng theo Điều 13 Nghị định này nhưng tiếp tục phải cắt giảm lao động:
| 规模 | Mức cắt giảm để được xem xét giảm |
| Dưới 200 lao động | Từ 30% số lao động hiện có hoặc từ 30 lao động trở lên |
| Từ 200 đến 1.000 lao động | Từ 50 lao động trở lên |
| Trên 1.000 lao động | Từ 100 lao động trở lên |
| Hợp tác xã | Từ 30, 50 hoặc 100 thành viên chính thức, thành viên liên kết góp vốn, tương ứng các mức quy mô trên |
Các trường hợp trên không bao gồm việc tuyển dụng mới 20% so với số lượng lao động bị cắt giảm trong vòng 03 tháng kể từ ngày cắt giảm. Mức giảm tối đa 20% mức đóng theo điểm b khoản 1 Điều 29 Luật Công đoàn, tức từ 2% xuống thấp nhất 1,6%.
Những văn bản pháp lý nào điều chỉnh kinh phí công đoàn năm 2026?
| 文档 | Hiệu lực / phạm vi | 相关内容 |
| Luật Công đoàn 2024 | Hiệu lực từ 01/7/2025 | Điều 21: quyền lợi; Điều 29: nguồn tài chính, mức đóng 2%; Điều 30: miễn, giảm, tạm dừng đóng |
| Luật sửa đổi Luật Mặt trận Tổ quốc Việt Nam, Luật Công đoàn, Luật Thanh niên và Luật Thực hiện dân chủ ở cơ sở 2025 | Khoản 8 Điều 2 | Sửa đổi điểm b khoản 1 Điều 29 Luật Công đoàn |
| 第105/2026/ND-CP号法令 | Hiệu lực từ 16/05/2026 | Điều 2: đối tượng; Điều 4: phương thức, thời hạn; Điều 6: chậm đóng, không đóng; Điều 11: miễn; Điều 12: giảm |
| Nghị định 283/2026/NĐ-CP | Áp dụng từ 10/9/2026 | Điều 7: tổ chức bị phạt gấp 02 lần cá nhân; Điều 42: phạt 12% đến dưới 15%, tối đa 75 triệu đồng (cá nhân), biện pháp khắc phục |
| Quyết định 1408/QĐ-TLĐ năm 2024 | Tổng Liên đoàn Lao động Việt Nam | Điều 28: công đoàn cơ sở được sử dụng 75% kinh phí, 70% đoàn phí |
| Công văn 1363/LĐLĐ năm 2026 | Liên đoàn Lao động TP.HCM, từ 01/9/2026 | Nộp 2% qua tài khoản thu tập trung của Công đoàn Việt Nam |
Tình huống minh họa: Doanh nghiệp đóng thiếu người trong tháng 9/2026
Bối cảnh (số liệu giả định): Công ty TNHH A tại TP.HCM có 50 lao động, quỹ tiền lương làm căn cứ đóng BHXH bắt buộc tháng 9/2026 là 600 triệu đồng. Trong tháng, công ty tuyển thêm 5 lao động với quỹ lương đóng BHXH 60 triệu đồng. Kế toán đã báo tăng BHXH nhưng quên cập nhật bảng tính kinh phí công đoàn.
| 目标 | Số tiền (đồng) |
| Kinh phí công đoàn đúng phải đóng (660.000.000 x 2%) | 13.200.000 |
| Số đã nộp (600.000.000 x 2%) | 12.000.000 |
| Số còn thiếu | 1.200.000 |
Rủi ro: Sau ngày 31/10/2026, phần thiếu bị coi là đóng chưa đầy đủ, tức chậm đóng. Để quá 60 ngày thì thuộc trường hợp không đóng đầy đủ số người thuộc đối tượng phải đóng. Là tổ chức, công ty có thể bị phạt từ 24% đến dưới 30% tổng số tiền phải đóng tại thời điểm lập biên bản, kèm nộp đủ số tiền thiếu và tiền lãi.
Cách xử lý MAN khuyến nghị:
- Đối chiếu danh sách lao động tính kinh phí công đoàn với danh sách đóng BHXH cùng kỳ trước khi nộp.
- Nộp bổ sung 1.200.000 đồng vào đúng tài khoản thu tập trung, nội dung ghi rõ “nộp bổ sung 2% kinh phí công đoàn tháng 9 năm 2026”.
- Lưu chứng từ ngân hàng và bảng tính theo từng kỳ để giải trình khi kiểm tra.
Phát hiện và nộp bổ sung trước 31/10/2026 thì doanh nghiệp không phát sinh vi phạm.
Nhận định chuyên gia: Doanh nghiệp Việt thường gặp rủi ro gì?
Qua rà soát hồ sơ lương, BHXH và kinh phí công đoàn cho doanh nghiệp FDI và doanh nghiệp trong nước, các chuyên gia tại MAN với 30 năm kinh nghiệm ghi nhận năm nhóm lỗi lặp lại nhiều nhất.
- Rủi ro 1: Tính 2% trên sai cơ sở: Có đơn vị tính trên tổng thu nhập thực trả, có đơn vị tính trên lương ghi trong hợp đồng. Cơ sở đúng là quỹ tiền lương làm căn cứ đóng BHXH bắt buộc. Theo góc nhìn từ MAN, số liệu nên lấy thẳng từ dữ liệu đóng BHXH cùng kỳ.
- Rủi ro 2: Nghĩ rằng chưa có công đoàn cơ sở thì chưa phải nộp: Nhiều doanh nghiệp nhỏ tích lũy nợ nhiều năm vì hiểu sai điều này. Khi bị kiểm tra, mức phạt tính trên tổng số tiền phải đóng tại thời điểm lập biên bản, kèm tiền lãi. Rủi ro tuân thủ lao động và rủi ro thuế thường bị soát xét cùng lúc.
- Rủi ro 3: Nộp vào tài khoản cũ sau 01/9/2026: Tại TP.HCM, tài khoản của Liên đoàn Lao động TP.HCM không còn tiếp nhận khoản 2% từ đơn vị sản xuất kinh doanh. Chưa đăng ký tài khoản định danh thì chưa nộp được qua tài khoản thu tập trung, nên việc đăng ký cần làm sớm.
- Rủi ro 4: Không đối chiếu lao động tăng, giảm: Lao động vào giữa tháng hoặc nghỉ cuối tháng là nguyên nhân phổ biến của lỗi đóng thiếu người. Giải pháp từ MAN – Master Accountant Network là đưa kinh phí công đoàn vào cùng checklist khóa sổ lương và BHXH hằng tháng.
- Rủi ro 5: Tự áp dụng mức giảm 1,6%: Mức giảm chỉ áp dụng khi đủ điều kiện tại Điều 12 Nghị định 105/2026/NĐ-CP và được xem xét theo quy định. Tự hạ mức đóng thì phần chênh lệch có thể bị coi là đóng thiếu. Kinh nghiệm của MAN khi tư vấn tối ưu chi phí thuế tại Việt Nam cho thấy: khoản tiết kiệm lớn nhất không đến từ việc giảm nghĩa vụ, mà từ việc không phải trả tiền phạt, tiền lãi và chi phí xử lý hồ sơ về sau.
总结
Hạn chót nộp kinh phí công đoàn tháng 9 2026 là 31/10/2026, một mốc nhỏ về số tiền nhưng lớn về hệ quả pháp lý. Nghị định 105/2026/NĐ-CP đã định nghĩa rõ chậm đóng và không đóng, còn Nghị định 283/2026/NĐ-CP gắn mức phạt với tỷ lệ phần trăm trên tổng số tiền phải đóng. Nắm đúng cơ sở tính 2%, đối chiếu đủ số người và nộp đúng tài khoản là doanh nghiệp đã kiểm soát được phần lớn rủi ro.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Câu hỏi thường gặp về hạn chót nộp kinh phí công đoàn tháng 9 2026
Hạn chót nộp kinh phí công đoàn tháng 9 2026 là ngày nào?
Thứ Bảy, ngày 31/10/2026, đối với đơn vị đóng theo tháng (điểm a khoản 2 Điều 4 Nghị định 105/2026/NĐ-CP).
Hạn rơi vào thứ Bảy, có được lùi sang thứ Hai không?
Nghị định 105/2026/NĐ-CP không quy định việc lùi hạn trong trường hợp này. Doanh nghiệp nên nộp xong chậm nhất ngày 30/10/2026.
Mức đóng kinh phí công đoàn hiện nay là bao nhiêu?
2% quỹ tiền lương làm căn cứ đóng BHXH bắt buộc cho người lao động (điểm b khoản 1 Điều 29 Luật Công đoàn 2024, đã sửa đổi).
Chậm nộp bị phạt thế nào?
Cá nhân: từ 12% đến dưới 15% tổng số tiền phải đóng tại thời điểm lập biên bản, tối đa 75 triệu đồng. Tổ chức: gấp đôi, tối đa 150 triệu đồng. Kèm theo phải nộp đủ số tiền và tiền lãi trong 30 ngày kể từ ngày có quyết định xử phạt.
Doanh nghiệp đóng 03 tháng/lần có cùng hạn 31/10/2026 không?
Có, với đơn vị nông, lâm, ngư, diêm nghiệp đã đăng ký đóng 03 tháng/lần: chu kỳ tháng 7 đến tháng 9/2026 có hạn là ngày cuối cùng của tháng tiếp theo ngay sau chu kỳ, tức 31/10/2026.