
Cách xuất hóa đơn hàng khuyến mại ngày 24/11/2026 Ngày Văn hóa Việt Nam ra sao là câu hỏi nhiều kế toán đặt ra khi doanh nghiệp chuẩn bị chương trình ưu đãi. Năm 2026 là năm đầu tiên ngày 24/11 trở thành ngày nghỉ hưởng nguyên lương theo Nghị quyết 28/2026/QH16. Đây cũng là dịp nhiều cửa hàng, chuỗi bán lẻ và doanh nghiệp thương mại tung ra chương trình khuyến mại.
Điểm đáng chú ý: từ ngày 01/7/2026, việc lập hóa đơn điện tử được thực hiện theo 第254/2026/ND-CP号法令 ngày 30/6/2026, thay thế 第123/2020/ND-CP号法令 和 第70/2025/ND-CP号法令. Khoản 1 Điều 4, Điều 9, Điều 10 và Phụ lục của Nghị định này quy định trực tiếp nghĩa vụ, nội dung và thời điểm lập hóa đơn hàng khuyến mại. Lập sai một chi tiết có thể khiến hóa đơn không bảo đảm đúng hình thức, nội dung theo quy định.
Thông tin tóm tắt về Cách xuất hóa đơn hàng khuyến mại ngày 24/11/2026
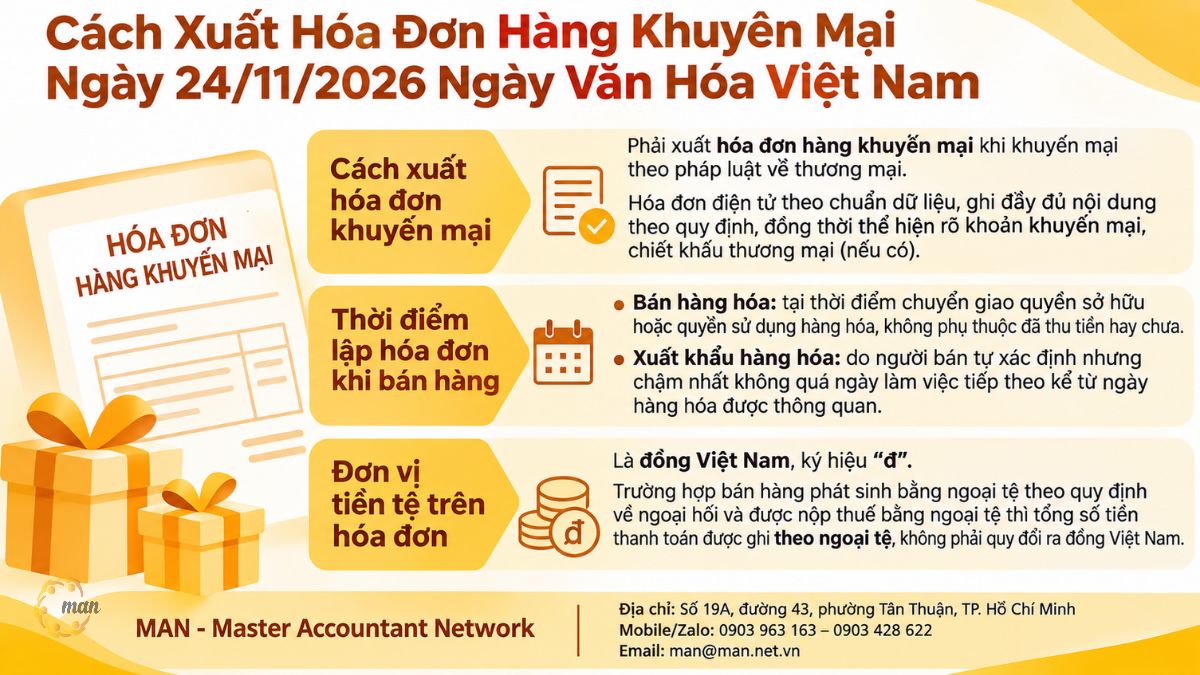
Xuất hóa đơn hàng khuyến mại là việc người bán lập hóa đơn cho hàng hóa, dịch vụ khuyến mại theo quy định của pháp luật về thương mại để giao cho người mua (khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP).
- Dùng làm gì: ghi nhận đúng giao dịch khuyến mại, thể hiện rõ khoản chiết khấu thương mại, khuyến mại trên hóa đơn.
- Áp dụng cho ai: người bán có hoạt động khuyến mại hàng hóa, dịch vụ theo pháp luật thương mại.
- Khi nào cần: tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, kể cả khi giao dịch diễn ra đúng ngày nghỉ 24/11/2026.
- Yêu cầu cốt lõi: đúng định dạng chuẩn dữ liệu, đủ nội dung theo Điều 10 Nghị định 254/2026/NĐ-CP.
Cách xuất hóa đơn hàng khuyến mại ngày 24/11/2026 Ngày Văn hóa Việt Nam ra sao theo quy định hiện hành?
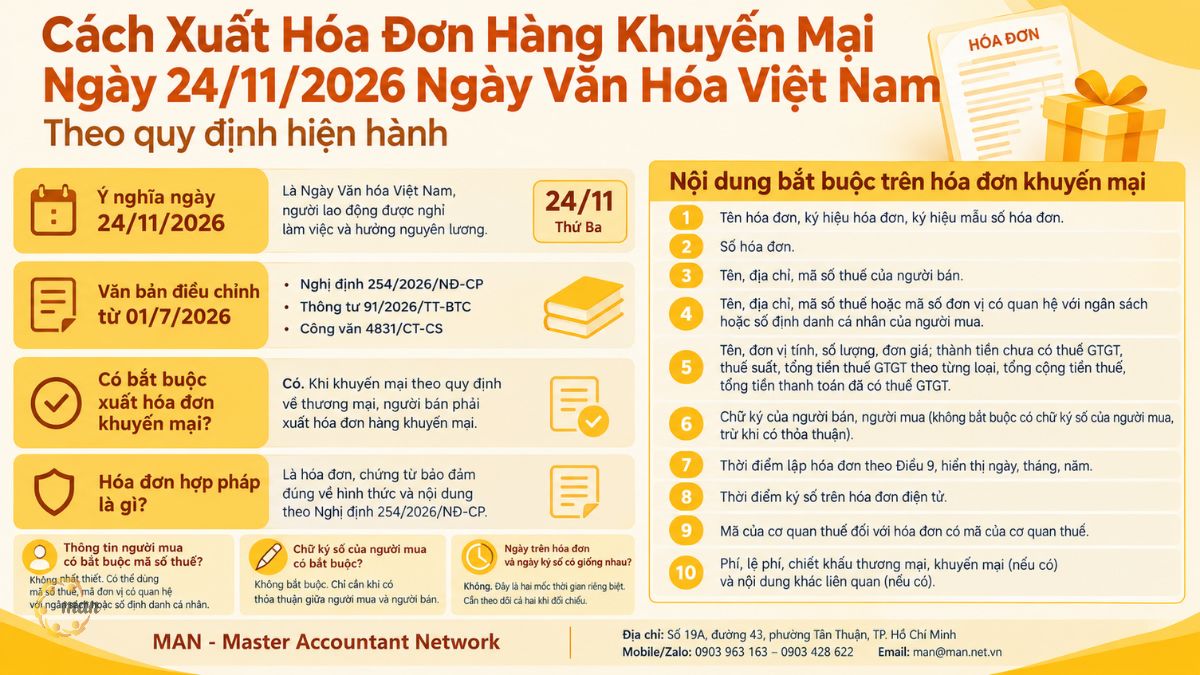
Trước khi đi vào từng dòng trên hóa đơn, doanh nghiệp cần nắm hai lớp căn cứ: quy định về ngày 24/11 và quy định về hóa đơn điện tử áp dụng từ 01/7/2026.
Ngày 24/11/2026 có ý nghĩa gì với doanh nghiệp?
Khoản 1 Điều 2 Nghị quyết 28/2026/QH16 về phát triển văn hóa Việt Nam (có hiệu lực từ 01/7/2026) quy định nguyên văn:
“Ngày 24 tháng 11 hằng năm là Ngày Văn hóa Việt Nam; người lao động được nghỉ làm việc và hưởng nguyên lương.”
Năm 2026, ngày này rơi vào thứ Ba. Theo phương án được Chính phủ đồng ý, người lao động nghỉ 1 ngày vào thứ Ba 24/11/2026. Với khối bán lẻ, ngày nghỉ lại là ngày bán hàng cao điểm. Vì vậy, bộ phận kế toán vẫn phải bảo đảm hóa đơn được lập đúng ngay trong ngày phát sinh giao dịch.
Văn bản nào điều chỉnh hóa đơn hàng khuyến mại từ 01/7/2026?
- Nghị định 254/2026/NĐ-CP ngày 30/6/2026 quy định về hóa đơn điện tử, chứng từ điện tử, hướng dẫn Luật Quản lý thuế số 108/2025/QH15, có hiệu lực từ 01/7/2026.
- Nghị định này thay thế Nghị định 123/2020/NĐ-CP (đã được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP).
- Thông tư 91/2026/TT-BTC hướng dẫn về hóa đơn điện tử, chứng từ điện tử.
- 官方文件 4831/CT-CS ngày 15/7/2026 của Cục Thuế giới thiệu nội dung mới của Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
Doanh nghiệp có bắt buộc xuất hóa đơn cho hàng khuyến mại không?
Có. Theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, khi khuyến mại hàng hóa, dịch vụ theo quy định của pháp luật về thương mại thì người bán phải xuất hóa đơn hàng khuyến mại để giao cho người mua.
Hóa đơn điện tử hàng khuyến mại phải đáp ứng hai điều kiện:
- Theo định dạng chuẩn dữ liệu.
- Ghi đầy đủ nội dung theo quy định của pháp luật về thuế, pháp luật về kế toán và quy định tại Điều 10 Nghị định 254/2026/NĐ-CP.
Cụm từ “theo quy định của pháp luật về thương mại” có ý nghĩa thực tế lớn. Nó gắn nghĩa vụ hóa đơn với một chương trình khuyến mại hợp lệ về mặt thương mại. Kế toán vì thế nên lưu hồ sơ chương trình cùng bộ hóa đơn, thay vì chỉ lưu hóa đơn.
Hóa đơn hợp pháp theo Nghị định 254/2026/NĐ-CP được hiểu thế nào?
Khoản 5 Điều 3 Nghị định 254/2026/NĐ-CP xác định hóa đơn, chứng từ hợp pháp là hóa đơn, chứng từ bảo đảm đúng về hình thức và nội dung theo Nghị định. Hai tiêu chí “hình thức” và “nội dung” chính là lý do phần tiếp theo đi chi tiết vào từng nội dung bắt buộc.
Hóa đơn hàng khuyến mại phải ghi những nội dung gì?
Phần này trả lời trực tiếp câu hỏi cách xuất hóa đơn hàng khuyến mại ngày 24/11/2026 Ngày Văn hóa Việt Nam ra sao ở cấp độ từng trường dữ liệu. Theo Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn hàng khuyến mại cần có những nội dung sau:
- Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn;
- Số hóa đơn;
- Tên, địa chỉ, mã số thuế của người bán;
- Tên, địa chỉ, mã số thuế hoặc mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân của người mua;
- Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng tiền thanh toán đã có thuế giá trị gia tăng;
- Chữ ký của người bán, chữ ký của người mua: Trên hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua (trừ trường hợp người mua, người bán có thỏa thuận);
- Thời điểm lập hóa đơn thực hiện theo hướng dẫn tại Điều 9 Nghị định này và được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch;
- Thời điểm ký số trên hóa đơn điện tử;
- Mã của cơ quan thuế đối với hóa đơn điện tử có mã của cơ quan thuế;
- 属于国家预算的费用和收费、贸易折扣、促销(如有)及其他相关事项(如有)。.
Thông tin người mua có bắt buộc phải có mã số thuế không?
Không nhất thiết. Nội dung số 4 cho phép dùng một trong ba loại mã định danh:
- Mã số thuế;
- Mã số đơn vị có quan hệ với ngân sách;
- Số định danh cá nhân.
Ví dụ: khách lẻ mua hàng trong ngày 24/11 và cung cấp số định danh cá nhân. Kế toán có thể ghi số định danh này thay cho mã số thuế. Một đơn vị sự nghiệp mua hàng thì ghi mã số đơn vị có quan hệ với ngân sách.
Hóa đơn khuyến mại có cần chữ ký số của người mua không?
Không bắt buộc. Trên hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua. Ngoại lệ duy nhất là khi người mua, người bán có thỏa thuận. Nếu hợp đồng với khách hàng doanh nghiệp có điều khoản yêu cầu ký số hai bên, hóa đơn phải có chữ ký của cả hai.
Ngày trên hóa đơn và ngày ký số có phải là một không?
Đây là hai nội dung riêng biệt trên hóa đơn. Nội dung số 7 là thời điểm lập hóa đơn, xác định theo Điều 9 và hiển thị theo ngày, tháng, năm dương lịch. Nội dung số 8 là thời điểm ký số trên hóa đơn điện tử. Hai mốc này đều được ghi nhận, nên kế toán cần theo dõi cả hai khi đối chiếu.
Cần lưu ý gì khi lập hóa đơn hàng khuyến mại?
Ngoài danh mục nội dung tại Điều 10, Phụ lục ban hành kèm theo Nghị định còn đưa ra hướng dẫn riêng cho trường hợp khuyến mại.
Theo Mục 5 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP, khi lập hóa đơn hàng khuyến mại cần lưu ý:
- Cơ sở kinh doanh áp dụng hình thức khuyến mại theo quy định của pháp luật thì phải thể hiện rõ khoản chiết khấu thương mại, khuyến mại trên hóa đơn.
- Việc xác định giá tính 增值税 (thành tiền chưa có thuế giá trị gia tăng) trong trường hợp áp dụng khuyến mại thực hiện theo quy định của pháp luật thuế GTGT.
Lưu ý thứ hai không tự đưa ra cách tính giá. Nghị định 254/2026/NĐ-CP dẫn chiếu sang pháp luật thuế GTGT. Vì vậy, trước khi ghi dòng “thành tiền chưa có thuế GTGT” cho hàng khuyến mại, kế toán cần đối chiếu quy định về giá tính thuế trong văn bản thuế GTGT đang có hiệu lực.
Thời điểm lập hóa đơn đối với bán hàng hóa được xác định như thế nào?
Thời điểm lập là nội dung số 7 trên hóa đơn và được xác định theo Điều 9 Nghị định 254/2026/NĐ-CP. Khoản 1 Điều 9 quy định nguyên văn:
“1. 货物销售(包括公共资产的出售和转让以及国家储备的出售)的发票开具时间,是指货物所有权或使用权转移给买方的时间,无论是否已收到付款。.
对于货物出口(包括出口加工),电子商业发票、电子增值税发票或电子销售发票的开具时间由卖方决定,但不得晚于货物按照海关法律规定清关后的下一个工作日。”
Tóm lại theo từng loại hoạt động:
| 工作 | 发票日期 |
| Bán hàng hóa (gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) | Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền |
| Xuất khẩu hàng hóa (gồm cả gia công xuất khẩu) | Người bán tự xác định, nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan |
Ví dụ minh họa: cửa hàng giao một lô hàng khuyến mại cho khách vào ngày 24/11/2026, khách hẹn thanh toán vào 30/11/2026. Quyền sở hữu đã chuyển giao ngày 24/11, nên thời điểm lập hóa đơn là ngày 24/11/2026. Việc chưa thu tiền, hay ngày đó là ngày nghỉ, không làm thay đổi thời điểm này.
Đơn vị tiền tệ ghi trên hóa đơn bắt buộc phải là đồng Việt Nam đúng không?
Không phải mọi trường hợp. Khoản 8 Phụ lục ban hành kèm Nghị định 254/2026/NĐ-CP (Chữ viết, chữ số và đồng tiền thể hiện trên hóa đơn) quy định nguyên văn:
“c) Đồng tiền ghi trên hóa đơn là đồng Việt Nam, ký hiệu quốc gia là “đ”.
c.1) Trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối thì đơn giá, thành tiền, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng số tiền thanh toán được ghi bằng ngoại tệ, đơn vị tiền tệ ghi tên ngoại tệ. Người bán đồng thời thể hiện trên hóa đơn tỷ giá ngoại tệ với đồng Việt Nam theo tỷ giá theo quy định của Luật Quản lý thuế và các văn bản hướng dẫn thi hành;
c.2) Mã ký hiệu ngoại tệ theo tiêu chuẩn quốc tế (ví dụ: 13.800,25 USD – Mười ba nghìn tám trăm đô la Mỹ và hai mươi nhăm xu, ví dụ: 5.000,50 EUR- Năm nghìn ơ-rô và năm mươi xu);
c.3) Trường hợp bán hàng hóa phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối và được nộp thuế bằng ngoại tệ thì tổng số tiền thanh toán thể hiện trên hóa đơn theo ngoại tệ, không phải quy đổi ra đồng Việt Nam.”
Như vậy, có ba trường hợp cần phân biệt:
- Nguyên tắc chung: đồng tiền ghi trên hóa đơn là đồng Việt Nam, ký hiệu “đ”.
- Nghiệp vụ phát sinh bằng ngoại tệ theo pháp luật về ngoại hối: các chỉ tiêu giá trị ghi bằng ngoại tệ, đồng thời phải thể hiện tỷ giá ngoại tệ với đồng Việt Nam.
- Bán hàng hóa phát sinh bằng ngoại tệ theo pháp luật về ngoại hối và được nộp thuế bằng ngoại tệ: tổng số tiền thanh toán thể hiện theo ngoại tệ, không phải quy đổi ra đồng Việt Nam.
Do đó, không bắt buộc tất cả trường hợp đều phải ghi đơn vị tiền tệ trên hóa đơn là đồng Việt Nam.
Doanh nghiệp thường gặp rủi ro gì khi xuất hóa đơn hàng khuyến mại dịp 24/11?
Phần này tổng hợp những điểm dễ sai khi áp dụng các quy định trên vào thực tế. Mỗi rủi ro đều gắn với một điều khoản cụ thể đã nêu.
Rủi ro 1: Lập hóa đơn dồn sau kỳ nghỉ
Theo góc nhìn từ MAN, đây là rủi ro thuế dễ gặp nhất dịp 24/11/2026. Ngày 24/11 là ngày nghỉ của người lao động, kể cả bộ phận kế toán. Nhiều nơi có thói quen để đến ngày làm việc tiếp theo mới lập hóa đơn cho các đơn hàng đã giao.
Khoản 1 Điều 9 không có ngoại lệ cho ngày nghỉ. Hàng đã chuyển giao ngày 24/11 thì thời điểm lập hóa đơn là ngày 24/11.
- Cách xử lý: phân công người trực lập hóa đơn hoặc cấu hình phần mềm lập hóa đơn ngay khi giao hàng.
- Nếu bố trí người lao động làm việc ngày 24/11, doanh nghiệp cần tính đến chế độ cho ngày nghỉ hưởng nguyên lương theo pháp luật lao động.
Rủi ro 2: Không thể hiện rõ khoản khuyến mại
Một sai sót phổ biến là chỉ ghi giá sau giảm, không ghi khoản khuyến mại. Mục 5 Phụ lục yêu cầu phải thể hiện rõ khoản chiết khấu thương mại, khuyến mại trên hóa đơn. Điều 10 cũng liệt kê “chiết khấu thương mại, khuyến mại (nếu có)” là một nội dung của hóa đơn.
Khi kiểm tra, cơ quan thuế sẽ đối chiếu hóa đơn với chương trình khuyến mại. Nếu hóa đơn không ghi khoản khuyến mại, doanh nghiệp sẽ khó chứng minh mức giảm giá là khuyến mại hợp lệ.
Rủi ro 3: Chương trình không đúng pháp luật thương mại
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng khoản 1 Điều 4 và Mục 5 Phụ lục đều nói đến khuyến mại “theo quy định của pháp luật”. Hóa đơn chỉ là khâu cuối. Nếu chương trình không đáp ứng pháp luật thương mại, việc ghi “khuyến mại” trên hóa đơn không tự làm cho giao dịch đó trở thành khuyến mại theo quy định. Cách xử lý: lưu đầy đủ hồ sơ chương trình khuyến mại kèm bộ hóa đơn của đợt 24/11.
Rủi ro 4: Tự xác định giá tính thuế GTGT cho hàng khuyến mại
Nghị định 254/2026/NĐ-CP không tự quy định giá tính thuế GTGT cho hàng khuyến mại. Văn bản này dẫn chiếu sang pháp luật thuế GTGT. Sai ở dòng “thành tiền chưa có thuế GTGT” sẽ kéo theo sai tiền thuế và sai tổng tiền thanh toán. Cách xử lý: đối chiếu từng hình thức khuyến mại với quy định về giá tính thuế trong văn bản thuế GTGT đang có hiệu lực trước khi cấu hình mẫu hóa đơn.
Rủi ro 5: Dùng mẫu và quy trình cũ theo Nghị định 123/2020/NĐ-CP
Từ 01/7/2026, Nghị định 254/2026/NĐ-CP đã thay thế Nghị định 123/2020/NĐ-CP. Đợt khuyến mại 24/11/2026 nằm trọn trong thời gian Nghị định mới có hiệu lực. Quy trình nội bộ vẫn dẫn chiếu văn bản cũ có thể khiến kế toán bỏ sót nội dung mới.
Giải pháp từ MAN – Master Accountant Network là rà soát mẫu hóa đơn trên phần mềm theo đủ 10 nội dung của Điều 10 trước ngày 24/11. Việc này giúp giảm rủi ro khi kiểm toán và kiểm tra thuế sau này, đồng thời là bước cơ bản để tối ưu chi phí thuế tại Việt Nam một cách hợp pháp.
Danh sách kiểm tra trước khi phát hành hóa đơn ngày 24/11/2026
- Chương trình khuyến mại đáp ứng pháp luật về thương mại
- Mẫu hóa đơn có đủ 10 nội dung theo Điều 10 Nghị định 254/2026/NĐ-CP
- Khoản chiết khấu thương mại, khuyến mại được thể hiện rõ trên hóa đơn
- Giá tính thuế GTGT đã đối chiếu với pháp luật thuế GTGT
- Có người hoặc quy trình lập hóa đơn ngay trong ngày giao hàng 24/11
- Giao dịch bằng ngoại tệ (nếu có) ghi đúng theo khoản 8 Phụ lục
Câu hỏi thường gặp về cách xuất hóa đơn hàng khuyến mại ngày 24/11/2026 Ngày Văn hóa Việt Nam ra sao
Hàng khuyến mại có phải xuất hóa đơn không?
Có. Khi khuyến mại hàng hóa, dịch vụ theo quy định của pháp luật về thương mại, người bán phải xuất hóa đơn hàng khuyến mại để giao cho người mua (khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP).
Giao hàng ngày 24/11 nhưng đến 25/11 mới lập hóa đơn có được không?
Không phù hợp với quy định đối với bán hàng hóa. Thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa (khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP).
Hóa đơn khuyến mại có cần chữ ký số của người mua không?
Không nhất thiết, trừ trường hợp người mua, người bán có thỏa thuận (Điều 10 Nghị định 254/2026/NĐ-CP).
Trên hóa đơn có phải ghi riêng khoản khuyến mại không?
Có. Cơ sở kinh doanh áp dụng hình thức khuyến mại theo quy định của pháp luật thì phải thể hiện rõ khoản chiết khấu thương mại, khuyến mại trên hóa đơn (Mục 5 Phụ lục Nghị định 254/2026/NĐ-CP).
Bán hàng thu ngoại tệ thì ghi hóa đơn bằng đồng tiền nào?
Nghiệp vụ phát sinh bằng ngoại tệ theo pháp luật về ngoại hối thì ghi bằng ngoại tệ và thể hiện tỷ giá với đồng Việt Nam. Nếu được nộp thuế bằng ngoại tệ thì tổng số tiền thanh toán thể hiện theo ngoại tệ, không phải quy đổi ra đồng Việt Nam (khoản 8 Phụ lục Nghị định 254/2026/NĐ-CP).
总结
Cách xuất hóa đơn hàng khuyến mại ngày 24/11/2026 Ngày Văn hóa Việt Nam ra sao xoay quanh bốn điểm của Nghị định 254/2026/NĐ-CP: nghĩa vụ xuất hóa đơn tại khoản 1 Điều 4, đủ nội dung theo Điều 10, thể hiện rõ khoản khuyến mại theo Mục 5 Phụ lục và lập đúng thời điểm theo Điều 9. Ngày nghỉ 24/11 không làm thay đổi thời điểm lập hóa đơn. Tuân thủ đúng ngay từ đầu giúp doanh nghiệp tránh phải xử lý sai sót hóa đơn về sau.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
Ông Lê Hoàng Tuyên
专业执照: Kiểm toán viên CPA Việt Nam
经验: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
参考
- Thư viện Pháp luật: Cách xuất hóa đơn hàng khuyến mại ngày 24/11/2026 (Võ Minh Thư, 20/11/2026), văn bản gốc
- LuatVietnam: Công văn 4831/CT-CS của Cục Thuế