
Công văn 3116/VLO-QLDN1 do Thuế tỉnh Vĩnh Long ban hành ngày 11/9/2026 đã đưa ra các hướng dẫn pháp lý quan trọng về việc ghi nhận chi phí được trừ khi mua nông sản tươi trực tiếp từ người trồng. Trong bối cảnh chuỗi cung ứng nông sản tại Việt Nam ngày càng mở rộng, việc xác định đúng chi phí hợp lệ theo 第320/2025/ND-CP号法令 和 通函 20/2026/TT-BTC là chìa khóa giúp doanh nghiệp tối ưu chi phí thuế và phòng ngừa các khoản phạt hành chính phát sinh trong kỳ quyết toán.
Thực tế kiểm toán cho thấy nhiều doanh nghiệp chế biến và kinh doanh nông sản vẫn gặp lúng túng khi lập Bảng kê thu mua cũng như thực hiện các phương thức thanh toán không dùng tiền mặt theo hạn mức quy định. Việc nắm vững quy trình hồ sơ theo hướng dẫn tại văn bản này không chỉ bảo đảm tính tuân thủ pháp luật mà còn giúp cơ sở kinh doanh chủ động quản trị dòng tiền. Nội dung bài viết sẽ phân tích toàn diện các quy định, điều kiện và rủi ro thực tế mà nhà quản lý cần lưu ý.
Tóm tắt trọng tâm về Công văn 3116/VLO-QLDN1
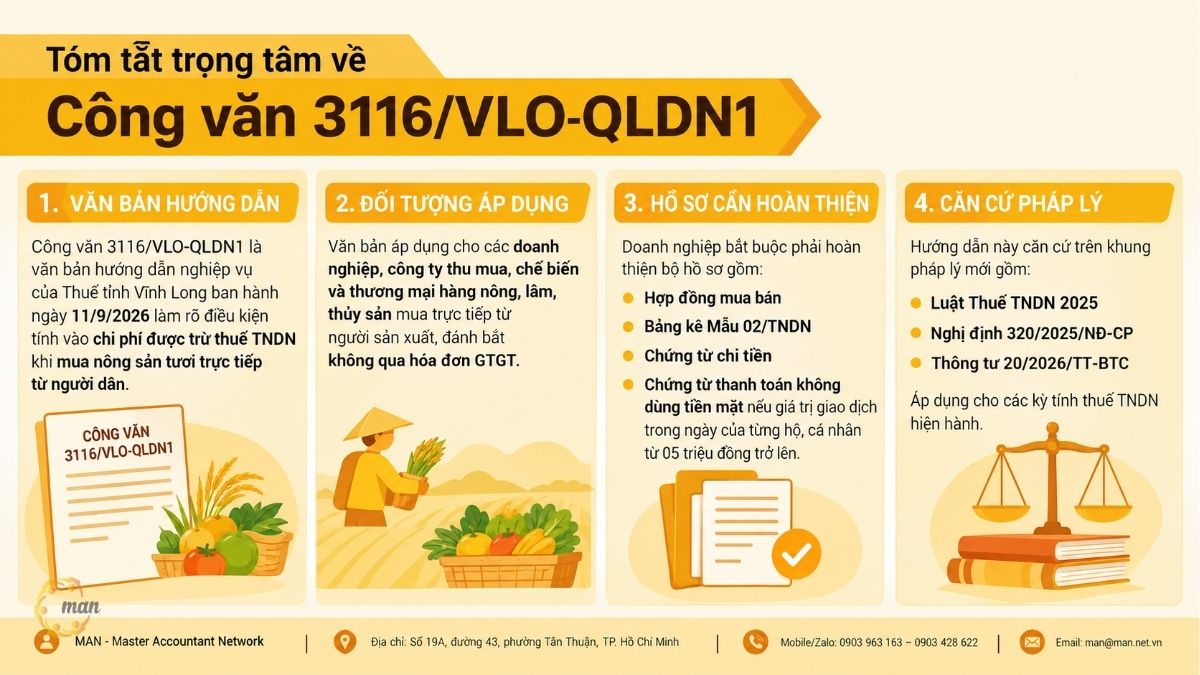
- Công văn 3116/VLO-QLDN1 là văn bản hướng dẫn nghiệp vụ của Thuế tỉnh Vĩnh Long ban hành ngày 11/9/2026 làm rõ điều kiện tính vào chi phí được trừ thuế TNDN khi mua nông sản tươi trực tiếp từ người dân.
- Văn bản áp dụng cho các doanh nghiệp, công ty thu mua, chế biến và thương mại hàng nông, lâm, thủy sản mua trực tiếp từ người sản xuất, đánh bắt không qua hóa đơn GTGT.
- Doanh nghiệp bắt buộc phải hoàn thiện bộ hồ sơ gồm: Hợp đồng mua bán, Bảng kê Mẫu 02/TNDN, chứng từ chi tiền và chứng từ thanh toán không dùng tiền mặt nếu giá trị giao dịch trong ngày của từng hộ, cá nhân từ 05 triệu đồng trở lên.
- Hướng dẫn này căn cứ trên khung pháp lý mới bao gồm Luật Thuế TNDN 2025, Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC, áp dụng cho các kỳ tính thuế TNDN hiện hành.
Công văn 3116/VLO-QLDN1 quy định điều kiện gì để chi phí mua nông sản tươi được trừ khi tính thuế TNDN?
Khi doanh nghiệp thu mua hàng nông sản tươi trực tiếp từ nông dân, việc không có hóa đơn tài chính thường gây ra rủi ro lớn về nguy cơ bị cơ quan thuế loại chi phí. Công văn 3116/VLO-QLDN1 đã giải tỏa vướng mắc này bằng việc khẳng định doanh nghiệp hoàn toàn được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN nếu đáp ứng đủ 3 nhóm điều kiện nền tảng theo quy định pháp luật.
Điều kiện về tính thực tế phát sinh của chi phí kinh doanh
Căn cứ theo điểm a khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, điều kiện tiên quyết là khoản chi mua nông sản phải thực tế phát sinh và liên quan trực tiếp đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
Doanh nghiệp phải chứng minh được số nông sản thu mua (như sầu riêng, lúa gạo, trái cây, thủy sản) được đưa vào quy trình sản xuất, chế biến hoặc bán lại tạo ra doanh thu. Nếu số lượng nông sản thu mua trên giấy tờ không tương thích với quy mô kho bãi, năng lực vận chuyển hoặc sản lượng bán ra, cơ quan thuế có quyền bác bỏ tính thực tế của khoản chi này.
Điều kiện về Hợp đồng, Bảng kê Mẫu 02/TNDN và chứng từ thanh toán
Căn cứ điểm b khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP và điểm a khoản 13 Điều 3 Thông tư 20/2026/TT-BTC, để ghi nhận chi phí hợp lệ khi mua nông sản từ người trực tiếp trồng, doanh nghiệp không cần 增值税发票 nhưng bắt buộc phải thiết lập bộ hồ sơ thu mua hoàn chỉnh bao gồm:
- Hợp đồng mua bán nông sản: Thỏa thuận rõ ràng giữa doanh nghiệp và người dân về chủng loại, số lượng, chất lượng, đơn giá và phương thức giao nhận.
- Bảng kê thu mua hàng hóa, dịch vụ theo Mẫu số 02/TNDN: Lập theo mẫu ban hành kèm Thông tư 20/2026/TT-BTC. Người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp phải ký tên và chịu trách nhiệm trước pháp luật về tính chính xác của dữ liệu.
- Chứng từ chi trả tiền cho người bán: Phù hợp với quy định của pháp luật về kế toán (như phiếu chi, giấy báo nợ, ủy nhiệm chi).
Quy định bắt buộc thanh toán không dùng tiền mặt từ 05 triệu đồng
Một điểm mới quan trọng được nhấn mạnh tại Công văn 3116/VLO-QLDN1 là ngưỡng thanh toán không dùng tiền mặt theo khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP.
Trường hợp giá trị mua hàng hóa, dịch vụ trong cùng một ngày của từng hộ gia đình, cá nhân trực tiếp bán ra có giá trị từ 05 triệu đồng trở lên, doanh nghiệp bắt buộc phải có chứng từ thanh toán không dùng tiền mặt. Nếu doanh nghiệp chi trả bằng tiền mặt đối với các giao dịch từ 05 triệu đồng/ngày/cá nhân trở lên, toàn bộ khoản chi này sẽ bị loại khỏi chi phí được trừ khi tính 企业所得税.
Những văn bản pháp luật quan trọng liên quan trực tiếp đến Công văn 3116/VLO-QLDN1
Để hiểu đúng và áp dụng chuẩn xác hướng dẫn tại Công văn 3116/VLO-QLDN1, kế toán và chủ doanh nghiệp cần nắm rõ hệ thống văn bản pháp luật đang có hiệu lực điều chỉnh.
| 文件编号 | 文本类型 | 签发日期/生效日期 | 相关内容概要 |
| 2025年企业所得税法 | 国民议会通过的法律 | 2025 | Quy định khung về nguyên tắc xác định doanh thu, chi phí được trừ, thuế suất và phương pháp tính thuế TNDN (Điều 11). |
| 第320/2025/ND-CP号法令 | 政令 | 2025 | Quy định chi tiết thi hành Luật Thuế TNDN; Điều 9 quy định điều kiện chi phí được trừ; Điều 6 quy định quy tắc bù trừ lỗ. |
| 通函 20/2026/TT-BTC | 财政部通知 | 2026 | Hướng dẫn hồ sơ chi phí được trừ; ban hành Bảng kê thu mua hàng hóa Mẫu 02/TNDN và quy định hồ sơ chứng từ đi kèm tại Điều 3. |
| Công văn 3116/VLO-QLDN1 | Công văn Thuế Vĩnh Long | 11/09/2026 | Hướng dẫn thực tế áp dụng quy định thuế TNDN đối với trường hợp cụ thể doanh nghiệp thu mua sầu riêng tươi của người trồng. |
Đối tượng chịu tác động và phạm vi áp dụng Công văn 3116/VLO-QLDN1
Hướng dẫn tại Công văn 3116/VLO-QLDN1 không chỉ áp dụng riêng cho mặt hàng sầu riêng mà mang tính chuẩn mực chung cho toàn bộ nhóm hàng hóa, dịch vụ đặc thù mua của người trực tiếp sản xuất.
Các loại hình hàng hóa được áp dụng cơ chế Bảng kê thay cho hóa đơn
Cơ chế lập Bảng kê Mẫu 02/TNDN kết hợp chứng từ chi tiền được áp dụng cho các nhóm hàng hóa mua trực tiếp từ người bán không kinh doanh chuyên nghiệp, bao gồm:
- Nông, lâm, thủy sản: Các loại nông sản tươi sống (như trái cây, rau củ, lúa gạo), lâm sản (gỗ, tre, nứa) và thủy hải sản do người đánh bắt, nuôi trồng trực tiếp bán ra.
- Sản phẩm thủ công truyền thống: Đồ thủ công làm từ đay, cói, tre, nứa, lá, song, mây, rơm, vỏ dừa, sọ dừa hoặc nguyên liệu tận dụng từ sản phẩm nông nghiệp của người sản xuất thủ công trực tiếp bán ra.
- Phế liệu: Các loại phế liệu thu gom trực tiếp từ người đi thu nhặt.
- Tài sản, đồ dùng gia đình: Tài sản, đồ dùng qua sử dụng của hộ gia đình, cá nhân trực tiếp bán ra không mang tính chất kinh doanh thương mại.
- Hàng hóa, dịch vụ khác: Mua của cá nhân, hộ kinh doanh (không bao gồm các trường hợp nêu trên) có mức doanh thu dưới ngưỡng doanh thu chịu thuế giá trị gia tăng.
Đối tượng người bán và điều kiện xác định người sản xuất trực tiếp
Doanh nghiệp chỉ được lập Bảng kê Mẫu 02/TNDN khi người bán là người sản xuất, đánh bắt, thu nhặt trực tiếp.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng, nếu người bán thực chất là thương lái, hộ kinh doanh trung gian hoặc đại lý gom hàng nhưng doanh nghiệp lại khai báo là người nông dân trực tiếp trồng để lập Bảng kê Mẫu 02/TNDN, đây sẽ bị coi là hành vi gian lận hồ sơ thuế. Khi thanh tra, cơ quan thuế có thể truy xuất nguồn gốc đất trồng, xác minh mã số thuế cá nhân hoặc địa bàn cư trú của người bán để đối soát.
Quy định về bù trừ lỗ vào thu nhập chịu thuế TNDN theo Nghị định 320/2025/NĐ-CP
Bên cạnh việc hướng dẫn chi phí thu mua nông sản, Công văn 3116/VLO-QLDN1 còn viện dẫn khung pháp lý tại Điều 6 Nghị định 320/2025/NĐ-CP về nguyên tắc xác định thu nhập chịu thuế và bù trừ số lỗ trong kỳ tính thuế TNDN.
Nguyên tắc bù trừ lỗ giữa các hoạt động sản xuất kinh doanh
Doanh nghiệp phát sinh nhiều hoạt động sản xuất kinh doanh trong cùng kỳ tính thuế được thực hiện theo cơ chế sau:
- Tổng hợp thu nhập: Doanh nghiệp có nhiều hoạt động sản xuất, kinh doanh trong kỳ tính thuế thì thu nhập chịu thuế từ hoạt động sản xuất, kinh doanh là tổng thu nhập của tất cả các hoạt động sản xuất, kinh doanh.
- Quyền lựa chọn bù trừ: Trường hợp doanh nghiệp có hoạt động sản xuất, kinh doanh bị lỗ thì được bù trừ số lỗ vào thu nhập chịu thuế của các hoạt động sản xuất, kinh doanh có thu nhập do doanh nghiệp tự lựa chọn (trừ 2 trường hợp ngoại lệ).
- Áp dụng thuế suất: Phần thu nhập chịu thuế còn lại sau khi bù trừ áp dụng mức thuế suất thuế TNDN của hoạt động sản xuất, kinh doanh còn thu nhập.
Hai trường hợp ngoại lệ tuyệt đối không được bù trừ lỗ linh hoạt
Căn cứ khoản 2 Điều 6 Nghị định 320/2025/NĐ-CP, cơ quan thuế quy định rõ 2 trường hợp doanh nghiệp không được tự do bù trừ lỗ nhằm bảo đảm tính tuân thủ nghĩa vụ ngân sách:
- Trường hợp 1 (Chuyển nhượng bất động sản và dự án đầu tư): Doanh nghiệp có hoạt động chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư bị lỗ thì không được bù trừ với thu nhập chịu thuế của hoạt động sản xuất, kinh doanh đang được hưởng ưu đãi thuế TNDN có thu nhập.
- Trường hợp 2 (Chuyển nhượng dự án thăm dò, khai thác khoáng sản): Thu nhập chịu thuế từ hoạt động chuyển nhượng dự án đầu tư thăm dò, khai thác, chế biến khoáng sản; chuyển nhượng quyền tham gia dự án đầu tư thăm dò, khai thác, chế biến khoáng sản; chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản phải xác định riêng để kê khai nộp thuế, không được bù trừ lỗ, lãi với các hoạt động sản xuất, kinh doanh khác trong kỳ tính thuế.
Cách xác định số thuế TNDN phải nộp trong kỳ tính thuế mới nhất
Căn cứ theo Điều 11 Luật Thuế thu nhập doanh nghiệp 2025, phương pháp tính thuế TNDN của doanh nghiệp được áp dụng linh hoạt dựa trên hình thức hạch toán kế toán và quy mô doanh thu.
Phương pháp chung tính thuế dựa trên thu nhập tính thuế và thuế suất
Đối với đa số doanh nghiệp thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ, số thuế TNDN phải nộp trong kỳ tính thuế được tính theo công thức:
|
Số thuế TNDN phải nộp = Thu nhập tính thuế x Thuế suất thuế TNDN |
Trong đó, Thu nhập tính thuế được xác định bằng Thu nhập chịu thuế trừ đi Phần thu nhập được miễn thuế (nếu có) và Các khoản lỗ được chuyển theo quy định. Thu nhập chịu thuế bằng Doanh thu trừ Chi phí được trừ cộng Các khoản thu nhập khác.
Phương pháp tính thuế theo tỷ lệ phần trăm trên doanh thu
Căn cứ khoản 2 Điều 11 Luật Thuế thu nhập doanh nghiệp 2025, Chính phủ quy định số thuế TNDN phải nộp tính theo tỷ lệ % trên doanh thu đối với 3 nhóm đối tượng đặc thù sau:
- Doanh nghiệp nước ngoài (Nhà thầu nước ngoài): Doanh nghiệp quy định tại điểm c, điểm d khoản 2 Điều 2 của Luật Thuế TNDN 2025; đối tượng thực hiện nghĩa vụ kê khai, nộp thuế, thời điểm và cách xác định doanh thu tính thu nhập chịu thuế phát sinh tại Việt Nam.
- Doanh nghiệp siêu nhỏ (Doanh thu năm không quá 03 tỷ đồng): Doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng quy định tại khoản 2 Điều 10 của Luật Thuế TNDN 2025 trong trường hợp xác định được doanh thu nhưng không xác định được chi phí, thu nhập của hoạt động sản xuất, kinh doanh.
- Hợp tác xã, đơn vị sự nghiệp, tổ chức phi lợi nhuận: Hợp tác xã, liên hiệp hợp tác xã, đơn vị sự nghiệp và tổ chức khác quy định tại các điểm c, d và đ khoản 1 Điều 2 của Luật Thuế TNDN 2025 có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ có thu nhập chịu thuế TNDN mà hạch toán được doanh thu nhưng không xác định được chi phí, thu nhập của hoạt động sản xuất, kinh doanh.
Case study thực tế thu mua sầu riêng tươi tại Việt Nam và giải pháp xử lý
Để giúp các nhà quản lý hình dung rõ ràng quy trình áp dụng Công văn 3116/VLO-QLDN1, hãy cùng phân tích một tình huống thu mua nông sản thực tế tại Đồng bằng sông Cửu Long.
具体业务情况
Công ty Cổ phần Chế biến Nông sản Vĩnh Long (Doanh nghiệp A) ký kết hợp đồng thu mua sầu riêng tươi trực tiếp với 3 hộ dân tại huyện Long Hồ trong tháng 10/2026 để phục vụ xuất khẩu. Chi tiết các giao dịch trong ngày 15/10/2026 như sau:
- Giao dịch 1: Mua của Hộ ông Nguyễn Văn X lượng sầu riêng trị giá 4.500.000 VNĐ. Doanh nghiệp A thanh toán bằng tiền mặt ngay tại vườn.
- Giao dịch 2: Mua của Hộ ông Trần Văn Y lượng sầu riêng trị giá 12.000.000 VNĐ. Doanh nghiệp A chuyển khoản từ tài khoản ngân hàng công ty sang tài khoản cá nhân ông Y.
- Giao dịch 3: Mua của Hộ bà Lê Thị Z lượng sầu riêng trị giá 8.000.000 VNĐ. Doanh nghiệp A rút tiền quỹ chi tiền mặt trực tiếp cho bà Z và có ký nhận vào phiếu chi.
Phân tích sai sót và rủi ro chi phí bị loại
Theo góc nhìn từ MAN, trong 3 giao dịch trên, Doanh nghiệp A đã mắc phải sai sót nghiêm trọng tại Giao dịch 3:
- Giao dịch 1 (4,5 triệu VNĐ): Giá trị dưới 05 triệu đồng/ngày. Thanh toán tiền mặt là hợp lệ. Doanh nghiệp chỉ cần Bảng kê Mẫu 02/TNDN, Hợp đồng và Phiếu chi để được tính vào chi phí được trừ.
- Giao dịch 2 (12 triệu VNĐ): Giá trị từ 05 triệu đồng trở lên. Đã chuyển khoản qua ngân hàng. Đáp ứng đầy đủ quy định tại điểm a khoản 13 Điều 3 Thông tư 20/2026/TT-BTC. Được tính 100% vào chi phí được trừ.
- Giao dịch 3 (8 triệu VNĐ): Giá trị từ 05 triệu đồng trở lên nhưng lại thanh toán bằng tiền mặt. Mặc dù có phiếu chi và chữ ký người bán, giao dịch này vi phạm quy định về thanh toán không dùng tiền mặt.
Phương án khắc phục và số liệu tính toán chi tiết
Nếu bị cơ quan thuế kiểm tra, khoản chi 8.000.000 VNĐ tại Giao dịch 3 sẽ bị loại khỏi chi phí hợp lý. Hậu quả tài chính của sai sót này được tính toán như sau:
- Chi phí bị loại: 8.000.000 VNĐ.
- Số thuế TNDN bị truy thu (thuế suất 20%): 8.000.000 x 20% = 1.600.000 VNĐ.
- Phạt vi phạm hành chính khai sai (20%): 1.600.000 x 20% = 320.000 VNĐ.
- 税款逾期缴纳罚款: Tính theo số ngày chậm nộp thực tế (0,03%/ngày).
来自 MAN(会计师大师网络)的解决方案: Đối với các điểm thu mua lưu động, doanh nghiệp nên trang bị ứng dụng ngân hàng số (Mobile Banking) cho cán bộ thu mua hoặc thực hiện chuyển khoản bù trừ qua tài khoản chính chủ của nông dân ngay tại thời điểm chốt cân. Việc này đảm bảo chứng từ ngân hàng sinh ra trùng khớp với ngày lập Bảng kê Mẫu 02/TNDN.
Bảng tổng hợp điều kiện thanh toán và hồ sơ chứng từ thu mua nông sản
Nhằm giúp bộ phận kế toán dễ dàng đối soát chứng từ trước khi quyết toán thuế, MAN tổng hợp các quy định theo bảng chi tiết dưới đây:
| Giá trị giao dịch/ngày/cá nhân | Phương thức thanh toán bắt buộc | Bộ hồ sơ chứng từ cần lưu giữ | Ghi chú từ chuyên gia MAN |
| 低于500万越南盾 | Tiền mặt hoặc Chuyển khoản | – Hợp đồng mua bán
– Bảng kê Mẫu 02/TNDN – Phiếu chi tiền / Giấy báo nợ |
Bảng kê phải do Đại diện pháp luật hoặc người được ủy quyền ký tên. |
| 500万越南盾起 | Thanh toán không dùng tiền mặt (Chuyển khoản, Ví điện tử…) | – Hợp đồng mua bán
– Bảng kê Mẫu 02/TNDN – Chứng từ thanh toán ngân hàng |
Bắt buộc tài khoản thụ hưởng phải đứng tên đúng người bán trên Bảng kê. |
Nhận định chuyên gia từ MAN về rủi ro thuế và kinh nghiệm quản trị thực tế
Thu mua nông sản trực tiếp là khu vực phát sinh rủi ro thuế hàng đầu đối với các doanh nghiệp thuộc ngành thực phẩm, chế biến và thương mại tại Việt Nam.
Rủi ro bị loại chi phí khi kiểm toán và thanh tra thuế
Qua hơn 30 năm trực tiếp tư vấn và hỗ trợ quyết toán thuế cho hàng trăm doanh nghiệp nông nghiệp, các chuyên gia tại MAN nhận thấy những rủi ro cốt lõi mà doanh nghiệp hay gặp phải:
- Thông tin người bán trên Bảng kê Mẫu 02/TNDN không có thật: Nhiều doanh nghiệp mượn chứng minh nhân dân/Căn cước công dân của người không trực tiếp trồng trọt để lập bảng kê nhằm hợp thức hóa chi phí. Khi cơ quan thuế xác minh mã số thuế cá nhân hoặc địa phương, khoản chi này lập tức bị bác bỏ và bị khép vào hành vi gian lận thuế.
- Chia nhỏ hóa đơn, giao dịch để lách trần tiền mặt: Doanh nghiệp xé nhỏ giá trị thu mua của cùng một nông dân trong một ngày thành nhiều phiếu chi dưới 05 triệu đồng. Tuy nhiên, theo quy định, hạn mức 05 triệu đồng được tính theo tổng giá trị giao dịch trong ngày của từng hộ, cá nhân. Nếu tổng cộng trong ngày vượt 05 triệu đồng mà chi tiền mặt, doanh nghiệp vẫn vi phạm.
- Thiếu minh chứng sở hữu đất đai hoặc hoạt động trồng trọt: Khi quy mô thu mua lên tới hàng tỷ đồng từ một vài cá nhân, cơ quan thuế có quyền yêu cầu cung cấp bằng chứng chứng minh cá nhân đó có diện tích đất trồng hoặc sản lượng thu hoạch tương ứng.
来自 MAN(注册会计师协会)的风险管理建议
Để bảo vệ chi phí hợp lý của doanh nghiệp khi áp dụng Công văn 3116/VLO-QLDN1, MAN đưa ra 4 khuyến nghị then chốt:
- Chuẩn hóa quy trình thu mua: Lập bộ hồ sơ tài liệu chuẩn bao gồm: Bản sao CCCD của chủ hộ trồng, Hợp đồng mua bán, Bảng kê Mẫu 02/TNDN, và Chứng từ chuyển khoản ngân hàng.
- Tự động hóa đối soát thanh toán: Bắt buộc 100% các giao dịch từ 05 triệu đồng/ngày trở lên phải chuyển khoản qua ngân hàng. Tuyệt đối không chấp nhận thanh toán tiền mặt rồi nộp lại chứng từ sau.
- Lưu trữ hồ sơ đồng bộ: Bảng kê Mẫu 02/TNDN phải được lập ngay tại thời điểm phát sinh giao dịch và lưu trữ kèm theo phiếu cân, biên bản giao nhận hàng hóa.
- 利用专业税务咨询服务: Rà soát định kỳ hồ sơ chi phí thu mua nông sản trước kỳ quyết toán thuế để kịp thời phát hiện và khắc phục các sai sót về chứng từ.
总结
Công văn 3116/VLO-QLDN1 do Thuế tỉnh Vĩnh Long ban hành đã hệ thống hóa các nguyên tắc quan trọng nhằm giúp doanh nghiệp thu mua nông sản tươi minh bạch hóa chi phí đầu vào. Việc tuân thủ đồng bộ từ khâu lập Hợp đồng, kê khai Bảng kê Mẫu 02/TNDN đến thực hiện nghĩa vụ thanh toán không dùng tiền mặt từ 05 triệu đồng là yêu cầu bắt buộc để tối ưu chi phí thuế TNDN an toàn và bền vững.
MAN – Master Accountant Network 的税务服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。.
Câu hỏi thường gặp về Công văn 3116/VLO-QLDN1 (FAQ)
Thu mua nông sản từ thương lái không có hóa đơn thì có được lập Bảng kê Mẫu 02/TNDN không?
Không. Bảng kê Mẫu 02/TNDN chỉ áp dụng khi mua trực tiếp từ người sản xuất, trồng trọt, đánh bắt bán ra. Nếu mua qua thương lái hoặc trung gian, doanh nghiệp bắt buộc phải có hóa đơn hợp pháp theo quy định.
Hạn mức 05 triệu đồng bắt buộc chuyển khoản được tính theo từng lần chi hay tính tổng trong ngày?
Hạn mức 05 triệu đồng được tính theo tổng giá trị mua hàng hóa, dịch vụ trong một ngày của từng hộ gia đình, cá nhân. Nếu trong ngày mua nhiều lần từ cùng một người với tổng giá trị từ 05 triệu đồng trở lên thì bắt buộc phải thanh toán không dùng tiền mặt.
Mua nông sản từ người trồng có phải nộp thuế TNCN thay cho người dân không?
Không. Theo quy định của Luật Thuế TNCN, cá nhân trực tiếp sản xuất nông nghiệp, nuôi trồng, đánh bắt chưa qua chế biến thành sản phẩm khác hoặc mới chỉ qua sơ chế thông thường thuộc đối tượng được miễn thuế TNCN. Doanh nghiệp không phải khấu trừ thuế TNCN khi thu mua.
Bảng kê Mẫu 02/TNDN có cần đóng dấu của chính quyền địa phương nơi thu mua không?
Không bắt buộc. Theo Thông tư 20/2026/TT-BTC, Bảng kê Mẫu 02/TNDN do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký tên và tự chịu trách nhiệm trước pháp luật, không yêu cầu xác nhận của Ủy nhân dân xã/phường.
Nếu nông dân không có tài khoản ngân hàng thì doanh nghiệp phải thanh toán giao dịch trên 05 triệu đồng như thế nào?
Doanh nghiệp có thể hướng dẫn nông dân mở tài khoản ngân hàng miễn phí hoặc chuyển khoản cho người được nông dân ủy quyền hợp pháp (có văn bản ủy quyền). Trường hợp bắt buộc chi tiền mặt đối với đơn hàng từ 05 triệu đồng/ngày trở lên, chi phí này sẽ không được tính là chi phí được trừ khi tính thuế TNDN.