
Tờ khai thuế GTGT Quý 3/2026 là kỳ kê khai theo quý đầu tiên phải lập theo Mẫu số 01/GTGT ban hành kèm Thông tư 89/2026/TT-BTC. Thông tư này do Bộ Tài chính ban hành ngày 30/6/2026, có hiệu lực từ 01/7/2026. Văn bản hướng dẫn Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP, đồng thời thay thế Thông tư 80/2021/TT-BTC mà doanh nghiệp đã quen dùng gần 5 năm.
Thay đổi không nằm ở giao diện. Mẫu mới bổ sung hai chỉ tiêu doanh thu, viết lại công thức [27] và [34], sửa cách kê khai [37], [38] và thêm phụ lục đề nghị hoàn thuế. Một con số đặt sai dòng có thể làm lệch số liệu đối chiếu với báo cáo tài chính, kéo theo yêu cầu giải trình hoặc kiểm tra thuế. Bài viết dưới đây tổng hợp căn cứ pháp lý, cách áp dụng và kinh nghiệm thực tế từ MAN – Master Accountant Network.
Thông tin tóm tắt về Tờ khai thuế GTGT Quý 3/2026
- Tờ khai thuế GTGT Quý 3/2026 là hồ sơ khai thuế giá trị gia tăng của kỳ tháng 7, 8, 9/2026, lập theo Mẫu 01/GTGT ban hành kèm Thông tư 89/2026/TT-BTC.
- Dùng để: xác định số thuế GTGT phải nộp, số thuế còn được khấu trừ chuyển kỳ sau hoặc số thuế đề nghị hoàn trong quý.
- Áp dụng cho: người nộp thuế theo phương pháp khấu trừ, khai theo quý (doanh thu năm trước liền kề từ 50 tỷ đồng trở xuống, hoặc doanh nghiệp mới hoạt động).
- Hạn nộp: chậm nhất ngày cuối cùng của tháng đầu quý sau, tức 31/10/2026. Ngày này rơi vào thứ Bảy nên hạn thực tế dự kiến là thứ Hai, 02/11/2026.
- Điểm mới cần rà soát: chỉ tiêu [32b], [34a], công thức [27], [34], cách kê khai [37], [38] và Phụ lục 01-8/GTGT.
Tờ khai thuế GTGT Quý 3/2026 là gì theo quy định hiện hành?
Tờ khai thuế GTGT Quý 3/2026 là Mẫu số 01/GTGT ban hành kèm Thông tư 89/2026/TT-BTC, dùng cho người nộp thuế tính thuế theo phương pháp khấu trừ để khai số thuế phát sinh từ 01/7/2026 đến 30/9/2026. Tờ khai tổng hợp doanh thu bán ra theo từng nhóm thuế suất, thuế GTGT đầu vào được khấu trừ và các khoản điều chỉnh của kỳ trước. Từ đó, doanh nghiệp xác định số phải nộp hoặc số được khấu trừ, hoàn.
Căn cứ pháp lý hình thành mẫu tờ khai mới
Mẫu mới là kết quả của việc thay đổi đồng bộ hệ thống văn bản quản lý thuế:
- Luật Quản lý thuế số 108/2025/QH15, có hiệu lực từ 01/7/2026.
- Nghị định 252/2026/NĐ-CP ngày 30/6/2026, quy định chi tiết Luật Quản lý thuế.
- Thông tư 89/2026/TT-BTC ngày 30/6/2026, ban hành hệ thống mẫu biểu khai thuế mới, trong đó có Mẫu 01/GTGT.
- Công văn 5746/CT-CS năm 2026 của Cục Thuế, giới thiệu điểm mới của Thông tư 89/2026/TT-BTC.
Doanh nghiệp khai theo tháng có dùng mẫu mới không?
Mẫu 01/GTGT mới áp dụng cho mọi kỳ tính thuế từ 01/7/2026. Doanh nghiệp khai tháng đã dùng mẫu mới từ kỳ tháng 7/2026, nên các lưu ý trong bài đúng cho cả hai nhóm.
Xem thêm bài viết tại: Kê khai thuế Quý 3/2026 từ ngày nào? Hạn nộp tờ khai Quý 3/2026 là khi nào?
Vì sao Tờ khai thuế GTGT Quý 3/2026 quan trọng trong quản trị thuế và kiểm toán?
Nhiều doanh nghiệp xem tờ khai GTGT là thủ tục định kỳ. Thực tế, đây là nguồn dữ liệu đầu tiên cơ quan thuế dùng để phân tích rủi ro.
- Căn cứ xác định nghĩa vụ thuế: số thuế phải nộp, số còn được khấu trừ và số đề nghị hoàn đều được xác định trên tờ khai.
- Cơ sở đối chiếu doanh thu: chỉ tiêu [34] thường được so khớp với doanh thu trên báo cáo tài chính và dữ liệu hóa đơn điện tử.
- Dữ liệu phục vụ hoàn thuế: số liệu trên tờ khai và Phụ lục 01-8/GTGT là đầu vào của hồ sơ đề nghị hoàn.
- Tài liệu kiểm toán: khi kiểm toán báo cáo tài chính năm 2026, kiểm toán viên đối chiếu số dư thuế GTGT với 4 quý kê khai.
Theo góc nhìn từ MAN – Master Accountant Network, quý chuyển giao văn bản luôn là thời điểm rủi ro thuế tăng cao. Lý do không nằm ở việc doanh nghiệp cố tình sai. Phần lớn sai sót đến từ thói quen kê khai theo mẫu cũ, trong khi hệ thống chỉ tiêu đã đổi logic.
Tờ khai thuế GTGT Quý 3/2026 thay đổi những gì so với mẫu cũ?
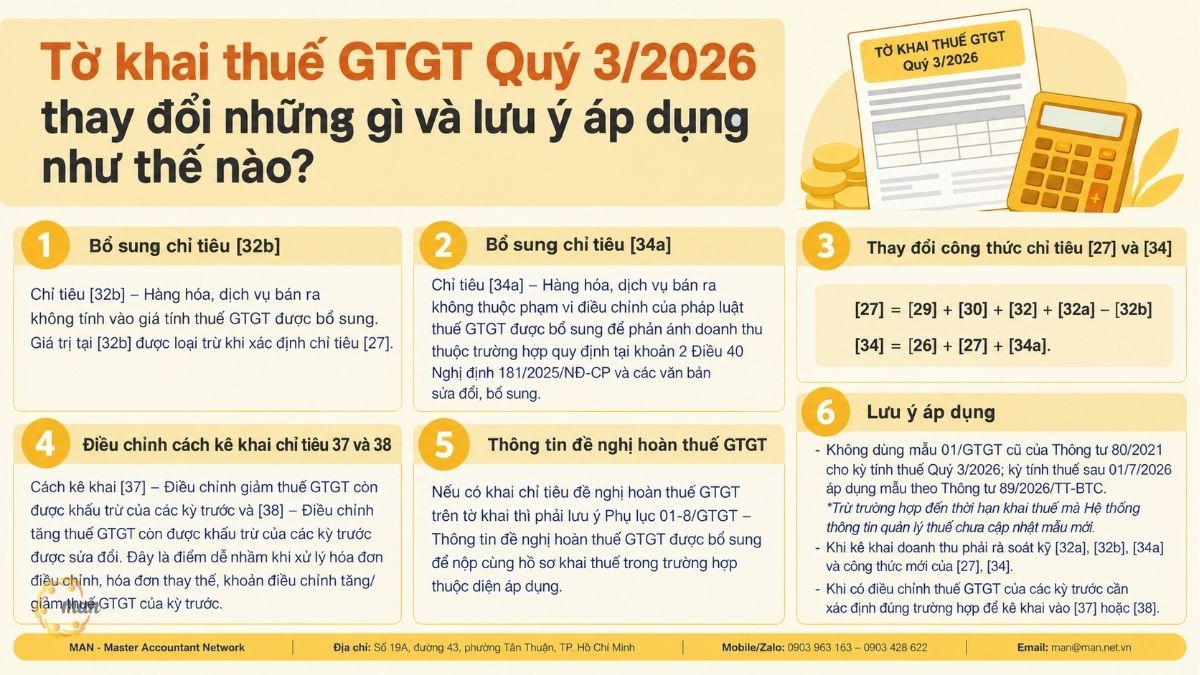
Theo Công văn 5746/CT-CS, Mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC có 5 nhóm thay đổi chính, kèm một số lưu ý áp dụng.
Bổ sung chỉ tiêu [32b]: hàng hóa, dịch vụ bán ra không tính vào giá tính thuế GTGT
Đây là chỉ tiêu hoàn toàn mới. Giá trị kê khai tại [32b] được loại trừ khi xác định chỉ tiêu [27]. Kế toán cần tách riêng các khoản này ngay từ sổ chi tiết doanh thu, không gộp vào doanh thu chịu thuế.
Bổ sung chỉ tiêu [34a]: hàng hóa, dịch vụ không thuộc phạm vi điều chỉnh của pháp luật thuế GTGT
Chỉ tiêu [34a] phản ánh doanh thu thuộc trường hợp quy định tại khoản 2 Điều 40 Nghị định 181/2025/NĐ-CP và các văn bản sửa đổi, bổ sung. Khoản này vẫn nằm trong tổng doanh thu [34], nhưng không thuộc nhóm [27].
Công thức mới của chỉ tiêu [27] và [34]
Hai công thức tổng hợp được viết lại như sau:
- [27] = [29] + [30] + [32] + [32a] – [32b]
- [34] = [26] + [27] + [34a]
Nói dễ hiểu, [27] giờ trừ đi phần doanh thu không tính vào giá tính thuế. Còn [34] cộng thêm phần doanh thu nằm ngoài phạm vi luật thuế GTGT. Nếu phần mềm chưa cập nhật công thức, số tổng sẽ lệch dù từng dòng chi tiết vẫn đúng.
Điều chỉnh cách kê khai chỉ tiêu [37] và [38]
[37] là điều chỉnh giảm, [38] là điều chỉnh tăng thuế GTGT còn được khấu trừ của các kỳ trước. Cách kê khai hai chỉ tiêu này đã được sửa đổi. Đây là điểm dễ nhầm nhất khi xử lý hóa đơn điều chỉnh, hóa đơn thay thế hoặc khoản điều chỉnh tăng, giảm thuế của kỳ trước. Kế toán cần đối chiếu hướng dẫn lập tờ khai tại Thông tư 89/2026/TT-BTC để xác định đúng trường hợp trước khi ghi số.
Bổ sung Phụ lục 01-8/GTGT về thông tin đề nghị hoàn thuế
Nếu tờ khai có chỉ tiêu đề nghị hoàn thuế, doanh nghiệp thuộc diện áp dụng phải nộp kèm Phụ lục 01-8/GTGT cùng hồ sơ khai thuế. Thiếu phụ lục này, hồ sơ hoàn có thể phải bổ sung.
Lưu ý áp dụng mẫu mới
- Không dùng Mẫu 01/GTGT cũ của Thông tư 80/2021/TT-BTC cho kỳ Quý 3/2026. Kỳ tính thuế từ 01/7/2026 áp dụng mẫu theo Thông tư 89/2026/TT-BTC.
- Ngoại lệ: đến thời hạn khai thuế mà Hệ thống thông tin quản lý thuế chưa cập nhật mẫu mới.
- Hồ sơ khai thuế của kỳ tính thuế trước 01/7/2026 (kể cả khai bổ sung) vẫn dùng mẫu biểu áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực, theo quy định chuyển tiếp tại Điều 100 Thông tư.
Bảng so sánh Mẫu 01/GTGT cũ và mới
| Nội dung | Thông tư 80/2021/TT-BTC | Thông tư 89/2026/TT-BTC |
| Kỳ áp dụng | Kỳ tính thuế trước 01/7/2026 | Kỳ tính thuế từ 01/7/2026 |
| Chỉ tiêu [32b] | Không có | Bổ sung, loại trừ khi tính [27] |
| Chỉ tiêu [34a] | Không có | Bổ sung, cộng vào [34] |
| Công thức [27] | [29] + [30] + [32] + [32a] | [29] + [30] + [32] + [32a] – [32b] |
| Công thức [34] | [26] + [27] | [26] + [27] + [34a] |
| Chỉ tiêu [37], [38] | Theo hướng dẫn cũ | Cách kê khai được sửa đổi |
| Phụ lục hoàn thuế | Không có phụ lục này | Bổ sung Phụ lục 01-8/GTGT |
Doanh nghiệp nào phải nộp Tờ khai thuế GTGT Quý 3/2026?
Không phải mọi doanh nghiệp đều được khai theo quý. Tiết b.1 điểm b khoản 1 Điều 19 Thông tư 89/2026/TT-BTC đưa ra hai nhóm đối tượng.
Doanh nghiệp có doanh thu năm trước từ 50 tỷ đồng trở xuống
Người nộp thuế thuộc diện khai tháng được lựa chọn khai theo quý nếu tổng doanh thu bán hàng hóa, cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống.
- Doanh thu là tổng doanh thu trên các tờ khai thuế GTGT của các kỳ trong năm dương lịch, không lấy từ báo cáo tài chính.
- Nếu trụ sở chính khai thuế tập trung cho đơn vị phụ thuộc, địa điểm kinh doanh, doanh thu phải bao gồm cả doanh thu của các đơn vị này.
Doanh nghiệp mới bắt đầu hoạt động
Doanh nghiệp mới hoạt động, kinh doanh được lựa chọn khai theo quý. Các năm tiếp theo xác định như sau:
- Doanh thu năm đầu từ 50 tỷ đồng trở xuống: sau khi đủ 12 tháng, từ năm dương lịch liền kề tiếp theo năm đã đủ 12 tháng, căn cứ doanh thu năm trước liền kề (đủ 12 tháng) để chọn khai tháng hoặc quý.
- Doanh thu năm đầu trên 50 tỷ đồng (kể cả khi hoạt động chưa đủ 12 tháng): khai theo tháng từ năm dương lịch liền kề tiếp theo năm mới hoạt động.
Hạn nộp Tờ khai thuế GTGT Quý 3/2026 là khi nào?
Điều 10 Nghị định 252/2026/NĐ-CP quy định: khai theo tháng, hạn chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế. Khai theo quý, hạn chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế.
| Kỳ kê khai | Quy tắc thời hạn | Hạn nộp cụ thể |
| Tháng 7/2026 | Ngày 20 tháng sau | 20/8/2026 |
| Tháng 8/2026 | Ngày 20 tháng sau, trùng Chủ nhật | 21/9/2026 |
| Tháng 9/2026 | Ngày 20 tháng sau | 20/10/2026 |
| Quý 3/2026 | Ngày cuối cùng của tháng đầu quý sau | 31/10/2026 (thứ Bảy), dự kiến lùi sang 02/11/2026 |
Hạn kỳ tháng 8/2026 đã được lùi vì trùng Chủ nhật. Theo cùng nguyên tắc, hạn Quý 3/2026 dự kiến là thứ Hai, 02/11/2026. Doanh nghiệp nên theo dõi thông báo của cơ quan thuế và không dồn việc nộp vào ngày cuối.
Nghị định 252/2026/NĐ-CP còn một điểm đáng chú ý. Nếu hệ thống thông tin quản lý thuế gặp sự cố đúng ngày cuối hạn, doanh nghiệp được nộp sau khi hệ thống khôi phục và không bị coi là chậm nộp. Dù vậy, nên lưu lại bằng chứng về thời điểm truy cập và thông báo lỗi.
Chậm nộp Tờ khai thuế GTGT Quý 3/2026 bị phạt bao nhiêu?
Mức phạt áp dụng theo Điều 13 Nghị định 125/2020/NĐ-CP, sửa đổi bởi điểm a, điểm b khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP. Nghị định 291/2026/NĐ-CP ngày 21/7/2026 có sửa đổi Nghị định 125/2020/NĐ-CP, nhưng chỉ bổ sung chế tài về cung cấp thông tin phục vụ trao đổi thông tin thuế, không thay đổi khung phạt dưới đây.
| Thời gian chậm nộp | Mức phạt (tổ chức) |
| 01 – 05 ngày, có tình tiết giảm nhẹ | Phạt cảnh cáo |
| 01 – 30 ngày (trừ trường hợp trên) | 2.000.000 – 5.000.000 đồng |
| 31 – 60 ngày | 5.000.000 – 8.000.000 đồng |
| 61 – 90 ngày; từ 91 ngày trở lên nhưng không phát sinh thuế phải nộp; không nộp hồ sơ nhưng không phát sinh thuế phải nộp; không nộp phụ lục giao dịch liên kết kèm hồ sơ quyết toán thuế TNDN | 8.000.000 – 15.000.000 đồng |
| Trên 90 ngày, có phát sinh thuế phải nộp, đã nộp đủ tiền thuế và tiền chậm nộp trước khi cơ quan có thẩm quyền công bố quyết định kiểm tra, thanh tra hoặc lập biên bản | 15.000.000 – 25.000.000 đồng |
- Cá nhân chịu mức phạt bằng 1/2 mức phạt của tổ chức (khoản 5 Điều 5, khoản 4 Điều 7 Nghị định 125/2020/NĐ-CP). Hộ gia đình, hộ kinh doanh áp dụng như cá nhân.
- Trần phạt ở khung cao nhất: nếu mức phạt lớn hơn số thuế phát sinh trên hồ sơ, mức phạt tối đa bằng số thuế phát sinh phải nộp, nhưng không thấp hơn mức trung bình của khung 8 – 15 triệu đồng.
- Biện pháp khắc phục: buộc nộp đủ tiền chậm nộp nếu chậm nộp tờ khai dẫn đến chậm nộp thuế (khoản 1 đến khoản 4). Buộc nộp hồ sơ khai thuế, phụ lục kèm theo với hành vi tại điểm c, d khoản 4.
Những văn bản pháp luật nào điều chỉnh Tờ khai thuế GTGT Quý 3/2026?
Bảng dưới đây tổng hợp các văn bản doanh nghiệp cần nắm để tra cứu nhanh.
| Văn bản | Ngày ban hành / hiệu lực | Nội dung liên quan |
| Luật Quản lý thuế số 108/2025/QH15 | Hiệu lực từ 01/7/2026 | Khung pháp lý chung về khai thuế, nộp thuế, xử lý vi phạm |
| Nghị định 252/2026/NĐ-CP | Ngày 30/6/2026, hiệu lực 01/7/2026 | Điều 10: thời hạn nộp hồ sơ khai thuế tháng, quý |
| Thông tư 89/2026/TT-BTC | Ngày 30/6/2026, hiệu lực 01/7/2026 | Ban hành Mẫu 01/GTGT mới; Điều 19: tiêu chí khai theo quý; Điều 100: chuyển tiếp; thay thế Thông tư 80/2021/TT-BTC |
| Công văn 5746/CT-CS | Năm 2026 | Giới thiệu điểm mới Thông tư 89/2026/TT-BTC, trong đó có Mẫu 01/GTGT |
| Nghị định 181/2025/NĐ-CP | Năm 2025 | Khoản 2 Điều 40: căn cứ xác định doanh thu kê khai tại [34a] |
| Nghị định 125/2020/NĐ-CP | Ngày 19/10/2020 | Điều 13: xử phạt vi phạm thời hạn nộp hồ sơ khai thuế |
| Nghị định 310/2025/NĐ-CP | Năm 2025 | Sửa đổi Điều 13 Nghị định 125/2020/NĐ-CP |
| Nghị định 291/2026/NĐ-CP | Ngày 21/7/2026, hiệu lực từ ngày ký | Bổ sung xử phạt vi phạm cung cấp thông tin trao đổi thông tin thuế |
| Thông tư 80/2021/TT-BTC |
Ngày 29/9/2021 |
Mẫu 01/GTGT cũ, chỉ dùng cho kỳ tính thuế trước 01/7/2026 |
Case study: Doanh nghiệp thương mại xử lý tờ khai quý đầu tiên theo mẫu mới ra sao?
Tình huống dưới đây là ví dụ minh họa, được MAN xây dựng từ các lỗi thường gặp khi hỗ trợ doanh nghiệp chuyển đổi mẫu biểu. Số liệu mang tính mô phỏng.
Bối cảnh
Công ty B là doanh nghiệp thương mại, dịch vụ tại Hà Nội. Doanh thu năm 2025 trên tờ khai GTGT là 42 tỷ đồng, nên công ty chọn khai theo quý. Quý 3/2026, doanh thu phát sinh gồm:
- Doanh thu chịu thuế 10%: 9,2 tỷ đồng.
- Doanh thu xuất khẩu, thuế suất 0%: 1,5 tỷ đồng.
- Doanh thu không chịu thuế GTGT: 0,6 tỷ đồng.
- Khoản thu thuộc trường hợp khoản 2 Điều 40 Nghị định 181/2025/NĐ-CP: 0,4 tỷ đồng.
Sai sót phát hiện khi rà soát
Kế toán lập bản nháp trên phần mềm chưa cập nhật mẫu mới. Khoản 0,4 tỷ đồng bị đưa vào [32a] theo thói quen cũ. Tổng [34] vẫn khớp, nhưng [27] bị thổi phồng thêm 0,4 tỷ đồng. Công ty còn một hóa đơn điều chỉnh tăng thuế đầu vào của Quý 2/2026, kế toán định ghi vào [37] vì nhầm tên hai chỉ tiêu.
Cách xử lý
- Cập nhật phần mềm lên Mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC, kiểm tra lại công thức [27] và [34].
- Chuyển khoản 0,4 tỷ đồng sang [34a], kèm hồ sơ chứng minh căn cứ pháp lý.
- Xác định đúng bản chất khoản điều chỉnh là tăng thuế còn được khấu trừ của kỳ trước, đối chiếu hướng dẫn mới trước khi ghi chỉ tiêu.
Kết quả sau điều chỉnh
| Chỉ tiêu | Bản nháp (sai) | Sau rà soát (đúng) |
| [26] Không chịu thuế | 0,6 tỷ | 0,6 tỷ |
| [29] Thuế suất 0% | 1,5 tỷ | 1,5 tỷ |
| [32] Thuế suất 10% | 9,2 tỷ | 9,2 tỷ |
| [32a] | 0,4 tỷ | 0 |
| [34a] | Không kê khai | 0,4 tỷ |
| [27] | 11,1 tỷ | 10,7 tỷ |
| [34] | 11,7 tỷ | 11,7 tỷ |
Nếu nộp muộn 3 ngày so với hạn 02/11/2026 và không có tình tiết giảm nhẹ, công ty có thể bị phạt 2 – 5 triệu đồng. Bài học rút ra: tổng [34] khớp chưa chắc tờ khai đã đúng. Cơ cấu từng dòng mới là thứ cơ quan thuế phân tích khi đối chiếu dữ liệu hóa đơn.
Nhận định chuyên gia: Doanh nghiệp Việt thường gặp rủi ro gì với tờ khai GTGT mẫu mới?
Qua tư vấn và kiểm toán cho nhiều nhóm doanh nghiệp, các chuyên gia tại MAN với hơn 30 năm kinh nghiệm nhận thấy 5 rủi ro lặp lại nhiều nhất trong quý chuyển đổi.
- Rủi ro 1: Dùng nhầm mẫu cũ của Thông tư 80/2021: Kỳ tính thuế từ 01/7/2026 phải dùng mẫu theo Thông tư 89/2026/TT-BTC, trừ khi hệ thống quản lý thuế chưa cập nhật mẫu mới. Cách phòng tránh: kiểm tra phiên bản mẫu trên phần mềm và cổng thuế điện tử trước khi lập tờ khai.
- Rủi ro 2: Gộp [32a], [32b] và [34a] vào một nhóm: Ba chỉ tiêu này đều là doanh thu không phát sinh thuế đầu ra, nhưng bản chất pháp lý khác nhau. Cách phòng tránh: lập bảng phân loại doanh thu theo căn cứ pháp lý ngay từ khâu xuất hóa đơn, không đợi đến cuối quý.
- Rủi ro 3: Ghi sai [37] và [38]: Tên hai chỉ tiêu gần giống nhau, cách kê khai lại vừa thay đổi. Ghi nhầm chiều tăng, giảm sẽ làm sai số thuế còn được khấu trừ chuyển kỳ sau, và sai lệch có thể kéo dài qua nhiều quý. Cách phòng tránh: mỗi khoản điều chỉnh kỳ trước cần phiếu tính riêng, ghi rõ hóa đơn gốc, kỳ phát sinh và chiều điều chỉnh.
- Rủi ro 4: Thiếu Phụ lục 01-8/GTGT khi đề nghị hoàn: Doanh nghiệp xuất khẩu hoặc có dự án đầu tư thường có số thuế đề nghị hoàn lớn. Thiếu phụ lục khiến hồ sơ phải bổ sung, làm chậm dòng tiền. Cách phòng tránh: lập danh mục hồ sơ đi kèm trước khi bấm nộp.
- Rủi ro 5: Xác định sai kỳ khai theo quý: Doanh nghiệp tự chọn khai quý dù doanh thu năm trước đã vượt 50 tỷ đồng, hoặc quên cộng doanh thu đơn vị phụ thuộc. Hậu quả là phải khai lại theo tháng và đối mặt nguy cơ bị xử lý về thời hạn. Cách phòng tránh: tính lại doanh thu từ chính các tờ khai GTGT năm trước. Giải pháp từ MAN – Master Accountant Network là rà soát chéo: một người lập, một người kiểm tra độc lập theo checklist chỉ tiêu. Cách làm này tốn thêm khoảng nửa ngày công mỗi quý. Đổi lại, doanh nghiệp tránh được chi phí khai bổ sung, giải trình và tiền chậm nộp. Đây là cách tối ưu chi phí thuế tại Việt Nam bền vững: không nộp thiếu, không nộp thừa, không bị phạt.
Doanh nghiệp nên rà soát gì trước khi nộp tờ khai?
- Xác nhận đủ điều kiện khai theo quý (doanh thu năm 2025 từ 50 tỷ đồng trở xuống, đã tính cả đơn vị phụ thuộc).
- Kiểm tra mẫu tờ khai là Mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC.
- Phân loại doanh thu vào đúng [26], [29], [30], [32], [32a], [32b], [34a].
- Kiểm tra công thức [27] và [34] trên phần mềm.
- Đối chiếu [34] với sổ doanh thu và dữ liệu hóa đơn điện tử đầu ra Quý 3/2026.
- Rà soát từng khoản điều chỉnh kỳ trước trước khi ghi vào [37] hoặc [38].
- Nếu đề nghị hoàn thuế, đính kèm Phụ lục 01-8/GTGT.
- Nộp trước hạn ít nhất 3 – 5 ngày làm việc để còn thời gian xử lý lỗi.
Kết luận
Tờ khai thuế GTGT Quý 3/2026 không chỉ là một kỳ nộp thuế thông thường. Đây là quý đầu tiên doanh nghiệp khai theo quý áp dụng đầy đủ Mẫu 01/GTGT của Thông tư 89/2026/TT-BTC, với hai chỉ tiêu mới, hai công thức mới, cách kê khai điều chỉnh mới và phụ lục hoàn thuế mới. Làm đúng từ quý này giúp số liệu 4 quý năm 2026 thống nhất, thuận lợi cho quyết toán và kiểm toán cuối năm.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về Tờ khai thuế GTGT Quý 3/2026
Có được dùng Mẫu 01/GTGT theo Thông tư 80/2021 cho Quý 3/2026 không?
Không. Kỳ tính thuế từ 01/7/2026 áp dụng mẫu theo Thông tư 89/2026/TT-BTC. Ngoại lệ là khi đến hạn khai mà Hệ thống thông tin quản lý thuế chưa cập nhật mẫu mới.
Hạn nộp Tờ khai thuế GTGT Quý 3/2026 là ngày nào?
Theo Điều 10 Nghị định 252/2026/NĐ-CP, hạn là ngày cuối cùng của tháng đầu quý sau, tức 31/10/2026. Ngày này rơi vào thứ Bảy nên hạn thực tế dự kiến là thứ Hai, 02/11/2026.
Chỉ tiêu [32b] và [34a] khác nhau thế nào?
[32b] là doanh thu không tính vào giá tính thuế GTGT, bị trừ khỏi [27]. [34a] là doanh thu không thuộc phạm vi điều chỉnh của luật thuế GTGT (khoản 2 Điều 40 Nghị định 181/2025/NĐ-CP), được cộng vào [34].
Doanh thu năm 2025 là 55 tỷ đồng thì có được khai theo quý không?
Không. Tiêu chí khai theo quý là doanh thu năm trước liền kề từ 50 tỷ đồng trở xuống, nên doanh nghiệp phải khai theo tháng.
Chậm nộp tờ khai 10 ngày bị phạt bao nhiêu?
Tổ chức bị phạt 2 – 5 triệu đồng. Nếu chậm 1 – 5 ngày và có tình tiết giảm nhẹ, chỉ bị phạt cảnh cáo. Cá nhân, hộ kinh doanh chịu mức bằng 1/2.