
Nhà thầu nước ngoài nào phải đăng ký thuế trực tiếp với cơ quan thuế là câu hỏi mà bộ phận kế toán của nhiều doanh nghiệp Việt Nam phải rà soát lại từ ngày 01/7/2026. Đây là ngày Thông tư 90/2026/TT-BTC của Bộ Tài chính, ban hành ngày 30/6/2026, chính thức có hiệu lực và thay thế Thông tư 86/2024/TT-BTC về đăng ký thuế. Thông tư mới quy định chi tiết các điều, khoản được giao tại Luật Quản lý thuế số 108/2025/QH15 và Nghị định số 252/2026/NĐ-CP.
Điểm đáng chú ý: ranh giới giữa nhà thầu nước ngoài, nhà cung cấp nước ngoài kinh doanh trên nền tảng thương mại điện tử và cá nhân không cư trú nay nằm ở ba điểm riêng biệt của cùng một khoản. Xác định sai nhóm sẽ kéo theo sai thủ tục đăng ký, sai mã chương nộp ngân sách và có thể sai cả nghĩa vụ thuế thu nhập doanh nghiệp. Bài viết dưới đây đối chiếu nguyên văn từng quy định, kèm ví dụ và lưu ý thực tế từ đội ngũ chuyên gia MAN – Master Accountant Network.
Tóm tắt trọng tâm về nhà thầu nước ngoài nào phải đăng ký thuế trực tiếp
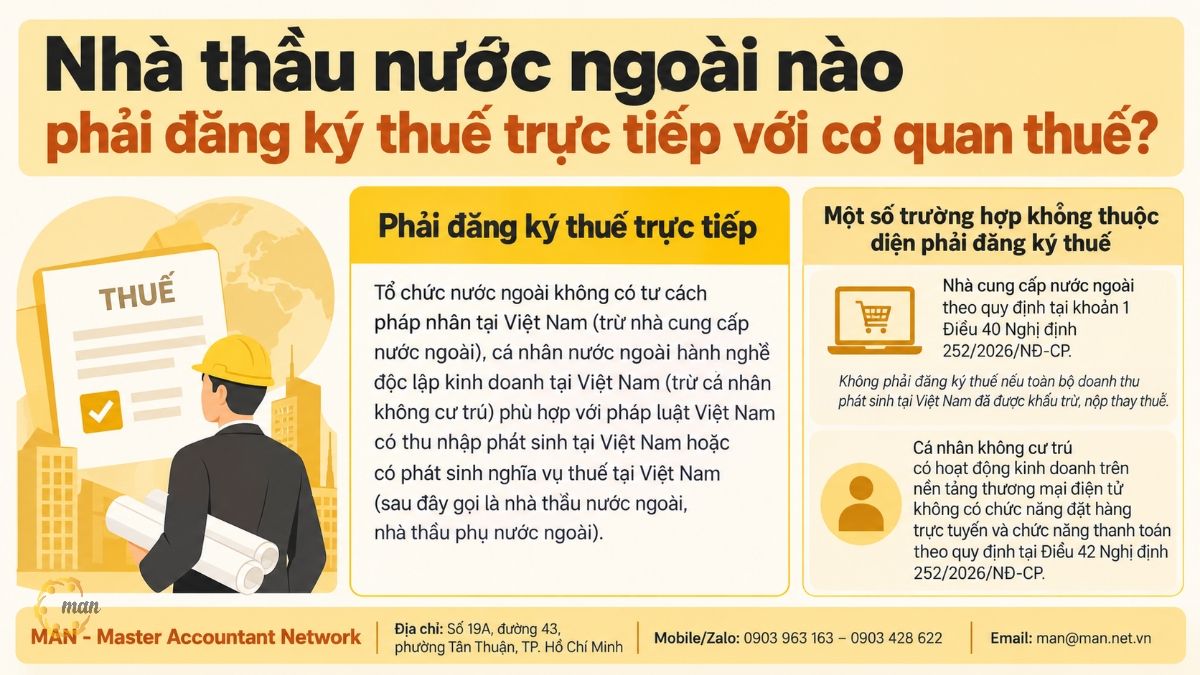
- Nhà thầu nước ngoài phải đăng ký thuế trực tiếp với cơ quan thuế là tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam và cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam, phù hợp với pháp luật Việt Nam, có thu nhập phát sinh tại Việt Nam hoặc có phát sinh nghĩa vụ thuế tại Việt Nam (điểm g khoản 2 Điều 4 Thông tư 90/2026/TT-BTC).
- Mục đích: xác định chủ thể phải tự thực hiện thủ tục đăng ký thuế trực tiếp với cơ quan thuế.
- Không áp dụng cho: nhà cung cấp nước ngoài tại điểm đ và cá nhân không cư trú tại điểm e cùng khoản.
- Thời điểm áp dụng: từ ngày 01/7/2026, khi Thông tư 90/2026/TT-BTC có hiệu lực.
- Mã chương nộp thuế: 161, 162 (trung ương) hoặc 561, 562 (cấp tỉnh) theo Thông tư 130/2025/TT-BTC.
Nhà thầu nước ngoài nào phải đăng ký thuế trực tiếp với cơ quan thuế theo Thông tư 90/2026/TT-BTC?
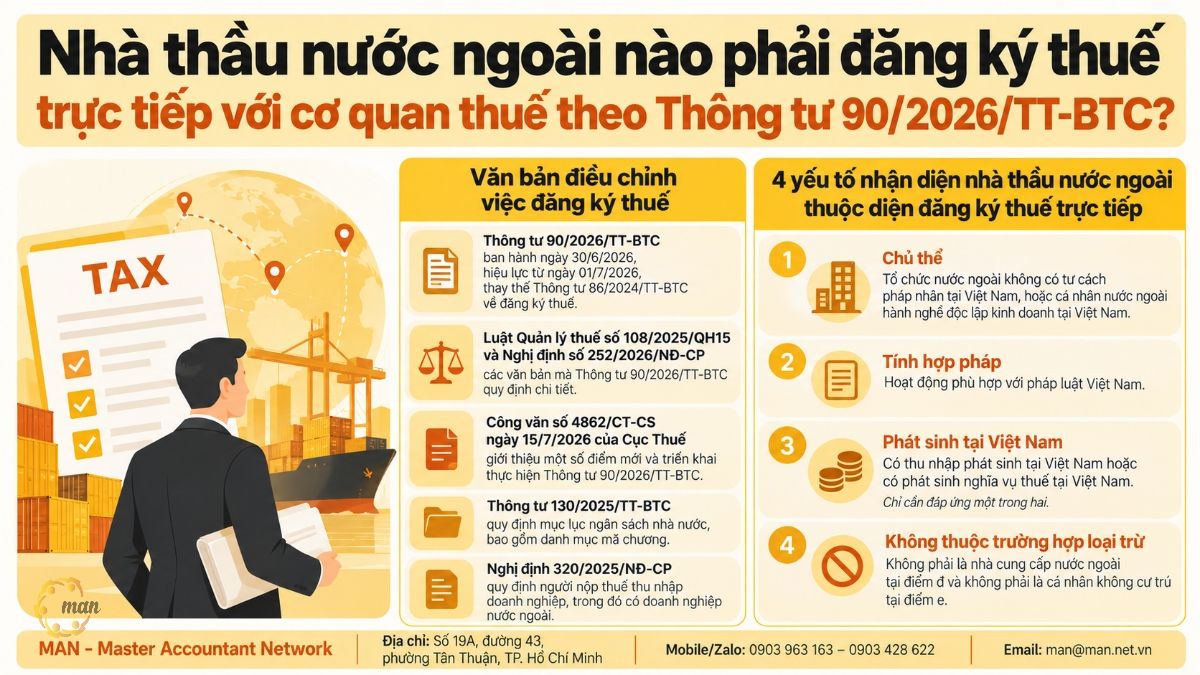
Để trả lời chính xác, cần đi từ văn bản đang có hiệu lực, sau đó đọc nguyên văn điều khoản và tách thành từng yếu tố kiểm tra được.
Văn bản nào đang điều chỉnh việc đăng ký thuế của nhà thầu nước ngoài?
Hệ thống văn bản cần nắm khi xử lý hồ sơ nhà thầu nước ngoài từ nửa cuối năm 2026 gồm:
- Thông tư 90/2026/TT-BTC: ban hành ngày 30/6/2026, hiệu lực từ ngày 01/7/2026, thay thế Thông tư 86/2024/TT-BTC về đăng ký thuế.
- Luật Quản lý thuế số 108/2025/QH15 và Nghị định số 252/2026/NĐ-CP: các văn bản mà Thông tư 90/2026/TT-BTC quy định chi tiết.
- Công văn số 4862/CT-CS ngày 15/7/2026 của Cục Thuế: giới thiệu một số điểm mới và triển khai thực hiện Thông tư 90/2026/TT-BTC, trong đó có nội dung về đối tượng đăng ký thuế (Điều 4).
- Thông tư 130/2025/TT-BTC: quy định mục lục ngân sách nhà nước, bao gồm danh mục mã chương.
- Nghị định 320/2025/NĐ-CP: quy định người nộp thuế thu nhập doanh nghiệp, trong đó có doanh nghiệp nước ngoài.
Vì sao phải liệt kê đủ? Vì đăng ký thuế, hạch toán ngân sách và nghĩa vụ thuế thu nhập doanh nghiệp nằm ở ba văn bản khác nhau. Doanh nghiệp chỉ đọc một văn bản thường bỏ sót hai khâu còn lại.
Nguyên văn quy định tại điểm g khoản 2 Điều 4 Thông tư 90/2026/TT-BTC
Căn cứ theo khoản 2 Điều 4 Thông tư 90/2026/TT-BTC quy định đối tượng đăng ký thuế trực tiếp với cơ quan thuế như sau:
Đối tượng đăng ký thuế
…
1. Người nộp thuế thuộc đối tượng thực hiện đăng ký thuế trực tiếp với cơ quan thuế, bao gồm:
…
g) Tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam (trừ nhà cung cấp nước ngoài quy định tại điểm đ khoản này), cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam (trừ cá nhân không cư trú quy định tại điểm e khoản này) phù hợp với pháp luật Việt Nam có thu nhập phát sinh tại Việt Nam hoặc có phát sinh nghĩa vụ thuế tại Việt Nam (sau đây gọi là nhà thầu nước ngoài, nhà thầu phụ nước ngoài);
Như vậy, nhà thầu nước ngoài và nhà thầu phụ nước ngoài theo định nghĩa tại điểm g thuộc nhóm người nộp thuế thực hiện đăng ký thuế trực tiếp với cơ quan thuế.
Những yếu tố nào giúp nhận diện nhà thầu nước ngoài thuộc diện đăng ký trực tiếp?
Đọc kỹ điểm g, có thể tách quy định thành bốn yếu tố để rà soát từng hợp đồng:
- Chủ thể: tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam, hoặc cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam.
- Tính hợp pháp: hoạt động phù hợp với pháp luật Việt Nam.
- Phát sinh tại Việt Nam: có thu nhập phát sinh tại Việt Nam hoặc có phát sinh nghĩa vụ thuế tại Việt Nam. Văn bản dùng chữ “hoặc”, nghĩa là chỉ cần đáp ứng một trong hai.
- Không thuộc trường hợp loại trừ: tổ chức không phải là nhà cung cấp nước ngoài tại điểm đ, cá nhân không phải là cá nhân không cư trú tại điểm e.
Quy định gọi chung nhóm này là nhà thầu nước ngoài, nhà thầu phụ nước ngoài. Do đó, cả nhà thầu chính và nhà thầu phụ đều nằm trong phạm vi điểm g.
Ví dụ minh họa: một công ty sản xuất tại Bình Dương thuê một công ty Hàn Quốc lắp đặt dây chuyền. Công ty Hàn Quốc không thành lập pháp nhân tại Việt Nam và nhận tiền công từ hợp đồng này. Đối chiếu bốn yếu tố, đơn vị Hàn Quốc là nhà thầu nước ngoài theo điểm g. Nếu công ty này giao lại một phần việc cho một đơn vị nước ngoài khác cũng không có pháp nhân tại Việt Nam, đơn vị đó là nhà thầu phụ nước ngoài.
Những trường hợp nào không thuộc nhóm nhà thầu nước ngoài tại điểm g?
Điểm g tự loại trừ hai nhóm. Ngoài ra, chi nhánh và văn phòng đại diện của tổ chức nước ngoài được xếp ở một điểm khác. Đây là ba trường hợp dễ nhầm nhất trong thực tế.
Nhà cung cấp nước ngoài kinh doanh trên nền tảng thương mại điện tử (điểm đ)
Nguyên văn điểm đ khoản 2 Điều 4 Thông tư 90/2026/TT-BTC:
đ) Tổ chức nước ngoài có phát sinh doanh thu tại Việt Nam thông qua hoạt động kinh doanh trên nền tảng thương mại điện tử theo quy định tại khoản 1 Điều 40 Nghị định số 252/2026/NĐ-CP (sau đây gọi là nhà cung cấp nước ngoài).
Nhà cung cấp nước ngoài không phải thực hiện thủ tục đăng ký thuế trong trường hợp toàn bộ doanh thu phát sinh tại Việt Nam đã được khấu trừ, nộp thay thuế;
Những điểm cần đọc kỹ:
- Nhà cung cấp nước ngoài vẫn thuộc nhóm đăng ký thuế trực tiếp, nhưng ở điểm đ, không phải điểm g.
- Phạm vi gắn với khoản 1 Điều 40 Nghị định số 252/2026/NĐ-CP. Cần đối chiếu điều khoản này trước khi xếp đối tác vào nhóm.
- Trường hợp không phải đăng ký thuế chỉ áp dụng khi toàn bộ doanh thu phát sinh tại Việt Nam đã được khấu trừ, nộp thay thuế. Nếu chỉ một phần doanh thu được khấu trừ, nộp thay, điều kiện này chưa được đáp ứng.
Cá nhân không cư trú kinh doanh trên nền tảng thương mại điện tử (điểm e)
Nguyên văn điểm e khoản 2 Điều 4 Thông tư 90/2026/TT-BTC:
e) Cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử không có chức năng đặt hàng trực tuyến và chức năng thanh toán theo quy định tại Điều 42 Nghị định số 252/2026/NĐ-CP;
Nhóm này cũng đăng ký thuế trực tiếp, nhưng được tách khỏi khái niệm cá nhân nước ngoài hành nghề độc lập tại điểm g. Điều kiện nhận diện gồm hai vế: là cá nhân không cư trú, và kinh doanh trên nền tảng thương mại điện tử không có chức năng đặt hàng trực tuyến và chức năng thanh toán theo Điều 42 Nghị định số 252/2026/NĐ-CP.
Chi nhánh, văn phòng đại diện của tổ chức nước ngoài có phải là nhà thầu nước ngoài không?
Không. Chi nhánh, văn phòng đại diện của tổ chức nước ngoài tại Việt Nam được quy định tại điểm b khoản 2 Điều 4 Thông tư 90/2026/TT-BTC, trích:
b) … chi nhánh, văn phòng đại diện của tổ chức nước ngoài tại Việt Nam; … (sau đây gọi là tổ chức kinh tế);
Nhóm này vẫn đăng ký thuế trực tiếp với cơ quan thuế, nhưng với tư cách tổ chức kinh tế. Ví dụ: một tập đoàn Nhật Bản vừa có văn phòng đại diện tại Hà Nội, vừa ký hợp đồng dịch vụ trực tiếp từ công ty mẹ với một doanh nghiệp Việt Nam. Văn phòng đại diện thuộc điểm b. Công ty mẹ, nếu không có pháp nhân tại Việt Nam và có thu nhập phát sinh từ hợp đồng, cần được xem xét theo điểm g.
Toàn bộ nhóm đối tượng đăng ký thuế trực tiếp gồm những ai?
Nguyên văn các điểm a, b, c, d khoản 2 Điều 4 Thông tư 90/2026/TT-BTC (các điểm đ, e, g, h được trích nguyên văn tại các mục tương ứng trong bài):
a) Doanh nghiệp hoạt động trong các lĩnh vực chuyên ngành không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh theo quy định của pháp luật chuyên ngành (sau đây gọi là tổ chức kinh tế);
b) Đơn vị sự nghiệp, tổ chức kinh tế của lực lượng vũ trang, tổ chức kinh tế của các tổ chức chính trị, chính trị – xã hội, xã hội, xã hội – nghề nghiệp hoạt động kinh doanh theo quy định của pháp luật nhưng không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh; tổ chức của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu; chi nhánh, văn phòng đại diện của tổ chức nước ngoài tại Việt Nam; tổ hợp tác được thành lập và tổ chức hoạt động theo quy định tại Nghị định số 77/2019/NĐ-CP của Chính phủ về tổ hợp tác nhưng không thuộc trường hợp đăng ký kinh doanh qua cơ quan đăng ký kinh doanh theo quy định tại khoản 2 Điều 107 Luật Hợp tác xã số 17/2023/QH15 (sau đây gọi là tổ chức kinh tế);
c) Tổ chức được thành lập bởi cơ quan có thẩm quyền không có hoạt động sản xuất, kinh doanh nhưng phát sinh nghĩa vụ với ngân sách nhà nước (sau đây gọi là tổ chức khác);
d) Người nộp thuế được hoàn thuế giá trị gia tăng theo quy định của pháp luật về thuế giá trị gia tăng trong các trường hợp (sau đây gọi là tổ chức khác), bao gồm:
…
Nhìn nhà thầu nước ngoài trong bức tranh chung giúp tránh xếp nhầm nhóm. Bảng dưới tóm lược các điểm từ a đến h khoản 2 Điều 4 Thông tư 90/2026/TT-BTC:
| Điểm | Đối tượng | Tên gọi theo Thông tư |
| a | Doanh nghiệp hoạt động trong các lĩnh vực chuyên ngành không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh theo quy định của pháp luật chuyên ngành | Tổ chức kinh tế |
| b | Đơn vị sự nghiệp, tổ chức kinh tế của lực lượng vũ trang, tổ chức kinh tế của các tổ chức chính trị, chính trị – xã hội, xã hội, xã hội – nghề nghiệp hoạt động kinh doanh nhưng không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh; tổ chức của các nước có chung đường biên giới đất liền với Việt Nam mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu; chi nhánh, văn phòng đại diện của tổ chức nước ngoài tại Việt Nam; tổ hợp tác theo Nghị định số 77/2019/NĐ-CP nhưng không thuộc trường hợp đăng ký kinh doanh qua cơ quan đăng ký kinh doanh theo khoản 2 Điều 107 Luật Hợp tác xã số 17/2023/QH15 | Tổ chức kinh tế |
| c | Tổ chức được thành lập bởi cơ quan có thẩm quyền, không có hoạt động sản xuất, kinh doanh nhưng phát sinh nghĩa vụ với ngân sách nhà nước | Tổ chức khác |
| d | Người nộp thuế được hoàn thuế giá trị gia tăng theo pháp luật về thuế giá trị gia tăng, trong các trường hợp được liệt kê tại Thông tư | Tổ chức khác |
| đ | Tổ chức nước ngoài có doanh thu tại Việt Nam qua kinh doanh trên nền tảng thương mại điện tử theo khoản 1 Điều 40 Nghị định số 252/2026/NĐ-CP | Nhà cung cấp nước ngoài |
| e | Cá nhân không cư trú kinh doanh trên nền tảng thương mại điện tử không có chức năng đặt hàng trực tuyến và chức năng thanh toán theo Điều 42 Nghị định số 252/2026/NĐ-CP | Không đặt tên gọi riêng |
| g | Tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam, cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam có thu nhập hoặc nghĩa vụ thuế phát sinh tại Việt Nam (trừ điểm đ, e) | Nhà thầu nước ngoài, nhà thầu phụ nước ngoài |
| h | Doanh nghiệp, tổ chức, cá nhân có trách nhiệm khấu trừ và nộp thay số thuế đã khấu trừ của người nộp thuế khác, trong các trường hợp được liệt kê tại Thông tư | Tổ chức, cá nhân khấu trừ nộp thay |
Lưu ý: bảng chỉ tóm lược để tra cứu nhanh. Các trường hợp chi tiết tại điểm d và điểm h cần đọc nguyên văn Thông tư trước khi áp dụng.
Bên Việt Nam ký hợp đồng với nhà thầu nước ngoài cần lưu ý gì?
Trong nhiều hợp đồng, bên Việt Nam không chỉ là bên trả tiền. Điểm h khoản 2 Điều 4 Thông tư 90/2026/TT-BTC quy định một nhóm đối tượng đăng ký thuế trực tiếp riêng:
h) Doanh nghiệp, tổ chức, cá nhân có trách nhiệm khấu trừ và nộp thay số thuế đã khấu trừ của người nộp thuế khác (sau đây gọi là tổ chức, cá nhân khấu trừ nộp thay) trong các trường hợp sau:
Điều này có nghĩa là bên Việt Nam cần trả lời hai câu hỏi tách biệt:
- Đối tác nước ngoài thuộc điểm nào (đ, e hay g) và tự đăng ký thuế theo thủ tục nào.
- Bản thân bên Việt Nam có thuộc một trong các trường hợp khấu trừ nộp thay được liệt kê tại điểm h hay không.
Từ kinh nghiệm thực tế, các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng hồ sơ nên lưu đủ ba loại tài liệu: hợp đồng, tài liệu xác định tư cách pháp lý của đối tác tại Việt Nam, và chứng từ nộp thuế. Lý do rất thực tế: khi cơ quan thuế kiểm tra, câu hỏi đầu tiên thường là đối tác thuộc nhóm nào và căn cứ nào để xác định như vậy.
Nhà thầu nước ngoài nộp thuế vào mã chương nào?
Sau khi xác định đúng nhóm và đăng ký thuế, bước tiếp theo là nộp tiền vào đúng mã chương. Căn cứ khoản 3 Điều 2 Thông tư 130/2025/TT-BTC quy định nguyên tắc hạch toán ngân sách nhà nước theo Chương như sau:
Phân loại mục lục ngân sách nhà nước theo “Chương”
1. Nội dung phân loại Chương dùng để phân loại thu, chi ngân sách nhà nước dựa trên cơ sở hệ thống tổ chức của các cơ quan, tổ chức trực thuộc một cấp chính quyền (gọi chung là cơ quan chủ quản) được tổ chức quản lý ngân sách riêng. Mỗi cấp ngân sách bố trí một Chương đặc biệt (Các quan hệ khác của ngân sách) để phản ảnh các khoản thu, chi ngân sách không thuộc dự toán giao cho các cơ quan, tổ chức.
2. Mã số hóa nội dung phân loại
a) Chương được mã số hóa theo 3 ký tự theo từng cấp quản lý: Đối với cơ quan ở cấp trung ương, mã số từ 001 đến 399; đối với cơ quan ở cấp tỉnh, mã số từ 400 đến 599; đối với cơ quan cấp xã, mã số từ 800 đến 989.
…
Theo đó, Chương dùng để phân loại thu, chi ngân sách nhà nước dựa trên cơ sở hệ thống tổ chức của các cơ quan, tổ chức trực thuộc một cấp chính quyền.
Theo Phụ lục 1 Danh mục mã chương ban hành kèm theo Thông tư 130/2025/TT-BTC, mã chương nộp thuế nhà thầu nước ngoài gồm:
| Cấp quản lý | Nhà thầu chính ngoài nước | Nhà thầu phụ ngoài nước |
| Chương thuộc trung ương | 161 | 162 |
| Chương thuộc cấp tỉnh | 561 | 562 |
Lưu ý: trên đây là mã chương dành cho nhà thầu nước ngoài. Nhà thầu nước ngoài phải xác định loại thuế phải nộp để tiến hành nộp thuế vào đúng mục, tiểu mục của loại thuế đó.
Vì sao không dùng mã 161, 162 cho nhà thầu do cấp tỉnh quản lý?
Một số tài liệu đang lưu hành ghi nhà thầu thuộc cấp tỉnh cũng dùng mã 161, 162. Cách ghi này không khớp với Phụ lục 1 Thông tư 130/2025/TT-BTC, nơi cấp tỉnh được gán mã 561, 562. Nó cũng không khớp với nguyên tắc mã hóa tại điểm a khoản 2 đã trích ở trên: mã cấp tỉnh nằm trong khoảng 400 đến 599, còn 161, 162 thuộc khoảng 001 đến 399 của cấp trung ương.
Ví dụ: kế toán lập giấy nộp tiền cho nhà thầu phụ ngoài nước do cấp tỉnh quản lý thì chọn mã 562, không phải 162. Chọn nhầm chương khiến khoản nộp được phân loại sai cấp quản lý, phát sinh thêm thủ tục điều chỉnh và đối chiếu.
Doanh nghiệp nước ngoài phải nộp thuế TNDN tại Việt Nam trong trường hợp nào?
Đăng ký thuế là thủ tục. Người nộp thuế thu nhập doanh nghiệp được quy định tại Điều 2 Nghị định 320/2025/NĐ-CP như sau:
Người nộp thuế
1. Người nộp thuế theo quy định tại khoản 1 Điều 2 Luật Thuế thu nhập doanh nghiệp (sau đây gọi là doanh nghiệp) bao gồm:
a) Doanh nghiệp được thành lập và hoạt động theo quy định của Luật Doanh nghiệp, Luật Đầu tư, Luật Kinh doanh bảo hiểm, Luật Chứng khoán, Luật Dầu khí, Luật Thương mại, Điều ước quốc tế và quy định tại các văn bản quy phạm pháp luật khác;
b) Doanh nghiệp được thành lập theo quy định của pháp luật nước ngoài (sau đây gọi là doanh nghiệp nước ngoài) có cơ sở thường trú hoặc không có cơ sở thường trú tại Việt Nam, trong đó:
b1) Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam liên quan đến hoạt động của cơ sở thường trú đó;
b2) Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam mà khoản thu nhập này không liên quan đến hoạt động của cơ sở thường trú;
b3) Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam, nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam;
b4) Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam (không bao gồm doanh nghiệp nước ngoài quy định tại điểm b1 và điểm b2 khoản này) cung cấp hàng hóa, dịch vụ tại Việt Nam theo các hình thức kinh doanh thương mại điện tử, kinh doanh trên nền tảng số nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam;
c) Các đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam;
…
Tóm lược bốn trường hợp:
| Trường hợp | Tình trạng cơ sở thường trú | Thu nhập chịu thuế phải nộp |
| b1 | Có cơ sở thường trú tại Việt Nam | Thu nhập phát sinh tại Việt Nam và thu nhập phát sinh ngoài Việt Nam liên quan đến hoạt động của cơ sở thường trú |
| b2 | Có cơ sở thường trú tại Việt Nam | Thu nhập phát sinh tại Việt Nam không liên quan đến hoạt động của cơ sở thường trú |
| b3 | Không có cơ sở thường trú tại Việt Nam | Thu nhập phát sinh tại Việt Nam |
| b4 | Có cơ sở thường trú tại Việt Nam (không gồm b1, b2), cung cấp hàng hóa, dịch vụ qua thương mại điện tử, nền tảng số | Thu nhập phát sinh tại Việt Nam |
Giá trị thực tế của bảng này: xác định có hay không có cơ sở thường trú quyết định phạm vi thu nhập chịu thuế. Một nhà thầu không có cơ sở thường trú chỉ nộp thuế với thu nhập phát sinh tại Việt Nam (b3). Khi đã có cơ sở thường trú, phạm vi có thể mở rộng sang cả thu nhập phát sinh ngoài Việt Nam liên quan đến cơ sở đó (b1).
Nhận định chuyên gia: rủi ro thuế thường gặp khi xác định nhà thầu nước ngoài phải đăng ký thuế trực tiếp
Theo góc nhìn từ MAN, phần lớn sai sót không nằm ở việc doanh nghiệp không biết quy định. Sai sót nằm ở khâu xếp đối tác vào nhóm và ở thói quen áp dụng hướng dẫn cũ. Dưới đây là năm tình huống rủi ro thuế mà đội ngũ kiểm toán của MAN thường gặp khi rà soát hồ sơ, kèm cách xử lý.
Rủi ro 1: gọi mọi đối tác nước ngoài là nhà thầu
- Tình huống: doanh nghiệp mua dịch vụ trực tuyến của một tổ chức nước ngoài qua nền tảng thương mại điện tử và mặc định xử lý như nhà thầu nước ngoài.
- Vì sao sai: điểm g đã loại trừ nhà cung cấp nước ngoài tại điểm đ. Hai nhóm có căn cứ và điều kiện khác nhau.
- Cách xử lý: đối chiếu giao dịch với khoản 1 Điều 40 Nghị định số 252/2026/NĐ-CP trước khi chọn thủ tục.
Rủi ro 2: hiểu rộng điều kiện không phải đăng ký thuế của nhà cung cấp nước ngoài
- Tình huống: đối tác cho rằng chỉ cần có bên khấu trừ, nộp thay là không phải đăng ký.
- Vì sao sai: điểm đ chỉ cho phép không đăng ký khi toàn bộ doanh thu phát sinh tại Việt Nam đã được khấu trừ, nộp thay thuế.
- Cách xử lý: tổng hợp toàn bộ dòng doanh thu tại Việt Nam của đối tác, không chỉ doanh thu từ hợp đồng với doanh nghiệp mình.
Rủi ro 3: nhầm văn phòng đại diện với nhà thầu nước ngoài
- Tình huống: hợp đồng ký với công ty mẹ ở nước ngoài, nhưng kế toán ghi nhận như giao dịch với văn phòng đại diện tại Việt Nam.
- Vì sao sai: văn phòng đại diện thuộc điểm b (tổ chức kinh tế), còn công ty mẹ không có pháp nhân tại Việt Nam cần xem xét theo điểm g.
- Cách xử lý: ghi rõ bên ký kết và bên nhận tiền trong hợp đồng, đối chiếu với tư cách pháp lý tại Việt Nam.
Rủi ro 4: nộp sai mã chương
- Tình huống: dùng mã 161, 162 cho nhà thầu do cấp tỉnh quản lý.
- Vì sao sai: Phụ lục 1 Thông tư 130/2025/TT-BTC quy định cấp tỉnh dùng 561, 562.
- Cách xử lý: xác định cấp quản lý trước, chọn mã chương sau, rồi mới đến mục, tiểu mục theo loại thuế.
Rủi ro 5: áp dụng hướng dẫn cũ sau ngày 01/7/2026
- Tình huống: dùng quy trình nội bộ xây dựng theo Thông tư 86/2024/TT-BTC cho hồ sơ phát sinh sau ngày 01/7/2026.
- Vì sao sai: Thông tư 86/2024/TT-BTC đã được Thông tư 90/2026/TT-BTC thay thế từ ngày này.
- Cách xử lý: cập nhật quy trình, biểu mẫu nội bộ theo Thông tư 90/2026/TT-BTC và Công văn 4862/CT-CS của Cục Thuế.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng mỗi sai sót trên đều kéo theo một chuỗi điều chỉnh: sửa thủ tục đăng ký, sửa chứng từ nộp tiền, giải trình khi kiểm tra. Rà soát đúng từ đầu luôn là cách tối ưu chi phí thuế tại Việt Nam hiệu quả hơn so với xử lý hậu quả.
Doanh nghiệp nên rà soát đối tác nước ngoài theo những bước nào?
Giải pháp từ MAN – Master Accountant Network là một danh mục kiểm tra năm bước, áp dụng cho từng hợp đồng trước khi thanh toán lần đầu:
- Xác định tư cách pháp lý: đối tác có tư cách pháp nhân tại Việt Nam không, có chi nhánh hay văn phòng đại diện tại Việt Nam không.
- Xác định kênh kinh doanh: giao dịch có diễn ra trên nền tảng thương mại điện tử thuộc khoản 1 Điều 40 hoặc Điều 42 Nghị định số 252/2026/NĐ-CP không.
- Xếp nhóm theo khoản 2 Điều 4 Thông tư 90/2026/TT-BTC: điểm b, đ, e hay g.
- Xác định vai trò của chính doanh nghiệp: có thuộc trường hợp khấu trừ nộp thay tại điểm h không.
- Chuẩn bị thông tin nộp ngân sách: cấp quản lý, mã chương (161, 162, 561 hoặc 562), mục và tiểu mục theo loại thuế.
Ví dụ áp dụng: một doanh nghiệp thương mại tại TP.HCM thuê đơn vị tư vấn Singapore không có pháp nhân tại Việt Nam. Bước 1 cho kết quả không có pháp nhân. Bước 2 cho thấy giao dịch ký trực tiếp, không qua nền tảng thương mại điện tử. Bước 3 xếp đối tác vào điểm g. Bước 4 và 5 giúp doanh nghiệp chuẩn bị đúng nghĩa vụ của mình và đúng mã chương khi nộp.
Kết luận
Nắm rõ nhà thầu nước ngoài nào phải đăng ký thuế trực tiếp với cơ quan thuế giúp doanh nghiệp xử lý đúng ngay từ khâu đầu tiên: xếp đối tác vào đúng điểm của khoản 2 Điều 4 Thông tư 90/2026/TT-BTC, phân biệt với nhà cung cấp nước ngoài, cá nhân không cư trú và chi nhánh, văn phòng đại diện, sau đó nộp đúng mã chương theo Thông tư 130/2025/TT-BTC và xác định đúng nghĩa vụ thuế thu nhập doanh nghiệp theo Nghị định 320/2025/NĐ-CP.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về nhà thầu nước ngoài phải đăng ký thuế trực tiếp với cơ quan thuế
Nhà thầu nước ngoài nào phải đăng ký thuế trực tiếp với cơ quan thuế?
Tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam (trừ nhà cung cấp nước ngoài tại điểm đ) và cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam (trừ cá nhân không cư trú tại điểm e), phù hợp với pháp luật Việt Nam, có thu nhập phát sinh tại Việt Nam hoặc có phát sinh nghĩa vụ thuế tại Việt Nam. Căn cứ: điểm g khoản 2 Điều 4 Thông tư 90/2026/TT-BTC.
Quy định này áp dụng từ khi nào?
Từ ngày 01/7/2026, ngày Thông tư 90/2026/TT-BTC có hiệu lực và thay thế Thông tư 86/2024/TT-BTC.
Nhà cung cấp nước ngoài trên nền tảng thương mại điện tử có phải đăng ký thuế không?
Có, theo điểm đ khoản 2 Điều 4 Thông tư 90/2026/TT-BTC. Họ không phải thực hiện thủ tục đăng ký thuế chỉ trong trường hợp toàn bộ doanh thu phát sinh tại Việt Nam đã được khấu trừ, nộp thay thuế.
Mã chương nộp thuế nhà thầu nước ngoài là bao nhiêu?
Cấp trung ương: 161 (nhà thầu chính ngoài nước), 162 (nhà thầu phụ ngoài nước). Cấp tỉnh: 561 (nhà thầu chính ngoài nước), 562 (nhà thầu phụ ngoài nước). Căn cứ: Phụ lục 1 Thông tư 130/2025/TT-BTC.
Doanh nghiệp nước ngoài không có cơ sở thường trú có phải nộp thuế TNDN tại Việt Nam không?
Có. Theo điểm b3 khoản 1 Điều 2 Nghị định 320/2025/NĐ-CP, doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam.