Nghị quyết 43/2026/QH16 vừa được Quốc hội khóa XVI thông qua tại Kỳ họp không thường lệ thứ Nhất đã chính thức thiết lập gói hỗ trợ tài khóa quy mô lớn dành cho cộng đồng doanh nghiệp và cá nhân kinh doanh. Việc ban hành chính sách ưu đãi này diễn ra trong bối cảnh nền kinh tế cần những động lực hỗ trợ dòng tiền trực tiếp, giúp khu vực kinh tế tư nhân và các doanh nghiệp nhỏ gia tăng nguồn lực tích lũy để mở rộng sản xuất.
Căn cứ theo quy định tại Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Luật Thuế thu nhập cá nhân số 109/2025/QH15, chính sách giảm thuế mới này tác động trực tiếp đến nghĩa vụ tài chính của hàng trăm nghìn đơn vị trong hai kỳ tính thuế liên tiếp 2026 và 2027. Để giúp các chủ doanh nghiệp, giám đốc tài chính và đội ngũ kế toán nắm vững các điều kiện áp dụng, phòng ngừa nguy cơ bị truy thu do hạch toán sai, đội ngũ chuyên gia tại MAN – Master Accountant Network xin phân tích chi tiết toàn bộ nội dung pháp lý và phương án quản trị rủi ro đi kèm.
Tóm tắt trọng tâm về Nghị quyết 43/2026/QH16
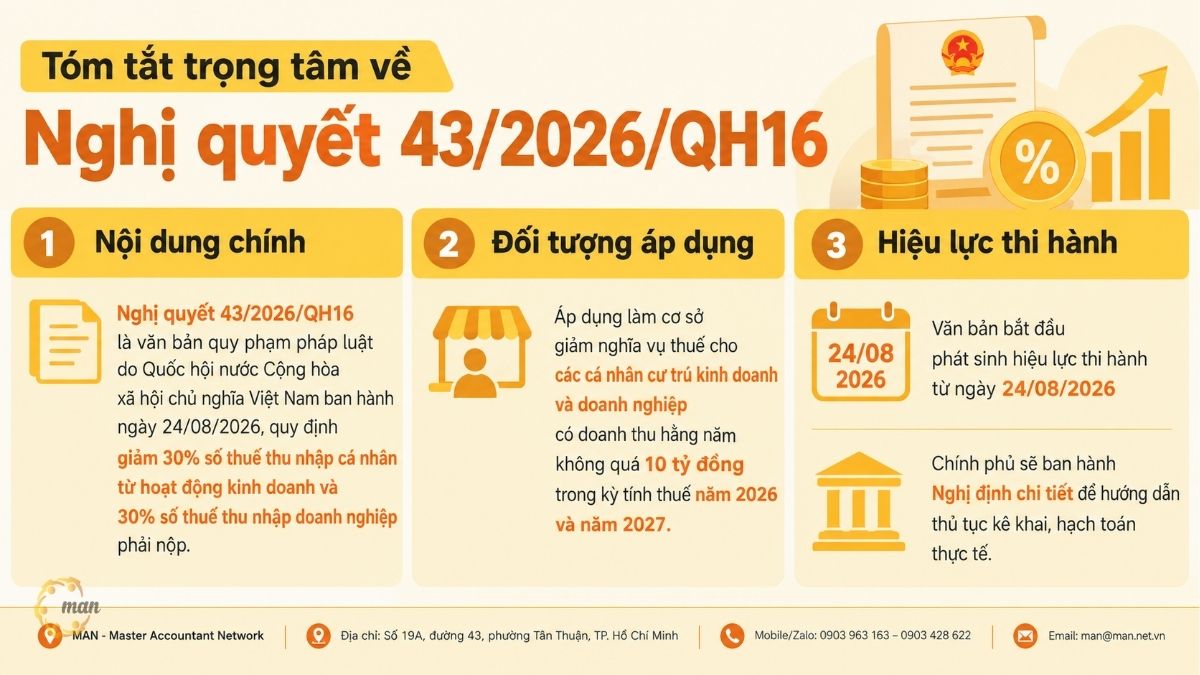
- Nghị quyết 43/2026/QH16 là văn bản quy phạm pháp luật do Quốc hội nước Cộng hòa xã hội chủ nghĩa Việt Nam ban hành ngày 24/08/2026, quy định giảm 30% số thuế thu nhập cá nhân từ hoạt động kinh doanh và 30% số thuế thu nhập doanh nghiệp phải nộp.
- Văn bản này được áp dụng làm cơ sở giảm nghĩa vụ thuế cho các cá nhân cư trú kinh doanh và doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng trong kỳ tính thuế năm 2026 và năm 2027.
- Văn bản bắt đầu phát sinh hiệu lực thi hành từ ngày 24/08/2026 và Chính phủ sẽ ban hành Nghị định chi tiết để hướng dẫn thủ tục kê khai, hạch toán thực tế.
Nghị quyết 43/2026/QH16 là gì và có quy định cốt lõi như thế nào?
Nghị quyết 43/2026/QH16 là văn bản quy phạm pháp luật do Quốc hội khóa XVI thông qua vào ngày 24 tháng 8 năm 2026 tại Kỳ họp không thường lệ thứ Nhất. Văn bản quy định cơ chế miễn giảm thuế có thời hạn nhằm mục đích tháo gỡ khó khăn tài chính cho các chủ thể kinh doanh có quy mô doanh thu nhỏ và vừa tại Việt Nam.
Bản chất pháp lý và thời gian hiệu lực của Nghị quyết 43/2026/QH16
Về mặt kỹ thuật lập pháp, đây là một chính sách miễn giảm thuế bổ sung mang tính chất hỗ trợ tài khóa có thời hạn cố định. Văn bản áp dụng cho hai năm tài chính liên tiếp bao gồm kỳ tính thuế năm 2026 và năm 2027.
Văn bản chính thức có hiệu lực thi hành từ ngày 24 tháng 8 năm 2026. Tất cả các nghĩa vụ thuế thu nhập phát sinh trong kỳ tính thuế năm 2026 và 2027 đáp ứng đủ điều kiện doanh thu đều được hưởng mức giảm theo quy định.
Cấu trúc điều khoản và nội dung quyết nghị chi tiết
Cấu trúc của văn bản gồm 2 Điều cơ bản nhưng bao quát đầy đủ nguyên tắc quản lý thuế:
- Điều 1 quy định chi tiết về phạm vi giảm thuế, tỷ lệ giảm 30%, điều kiện trần doanh thu 10 tỷ đồng/năm, điều khoản loại trừ đối với trường hợp chia tách doanh nghiệp sau ngày hiệu lực và nguyên tắc tính toán đối với doanh nghiệp đang hưởng các gói ưu đãi thuế TNDN khác.
- Điều 2 xác định mốc thời gian có hiệu lực thi hành kể từ ngày 24 tháng 8 năm 2026, khoảng thời gian áp dụng cho kỳ tính thuế năm 2026 và năm 2027, đồng thời giao trách nhiệm cho Chính phủ ban hành Nghị định quy định chi tiết.
Theo góc nhìn từ MAN, cấu trúc tinh gọn này giúp người nộp thuế dễ tiếp cận, tuy nhiên các điều kiện loại trừ tại Điều 1 đòi hỏi sự cẩn trọng cao khi xác định số thuế tạm nộp hàng quý.
Tác động của Nghị quyết 43/2026/QH16 đến quản trị tài chính, thuế và kiểm toán doanh nghiệp
Chính sách miễn giảm thuế không đơn thuần là việc điều chỉnh con số trên tờ khai quyết toán thuế cuối năm. Ở góc độ quản trị, chính sách này tác động sâu rộng đến cấu trúc dòng tiền và công tác lập báo cáo tài chính.
Tối ưu hóa dòng tiền và chi phí vốn ngắn hạn
Việc giữ lại 30% số thuế TNDN và TNCN phải nộp tạo ra một nguồn vốn lưu động nội bộ tức thì cho doanh nghiệp. Nguồn vốn này không phát sinh chi phí vốn hay lãi vay ngân hàng, giúp doanh nghiệp chủ động tái đầu tư vào hàng tồn kho, máy móc hoặc mở rộng kênh phân phối.
Trong bối cảnh chi phí đầu vào có nhiều biến động, việc cắt giảm nghĩa vụ thuế trực tiếp giúp cải thiện chỉ số dòng tiền thuần từ hoạt động kinh doanh (Operating Cash Flow), gia tăng biên lợi nhuận ròng cho các đơn vị kinh doanh nhỏ.
Yêu cầu phân bổ thu nhập và chi phí trong lập báo cáo tài chính
Đối với công tác kiểm toán và kế toán, quy định đòi hỏi doanh nghiệp phải tách bạch rõ ràng giữa thu nhập từ hoạt động sản xuất kinh doanh thuộc diện hưởng ưu đãi và các khoản thu nhập khác (như chuyển nhượng bất động sản, chuyển nhượng vốn, thu nhập từ thanh lý tài sản).
Nếu doanh nghiệp kinh doanh nhiều ngành nghề hoặc có nhiều nguồn thu nhập, việc hạch toán không riêng biệt sẽ dẫn đến rủi ro bị cơ quan thuế bác bỏ phần thuế được giảm đối với các khoản thu nhập không thuộc diện ưu đãi theo quy định.
Tăng cường rủi ro soi xét doanh thu từ phía cơ quan thuế
Do mức trần doanh thu khống chế là 10 tỷ đồng/năm, cơ quan thuế sẽ tăng cường khai thác dữ liệu từ hệ thống hóa đơn điện tử để kiểm tra tính toàn vẹn của doanh thu. Các hành vi hoãn ghi nhận doanh thu hoặc giấu doanh thu để duy trì mức dưới 10 tỷ đồng sẽ bị các thuật toán quản lý rủi ro của ngành thuế phát hiện nhanh chóng.
Đội ngũ tư vấn tại MAN – Master Accountant Network lưu ý rằng, việc kiểm tra doanh thu thường được thực hiện kết hợp giữa đối chiếu dòng tiền qua tài khoản ngân hàng và dữ liệu hóa đơn đầu ra, do đó doanh nghiệp cần đảm bảo tính thống nhất trên toàn hệ thống sổ sách.
Đối tượng nào được hưởng ưu đãi thuế theo Nghị quyết 43/2026/QH16?
Xác định chính xác đối tượng thụ hưởng là bước tiên quyết để xác định doanh nghiệp hoặc cá nhân có thuộc diện được lập hồ sơ giảm thuế hay không. Văn bản phân chia đối tượng thành hai nhóm chính.
Nhóm cá nhân cư trú có thu nhập từ hoạt động sản xuất kinh doanh
Cá nhân cư trú hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc tất cả các ngành nghề, lĩnh vực theo quy định của pháp luật chịu tác động trực tiếp từ quy định này.
Điều kiện áp dụng là cá nhân đó phải có tổng doanh thu từ hoạt động sản xuất, kinh doanh trong năm 2026 không quá 10 tỷ đồng và năm 2027 không quá 10 tỷ đồng. Mức giảm áp dụng là 30% số thuế TNCN phải nộp phát sinh từ hoạt động kinh doanh đó.
Nhóm doanh nghiệp và tổ chức kinh tế có doanh thu dưới 10 tỷ đồng
Đối tượng áp dụng giảm thuế TNDN bao gồm các doanh nghiệp, tổ chức được thành lập và hoạt động hợp pháp theo pháp luật Việt Nam (như Công ty TNHH, Công ty Cổ phần, Doanh nghiệp tư nhân, Hợp tác xã, Liên hiệp hợp tác xã).
Doanh nghiệp phải có tổng doanh thu hằng năm của kỳ tính thuế năm 2026 không vượt quá 10 tỷ đồng và kỳ tính thuế năm 2027 không vượt quá 10 tỷ đồng. Quy định áp dụng thống nhất, không phân biệt phương pháp nộp thuế hay ngành nghề hoạt động, trừ các trường hợp bị khống chế chia tách.
Điều kiện áp dụng và các trường hợp bị loại trừ theo Nghị quyết 43/2026/QH16
Nhà lập pháp đã thiết kế các quy định kỹ thuật nhằm đảm bảo chính sách đến đúng đối tượng, đồng thời ngăn chặn các hành vi lách luật để trục lợi ưu đãi.
Nguyên tắc xác định trần doanh thu 10 tỷ đồng/năm
Doanh thu hằng năm làm căn cứ xét điều kiện giảm thuế là tổng doanh thu bán hàng hóa, tiền gia công, tiền cung ứng dịch vụ bao gồm cả trợ giá, phụ thu, phụ trội mà doanh nghiệp hoặc cá nhân kinh doanh được hưởng trong năm tài chính.
Trường hợp doanh nghiệp mới thành lập hoặc hoạt động không đủ 12 tháng trong năm 2026 hoặc năm 2027, cách thức quy đổi doanh thu để xét điều kiện 10 tỷ đồng sẽ được quy định chi tiết tại Nghị định hướng dẫn của Chính phủ.
Quy định khống chế đối với hành vi chia, tách doanh nghiệp sau ngày 24/08/2026
Để ngăn chặn tình trạng các doanh nghiệp quy mô lớn thực hiện chia, tách công ty thành nhiều đơn vị nhỏ nhằm đưa doanh thu của từng đơn vị xuống dưới 10 tỷ đồng, văn bản quy định điều khoản loại trừ rất chặt chẽ.
Theo đó, không áp dụng giảm 30% thuế TNDN cho các doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết có hiệu lực (ngày 24 tháng 8 năm 2026), nếu tổng doanh thu hằng năm của tất cả các doanh nghiệp sau chia, tách cộng lại trong năm 2026 hoặc năm 2027 vượt quá 10 tỷ đồng.
Cách phối hợp tính toán khi doanh nghiệp đang hưởng các gói ưu đãi thuế TNDN khác
Một điểm cần đặc biệt lưu ý đối với các doanh nghiệp đang trong thời gian hưởng ưu đãi thuế TNDN (như thuế suất ưu đãi, miễn thuế, giảm thuế theo địa bàn đầu tư hoặc ngành nghề ưu đãi) là công thức xác định số thuế giảm bổ sung.
Trường hợp doanh nghiệp đang hưởng ưu đãi thuế theo Luật Thuế TNDN hoặc các Luật, Nghị quyết khác, số thuế TNDN được giảm 30% sẽ được tính trên số thuế TNDN còn phải nộp sau khi đã trừ đi phần thuế TNDN đang được hưởng ưu đãi theo quy định.
Công thức xác định cụ thể như sau:
|
Số thuế TNDN được giảm = (Số thuế TNDN phải nộp theo thuế suất – Số thuế TNDN đang được ưu đãi) x 30% |
Hệ thống văn bản pháp luật căn cứ và hướng dẫn thi hành liên quan đến Nghị quyết 43/2026/QH16
Việc áp dụng chính xác quy định cần sự tham chiếu đồng bộ với các văn bản pháp luật hiện hành trong hệ thống pháp luật thuế Việt Nam.
Danh mục các Luật và Nghị quyết làm căn cứ ban hành
Nghị quyết được Quốc hội thông qua dựa trên các căn cứ pháp lý nền tảng đã được sửa đổi, cập nhật mới nhất:
- Hiến pháp nước Cộng hòa xã hội chủ nghĩa Việt Nam (đã được sửa đổi, bổ sung theo Nghị quyết số 203/2025/QH15).
- Luật Tổ chức Quốc hội số 57/2014/QH13 (đã được sửa đổi, bổ sung theo Luật số 65/2020/QH14 và Luật số 62/2025/QH15).
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (đã được sửa đổi, bổ sung theo Luật số 09/2026/QH16).
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (đã được sửa đổi, bổ sung qua các Luật số 116/2025/QH15, Luật số 127/2025/QH15, Luật số 133/2025/QH15, Luật số 141/2025/QH15, Luật số 143/2025/QH15 và Luật số 09/2026/QH16).
- Luật Ban hành văn bản quy phạm pháp luật số 64/2025/QH15 (đã được sửa đổi, bổ sung theo Luật số 87/2025/QH15).
Những nội dung quan trọng chờ hướng dẫn tại Nghị định của Chính phủ
Theo khoản 2 Điều 2, Chính phủ sẽ ban hành Nghị định quy định chi tiết. Nghị định này sẽ làm rõ các vấn đề kỹ thuật bao gồm:
- Phương pháp xác định doanh thu cho doanh nghiệp hoạt động không đủ 12 tháng trong năm tài chính.
- Biểu mẫu Phụ lục kê khai số thuế được giảm đính kèm Tờ khai quyết toán thuế TNDN và TNCN.
- Quy trình xử lý đối với số thuế TNDN, TNCN đã tạm nộp của các quý trước khi Nghị quyết được ban hành và có hiệu lực.
Giải pháp từ MAN – Master Accountant Network khuyến nghị các bộ phận kế toán cần chuẩn bị sẵn sàng dữ liệu doanh thu chi tiết từng tháng để kịp thời áp dụng ngay khi Nghị định chính thức được ban hành.
Case Study thực tế: Phương pháp tính thuế theo Nghị quyết 43/2026/QH16 cho hai mô hình kinh doanh
Nhằm giúp các nhà quản lý hình dung rõ ràng quy trình xác định số thuế được giảm, MAN xây dựng hai tình huống tính toán thực tế áp dụng cho kỳ tính thuế năm 2026.
Tình huống 1: Doanh nghiệp sản xuất đang hưởng ưu đãi địa bàn khó khăn
Công ty TNHH Cơ khí Precision B thành lập và hoạt động tại địa bàn có điều kiện kinh tế xã hội khó khăn. Năm 2026, công ty có số liệu tài chính như sau:
- Tổng doanh thu năm 2026: 8,8 tỷ đồng (Đủ điều kiện dưới 10 tỷ đồng).
- Thu nhập tính thuế TNDN: 1,2 tỷ đồng.
- Thuế suất ưu đãi đang áp dụng: 15%.
Doanh nghiệp đang trong giai đoạn được giảm 50% số thuế TNDN phải nộp theo ưu đãi đầu tư địa bàn.
Quy trình tính toán số thuế TNDN phải nộp năm 2026:
- Bước 1: Tính số thuế TNDN theo thuế suất ưu đãi: 1.200.000.000 x 15% = 180.000.000 đồng.
- Bước 2: Tính số thuế TNDN được giảm theo ưu đãi địa bàn (50%): 180.000.000 x 50% = 90.000.000 đồng.
- Bước 3: Xác định số thuế TNDN còn phải nộp sau ưu đãi địa bàn: 180.000.000 – 90.000.000 = 90.000.000 đồng.
- Bước 4: Tính số thuế TNDN được giảm 30% theo quy định mới: 90.000.000 x 30% = 27.000.000 đồng.
- Bước 5: Số thuế TNDN thực tế Công ty Precision B phải nộp năm 2026: 90.000.000 – 27.000.000 = 63.000.000 đồng.
Tình huống 2: Hộ kinh doanh nộp thuế theo phương pháp kê khai có doanh thu 6,5 tỷ
Chủ hộ kinh doanh Trần Văn C kinh doanh trong lĩnh vực phân phối thiết bị điện tử. Năm 2026, hộ kinh doanh kê khai các số liệu:
- Tổng doanh thu bán hàng năm 2026: 6,5 tỷ đồng (Đủ điều kiện dưới 10 tỷ đồng).
- Tỷ lệ thuế TNCN tính trên doanh thu đối với ngành nghề phân phối hàng hóa: 0,5%.
Quy trình tính toán số thuế TNCN phải nộp năm 2026:
- Bước 1: Tính số thuế TNCN phát sinh theo quy định thông thường: 6.500.000.000 x 0,5% = 32.500.000 đồng.
- Bước 2: Tính số thuế TNCN được giảm 30% theo quy định mới: 32.500.000 x 30% = 9.750.000 đồng.
- Bước 3: Số thuế TNCN thực tế ông C phải nộp năm 2026: 32.500.000 – 9.750.000 = 22.750.000 đồng.
Hai ví dụ trên minh họa rõ nét nguyên tắc tính trừ nối tiếp các ưu đãi, đảm bảo tuân thủ chính xác tinh thần của văn bản pháp lý.
Bảng so sánh toàn diện quy định giảm thuế TNDN và TNCN theo Nghị quyết 43/2026/QH16
Bảng dưới đây tổng hợp các tiêu chí pháp lý cốt lõi giúp người nộp thuế dễ dàng đối chiếu giữa hai nhóm đối tượng được giảm thuế:
| Tiêu chí đối chiếu | Thuế Thu nhập Doanh nghiệp (TNDN) | Thuế Thu nhập Cá nhân (TNCN) |
| Đối tượng áp dụng | Doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam. | Cá nhân cư trú có thu nhập từ hoạt động sản xuất, kinh doanh. |
| Mức giảm nghĩa vụ thuế | Giảm 30% số thuế TNDN phải nộp. | Giảm 30% số thuế TNCN phải nộp từ kinh doanh. |
| Ngưỡng doanh thu khống chế | Tổng doanh thu hằng năm không quá 10 tỷ đồng. | Tổng doanh thu hằng năm không quá 10 tỷ đồng. |
| Kỳ tính thuế áp dụng | Kỳ tính thuế năm 2026 và năm 2027. | Kỳ tính thuế năm 2026 và năm 2027. |
| Điều kiện loại trừ chia tách | Loại trừ doanh nghiệp chia tách sau ngày 24/08/2026 có tổng doanh thu các công ty > 10 tỷ đồng. | Không áp dụng điều khoản chia tách hộ kinh doanh. |
| Nguyên tắc phối hợp ưu đãi | Tính 30% trên số thuế còn lại sau khi đã trừ các ưu đãi TNDN khác. | Tính 30% trực tiếp trên số thuế TNCN phát sinh từ kinh doanh. |
| Căn cứ điều khoản | Khoản 2 Điều 1 Nghị quyết 43/2026/QH16. | Khoản 1 Điều 1 Nghị quyết 43/2026/QH16. |
Chuyên gia MAN nhận diện 4 rủi ro thuế lớn nhất khi doanh nghiệp tự kê khai Nghị quyết 43/2026/QH16
Dù chính sách mang lại lợi ích tài chính rõ rệt, thực tế kiểm toán tại nhiều đơn vị cho thấy doanh nghiệp rất dễ mắc phải các sai sót pháp lý nghiêm trọng. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý 4 rủi ro trọng yếu sau đây:
Rủi ro sai lệch thời điểm ghi nhận doanh thu để hạ doanh thu dưới 10 tỷ
Nhiều doanh nghiệp cố tình dịch chuyển thời điểm ghi nhận doanh thu từ năm 2026 sang năm 2028 hoặc đẩy ngược về năm 2025 nhằm hạ tổng doanh thu năm 2026 xuống dưới 10 tỷ đồng.
Khi thực hiện thanh tra thuế, nếu cơ quan thuế sử dụng dữ liệu hóa đơn điện tử và biên bản bàn giao để ấn định lại thời điểm ghi nhận doanh thu, tổng doanh thu năm 2026 bị điều chỉnh vượt 10 tỷ đồng. Doanh nghiệp sẽ bị loại toàn bộ số thuế đã giảm 30%, bị truy thu thuế, phạt tiền chậm nộp và phạt vi phạm hành chính về hành vi khai sai.
Rủi ro bị truy thu do chia tách doanh nghiệp không có lý do kinh tế hợp lý
Các doanh nghiệp thực hiện chia, tách sau ngày 24 tháng 8 năm 2026 cần xây dựng hồ sơ chứng minh lý do thương mại chính đáng. Ngành thuế hiện áp dụng các công cụ trí tuệ nhân tạo để liên kết các doanh nghiệp có cùng chủ sở hữu, cùng địa điểm kinh doanh hoặc chung nguồn nhân lực.
Nếu phát hiện việc chia tách chỉ nhằm mục đích chia nhỏ doanh thu để hưởng giảm thuế, cơ quan quản lý sẽ tiến hành cộng gộp doanh thu của các đơn vị thành viên. Khi tổng doanh thu vượt 10 tỷ đồng, tất cả các đơn vị hình thành sau chia tách đều bị truy thu số thuế đã kê khai giảm.
Sai sót trong thứ tự áp dụng ưu đãi thuế TNDN trùng lặp
Lỗi phổ biến của bộ phận kế toán tại các doanh nghiệp đang được giảm thuế theo địa bàn hoặc ngành nghề là tính toán sai thứ tự. Kế toán thường lấy tổng số thuế phát sinh nhân ngay với 30% rồi mới trừ đi phần ưu đãi địa bàn.
Cách làm đúng bắt buộc phải tính trừ số thuế được ưu đãi theo Luật Thuế TNDN trước, sau đó mới áp dụng tỷ lệ giảm 30% trên số thuế còn lại. Việc tính sai thứ tự sẽ làm tăng vô căn cứ số thuế được giảm và dẫn đến rủi ro bị xử phạt khi quyết toán.
Rủi ro hạch toán kế toán và chậm nộp khi chờ Nghị định hướng dẫn
Trong thời gian chờ Chính phủ ban hành Nghị định quy định chi tiết, nhiều doanh nghiệp lúng túng trong việc tạm nộp thuế TNDN hàng quý của năm 2026. Nếu doanh nghiệp tạm nộp quá thiếu so với số thuế phải nộp thực tế (dù đã trừ phần dự kiến giảm), doanh nghiệp vẫn có thể bị tính tiền chậm nộp theo quy định của Luật Quản lý thuế.
Hiểu rõ thực tế quản trị rủi ro thuế tại Việt Nam, MAN khuyến nghị các doanh nghiệp nên thực hiện rà soát soát xét hồ sơ thuế (Tax Health Check) định kỳ để kiểm soát chặt chẽ ngưỡng doanh thu và phương pháp tính toán trước khi chốt sổ sách cuối năm.
Kết luận
Nghị quyết 43/2026/QH16 là một chính sách tài khóa thiết thực, mang lại giải pháp hỗ trợ tài chính trực tiếp cho các doanh nghiệp nhỏ và cá nhân kinh doanh trong hai năm 2026 và 2027. Việc chủ động cập nhật quy định, kiểm soát chính xác mốc doanh thu và thực hiện hạch toán đúng thứ tự ưu đãi sẽ giúp người nộp thuế tối ưu hóa chi phí thuế một cách an toàn và hợp pháp.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Những câu hỏi thường gặp về Nghị quyết 43/2026/QH16 (FAQ)
Doanh nghiệp thành lập mới trong năm 2026 có được áp dụng chính sách giảm thuế không?
Có. Doanh nghiệp thành lập mới trong năm 2026 có doanh thu thực tế phát sinh trong năm 2026 không quá 10 tỷ đồng vẫn thuộc diện được giảm 30% thuế TNDN. Quy tắc xác định doanh thu cho các tháng hoạt động sẽ tuân thủ theo Nghị định hướng dẫn của Chính phủ.
Hộ kinh doanh nộp thuế theo phương pháp khoán có thuộc đối tượng giảm thuế TNCN không?
Có. Cá nhân cư trú kinh doanh nộp thuế theo phương pháp khoán có doanh thu hằng năm không quá 10 tỷ đồng thuộc đối tượng được giảm 30% số thuế TNCN phải nộp từ hoạt động kinh doanh trong năm 2026 và 2027.
Nghị quyết này có áp dụng giảm thuế Giá trị gia tăng (GTGT) không?
Không. Văn bản này chỉ quy định giảm thuế Thu nhập cá nhân từ kinh doanh và thuế Thu nhập doanh nghiệp, không quy định giảm thuế GTGT hay các loại thuế khác.
Doanh nghiệp có doanh thu năm 2026 là 9,5 tỷ đồng nhưng năm 2027 là 11 tỷ đồng thì tính thế nào?
Doanh nghiệp được giảm 30% thuế TNDN cho kỳ tính thuế năm 2026. Đến kỳ tính thuế năm 2027, do doanh thu vượt ngưỡng 10 tỷ đồng, doanh nghiệp không được áp dụng ưu đãi giảm thuế cho năm 2027.
Doanh nghiệp có phải gửi hồ sơ đăng ký xin giảm thuế lên cơ quan thuế không?
Không. Theo cơ chế tự khai, tự nộp, doanh nghiệp tự xác định điều kiện, tự tính số thuế được giảm và kê khai vào Phụ lục giảm thuế kèm theo Tờ khai quyết toán thuế TNDN khi nộp cho cơ quan thuế.