
Mẫu 04 điều chỉnh hóa đơn mới nhất hiện nay là Mẫu số 04/SS-HĐĐT “Thông báo hóa đơn điện tử đã lập sai”, ban hành tại Phụ lục III Thông tư 91/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính. Thông tư này có hiệu lực từ ngày 01/7/2026, hướng dẫn Luật Quản lý thuế số 108/2025/QH15 và Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử. Cùng thời điểm, Thông tư 32/2025/TT-BTC, Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP hết hiệu lực. Khung pháp lý xử lý hóa đơn sai vì vậy đã chuyển hẳn sang hệ thống văn bản mới.
Trên thực tế, Mẫu 04 không dùng cho mọi loại sai sót. Theo điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, mẫu này chỉ áp dụng khi hóa đơn sai các nội dung như tên, địa chỉ, số tiền bằng chữ mà không sai mã số thuế, số tiền, thuế suất, tiền thuế hoặc hàng hóa. Chọn nhầm cách xử lý có thể khiến hóa đơn đầu vào của khách hàng bị loại khi quyết toán. Bài viết dưới đây của MAN – Master Accountant Network trình bày đầy đủ căn cứ, cách điền và các rủi ro thường gặp.
Tóm tắt trọng tâm về Mẫu 04 điều chỉnh hóa đơn mới nhất
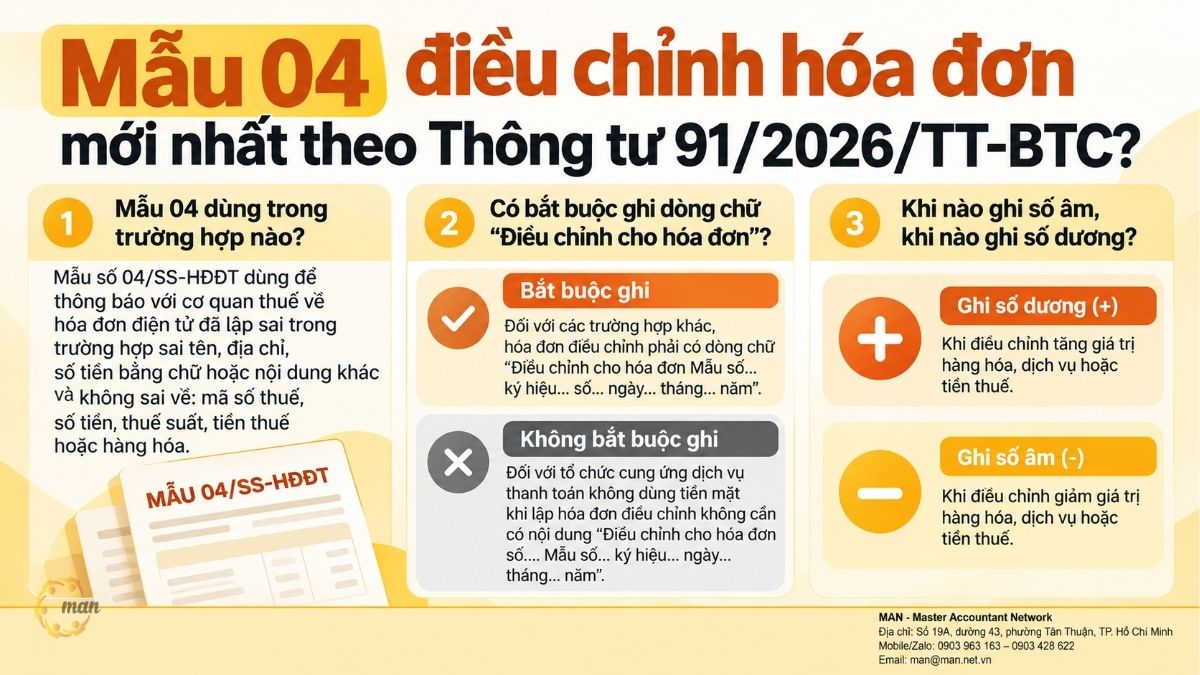
- Mẫu 04 điều chỉnh hóa đơn mới nhất là Mẫu số 04/SS-HĐĐT “Thông báo hóa đơn điện tử đã lập sai” tại Phụ lục III Thông tư 91/2026/TT-BTC.
- Dùng để: người bán thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai, khi không phải lập lại hóa đơn.
- Áp dụng cho: người bán có hóa đơn điện tử (có mã hoặc không có mã đã gửi dữ liệu) sai tên, địa chỉ, số tiền bằng chữ hoặc nội dung khác, nhưng không sai mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa.
- Không dùng khi: sai mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa (phải lập hóa đơn điều chỉnh hoặc thay thế); hoặc người bán đã gửi Bảng tổng hợp dữ liệu hóa đơn điện tử.
- Hiệu lực: từ ngày 01/7/2026.
Mẫu 04 điều chỉnh hóa đơn mới nhất là gì theo Thông tư 91/2026/TT-BTC?
Câu trả lời ngắn: đó là Mẫu số 04/SS-HĐĐT, tên chính thức là “Thông báo hóa đơn điện tử đã lập sai”, thuộc Phụ lục III (Hồ sơ hóa đơn, chứng từ – người nộp thuế) kèm theo Thông tư 91/2026/TT-BTC. Giới kế toán quen gọi là “Mẫu 04 điều chỉnh hóa đơn”, nhưng về bản chất đây là một thông báo gửi cơ quan thuế, không phải một hóa đơn điều chỉnh.
Căn cứ pháp lý: trích nguyên văn điểm a khoản 1 Điều 10
Điều 10 Thông tư 91/2026/TT-BTC quy định về xử lý hóa đơn điện tử đã lập. Nguyên văn khoản 1, điểm a như sau:
“1. Trường hợp phát hiện hóa đơn điện tử đã lập sai (bao gồm hóa đơn điện tử đã được cấp mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế đã gửi dữ liệu đến cơ quan thuế) thì người bán thực hiện xử lý như sau:
a) Trường hợp sai về các nội dung trên hóa đơn như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác nhưng không sai về: mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn thì người bán thông báo cho người mua về việc hóa đơn đã lập sai và không phải lập lại hóa đơn. Người bán thực hiện thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT Phụ lục III kèm theo Thông tư này;”
Ba điều rút ra từ quy định
- Phạm vi hóa đơn: gồm hóa đơn điện tử đã được cấp mã và hóa đơn điện tử không có mã đã gửi dữ liệu đến cơ quan thuế.
- Hai việc người bán phải làm: thông báo cho người mua về việc hóa đơn lập sai, và thông báo với cơ quan thuế theo Mẫu số 04/SS-HĐĐT.
- Không phải lập lại hóa đơn: hóa đơn gốc vẫn giữ nguyên, không cần hóa đơn điều chỉnh hay thay thế.
Sau khi người bán gửi thông báo, khoản 4 Điều 10 quy định Hệ thống thông tin quản lý thuế tự động thông báo về việc tiếp nhận theo Mẫu số 01/TB-SSĐT Phụ lục IV. Đây là bằng chứng doanh nghiệp đã thực hiện nghĩa vụ thông báo, cần lưu cùng hồ sơ hóa đơn.
Mẫu 04/SS-HĐĐT có vai trò gì trong quản trị thuế và kiểm toán?
Mẫu 04 là công cụ “sửa sai nhẹ” có kiểm soát. Nó cho phép doanh nghiệp khắc phục lỗi hành chính trên hóa đơn mà không làm phát sinh thêm chứng từ, đồng thời để lại dấu vết trên hệ thống của cơ quan thuế.
- Giữ nguyên giá trị khấu trừ, chi phí: vì hóa đơn gốc không bị hủy hay thay thế, số tiền và tiền thuế đã kê khai không thay đổi.
- Tạo dấu vết đối chiếu: thông báo và thông báo tiếp nhận (Mẫu 01/TB-SSĐT) là căn cứ chứng minh hóa đơn sai đã được xử lý đúng quy trình khi thanh tra, kiểm tra thuế.
- Giảm khối lượng nghiệp vụ: không phải lập văn bản thỏa thuận, không phải lập hóa đơn mới như các trường hợp tại điểm b khoản 1 Điều 10.
- Hỗ trợ kiểm toán: kiểm toán viên dựa vào thông báo đã lập sai để giải thích chênh lệch thông tin người mua giữa hóa đơn và sổ sách.
Theo góc nhìn từ MAN – Master Accountant Network, giá trị lớn nhất của Mẫu 04 là ngăn một lỗi nhỏ trở thành rủi ro thuế lớn. Một hóa đơn sai địa chỉ người mua nếu bỏ qua, đến kỳ kiểm tra có thể bị yêu cầu giải trình về tính hợp lệ của chứng từ đầu vào.
Ai phải dùng Mẫu 04 điều chỉnh hóa đơn mới nhất và khi nào không dùng?
Đối tượng áp dụng Thông tư 91/2026/TT-BTC là tổ chức, cá nhân quy định tại Điều 2 Nghị định 254/2026/NĐ-CP (Điều 2 Thông tư 91). Trong đó, người lập Mẫu 04 là người bán đã lập hóa đơn điện tử sai.
Trường hợp phải gửi Mẫu 04/SS-HĐĐT
- Hóa đơn điện tử có mã hoặc không có mã (đã gửi dữ liệu đến cơ quan thuế) sai tên, địa chỉ, số tiền bằng chữ hoặc nội dung khác.
- Đồng thời không sai 5 nhóm nội dung: mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế, hàng hóa ghi trên hóa đơn.
Trường hợp không dùng Mẫu 04
1. Hóa đơn sai các nội dung trọng yếu. Điểm b khoản 1 Điều 10 quy định khi hóa đơn sai mã số thuế; tên hàng hóa, hàng hóa không đúng quy cách, chất lượng; số tiền; thuế suất; tiền thuế hoặc các nội dung bắt buộc khác (trừ trường hợp tại điểm a), người bán lựa chọn lập hóa đơn điều chỉnh hoặc thay thế.
2. Người bán đã gửi Bảng tổng hợp dữ liệu hóa đơn điện tử. Nguyên văn điểm đ khoản 1 Điều 10:
“đ) Đối với hóa đơn điện tử đã lập sai và người bán đã gửi Bảng tổng hợp dữ liệu hóa đơn điện tử thì người bán gửi thông tin điều chỉnh, thay thế trực tiếp trên Bảng tổng hợp dữ liệu hóa đơn điện tử của các kỳ tiếp theo mà không gửi thông báo hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT Phụ lục III kèm theo Thông tư này đến cơ quan thuế;”
3. Chứng từ điện tử lập sai. Chứng từ khấu trừ thuế, biên lai dùng mẫu riêng là Mẫu số 04/SS-CTĐT “Thông báo chứng từ điện tử đã lập sai” theo khoản 1 Điều 20 Thông tư 91.
Khi cơ quan thuế phát hiện hóa đơn sai trước
Khoản 3 Điều 10 quy định cơ quan thuế thông báo cho người bán theo Mẫu số 01/TB-RSĐT Phụ lục IV để người bán kiểm tra nội dung sai. Người bán có trách nhiệm rà soát và thực hiện điều chỉnh, thay thế hóa đơn theo khoản 1 Điều 10. Trên Mẫu 04/SS-HĐĐT, ghi chú cột (8) hướng dẫn: trường hợp cơ quan thuế thông báo thì người nộp thuế giải trình.
Mẫu 04/SS-HĐĐT theo Thông tư 91 áp dụng từ khi nào?
Mẫu 04/SS-HĐĐT theo Thông tư 91/2026/TT-BTC áp dụng từ ngày 01/7/2026. Các mốc cần nắm:
- 30/6/2026: Chính phủ ban hành Nghị định 254/2026/NĐ-CP; cùng ngày, Bộ Tài chính ban hành Thông tư 91/2026/TT-BTC.
- 01/7/2026: Thông tư 91 có hiệu lực thi hành (khoản 1 Điều 25).
- Từ 01/7/2026: các văn bản cũ hết hiệu lực theo khoản 2 Điều 25.
Nguyên văn khoản 2 Điều 25 Thông tư 91/2026/TT-BTC:
“2. Kể từ ngày Thông tư này có hiệu lực thi hành, Thông tư số 32/2025/TT-BTC ngày 31 tháng 5 năm 2025 của Bộ trưởng Bộ Tài chính hướng dẫn thực hiện một số điều của Luật Quản lý thuế ngày 13 tháng 6 năm 2019, Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định về hóa đơn, chứng từ, Nghị định số 70/2025/NĐ-CP ngày 20 tháng 3 năm 2025 sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP hết hiệu lực thi hành.”
Hóa đơn lập theo quy định cũ thì xử lý thế nào?
Khoản 2 Điều 24 Thông tư 91 tách hai nhóm:
- Hóa đơn lập theo Nghị định 51/2010/NĐ-CP, Nghị định 04/2014/NĐ-CP: nếu phát hiện sai, người bán và người mua lập văn bản thỏa thuận ghi rõ nội dung sai và lập hóa đơn điện tử mới thay thế, có dòng chữ “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
- Hóa đơn lập theo Nghị định 123/2020/NĐ-CP, Nghị định 70/2025/NĐ-CP và Thông tư 32/2025/TT-BTC: nguyên văn quy định là “thì thực hiện điều chỉnh hoặc thay thế theo quy định”.
Thời hạn gửi Mẫu 04
Điều 10 Thông tư 91/2026/TT-BTC không quy định một thời hạn cụ thể để gửi Mẫu 04/SS-HĐĐT. Các chuyên gia tại MAN với 30 năm kinh nghiệm khuyến nghị gửi ngay khi phát hiện sai sót, trước khi nộp tờ khai của kỳ liên quan, để hồ sơ hóa đơn và hồ sơ khai thuế khớp nhau.
Mẫu 04 điều chỉnh hóa đơn mới nhất gồm những nội dung gì và điền ra sao?
Mẫu 04/SS-HĐĐT kèm theo Thông tư 91/2026/TT-BTC gồm phần thông tin chung, bảng kê hóa đơn sai 9 cột và phần chữ ký.
Phần thông tin chung
- Quốc hiệu, tiêu đề: THÔNG BÁO HÓA ĐƠN ĐIỆN TỬ ĐÃ LẬP SAI.
- Kính gửi: (Cơ quan thuế).
- Tên người nộp thuế, Mã số thuế.
- Câu dẫn theo mẫu: “Người nộp thuế thông báo về việc hóa đơn điện tử đã lập sai như sau:”
Bảng 9 cột và cách điền
| Cột | Tên cột trên mẫu | Cách điền |
| (1) | STT | Số thứ tự từng hóa đơn sai |
| (2) | Mã CQT cấp | Ghi mã của cơ quan thuế với hóa đơn có mã; hóa đơn không có mã để trống (theo ghi chú của mẫu) |
| (3) | Ký hiệu mẫu hóa đơn | Ví dụ: 1 (hóa đơn GTGT), 2 (hóa đơn bán hàng) theo Phụ lục I |
| (4) | Ký hiệu hóa đơn | Nhóm 6 ký tự, ví dụ C26TAA |
| (5) | Số hóa đơn điện tử | Số của hóa đơn đã lập sai |
| (6) | Ngày lập hóa đơn | Ngày ghi trên hóa đơn gốc |
| (7) | Loại hóa đơn điện tử | Loại hóa đơn áp dụng |
| (8) | Thông báo/Giải trình | Người bán tự phát hiện thì chọn Thông báo; cơ quan thuế thông báo thì người nộp thuế giải trình |
| (9) | Lý do/Thông báo của CQT | Nêu cụ thể nội dung sai, ví dụ: sai địa chỉ người mua |
Phần chữ ký
- Người mua: chữ ký số của người mua nếu có.
- Người nộp thuế hoặc đại diện hợp pháp của người nộp thuế: chữ ký số, chữ ký điện tử.
Mẹo thực hành từ MAN: ở cột (9), hãy ghi rõ nội dung đúng thay vì chỉ ghi “sai địa chỉ”. Ví dụ: “Sai địa chỉ người mua; địa chỉ đúng là… theo giấy chứng nhận đăng ký doanh nghiệp”. Cách ghi này giúp người mua và cơ quan thuế đối chiếu nhanh khi cần.
Khi hóa đơn sai số tiền, thuế suất thì điều chỉnh hay thay thế?
Khi sai nội dung trọng yếu, người bán không gửi Mẫu 04 mà lập hóa đơn điều chỉnh hoặc thay thế theo điểm b khoản 1 Điều 10. Nguyên văn:
“b) Trường hợp hóa đơn điện tử đã lập sai các nội dung về: mã số thuế; tên hàng hóa, hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng; số tiền ghi trên hóa đơn; thuế suất; tiền thuế hoặc các nội dung bắt buộc khác (trừ trường hợp quy định tại điểm a khoản này) thì người bán có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn điện tử như sau:
b.1) Người bán lập hóa đơn điện tử điều chỉnh hóa đơn đã lập sai:
Hóa đơn điện tử điều chỉnh hóa đơn điện tử đã lập sai phải có dòng chữ “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”;
b.2) Người bán lập hóa đơn điện tử mới thay thế cho hóa đơn điện tử lập sai:
Hóa đơn điện tử mới thay thế hóa đơn điện tử đã lập sai phải có dòng chữ “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.”
Bảng so sánh ba cách xử lý hóa đơn sai
| Tiêu chí | Gửi Mẫu 04/SS-HĐĐT | Hóa đơn điều chỉnh | Hóa đơn thay thế |
| Căn cứ | Điểm a khoản 1 Điều 10 | Điểm b.1 khoản 1 Điều 10 | Điểm b.2 khoản 1 Điều 10 |
| Nội dung sai | Tên, địa chỉ, số tiền bằng chữ, nội dung khác | Mã số thuế, hàng hóa, số tiền, thuế suất, tiền thuế, nội dung bắt buộc khác | Như hóa đơn điều chỉnh |
| Lập hóa đơn mới | Không | Có | Có |
| Dòng chữ bắt buộc | Không có | “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” | “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| Văn bản thỏa thuận trước khi xử lý | Không quy định; chỉ thông báo cho người mua | Có (trừ ngoại lệ) | Có (trừ ngoại lệ) |
Văn bản thỏa thuận trước khi điều chỉnh, thay thế
Nguyên văn điểm b khoản 1 Điều 10:
“Trước khi điều chỉnh, thay thế hóa đơn điện tử đã lập sai theo quy định tại điểm b khoản 1 Điều này: Trường hợp người mua là tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thì người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai; trường hợp người mua là cá nhân thì người bán phải thông báo cho người mua hoặc thông báo trên website của người bán (nếu có). Người bán thực hiện lưu giữ văn bản thỏa thuận tại đơn vị và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.”
Người bán không bắt buộc lập văn bản thỏa thuận khi: chuyển dữ liệu theo Bảng tổng hợp dữ liệu hóa đơn điện tử (điểm a.1 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP); chuyển cơ sở dữ liệu theo Bảng thông tin chi tiết giao dịch (điểm a.2 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP); mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác.
Một hóa đơn điều chỉnh cho nhiều hóa đơn sai
Nguyên văn điểm b khoản 1 Điều 10:
“Trường hợp trong tháng người bán đã lập sai cùng thông tin về người mua, tên hàng, đơn giá, số lượng, thuế suất trên nhiều hóa đơn của cùng một người mua trong cùng tháng, thì người bán được lập một hóa đơn điều chỉnh hoặc thay thế cho nhiều hóa đơn điện tử đã lập sai trong cùng tháng và đính kèm bảng kê các hóa đơn điện tử đã lập sai theo Mẫu số 01/BK-ĐCTT Phụ lục III kèm theo Thông tư này.”
Trường hợp chỉ được thay thế, hoặc không cần ghi dòng chữ “Điều chỉnh cho hóa đơn”
- Chỉ thay thế: hóa đơn điện tử từ máy tính tiền, hoặc hóa đơn bán hàng hóa là tài sản phải đăng ký quyền sở hữu, sử dụng (điểm c khoản 1 Điều 10, trừ trường hợp tại điểm c.2 khoản 5).
- Ngành hàng không: hóa đơn đổi, hoàn chứng từ vận chuyển hàng không được coi là hóa đơn điều chỉnh mà không cần thông tin “Điều chỉnh tăng/giảm cho hóa đơn Mẫu số… ký hiệu… ngày… tháng… năm” (điểm d khoản 1 Điều 10).
- Tổ chức cung ứng dịch vụ thanh toán hoàn phí dịch vụ: nguyên văn điểm d khoản 5 Điều 10 ghi “trên hóa đơn không cần có thông tin “Điều chỉnh cho hóa đơn số…. Mẫu số… ký hiệu… ngày…tháng…năm””.
Nguyên văn điểm d khoản 5 Điều 10:
“d) Trường hợp tổ chức tín dụng, tổ chức cung ứng dịch vụ thanh toán không dùng tiền mặt (sau đây gọi là tổ chức cung ứng dịch vụ thanh toán) thực hiện hoạt động ngân hàng, cung ứng dịch vụ thanh toán không dùng tiền mặt đã lập hóa đơn thu phí dịch vụ sau đó phát sinh giao dịch hoàn phí dịch vụ cho khách hàng thì tổ chức cung ứng dịch vụ thanh toán thực hiện lập hóa đơn để điều chỉnh, trên hóa đơn không cần có thông tin “Điều chỉnh cho hóa đơn số…. Mẫu số… ký hiệu… ngày…tháng…năm” Trường hợp người bán và người mua có thỏa thuận về việc lập văn bản thỏa thuận trước khi lập hóa đơn điều chỉnh thì biên bản hoặc thỏa thuận bằng văn bản được lưu giữ cùng với hóa đơn thu dịch vụ tại doanh nghiệp và xuất trình khi có yêu cầu;”
Như vậy, ngoài các trường hợp ngoại lệ nêu trên, khi lập hóa đơn điều chỉnh phải thể hiện dòng chữ “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
Ghi số âm, số dương trên hóa đơn điều chỉnh
Quy định chung nằm tại điểm c khoản 6 Điều 10. Nguyên văn:
“c) Đối với nội dung về giá trị trên hóa đơn điều chỉnh thì bắt buộc điều chỉnh tăng (ghi số dương), điều chỉnh giảm (ghi số âm) đúng với thực tế điều chỉnh;”
Riêng hóa đơn không sai nhưng có thay đổi giá trị, khối lượng khi thanh toán, quyết toán, nguyên văn điểm a khoản 5 Điều 10:
“a) Đối với các hóa đơn điện tử đã lập khi bán hàng hóa, cung cấp dịch vụ không bị sai nhưng khi thanh toán thực tế hoặc khi quyết toán có sự thay đổi về giá trị, khối lượng trên cơ sở kết luận của cơ quan nhà nước có thẩm quyền theo quy định của pháp luật có liên quan thì người bán thực hiện lập hóa đơn điện tử mới đối với số chênh lệch qua quyết toán phản ánh theo đúng nghiệp vụ kinh tế phát sinh (phát sinh giảm ghi số âm hoặc phát sinh tăng ghi số dương phù hợp với thực tế), cụ thể đối với các trường hợp sau:
a.1) Điều chỉnh giá trị quyết toán dự án đầu tư khi có sự thay đổi về đơn giá, khối lượng; điều chỉnh giá bán theo quy định của pháp luật chuyên ngành;
a.2) Điều chỉnh giá trị, khối lượng trên cơ sở kết luận của cơ quan nhà nước có thẩm quyền theo quy định của pháp luật có liên quan;
a.3) Điều chỉnh giá bán buôn điện giữa Tập đoàn Điện lực Việt Nam với các Tổng công ty Điện lực và giữa các Tổng công ty Điện lực với các Công ty Điện lực.”
Tóm lại, theo các quy định trên:
- Điều chỉnh tăng giá trị (giá trị hàng hóa, dịch vụ hoặc tiền thuế) thì ghi số dương (+).
- Điều chỉnh giảm giá trị (giá trị hàng hóa, dịch vụ hoặc tiền thuế) thì ghi số âm (-).
Khoản 6 Điều 10 còn quy định thêm hai nguyên tắc quan trọng:
- Giữ nguyên hình thức đã chọn: hóa đơn đã xử lý bằng điều chỉnh hoặc thay thế, nếu lại phát hiện sai thì các lần xử lý tiếp theo thực hiện theo hình thức đã áp dụng lần đầu (điểm a).
- Hóa đơn không có ký hiệu mẫu số, ký hiệu, số hóa đơn: nếu lập sai, người bán chỉ thực hiện lập hóa đơn điều chỉnh (điểm b).
Về việc ký số và gửi hóa đơn điều chỉnh, thay thế, nguyên văn điểm b khoản 1 Điều 10:
“Người bán ký số trên hóa đơn điện tử mới điều chỉnh hoặc thay thế cho hóa đơn điện tử đã lập sai sau đó người bán gửi cho người mua (đối với trường hợp sử dụng hóa đơn điện tử không có mã của cơ quan thuế) hoặc gửi cơ quan thuế để cơ quan thuế cấp mã cho hóa đơn điện tử mới để gửi cho người mua (đối với trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế).”
Những văn bản pháp luật nào liên quan đến Mẫu 04/SS-HĐĐT?
Bảng dưới đây tổng hợp các văn bản đang áp dụng và các văn bản đã hết hiệu lực liên quan đến xử lý hóa đơn điện tử đã lập sai.
| Văn bản | Số hiệu, ngày ban hành | Nội dung liên quan |
| Luật Quản lý thuế | Số 108/2025/QH15 | Luật gốc; Thông tư 91 quy định chi tiết khoản 4, khoản 7 Điều 26, khoản 3, khoản 5 Điều 27 |
| Nghị định 254/2026/NĐ-CP | Ngày 30/6/2026, hiệu lực 01/7/2026 | Quy định chi tiết Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử |
| Thông tư 91/2026/TT-BTC | Ngày 30/6/2026, hiệu lực 01/7/2026 | Điều 10 xử lý hóa đơn đã lập; Phụ lục III ban hành Mẫu 04/SS-HĐĐT, 01/BK-ĐCTT, 06/ĐN-PSĐT; Phụ lục IV có Mẫu 01/TB-SSĐT, 01/TB-RSĐT |
| Thông tư 94/2026/TT-BTC | Được dẫn chiếu tại Điều 7, Điều 8 Thông tư 91 | Quản lý tuân thủ, quản lý rủi ro trong quản lý thuế |
| Công văn 4831/CT-CS | Cục Thuế, năm 2026 | Giới thiệu nội dung mới tại Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC |
| Nghị định 123/2020/NĐ-CP | Ngày 19/10/2020 | Quy định về hóa đơn, chứng từ; hết hiệu lực từ 01/7/2026 |
| Nghị định 70/2025/NĐ-CP | Ngày 20/3/2025 | Sửa đổi, bổ sung Nghị định 123/2020/NĐ-CP; hết hiệu lực từ 01/7/2026 |
| Thông tư 32/2025/TT-BTC | Ngày 31/5/2025 | Hướng dẫn cũ; hết hiệu lực từ 01/7/2026 |
Lưu ý: biểu mẫu gửi cơ quan thuế phải dùng đúng mẫu tại Phụ lục III Thông tư 91. Theo khoản 3 Điều 25, các Phụ lục I đến IV có tính bắt buộc, Phụ lục V có tính chất tham khảo.
Nhận định chuyên gia: doanh nghiệp thường sai ở đâu khi dùng Mẫu 04?
Các chuyên gia tại MAN – Master Accountant Network, với đội ngũ trên 30 năm kinh nghiệm kiểm toán và tư vấn thuế, nhận thấy phần lớn rủi ro thuế quanh Mẫu 04 không đến từ biểu mẫu. Rủi ro đến từ việc chọn sai cách xử lý. Dưới đây là 5 lỗi chúng tôi gặp nhiều nhất khi rà soát hồ sơ hóa đơn.
Rủi ro 1: Dùng Mẫu 04 cho lỗi sai số tiền hoặc thuế suất
Nhiều kế toán chọn Mẫu 04 vì thủ tục nhanh. Nhưng điểm a khoản 1 Điều 10 loại trừ rõ các lỗi về mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa. Gửi Mẫu 04 cho các lỗi này không khắc phục được sai sót, hóa đơn gốc vẫn sai.
Cách xử lý: trước khi lập Mẫu 04, đối chiếu lỗi với danh sách 5 nhóm nội dung bị loại trừ. Chạm vào bất kỳ nhóm nào thì chuyển sang điều chỉnh hoặc thay thế.
Rủi ro 2: Nhầm “sai tên hàng hóa” là lỗi nhẹ
Điểm b khoản 1 Điều 10 xếp “tên hàng hóa, hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng” vào nhóm phải điều chỉnh hoặc thay thế. Đây là lỗi doanh nghiệp hay xem nhẹ vì nghĩ chỉ là sai chữ.
Rủi ro 3: Thiếu văn bản thỏa thuận
Với hóa đơn điều chỉnh, thay thế khi người mua là tổ chức, hộ, cá nhân kinh doanh, văn bản thỏa thuận là bắt buộc và phải xuất trình khi được yêu cầu. Theo kinh nghiệm kiểm toán của MAN, đây là tài liệu hay thất lạc nhất khi doanh nghiệp đổi nhân sự kế toán.
Cách xử lý: lưu văn bản thỏa thuận cùng hồ sơ hóa đơn gốc và hóa đơn điều chỉnh, đặt tên file theo ký hiệu, số hóa đơn để tra cứu nhanh.
Rủi ro 4: Đổi hình thức xử lý giữa các lần
Điểm a khoản 6 Điều 10 buộc các lần xử lý tiếp theo theo hình thức đã áp dụng lần đầu. Hóa đơn đã điều chỉnh một lần thì lần sau tiếp tục điều chỉnh, không chuyển sang thay thế.
Rủi ro 5: Gửi Mẫu 04 khi đang dùng Bảng tổng hợp
Doanh nghiệp chuyển dữ liệu theo Bảng tổng hợp dữ liệu hóa đơn điện tử (trường hợp tại điểm a.1 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP) chỉ cần điều chỉnh trên bảng của kỳ tiếp theo theo điểm đ khoản 1 Điều 10. Gửi thêm Mẫu 04 là thao tác thừa và dễ gây lệch dữ liệu.
Quy trình 4 bước MAN khuyến nghị
- Phân loại lỗi: lỗi thuộc điểm a hay điểm b khoản 1 Điều 10.
- Kiểm tra hình thức chuyển dữ liệu: từng hóa đơn hay Bảng tổng hợp.
- Chọn chứng từ: Mẫu 04, hóa đơn điều chỉnh, hóa đơn thay thế, hoặc bảng kê 01/BK-ĐCTT khi sai nhiều hóa đơn cùng người mua trong tháng.
- Lưu hồ sơ: thông báo với người mua, văn bản thỏa thuận, thông báo tiếp nhận của cơ quan thuế.
Giải pháp từ MAN – Master Accountant Network không dừng ở việc lập biểu mẫu. Chúng tôi rà soát định kỳ hồ sơ hóa đơn để phát hiện lỗi trước cơ quan thuế, giúp doanh nghiệp kiểm soát rủi ro thuế và tối ưu chi phí thuế tại Việt Nam một cách hợp pháp.
Kết luận
Mẫu 04/SS-HĐĐT theo Thông tư 91/2026/TT-BTC giúp người bán khắc phục các lỗi như sai tên, địa chỉ, số tiền bằng chữ mà không phải lập lại hóa đơn. Điều kiện tiên quyết là hóa đơn không sai mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa. Nắm đúng ranh giới giữa Mẫu 04, hóa đơn điều chỉnh và hóa đơn thay thế là cách đơn giản nhất để hồ sơ hóa đơn đứng vững khi thanh tra, kiểm tra.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về Mẫu 04 điều chỉnh hóa đơn mới nhất
Mẫu 04 điều chỉnh hóa đơn mới nhất là mẫu nào?
Là Mẫu số 04/SS-HĐĐT “Thông báo hóa đơn điện tử đã lập sai” tại Phụ lục III Thông tư 91/2026/TT-BTC, áp dụng từ ngày 01/7/2026.
Hóa đơn sai tên công ty người mua có phải lập lại không?
Không, nếu mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa đều đúng. Người bán thông báo cho người mua và gửi Mẫu 04/SS-HĐĐT cho cơ quan thuế theo điểm a khoản 1 Điều 10.
Hóa đơn điều chỉnh có bắt buộc ghi dòng “Điều chỉnh cho hóa đơn…” không?
Có, theo điểm b.1 khoản 1 Điều 10. Ngoại lệ: tổ chức cung ứng dịch vụ thanh toán lập hóa đơn điều chỉnh khi hoàn phí dịch vụ (điểm d khoản 5) và hóa đơn đổi, hoàn chứng từ vận chuyển hàng không (điểm d khoản 1).
Khi nào hóa đơn điều chỉnh ghi số âm, khi nào ghi số dương?
Theo điểm c khoản 6 Điều 10, đối với nội dung về giá trị trên hóa đơn điều chỉnh: điều chỉnh tăng ghi số dương, điều chỉnh giảm ghi số âm, đúng với thực tế điều chỉnh.
Doanh nghiệp gửi Bảng tổng hợp dữ liệu hóa đơn có phải gửi Mẫu 04 không?
Không. Theo điểm đ khoản 1 Điều 10, người bán gửi thông tin điều chỉnh, thay thế trực tiếp trên Bảng tổng hợp dữ liệu hóa đơn điện tử của các kỳ tiếp theo, không gửi Mẫu 04/SS-HĐĐT.