
Công văn 76/QNI-QLDN2 năm 2026 hướng dẫn nghĩa vụ thuế giá trị gia tăng (GTGT) và thuế thu nhập doanh nghiệp (TNDN) đối với nhà cung cấp nước ngoài cung cấp hàng hóa cho doanh nghiệp Việt Nam. Phạm vi áp dụng gồm hai trường hợp: hợp đồng có điểm giao nhận hàng hóa nằm trong lãnh thổ Việt Nam, hoặc hàng hóa xuất khẩu, nhập khẩu tại chỗ. Công văn ra đời đúng giai đoạn chuyển giao pháp lý. Thông tư 103/2014/TT-BTC ngày 06/08/2014, văn bản hướng dẫn thuế nhà thầu áp dụng suốt hơn một thập kỷ, đã bị bãi bỏ từ ngày 01/07/2026 theo Điều 99 Thông tư 89/2026/TT-BTC.
Khung pháp lý hiện hành gồm Nghị định 320/2025/NĐ-CP, Thông tư 20/2026/TT-BTC và Thông tư 69/2025/TT-BTC. Theo khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP, tỷ lệ thuế TNDN trên doanh thu tính thuế là 1% đối với hàng hóa và 5% đối với dịch vụ. Trường hợp không tách riêng được giá trị hàng hóa với giá trị dịch vụ, tỷ lệ là 2%. Chỉ một điều khoản soạn thiếu trong hợp đồng mua bán đã có thể làm số thuế nộp thay tăng gấp đôi. Bài viết dưới đây, từ góc nhìn của các chuyên gia tại MAN – Master Accountant Network, phân tích căn cứ, cách áp dụng và các rủi ro thường gặp.
Tóm tắt trọng tâm về Công văn 76/QNI-QLDN2
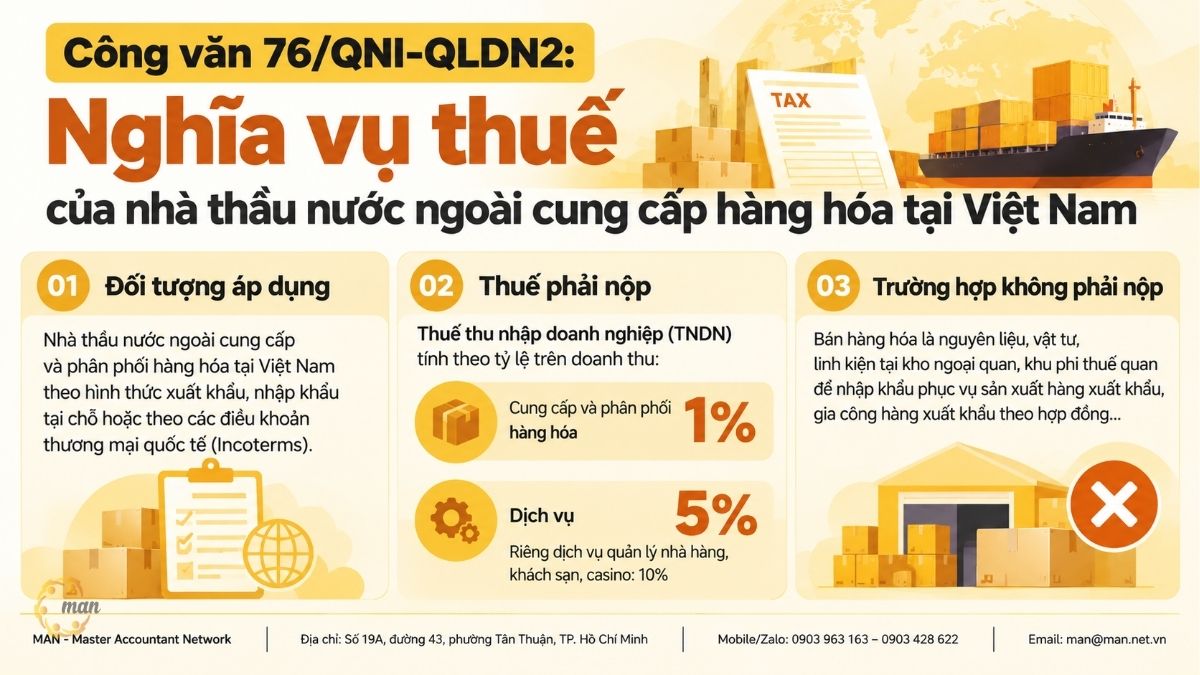
- Công văn 76/QNI-QLDN2 là văn bản của cơ quan thuế ban hành năm 2026, hướng dẫn thuế GTGT và thuế TNDN đối với nhà thầu nước ngoài cung cấp hàng hóa tại Việt Nam.
- Dùng làm gì: Xác định phần giá trị nào chỉ chịu GTGT khâu nhập khẩu, phần nào chịu GTGT theo Thông tư 69/2025/TT-BTC, và xác định nghĩa vụ TNDN của nhà thầu.
- Áp dụng cho ai: Doanh nghiệp Việt Nam mua hàng hóa của nhà cung cấp nước ngoài, dù nhà cung cấp có hay không có cơ sở thường trú tại Việt Nam.
- Khi nào cần: Khi hợp đồng có điểm giao nhận hàng hóa trong lãnh thổ Việt Nam hoặc có xuất khẩu, nhập khẩu tại chỗ, kể cả khi có dịch vụ đi kèm miễn phí.
Công văn 76/QNI-QLDN2 là gì?
Công văn 76/QNI-QLDN2 năm 2026 là văn bản hướng dẫn của cơ quan thuế về cách xác định nghĩa vụ thuế GTGT và thuế TNDN khi nhà cung cấp nước ngoài phát sinh thu nhập tại Việt Nam từ việc cung cấp hàng hóa cho doanh nghiệp Việt Nam. Công văn không đặt ra quy định mới. Nó vận dụng các văn bản đang có hiệu lực vào một tình huống cụ thể.
Công văn 76/QNI-QLDN2 hướng dẫn cho tình huống nào?
Phạm vi hướng dẫn được công văn nêu nguyên văn như sau:
“Trường hợp nhà cung cấp nước ngoài có cơ sở thường trú tại Việt Nam hoặc không có cơ sở thường trú tại Việt Nam phát sinh thu nhập tại Việt Nam từ việc cung cấp hàng hóa cho doanh nghiệp Việt Nam theo hợp đồng dưới hình thức điểm giao nhận hàng hóa nằm trong lãnh thổ Việt Nam hoặc có thu nhập từ hoạt động xuất khẩu, nhập khẩu tại chỗ theo quy định về hàng hóa xuất khẩu, nhập khẩu tại chỗ tại Điều 3 Luật sửa đổi Luật Đấu thầu; Luật Đầu tư theo phương thức đối tác công tư; Luật Hải quan; Luật Thuế giá trị gia tăng; Luật Thuế xuất khẩu, thuế nhập khẩu; Luật Đầu tư; Luật Đầu tư công; Luật Quản lý, sử dụng tài sản công 2025 và khoản 19 Điều 1 Nghị định 167/2025/NĐ-CP”
Nội dung hướng dẫn về thuế GTGT
“Về Thuế giá trị gia tăng: Trường hợp hợp đồng tách riêng được giá trị hàng hóa và giá trị dịch vụ đi kèm thì giá trị hàng hóa chỉ phải chịu thuế giá trị gia tăng khâu nhập khẩu theo quy định, phần giá trị dịch vụ thuộc đối tượng chịu thuế giá trị gia tăng theo quy định tại Thông tư 69/2025/TT-BTC; trường hợp hợp đồng không tách riêng được giá trị hàng hóa và giá trị dịch vụ đi kèm (bao gồm cả trường hợp dịch vụ kèm theo miễn phí) thì thuế giá trị gia tăng được tính chung cho cả hợp đồng.”
Nội dung hướng dẫn về thuế TNDN
“Về Thuế thu nhập doanh nghiệp: Thu nhập của nhà thầu nước ngoài thuộc trường hợp phải nộp thuế theo quy định pháp luật thuế thu nhập doanh nghiệp. Ngoài ra, công ty căn cứ vào hoạt động kinh doanh khác nhau được quy định trong hợp đồng, hồ sơ, chứng từ với nhà cung cấp nước ngoài để xác định nghĩa vụ khai, nộp thuế thay nhà thầu nước ngoài theo quy định.”
Công văn có giá trị pháp lý như thế nào?
Công văn hướng dẫn không phải văn bản quy phạm pháp luật. Giá trị của nó nằm ở chỗ thể hiện cách cơ quan thuế vận dụng quy định hiện hành. Vì vậy, khi lập hồ sơ, doanh nghiệp nên viện dẫn trực tiếp các điều khoản gốc: Nghị định 320/2025/NĐ-CP, Thông tư 20/2026/TT-BTC và Thông tư 69/2025/TT-BTC. Công văn chỉ nên dùng làm tài liệu tham khảo bổ trợ.
Vì sao Công văn 76/QNI-QLDN2 quan trọng trong quản trị thuế và kiểm toán?
Giá trị thực tiễn của văn bản thể hiện ở ba điểm: số thuế phải nộp, trách nhiệm của bên mua và chất lượng hồ sơ kiểm toán.
- Tác động trực tiếp đến số thuế: Theo điểm a khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP, hàng hóa trong trường hợp cung ứng dịch vụ có gắn với hàng hóa được tính theo tỷ lệ 1%. Nếu không tách riêng được giá trị, tỷ lệ là 2%. Cách soạn hợp đồng vì thế quyết định tỷ lệ áp dụng.
- Làm rõ trách nhiệm khai thay: Công văn nêu rõ bên Việt Nam căn cứ hợp đồng, hồ sơ, chứng từ để xác định nghĩa vụ khai, nộp thuế thay nhà thầu nước ngoài.
- Chuẩn hóa hồ sơ kiểm toán: Kiểm toán viên cần đối chiếu cách tách giá trị trong hợp đồng với tờ khai thuế nhà thầu. Văn bản giúp thống nhất cách đọc hợp đồng giữa kế toán, kiểm toán và cơ quan thuế.
Theo góc nhìn từ MAN – Master Accountant Network, hợp đồng mua thiết bị có kèm lắp đặt là nhóm giao dịch dễ phát sinh rủi ro thuế khi bị kiểm tra. Nguyên nhân là bộ phận mua hàng thường ký theo mẫu hợp đồng của nhà cung cấp nước ngoài, ít khi chú ý đến việc tách giá trị dịch vụ.
Công văn 76/QNI-QLDN2 áp dụng cho những đối tượng nào?
Để biết một giao dịch có thuộc phạm vi hướng dẫn hay không, doanh nghiệp cần lần lượt kiểm tra ba yếu tố: tư cách người bán, hình thức giao hàng và vai trò của bên mua.
Doanh nghiệp nước ngoài là người nộp thuế TNDN
Khoản 1 Điều 2 Nghị định 320/2025/NĐ-CP quy định:
“1. Người nộp thuế theo quy định tại khoản 1 Điều 2 Luật Thuế thu nhập doanh nghiệp (sau đây gọi là doanh nghiệp) bao gồm: … b) Doanh nghiệp được thành lập theo quy định của pháp luật nước ngoài (sau đây gọi là doanh nghiệp nước ngoài) có cơ sở thường trú hoặc không có cơ sở thường trú tại Việt Nam, trong đó: b1) Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam liên quan đến hoạt động của cơ sở thường trú đó; b2) Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam mà khoản thu nhập này không liên quan đến hoạt động của cơ sở thường trú; b3) Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam, nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam; b4) Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam (không bao gồm doanh nghiệp nước ngoài quy định tại điểm b1 và điểm b2 khoản này) cung cấp hàng hóa, dịch vụ tại Việt Nam theo các hình thức kinh doanh thương mại điện tử, kinh doanh trên nền tảng số nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam;”
Phương pháp tính thuế theo tỷ lệ % trên doanh thu tính thuế áp dụng cho các doanh nghiệp tại điểm b2, b3 và b4, không áp dụng cho điểm b1.
Phạm vi theo Điều 7 Thông tư 20/2026/TT-BTC
Điều 7 Thông tư 20/2026/TT-BTC có tên “Thuế thu nhập doanh nghiệp đối với doanh nghiệp nước ngoài kinh doanh tại Việt Nam quy định tại Điều 2, khoản 4 Điều 3 và khoản 3 Điều 12 của Nghị định số 320/2025/NĐ-CP”. Khoản 1 Điều này quy định:
“1. Quy định tại Điều này áp dụng đối với doanh nghiệp nước ngoài quy định tại các điểm b2, b3 và b4 khoản 1 Điều 2 của Nghị định số 320/2025/NĐ-CP (trừ các trường hợp quy định tại khoản 2 Điều này) thuộc các trường hợp sau đây: … b) Nhà thầu nước ngoài, nhà thầu phụ nước ngoài cung cấp dịch vụ, cung cấp dịch vụ gắn với hàng hóa, cung cấp và phân phối hàng hóa (bao gồm cả trường hợp ủy quyền hoặc thuê một số tổ chức, cá nhân Việt Nam thực hiện một phần dịch vụ phân phối, dịch vụ khác liên quan đến việc bán hàng hóa tại Việt Nam) theo hình thức xuất khẩu, nhập khẩu tại chỗ hoặc theo các điều khoản thương mại quốc tế (Incoterms), trừ trường hợp gia công và xuất trả hàng hóa cho doanh nghiệp nước ngoài thuê gia công; cung cấp hàng hóa, dịch vụ tại Việt Nam theo các hình thức kinh doanh thương mại điện tử, kinh doanh trên nền tảng số. Đối với trường hợp cung cấp và phân phối hàng hóa tại Việt Nam quy định tại điểm này được áp dụng khi nhà thầu nước ngoài, nhà thầu phụ nước ngoài vẫn là chủ sở hữu đối với hàng hóa giao cho tổ chức, cá nhân Việt Nam hoặc chịu trách nhiệm về chi phí phân phối, quảng cáo, tiếp thị, chất lượng dịch vụ, chất lượng hàng hóa giao cho tổ chức, cá nhân Việt Nam hoặc ấn định giá bán hàng hóa hoặc giá cung ứng dịch vụ; c) Nhà thầu nước ngoài, nhà thầu phụ nước ngoài cung cấp hàng hóa dưới hình thức điểm giao nhận hàng hóa nằm trong lãnh thổ Việt Nam (trừ trường hợp quy định tại khoản 2 Điều này) hoặc việc cung cấp hàng hóa có kèm theo một số dịch vụ tiến hành tại Việt Nam như dịch vụ quảng cáo, tiếp thị/marketing, hoạt động xúc tiến thương mại, dịch vụ sau bán hàng, dịch vụ lắp đặt, chạy thử, bảo hành, bảo dưỡng, thay thế và các dịch vụ khác đi kèm với việc cung cấp hàng hóa (bao gồm cả trường hợp dịch vụ kèm theo miễn phí), kể cả trường hợp việc cung cấp các dịch vụ nêu trên có hoặc không nằm trong giá trị của hợp đồng cung cấp hàng hóa;”
Lưu ý: khoản 1 và điểm c đều loại trừ các trường hợp tại khoản 2 Điều 7 Thông tư 20/2026/TT-BTC. Doanh nghiệp cần đối chiếu nguyên văn khoản 2 trước khi kết luận.
Đối tượng áp dụng thuế GTGT theo Thông tư 69/2025/TT-BTC
Khoản 1 Điều 9 Thông tư 69/2025/TT-BTC quy định:
“1. Thuế giá trị gia tăng áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam quy định tại Điều này áp dụng đối với: a) Tổ chức nước ngoài kinh doanh có cơ sở thường trú tại Việt Nam hoặc không có cơ sở thường trú tại Việt Nam; cá nhân nước ngoài kinh doanh là đối tượng cư trú tại Việt Nam hoặc không là đối tượng cư trú tại Việt Nam (sau đây gọi chung là Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài) kinh doanh tại Việt Nam. b) Tổ chức, cá nhân nước ngoài thực hiện một phần hoặc toàn bộ hoạt động kinh doanh phân phối hàng hóa, cung cấp dịch vụ tại Việt Nam trong đó tổ chức, cá nhân nước ngoài vẫn là chủ sở hữu đối với hàng hóa giao cho tổ chức, cá nhân Việt Nam hoặc chịu trách nhiệm về chi phí phân phối, quảng cáo, tiếp thị, chất lượng dịch vụ, chất lượng hàng hóa giao cho tổ chức, cá nhân Việt Nam hoặc ấn định giá bán hàng hóa hoặc giá cung ứng dịch vụ; bao gồm cả trường hợp ủy quyền hoặc thuê tổ chức, cá nhân Việt Nam thực hiện một phần dịch vụ phân phối, dịch vụ khác liên quan đến việc bán hàng hóa tại Việt Nam.”
Hàng hóa xuất khẩu, nhập khẩu tại chỗ là gì?
Điều 47a Luật Hải quan 2014, được bổ sung bởi khoản 3 Điều 3 Luật sửa đổi Luật Đấu thầu; Luật Đầu tư theo phương thức đối tác công tư; Luật Hải quan; Luật Thuế giá trị gia tăng; Luật Thuế xuất khẩu, thuế nhập khẩu; Luật Đầu tư; Luật Đầu tư công; Luật Quản lý, sử dụng tài sản công 2025 (Luật số 90/2025/QH15), quy định:
“Kiểm tra, giám sát hải quan đối với hàng hóa xuất khẩu, nhập khẩu tại chỗ
1. Hàng hóa xuất khẩu, nhập khẩu tại chỗ là hàng hóa giao, nhận tại Việt Nam theo chỉ định của thương nhân nước ngoài theo hợp đồng mua bán, gia công, thuê, mượn giữa các doanh nghiệp Việt Nam với thương nhân nước ngoài.
2. Hàng hóa xuất khẩu, nhập khẩu tại chỗ phải làm thủ tục hải quan, chịu sự kiểm tra, giám sát hải quan.
3. Chính phủ quy định chi tiết Điều này.”
Khoản 1 Điều 35 Nghị định 08/2015/NĐ-CP, được sửa đổi, bổ sung bởi khoản 19 Điều 1 Nghị định 167/2025/NĐ-CP, quy định:
“1. Hàng hóa xuất khẩu, nhập khẩu tại chỗ là hàng hóa được quy định tại khoản 1 Điều 47a Luật Hải quan được bổ sung tại khoản 3 Điều 3 Luật sửa đổi, bổ sung một số điều của Luật Đấu thầu; Luật Đầu tư theo phương thức đối tác công tư; Luật Hải quan; Luật Thuế giá trị gia tăng; Luật Thuế xuất khẩu, thuế nhập khẩu; Luật Đầu tư; Luật Đầu tư công; Luật Quản lý, sử dụng tài sản công, bao gồm: a) Hàng hóa gia công tại Việt Nam và được thương nhân nước ngoài đặt gia công bán, chuyển giao cho tổ chức, cá nhân tại Việt Nam; b) Hàng hóa mua bán, thuê, mượn giữa doanh nghiệp Việt Nam với thương nhân nước ngoài và được thương nhân nước ngoài chỉ định giao, nhận hàng hóa với doanh nghiệp tại Việt Nam.”
Trường hợp không phải nộp thuế TNDN
Điểm b khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP loại trừ một nhóm giao dịch:
“…riêng trường hợp các doanh nghiệp nước ngoài bán hàng hóa là nguyên liệu, vật tư, linh kiện tại kho ngoại quan, khu phi thuế quan để nhập khẩu vào Việt Nam phục vụ sản xuất hàng xuất khẩu, gia công hàng xuất khẩu theo hợp đồng, các doanh nghiệp nước ngoài chỉ định doanh nghiệp chế xuất giao hàng hóa là nguyên liệu, vật tư, linh kiện cho doanh nghiệp chế xuất khác để phục vụ sản xuất hàng xuất khẩu, gia công hàng xuất khẩu theo hợp đồng không phải nộp thuế thu nhập doanh nghiệp;”
Vai trò của doanh nghiệp Việt Nam
Công văn 76/QNI-QLDN2 giao việc xác định nghĩa vụ cho chính bên mua. Doanh nghiệp Việt Nam căn cứ hợp đồng, hồ sơ, chứng từ để xác định nghĩa vụ khai, nộp thuế thay nhà thầu nước ngoài theo quy định.
Thuế GTGT theo Công văn 76/QNI-QLDN2 được xác định như thế nào?
Thuế GTGT là phần dễ nhầm lẫn nhất, vì cùng một hợp đồng có thể có hai cách tính tùy theo cách trình bày giá trị.
Căn cứ tại điểm c khoản 3 Điều 9 Thông tư 69/2025/TT-BTC
“3. Hàng hóa, dịch vụ chịu thuế giá trị gia tăng áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam: … c) Trường hợp hàng hóa được cung cấp theo hợp đồng dưới hình thức: điểm giao nhận hàng hóa nằm trong lãnh thổ Việt Nam (trừ trường hợp quy định tại điểm k khoản 2 Điều này) hoặc việc cung cấp hàng hóa có kèm theo dịch vụ tiến hành tại Việt Nam như lắp đặt, chạy thử, bảo hành, bảo dưỡng, thay thế, các dịch vụ khác đi kèm với việc cung cấp hàng hóa (bao gồm cả trường hợp dịch vụ kèm theo miễn phí), kể cả trường hợp việc cung cấp các dịch vụ nêu trên có hoặc không nằm trong giá trị của hợp đồng cung cấp hàng hóa thì giá trị hàng hóa chỉ phải chịu thuế giá trị gia tăng khâu nhập khẩu theo quy định, phần giá trị dịch vụ thuộc đối tượng chịu thuế giá trị gia tăng theo quy định tại Thông tư này. Trường hợp hợp đồng không tách riêng được giá trị hàng hóa và giá trị dịch vụ đi kèm (bao gồm cả trường hợp dịch vụ kèm theo miễn phí) thì thuế giá trị gia tăng được tính chung cho cả hợp đồng.”
So sánh hai trường hợp
| Tiêu chí | Hợp đồng tách riêng được giá trị | Hợp đồng không tách riêng được giá trị |
| Phần giá trị hàng hóa | Chỉ chịu GTGT khâu nhập khẩu theo quy định | GTGT tính chung cho cả hợp đồng |
| Phần giá trị dịch vụ | Chịu GTGT theo Thông tư 69/2025/TT-BTC | GTGT tính chung cho cả hợp đồng |
| Dịch vụ kèm theo miễn phí | Cần thể hiện rõ trong hợp đồng | Văn bản nêu rõ thuộc trường hợp tính chung |
| Căn cứ | Điểm c khoản 3 Điều 9 TT 69/2025/TT-BTC | Điểm c khoản 3 Điều 9 TT 69/2025/TT-BTC |
Điểm cần lưu ý: văn bản ghi rõ cụm “bao gồm cả trường hợp dịch vụ kèm theo miễn phí”. Nhiều doanh nghiệp cho rằng dịch vụ không thu tiền thì không phát sinh thuế. Cách hiểu này không phù hợp với câu chữ của quy định. Ngoài ra, quy định có loại trừ trường hợp tại điểm k khoản 2 Điều 9 Thông tư 69/2025/TT-BTC, doanh nghiệp cần đối chiếu điểm này trong văn bản gốc.
Thuế TNDN theo Công văn 76/QNI-QLDN2 được tính ra sao?
Với thuế TNDN, câu hỏi then chốt là áp dụng tỷ lệ nào trên doanh thu tính thuế. Câu trả lời phụ thuộc vào loại hoạt động và việc hợp đồng có tách riêng được giá trị hay không.
Tỷ lệ % theo khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP
“3. Số thuế thu nhập doanh nghiệp phải nộp đối với doanh nghiệp nước ngoài quy định tại các điểm b2, b3 và b4 khoản 1 Điều 2 của Nghị định này được tính theo tỷ lệ % trên doanh thu tính thuế phát sinh tại Việt Nam, cụ thể như sau: a) Dịch vụ: 5%, riêng dịch vụ quản lý nhà hàng, khách sạn, casino: 10%; trường hợp cung ứng dịch vụ có gắn với hàng hóa thì hàng hóa được tính theo tỷ lệ 1%; trường hợp không tách riêng được giá trị hàng hoá với giá trị dịch vụ: 2%; b) Cung cấp và phân phối hàng hóa tại Việt Nam theo hình thức xuất khẩu, nhập khẩu tại chỗ hoặc theo các điều khoản thương mại quốc tế (Incoterms): 1%; riêng trường hợp các doanh nghiệp nước ngoài bán hàng hóa là nguyên liệu, vật tư, linh kiện tại kho ngoại quan, khu phi thuế quan để nhập khẩu vào Việt Nam phục vụ sản xuất hàng xuất khẩu, gia công hàng xuất khẩu theo hợp đồng, các doanh nghiệp nước ngoài chỉ định doanh nghiệp chế xuất giao hàng hóa là nguyên liệu, vật tư, linh kiện cho doanh nghiệp chế xuất khác để phục vụ sản xuất hàng xuất khẩu, gia công hàng xuất khẩu theo hợp đồng không phải nộp thuế thu nhập doanh nghiệp;”
Bảng tổng hợp tỷ lệ áp dụng
| Hoạt động của nhà thầu nước ngoài | Tỷ lệ TNDN trên doanh thu tính thuế | Căn cứ |
| Dịch vụ | 5% | Điểm a khoản 3 Điều 12 NĐ 320/2025/NĐ-CP |
| Dịch vụ quản lý nhà hàng, khách sạn, casino | 10% | Điểm a khoản 3 Điều 12 NĐ 320/2025/NĐ-CP |
| Cung ứng dịch vụ có gắn với hàng hóa, phần hàng hóa | 1% | Điểm a khoản 3 Điều 12 NĐ 320/2025/NĐ-CP |
| Không tách riêng được giá trị hàng hóa với giá trị dịch vụ | 2% | Điểm a khoản 3 Điều 12 NĐ 320/2025/NĐ-CP |
| Cung cấp, phân phối hàng hóa theo hình thức XNK tại chỗ hoặc theo Incoterms | 1% | Điểm b khoản 3 Điều 12 NĐ 320/2025/NĐ-CP |
| Nguyên liệu, vật tư, linh kiện bán tại kho ngoại quan, khu phi thuế quan hoặc giao cho DNCX theo chỉ định, phục vụ SXXK, gia công xuất khẩu theo hợp đồng | Không phải nộp TNDN | Điểm b khoản 3 Điều 12 NĐ 320/2025/NĐ-CP |
| Hợp đồng nhiều hoạt động, không tách riêng được giá trị | Tỷ lệ của ngành nghề cao nhất, cho toàn bộ hợp đồng | Điểm b khoản 5 Điều 7 TT 20/2026/TT-BTC |
| Xây dựng có bao thầu vật tư, máy móc, thiết bị, không tách riêng được giá trị | 2% trên toàn bộ giá trị hợp đồng | Điểm b khoản 5 Điều 7 TT 20/2026/TT-BTC |
| Nhà thầu chính giao lại toàn bộ phần bao thầu vật tư, thiết bị cho nhà thầu phụ, chỉ làm phần dịch vụ còn lại | 5% | Điểm b khoản 5 Điều 7 TT 20/2026/TT-BTC |
Cách áp dụng tỷ lệ theo khoản 5 Điều 7 Thông tư 20/2026/TT-BTC
“5. Tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp: a) Tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp áp dụng đối với doanh nghiệp nước ngoài kinh doanh tại Việt Nam thực hiện theo quy định tại khoản 3 Điều 12 của Nghị định số 320/2025/NĐ-CP; b) Trường hợp hợp đồng nhà thầu, hợp đồng nhà thầu phụ bao gồm nhiều hoạt động kinh doanh khác nhau, việc áp dụng tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp khi xác định số thuế thu nhập doanh nghiệp phải nộp căn cứ vào doanh thu tính thuế thu nhập doanh nghiệp đối với từng hoạt động kinh doanh do nhà thầu nước ngoài, nhà thầu phụ nước ngoài thực hiện theo quy định tại hợp đồng. Trường hợp không tách riêng được giá trị từng hoạt động kinh doanh thì áp dụng tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp đối với ngành, nghề kinh doanh có tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp cao nhất cho toàn bộ giá trị hợp đồng. Riêng đối với hoạt động xây dựng có bao thầu nguyên vật liệu hoặc máy móc, thiết bị đi kèm công trình xây dựng: Trường hợp hợp đồng nhà thầu tách riêng giá trị từng hoạt động kinh doanh thì từng phần giá trị công việc theo hợp đồng được áp dụng tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp tương ứng với hoạt động kinh doanh đó. Trường hợp hợp đồng nhà thầu không tách riêng giá trị từng hoạt động kinh doanh thì tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp là 2% trên toàn bộ giá trị hợp đồng. Trường hợp nhà thầu nước ngoài ký hợp đồng với nhà thầu phụ để giao lại toàn bộ các phần công việc hoặc hạng mục có bao thầu nguyên vật liệu hoặc máy móc, thiết bị, nhà thầu nước ngoài chỉ thực hiện phần dịch vụ còn lại theo hợp đồng nhà thầu thì tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp được áp dụng đối với ngành, nghề dịch vụ (5%);”
Đây là lý do công văn yêu cầu doanh nghiệp căn cứ vào “hoạt động kinh doanh khác nhau được quy định trong hợp đồng”. Mỗi hoạt động được tách riêng sẽ chịu đúng tỷ lệ tương ứng của nó.
Khi nào doanh nghiệp cần áp dụng Công văn 76/QNI-QLDN2?
Thời điểm áp dụng gắn với việc thay thế toàn bộ hệ thống văn bản hướng dẫn thuế nhà thầu kể từ giữa năm 2026.
Thông tư 103/2014/TT-BTC hết hiệu lực từ khi nào?
Điều 99 Thông tư 89/2026/TT-BTC quy định:
“Hiệu lực thi hành
1. Thông tư này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026.
2. Việc áp dụng toàn bộ các hình thức giao dịch điện tử trong lĩnh vực quản lý thuế được thực hiện theo lộ trình của cơ quan thuế quy định tại khoản 4 Điều 52 Luật Quản lý thuế.
3. Thông tư này bãi bỏ a) Thông tư số 179/2013/TT-BTC ngày 02 tháng 12 năm 2013 của Bộ trưởng Bộ Tài chính hướng dẫn thực hiện xóa nợ tiền thuế, tiền phạt không có khả năng thu hồi phát sinh trước ngày 01 tháng 7 năm 2007; b) Thông tư số 103/2014/TT-BTC ngày 06 tháng 8 năm 2014 của Bộ trưởng Bộ Tài chính hướng dẫn thực hiện nghĩa vụ thuế áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam hoặc có thu nhập tại Việt Nam; c) Thông tư số 92/2015/TT-BTC ngày 15 tháng 6 năm 2015 của Bộ trưởng Bộ Tài chính hướng dẫn thực hiện thuế giá trị gia tăng và thuế thu nhập cá nhân đối với cá nhân cư trú có hoạt động kinh doanh; hướng dẫn thực hiện một số nội dung sửa đổi, bổ sung về thuế thu nhập cá nhân quy định tại Luật sửa đổi, bổ sung một số điều của các luật về thuế số 71/2014/QH13 và Nghị định số 12/2015/NĐ-CP ngày 12/02/2015 của Chính phủ quy định chi tiết thi hành Luật sửa đổi, bổ sung một số điều của các luật về thuế và sửa đổi, bổ sung một số điều của các Nghị định về thuế; …”
Như vậy, kể từ ngày 01/07/2026, Thông tư 103/2014/TT-BTC quy định thuế nhà thầu nước ngoài đã hết hiệu lực. Hồ sơ thuế nhà thầu lập sau mốc này không nên viện dẫn văn bản cũ. Quy trình nội bộ, mẫu hợp đồng và checklist kế toán soạn theo Thông tư 103/2014/TT-BTC cũng cần được rà soát lại.
Các tình huống cần đối chiếu ngay
- Hợp đồng mua hàng hóa có điểm giao nhận tại nhà máy, kho hoặc công trình ở Việt Nam.
- Giao dịch xuất khẩu, nhập khẩu tại chỗ theo chỉ định của thương nhân nước ngoài.
- Hợp đồng có dịch vụ lắp đặt, chạy thử, bảo hành, bảo dưỡng, thay thế, kể cả dịch vụ kèm theo miễn phí.
- Hợp đồng mà nhà cung cấp nước ngoài vẫn là chủ sở hữu hàng hóa, chịu chi phí phân phối, quảng cáo, tiếp thị, chất lượng hàng hóa, hoặc ấn định giá bán.
- Hàng hóa có kèm dịch vụ quảng cáo, tiếp thị/marketing, xúc tiến thương mại, dịch vụ sau bán hàng tiến hành tại Việt Nam, theo điểm c khoản 1 Điều 7 Thông tư 20/2026/TT-BTC.
Những văn bản pháp luật nào liên quan đến Công văn 76/QNI-QLDN2?
Bảng dưới đây tổng hợp các văn bản được viện dẫn. Ngày ban hành chỉ ghi khi văn bản gốc có nêu. Các văn bản còn lại được ghi theo năm, doanh nghiệp cần tra cứu bản gốc để bổ sung.
| Văn bản | Số hiệu, thời điểm | Nội dung liên quan |
| Công văn 76/QNI-QLDN2 | Năm 2026 | Hướng dẫn thuế GTGT, TNDN đối với nhà thầu nước ngoài cung cấp hàng hóa có điểm giao nhận trong lãnh thổ Việt Nam hoặc XNK tại chỗ |
| Nghị định 320/2025/NĐ-CP | Năm 2025 | Khoản 1 Điều 2: người nộp thuế TNDN là doanh nghiệp nước ngoài. Khoản 3 Điều 12: tỷ lệ % trên doanh thu tính thuế |
| Thông tư 20/2026/TT-BTC | Năm 2026 | Điều 7: phạm vi áp dụng đối với doanh nghiệp nước ngoài và cách áp dụng tỷ lệ % với hợp đồng nhiều hoạt động |
| Thông tư 69/2025/TT-BTC | Năm 2025 | Điều 9: thuế GTGT áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam |
| Luật Hải quan 2014 | Điều 47a, được bổ sung bởi khoản 3 Điều 3 Luật số 90/2025/QH15 | Định nghĩa hàng hóa XNK tại chỗ, yêu cầu làm thủ tục hải quan |
| Nghị định 08/2015/NĐ-CP | Điều 35, được sửa đổi, bổ sung bởi khoản 19 Điều 1 Nghị định 167/2025/NĐ-CP | Hai nhóm hàng hóa XNK tại chỗ |
| Thông tư 89/2026/TT-BTC | Hiệu lực từ 01/07/2026 | Điều 99: bãi bỏ Thông tư 179/2013/TT-BTC, 103/2014/TT-BTC, 92/2015/TT-BTC |
| Thông tư 103/2014/TT-BTC | Ngày 06/08/2014 | Hướng dẫn nghĩa vụ thuế đối với tổ chức, cá nhân nước ngoài, hết hiệu lực từ 01/07/2026 |
| Thông tư 130/2025/TT-BTC | Năm 2025 | Hệ thống Mục lục ngân sách nhà nước, danh mục mã chương nhà thầu nước ngoài |
Nộp thuế nhà thầu nước ngoài dùng mã chương nào?
Sau khi xác định đúng số thuế, bước tiếp theo là nộp vào đúng mã chương. Điều 2 Thông tư 130/2025/TT-BTC quy định:
“Phân loại mục lục ngân sách nhà nước theo “Chương”
1. Nội dung phân loại Chương dùng để phân loại thu, chi ngân sách nhà nước dựa trên cơ sở hệ thống tổ chức của các cơ quan, tổ chức trực thuộc một cấp chính quyền (gọi chung là cơ quan chủ quản) được tổ chức quản lý ngân sách riêng. Mỗi cấp ngân sách bố trí một Chương đặc biệt (Các quan hệ khác của ngân sách) để phản ảnh các khoản thu, chi ngân sách không thuộc dự toán giao cho các cơ quan, tổ chức.
2. Mã số hóa nội dung phân loại a) Chương được mã số hóa theo 3 ký tự theo từng cấp quản lý: Đối với cơ quan ở cấp trung ương, mã số từ 001 đến 399; đối với cơ quan ở cấp tỉnh, mã số từ 400 đến 599; đối với cơ quan cấp xã, mã số từ 800 đến 989.”
Phụ lục 1 Danh mục mã chương ban hành kèm Thông tư 130/2025/TT-BTC quy định mã chương nhà thầu nước ngoài như sau:
| Cấp quản lý | Mã số | Tên |
| Chương thuộc trung ương | 161 | Nhà thầu chính ngoài nước |
| Chương thuộc trung ương | 162 | Nhà thầu phụ ngoài nước |
| Chương thuộc cấp Tỉnh | 561 | Nhà thầu chính ngoài nước |
| Chương thuộc cấp Tỉnh | 562 | Nhà thầu phụ ngoài nước |
Như vậy, mã chương nộp thuế nhà thầu nước ngoài gồm:
- Cấp Trung ương quản lý: nhà thầu chính ngoài nước dùng mã chương 161, nhà thầu phụ ngoài nước dùng mã chương 162.
- Cấp Tỉnh quản lý: nhà thầu chính ngoài nước dùng mã chương 561, nhà thầu phụ ngoài nước dùng mã chương 562.
Đây là mã chương dành cho nhà thầu nước ngoài. Nhà thầu nước ngoài còn phải xác định loại thuế phải nộp để nộp vào đúng mục, tiểu mục của loại thuế đó.
Một số tài liệu đang lưu hành ghi cấp Tỉnh cũng dùng mã 161, 162. Cách ghi này không khớp với Phụ lục 1 và với quy tắc đánh mã cấp tỉnh từ 400 đến 599 nêu trên.
Case study: Doanh nghiệp mua dây chuyền kèm lắp đặt xử lý ra sao?
Đây là tình huống giả định, xây dựng để minh họa cách áp dụng Công văn 76/QNI-QLDN2. Số liệu được tính trực tiếp theo tỷ lệ tại khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP.
Bối cảnh
Công ty B là doanh nghiệp sản xuất trong khu công nghiệp. Công ty ký hợp đồng mua dây chuyền đóng gói với nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam. Hàng được giao tại nhà máy của Công ty B. Nhà cung cấp cử kỹ sư sang lắp đặt và chạy thử. Bản hợp đồng nháp chỉ ghi một giá trọn gói 21 tỷ đồng.
Phân tích hai phương án
Giả định doanh thu tính thuế bằng giá trị hợp đồng. Trên thực tế, doanh thu tính thuế phải xác định theo quy định riêng, nhất là khi bên Việt Nam chịu thay khoản thuế.
| Chỉ tiêu | Phương án 1: không tách giá trị | Phương án 2: tách hàng hóa 20 tỷ, lắp đặt và chạy thử 1 tỷ |
| Tỷ lệ TNDN áp dụng | 2% trên toàn bộ hợp đồng | 1% phần hàng hóa, 5% phần dịch vụ |
| Thuế TNDN nộp thay | 21 tỷ x 2% = 420 triệu đồng | 20 tỷ x 1% + 1 tỷ x 5% = 200 + 50 = 250 triệu đồng |
| Thuế GTGT | Tính chung cho cả hợp đồng | Hàng hóa chỉ chịu GTGT khâu nhập khẩu, 1 tỷ dịch vụ chịu GTGT theo TT 69/2025/TT-BTC |
| Chênh lệch thuế TNDN | Cao hơn 170 triệu đồng | Thấp hơn 170 triệu đồng |
Cách xử lý
- Đàm phán phụ lục hợp đồng để tách riêng giá trị dây chuyền và giá trị dịch vụ lắp đặt, chạy thử. Giá trị dịch vụ phải phản ánh đúng thực tế, không hạ thấp bất hợp lý.
- Liệt kê đầy đủ dịch vụ đi kèm khác, ví dụ bảo hành tại chỗ. Với dịch vụ kèm theo miễn phí, cần lưu ý rằng văn bản xếp trường hợp này vào nhóm không tách riêng được giá trị khi hợp đồng không tách.
- Lưu đủ hồ sơ hải quan, biên bản lắp đặt, biên bản nghiệm thu chạy thử, làm căn cứ khai nộp thay.
- Nộp thuế vào mã chương 161 hoặc 561, tùy cấp cơ quan thuế quản lý, và đúng mục, tiểu mục của từng loại thuế.
Bài học rút ra rất rõ: số thuế được quyết định từ hợp đồng, không phải từ tờ khai. Khi tờ khai được lập, mọi con số đã được định đoạt từ khâu ký kết. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng tối ưu chi phí thuế tại Việt Nam một cách hợp pháp luôn bắt đầu từ khâu soát xét hợp đồng.
Doanh nghiệp thường gặp rủi ro gì khi áp dụng Công văn 76/QNI-QLDN2?
Các rủi ro dưới đây phát sinh khi câu chữ của văn bản không được đối chiếu đúng với hồ sơ giao dịch thực tế. Đây cũng là những điểm MAN – Master Accountant Network ưu tiên kiểm tra trong các cuộc rà soát rủi ro thuế và kiểm toán hợp đồng nhà thầu.
Rủi ro 1: Cho rằng mua hàng hóa thì không phát sinh thuế nhà thầu
Nhiều kế toán quen nghĩ rằng chỉ dịch vụ mới chịu thuế nhà thầu. Thực tế, điểm b khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP quy định tỷ lệ 1% cho việc cung cấp và phân phối hàng hóa theo hình thức XNK tại chỗ hoặc theo Incoterms. Công văn 76/QNI-QLDN2 cũng khẳng định thu nhập của nhà thầu nước ngoài “thuộc trường hợp phải nộp thuế”.
Rủi ro 2: Bỏ qua dịch vụ kèm theo miễn phí
Thông tư 20/2026/TT-BTC và Thông tư 69/2025/TT-BTC đều dùng cụm “bao gồm cả trường hợp dịch vụ kèm theo miễn phí”. Việc nhà cung cấp tặng kèm lắp đặt hay bảo hành tại chỗ không đưa giao dịch ra khỏi phạm vi điều chỉnh. Khi hợp đồng không tách riêng được giá trị, GTGT được tính chung cho cả hợp đồng.
Rủi ro 3: Hợp đồng không tách riêng giá trị
Không tách giá trị dẫn đến tỷ lệ TNDN 2% cho hàng hóa gắn với dịch vụ, hoặc tỷ lệ của ngành nghề cao nhất cho toàn bộ hợp đồng nhiều hoạt động. Kinh nghiệm của chúng tôi cho thấy cách hiệu quả nhất là đưa bộ phận thuế vào ngay từ khâu soát xét dự thảo hợp đồng, thay vì xử lý sau khi đã ký.
Rủi ro 4: Thiếu hồ sơ hải quan cho giao dịch XNK tại chỗ
Khoản 2 Điều 47a Luật Hải quan yêu cầu hàng hóa XNK tại chỗ phải làm thủ tục hải quan, chịu sự kiểm tra, giám sát hải quan. Thiếu tờ khai hoặc chứng từ chỉ định giao hàng sẽ khiến doanh nghiệp khó chứng minh bản chất giao dịch khi bị kiểm tra.
Rủi ro 5: Vẫn viện dẫn Thông tư 103/2014/TT-BTC
Thông tư 103/2014/TT-BTC đã hết hiệu lực từ ngày 01/07/2026. Hồ sơ, quy chế nội bộ hay ý kiến tư vấn lập sau mốc này mà vẫn dẫn văn bản cũ sẽ làm yếu lập luận trước cơ quan thuế.
Rủi ro 6: Nộp sai mã chương
Nhầm giữa mã chương trung ương (161, 162) và cấp tỉnh (561, 562), hoặc nhầm giữa nhà thầu chính và nhà thầu phụ, khiến khoản nộp bị hạch toán sai chương. Doanh nghiệp sẽ mất thêm thời gian làm thủ tục điều chỉnh.
Theo góc nhìn từ MAN, sáu rủi ro trên có chung một gốc: bộ phận mua hàng, pháp chế và kế toán thuế làm việc tách rời nhau. Một quy trình soát xét hợp đồng ba bên, có checklist theo Điều 7 Thông tư 20/2026/TT-BTC và Điều 9 Thông tư 69/2025/TT-BTC, giúp loại bỏ phần lớn sai sót ngay từ đầu.
Kết luận
Công văn 76/QNI-QLDN2 không tạo ra nghĩa vụ mới. Giá trị của văn bản nằm ở việc chỉ rõ cách áp dụng Nghị định 320/2025/NĐ-CP, Thông tư 20/2026/TT-BTC và Thông tư 69/2025/TT-BTC cho một tình huống rất phổ biến: mua hàng hóa của nhà cung cấp nước ngoài với điểm giao nhận tại Việt Nam hoặc theo hình thức XNK tại chỗ. Thông điệp cốt lõi gồm ba ý. Tách riêng giá trị hàng hóa và dịch vụ ngay trong hợp đồng. Không bỏ qua dịch vụ kèm theo miễn phí. Thực hiện khai, nộp thay theo khung pháp lý mới từ ngày 01/07/2026, nộp đúng mã chương.
MAN – Master Accountant Network hoạt động trong lĩnh vực kiểm toán, kế toán và thuế, với đội ngũ chuyên gia trên 30 năm kinh nghiệm và am hiểu sâu sắc thực tế quản trị rủi ro thuế tại Việt Nam. MAN đồng hành cùng doanh nghiệp qua dịch vụ tư vấn thuế, dịch vụ kế toán thuế, dịch vụ báo cáo thuế và dịch vụ quyết toán thuế, từ khâu soát xét hợp đồng nhà thầu đến lập hồ sơ khai, nộp thay và giải trình với cơ quan thuế. Doanh nghiệp đang có hợp đồng mua hàng hóa với đối tác nước ngoài có thể liên hệ MAN để được rà soát cụ thể.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về Công văn 76/QNI-QLDN2
Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam có thuộc phạm vi công văn không?
Có. Công văn áp dụng cho nhà cung cấp nước ngoài có hoặc không có cơ sở thường trú tại Việt Nam, khi phát sinh thu nhập từ việc cung cấp hàng hóa có điểm giao nhận trong lãnh thổ Việt Nam hoặc từ hoạt động XNK tại chỗ.
Phần giá trị hàng hóa có phải chịu thuế GTGT nhà thầu không?
Nếu hợp đồng tách riêng được giá trị hàng hóa và giá trị dịch vụ đi kèm, giá trị hàng hóa chỉ chịu GTGT khâu nhập khẩu theo quy định. Nếu không tách riêng được, kể cả khi dịch vụ kèm theo miễn phí, GTGT được tính chung cho cả hợp đồng.
Tỷ lệ thuế TNDN áp dụng là bao nhiêu?
Cung cấp, phân phối hàng hóa theo XNK tại chỗ hoặc Incoterms: 1%. Dịch vụ: 5%. Hàng hóa trong cung ứng dịch vụ có gắn với hàng hóa: 1%. Không tách riêng được giá trị hàng hóa với giá trị dịch vụ: 2%. Căn cứ: khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP.
Ai chịu trách nhiệm khai, nộp thuế?
Theo công văn, doanh nghiệp Việt Nam căn cứ vào hoạt động kinh doanh trong hợp đồng, hồ sơ, chứng từ với nhà cung cấp nước ngoài để xác định nghĩa vụ khai, nộp thuế thay nhà thầu nước ngoài theo quy định.
Thông tư 103/2014/TT-BTC còn được áp dụng không?
Không. Thông tư 103/2014/TT-BTC bị bãi bỏ theo điểm b khoản 3 Điều 99 Thông tư 89/2026/TT-BTC, có hiệu lực thi hành từ ngày 01/07/2026.