
Mẫu 01/CNKD-NCCNN-TMĐT là tờ khai khấu trừ thuế đối với nhà cung cấp nước ngoài, hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử, ban hành tại Phụ lục I kèm theo Thông tư 89/2026/TT-BTC ngày 30/6/2026, áp dụng từ 01/7/2026. Cùng ngày, Chính phủ ban hành đồng loạt Nghị định 252/2026/NĐ-CP (quản lý thuế) và Nghị định 254/2026/NĐ-CP (hóa đơn, chứng từ điện tử), hướng dẫn Luật Quản lý thuế số 108/2025/QH15. Đây là lần thay đổi hệ thống biểu mẫu thuế lớn nhất kể từ Thông tư 80/2021/TT-BTC.
Điểm nhiều người hiểu nhầm: tờ khai này không do hộ kinh doanh tự lập. Người khai là tổ chức quản lý nền tảng thương mại điện tử có chức năng đặt hàng trực tuyến và thanh toán, thực hiện khấu trừ, khai thay, nộp thay theo cơ chế đã vận hành từ Nghị định 117/2025/NĐ-CP. Tuy vậy, số liệu trên tờ khai quyết định trực tiếp nghĩa vụ thuế của hàng triệu người bán online, nên cả sàn lẫn người bán đều phải hiểu rõ.
Tóm tắt trọng tâm về mẫu 01/CNKD-NCCNN-TMĐT
- Mẫu 01/CNKD-NCCNN-TMĐT là tờ khai thuế theo tháng, dùng để kê khai số thuế đã khấu trừ trên doanh thu của nhà cung cấp nước ngoài, hộ và cá nhân kinh doanh trên sàn thương mại điện tử.
- Dùng làm gì: tổng hợp doanh thu và số thuế GTGT, TNDN (nhà cung cấp nước ngoài) hoặc GTGT, TNCN (hộ, cá nhân) mà sàn đã khấu trừ trong kỳ.
- Áp dụng cho ai: chủ quản nền tảng thương mại điện tử, nền tảng số khác (trong nước hoặc nước ngoài) có chức năng đặt hàng trực tuyến và chức năng thanh toán.
- Khi nào cần: từ kỳ tính thuế tháng 7/2026 trở đi; kỳ trước 01/7/2026 vẫn dùng mẫu cũ.
- Nộp ở đâu: nộp điện tử cho Chi cục Thuế thương mại điện tử, kèm Bảng kê 01-1/BK-CNKD-NCCNN-TMĐT.
Mẫu 01/CNKD-NCCNN-TMĐT là gì theo quy định hiện hành?
Mẫu 01/CNKD-NCCNN-TMĐT có tên đầy đủ là “Tờ khai khấu trừ thuế đối với nhà cung cấp nước ngoài, hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử”. Biểu mẫu nằm trong Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC. Thông tư này quy định chi tiết Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP, có hiệu lực từ 01/7/2026 và thay thế Thông tư 80/2021/TT-BTC. Giải mã ký hiệu giúp nhớ nhanh phạm vi của tờ khai:
- CNKD: cá nhân kinh doanh (bao gồm hộ kinh doanh).
- NCCNN: nhà cung cấp nước ngoài bán hàng trên sàn.
- TMĐT: thương mại điện tử.
Ai là người ký và nộp mẫu 01/CNKD-NCCNN-TMĐT?
Chỉ tiêu [04] và [05] trên tờ khai yêu cầu ghi “Tên của tổ chức quản lý nền tảng thương mại điện tử” và “Mã số thuế khấu trừ, nộp thay”. Như vậy, người nộp tờ khai là sàn, không phải người bán. Hộ kinh doanh chỉ xuất hiện dưới dạng dòng dữ liệu trong bảng kê đính kèm.
Theo Điều 33 Thông tư 89/2026/TT-BTC, hồ sơ khai thuế của chủ quản nền tảng có chức năng đặt hàng trực tuyến và thanh toán thực hiện theo điểm 18 Phụ lục I, nộp theo phương thức điện tử. Cơ quan tiếp nhận là Chi cục Thuế thương mại điện tử. Tiền thuế nộp vào tài khoản thu ngân sách tại Kho bạc Nhà nước (Ban Giao dịch).
Tờ khai gồm những chỉ tiêu nào?
Tờ khai được thiết kế song ngữ Việt – Anh, kỳ tính thuế theo tháng. Phần thân chia thành hai khối độc lập, mỗi khối tách doanh thu theo bốn nhóm giao dịch.
| Nhóm chỉ tiêu | Nội dung | Mã chỉ tiêu |
| Thông tin chung | Kỳ tính thuế (tháng), lần đầu hoặc bổ sung | [01] – [03] |
| Thông tin người khai | Tên sàn, mã số thuế khấu trừ nộp thay, đại lý thuế (nếu có) | [04] – [08] |
| Khối I: Nhà cung cấp nước ngoài | Hàng hóa, dịch vụ, dịch vụ gắn với hàng hóa, không xác định được; thuế GTGT và thuế TNDN | [9] – [15] |
| Khối II: Hộ, cá nhân | Hàng hóa, dịch vụ, sản xuất và dịch vụ gắn với hàng hóa, không xác định được; thuế GTGT và thuế TNCN | [16] – [22] |
Cột (7) của mỗi khối là tổng số thuế đã khấu trừ, bằng cột (5) cộng cột (6). Chỉ tiêu [20], [21], [22] lần lượt là tổng doanh thu, tổng thuế GTGT và tổng thuế TNCN đã khấu trừ của hộ, cá nhân. Cuối tờ khai là lời cam đoan chịu trách nhiệm trước pháp luật về số liệu đã khai.
Những biểu mẫu nào đi kèm tờ khai?
Một bộ hồ sơ hoàn chỉnh thường có ba biểu mẫu liên kết với nhau. Phân biệt rõ ba biểu mẫu giúp tránh nộp thiếu hồ sơ hoặc nộp sai kèm chứng từ.
| Biểu mẫu | Chức năng | Mức độ chi tiết |
| 01/CNKD-NCCNN-TMĐT | Tờ khai tổng hợp số thuế đã khấu trừ trong tháng | Theo nhóm giao dịch |
| 01-1/BK-CNKD-NCCNN-TMĐT | Bảng kê chi tiết số thuế đã khấu trừ, kèm theo tờ khai | Theo từng người bán: mã gian hàng, tên, MST hoặc số định danh, ngành nghề |
| 01/BKNT-TMĐT | Bảng kê chi tiết số tiền nộp thuế, kèm chứng từ nộp ngân sách | Theo từng người bán và tiểu mục ngân sách |
Mẫu 01/CNKD-NCCNN-TMĐT có vai trò gì trong quản trị thuế và kiểm toán?
Nhìn bề ngoài, đây chỉ là một tờ khai tổng hợp. Thực tế, dữ liệu từ mẫu 01/CNKD-NCCNN-TMĐT và bảng kê đi kèm trở thành nguồn đối chiếu chính mà cơ quan thuế dùng để quản lý người bán online. Có ba tầng giá trị cần hiểu.
Với cơ quan thuế: dữ liệu tự động theo từng người bán
Điều 33 Thông tư 89/2026/TT-BTC quy định hệ thống thông tin quản lý thuế căn cứ dữ liệu kê khai, nộp thuế của sàn để tự động xác định số thuế đã nộp cho từng tỉnh. Địa bàn xác định theo nơi hộ, cá nhân đăng ký kinh doanh, đăng ký thuế; nếu không đăng ký kinh doanh thì theo nơi cá nhân cư trú.
Hệ thống cũng tự động cập nhật số thuế sàn đã khấu trừ, khai, nộp thay lên tài khoản thuế điện tử của hộ, cá nhân kinh doanh. Nói cách khác, người bán không cần nộp lại chứng từ, nhưng số liệu trên tài khoản của họ chỉ đúng khi dữ liệu sàn khai đúng.
Với chủ quản nền tảng: nghĩa vụ khai thay có trách nhiệm pháp lý
Sàn ký cam đoan “số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật”. Mọi sai lệch giữa tờ khai, bảng kê 01-1 và chứng từ nộp tiền đều thuộc trách nhiệm của sàn với tư cách người khấu trừ. Đây là lý do các sàn lớn phải xây dựng quy trình đối soát tự động cho từng giao dịch.
Với người bán và kiểm toán viên: căn cứ đối chiếu doanh thu
Với hộ kinh doanh, số liệu sàn đã khấu trừ là một phần doanh thu phải tổng hợp khi xác định nghĩa vụ cả năm. Theo Nghị định 68/2026/NĐ-CP, trường hợp hộ, cá nhân tự xác định doanh thu năm trên 500 triệu đồng, bao gồm cả doanh thu đã được khấu trừ, khai thay, nộp thay, thì tính thuế theo Điều 3, Điều 4 của Nghị định này.
Theo góc nhìn từ MAN – Master Accountant Network, trong các cuộc kiểm toán và rà soát rủi ro thuế tại Việt Nam, bước đầu tiên luôn là đối chiếu ba nguồn: số liệu trên tài khoản thuế điện tử, báo cáo đối soát của sàn và sổ kế toán của hộ. Chênh lệch giữa ba nguồn này là dấu hiệu sớm nhất của rủi ro bị ấn định thuế.
Đối tượng nào chịu tác động của mẫu 01/CNKD-NCCNN-TMĐT?
Tờ khai do một chủ thể lập nhưng tác động đến ba nhóm. Phân biệt đúng vai trò từng nhóm là điều kiện đầu tiên để tuân thủ.
| Chủ thể | Vai trò với tờ khai | Nghĩa vụ chính |
| Chủ quản nền tảng TMĐT, nền tảng số có chức năng đặt hàng trực tuyến và thanh toán (trong nước hoặc nước ngoài) | Người lập, ký và nộp tờ khai | Khấu trừ, khai thay, nộp thay theo từng giao dịch; nộp kèm bảng kê |
| Hộ kinh doanh, cá nhân kinh doanh (cư trú và không cư trú) | Người bị khấu trừ, có dữ liệu trong Khối II và bảng kê | Cung cấp thông tin định danh chính xác cho sàn; tự kê khai phần doanh thu ngoài sàn |
| Nhà cung cấp nước ngoài bán hàng trên sàn | Người bị khấu trừ, có dữ liệu trong Khối I | Thuế GTGT và thuế TNDN được sàn khấu trừ |
Lưu ý phạm vi: hộ, cá nhân kinh doanh trên nền tảng không có chức năng đặt hàng trực tuyến và thanh toán (ví dụ bán qua mạng xã hội, chuyển khoản trực tiếp) không được sàn khấu trừ. Nhóm này tự kê khai, nộp thuế theo Nghị định 68/2026/NĐ-CP.
Quyền và trách nhiệm của hộ, cá nhân kinh doanh trên sàn TMĐT là gì?
Nghị định 252/2026/NĐ-CP dẫn chiếu trực tiếp sang Nghị định 68/2026/NĐ-CP. Nguyên văn khoản 3 Điều 46 Nghị định 252/2026/NĐ-CP như sau:
Điều 46. Trách nhiệm của chủ quản nền tảng thương mại điện tử thuộc đối tượng khấu trừ, nộp thay thuế, nhà cung cấp nước ngoài; quyền và trách nhiệm của hộ kinh doanh, cá nhân kinh doanh có hoạt động kinh doanh trên nền tảng thương mại điện tử
…
3. Quyền và trách nhiệm của hộ kinh doanh, cá nhân kinh doanh có hoạt động kinh doanh trên nền tảng thương mại điện tử thực hiện theo quy định tại Điều 13 Nghị định số 68/2026/NĐ-CP của Chính phủ.
Theo Điều 13 Nghị định 68/2026/NĐ-CP (ban hành ngày 05/3/2026), quyền và trách nhiệm của nhóm này được tóm lược thành 8 nội dung:
- Được yêu cầu cơ quan thuế hướng dẫn, giải đáp thắc mắc, hỗ trợ về khai thuế, tính thuế và nộp thuế.
- Có các quyền của người nộp thuế theo quy định pháp luật về quản lý thuế.
- Tự kê khai đầy đủ, chính xác doanh thu phát sinh từ hoạt động sản xuất, kinh doanh để xác định số thuế phải nộp, và tự chịu trách nhiệm trước pháp luật về nội dung đã kê khai.
- Thông báo cho cơ quan thuế theo phương thức điện tử tất cả số tài khoản mở tại tổ chức cung ứng dịch vụ thanh toán, số hiệu ví điện tử mở tại tổ chức cung ứng dịch vụ trung gian thanh toán liên quan đến sản xuất, kinh doanh.
- Sử dụng sổ kế toán theo pháp luật kế toán và hướng dẫn của Bộ trưởng Bộ Tài chính; sử dụng hóa đơn theo quy định.
- Cung cấp sổ kế toán, hóa đơn, phần mềm quản lý bán hàng, tài liệu liên quan theo yêu cầu của cơ quan thuế khi kiểm tra thuế.
- Hộ, cá nhân cư trú kinh doanh trên sàn có trách nhiệm kê khai và nộp thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, thuế tài nguyên, phí bảo vệ môi trường và các khoản thu khác do cơ quan thuế quản lý thu.
- Cung cấp đầy đủ, chính xác cho chủ quản nền tảng: mã số thuế hoặc số định danh cá nhân (công dân Việt Nam); số hộ chiếu hoặc thông tin định danh do cơ quan có thẩm quyền nước ngoài cấp (công dân nước ngoài); thông tin, tài liệu liên quan đến việc xác định nghĩa vụ thuế và các thông tin bắt buộc với người bán theo pháp luật thương mại điện tử.
Nội dung số 8 gắn trực tiếp với mẫu 01/CNKD-NCCNN-TMĐT. Bảng kê 01-1 có cột bắt buộc ghi “Mã số thuế/Số định danh cá nhân” và ô đánh dấu cá nhân không cư trú. Thông tin người bán cung cấp sai thì số thuế đã khấu trừ có thể không được ghi nhận đúng trên tài khoản thuế của chính họ.
Một điểm dễ bỏ sót là nội dung số 7. Sàn chỉ khấu trừ thuế GTGT và thuế TNCN. Các sắc thuế khác như thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, thuế tài nguyên vẫn do hộ, cá nhân cư trú tự kê khai và nộp.
Khi nào áp dụng mẫu 01/CNKD-NCCNN-TMĐT và cần lưu ý điều kiện gì?
Thời điểm áp dụng được xác định theo kỳ tính thuế, không theo ngày nộp. Đây là quy tắc chuyển tiếp quan trọng nhất cần nắm.
Mốc hiệu lực và quy định chuyển tiếp
- Kỳ tính thuế trước 01/7/2026: tiếp tục dùng mẫu biểu áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực, kể cả khi nộp sau ngày 01/7/2026.
- Từ kỳ tính thuế tháng 7/2026: dùng mẫu 01/CNKD-NCCNN-TMĐT kèm bảng kê 01-1/BK-CNKD-NCCNN-TMĐT.
- Kỳ khai: theo tháng, ghi tại chỉ tiêu [01]. Thời hạn nộp hồ sơ khai thuế thực hiện theo Nghị định 252/2026/NĐ-CP; doanh nghiệp nên đối chiếu điều khoản về thời hạn khai thuế tháng trước mỗi kỳ.
- Khai bổ sung: đánh dấu chỉ tiêu [03] kèm số lần bổ sung, không lập tờ khai mới cho cùng kỳ.
Tỷ lệ khấu trừ được phản ánh trên tờ khai
Số thuế ghi trên tờ khai được tính theo tỷ lệ phần trăm trên doanh thu từng giao dịch, theo khoản 2 Điều 5 Nghị định 117/2025/NĐ-CP ngày 09/6/2025. Nghị định 68/2026/NĐ-CP tiếp tục dẫn chiếu cơ chế này.
| Nhóm giao dịch | Thuế GTGT | Thuế TNCN – cá nhân cư trú | Thuế TNCN – cá nhân không cư trú |
| Hàng hóa | 1% | 0,5% | 1% |
| Dịch vụ | 5% | 2% | 5% |
| Vận tải, dịch vụ có gắn với hàng hóa | 3% | 1,5% | 2% |
| Không xác định được | Áp mức cao nhất | Áp mức cao nhất của dịch vụ | Áp mức cao nhất của dịch vụ |
Dòng cuối tương ứng chỉ tiêu [19] trên tờ khai. Sàn không phân loại được giao dịch thì phải khấu trừ theo mức cao nhất, và người bán là bên chịu thiệt. Doanh nghiệp nên theo dõi các văn bản hướng dẫn mới để cập nhật nếu tỷ lệ thay đổi theo Luật Thuế GTGT, Luật Thuế TNCN sửa đổi.
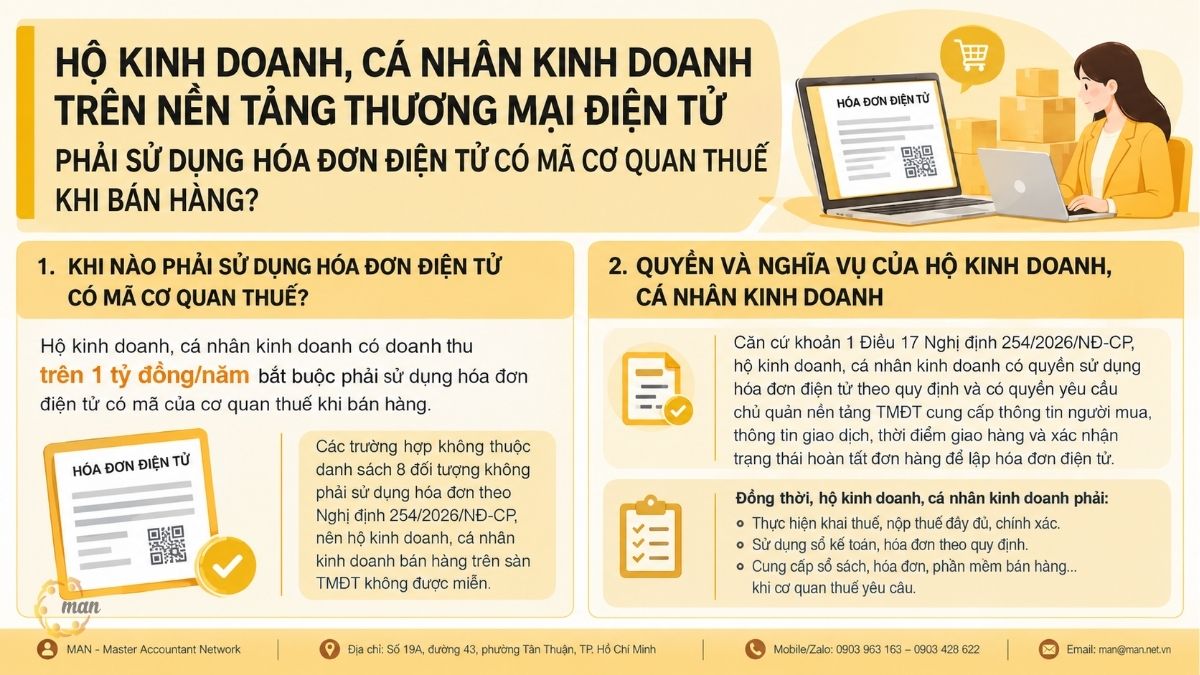
Hộ kinh doanh trên sàn có bắt buộc dùng hóa đơn điện tử có mã?
Câu trả lời phụ thuộc vào ngưỡng doanh thu năm. Nguyên văn điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP:
Điều 6. Đối tượng sử dụng hóa đơn điện tử
- Đối tượng sử dụng hóa đơn điện tử gồm:
…
- d) Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng hoặc hộ kinh doanh, cá nhân kinh doanh bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp sử dụng hóa đơn điện tử mà có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Điều 7 Nghị định 254/2026/NĐ-CP liệt kê 8 đối tượng không phải sử dụng hóa đơn. Trong danh sách này không có hộ, cá nhân bán hàng trên sàn thương mại điện tử.
Để người bán lập được hóa đơn, khoản 1 Điều 17 Nghị định 254/2026/NĐ-CP trao cho họ quyền yêu cầu sàn cung cấp dữ liệu. Nguyên văn:
Điều 17. Quyền và nghĩa vụ của tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ
- Tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ có quyền:
- a) Sử dụng hóa đơn điện tử theo quy định tại Điều 6 Nghị định này;
- b) Sử dụng hóa đơn hợp pháp để phục vụ cho các hoạt động kinh doanh;
- c) Yêu cầu chủ quản nền tảng thương mại điện tử, nền tảng số cung cấp thông tin người mua, thông tin liên quan đến giao dịch, thời điểm giao hàng và xác nhận trạng thái hoàn tất đơn hàng trên hệ thống để người bán lập hóa đơn điện tử theo quy định đối với trường hợp bán hàng hóa, cung cấp dịch vụ qua nền tảng thương mại điện tử, nền tảng số;
- d) Khiếu kiện các tổ chức, cá nhân có hành vi xâm phạm các quyền tạo, phát hành và sử dụng hóa đơn hợp pháp.
…
Kết luận thực tế: hộ kinh doanh trên sàn có doanh thu năm trên 1 tỷ đồng bắt buộc dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền. Việc sàn đã khấu trừ thuế trên mẫu 01/CNKD-NCCNN-TMĐT không thay thế nghĩa vụ lập hóa đơn của người bán.
Những văn bản pháp luật nào điều chỉnh mẫu 01/CNKD-NCCNN-TMĐT?
Mẫu 01/CNKD-NCCNN-TMĐT là điểm giao của ít nhất sáu văn bản. Đọc riêng một văn bản sẽ không đủ để khai đúng.
| Văn bản | Số hiệu, ngày ban hành | Nội dung liên quan |
| Luật Quản lý thuế | Số 108/2025/QH15, Quốc hội thông qua ngày 10/12/2025, hiệu lực 01/7/2026 | Khung pháp lý về khai thuế, khấu trừ thuế, giao dịch điện tử |
| Nghị định 252/2026/NĐ-CP | Ngày 30/6/2026, hiệu lực 01/7/2026 | Hướng dẫn Luật Quản lý thuế, thay thế Nghị định 126/2020/NĐ-CP; khoản 3 Điều 46 dẫn chiếu quyền và trách nhiệm của hộ, cá nhân trên sàn |
| Thông tư 89/2026/TT-BTC | Ngày 30/6/2026, hiệu lực 01/7/2026 | Ban hành mẫu 01/CNKD-NCCNN-TMĐT (Phụ lục I); Điều 33 quy định khai, nộp thay của chủ quản nền tảng; bãi bỏ Thông tư 80/2021/TT-BTC |
| Nghị định 254/2026/NĐ-CP | Ngày 30/6/2026, hiệu lực 01/7/2026 | Hóa đơn, chứng từ điện tử; Điều 6 (đối tượng sử dụng), Điều 7 (đối tượng không phải dùng hóa đơn), Điều 17 (quyền của người bán) |
| Nghị định 68/2026/NĐ-CP | Ngày 05/3/2026 | Chính sách và quản lý thuế hộ, cá nhân kinh doanh; ngưỡng 500 triệu đồng/năm; Điều 13 quyền và trách nhiệm |
| Nghị định 117/2025/NĐ-CP | Ngày 09/6/2025, hiệu lực 01/7/2025 | Cơ chế sàn khấu trừ, nộp thay; tỷ lệ % khấu trừ theo từng nhóm giao dịch |
Bên cạnh đó, Thông tư 91/2026/TT-BTC hướng dẫn Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, còn Cục Thuế đã có Công văn 5061/CT-CS ngày 22/7/2026 giới thiệu điểm mới của Nghị định 252/2026/NĐ-CP. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng giai đoạn chuyển tiếp năm 2026 thường phát sinh công văn hướng dẫn bổ sung. Nguyên tắc an toàn là kiểm tra hiệu lực văn bản tại thời điểm khai, không dựa vào bài viết cũ.
Tình huống thực tế: hộ kinh doanh mỹ phẩm tại TP.HCM đối chiếu số thuế sàn đã khấu trừ
Tình huống dưới đây được tổng hợp từ các vụ việc tư vấn điển hình, tên và số liệu đã được đơn giản hóa để minh họa. Tỷ lệ áp dụng theo Nghị định 117/2025/NĐ-CP.
Bối cảnh
Hộ kinh doanh của chị H. (cư trú tại TP.HCM) bán mỹ phẩm trên một sàn TMĐT có chức năng thanh toán và qua fanpage riêng. Tháng 8/2026, doanh thu trên sàn là 180 triệu đồng, doanh thu fanpage khoảng 60 triệu đồng. Khi tra tài khoản thuế điện tử, chị không thấy số thuế sàn đã nộp thay, trong khi báo cáo đối soát của sàn lại ghi nhận số khấu trừ cao hơn dự tính.
Phân tích nguyên nhân
- Sai định danh: mã số thuế khai trong hồ sơ gian hàng sai một chữ số. Dữ liệu trên bảng kê 01-1 vì vậy không khớp tài khoản thuế của chị.
- Sai phân loại: nhóm sản phẩm “combo quà tặng kèm tư vấn” trị giá 20 triệu đồng bị sàn đưa vào nhóm không xác định được (chỉ tiêu [19]), nên bị khấu trừ theo mức cao nhất.
- Rủi ro tiềm ẩn: doanh thu cả năm ước tính vượt 1 tỷ đồng, nhưng hộ chưa đăng ký hóa đơn điện tử có mã của cơ quan thuế.
Số liệu trước và sau khi xử lý (tháng 8/2026)
| Hạng mục | Trước xử lý | Sau xử lý |
| Doanh thu hàng hóa (GTGT 1%, TNCN 0,5%) | 160.000.000 đ | 180.000.000 đ |
| Doanh thu không xác định được (GTGT 5%, TNCN 2%) | 20.000.000 đ | 0 đ |
| Thuế GTGT sàn khấu trừ | 2.600.000 đ | 1.800.000 đ |
| Thuế TNCN sàn khấu trừ | 1.200.000 đ | 900.000 đ |
| Tổng số thuế khấu trừ | 3.800.000 đ | 2.700.000 đ |
Chênh lệch 1.100.000 đồng mỗi tháng. Nếu kéo dài cả năm, số tiền bị khấu trừ vượt mức lên tới khoảng 13,2 triệu đồng, chưa kể thời gian và chi phí xử lý hồ sơ.
Cách xử lý
- Đối chiếu ba nguồn: báo cáo đối soát sàn, tài khoản thuế điện tử và sổ doanh thu của hộ.
- Cập nhật mã số thuế đúng trên hồ sơ gian hàng; đề nghị sàn khai bổ sung tờ khai kỳ tháng 8/2026 (đánh dấu chỉ tiêu [03]).
- Chuẩn hóa danh mục sản phẩm, mô tả rõ combo là hàng hóa để sàn phân loại đúng nhóm.
- Đăng ký hóa đơn điện tử có mã của cơ quan thuế; dùng quyền tại điểm c khoản 1 Điều 17 Nghị định 254/2026/NĐ-CP để yêu cầu sàn cung cấp dữ liệu đơn hàng phục vụ lập hóa đơn.
- Tự kê khai phần doanh thu fanpage, đồng thời thông báo đầy đủ tài khoản ngân hàng, ví điện tử cho cơ quan thuế.
Bài học rút ra
Sàn là người khai mẫu 01/CNKD-NCCNN-TMĐT, nhưng người bán mới là bên chịu hậu quả khi dữ liệu sai. Giải pháp từ MAN – Master Accountant Network cho nhóm khách hàng này luôn bắt đầu bằng lịch đối chiếu hằng tháng, thay vì chờ đến kỳ quyết toán mới phát hiện chênh lệch.
Nhận định chuyên gia: rủi ro thường gặp quanh mẫu 01/CNKD-NCCNN-TMĐT
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng rủi ro thuế trong thương mại điện tử hiếm khi đến từ việc cố tình trốn thuế. Phần lớn đến từ dữ liệu không khớp giữa các bên. Dưới đây là năm rủi ro chúng tôi gặp nhiều nhất khi rà soát hồ sơ từ quý III/2026.
- Rủi ro 1: Người bán tưởng mình phải tự nộp tờ khai: Không ít hộ kinh doanh tải mẫu 01/CNKD-NCCNN-TMĐT về và cố gắng tự điền. Tờ khai này chỉ dành cho tổ chức quản lý nền tảng. Người bán cần tập trung vào việc khác: kiểm tra số thuế sàn đã khấu trừ và tự kê khai phần doanh thu ngoài sàn.
- Rủi ro 2: Khai trùng hoặc khai sót doanh thu: Khi tự kê khai theo Nghị định 68/2026/NĐ-CP, một số hộ cộng lại toàn bộ doanh thu trên sàn như chưa từng được khấu trừ. Ngược lại, có hộ bỏ luôn doanh thu sàn khỏi sổ vì nghĩ “sàn đã lo”. Cả hai cách đều sai. Doanh thu trên sàn vẫn phải được tổng hợp để xác định ngưỡng 500 triệu đồng và nghĩa vụ cả năm.
- Rủi ro 3: Phân loại giao dịch không rõ ràng: Sản phẩm mô tả mơ hồ, gói combo, dịch vụ kèm hàng hóa dễ bị đưa vào nhóm không xác định được. Mức khấu trừ khi đó nhảy từ 1% lên 5% thuế GTGT. Kinh nghiệm xử lý tối ưu là chuẩn hóa danh mục và mô tả sản phẩm ngay từ khâu đăng bán.
- Rủi ro 4: Thông tin định danh sai hoặc thiếu: Bảng kê 01-1 lấy mã số thuế hoặc số định danh từ hồ sơ gian hàng. Một chữ số sai là đủ để số thuế đã nộp không hiện trên tài khoản của người bán. Hậu quả có thể là bị nhắc nợ thuế cho khoản đã thực nộp.
- Rủi ro 5: Nghĩ rằng khấu trừ thay thế hóa đơn: Sàn khấu trừ thuế không miễn cho người bán nghĩa vụ lập hóa đơn. Hộ có doanh thu năm trên 1 tỷ đồng vẫn phải dùng hóa đơn điện tử có mã theo điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP. Đây là lỗi dễ bị phát hiện khi cơ quan thuế đối chiếu dữ liệu.
Kết luận
Mẫu 01/CNKD-NCCNN-TMĐT là mắt xích dữ liệu trung tâm của cơ chế sàn khấu trừ, khai thay, nộp thay từ ngày 01/7/2026. Sàn là người khai, nhưng số liệu trên tờ khai và bảng kê đi thẳng vào tài khoản thuế của từng người bán. Hiểu đúng cấu trúc chỉ tiêu, tỷ lệ khấu trừ và nghĩa vụ hóa đơn đi kèm giúp cả sàn lẫn hộ kinh doanh tránh khai trùng, khai sót và bị ấn định thuế.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về mẫu 01/CNKD-NCCNN-TMĐT
Hộ kinh doanh bán hàng trên sàn có phải tự nộp mẫu 01/CNKD-NCCNN-TMĐT không?
Không. Người khai là tổ chức quản lý nền tảng thương mại điện tử có chức năng đặt hàng trực tuyến và thanh toán. Hộ kinh doanh chỉ cần cung cấp đúng thông tin định danh cho sàn và tự kê khai phần doanh thu ngoài sàn theo Nghị định 68/2026/NĐ-CP.
Tải mẫu 01/CNKD-NCCNN-TMĐT ở đâu và áp dụng từ kỳ nào?
Biểu mẫu nằm tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC. Mẫu áp dụng từ kỳ tính thuế tháng 7/2026. Kỳ tính thuế trước 01/7/2026 vẫn dùng mẫu biểu cũ.
Tờ khai nộp cho cơ quan thuế nào?
Nộp theo phương thức điện tử cho Chi cục Thuế thương mại điện tử, theo Điều 33 Thông tư 89/2026/TT-BTC. Tiền thuế nộp vào tài khoản thu ngân sách tại Kho bạc Nhà nước (Ban Giao dịch).
Làm sao biết sàn đã nộp thuế thay cho mình?
Hệ thống thông tin quản lý thuế tự động cập nhật số thuế sàn đã khấu trừ, khai, nộp thay lên tài khoản thuế điện tử của hộ, cá nhân kinh doanh. Nếu không thấy, hãy kiểm tra lại mã số thuế hoặc số định danh đã khai với sàn.
Sàn đã khấu trừ thuế thì hộ kinh doanh còn phải xuất hóa đơn không?
Có, nếu thuộc diện bắt buộc. Hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền, theo điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP.