Quyết toán thuế TNCN là gì?
Quyết toán thuế thu nhập cá nhân là quá trình xác định lại tổng số thuế TNCN phải nộp trong kỳ tính thuế dựa trên thu nhập chịu thuế, các khoản giảm trừ và số thuế đã được khấu trừ trong kỳ. Qua quyết toán, người nộp thuế xác định số thuế còn phải nộp thêm hoặc số thuế nộp thừa được xử lý theo quy định.
Các quy định về thuế TNCN hiện hành được thực hiện theo Luật Thuế thu nhập cá nhân số 109/2025/QH15, được sửa đổi, bổ sung bởi Luật số 09/2026/QH16, cùng Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC hướng dẫn thi hành. Luật 109/2025/QH15 có hiệu lực từ 01/07/2026.
Cập nhật quy định quyết toán thuế thu nhập cá nhân năm 2026
Từ năm 2026, người nộp thuế cần lưu ý hệ thống pháp lý mới về thuế thu nhập cá nhân. Các văn bản quan trọng gồm:
| Văn bản | Vai trò |
|---|---|
| Luật Thuế thu nhập cá nhân số 109/2025/QH15 | Luật thuế TNCN mới, có hiệu lực từ 01/07/2026 |
| Luật số 09/2026/QH16 | Sửa đổi, bổ sung một số điều của Luật Thuế TNCN và một số luật thuế khác |
| Nghị định 253/2026/NĐ-CP | Quy định chi tiết và hướng dẫn thi hành Luật Thuế TNCN |
| Thông tư 87/2026/TT-BTC | Quy định chi tiết một số nội dung của Luật Thuế TNCN và Nghị định 253/2026/NĐ-CP |
| Nghị định 254/2026/NĐ-CP | Quy định về hóa đơn điện tử, chứng từ điện tử theo Luật Quản lý thuế |
| Thông tư 91/2026/TT-BTC | Hướng dẫn một số nội dung của Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP |
Luật 109/2025/QH15 có hiệu lực từ 01/07/2026, trong khi một số chính sách đối với thu nhập từ tiền lương, tiền công được áp dụng cho kỳ tính thuế năm 2026 từ ngày 01/01/2026. Vì vậy, khi quyết toán cần phân biệt rõ kỳ tính thuế 2025 và kỳ tính thuế 2026. Nghị định 253/2026/NĐ-CP có hiệu lực từ 01/07/2026 và là văn bản hướng dẫn trực tiếp Luật Thuế TNCN mới. Thông tư 87/2026/TT-BTC cũng có hiệu lực từ ngày 01/07/2026.
Trường hợp nào cá nhân nên sử dụng dịch vụ quyết toán thuế thu nhập cá nhân?
Quy định kê khai thuế tại Việt Nam ngày càng chặt chẽ và chuyển đổi số toàn diện. Nhiều người lao động và quản lý thường gặp lúng túng khi tự thao tác trên hệ thống Thuế điện tử. Việc chủ động tìm đến dịch vụ quyết toán thuế thu nhập cá nhân chuyên nghiệp là giải pháp tối ưu giúp xử lý triệt để trong các trường hợp phức tạp sau:
-
Cá nhân phát sinh thu nhập từ 2 nơi trở lên trong năm: Theo quy định, trường hợp này không thuộc diện được ủy quyền cho doanh nghiệp quyết toán thay. Người lao động phải tự tổng hợp thu nhập, chứng từ khấu trừ từ các công ty và nộp hồ sơ trực tiếp với Chi cục Thuế quản lý.
-
Người có số thuế nộp thừa muốn hoàn thuế TNCN: Để nhận lại tiền thuế nộp thừa từ ngân sách nhà nước, hồ sơ đòi hỏi sự chuẩn xác tuyệt đối về chứng từ. Dịch vụ quyết toán thuế thu nhập cá nhân sẽ hỗ trợ rà soát, lập hồ sơ hoàn thuế nhanh chóng, giảm thiểu tối đa thời gian chờ đợi và giải trình.
-
Cá nhân thay đổi công việc hoặc có khoảng thời gian gián đoạn: Việc chuyển đổi công ty giữa năm khiến việc thu thập chứng từ khấu trừ thuế (Mẫu 05/TNCN) trở nên khó khăn. Chuyên viên tư vấn sẽ đại diện hỗ trợ thu thập và chuẩn hóa dữ liệu đầu vào chuẩn pháp lý.
-
Chuyên gia, người lao động nước ngoài (Expat): Nhóm đối tượng này có chính sách thuế phức tạp do liên quan đến quy định cư trú/không cư trú và các Hiệp định tránh đánh thuế hai lần. Sử dụng dịch vụ quyết toán thuế thu nhập cá nhân giúp đảm bảo tuân thủ đúng pháp luật Việt Nam lẫn quốc tế.
-
Cá nhân bị phát sinh tiền phạt chậm nộp do bỏ sót nghĩa vụ: Nếu vô tình chậm nộp hồ sơ quyết toán các năm trước, đơn vị cung cấp dịch vụ quyết toán thuế thu nhập cá nhân sẽ đại diện làm việc với cơ quan thuế để giải trình, khắc phục sai sót và tối ưu hóa mức phạt theo khung quy định.
Những thay đổi đáng chú ý khi quyết toán thuế TNCN năm 2026
Biểu thuế TNCN từ tiền lương, tiền công còn 5 bậc
Đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú, biểu thuế lũy tiến từng phần từ kỳ tính thuế năm 2026 được rút từ 7 bậc xuống còn 5 bậc.
| Bậc | Thu nhập tính thuế/tháng | Thuế suất |
|---|---|---|
| 1 | Đến 10 triệu đồng | 5% |
| 2 | Trên 10 – 30 triệu đồng | 10% |
| 3 | Trên 30 – 60 triệu đồng | 20% |
| 4 | Trên 60 – 100 triệu đồng | 30% |
| 5 | Trên 100 triệu đồng | 35% |
Theo hướng dẫn về kỳ tính thuế năm 2026, các ngưỡng tương ứng theo năm lần lượt là 120 triệu, 360 triệu, 720 triệu và 1,2 tỷ đồng. Đây là thay đổi quan trọng mà người có thu nhập từ tiền lương, tiền công cần lưu ý khi tính thuế và quyết toán năm 2026.
Thời hạn nộp hồ sơ quyết toán thuế TNCN theo quy định
Thời hạn quyết toán là một yếu tố vô cùng quan trọng mà các đơn vị cung cấp dịch vụ quyết toán thuế thu nhập cá nhân luôn phải tuân thủ nghiêm ngặt.
Theo khoản a, Điều 44 Luật Quản lý thuế số 38/2019/QH14 và khoản 2, Điều 10, Nghị định 126/2020/NĐ-CP:
- Đối với cá nhân tự quyết toán: Thời hạn là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch (thường là ngày 30 tháng 4).
- Đối với tổ chức chi trả thu nhập (quyết toán thay): Thời hạn là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch (thường là ngày 31 tháng 3).
Việc chậm nộp hồ sơ, dù chỉ 1 ngày, cũng có thể bị xử phạt hành chính theo Nghị định 125/2020/NĐ-CP, với mức phạt có thể lên đến 25.000.000 đồng đối với hành vi nộp hồ sơ quá 90 ngày và có phát sinh số thuế phải nộp. Chính vì sự nghiêm khắc này mà dịch vụ quyết toán thuế cá nhân chuyên nghiệp là cần thiết.
Các khoản giảm trừ gia cảnh mới nhất
Giảm trừ gia cảnh là căn cứ quan trọng để xác định thu nhập tính thuế khi quyết toán thuế thu nhập cá nhân. Từ năm 2026, mức giảm trừ gia cảnh được áp dụng theo Nghị quyết 110/2025/UBTVQH15 như sau:
| Đối tượng giảm trừ | Mức giảm trừ/tháng | Mức giảm trừ/năm |
| Bản thân người nộp thuế | 15.500.000 VNĐ | 186.000.000 VNĐ |
| Mỗi người phụ thuộc | 6.200.000 VNĐ | 74.400.000 VNĐ |
Các chuyên gia của MAN sẽ rà soát đầy đủ hồ sơ người phụ thuộc và các khoản giảm trừ hợp lệ để giúp khách hàng tối ưu số thuế phải nộp và tăng khả năng hoàn thuế TNCN.
Một số khoản giảm trừ và miễn thuế cần lưu ý:
Quy định mới còn có những nội dung đáng chú ý đối với thu nhập từ tiền lương, tiền công. Theo nội dung hướng dẫn về Nghị định 253/2026/NĐ-CP, người nộp thuế có thể phát sinh các khoản giảm trừ liên quan đến chi phí y tế và giáo dục – đào tạo theo điều kiện, giới hạn mà pháp luật quy định. Nghị định cũng có các quy định mới về một số khoản thu nhập được miễn hoặc không tính vào thu nhập chịu thuế. Do đó, khi lập hồ sơ quyết toán, không nên chỉ kiểm tra tiền lương và chứng từ khấu trừ mà cần rà soát toàn bộ các khoản thu nhập, miễn giảm và giảm trừ có liên quan.
Hồ sơ quyết toán thuế thu nhập cá nhân gồm những gì?
- Tờ khai quyết toán thuế TNCN theo mẫu áp dụng.
- Chứng từ khấu trừ thuế TNCN từ các đơn vị chi trả thu nhập.
- Hồ sơ chứng minh người phụ thuộc nếu có đăng ký giảm trừ.
- Chứng từ liên quan đến các khoản giảm trừ nếu phát sinh.
- Chứng từ nộp thuế ở nước ngoài nếu có thu nhập và đã nộp thuế tại nước ngoài.
- Tài liệu chứng minh các nguồn thu nhập trong trường hợp có nhiều nơi chi trả.
- Hồ sơ hoàn thuế nếu phát sinh số thuế nộp thừa và có đề nghị hoàn.
Quy trình triển khai dịch vụ quyết toán thuế cá nhân tại MAN
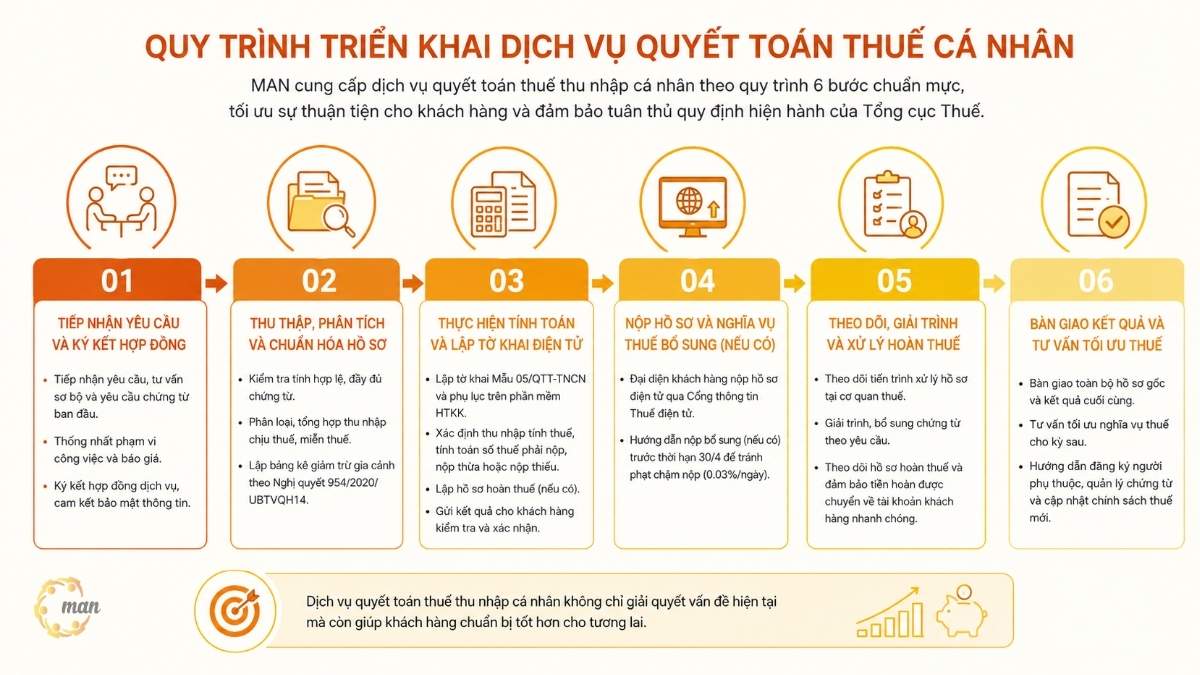
MAN – Master Accountant Network cung cấp dịch vụ quyết toán thuế thu nhập cá nhân theo một quy trình 6 bước chuẩn mực, tối ưu hóa sự thuận tiện cho khách hàng và đảm bảo tuân thủ các quy định hiện hành của Tổng cục Thuế.
Tiếp nhận yêu cầu và ký kết hợp đồng dịch vụ quyết toán thuế cá nhân
Chúng tôi tiếp nhận yêu cầu từ khách hàng, dù là cá nhân trong nước hay người nước ngoài cần dịch vụ quyết toán thuế thu nhập cá nhân. Chuyên viên sẽ tư vấn sơ bộ về các vấn đề pháp lý và yêu cầu chứng từ ban đầu. Sau khi thống nhất phạm vi công việc và báo giá, hai bên sẽ ký kết Hợp đồng dịch vụ quyết toán thuế thu nhập cá nhân, trong đó nêu rõ trách nhiệm và cam kết bảo mật thông tin.
Thu thập, phân tích và chuẩn hóa hồ sơ gốc
Khách hàng cung cấp toàn bộ chứng từ thu nhập, chứng từ khấu trừ thuế (Mẫu 05/TNCN) và các giấy tờ chứng minh giảm trừ gia cảnh. Đội ngũ chuyên gia sẽ tiến hành phân tích chi tiết hồ sơ để:
- Kiểm tra tính hợp lệ và đầy đủ của chứng từ (đặc biệt là các chứng từ liên quan đến dịch vụ hoàn thuế thu nhập cá nhân).
- Phân loại và tổng hợp thu nhập chịu thuế, thu nhập được miễn thuế.
- Lập bảng kê chi tiết các khoản giảm trừ gia cảnh, đảm bảo không trùng lặp và tuân thủ Nghị quyết 110/2025/UBTVQH15.
Thực hiện tính toán và lập Tờ khai điện tử theo Thông tư 80/2021/TT-BTC
Đây là bước cốt lõi. Dựa trên dữ liệu đã chuẩn hóa, chúng tôi sử dụng phần mềm chuyên ngành (như HTKK) để lập tờ khai Mẫu 05/QTT-TNCN và các phụ lục liên quan.
Chuyên viên sẽ thực hiện:
- Xác định thu nhập tính thuế một cách chính xác nhất.
- Tính toán số thuế TNCN phải nộp, nộp thừa, hay nộp thiếu.
- Lập hồ sơ dịch vụ hoàn thuế thu nhập cá nhân nếu phát sinh số thuế nộp thừa.
Mọi kết quả tính toán đều được gửi lại cho khách hàng kiểm tra và xác nhận trước khi nộp.
Nộp hồ sơ và nghĩa vụ thuế bổ sung (Nếu có)
Chúng tôi đại diện khách hàng nộp hồ sơ quyết toán thuế lên cơ quan thuế có thẩm quyền (Chi cục Thuế hoặc Cục Thuế). Hồ sơ được nộp điện tử qua Cổng thông tin Thuế điện tử (thuedientu.gdt.gov.vn) để đảm bảo tính kịp thời.
Nếu phát sinh số thuế phải nộp bổ sung, chúng tôi sẽ hướng dẫn khách hàng nộp khoản thuế này vào ngân sách nhà nước trước thời hạn quy định (thường là 30/4) để tránh phát sinh tiền phạt chậm nộp (mức 0.03%/ngày theo Luật Quản lý thuế 2019).
Theo dõi, giải trình và xử lý hoàn thuế
Sau khi nộp, hồ sơ sẽ được cơ quan thuế tiếp nhận và xử lý. Chúng tôi chủ động theo dõi tiến trình và đại diện khách hàng giải trình bằng văn bản hoặc trực tiếp với cán bộ thuế nếu có bất kỳ thắc mắc hay yêu cầu bổ sung chứng từ nào.
Đối với hồ sơ dịch vụ hoàn thuế thu nhập cá nhân, chúng tôi sẽ theo dõi sát sao, cung cấp thêm các chứng từ cần thiết và đảm bảo tiền hoàn thuế được chuyển về tài khoản của khách hàng nhanh chóng nhất.
Bàn giao kết quả và Tư vấn tối ưu thuế cho kỳ sau
Sau khi hoàn tất quá trình quyết toán (có Thông báo chấp nhận hồ sơ từ cơ quan thuế hoặc đã nhận được tiền hoàn), chúng tôi bàn giao toàn bộ hồ sơ gốc và kết quả cuối cùng cho khách hàng.
Cuối cùng, chúng tôi cung cấp tư vấn tổng thể về việc tối ưu hóa nghĩa vụ thuế cho kỳ tính thuế tiếp theo, bao gồm việc đăng ký người phụ thuộc đúng hạn, cách thức quản lý chứng từ khấu trừ và các chính sách ưu đãi thuế mới có thể áp dụng. Dịch vụ quyết toán thuế thu nhập cá nhân không chỉ giải quyết vấn đề hiện tại mà còn giúp khách hàng chuẩn bị tốt hơn cho tương lai.
Bảng giá dịch vụ quyết toán thuế thu nhập cá nhân
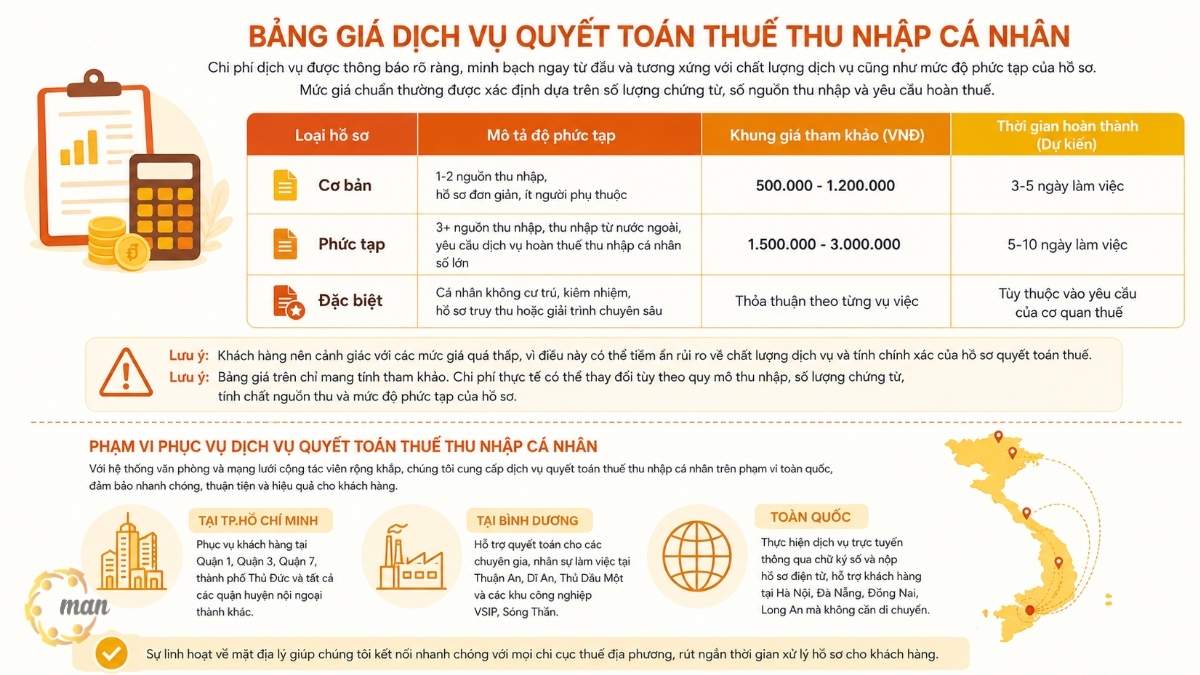
Chi phí dịch vụ là một yếu tố cần cân nhắc. Giá dịch vụ quyết toán thuế cá nhân phải được thông báo rõ ràng, minh bạch ngay từ đầu và phải tương xứng với chất lượng dịch vụ cũng như mức độ phức tạp của hồ sơ. Mức giá chuẩn thường được xác định dựa trên số lượng chứng từ, số nguồn thu nhập, và yêu cầu dịch vụ hoàn thuế thu nhập cá nhân có phức tạp hay không.
| Loại hồ sơ | Mô tả độ phức tạp | Khung giá tham khảo (VNĐ) | Thời gian hoàn thành (Dự kiến) |
| Cơ bản | 1-2 nguồn thu nhập, hồ sơ đơn giản, ít người phụ thuộc | 500.000 – 1.200.000 | 3-5 ngày làm việc |
| Phức tạp | 3+ nguồn thu nhập, thu nhập từ nước ngoài, yêu cầu dịch vụ hoàn thuế thu nhập cá nhân số lớn | 1.500.000 – 3.000.000 | 5-10 ngày làm việc |
| Đặc biệt | Cá nhân không cư trú, kiêm nhiệm, hồ sơ truy thu hoặc giải trình chuyên sâu | Thỏa thuận theo từng vụ việc | Tùy thuộc vào yêu cầu của cơ quan thuế |
Khách hàng nên cảnh giác với các mức giá quá thấp, vì điều này có thể tiềm ẩn rủi ro về chất lượng dịch vụ và tính chính xác của hồ sơ quyết toán thuế.
Lưu ý: Bảng giá trên chỉ mang tính tham khảo. Chi phí thực tế có thể thay đổi tùy theo quy mô thu nhập, số lượng chứng từ, tính chất nguồn thu và mức độ phức tạp của hồ sơ.
Lợi ích vượt trội khi sử dụng dịch vụ quyết toán thuế thu nhập cá nhân
Việc sử dụng dịch vụ quyết toán thuế thu nhập cá nhân giúp cá nhân hạn chế sai sót trong kê khai, tối ưu nghĩa vụ thuế và tiết kiệm đáng kể thời gian xử lý hồ sơ. Đặc biệt với các trường hợp có nhiều nguồn thu nhập hoặc hồ sơ phức tạp, việc đồng hành cùng chuyên gia thuế sẽ giúp giảm thiểu rủi ro truy thu và xử phạt từ cơ quan thuế.
Tối ưu nghĩa vụ thuế hợp pháp
- Rà soát đầy đủ các nguồn thu nhập và khoản giảm trừ
- Hỗ trợ tối ưu số thuế phải nộp theo đúng quy định
- Tăng khả năng hoàn thuế TNCN cho cá nhân nộp thừa
Giảm rủi ro bị truy thu và xử phạt
- Hạn chế sai sót trong kê khai và quyết toán thuế
- Tránh phạt chậm nộp, khai sai và truy thu thuế
- Hỗ trợ giải trình với cơ quan thuế khi cần
Tiết kiệm thời gian và bảo mật thông tin
- Không cần tự tìm hiểu thủ tục và biểu mẫu phức tạp
- Đại diện nộp hồ sơ và theo dõi xử lý
- Cam kết bảo mật tuyệt đối thông tin thu nhập cá nhân
Hỗ trợ các hồ sơ thuế phức tạp
- Cá nhân có nhiều nguồn thu nhập
- Người nước ngoài làm việc tại Việt Nam
- Cá nhân thay đổi công việc nhiều lần trong năm
- Hồ sơ hoàn thuế TNCN giá trị lớn
Các tiêu chí lựa chọn đơn vị cung cấp dịch vụ quyết toán thuế thu nhập cá nhân uy tín
Việc lựa chọn một đơn vị cung cấp dịch vụ quyết toán thuế cá nhân đáng tin cậy là bước đầu tiên để đảm bảo sự thành công của quy trình quyết toán và tối ưu thuế.
Kinh nghiệm và năng lực chuyên môn (Đại lý thuế/Công ty Kế toán)
Tiêu chí hàng đầu là đơn vị đó phải có kinh nghiệm thực tiễn và được cấp phép hoạt động trong lĩnh vực thuế. Tốt nhất là lựa chọn các Đại lý thuế đã được Tổng cục Thuế công nhận, hoặc các công ty kiểm toán, kế toán lớn với đội ngũ chuyên viên có chứng chỉ hành nghề và am hiểu sâu sắc về các sắc thuế, đặc biệt là Thuế TNCN.
Kinh nghiệm xử lý các hồ sơ phức tạp như dịch vụ quyết toán thuế cá nhân Hà Nội (với nhiều chuyên gia nước ngoài) hay dịch vụ quyết toán thuế thu nhập cá nhân TPHCM (với thu nhập đa dạng) là minh chứng rõ ràng nhất cho năng lực chuyên môn.
Cam kết về trách nhiệm và bảo mật
Một đơn vị cung cấp dịch vụ quyết toán thuế cá nhân uy tín phải cam kết bằng văn bản về:
- Tính chính xác: Đảm bảo hồ sơ được lập chính xác theo quy định của Luật Thuế TNCN và Thông tư 80/2021/TT-BTC.
- Kịp thời: Tuân thủ đúng thời hạn nộp hồ sơ (30/4) để tránh bị phạt hành chính.
- Bảo mật: Bảo mật tuyệt đối mọi thông tin tài chính và cá nhân của khách hàng, không tiết lộ cho bên thứ ba khi chưa có sự đồng ý hoặc yêu cầu từ cơ quan nhà nước có thẩm quyền.
Case Study thực tế: Tối ưu hoàn thuế thành công cho chuyên gia nước ngoài tại TP.HCM
Năm 2025, MAN đã tiếp nhận hồ sơ của ông Robert, một chuyên gia công nghệ người Anh làm việc tại một tập đoàn lớn có trụ sở tại Quận 1, TP.HCM. Ông Robert có thu nhập phát sinh tại cả Việt Nam và Anh quốc, thuộc diện đối tượng cư trú thuế có thu nhập toàn cầu rất phức tạp. Do tự kê khai không đúng quy định về hiệp định tránh đánh thuế hai lần, hồ sơ hoàn thuế hơn 150 triệu đồng của ông bị cơ quan thuế treo suốt 8 tháng.
Sau khi tiếp nhận hồ sơ, đội ngũ chuyên gia của MAN – Master Accountant Network đã tiến hành:
- Phân tích lại tình trạng cư trú thuế thực tế dựa trên số ngày có mặt tại Việt Nam.
- Thu thập và dịch thuật hợp pháp hóa lãnh sự chứng từ nộp thuế tại Anh quốc của khách hàng.
- Lập lại tờ khai bổ sung, áp dụng chính xác hiệp định tránh đánh thuế hai lần giữa Việt Nam và Vương quốc Anh.
Kết quả, chỉ sau 25 ngày làm việc kể từ khi nộp lại hồ sơ bổ sung, cơ quan thuế đã phê duyệt hồ sơ và hoàn trả đầy đủ số tiền thuế nộp thừa vào tài khoản của ông Robert, đồng thời miễn hoàn toàn các trách nhiệm giải trình phức tạp cho phía doanh nghiệp bảo lãnh.
Nhận định chuyên gia về kiểm soát rủi ro thuế thu nhập cá nhân tại Việt Nam
Quản trị rủi ro thuế là yếu tố cốt lõi giúp bảo vệ tài sản cá nhân và uy tín của doanh nghiệp trước các đợt thanh tra thuế gắt gao.
Theo góc nhìn từ MAN, việc tối ưu hóa thuế thu nhập cá nhân không phải là tìm cách trốn thuế mà là áp dụng triệt để và thông minh các quy định ưu đãi, giảm trừ hợp pháp của pháp luật Việt Nam.
|
Thu nhập tính thuế = Thu nhập chịu thuế – Các khoản giảm trừ |
Để giảm thiểu số thuế phải nộp, người nộp thuế cần lưu ý thực hiện tốt các điểm sau:
- Đăng ký giảm trừ gia cảnh đúng hạn: Đảm bảo đăng ký người phụ thuộc đầy đủ và đúng thời điểm phát sinh nghĩa vụ nuôi dưỡng. Nhiều cá nhân bỏ sót thời gian đăng ký khiến mất đi quyền lợi giảm trừ đáng kể.
- Tận dụng các khoản thu nhập miễn thuế: Các khoản phụ cấp điện thoại, trang phục, ăn giữa ca trong định mức quy định của Bộ Tài chính cần được doanh nghiệp chi trả đúng cách để không bị tính vào thu nhập chịu thuế của người lao động.
- Đóng góp các quỹ bảo hiểm và từ thiện: Các khoản đóng góp bảo hiểm bắt buộc, bảo hiểm hưu trí tự nguyện (trong hạn mức quy định) và các khoản đóng góp từ thiện, nhân đạo, khuyến học vào các quỹ được nhà nước cấp phép đều là các khoản được giảm trừ trực tiếp vào thu nhập chịu thuế.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng, việc lưu trữ đầy đủ hóa đơn, chứng từ hợp lệ của các khoản chi này là điều kiện tiên quyết để được cơ quan thuế chấp nhận khi quyết toán thực tế.
Kết luận
Dịch vụ quyết toán thuế thu nhập cá nhân tại MAN cung cấp giải pháp trọn gói cho người lao động có một hoặc nhiều nguồn thu nhập, người thay đổi công việc trong năm, cá nhân có thu nhập từ nước ngoài và chuyên gia nước ngoài làm việc tại Việt Nam. MAN hỗ trợ rà soát hồ sơ, xác định các khoản giảm trừ, tính thuế, hoàn thiện hồ sơ hoàn thuế và thực hiện thủ tục quyết toán, giúp khách hàng tiết kiệm thời gian và hạn chế sai sót.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về dịch vụ quyết toán thuế thu nhập cá nhân
Thời hạn nộp hồ sơ quyết toán thuế thu nhập cá nhân đối với cá nhân trực tiếp quyết toán với cơ quan thuế chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch. Đối với doanh nghiệp quyết toán thay cho người lao động, thời hạn chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch.
Người nộp thuế không được hoàn thuế thu nhập cá nhân nếu không có mã số thuế cá nhân tại thời điểm nộp hồ sơ quyết toán thuế. Mã số thuế là thông tin bắt buộc để cơ quan thuế quản lý và thực hiện các lệnh hoàn trả ngân sách nhà nước.
Cá nhân có thu nhập từ tiền lương tại hai nơi trở lên thì không được ủy quyền quyết toán thuế mà phải tự thực hiện. Nơi nộp hồ sơ quyết toán là chi cục thuế quản lý tổ chức chi trả thu nhập cuối cùng có tính giảm trừ gia cảnh cho bản thân người nộp thuế trong năm. Thời hạn nộp hồ sơ quyết toán thuế thu nhập cá nhân là ngày nào?
Có được hoàn thuế thu nhập cá nhân nếu không có mã số thuế không?
Đang làm việc tại hai công ty thì quyết toán thuế thu nhập cá nhân ở đâu?