

Công văn 4256/GLA-NVDTPC do Thuế tỉnh Gia Lai ban hành ngày 20/08/2026 đã đưa ra những chỉ đạo quan trọng về việc tuyên truyền, nhắc nhở người nộp thuế thực hiện nghĩa vụ cung cấp thông tin tài khoản ngân hàng. Trong bối cảnh Luật Quản lý thuế 2025 và Thông tư 89/2026/TT-BTC đi vào thực thi, việc kiểm soát dòng tiền giao dịch qua hệ thống ngân hàng trở thành mắt xích cốt lõi trong công tác quản lý thuế hiện đại.
Các doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh cần nắm vững các quy định này để chủ động rà soát hệ thống tài khoản thanh toán của đơn vị mình. Việc tuân thủ không chỉ giúp tránh các chế tài xử phạt hành chính theo Nghị định 125/2020/NĐ-CP mà còn đảm bảo sự an toàn tài chính cho toàn bộ quá trình vận hành doanh nghiệp.
Tóm tắt trọng tâm về Công văn 4256/GLA-NVDTPC
- Công văn 4256/GLA-NVDTPC là văn bản hướng dẫn nghiệp vụ của Thuế tỉnh Gia Lai ban hành ngày 20/08/2026 nhằm nhắc nhở người nộp thuế cung cấp thông tin tài khoản ngân hàng theo yêu cầu.
- Văn bản được dùng để tăng cường tính minh bạch dòng tiền và hỗ trợ thanh tra, kiểm tra thuế. Đối tượng áp dụng bao gồm tất cả tổ chức, doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh trên địa bàn.
- Người nộp thuế bắt buộc phải cung cấp thông tin trong thời hạn 03 ngày làm việc kể từ khi nhận được văn bản yêu cầu từ cơ quan thuế.
Công văn 4256/GLA-NVDTPC quy định căn cứ pháp lý nào về quyền hạn của cơ quan thuế?
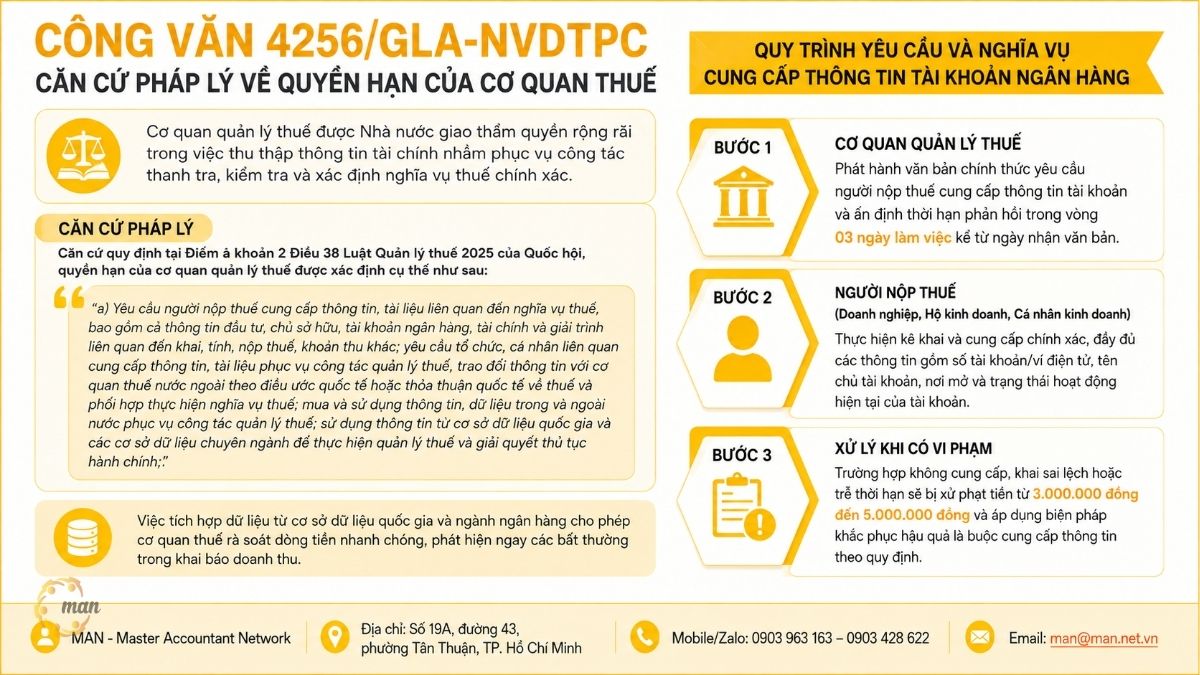
Cơ quan quản lý thuế được Nhà nước giao thẩm quyền rộng rãi trong việc thu thập thông tin tài chính nhằm phục vụ công tác thanh tra, kiểm tra và xác định nghĩa vụ thuế chính xác.
Căn cứ quy định tại Điểm a khoản 2 Điều 38 Luật Quản lý thuế 2025 của Quốc hội, quyền hạn của cơ quan quản lý thuế được xác định cụ thể như sau:
“a) Yêu cầu người nộp thuế cung cấp thông tin, tài liệu liên quan đến nghĩa vụ thuế, bao gồm cả thông tin đầu tư, chủ sở hữu, tài khoản ngân hàng, tài chính và giải trình liên quan đến khai, tính, nộp thuế, khoản thu khác; yêu cầu tổ chức, cá nhân liên quan cung cấp thông tin, tài liệu phục vụ công tác quản lý thuế, trao đổi thông tin với cơ quan thuế nước ngoài theo điều ước quốc tế hoặc thỏa thuận quốc tế về thuế và phối hợp thực hiện nghĩa vụ thuế; mua và sử dụng thông tin, dữ liệu trong và ngoài nước phục vụ công tác quản lý thuế; sử dụng thông tin từ cơ sở dữ liệu quốc gia và các cơ sở dữ liệu chuyên ngành để thực hiện quản lý thuế và giải quyết thủ tục hành chính;”
Việc tích hợp dữ liệu từ cơ sở dữ liệu quốc gia và ngành ngân hàng cho phép cơ quan thuế rà soát dòng tiền nhanh chóng, phát hiện ngay các bất thường trong khai báo doanh thu.
Quy trình yêu cầu và nghĩa vụ cung cấp thông tin tài khoản ngân hàng:
- Bước 1 – Cơ quan quản lý thuế: Phát hành văn bản chính thức yêu cầu người nộp thuế cung cấp thông tin tài khoản và ấn định thời hạn phản hồi trong vòng 03 ngày làm việc kể từ ngày nhận văn bản.
- Bước 2 – Người nộp thuế (Doanh nghiệp, Hộ kinh doanh, Cá nhân kinh doanh): Thực hiện kê khai và cung cấp chính xác, đầy đủ các thông tin gồm số tài khoản/ví điện tử, tên chủ tài khoản, nơi mở và trạng thái hoạt động hiện tại của tài khoản.
- Bước 3 – Xử lý khi có vi phạm: Trường hợp không cung cấp, khai sai lệch hoặc trễ thời hạn sẽ bị xử phạt tiền từ 3.000.000 đồng đến 5.000.000 đồng và áp dụng biện pháp khắc phục hậu quả là buộc cung cấp thông tin theo quy định.
Nghĩa vụ của người nộp thuế theo Công văn 4256/GLA-NVDTPC được quy định ra sao?
Nghĩa vụ của người nộp thuế không chỉ dừng lại ở việc kê khai doanh thu hay nộp tiền thuế đúng hạn mà còn bao gồm nghĩa vụ minh bạch thông tin tài khoản.
Căn cứ Điểm g khoản 2 Điều 37 Luật Quản lý thuế 2025 quy định về nghĩa vụ cung cấp thông tin của người nộp thuế:
“g) Cung cấp chính xác, đầy đủ, kịp thời thông tin, tài liệu liên quan đến việc xác định nghĩa vụ thuế dưới dạng văn bản giấy hoặc điện tử; cung cấp thông tin cho cơ quan quản lý thuế để thực hiện trao đổi thông tin với cơ quan quản lý thuế nước ngoài theo điều ước quốc tế, thỏa thuận quốc tế về thuế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên hoặc là bên ký kết, giải thích việc tính thuế, khoản thu khác, khai thuế, khoản thu khác, nộp thuế, khoản thu khác theo yêu cầu của cơ quan quản lý thuế;”
Theo các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng, việc nắm vững nghĩa vụ cung cấp thông tin giúp người nộp thuế luôn ở thế chủ động, hạn chế rủi ro bị truy thu hoặc phạt hành chính do không giải trình kịp thời.
Thời hạn cung cấp thông tin tài khoản ngân hàng là bao lâu?
Thời hạn thực hiện nghĩa vụ cung cấp thông tin tài khoản ngân hàng được ấn định chi tiết tại các văn bản hướng dẫn thi hành Luật Quản lý thuế.
Căn cứ Khoản 2 Điều 98 Thông tư 89/2026/TT-BTC, thời hạn cung cấp thông tin được quy định cụ thể là 03 ngày làm việc kể từ ngày người nộp thuế nhận được văn bản cơ quan thuế yêu cầu cung cấp thông tin.
Do đó, khi nhận được văn bản yêu cầu cung cấp thông tin của cơ quan thuế, trong thời hạn 03 ngày làm việc người nộp thuế có trách nhiệm cung cấp đầy đủ, chính xác thông tin tài khoản ngân hàng.
Việc chậm trễ dù chỉ 01 ngày cũng có thể bị hệ thống quản lý thuế tự động ghi nhận là vi phạm hành chính về thời hạn cung cấp thông tin.
Mức xử phạt hành chính khi không tuân thủ Công văn 4256/GLA-NVDTPC là bao nhiêu?
Hành vi không cung cấp hoặc cung cấp thông tin tài khoản ngân hàng không đầy đủ, không chính xác sẽ bị xử lý nghiêm khắc theo quy định pháp luật.
Căn cứ Điểm c khoản 2 Điều 14 Nghị định 125/2020/NĐ-CP quy định xử phạt vi phạm hành chính đối với hành vi vi phạm cung cấp thông tin của người nộp thuế:
“c) Không cung cấp hoặc cung cấp không đầy đủ, không chính xác các thông tin, tài liệu liên quan đến tài khoản tiền gửi, tài khoản thanh toán tại tổ chức tín dụng, Kho bạc Nhà nước, công nợ bên thứ ba có liên quan khi được cơ quan thuế yêu cầu.”
Mức phạt tiền đối với hành vi vi phạm nêu trên là từ 3.000.000 đồng đến 5.000.000 đồng.
Ngoài hình thức phạt tiền, người nộp thuế vi phạm còn phải thực hiện biện pháp khắc phục hậu quả là buộc cung cấp thông tin theo quy định.
| Nội dung vi phạm | Căn cứ pháp lý | Hình thức xử phạt | Biện pháp khắc phục |
| Không cung cấp / Cung cấp sai thông tin tài khoản | Điểm c K2 Đ14 Nghị định 125/2020/NĐ-CP | Phạt tiền 3.000.000 đ – 5.000.000 đ | Buộc cung cấp thông tin tài khoản |
| Quá thời hạn 03 ngày làm việc không phản hồi | Khoản 2 Điều 98 Thông tư 89/2026/TT-BTC | Ghi nhận vi phạm hành chính | Buộc thực hiện giải trình bổ sung |
Hướng dẫn chi tiết cách kê khai Mẫu 01/BK-STK theo Thông tư 18/2026/TT-BTC
Đối với hộ kinh doanh và cá nhân kinh doanh, việc thông báo số tài khoản ngân hàng hoặc ví điện tử được thực hiện thông qua Mẫu 01/BK-STK ban hành kèm theo Thông tư 18/2026/TT-BTC.
Cấu trúc chi tiết Mẫu 01/BK-STK (Bảng kê tài khoản ngân hàng / ví điện tử)
- [01] Người nộp thuế: Nguyễn Văn A
- [02] Mã số thuế: 8012345678
| STT [03] | Tên địa điểm kinh doanh [04] | Mã địa điểm [05] | Số TK / Số ví [06] | Tên chủ tài khoản [07] |
| 1 | Cửa hàng Tạp hóa Nguyễn Văn A | 00001 | 1903123456789 | Nguyễn Văn A |
| 2 | Quán ăn Gia Đình | (Để trống) | 0901234567 | Nguyễn Văn A |
- [08] Mở tại: Ngân hàng TMCP Ngoại thương Việt Nam – Chi nhánh Thủ Đức
- [09] Trạng thái: Khai lần đầu / Thay đổi thông tin / Đóng
Chi tiết hướng dẫn điền Mẫu 01/BK-STK cụ thể như sau:
- [01] Người nộp thuế: Ghi họ và tên của cá nhân kinh doanh hoặc tên hộ kinh doanh (Ví dụ: Nguyễn Văn A hoặc Hộ kinh doanh Nguyễn Văn A).
- [02] Mã số thuế: Ghi mã số thuế của hộ kinh doanh/cá nhân kinh doanh.
- [03] STT: Ghi số thứ tự (1, 2, 3…).
- [04] Tên địa điểm kinh doanh: Ghi tên địa điểm kinh doanh của hộ kinh doanh (Ví dụ: Cửa hàng tạp hóa Nguyễn Văn A, Quán ăn Gia đình). Nếu chỉ có 1 địa điểm kinh doanh thì ghi tên hộ kinh doanh.
- [05] Mã địa điểm kinh doanh: Ghi mã địa điểm kinh doanh nếu đã được cơ quan đăng ký cấp. Nếu không có mã riêng thì thường để trống.
- [06] Số tài khoản ngân hàng/Số hiệu ví điện tử: Ghi đúng số tài khoản ngân hàng hoặc số hiệu ví điện tử.
- [07] Tên chủ tài khoản: Ghi tên người đứng tên tài khoản ngân hàng hoặc ví điện tử (Ví dụ: Nguyễn Văn A hoặc Hộ kinh doanh Nguyễn Văn A).
- [08] Mở tại tổ chức cung ứng dịch vụ thanh toán/Tổ chức cung ứng dịch vụ trung gian thanh toán: Ghi tên đơn vị mở tài khoản hoặc ví điện tử (Ví dụ: Ngân hàng TMCP Ngoại thương Việt Nam – Chi nhánh Thủ Đức).
- [09] Trạng thái tài khoản: Ghi rõ tình trạng của tài khoản/ví tại thời điểm thông báo: Khai lần đầu (khi lần đầu thông báo tài khoản/ví đó), Thay đổi thông tin (khi thay đổi tên chủ tài khoản, nơi mở, thông tin liên quan), hoặc Đóng (khi tài khoản/ví đã ngừng sử dụng).
Một số lưu ý quan trọng khi điền Mẫu 01/BK-STK:
- Có bao nhiêu tài khoản/ví điện tử dùng cho hoạt động kinh doanh thì kê đủ bấy nhiêu dòng.
- Chỉ nên kê tài khoản/ví liên quan đến hoạt động sản xuất, kinh doanh.
- Ghi thống nhất thông tin tên, mã số thuế, địa điểm kinh doanh với hồ sơ đăng ký thuế đã có.
- Nếu tài khoản đã đóng thì vẫn kê và chọn trạng thái đóng nếu đây là lần thông báo việc chấm dứt sử dụng.
Hộ kinh doanh không thuộc diện nộp thuế GTGT và TNCN có phải thông báo doanh thu không?
Nhiều hộ kinh doanh băn khoăn về nghĩa vụ thông báo doanh thu khi mức thu nhập chưa đạt ngưỡng chịu thuế. Luật Quản lý thuế 2025 quy định rất chi tiết về vấn đề này.
Căn cứ Điều 13 Luật Quản lý thuế 2025 quy định về khai thuế, khoản thu khác; tính thuế, khoản thu khác; khấu trừ thuế đối với hộ kinh doanh, cá nhân kinh doanh:
“1. Đối với thuế giá trị gia tăng, thuế thu nhập cá nhân:
- a) Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định có mức doanh thu hằng năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng không chịu thuế, đối tượng không phải nộp thuế theo quy định của pháp luật về thuế giá trị gia tăng, thuế thu nhập cá nhân, hộ kinh doanh, cá nhân kinh doanh thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế;
- b) Trường hợp hộ kinh doanh, cá nhân kinh doanh xác định có mức doanh thu hằng năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế, đối tượng phải nộp thuế theo quy định của pháp luật về thuế, hộ kinh doanh, cá nhân kinh doanh tự xác định số thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp theo quy định của pháp luật về thuế giá trị gia tăng, thuế thu nhập cá nhân.
Trường hợp hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, Hệ thống thông tin quản lý thuế tự động tạo lập tờ khai thuế để hỗ trợ hộ kinh doanh, cá nhân kinh doanh trong việc khai thuế và tính thuế trên cơ sở dữ liệu hóa đơn điện tử, cơ sở dữ liệu quản lý thuế và các nguồn cơ sở dữ liệu khác mà cơ quan thuế có được từ cơ quan nhà nước khác, tổ chức, cá nhân cung cấp.”
Như vậy, hộ kinh doanh không đóng thuế GTGT, thuế TNCN vẫn phải có trách nhiệm thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế.
Tổng hợp các văn bản pháp luật liên quan đến Công văn 4256/GLA-NVDTPC
Dưới đây là danh sách văn bản pháp lý làm căn cứ thực hiện quy định về quản lý tài khoản ngân hàng và nghĩa vụ thuế:
- Luật Quản lý thuế 2025 (Điều 37 & 38): Quy định quyền hạn của cơ quan thuế trong thu thập dữ liệu tài khoản ngân hàng và nghĩa vụ cung cấp thông tin kịp thời của người nộp thuế.
- Luật Quản lý thuế 2025 (Điều 13): Quy định cơ chế khai thuế và thông báo doanh thu thực tế hàng năm đối với hộ kinh doanh, cá nhân kinh doanh.
- Nghị định 125/2020/NĐ-CP (Điều 14): Quy định phạt tiền từ 3.000.000 đồng đến 5.000.000 đồng đối với hành vi không cung cấp hoặc cung cấp không đầy đủ thông tin tài khoản và buộc khắc phục hậu quả.
- Thông tư 89/2026/TT-BTC (Điều 98): Ấn định thời hạn 03 ngày làm việc để người nộp thuế phản hồi và cung cấp thông tin tài khoản theo yêu cầu của cơ quan thuế.
- Thông tư 18/2026/TT-BTC: Ban hành Mẫu 01/BK-STK chuẩn hóa để hộ kinh doanh, cá nhân kinh doanh thực hiện thông báo số tài khoản ngân hàng và ví điện tử dùng trong kinh doanh.
Case study thực tế: Xử lý rủi ro truy thu và phạt hành chính do không kê khai tài khoản ngân hàng
Tình huống doanh nghiệp
Công ty TNHH Thương mại Dịch vụ X vận hành chuỗi bán lẻ. Trong năm 2025, công ty mở thêm 02 tài khoản ngân hàng đứng tên cá nhân giám đốc để nhận tiền thanh toán chuyển khoản từ khách hàng lẻ.
Do cho rằng tài khoản cá nhân không phải đăng ký với cơ quan thuế, kế toán công ty đã không kê khai 02 tài khoản này.
Đầu năm 2026, cơ quan thuế phát hiện chênh lệch dòng tiền lớn qua dữ liệu đối soát liên ngân hàng và gửi văn bản yêu cầu Công ty X cung cấp thông tin tài khoản.
Quá trình xử lý và khắc phục
Nhận được văn bản, Công ty X tìm đến MAN – Master Accountant Network để hỗ trợ tư vấn và xử lý hồ sơ.
- Phân loại dòng tiền: Đội ngũ chuyên gia tại MAN rà soát toàn bộ dòng tiền, bóc tách 1,8 tỷ đồng tiền bán hàng kinh doanh và 400 triệu đồng giao dịch cá nhân thuần túy.
- Cung cấp thông tin trong 03 ngày: MAN lập văn bản giải trình kèm bảng kê tài khoản chính xác gửi cơ quan thuế đúng thời hạn 03 ngày làm việc theo quy định.
- Kê khai bổ sung: Tiến hành lập hồ sơ khai bổ sung thuế GTGT và TNDN cho phần doanh thu bị bỏ sót.
Kết quả xử lý số liệu
- Phạt hành chính không cung cấp thông tin tài khoản: 4.000.000 đồng.
- Truy thu thuế GTGT và TNDN: 360.000.000 đồng.
- Tiền chậm nộp thuế: 28.500.000 đồng.
Nhờ sự hỗ trợ kịp thời của MAN, công ty đã giải trình minh bạch, tránh bị truy cứu hành vi trốn thuế và hoàn thiện quản trị rủi ro thuế cho hệ thống tài khoản.
Bảng so sánh trách nhiệm kê khai tài khoản giữa Doanh nghiệp và Hộ kinh doanh
Việc kê khai tài khoản sử dụng cho hoạt động kinh doanh là nghĩa vụ quan trọng đối với cả doanh nghiệp và hộ kinh doanh. Tuy nhiên, mỗi đối tượng có yêu cầu khác nhau về loại tài khoản, biểu mẫu và trách nhiệm kê khai. Bảng dưới đây giúp phân biệt nhanh các quy định áp dụng cho doanh nghiệp/tổ chức và hộ kinh doanh/cá nhân kinh doanh, từ đó hạn chế sai sót trong quá trình đăng ký, cập nhật thông tin với cơ quan thuế.
| Tiêu chí | Doanh nghiệp / Tổ chức | Hộ kinh doanh / Cá nhân kinh doanh |
| Căn cứ kê khai | Luật Quản lý thuế 2025 | Luật Quản lý thuế 2025 & Thông tư 18/2026/TT-BTC |
| Biểu mẫu sử dụng | Hồ sơ đăng ký thuế / Thay đổi thông tin đăng ký thuế | Mẫu 01/BK-STK |
| Loại tài khoản kê khai | Tài khoản thanh toán mang tên Doanh nghiệp | Tài khoản ngân hàng / Ví điện tử dùng cho kinh doanh |
| Thời hạn phản hồi yêu cầu | 03 ngày làm việc (Điều 98 Thông tư 89/2026/TT-BTC) | 03 ngày làm việc (Điều 98 Thông tư 89/2026/TT-BTC) |
| Nghĩa vụ khi không có thuế phát sinh | Bắt buộc kê khai tài khoản mở mới | Bắt buộc thông báo doanh thu thực tế hàng năm |
Nhận định chuyên gia từ MAN về quản trị rủi ro thuế tài khoản ngân hàng
Dưới góc nhìn quản trị từ MAN – Master Accountant Network, xu hướng quản lý thuế hiện đại dựa trên kết nối dữ liệu liên ngân hàng đang đòi hỏi tính tuân thủ tuyệt đối từ người nộp thuế.
Thói quen dùng tài khoản cá nhân nhận tiền hàng mà không kê khai báo cáo đang tạo ra lỗ hổng pháp lý rất lớn cho nhiều doanh nghiệp và hộ kinh doanh.
Theo góc nhìn từ MAN, người nộp thuế cần triển khai ngay 03 giải pháp sau:
- Tách biệt tài khoản: Phân định rõ ràng giữa tài khoản phục vụ kinh doanh và tài khoản chi tiêu cá nhân.
- Kiểm tra hồ sơ định kỳ: Rà soát lại toàn bộ danh sách tài khoản đã thông báo với cơ quan thuế, bổ sung kịp thời nếu có thay đổi.
- Phản hồi đúng thời hạn: Ngay khi nhận văn bản yêu cầu từ cơ quan thuế, cần phối hợp với đơn vị tư vấn thuế chuyên nghiệp để hoàn thành hồ sơ giải trình trong vòng 03 ngày làm việc.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng giải pháp quản trị rủi ro thuế bền vững nhất chính là sự minh bạch và tuân thủ pháp luật ngay từ đầu.
KẾT LUẬN
Công văn 4256/GLA-NVDTPC nhấn mạnh tầm quan trọng của việc chủ động cung cấp thông tin tài khoản ngân hàng chính xác và đúng thời hạn 03 ngày làm việc. Sự minh bạch tài khoản giúp người nộp thuế tuân thủ pháp luật, phòng tránh nguy cơ phạt vi phạm hành chính và xây dựng nền tảng tài chính an toàn.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Các câu hỏi thường gặp về Công văn 4256/GLA-NVDTPC (FAQ)
Cơ quan thuế thu thập thông tin tài khoản ngân hàng để làm gì?
Cơ quan thuế thu thập thông tin tài khoản ngân hàng để đối soát doanh thu, phục vụ công tác quản lý, thanh tra thuế và ngăn chặn hành vi giấu doanh thu.
Không nộp thông tin tài khoản ngân hàng theo yêu cầu bị phạt bao nhiêu?
Hành vi không cung cấp hoặc cung cấp không chính xác thông tin tài khoản ngân hàng sẽ bị phạt tiền từ 3.000.000 đồng đến 5.000.000 đồng và buộc phải cung cấp thông tin.
Hộ kinh doanh nhận tiền qua ví Momo, Zalopay có phải khai Mẫu 01/BK-STK không?
Có. Số hiệu ví điện tử dùng cho hoạt động kinh doanh bắt buộc phải kê khai đầy đủ vào Mẫu 01/BK-STK ban hành kèm Thông tư 18/2026/TT-BTC.
Thời hạn 03 ngày làm việc tính từ thời điểm nào?
Thời hạn 03 ngày làm việc tính từ ngày người nộp thuế nhận được văn bản yêu cầu chính thức từ cơ quan thuế.
Hộ kinh doanh doanh thu dưới ngưỡng chịu thuế có phải báo cáo doanh thu không?
Có. Theo Điều 13 Luật Quản lý thuế 2025, hộ kinh doanh thuộc diện không chịu thuế vẫn phải thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế.




