Muối ăn có chịu thuế GTGT không? Đây là câu hỏi pháp lý quan trọng được nhiều doanh nghiệp sản xuất, chế biến, doanh nghiệp nhập khẩu và hộ kinh doanh muối đặc biệt quan tâm trong kỳ kê khai thuế. Luật Thuế giá trị gia tăng 2024 ban hành các khung pháp lý mới quy định rõ danh mục đối tượng không chịu thuế, người nộp thuế cũng như thời điểm phát sinh nghĩa vụ thuế GTGT nhằm bảo hộ ngành sản xuất nội địa và ổn định thị trường tiêu dùng.
Việc xác định sai đối tượng chịu thuế không chỉ gây tổn thất tài chính mà còn dẫn đến nguy cơ bị xử phạt vi phạm hành chính, truy thu thuế trong các kỳ kiểm toán. Bài viết này trình bày phân tích toàn diện từ chuyên gia MAN – Master Accountant Network, giúp doanh nghiệp nắm vững căn cứ pháp lý tại Điều 4, Điều 5 và Điều 8 Luật Thuế GTGT 2024, quy trình kê khai và phương án tối ưu rủi ro thuế.
Tóm tắt trọng tâm về muối ăn có chịu thuế GTGT không
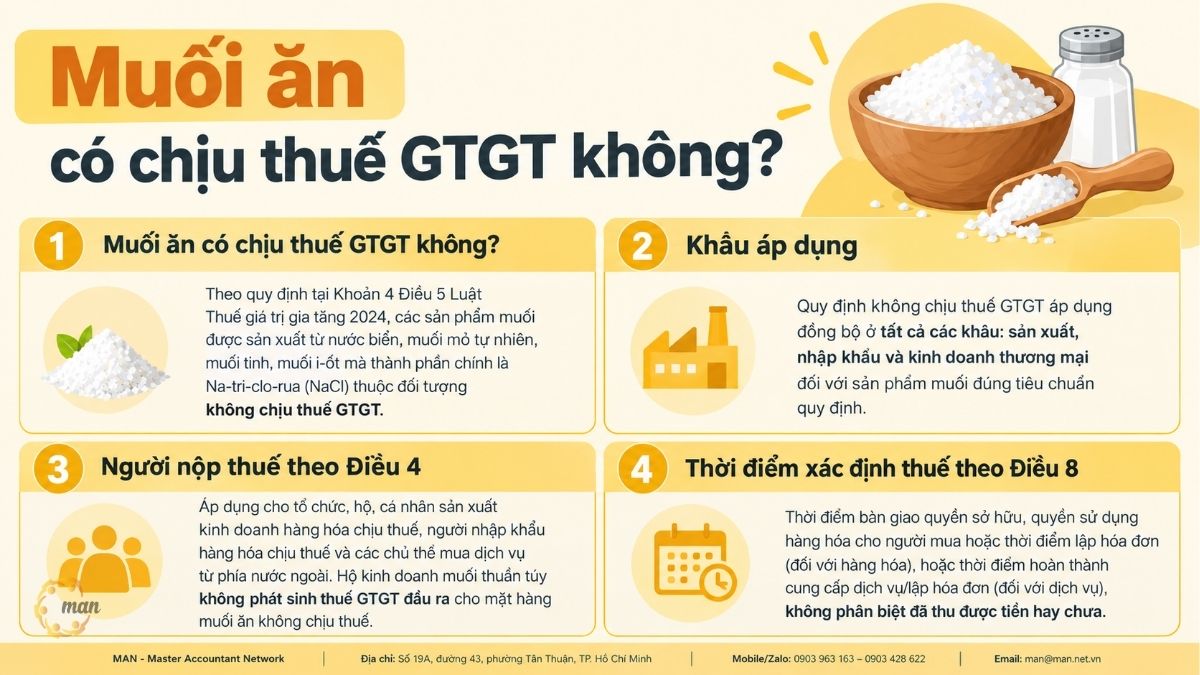
- Muối ăn có chịu thuế GTGT không? Theo quy định tại Khoản 4 Điều 5 Luật Thuế giá trị gia tăng 2024, các sản phẩm muối được sản xuất từ nước biển, muối mỏ tự nhiên, muối tinh, muối i-ốt mà thành phần chính là Na-tri-clo-rua (NaCl) thuộc đối tượng không chịu thuế GTGT.
- Khâu áp dụng: Quy định không chịu thuế GTGT áp dụng đồng bộ ở tất cả các khâu: sản xuất, nhập khẩu và kinh doanh thương mại đối với sản phẩm muối đúng tiêu chuẩn quy định.
- Người nộp thuế theo Điều 4: Áp dụng cho tổ chức, hộ, cá nhân sản xuất kinh doanh hàng hóa chịu thuế, người nhập khẩu hàng hóa chịu thuế và các chủ thể mua dịch vụ từ phía nước ngoài. Hộ kinh doanh muối thuần túy không phát sinh thuế GTGT đầu ra cho mặt hàng muối ăn không chịu thuế.
- Thời điểm xác định thuế theo Điều 8: Thời điểm bàn giao quyền sở hữu, quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn (đối với hàng hóa), hoặc thời điểm hoàn thành cung cấp dịch vụ/lập hóa đơn (đối với dịch vụ), không phân biệt đã thu được tiền hay chưa.
Muối ăn có chịu thuế GTGT không? Căn cứ pháp lý theo Luật Thuế GTGT 2024
Căn cứ pháp lý tối cao điều chỉnh nghĩa vụ thuế giá trị gia tăng tại Việt Nam là Luật Thuế giá trị gia tăng 2024. Để trả lời chính xác câu hỏi muối ăn có chịu thuế GTGT không, cơ sở kinh doanh cần phân tích trực tiếp quy định tại Điều 5 của văn bản luật này.
Phân tích chi tiết Khoản 4 Điều 5 Luật Thuế giá trị gia tăng 2024
Tại Khoản 4 Điều 5 Luật Thuế giá trị gia tăng 2024, Nhà nước quy định rõ danh mục đối tượng không chịu thuế GTGT bao gồm: Sản phẩm muối được sản xuất từ nước biển, muối mỏ tự nhiên, muối tinh, muối i-ốt mà thành phần chính là Na-tri-clo-rua (NaCl).
Quy định này áp dụng cho toàn bộ chuỗi cung ứng muối ăn từ khâu khai thác, sản xuất nội địa, khâu nhập khẩu cho đến khâu phân phối thương mại trên thị trường. Doanh nghiệp khi bán các sản phẩm muối này không phải tính và nộp thuế GTGT đầu ra.
Theo góc nhìn từ MAN, mục đích của chính sách miễn thuế GTGT đối với muối ăn là bảo vệ mặt hàng thiết yếu, hỗ trợ đời sống diêm dân và giảm bớt gánh nặng chi phí tiêu dùng cho nhân dân.
Phân biệt các loại muối ăn thuộc đối tượng không chịu thuế GTGT
Không phải mọi sản phẩm có tên gọi là muối đều nghiễm nhiên được áp dụng chính sách không chịu thuế GTGT. Cơ quan thuế khi kiểm tra sẽ căn cứ vào bản chất kỹ thuật và thành phần cấu tạo của sản phẩm.
Các loại muối ăn nằm trong danh mục không chịu thuế GTGT bao gồm:
- Muối thô sản xuất trực tiếp từ nước biển bằng phương pháp bay hơi tự nhiên.
- Muối mỏ khai thác trực tiếp từ các mỏ muối tự nhiên trong lòng đất.
- Muối tinh đã qua xử lý loại bỏ tạp chất, làm sạch bằng cơ học hoặc tinh chế.
- Muối i-ốt là muối tinh hoặc muối thô được bổ sung vi chất i-ốt theo tiêu chuẩn y tế phục vụ phòng chống bệnh tật.
Điểm mấu chốt là tất cả các loại muối trên phải duy trì đặc tính thành phần cấu tạo chính là Na-tri-clo-rua (NaCl).
Trường hợp sản phẩm muối bị tính thuế GTGT
Thực tế quản trị rủi ro thuế tại Việt Nam cho thấy nhiều doanh nghiệp bị truy thu thuế do nhầm lẫn giữa muối ăn nguyên chất và các sản phẩm chế biến từ muối.
Nếu muối ăn được phối trộn thêm các gia vị, chất phụ gia khác để tạo thành sản phẩm mới như muối tôm, muối ớt, muối tiêu, muối sấy gia vị hay muối dùng trong làm đẹp, sản phẩm đó không còn thuộc đối tượng không chịu thuế GTGT tại Khoản 4 Điều 5.
Các sản phẩm chế biến hỗn hợp này sẽ chịu thuế suất thuế GTGT thông thường (thường là 8% hoặc 10% tùy thuộc vào chính sách giảm thuế tại thời điểm kinh doanh). Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng việc ghi sai tên hàng hóa và thành phần trên hóa đơn là nguyên nhân chính dẫn đến sai sót này.
Quy định về người nộp thuế và nghĩa vụ kê khai thuế đối với hộ, cá nhân sản xuất muối
Bên cạnh mặt hàng kinh doanh, tư cách pháp lý của chủ thể kinh doanh cũng quyết định nghĩa vụ kê khai và nộp thuế GTGT.
Phân tích chi tiết Điều 4 Luật Thuế giá trị gia tăng 2024 về người nộp thuế
Điều 4 Luật Thuế giá trị gia tăng 2024 quy định cụ thể về các nhóm đối tượng người nộp thuế GTGT bao gồm:
- Khoản 1 Điều 4: Tổ chức, hộ, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng (sau đây gọi là cơ sở kinh doanh).
- Khoản 2 Điều 4: Tổ chức, cá nhân nhập khẩu hàng hóa chịu thuế giá trị gia tăng (sau đây gọi là người nhập khẩu).
- Khoản 3 Điều 4: Tổ chức, cá nhân sản xuất, kinh doanh tại Việt Nam mua dịch vụ (kể cả trường hợp mua dịch vụ gắn với hàng hóa) của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam; tổ chức sản xuất, kinh doanh tại Việt Nam mua hàng hóa, dịch vụ để tiến hành hoạt động tìm kiếm thăm dò, phát triển mỏ dầu khí và khai thác dầu khí của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam.
Như vậy, bất kỳ chủ thể nào tham gia vào hoạt động kinh tế đều thuộc diện điều chỉnh của Luật Thuế GTGT. Tuy nhiên, nghĩa vụ phát sinh tiền thuế nộp vào ngân sách nhà nước phụ thuộc trực tiếp vào việc hàng hóa, dịch vụ đó có thuộc diện chịu thuế hay không.
Hộ kinh doanh muối ăn có phải nộp thuế GTGT không?
Căn cứ vào sự kết hợp giữa Điều 4 và Điều 5 Luật Thuế giá trị gia tăng 2024, hộ kinh doanh và cá nhân kinh doanh muối ăn nguyên chất (muối biển, muối mỏ, muối tinh, muối i-ốt) sẽ không phải nộp thuế GTGT đối với doanh thu bán mặt hàng này.
Tuy nhiên, nếu hộ kinh doanh đồng thời bán các mặt hàng khác thuộc diện chịu thuế (như nước mắm, gia vị đóng chai, hàng tiêu dùng khác), hộ kinh doanh vẫn là người nộp thuế theo Khoản 1 Điều 4 đối với phần doanh thu phát sinh từ các mặt hàng chịu thuế đó.
Doanh thu từ sản phẩm muối không chịu thuế vẫn cần ghi nhận đầy đủ trong sổ sách kế toán và báo cáo doanh thu định kỳ theo quy định pháp luật.
Ngưỡng doanh thu miễn thuế và trách nhiệm lập hóa đơn
Pháp luật quản lý thuế quy định cá nhân, hộ kinh doanh có doanh thu hàng năm dưới mức ngưỡng chịu thuế quy định sẽ không phát sinh nghĩa vụ nộp thuế GTGT và thuế TNCN.
Đối với các doanh nghiệp kinh doanh muối ăn, dù mặt hàng muối ăn thuộc đối tượng không chịu thuế GTGT, doanh nghiệp vẫn có trách nhiệm bắt buộc phải lập hóa đơn điện tử khi xuất bán hàng hóa. Trên hóa đơn điện tử, chỉ tiêu thuế suất thuế GTGT phải chọn đúng dòng “KCT” (Không chịu thuế).
Giải pháp từ MAN – Master Accountant Network hỗ trợ doanh nghiệp thiết lập hệ thống hóa đơn điện tử chuẩn xác, ngăn ngừa việc chọn sai mã thuế suất dẫn đến rủi ro trích xuất dữ liệu của cơ quan thuế.
Thời điểm xác định thuế GTGT đối với sản phẩm muối và hàng hóa chưa thu tiền theo quy định hiện hành
Xác định đúng thời điểm ghi nhận nghĩa vụ thuế là nguyên tắc cốt lõi trong kế toán thuế. Điều này tránh rủi ro phạt chậm nộp hoặc vi phạm quy định lập hóa đơn.
Quy định thời điểm xác định thuế GTGT chi tiết theo Điều 8 Luật Thuế GTGT 2024
Căn cứ Điều 8 Luật Thuế giá trị gia tăng 2024, thời điểm xác định thuế GTGT được phân định cụ thể như sau:
- Theo Khoản 1 Điều 8:
- Điểm a (Đối với hàng hóa): Là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền.
- Điểm b (Đối với dịch vụ): Là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
- Theo Khoản 2 Điều 8 (Các trường hợp đặc thù do Chính phủ quy định chi tiết): Chính phủ quy định chi tiết thời điểm xác định thuế giá trị gia tăng đối với các loại hàng hóa, dịch vụ sau:
- a) Hàng hóa xuất khẩu, hàng hóa nhập khẩu;
- b) Dịch vụ viễn thông;
- c) Dịch vụ kinh doanh bảo hiểm;
- d) Hoạt động cung cấp điện, hoạt động sản xuất điện, nước sạch;
- đ) Hoạt động kinh doanh bất động sản;
- e) Hoạt động xây dựng, lắp đặt và hoạt động dầu khí.
Quy định tại điểm a khoản 1 Điều 8 áp dụng đồng nhất cho cả hàng hóa chịu thuế và hàng hóa không chịu thuế GTGT. Do đó, ngay khi giao muối cho khách hàng hoặc khi xuất hóa đơn, doanh nghiệp phải ghi nhận nghiệp vụ bán hàng vào kỳ kê khai thuế tương ứng.
Xử lý giao dịch bán muối chưa thu tiền và thời điểm xuất hóa đơn
Một sai sót phổ biến ở các doanh nghiệp nông sản và muối là chờ khi khách hàng thanh toán tiền mới tiến hành xuất hóa đơn. Việc này vi phạm nghiêm trọng quy định tại điểm a Khoản 1 Điều 8 Luật Thuế GTGT 2024.
Dù chưa thu được tiền, doanh nghiệp vẫn bắt buộc phải xuất hóa đơn ngay tại thời điểm hoàn tất bàn giao hàng hóa. Việc ghi nhận hóa đơn đúng thời điểm giúp hệ thống kế toán phản ánh trung thực doanh thu và tuân thủ chuẩn mực báo cáo tài chính.
Khi xuất hóa đơn cho mặt hàng muối ăn không chịu thuế GTGT, doanh nghiệp ghi nhận doanh thu không chịu thuế vào bảng kê hàng hóa dịch vụ bán ra trong kỳ.
Lưu ý đối với hoạt động xuất nhập khẩu sản phẩm muối
Đối với muối ăn nhập khẩu, thời điểm xác định thuế GTGT ở khâu nhập khẩu tuân theo quy định tại Khoản 2 Điều 8 do Chính phủ hướng dẫn chi tiết (thông thường là thời điểm đăng ký tờ khai hải quan). Do muối ăn thuộc đối tượng không chịu thuế GTGT theo Khoản 4 Điều 5, doanh nghiệp nhập khẩu không phải nộp thuế GTGT khâu nhập khẩu tại cơ quan hải quan.
Đối với muối ăn xuất khẩu ra nước ngoài, doanh nghiệp cần lưu ý quy định về thuế suất xuất khẩu. Hàng hóa xuất khẩu thông thường áp dụng thuế suất 0%. Việc chuyển đổi từ đối tượng không chịu thuế sang áp dụng thuế suất 0% khi xuất khẩu giúp doanh nghiệp được hoàn thuế GTGT đầu vào của các chi phí phục vụ hoạt động xuất khẩu.
Hệ thống văn bản pháp luật, Thông tư và Công văn hướng dẫn liên quan đến thuế GTGT mặt hàng muối
Để quản trị rủi ro thuế hiệu quả, doanh nghiệp cần cập nhật đầy đủ các văn bản pháp lý đang có hiệu lực thi hành.
| Số hiệu văn bản | Ngày ban hành | Cơ quan ban hành | Nội dung tóm lược liên quan đến thuế GTGT muối |
| Luật Thuế GTGT 2024 | 26/11/2024 | Quốc hội | Quy định người nộp thuế (Điều 4), sản phẩm muối không chịu thuế tại Khoản 4 Điều 5 và thời điểm xác định thuế tại Điều 8. |
| Nghị định 123/2020/NĐ-CP | 19/10/2020 | Chính phủ | Quy định về hóa đơn, chứng từ; hướng dẫn thể hiện chỉ tiêu không chịu thuế trên hóa đơn điện tử. |
| Thông tư 219/2013/TT-BTC | 31/12/2013 | Bộ Tài chính | Hướng dẫn chi tiết thi hành Luật Thuế GTGT (các điều khoản về phân bổ thuế đầu vào dùng chung). |
| Công văn 4312/TCT-CS | 12/10/2021 | Tổng cục Thuế | Hướng dẫn phân biệt muối tinh, muối i-ốt không chịu thuế và muối gia vị chịu thuế GTGT. |
| Công văn 1895/TCT-CS | 18/05/2023 | Tổng cục Thuế | Giải đáp vướng mắc về khấu trừ thuế GTGT đầu vào đối với doanh nghiệp có hàng hóa không chịu thuế. |
Hệ thống văn bản trên khẳng định nhất quán quan điểm: sản phẩm muối ăn nguyên bản không chịu thuế GTGT, nhưng các chi phí đầu vào liên quan phải được hạch toán theo nguyên tắc riêng biệt.
Vai trò của việc xác định đúng thuế GTGT muối ăn trong quản trị tài chính và kiểm toán doanh nghiệp
Phân loại chính xác nghĩa vụ thuế của hàng hóa không chỉ là tuân thủ pháp luật mà còn ảnh hưởng trực tiếp đến dòng tiền và lợi nhuận doanh nghiệp.
Tác động của chính sách không chịu thuế GTGT đến chi phí đầu vào và khấu trừ thuế
Một nguyên tắc quan trọng trong pháp luật thuế GTGT: Thuế GTGT đầu vào của hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ không chịu thuế GTGT thì không được khấu trừ.
Điều này có nghĩa là các chi phí đầu vào như tiền điện, bao bì, vận chuyển, dịch vụ mua ngoài phục vụ cho việc sản xuất, kinh doanh muối ăn sẽ không được khấu trừ thuế GTGT. Số thuế GTGT đầu vào này sẽ phải tính vào chi phí sản xuất kinh doanh hoặc nguyên giá tài sản cố định.
Do đó, việc kinh doanh mặt hàng không chịu thuế GTGT làm gia tăng chi phí vốn của doanh nghiệp do không được hoàn hoặc khấu trừ thuế đầu vào.
Rủi ro phân bổ thuế GTGT dùng chung cho hàng hóa chịu thuế và không chịu thuế
Nhiều doanh nghiệp thực hiện kinh doanh hỗn hợp, vừa bán muối ăn (không chịu thuế GTGT), vừa bán muối gia vị hoặc đồ đóng hộp (chịu thuế GTGT 8% hoặc 10%).
Trong trường hợp này, thuế GTGT đầu vào của các chi phí dùng chung (như tiền thuê văn phòng, chi phí quản lý, điện nước hội sở) bắt buộc phải phân bổ theo tỷ lệ phần trăm (%) doanh thu bán hàng chịu thuế so với tổng doanh thu.
Nếu doanh nghiệp không hạch toán riêng hoặc phân bổ sai tỷ lệ, khi thanh tra kiểm toán thuế sẽ bị hạch toán lại, truy thu thuế GTGT đầu vào đã lỡ khấu trừ sai kèm theo tiền chậm nộp.
Tầm quan trọng của kiểm toán thuế định kỳ cho doanh nghiệp ngành thực phẩm
Doanh nghiệp ngành thực phẩm và nông sản thường xuyên đối mặt với sự phức tạp trong phân loại mã HS và thuế suất GTGT. Kiểm toán thuế định kỳ giúp phát hiện kịp thời các điểm hở trong hồ sơ hóa đơn.
Thông qua việc rà soát quy trình kê khai, đơn vị tư vấn thuế chuyên nghiệp sẽ hỗ trợ doanh nghiệp tách bạch chi phí, xây dựng phương án phân bổ thuế đầu vào tối ưu nhất.
Case Study thực tế: Xử lý rủi ro truy thu thuế GTGT tại doanh nghiệp chế biến gia vị muối tại Việt Nam
Để minh họa rõ hơn về rủi ro pháp lý, hãy cùng phân tích một tình huống thực tế mà MAN đã trực tiếp tư vấn xử lý thành công.
Bối cảnh doanh nghiệp và phát sinh vướng mắc thuế
Công ty Cổ phần Thực phẩm X (tỉnh Bà Rịa – Vũng Tàu) chuyên thu mua muối hạt từ diêm dân, sau đó đưa vào nhà máy sấy khô, đóng gói thành hai dòng sản phẩm:
- Muối tinh sấy khô đóng túi 500g.
- Muối sấy hương việt (muối tinh phối trộn 2% ớt bột và 1% tỏi).
Trong giai đoạn 2022-2025, kế toán công ty kê khai toàn bộ doanh thu của cả hai dòng sản phẩm trên thuộc đối tượng không chịu thuế GTGT. Đồng thời, kế toán lại thực hiện khấu trừ toàn bộ thuế GTGT đầu vào của nhà xưởng, máy sấy và bao bì.
Khi cơ quan thuế tiến hành kiểm tra quyết toán thuế, đoàn kiểm tra đã kết luận Công ty X vi phạm pháp luật thuế nghiêm trọng.
Phân tích nguyên nhân sai phạm trong việc phân loại sản phẩm
Cơ quan thuế xác định:
- Muối tinh sấy khô đóng túi 500g có thành phần 99% NaCl: Đúng là đối tượng không chịu thuế GTGT. Tuy nhiên, thuế GTGT đầu vào tương ứng với dòng sản phẩm này không được khấu trừ.
- Muối sấy hương việt có pha chế thêm ớt và tỏi: Là sản phẩm thực phẩm chế biến hỗn hợp, thuộc đối tượng chịu thuế GTGT thuế suất 10% (hoặc 8% theo chính sách giảm thuế áp dụng từng thời kỳ).
Doanh nghiệp vừa kê khai thiếu thuế GTGT đầu ra cho dòng muối gia vị, vừa khấu trừ sai thuế GTGT đầu vào của dòng muối tinh. Tổng số tiền thuế bị truy thu và phạt chậm nộp lên tới hơn 1,8 tỷ đồng.
Phương án giải quyết và kết quả đạt được từ giải pháp từ MAN – Master Accountant Network
Nhận được đề nghị hỗ trợ, đội ngũ chuyên gia tại MAN với 30 năm kinh nghiệm đã trực tiếp rà soát toàn bộ hồ sơ kỹ thuật, định mức sản xuất và hóa đơn chứng từ của Công ty X.
MAN đã triển khai các bước xử lý:
- Bóc tách doanh thu: Tách biệt rõ ràng doanh thu của sản phẩm muối tinh không chịu thuế và muối gia vị chịu thuế dựa trên dữ liệu phiếu xuất kho và hóa đơn.
- Xác định tỷ lệ phân bổ thuế đầu vào: Xây dựng lại tiêu chí phân bổ thuế GTGT đầu vào dùng chung cho máy móc, nhà xưởng theo đúng tỷ lệ doanh thu thực tế.
- Làm việc với đoàn kiểm tra: Trình bày bảng giải trình kỹ thuật chứng minh muối tinh sấy khô đạt tiêu chuẩn thành phần NaCl theo Khoản 4 Điều 5 Luật Thuế GTGT.
Kết quả, MAN đã giúp Công ty X giảm thiểu được 65% số tiền bị truy thu và phạt vi phạm hành chính so với dự kiến ban đầu của cơ quan thuế, đồng thời tái cấu trúc lại hệ thống kế toán thuế chuẩn mực cho các kỳ tiếp theo.
Bảng so sánh chi tiết phân loại thuế GTGT các sản phẩm từ muối
Để giúp doanh nghiệp tra cứu nhanh chóng, MAN tổng hợp bảng phân loại chính sách thuế GTGT đối với các nhóm sản phẩm từ muối dưới đây:
| Nhóm sản phẩm | Đặc điểm kỹ thuật / Thành phần | Chính sách thuế GTGT | Khấu trừ thuế GTGT đầu vào |
| Muối biển thô / Muối mỏ | Khai thác tự nhiên, chưa qua tinh chế sâu, thành phần chính NaCl. | Không chịu thuế GTGT | Không được khấu trừ |
| Muối tinh / Muối i-ốt | Đã qua làm sạch, sấy khô, bổ sung i-ốt, thành phần chính NaCl. | Không chịu thuế GTGT | Không được khấu trừ |
| Muối gia vị (Muối ớt, muối tôm) | Trộn thêm phụ gia, tôm, ớt, tỏi, đường, MSG. | Chịu thuế GTGT (8% hoặc 10%) | Được khấu trừ theo quy định |
| Muối công nghiệp dùng trong hóa chất | Dùng làm nguyên liệu sản xuất xút, clo, xử lý nước. | Chịu thuế GTGT (10%) | Được khấu trừ theo quy định |
| Muối ngâm chân / Muối Spa | Trộn thêm tinh dầu, thảo dược dùng cho chăm sóc sức khỏe. | Chịu thuế GTGT (10%) | Được khấu trừ theo quy định |
Nhận định chuyên gia từ MAN: Các rủi ro thuế thường gặp và giải pháp tối ưu
Dựa trên kinh nghiệm thực chiến hỗ trợ hàng trăm doanh nghiệp sản xuất và thương mại tại Việt Nam, chuyên gia tư vấn thuế tại MAN chỉ ra những điểm nóng rủi ro mà nhà quản lý cần lưu ý.
Ba sai lầm phổ biến của doanh nghiệp khi kê khai hóa đơn muối ăn
- Lập hóa đơn sai thuế suất: Xuất hóa đơn muối tinh nhưng lại chọn dòng thuế suất 0% hoặc ghi 5% thay vì chọn mã “KCT” (Không chịu thuế). Việc này dẫn đến kê khai sai nghĩa vụ thuế.
- Khấu trừ toàn bộ thuế đầu vào: Doanh nghiệp chỉ sản xuất muối tinh không chịu thuế nhưng vẫn kê khai khấu trừ toàn bộ thuế GTGT của chi phí mua máy móc, xe tải, điện sản xuất.
- Không lưu trữ hồ sơ công bố chất lượng: Khi thanh tra thuế, doanh nghiệp không xuất trình được bản công bố thành phần sản phẩm chứng minh hàm lượng Na-tri-clo-rua (NaCl) là thành phần chính, dẫn đến bị cơ quan thuế bác bỏ chính sách không chịu thuế.
Kinh nghiệm xử lý phân bổ thuế GTGT đầu vào dùng chung
Để tối ưu hóa chi phí thuế và đảm bảo tính hợp pháp, các doanh nghiệp kinh doanh sản phẩm muối hỗn hợp nên áp dụng các nguyên tắc sau:
Chủ động hạch toán riêng rẽ ngay từ khâu mua vào. Chi phí nào dùng riêng cho sản xuất muối gia vị (chịu thuế) thì hạch toán riêng để được khấu trừ 100% thuế đầu vào. Chi phí nào dùng riêng cho muối tinh (không chịu thuế) thì tính thẳng vào chi phí vận hành.
Chỉ thực hiện phân bổ đối với các chi phí quản lý chung thực sự không thể tách biệt được. Việc thiết lập hệ thống mã trung tâm chi phí (Cost Center) trên phần mềm kế toán là giải pháp kỹ thuật tối ưu.
Khuyến nghị từ đội ngũ chuyên gia MAN với 30 năm kinh nghiệm
Quản trị rủi ro thuế tại Việt Nam đòi hỏi sự nhạy bén và am hiểu sâu sắc thực tế áp dụng luật của từng Cục Thuế địa phương.
Các chuyên gia tại MAN với 30 năm kinh nghiệm khuyến nghị các chủ doanh nghiệp nên tổ chức rà soát lại toàn bộ danh mục sản phẩm muối đang kinh doanh, đối chiếu với tiêu chuẩn thành phần kỹ thuật và kiểm tra lại lịch sử kê khai thuế GTGT đầu vào.
Việc chủ động phát hiện sai sót và kê khai điều chỉnh bổ sung trước khi có quyết định thanh tra kiểm tra sẽ giúp doanh nghiệp tránh được các khoản phạt vi phạm hành chính nặng nề.
Kết luận
Việc xác định muối ăn có chịu thuế GTGT không đã được pháp luật quy định nhất quán tại Khoản 4 Điều 5 Luật Thuế giá trị gia tăng 2024. Theo đó, các loại muối biển, muối mỏ, muối tinh và muối i-ốt với thành phần chính là Na-tri-clo-rua (NaCl) hoàn toàn thuộc đối tượng không chịu thuế GTGT. Bên cạnh đó, doanh nghiệp cần chú ý các quy định về người nộp thuế tại Điều 4 và thời điểm xác định thuế tại Điều 8 để tuân thủ đúng pháp luật và tránh nguy cơ bị phạt vi phạm hành chính.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Các câu hỏi thường gặp về muối ăn có chịu thuế GTGT không (FAQ)
Muối ăn nhập khẩu từ nước ngoài có phải nộp thuế GTGT ở khâu hải quan không?
Không. Theo Khoản 4 Điều 5 Luật Thuế giá trị gia tăng 2024, sản phẩm muối tinh, muối biển mà thành phần chính là Na-tri-clo-rua (NaCl) thuộc đối tượng không chịu thuế GTGT ở cả khâu nhập khẩu.
Muối i-ốt bán trong siêu thị có chịu thuế GTGT không?
Không. Muối i-ốt phục vụ tiêu dùng của người dân là đối tượng không chịu thuế GTGT. Doanh nghiệp bán lẻ hoặc siêu thị khi xuất hóa đơn mặt hàng này chọn mã không chịu thuế (KCT).
Doanh nghiệp mua muối ăn về đóng gói lại thì thuế GTGT đầu vào của bao bì có được khấu trừ không?
Không được khấu trừ. Vì bao bì mua vào phục vụ trực tiếp cho việc đóng gói sản phẩm muối ăn (hàng hóa không chịu thuế GTGT), nên tiền thuế GTGT ghi trên hóa đơn mua bao bì sẽ được tính vào chi phí sản xuất kinh doanh, không được kê khai khấu trừ.
Muối tôm Tây Ninh hay muối ớt sấy có thuộc đối tượng không chịu thuế GTGT không?
Không. Các loại muối gia vị như muối tôm, muối ớt đã qua phối trộn nhiều nguyên liệu khác không còn thành phần chính duy nhất là NaCl, nên thuộc đối tượng chịu thuế GTGT theo thuế suất quy định (thường là 8% hoặc 10%).
Công ty xuất khẩu muối tinh ra nước ngoài thì áp dụng thuế suất GTGT bao nhiêu?
Khi xuất khẩu ra nước ngoài, sản phẩm muối tinh được áp dụng thuế suất thuế GTGT 0% (nếu đáp ứng đủ các điều kiện về hợp đồng, tờ khai hải quan và chứng từ thanh toán không dùng tiền mặt theo quy định tại Điều 8), chứ không áp dụng quy định không chịu thuế như ở thị trường nội địa.