Điểm mới của Thông tư 48/2026/TT-BCT đã tác động trực tiếp đến quy trình vận hành và chi phí thuế của các thương nhân nhập khẩu hàng hóa tại Việt Nam. Văn bản này sửa đổi, bổ sung một số quy định quan trọng tại Thông tư 12/2018/TT-BCT, tạo nên bước ngoặt trong cơ chế cấp phép và phân giao hạn ngạch thuế quan. Căn cứ theo Luật Quản lý ngoại thương 2017 và Nghị định 69/2018/NĐ-CP, sự thay đổi này giúp chuẩn hóa thời gian giải quyết thủ tục hành chính, đồng thời giảm thiểu các giấy tờ chồng chéo cho doanh nghiệp.
Trong bối cảnh ngành thuế và hải quan tăng cường kiểm tra sau thông quan theo Luật Quản lý thuế hiện hành, việc không cập nhật kịp thời các điểm điều chỉnh có thể dẫn đến rủi ro bị áp thuế suất ngoài hạn ngạch rất cao. Doanh nghiệp cần nắm rõ cấu trúc hồ sơ mới, các mốc thời gian xử lý liên ngành và thời hạn hiệu lực của giấy phép để chủ động xây dựng kế hoạch logistics và tối ưu dòng tiền.
Tóm tắt trọng tâm về Điểm mới của Thông tư 48/2026/TT-BCT
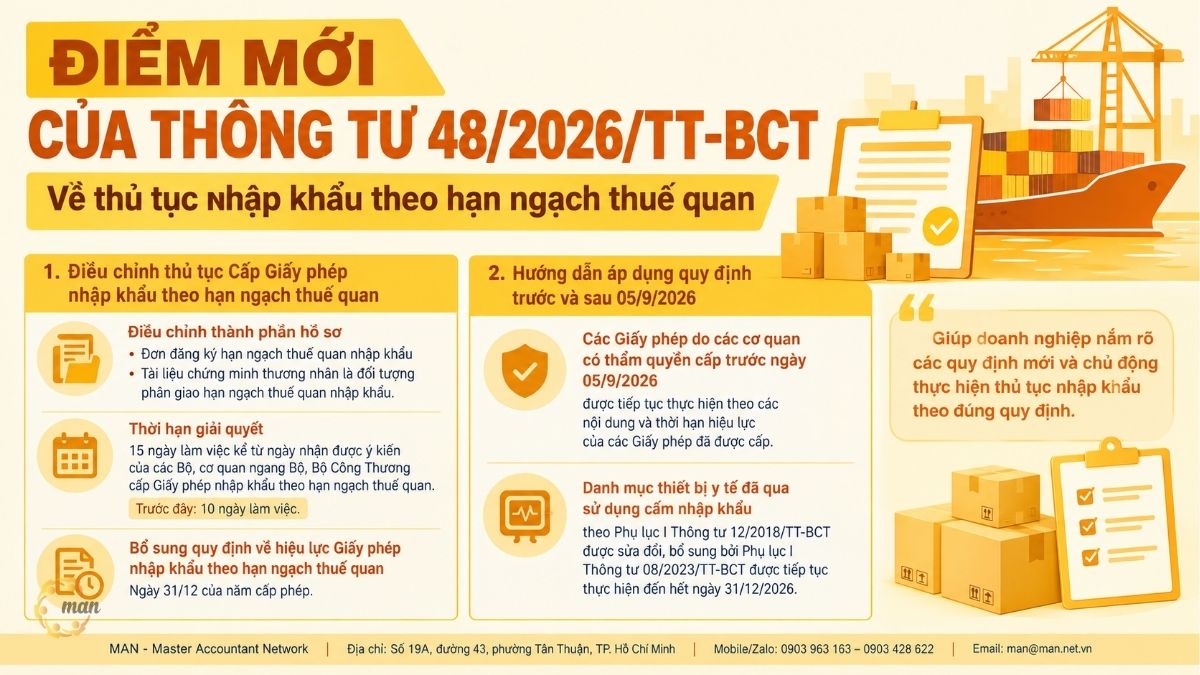
- Điểm mới của Thông tư 48/2026/TT-BCT là hệ thống quy định cập nhật về việc tối giản hồ sơ đăng ký, siết chặt quy trình phân giao và cố định thời hạn hiệu lực Giấy phép nhập khẩu theo hạn ngạch thuế quan đến ngày 31/12 của năm cấp phép.
- Văn bản do Bộ Công Thương ban hành nhằm quản lý hoạt động nhập khẩu hàng hóa ưu đãi thuế quan tại Việt Nam. Quy định này áp dụng bắt buộc cho mọi thương nhân xuất nhập khẩu, cơ quan hải quan và các Bộ ngành có liên quan từ ngày 05/09/2026. Doanh nghiệp cần chủ động rà soát tiến độ mở tờ khai hải quan để tránh bị truy thu thuế ngoài hạn ngạch.
Thông tư 48/2026/TT-BCT là gì và vai trò đối với quản trị thuế doanh nghiệp?
Thông tư 48/2026/TT-BCT là văn bản quy phạm pháp luật do Bộ Công Thương ban hành, quy định chi tiết về hồ sơ, quy trình phân giao và thời hạn hiệu lực của Giấy phép nhập khẩu hàng hóa theo hạn ngạch thuế quan. Văn bản này trực tiếp sửa đổi và thay thế các điều khoản quan trọng tại Thông tư 12/2018/TT-BCT, thiết lập cơ chế quản lý mới minh bạch hơn cho hoạt động ngoại thương.
Hạn ngạch thuế quan là biện pháp quản lý do Nhà nước áp dụng để khống chế số lượng hoặc trị giá một mặt hàng nhập khẩu nhất định với mức thuế suất ưu đãi. Khi doanh nghiệp nhập khẩu trong phạm vi hạn ngạch được phân giao, mức thuế suất áp dụng thường rất thấp. Trường hợp nhập khẩu vượt số lượng hạn ngạch hoặc không có giấy phép hợp lệ, lô hàng sẽ chịu mức thuế suất ngoài hạn ngạch cao gấp nhiều lần.
Việc nắm vững các quy định mới đóng vai trò sống còn trong quản trị tài chính và kế toán thuế. Mọi sự chậm trễ trong khâu hoàn thiện hồ sơ hoặc hiểu sai về thời hạn hiệu lực giấy phép đều khiến doanh nghiệp rơi vào thế bị động. Chi phí thuế gia tăng đột biến sẽ trực tiếp ăn mòn lợi nhuận và làm gián đoạn chuỗi cung ứng nguyên liệu sản xuất.
Theo góc nhìn từ MAN – Master Accountant Network, quản trị hạn ngạch thuế quan không chỉ là thủ tục hành chính đơn thuần mà là một phần cốt lõi của chiến lược tối ưu chi phí thuế. Doanh nghiệp chủ động thích ứng với quy định mới sẽ kiểm soát tốt giá vốn hàng bán và duy trì năng lực cạnh tranh bền vững trên thị trường.
Chi tiết các Điểm mới của Thông tư 48/2026/TT-BCT về thủ tục nhập khẩu
Cắt giảm thành phần hồ sơ đăng ký hạn ngạch thuế quan
Khoản 1 Điều 11 Thông tư 48/2026/TT-BCT đã giản lược đáng kể các tài liệu bắt buộc trong bộ hồ sơ đề nghị phân giao hạn ngạch thuế quan nhập khẩu theo phương thức xét duyệt. Thương nhân hiện nay chỉ cần chuẩn bị hai thành phần chính bao gồm:
- Đơn đăng ký hạn ngạch thuế quan nhập khẩu theo mẫu quy định.
- Tài liệu chứng minh thương nhân là đối tượng phân giao hạn ngạch thuế quan nhập khẩu.
Điểm khác biệt lớn so với quy định cũ tại khoản 2 Điều 15 Thông tư 12/2018/TT-BCT là cơ quan quản lý đã bãi bỏ yêu cầu nộp bản sao Giấy chứng nhận đầu tư hoặc Giấy chứng nhận đăng ký kinh doanh hoặc Giấy chứng nhận đăng ký doanh nghiệp có đóng dấu của thương nhân.
Sự cắt giảm này giúp loại bỏ bước chuẩn bị giấy tờ trùng lặp, vốn đã có sẵn trên hệ thống cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp. Thay đổi này phản ánh định hướng chuyển đổi số của Chính phủ, giảm bớt chi phí tuân thủ cho cộng đồng doanh nghiệp xuất nhập khẩu.
Điều chỉnh quy trình và thời hạn giải quyết của Bộ Công Thương
Quy trình xét duyệt và cấp Giấy phép nhập khẩu theo hạn ngạch thuế quan tại khoản 2 Điều 11 Thông tư 48/2026/TT-BCT được cấu trúc lại với các mốc thời gian rõ ràng cho từng bước xử lý liên ngành. Điều này giúp thương nhân dễ dàng theo dõi và chủ động tiến độ thông quan.
- Tiếp nhận và phản hồi hồ sơ: Trong thời hạn 03 ngày làm việc kể từ ngày tiếp nhận, nếu hồ sơ chưa đầy đủ hoặc chưa đúng quy định, Bộ Công Thương phải thông báo để thương nhân hoàn thiện.
- Lấy ý kiến các Bộ ngành: Trong thời hạn 20 ngày làm việc kể từ ngày kết thúc thời gian tiếp nhận hồ sơ theo công bố, Bộ Công Thương gửi văn bản lấy ý kiến các Bộ, cơ quan ngang Bộ liên quan.
- Trả lời ý kiến liên ngành: Các Bộ, cơ quan ngang Bộ có thời hạn 07 ngày làm việc kể từ ngày nhận được văn bản để gửi ý kiến trả lời bằng văn bản.
- Cấp Giấy phép hoặc từ chối: Trong thời hạn 15 ngày làm việc kể từ ngày nhận được ý kiến của các Bộ, cơ quan ngang Bộ, Bộ Công Thương chính thức cấp Giấy phép nhập khẩu hoặc có văn bản trả lời từ chối và nêu rõ lý do.
Trước đây, điểm c khoản 3 Điều 15 Thông tư 12/2018/TT-BCT chỉ quy định chung chung thời hạn cấp phép là 10 ngày làm việc tính từ thời điểm phân giao. Quy định mới đã minh bạch hóa toàn bộ thời gian xử lý nội bộ giữa các cơ quan Nhà nước.
Quy định mới về thời hạn hiệu lực Giấy phép nhập khẩu
Tại khoản 3 Điều 11 Thông tư 48/2026/TT-BCT, Bộ Công Thương đã bổ sung quy định cụ thể về thời gian có giá trị pháp lý của giấy phép. Giấy phép nhập khẩu theo hạn ngạch thuế quan theo phương thức xét duyệt hồ sơ có hiệu lực đến ngày 31 tháng 12 của năm cấp phép.
Trước đây, thời hạn giấy phép thường được ghi linh hoạt theo từng quyết định phân giao hoặc không có mốc kết thúc thống nhất theo năm tài chính. Việc cố định thời hạn đến ngày 31/12 buộc các nhà quản lý logistics và bộ phận kế toán phải tính toán chính xác thời điểm tàu cập cảng và mở tờ khai hải quan.
Nếu hàng hóa về cảng và đăng ký tờ khai hải quan sau ngày 31/12 của năm cấp phép, giấy phép đã cấp sẽ tự động hết giá trị sử dụng. Lô hàng đó sẽ không được áp dụng mức thuế suất ưu đãi trong hạn ngạch, dẫn đến rủi ro chi phí phát sinh rất lớn cho doanh nghiệp.
Các nguyên tắc và phương thức phân giao theo Điểm mới của Thông tư 48/2026/TT-BCT
Nguyên tắc phân giao hạn ngạch thuế quan nhập khẩu (Điều 8)
Điều 8 Thông tư 48/2026/TT-BCT quy định chặt chẽ các nguyên tắc nền tảng mà cơ quan quản lý và thương nhân phải tuân thủ trong quá trình phân giao hạn ngạch. Các nguyên tắc này đảm bảo sự bình đẳng và minh bạch trên thị trường:
- Việc phân giao phải được thực hiện công khai, minh bạch, không phân biệt đối xử giữa các thành phần kinh tế, tuân thủ tuyệt đối các cam kết quốc tế mà Việt Nam là thành viên và phù hợp với quy định pháp luật hiện hành.
- Đối với hàng hóa thuộc danh mục ngành, nghề đầu tư kinh doanh có điều kiện, thương nhân phải đáp ứng đầy đủ các điều kiện pháp lý về sản xuất, kinh doanh mặt hàng đó mới được xem xét phân giao hạn ngạch.
- Đối với hàng hóa có yêu cầu cụ thể về đối tượng được phân giao theo các cam kết quốc tế, việc xét duyệt sẽ dựa trên mức độ đáp ứng điều kiện cam kết của từng thương nhân.
5 Phương thức phân giao hạn ngạch thuế quan nhập khẩu (Điều 10)
Điều 10 Thông tư 48/2026/TT-BCT quy định chi tiết 5 phương thức phân giao hạn ngạch thuế quan nhập khẩu đang được áp dụng thống nhất:
- Phương thức Đấu giá: Bộ Công Thương tổ chức đấu giá công khai hạn ngạch đối với từng mặt hàng. Thương nhân trúng đấu giá được phân giao lượng hạn ngạch tương ứng để thực hiện nhập khẩu.
- Phương thức Xét duyệt hồ sơ: Bộ Công Thương xem xét phân giao dựa trên năng lực sản xuất, kết quả thực hiện hạn ngạch các năm trước và nhu cầu sản xuất thực tế của thương nhân.
- Phương thức Đăng ký trước, thực hiện trước: Thương nhân đăng ký tờ khai hải quan trước sẽ được hưởng hạn ngạch trước. Lượng khai báo được trừ lùi trực tiếp vào tổng hạn ngạch quốc gia. Trường hợp tờ khai không còn giá trị hoặc số lượng thực nhập ít hơn, số dư được cộng trở lại tổng lượng hạn ngạch. Nếu nhiều thương nhân đăng ký cùng lúc vượt quá số lượng còn lại, hạn ngạch được chia theo tỷ lệ đăng ký.
- Phương thức Chỉ định đầu mối: Bộ Công Thương chỉ định các doanh nghiệp đầu mối thực hiện nhập khẩu dựa trên các cam kết quốc tế đặc thù.
- Các phương thức khác: Áp dụng linh hoạt phù hợp với cam kết quốc tế và yêu cầu quản lý nhà nước trong từng giai đoạn.
Đối tượng áp dụng và quy định chuyển tiếp từ ngày 05/09/2026
Thương nhân và cơ quan chịu tác động trực tiếp
Thông tư 48/2026/TT-BCT áp dụng đối với các nhóm đối tượng cụ thể trong chuỗi hoạt động thương mại quốc tế bao gồm:
- Các thương nhân Việt Nam có nhu cầu nhập khẩu các mặt hàng thuộc danh mục quản lý hạn ngạch thuế quan như đường kính, thuốc lá nguyên liệu, trứng gia cầm, muối và một số nông sản khác.
- Bộ Công Thương và các Bộ, cơ quan ngang Bộ liên quan đến công tác quản lý chuyên ngành và tham gia ý kiến xét duyệt phân giao.
- Cơ quan Hải quan các cấp thực hiện thủ tục thông quan và kiểm tra việc áp mức thuế suất trong hoặc ngoài hạn ngạch.
- Các tổ chức, cá nhân khác có liên quan đến hoạt động nhập khẩu hàng hóa theo hạn ngạch thuế quan.
Hướng dẫn áp dụng quy định chuyển tiếp tại Điều 21
Để tránh làm gián đoạn hoạt động sản xuất kinh doanh của doanh nghiệp trong giai đoạn giao thoa chính sách, Điều 21 Thông tư 48/2026/TT-BCT quy định rõ các phương án xử lý chuyển tiếp từ ngày 05/09/2026:
- Giấy phép đã cấp trước ngày 05/09/2026: Các Giấy phép do cơ quan có thẩm quyền cấp cho thương nhân theo Thông tư 12/2018/TT-BCT trước ngày 05/09/2026 tiếp tục được thực hiện theo đúng nội dung và thời hạn hiệu lực ghi trên Giấy phép đó.
- Hồ sơ đã nộp trước ngày 05/09/2026: Những bộ hồ sơ thủ tục hành chính đầy đủ đã được tiếp nhận trước ngày 05/09/2026 sẽ tiếp tục được giải quyết theo quy định của văn bản pháp luật tại thời điểm tiếp nhận.
- Danh mục thiết bị y tế đã qua sử dụng cấm nhập khẩu: Danh mục quy định tại Phụ lục I Thông tư 12/2018/TT-BCT (được sửa đổi bởi Thông tư 08/2023/TT-BCT) tiếp tục được thực hiện đến hết ngày 31/12/2026.
Tổng hợp hệ thống văn bản pháp lý liên quan đến hạn ngạch thuế quan
Để quản trị tốt rủi ro thuế và hải quan, doanh nghiệp cần đặt Thông tư 48/2026/TT-BCT trong tổng thể hệ thống pháp luật ngoại thương. Dưới đây là bảng tổng hợp các văn bản pháp lý nền tảng đang điều chỉnh hoạt động này:
| Số hiệu văn bản | Ngày ban hành | Cơ quan ban hành | Nội dung chính áp dụng |
| Luật Quản lý ngoại thương 05/2017/QH14 | 12/06/2017 | Quốc hội | Quy định khung về các biện pháp quản lý ngoại thương và nguyên tắc áp dụng hạn ngạch thuế quan. |
| Nghị định 69/2018/NĐ-CP | 15/05/2018 | Chính phủ | Hướng dẫn chi tiết Luật Quản lý ngoại thương về thủ tục xuất nhập khẩu hàng hóa. |
| Thông tư 12/2018/TT-BCT | 15/06/2018 | Bộ Công Thương | Quy định chi tiết Luật Quản lý ngoại thương và Nghị định 69/2018/NĐ-CP (Đã được sửa đổi). |
| Thông tư 08/2023/TT-BCT | 04/04/2023 | Bộ Công Thương | Sửa đổi, bổ sung Phụ lục I Thông tư 12/2018/TT-BCT về danh mục thiết bị y tế đã qua sử dụng. |
| Thông tư 48/2026/TT-BCT | 2026 | Bộ Công Thương | Sửa đổi thủ tục, hồ sơ và thời hạn hiệu lực cấp phép hạn ngạch thuế quan (Hiệu lực từ 05/09/2026). |
Bảng so sánh quy định cũ và Điểm mới của Thông tư 48/2026/TT-BCT
Sự thay đổi giữa văn bản cũ và văn bản mới thể hiện rõ xu hướng minh bạch hóa thủ tục hành chính. Bảng so sánh chi tiết dưới đây giúp doanh nghiệp dễ dàng nhận diện điểm khác biệt:
| Tiêu chí so sánh | Quy định cũ (Thông tư 12/2018/TT-BCT) | Quy định mới (Thông tư 48/2026/TT-BCT) |
| Thành phần hồ sơ đăng ký | Yêu cầu bản sao Giấy chứng nhận đăng ký kinh doanh/doanh nghiệp/đầu tư có đóng dấu của thương nhân. | Bãi bỏ giấy chứng nhận đăng ký kinh doanh. Chỉ cần Đơn đăng ký và Tài liệu chứng minh đối tượng phân giao. |
| Thời hạn xử lý cấp phép | Quy định chung 10 ngày làm việc kể từ thời điểm phân giao theo điểm c khoản 3 Điều 15. | Bố trí 15 ngày làm việc kể từ ngày nhận được ý kiến bằng văn bản của các Bộ, cơ quan ngang Bộ. |
| Thời gian phản hồi hồ sơ | Chưa ấn định cụ thể thời hạn thông báo sửa đổi hồ sơ ngay tại điều khoản thủ tục cấp phép. | Quy định rõ trong 03 ngày làm việc kể từ ngày tiếp nhận, Bộ Công Thương phải thông báo nếu hồ sơ chưa hợp lệ. |
| Thời hạn hiệu lực Giấy phép | Phụ thuộc vào quyết định phân giao cụ thể, không ấn định thời điểm kết thúc niên độ trong điều khoản cấp phép. | Bổ sung quy định hiệu lực cố định đến ngày 31 tháng 12 của năm cấp phép. |
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng việc đơn giản hóa hồ sơ giúp cắt giảm thời gian chuẩn bị, nhưng quy định hiệu lực cố định đến ngày 31/12 lại đặt ra thách thức lớn cho bài toán điều phối logistics cuối năm.
Case study thực tế: Tối ưu chi phí thuế và phòng ngừa rủi ro từ Điểm mới của Thông tư 48/2026/TT-BCT
Để thấy rõ tác động tài chính từ quy định mới, hãy phân tích tình huống thực tế của Công ty Cổ phần Chế biến Thực phẩm Việt Á (tên đơn vị đã được đổi), một doanh nghiệp lớn tại Đồng Nai chuyên nhập khẩu đường kính làm nguyên liệu sản xuất.
Tình huống phát sinh của doanh nghiệp
Tháng 10/2026, Công ty Việt Á lập kế hoạch nhập khẩu 3.000 tấn đường thô phục vụ đơn hàng Tết. Trị giá lô hàng ước tính là 45 tỷ đồng. Nếu có Giấy phép hạn ngạch thuế quan, thuế suất thuế nhập khẩu trong hạn ngạch là 5%, tương ứng số thuế phải nộp là 2,25 tỷ đồng.
Nếu không có giấy phép hạn ngạch hợp lệ, lô hàng sẽ bị áp mức thuế suất ngoài hạn ngạch lên tới 80%. Số thuế nhập khẩu phải nộp khi đó sẽ tăng vọt lên 36 tỷ đồng. Chênh lệch chi phí thuế giữa hai trường hợp lên tới 33,75 tỷ đồng.
Bộ phận xuất nhập khẩu của công ty nộp hồ sơ xin cấp hạn ngạch vào ngày 15/10/2026. Do chủ quan tính thời gian giải quyết khoảng 10 ngày như quy định cũ, công ty đã ký hợp đồng vận chuyển với hãng tàu, dự kiến lô hàng sẽ cập cảng Cát Lái vào ngày 26/12/2026 để mở tờ khai thông quan.
Chi tiết tính toán tác động chi phí thuế
Trường hợp 1: Nhập khẩu trong hạn ngạch thuế quan
- Trị giá tính thuế: 45.000.000.000 VNĐ
- Thuế suất trong hạn ngạch: 5%
- Tiền thuế nhập khẩu phải nộp: 2.250.000.000 VNĐ
Trường hợp 2: Nhập khẩu ngoài hạn ngạch thuế quan
- Trị giá tính thuế: 45.000.000.000 VNĐ
- Thuế suất ngoài hạn ngạch: 80%
- Tiền thuế nhập khẩu phải nộp: 36.000.000.000 VNĐ
Số tiền thuế chênh lệch rủi ro phát sinh: 33.750.000.000 VNĐ.
Rủi ro thực tế phát sinh theo quy trình mới
Theo quy trình mới tại Điều 11 Thông tư 48/2026/TT-BCT, tổng thời gian xử lý hồ sơ liên ngành có thể kéo dài qua nhiều bước: 03 ngày kiểm tra hồ sơ, 20 ngày lấy ý kiến Bộ ngành, 07 ngày các Bộ phản hồi và 15 ngày Bộ Công Thương xem xét cấp phép. Tổng thời gian tối đa có thể lên tới hơn 40 ngày làm việc.
Đến ngày 28/12/2026, Giấy phép vẫn đang trong quá trình xử lý lấy ý kiến liên ngành. Tàu chở hàng đã cập cảng. Hơn nữa, nếu Giấy phép được cấp vào ngày 30/12/2026 nhưng do thời tiết xấu tàu không thể cập cảng đúng hạn, sang ngày 02/01/2027 mới mở tờ khai hải quan thì Giấy phép năm 2026 cũng hoàn toàn hết hiệu lực theo khoản 3 Điều 11.
Giải pháp xử lý từ MAN – Master Accountant Network
Trước nguy cơ chịu rủi ro chi phí thuế 33,75 tỷ đồng, Ban Giám đốc Công ty Việt Á đã mời các chuyên gia tư vấn thuế tại MAN tham gia hỗ trợ khẩn cấp. Đội ngũ chuyên gia MAN đã đưa ra giải pháp toàn diện:
- Thứ nhất, rà soát lại toàn bộ bộ hồ sơ, chủ động tháo gỡ các vướng mắc về tài liệu chứng minh năng lực sản xuất để gửi bổ sung cho Bộ Công Thương qua Cổng dịch vụ công, đảm bảo không bị gián đoạn ở bước kiểm tra 03 ngày.
- Thứ hai, làm việc với hãng tàu để điều chỉnh lịch trình lưu kho bãi (Free time DEM/DET) tại cảng chuyển tải, chủ động hoãn thời điểm đăng ký tờ khai hải quan chính thức sang đầu tháng 01/2027. Đồng thời, lập ngay bộ hồ sơ đăng ký hạn ngạch mới cho đợt phân giao niên độ 2027.
Kết quả, Công ty Việt Á đã tránh được việc bị ép áp mức thuế ngoài hạn ngạch 80% cho lô hàng cập cảng sát ngày 31/12, bảo vệ an toàn 33,75 tỷ đồng chi phí thuế và giữ vững chỉ tiêu lợi nhuận của doanh nghiệp.
Nhận định chuyên gia MAN về quản trị rủi ro thuế khi áp dụng quy định mới
Quy định mới về hạn ngạch thuế quan đòi hỏi sự kết nối chặt chẽ giữa bộ phận kế toán thuế, phòng mua hàng và bộ phận logistics. Quản trị rủi ro thuế không còn dừng lại ở việc kê khai đúng mà phải là lập kế hoạch tuân thủ từ trước khi ký kết hợp đồng thương mại.
Giải pháp từ MAN – Master Accountant Network giúp doanh nghiệp làm chủ tình hình thông qua các khuyến nghị thực tiễn:
- Chủ động nộp hồ sơ trước ít nhất 60 ngày: Do thời gian lấy ý kiến liên ngành kéo dài qua nhiều cấp, doanh nghiệp cần chuẩn bị và nộp hồ sơ xin hạn ngạch từ sớm. Tuyệt đối không chờ hàng lên tàu hoặc cập cảng mới bắt đầu làm thủ tục.
- Thiết lập điều khoản miễn trừ trong hợp đồng logistics: Đối với các lô hàng dự kiến về cảng vào quý IV, hợp đồng mua bán và vận tải cần bổ sung điều khoản linh hoạt thời gian giao hàng. Tránh tình trạng tàu cập cảng sát ngày 31/12 dẫn đến nguy cơ giấy phép hết hiệu lực trước khi kịp mở tờ khai.
- Kiểm soát tính đồng bộ giữa báo cáo hải quan và kế toán: Số tiền thuế nhập khẩu chênh lệch giữa trong và ngoài hạn ngạch ảnh hưởng trực tiếp đến trị giá hàng tồn kho và giá vốn hàng bán. Việc hạch toán sai thời điểm nộp thuế hoặc áp sai thuế suất sẽ dẫn đến rủi ro bị truy thu và phạt vi phạm hành chính khi cơ quan thuế kiểm tra sau thông quan.
Đội ngũ chuyên gia hơn 30 năm kinh nghiệm tại MAN luôn nhấn mạnh rằng sự am hiểu sâu sắc thực tế quản trị rủi ro thuế tại Việt Nam là chìa khóa giúp doanh nghiệp biến các rào cản pháp lý thành lợi thế tối ưu chi phí.
Kết luận
Điểm mới của Thông tư 48/2026/TT-BCT đã kiến tạo hành lang pháp lý minh bạch và chuẩn hóa hơn cho hoạt động nhập khẩu hàng hóa theo hạn ngạch thuế quan tại Việt Nam. Việc tinh giản thành phần hồ sơ giúp cắt giảm thủ tục hành chính, nhưng việc cố định thời hạn giấy phép đến ngày 31/12 đòi hỏi doanh nghiệp phải nâng cao năng lực lập kế hoạch vận tải và quản trị chi phí thuế. Kiểm soát tốt rủi ro pháp lý chính là chìa khóa bảo vệ biên lợi nhuận cho doanh nghiệp.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Các câu hỏi thường gặp về Điểm mới của Thông tư 48/2026/TT-BCT (FAQ)
Giấy phép nhập khẩu theo hạn ngạch thuế quan cấp theo Thông tư 48/2026/TT-BCT có hiệu lực trong bao lâu?
Giấy phép nhập khẩu theo hạn ngạch thuế quan theo phương thức xét duyệt hồ sơ có hiệu lực từ ngày cấp cho đến hết ngày 31 tháng 12 của năm cấp phép.
Doanh nghiệp có cần nộp bản sao Giấy chứng nhận đăng ký kinh doanh khi xin hạn ngạch không?
Không. Điểm mới của Thông tư 48/2026/TT-BCT đã bãi bỏ quy định nộp bản sao Giấy chứng nhận đăng ký kinh doanh/đăng ký doanh nghiệp/đầu tư trong thành phần hồ sơ.
Hồ sơ xin cấp hạn ngạch nộp trước ngày 05/09/2026 được xử lý như thế nào?
Các hồ sơ đầy đủ đã được cơ quan có thẩm quyền tiếp nhận trước ngày 05/09/2026 sẽ tiếp tục được giải quyết theo quy định của văn bản pháp luật tại thời điểm tiếp nhận.
Giấy phép hạn ngạch đã cấp trước ngày 05/09/2026 có tiếp tục được sử dụng không?
Có. Giấy phép do cơ quan có thẩm quyền cấp trước ngày 05/09/2026 tiếp tục được thực hiện theo đúng nội dung và thời hạn hiệu lực ghi trên Giấy phép đó.
Có bao nhiêu phương thức phân giao hạn ngạch thuế quan nhập khẩu theo quy định mới?
Có 5 phương thức bao gồm: Đấu giá, Xét duyệt hồ sơ, Đăng ký trước thực hiện trước, Chỉ định đầu mối và Các phương thức phân giao khác phù hợp với cam kết quốc tế.