Lương Gross Net mới nhất 2026 chịu tác động cùng lúc của nhiều thay đổi pháp lý. Luật Thuế thu nhập cá nhân số 109/2025/QH15 áp dụng biểu thuế lũy tiến 5 bậc cho tiền lương, tiền công từ kỳ tính thuế năm 2026. Nghị quyết 110/2025/UBTVQH15 nâng mức giảm trừ bản thân lên 15,5 triệu đồng/tháng. Từ 01/7/2026, mức tham chiếu đóng bảo hiểm xã hội tăng lên 2,53 triệu đồng, kéo mức trần đóng lên 50,6 triệu đồng/tháng.
Với cùng một mức lương thỏa thuận, số thực nhận của người lao động trong năm 2026 vì vậy có thể khác các năm trước. Bài viết hệ thống lại khái niệm theo Bộ luật Lao động 2019, tỷ lệ và mức trần bảo hiểm, công thức tính thuế, các khoản được loại trừ, kèm ví dụ số liệu cụ thể. Các chuyên gia tại MAN – Master Accountant Network với hơn 30 năm kinh nghiệm cũng chỉ ra những rủi ro thuế doanh nghiệp thường gặp khi thỏa thuận lương Net.
Tóm tắt trọng tâm về Lương Gross Net mới nhất 2026
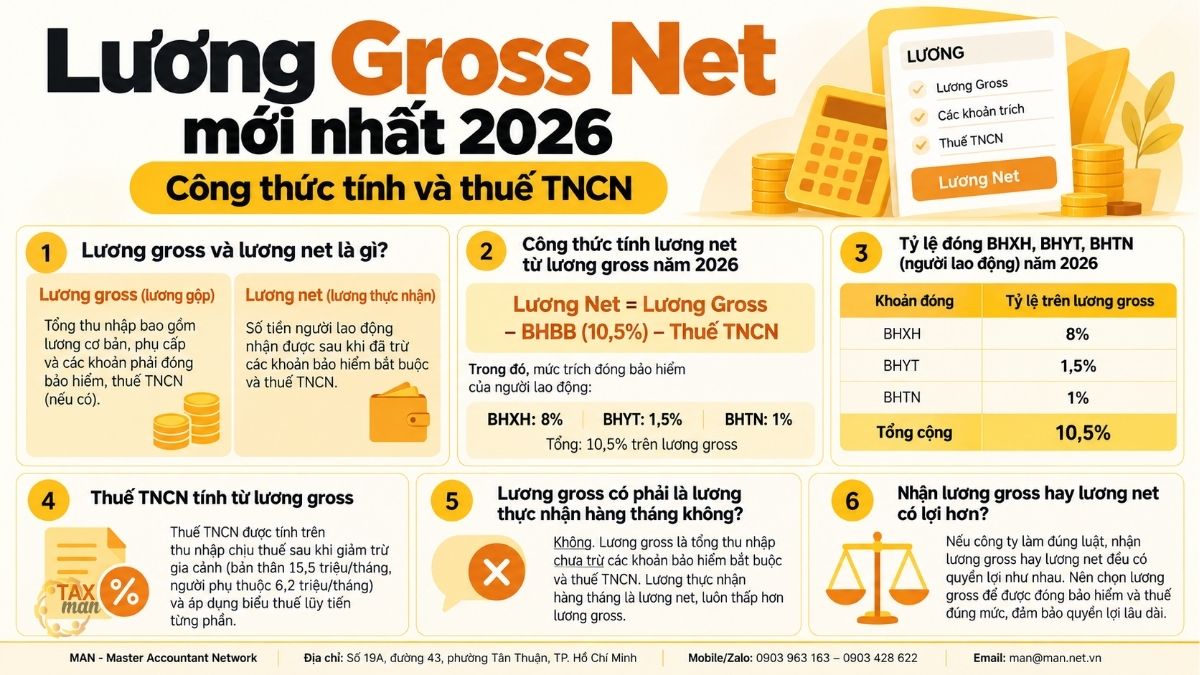
Lương Gross Net mới nhất 2026 là cách gọi hai mức lương theo thông lệ: lương Gross là tổng tiền lương trước khi trừ bảo hiểm bắt buộc và thuế thu nhập cá nhân (TNCN), lương Net là số tiền người lao động thực nhận sau khi đã trừ các khoản đó.
- Công thức: Lương Net = Lương Gross – BHXH 8% – BHYT 1,5% – BHTN 1% – Thuế TNCN.
- Dùng để: thỏa thuận lương trong hợp đồng lao động, xác định số tiền khấu trừ, lập bảng lương và quyết toán thuế.
- Áp dụng cho: người lao động làm việc theo hợp đồng lao động thuộc diện đóng bảo hiểm bắt buộc, và cá nhân cư trú có thu nhập từ tiền lương, tiền công từ kỳ tính thuế năm 2026.
- Khi nào cần tính lại: khi ký hoặc điều chỉnh hợp đồng, khi tuyển dụng theo lương Net, và mỗi khi mức tham chiếu, lương tối thiểu vùng hoặc mức giảm trừ thay đổi (gần nhất là ngày 01/7/2026).
Lương Gross Net mới nhất 2026 được hiểu thế nào theo pháp luật?
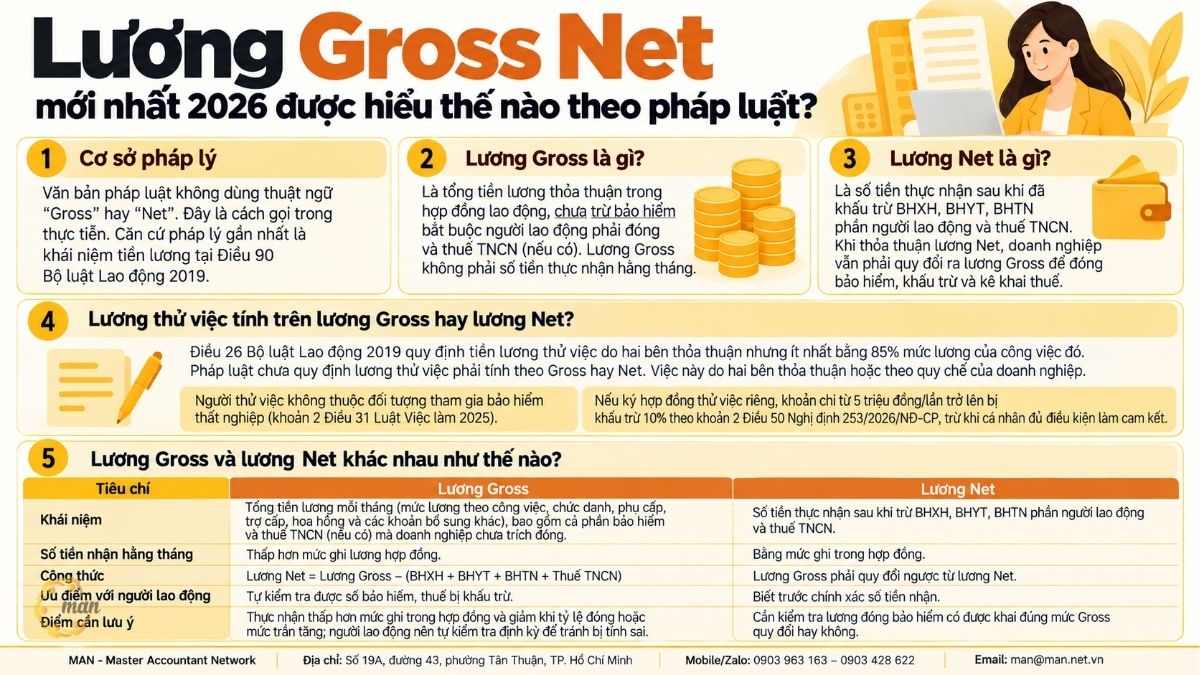
Văn bản pháp luật Việt Nam không dùng thuật ngữ “Gross” hay “Net”. Đây là cách gọi trong thực tiễn tuyển dụng và trả lương. Căn cứ pháp lý gần nhất để xác định lương Gross là khái niệm tiền lương tại Điều 90 Bộ luật Lao động 2019.
Khoản 1 Điều 90 Bộ luật Lao động 2019 quy định:
“Tiền lương là số tiền mà người sử dụng lao động trả cho người lao động theo thỏa thuận để thực hiện công việc, bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác.”
Khoản 2 Điều 90 quy định: “Mức lương theo công việc hoặc chức danh không được thấp hơn mức lương tối thiểu.”
Lương Gross là gì?
Lương Gross là tổng tiền lương thỏa thuận trong hợp đồng lao động, chưa trừ phần bảo hiểm bắt buộc người lao động phải đóng và thuế TNCN (nếu có). Theo Điều 90, khoản này gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác. Thuật ngữ “lương cơ bản” hay dùng trong thực tế không phải khái niệm pháp lý.
Lương Gross không phải số tiền người lao động nhận hằng tháng. Nó là căn cứ để xác định tiền đóng bảo hiểm và thu nhập chịu thuế.
Lương Net là gì?
Lương Net là số tiền thực nhận sau khi người sử dụng lao động đã khấu trừ BHXH, BHYT, BHTN phần người lao động và thuế TNCN. Khi hai bên thỏa thuận lương Net, doanh nghiệp vẫn phải quy đổi ngược ra lương Gross để đóng bảo hiểm, khấu trừ và kê khai thuế.
Lương thử việc tính trên lương Gross hay lương Net?
Điều 26 Bộ luật Lao động 2019 quy định: “Tiền lương của người lao động trong thời gian thử việc do hai bên thỏa thuận nhưng ít nhất phải bằng 85% mức lương của công việc đó.” Luật so sánh với mức lương của công việc đó, không phải với một con số thỏa thuận bất kỳ.
Bộ luật Lao động 2019 và các văn bản hướng dẫn chưa quy định lương thử việc phải tính theo Gross hay Net. Việc này do hai bên thỏa thuận hoặc theo quy chế của doanh nghiệp. Hai điểm cần lưu ý trong thời gian thử việc:
- Người đang làm thử việc không thuộc đối tượng tham gia bảo hiểm thất nghiệp (khoản 2 Điều 31 Luật Việc làm 2025).
- Nếu ký hợp đồng thử việc riêng (không phải hợp đồng lao động từ 3 tháng trở lên), khoản chi từ 5 triệu đồng/lần trở lên bị khấu trừ 10% theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, trừ khi cá nhân đủ điều kiện làm cam kết.
Lương Gross và lương Net khác nhau như thế nào?
| Tiêu chí | Lương Gross | Lương Net |
| Khái niệm | Tổng tiền lương mỗi tháng (mức lương theo công việc, chức danh, phụ cấp, trợ cấp, hoa hồng và các khoản bổ sung khác), bao gồm cả phần bảo hiểm và thuế TNCN (nếu có) của người lao động mà doanh nghiệp chưa trích đóng | Số tiền thực nhận sau khi trừ BHXH, BHYT, BHTN phần người lao động và thuế TNCN |
| Số tiền nhận hằng tháng | Thấp hơn mức ghi trong hợp đồng | Bằng mức ghi trong hợp đồng |
| Công thức | Lương Net = Lương Gross – (BHXH + BHYT + BHTN + Thuế TNCN) | Lương Gross phải quy đổi ngược từ lương Net |
| Ưu điểm với người lao động | Tự kiểm tra được số bảo hiểm, thuế bị khấu trừ | Biết trước chính xác số tiền nhận |
| Điểm cần lưu ý | Thực nhận thấp hơn mức ghi trong hợp đồng và giảm khi tỷ lệ đóng hoặc mức trần tăng; người lao động nên tự kiểm tra định kỳ để tránh bị tính sai | Cần kiểm tra lương đóng bảo hiểm có được khai đúng mức Gross quy đổi hay không |
Vì sao doanh nghiệp cần nắm chắc lương Gross Net mới nhất 2026?
Thỏa thuận theo Gross hay Net chỉ là cách trình bày. Mọi nghĩa vụ pháp lý vẫn tính trên tiền lương thực tế, tức là lương Gross. Sai một con số đầu vào sẽ kéo theo sai ở bảo hiểm, thuế và báo cáo tài chính.
Vai trò trong quản trị tài chính, thuế và kiểm toán
- Quỹ lương và ngân sách nhân sự: chi phí thật của doanh nghiệp là lương Gross cộng phần bảo hiểm người sử dụng lao động đóng. Trả lương Net thì doanh nghiệp gánh thêm phần thuế và bảo hiểm của người lao động.
- Nghĩa vụ bảo hiểm: tiền lương làm căn cứ đóng BHXH xác định theo Điều 31 Luật Bảo hiểm xã hội 2024, không phụ thuộc việc hợp đồng ghi Gross hay Net.
- Khấu trừ thuế TNCN: tổ chức trả thu nhập khấu trừ thuế trước khi chi trả. Khoản thuế doanh nghiệp nộp thay khi trả lương Net cũng là thu nhập của người lao động, nên phải quy đổi ra Gross.
- Kiểm toán và quyết toán: kiểm toán viên đối chiếu bảng lương, hợp đồng, tờ khai bảo hiểm và tờ khai thuế. Ba con số này lệch nhau là dấu hiệu rủi ro đầu tiên.
Theo góc nhìn từ MAN, bảng lương là nơi rủi ro thuế và bảo hiểm xuất hiện sớm nhất trong một cuộc kiểm toán. Lý do: đây là khoản chi lặp lại mỗi tháng, nên một sai lệch nhỏ sẽ nhân lên 12 lần trong năm.
Nên nhận lương Gross hay lương Net?
Nếu doanh nghiệp làm đúng luật, trả lương và đóng đúng bảo hiểm, thuế TNCN, thì nhận lương Gross hay lương Net quyền lợi của người lao động như nhau. Khác biệt chỉ xuất hiện khi doanh nghiệp làm sai.
Rủi ro thường gặp với lương Net: doanh nghiệp trả đủ số thực nhận nhưng khai với cơ quan bảo hiểm xã hội, cơ quan thuế mức lương thấp hơn. Khi đó, quyền lợi ốm đau, thai sản, thất nghiệp, hưu trí của người lao động bị giảm theo.
Vì vậy, người lao động nên ưu tiên thỏa thuận lương Gross, hoặc nếu nhận Net thì yêu cầu hợp đồng ghi rõ mức lương Gross tương ứng. Cần lưu ý: dù nhận Gross hay Net, người lao động không phải tự nộp bảo hiểm hay thuế hằng tháng. Người sử dụng lao động có trách nhiệm trích đóng bảo hiểm và khấu trừ, kê khai thuế.
Trước khi ký hợp đồng, người lao động nên hỏi rõ hình thức trả lương Gross hay Net để tính đúng số tiền sẽ nhận. Lựa chọn cuối cùng còn phụ thuộc quy định pháp luật, quy chế của công ty, kế hoạch tài chính cá nhân và các lợi ích đi kèm.
Lương Gross Net mới nhất 2026 áp dụng cho ai và từ khi nào?
Mỗi khoản khấu trừ có phạm vi đối tượng riêng. Một người có thể phải nộp thuế TNCN nhưng không thuộc diện đóng bảo hiểm thất nghiệp, và ngược lại.
Những ai chịu tác động?
- Người lao động Việt Nam có hợp đồng lao động: thuộc diện đóng BHXH, BHYT bắt buộc theo Luật Bảo hiểm xã hội 2024 và Luật Bảo hiểm y tế. Với BHTN, Luật Việc làm 2025 áp dụng cho người làm việc theo “hợp đồng lao động xác định thời hạn từ đủ 01 tháng trở lên” và hợp đồng không xác định thời hạn (điểm a khoản 1 Điều 31).
- Trường hợp không tham gia BHTN: theo khoản 2 Điều 31 Luật Việc làm 2025, gồm người đang hưởng lương hưu hoặc đủ điều kiện hưởng lương hưu, người đang làm thử việc, và “người lao động là người giúp việc gia đình”.
- Người lao động nước ngoài: không thuộc diện đóng BHTN, vì khoản 1 Điều 2 Luật Việc làm 2025 xác định người lao động “là công dân Việt Nam từ đủ 15 tuổi trở lên có khả năng lao động”. Việc đóng BHXH, BHYT của họ thực hiện theo điều kiện riêng tại Luật Bảo hiểm xã hội 2024 và văn bản hướng dẫn.
- Cá nhân cư trú có thu nhập từ tiền lương, tiền công: tính thuế theo biểu lũy tiến 5 bậc tại Điều 9 Luật Thuế TNCN số 109/2025/QH15. Cá nhân không cư trú có cách tính riêng, không thuộc phạm vi bài viết này.
- Doanh nghiệp, tổ chức trả thu nhập: có trách nhiệm trích đóng bảo hiểm, khấu trừ, kê khai và quyết toán thuế thay người lao động.
Các mốc thời gian nào cần lưu ý trong năm 2026?
| Ngày | Thay đổi | Căn cứ |
| 01/7/2026 | Mức lương cơ sở, đồng thời là mức tham chiếu, tăng từ 2,34 lên 2,53 triệu đồng/tháng; mức trần đóng BHXH, BHYT tăng từ 46,8 lên 50,6 triệu đồng/tháng | Nghị định 161/2026/NĐ-CP; khoản 13 Điều 141 Luật BHXH 2024 |
| 01/7/2026 | Luật Thuế TNCN 109/2025/QH15, Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC có hiệu lực; tiền ăn giữa ca chi bằng tiền không quá 1,2 triệu đồng/người/tháng không tính vào thu nhập chịu thuế | Điều 29 Luật 109/2025/QH15; Nghị định 253/2026/NĐ-CP |
| 01/01/2026 | Biểu thuế 5 bậc và các quy định về tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026 | Khoản 2 Điều 29 Luật 109/2025/QH15 |
| 01/01/2026 | Giảm trừ bản thân 15,5 triệu đồng/tháng, mỗi người phụ thuộc 6,2 triệu đồng/tháng | Nghị quyết 110/2025/UBTVQH15 |
| 01/01/2026 | Luật Việc làm 2025 có hiệu lực; trần đóng BHTN thống nhất bằng 20 lần lương tối thiểu tháng theo vùng | Luật 74/2025/QH15; Nghị định 374/2025/NĐ-CP |
| 01/01/2026 | Lương tối thiểu vùng mới: Vùng I 5.310.000; Vùng II 4.730.000; Vùng III 4.140.000; Vùng IV 3.700.000 đồng/tháng | Nghị định 293/2025/NĐ-CP |
Lưu ý về thời điểm tính thuế: theo khoản 3 Điều 8 Luật 109/2025/QH15, thời điểm xác định thu nhập chịu thuế là lúc tổ chức, cá nhân trả thu nhập hoặc lúc người nộp thuế nhận được thu nhập. Lương tháng 6/2026 trả vào đầu tháng 7/2026 sẽ tính thuế vào tháng 7/2026.
Tỷ lệ đóng bảo hiểm trên lương Gross năm 2026 là bao nhiêu?
Năm 2026, người lao động đóng tổng cộng 10,5% tiền lương làm căn cứ đóng: BHXH 8%, BHYT 1,5%, BHTN 1%. Điểm cần chú ý: 10,5% tính trên tiền lương làm căn cứ đóng và bị giới hạn bởi mức trần, không phải luôn tính trên toàn bộ lương Gross.
Tiền lương làm căn cứ đóng BHXH gồm những gì?
Điểm b khoản 1 Điều 31 Luật Bảo hiểm xã hội 2024 quy định:
“Người lao động thuộc đối tượng thực hiện chế độ tiền lương do người sử dụng lao động quyết định thì tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc là tiền lương tháng bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.”
Mức đóng của từng loại bảo hiểm được quy định ở đâu?
- BHXH 8%: khoản 1 Điều 33 Luật Bảo hiểm xã hội 2024: “Mức đóng hằng tháng bằng 8% tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc vào quỹ hưu trí và tử tuất.”
- BHYT 1,5%: Điều 6 Nghị định 188/2025/NĐ-CP quy định mức đóng bằng 4,5% tiền lương tháng, người sử dụng lao động đóng 2/3, người lao động đóng 1/3, tương đương 1,5%.
- BHTN 1%: điểm a khoản 1 Điều 33 Luật Việc làm 2025: “Người lao động đóng tối đa bằng 1% tiền lương tháng”. Mức cụ thể 1% áp dụng theo Nghị định 374/2025/NĐ-CP.
Tỷ lệ đóng vào các quỹ BHXH được quy định tại khoản 1 Điều 32 Luật BHXH 2024: 3% tiền lương vào quỹ ốm đau và thai sản, 22% tiền lương vào quỹ hưu trí và tử tuất. Mức đóng cụ thể của người lao động và người sử dụng lao động được quy định tại Điều 32, Điều 33 và Điều 34 Luật này.
Ngoài ra, người sử dụng lao động còn đóng bảo hiểm tai nạn lao động, bệnh nghề nghiệp theo Điều 4 Nghị định 58/2020/NĐ-CP, được sửa đổi bởi điểm a khoản 2 Điều 43 Nghị định 158/2025/NĐ-CP. Khoản này không trừ vào lương người lao động.
Mức trần đóng bảo hiểm năm 2026 là bao nhiêu?
Tiền lương làm căn cứ đóng BHXH “cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng” (điểm đ khoản 1 Điều 31 Luật BHXH 2024). Khoản 13 Điều 141 quy định khi chưa bãi bỏ mức lương cơ sở thì mức tham chiếu bằng mức lương cơ sở. BHYT cũng áp trần 20 lần mức tham chiếu.
Với BHTN, khoản 2 Điều 34 Luật Việc làm 2025 quy định: “Tiền lương làm căn cứ đóng bảo hiểm thất nghiệp cao nhất bằng 20 lần mức lương tối thiểu tháng theo vùng” do Chính phủ công bố tại thời điểm đóng.
| Khoản | Tỷ lệ người lao động đóng | Trần căn cứ đóng 01/01 – 30/6/2026 | Trần căn cứ đóng từ 01/7/2026 | Số tiền tối đa/tháng từ 01/7/2026 |
| BHXH | 8% | 46.800.000 | 50.600.000 | 4.048.000 |
| BHYT | 1,5% | 46.800.000 | 50.600.000 | 759.000 |
| BHTN | 1% | Vùng I: 106.200.000; Vùng II: 94.600.000; Vùng III: 82.800.000; Vùng IV: 74.000.000 | Không đổi | Vùng I: 1.062.000 |
Đơn vị: đồng/tháng. Trần BHTN tính từ lương tối thiểu vùng theo Nghị định 293/2025/NĐ-CP.
Áp dụng mức trần thế nào cho đúng?
- Lương đóng bảo hiểm dưới 20 lần mức tham chiếu (dưới 50,6 triệu đồng từ 01/7/2026): cả ba khoản tính trên lương thực tế, tổng 10,5%.
- Lương đóng bảo hiểm từ 20 lần mức tham chiếu đến dưới 20 lần lương tối thiểu vùng: BHXH = 8% x 20 x mức tham chiếu; BHYT = 1,5% x 20 x mức tham chiếu; BHTN = 1% x lương thực tế.
- Lương đóng bảo hiểm từ 20 lần lương tối thiểu vùng trở lên: cả ba khoản đều tính theo mức trần. Vùng I từ 01/7/2026, người lao động đóng tối đa 4.048.000 + 759.000 + 1.062.000 = 5.869.000 đồng/tháng.
Công thức tính lương Gross Net mới nhất 2026 như thế nào?
Lương Net = Lương Gross – Bảo hiểm bắt buộc phần người lao động – Thuế TNCN. Thuế TNCN được xác định sau khi trừ bảo hiểm, giảm trừ gia cảnh và các khoản giảm trừ khác.
Thuế TNCN từ tiền lương được tính theo quy định nào?
Khoản 1 Điều 8 Luật Thuế TNCN số 109/2025/QH15 quy định:
“Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được xác định bằng thu nhập tính thuế quy định tại khoản 2 Điều này, không phân biệt nơi trả thu nhập, nhân (x) với thuế suất tại Biểu thuế lũy tiến từng phần quy định tại Điều 9 của Luật này.”
Khoản 2 Điều 8 quy định thu nhập tính thuế “là tổng thu nhập chịu thuế quy định tại khoản 2 Điều 3 của Luật này mà người nộp thuế nhận được trong kỳ tính thuế, trừ (-) đi các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc”, các khoản đóng hưu trí bổ sung, hưu trí tự nguyện, bảo hiểm nhân thọ trong mức Chính phủ quy định, và các khoản giảm trừ tại Điều 10, Điều 11.
Các bước tính thuế và lương Net
- Xác định thu nhập chịu thuế. Thu nhập chịu thuế = Tổng tiền lương, tiền công, các khoản có tính chất tiền lương (lương, phụ cấp, doanh số, hoa hồng, tiền làm thêm giờ, thu nhập khác, phần trợ cấp vượt mức quy định) – Các khoản được miễn hoặc không tính vào thu nhập chịu thuế. Lương Gross chỉ bằng thu nhập chịu thuế khi không có khoản nào được loại trừ.
- Tính thu nhập tính thuế. Thu nhập tính thuế = Thu nhập chịu thuế – Bảo hiểm bắt buộc – Giảm trừ bản thân – Giảm trừ người phụ thuộc – Các khoản giảm trừ khác.
- Áp biểu thuế lũy tiến 5 bậc để ra số thuế phải nộp.
- Tính lương Net. Lương Net = Lương Gross – Bảo hiểm bắt buộc – Thuế TNCN.
Mức giảm trừ gia cảnh năm 2026 là bao nhiêu?
Khoản 1 Điều 10 Luật 109/2025/QH15 quy định: “Giảm trừ gia cảnh gồm: a) Mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm); b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.” Cùng mức này đã được Nghị quyết 110/2025/UBTVQH15 ngày 17/10/2025 áp dụng từ kỳ tính thuế năm 2026.
Các khoản giảm trừ khác theo Điều 11 Luật 109/2025/QH15 và Nghị định 253/2026/NĐ-CP:
- Đóng góp từ thiện, nhân đạo, khuyến học cho tổ chức, quỹ được phép hoạt động.
- Chi y tế, giáo dục của người nộp thuế và người phụ thuộc theo mức Chính phủ quy định: y tế tối đa 23 triệu đồng/năm, giáo dục tối đa 24 triệu đồng/năm (khoản 2 Điều 49 Nghị định 253/2026/NĐ-CP), phải có hóa đơn, chứng từ và không được chi trả từ nguồn khác.
- Đóng hưu trí tự nguyện, bảo hiểm nhân thọ: tối đa 3 triệu đồng/tháng, tính cả phần doanh nghiệp và người lao động đóng (điểm a khoản 2 Điều 46 Nghị định 253/2026/NĐ-CP).
Biểu thuế lũy tiến từng phần 5 bậc áp dụng thế nào?
Biểu thuế tại Điều 9 Luật 109/2025/QH15 và công thức rút gọn tương đương:
| Bậc | Thu nhập tính thuế/năm (triệu đồng) | Thu nhập tính thuế/tháng (triệu đồng) | Thuế suất | Công thức rút gọn theo tháng |
| 1 | Đến 120 | Đến 10 | 5% | TNTT x 5% |
| 2 | Trên 120 đến 360 | Trên 10 đến 30 | 10% | TNTT x 10% – 0,5 triệu |
| 3 | Trên 360 đến 720 | Trên 30 đến 60 | 20% | TNTT x 20% – 3,5 triệu |
| 4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30% | TNTT x 30% – 9,5 triệu |
| 5 | Trên 1.200 | Trên 100 | 35% | TNTT x 35% – 14,5 triệu |
TNTT: thu nhập tính thuế. Công thức rút gọn cho kết quả bằng cách tính lũy tiến từng phần.
Ví dụ: lương Gross 47 triệu đồng thì lương Net bao nhiêu?
Giả định: lương Gross 47.000.000 đồng, toàn bộ là lương đóng bảo hiểm, 1 người phụ thuộc, làm việc tại Phường Xuân Hòa, TP. Hồ Chí Minh (vùng I), không có khoản giảm trừ khác. Kết quả khác nhau theo kỳ lương trước và sau 01/7/2026:
| Chỉ tiêu | Kỳ lương đến 30/6/2026 (trần 46,8 triệu) | Kỳ lương từ 01/7/2026 (trần 50,6 triệu) |
| BHXH 8% | 8% x 46.800.000 = 3.744.000 | 8% x 47.000.000 = 3.760.000 |
| BHYT 1,5% | 1,5% x 46.800.000 = 702.000 | 1,5% x 47.000.000 = 705.000 |
| BHTN 1% | 1% x 47.000.000 = 470.000 | 1% x 47.000.000 = 470.000 |
| Tổng bảo hiểm | 4.916.000 | 4.935.000 |
| Thu nhập trước thuế (sau bảo hiểm) | 42.084.000 | 42.065.000 |
| Giảm trừ gia cảnh | 15.500.000 + 6.200.000 = 21.700.000 | 21.700.000 |
| Thu nhập tính thuế | 20.384.000 | 20.365.000 |
| Thuế TNCN (bậc 2) | 10.000.000 x 5% + 10.384.000 x 10% = 1.538.400 | 10.000.000 x 5% + 10.365.000 x 10% = 1.536.500 |
| Lương Net | 40.545.600 | 40.528.500 |
Từ kỳ lương tháng 7/2026, lương 47 triệu đồng đã thấp hơn mức trần 50,6 triệu đồng. Do đó BHXH, BHYT tính trên toàn bộ lương, bảo hiểm tăng 19.000 đồng, thuế giảm 1.900 đồng và thực nhận giảm 17.100 đồng mỗi tháng.
Quy đổi lương Net sang lương Gross như thế nào?
Khi thỏa thuận lương Net, doanh nghiệp phải tính ngược thu nhập tính thuế từ phần thu nhập đã sau thuế. Bảng tính TNCN 5 bậc 2026 của MAN dùng phương pháp đảo biểu thuế 5 bậc, gồm ba bước:
- Tính thu nhập tính thuế sau thuế. TNTT sau thuế = Tổng thu nhập Net – Giảm trừ bản thân – Giảm trừ người phụ thuộc – Các khoản giảm trừ khác. Không trừ bảo hiểm ở bước này, vì lương Net đã là số sau bảo hiểm.
- Xác định bậc và quy đổi. TNTT trước thuế = (TNTT sau thuế – Số trừ nhanh) / (1 – Thuế suất), theo bảng dưới đây.
- Tính thuế và lương Gross. Thuế TNCN = TNTT trước thuế – TNTT sau thuế. Nếu toàn bộ lương là lương đóng bảo hiểm và dưới mức trần: Lương Gross = (Tổng thu nhập Net + Thuế TNCN) / (1 – 10,5%). Nếu trên mức trần: Lương Gross = Tổng thu nhập Net + Thuế TNCN + Bảo hiểm tính theo mức trần.
| Bậc | TNTT sau thuế/tháng (đồng) | Công thức quy đổi ra TNTT trước thuế |
| 1 | Đến 9.500.000 | TNTT sau thuế / 0,95 |
| 2 | Trên 9.500.000 đến 27.500.000 | (TNTT sau thuế – 500.000) / 0,90 |
| 3 | Trên 27.500.000 đến 51.500.000 | (TNTT sau thuế – 3.500.000) / 0,80 |
| 4 | Trên 51.500.000 đến 79.500.000 | (TNTT sau thuế – 9.500.000) / 0,70 |
| 5 | Trên 79.500.000 | (TNTT sau thuế – 14.500.000) / 0,65 |
Ngưỡng mỗi bậc bằng mức TNTT cao nhất của bậc trừ số thuế tại mức đó. Ví dụ bậc 2: 30.000.000 – (30.000.000 x 10% – 500.000) = 27.500.000 đồng.
Ví dụ kiểm chứng với Tình huống 1 bên dưới (Net 40.000.000 đồng, 2 người phụ thuộc): TNTT sau thuế = 40.000.000 – 27.900.000 = 12.100.000, thuộc bậc 2. TNTT trước thuế = (12.100.000 – 500.000) / 0,9 = 12.888.889. Thuế TNCN = 788.889. Lương Gross = (40.000.000 + 788.889) / 0,895 = 45.574.178 đồng.
Thuế suất bình quân = Thuế TNCN / Tổng thu nhập chịu thuế. Chỉ số này cho biết gánh nặng thuế thực tế. Với lương Gross 47 triệu đồng từ kỳ lương tháng 7/2026: 1.536.500 / 47.000.000 ≈ 3,27%, dù thu nhập nằm ở bậc thuế suất 10%.
Phụ cấp ăn trưa, xăng xe, điện thoại có tính đóng BHXH và chịu thuế TNCN không?
Các khoản này vẫn là thu nhập người lao động nhận được. Câu hỏi đúng là: khoản đó có nằm trong tiền lương làm căn cứ đóng BHXH không, và có tính vào thu nhập chịu thuế không. Hai câu trả lời có thể khác nhau.
Khoản nào không tính vào tiền lương đóng BHXH?
Mục 2 Công văn 1198/CTL&BHXH-BHXH ngày 05/9/2025 của Cục Tiền lương và Bảo hiểm xã hội hướng dẫn: các chế độ và phúc lợi khác được ghi thành mục riêng trong hợp đồng lao động theo khoản 5 Điều 3 Thông tư 10/2020/TT-BLĐTBXH thì không tính vào tiền lương làm căn cứ đóng BHXH. Các khoản này gồm:
- Tiền thưởng theo Điều 104 Bộ luật Lao động 2019, tiền thưởng sáng kiến.
- Tiền ăn giữa ca.
- Các khoản hỗ trợ xăng xe, điện thoại, đi lại, tiền nhà ở, tiền giữ trẻ, nuôi con nhỏ.
- Hỗ trợ khi người lao động có thân nhân bị chết, người thân kết hôn, sinh nhật của người lao động.
- Trợ cấp cho người lao động gặp hoàn cảnh khó khăn khi bị tai nạn lao động, bệnh nghề nghiệp, và các khoản hỗ trợ, trợ cấp khác.
Công văn cũng nêu ba nhóm phải đóng BHXH: (i) mức lương theo công việc hoặc chức danh theo thang lương, bảng lương do người sử dụng lao động xây dựng theo Điều 93 Bộ luật Lao động 2019; (ii) phụ cấp lương bù đắp điều kiện lao động, tính chất phức tạp công việc, điều kiện sinh hoạt, mức độ thu hút lao động mà mức lương chưa tính đến hoặc tính chưa đầy đủ; (iii) các khoản bổ sung xác định được mức tiền cụ thể, trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Công văn này là văn bản trả lời Phòng Thương mại Hoa Kỳ tại Việt Nam (AmCham), có giá trị hướng dẫn, không phải văn bản quy phạm pháp luật.
Khoản nào không chịu hoặc được miễn thuế TNCN?
- Tiền lương làm việc ban đêm, làm thêm giờ: miễn thuế theo khoản 8 Điều 4 Luật 109/2025/QH15, cùng với tiền lương trả cho những ngày không nghỉ phép theo quy định. Điều kiện và hồ sơ chứng minh thực hiện theo Nghị định 253/2026/NĐ-CP.
- Tiền ăn giữa ca: từ 01/7/2026, theo điểm g khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP, nếu chi bằng tiền thì “chỉ tính vào thu nhập chịu thuế thu nhập cá nhân đối với phần vượt quá 1,2 triệu đồng/người/tháng”. Doanh nghiệp tự nấu ăn, mua suất ăn hoặc cấp phiếu ăn thì không tính vào thu nhập chịu thuế.
- Một số phụ cấp, trợ cấp được loại trừ tại điểm c khoản 2 Điều 3 Luật 109/2025/QH15: ví dụ phụ cấp quốc phòng, an ninh; phụ cấp độc hại, nguy hiểm; trợ cấp từ quỹ bảo hiểm xã hội; trợ cấp thôi việc, trợ cấp mất việc làm.
Bảng đối chiếu nhanh
| Khoản chi | Tính vào tiền lương đóng BHXH | Tính vào thu nhập chịu thuế TNCN |
| Mức lương theo công việc, chức danh | Có | Có |
| Phụ cấp lương thỏa thuận trong hợp đồng | Có | Có, trừ phụ cấp thuộc danh mục loại trừ tại điểm c khoản 2 Điều 3 Luật 109/2025/QH15 |
| Tiền ăn giữa ca ghi mục riêng, chi bằng tiền | Không | Chỉ phần vượt 1,2 triệu đồng/tháng (từ 01/7/2026) |
| Bữa ăn doanh nghiệp tự tổ chức | Không | Không |
| Tiền thưởng theo Điều 104 Bộ luật Lao động | Không, nếu ghi mục riêng | Có |
| Tiền lương làm thêm giờ, làm ban đêm | Không thuộc ba nhóm phải đóng nêu tại Công văn 1198 | Miễn thuế theo khoản 8 Điều 4 Luật 109/2025/QH15 |
Khoản hỗ trợ xăng xe, điện thoại, nhà ở có cách xác định thuế riêng cho từng khoản theo Nghị định 253/2026/NĐ-CP. Doanh nghiệp cần đối chiếu từng khoản trước khi loại trừ.
Văn bản pháp luật nào điều chỉnh lương Gross Net mới nhất 2026?
Bảng dưới đây tổng hợp các văn bản trực tiếp chi phối cách tính lương, bảo hiểm và thuế TNCN năm 2026, xếp từ mới nhất.
| Văn bản | Ngày ban hành / thông qua | Hiệu lực | Nội dung tóm lược |
| Nghị định 253/2026/NĐ-CP | 30/6/2026 | 01/7/2026; quy định về tiền lương, tiền công áp dụng từ kỳ tính thuế 2026 | Hướng dẫn Luật Thuế TNCN 2025, thay thế Nghị định 65/2013/NĐ-CP; tiền ăn giữa ca 1,2 triệu đồng/tháng; khấu trừ 10% từ 5 triệu đồng/lần; giảm trừ y tế, giáo dục |
| Thông tư 87/2026/TT-BTC | 30/6/2026 | 01/7/2026; áp dụng từ kỳ tính thuế 2026 với tiền lương, tiền công của cá nhân cư trú | Hướng dẫn thuế TNCN, bao gồm nội dung về người phụ thuộc |
| Nghị định 161/2026/NĐ-CP | 15/5/2026 | 01/7/2026 | Mức lương cơ sở 2,53 triệu đồng/tháng, đồng thời là mức tham chiếu đóng BHXH, BHYT |
| Luật số 09/2026/QH16 | 24/4/2026 | Theo điều khoản thi hành của Luật | Sửa đổi một số điều của các luật thuế TNCN, GTGT, TNDN, TTĐB; không thay đổi biểu thuế 5 bậc với tiền lương |
| Luật Thuế TNCN số 109/2025/QH15 | 10/12/2025 | 01/7/2026; tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế 2026 | Biểu thuế lũy tiến 5 bậc (Điều 9), giảm trừ gia cảnh (Điều 10), giảm trừ y tế, giáo dục (Điều 11) |
| Nghị định 293/2025/NĐ-CP | 10/11/2025 | 01/01/2026 | Lương tối thiểu vùng: 5.310.000 / 4.730.000 / 4.140.000 / 3.700.000 đồng/tháng |
| Nghị quyết 110/2025/UBTVQH15 | 17/10/2025 | 01/01/2026, áp dụng từ kỳ tính thuế 2026 | Giảm trừ bản thân 15,5 triệu đồng/tháng, mỗi người phụ thuộc 6,2 triệu đồng/tháng; thay Nghị quyết 954/2020/UBTVQH14 |
| Công văn 1198/CTL&BHXH-BHXH | 05/9/2025 | Văn bản hướng dẫn | Tiền lương làm căn cứ đóng BHXH bắt buộc và các khoản phúc lợi ghi mục riêng không phải đóng |
| Nghị định 374/2025/NĐ-CP | Năm 2025 | 01/01/2026 | Hướng dẫn BHTN; người lao động đóng 1%, người sử dụng lao động đóng 1% quỹ tiền lương tháng |
| Nghị định 188/2025/NĐ-CP | 01/7/2025 | Theo văn bản | Hướng dẫn Luật BHYT; mức đóng 4,5% tiền lương tháng, người lao động đóng 1/3 |
| Luật Việc làm số 74/2025/QH15 | 16/6/2025 | 01/01/2026 | Đối tượng BHTN (Điều 31), mức đóng tối đa 1% (Điều 33), trần 20 lần lương tối thiểu vùng (Điều 34) |
| Luật Bảo hiểm xã hội số 41/2024/QH15 | 29/6/2024 | 01/7/2025 | Tiền lương làm căn cứ đóng và mức trần (Điều 31), mức đóng 8% (Điều 33), mức tham chiếu (Điều 7, khoản 13 Điều 141) |
| Bộ luật Lao động số 45/2019/QH14 | 20/11/2019 | 01/01/2021 | Khái niệm tiền lương (Điều 90), lương thử việc (Điều 26), thang lương, bảng lương (Điều 93), tiền thưởng (Điều 104) |
Doanh nghiệp xử lý lương Gross Net mới nhất 2026 trong thực tế ra sao?
Ba tình huống dưới đây là các dạng việc thường gặp khi rà soát bảng lương doanh nghiệp. Tên doanh nghiệp đã được thay bằng tên giả định, số liệu tính theo quy định áp dụng cho kỳ lương tháng 10/2026, vùng I.
Tình huống 1: Tuyển trưởng phòng với lương Net 40 triệu đồng
Công ty A tại TP. Hồ Chí Minh cam kết trả ứng viên 40.000.000 đồng/tháng thực nhận. Ứng viên có 2 người phụ thuộc. Bộ phận nhân sự cần biết mức Gross phải ghi trong hợp đồng và khai với cơ quan bảo hiểm.
Cách xử lý: quy đổi ngược, kiểm tra bậc thuế rồi tính lại xuôi để đối chiếu.
| Chỉ tiêu | Số tiền (đồng) |
| Lương Gross quy đổi | 45.574.178 |
| Bảo hiểm 10,5% (dưới trần 50,6 triệu) | 4.785.289 |
| Giảm trừ gia cảnh (15,5 triệu + 2 x 6,2 triệu) | 27.900.000 |
| Thu nhập tính thuế | 12.888.889 |
| Thuế TNCN (bậc 2: 12.888.889 x 10% – 500.000) | 788.889 |
| Lương Net | 40.000.000 |
Kết quả: hợp đồng nên ghi mức lương Gross 45.574.178 đồng (hoặc làm tròn theo thỏa thuận), kèm điều khoản xử lý khi số người phụ thuộc hoặc quy định thay đổi. Nếu ứng viên không đăng ký người phụ thuộc, thuế tăng và doanh nghiệp phải trả Gross cao hơn để giữ đúng 40 triệu đồng Net.
Tình huống 2: Cùng gói 30 triệu đồng, cách ghi hợp đồng khác nhau
Công ty B trả cho một kế toán tổng thu nhập 30.000.000 đồng/tháng, 1 người phụ thuộc. Thực tế công ty có chi tiền ăn giữa ca 1.200.000 đồng/tháng, nhưng hợp đồng cũ gộp chung vào lương.
| Chỉ tiêu | Phương án A: gộp chung vào lương | Phương án B: ghi tiền ăn giữa ca thành mục riêng |
| Lương đóng bảo hiểm | 30.000.000 | 28.800.000 |
| Bảo hiểm người lao động 10,5% | 3.150.000 | 3.024.000 |
| Thu nhập chịu thuế | 30.000.000 | 28.800.000 |
| Thu nhập tính thuế | 5.150.000 | 4.076.000 |
| Thuế TNCN (bậc 1, 5%) | 257.500 | 203.800 |
| Lương Net | 26.592.500 | 26.772.200 |
Phương án B giúp người lao động nhận thêm 179.700 đồng/tháng, tương đương 2.156.400 đồng/năm. Doanh nghiệp cũng giảm phần bảo hiểm phải đóng trên 1.200.000 đồng. Điều kiện bắt buộc: khoản ăn giữa ca phải có thật, ghi thành mục riêng trong hợp đồng và quy chế, không phải cắt từ lương chức danh ra một cách hình thức.
Tình huống 3: Thu nhập cao chạm mức trần bảo hiểm
Giám đốc tài chính Công ty C có lương Gross 120.000.000 đồng/tháng, không có người phụ thuộc. Sai sót hay gặp là tính 10,5% trên toàn bộ 120 triệu đồng, ra 12.600.000 đồng bảo hiểm.
| Chỉ tiêu | Cách tính | Số tiền (đồng) |
| BHXH | 8% x 50.600.000 | 4.048.000 |
| BHYT | 1,5% x 50.600.000 | 759.000 |
| BHTN | 1% x 106.200.000 (trần vùng I) | 1.062.000 |
| Tổng bảo hiểm | 5.869.000 | |
| Thu nhập tính thuế | 120.000.000 – 5.869.000 – 15.500.000 | 98.631.000 |
| Thuế TNCN (bậc 4) | 98.631.000 x 30% – 9.500.000 | 20.089.300 |
| Lương Net | 94.041.700 |
Áp đúng mức trần, bảo hiểm chỉ là 5.869.000 đồng thay vì 12.600.000 đồng. Tính sai sẽ làm lương Net bị thấp hơn thực tế và thu nhập tính thuế bị khai thiếu, dẫn đến sai lệch khi quyết toán.
Doanh nghiệp thường gặp rủi ro gì khi áp dụng lương Gross Net mới nhất 2026?
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng phần lớn rủi ro thuế tiền lương không đến từ công thức. Chúng đến từ hợp đồng ghi không rõ, hồ sơ không khớp và việc cập nhật chậm khi chính sách thay đổi giữa năm. Dưới đây là năm điểm cần kiểm tra ngay.
Thỏa thuận Net nhưng hợp đồng không ghi Gross
Khi giảm trừ gia cảnh tăng từ kỳ tính thuế 2026, số thuế phải nộp giảm. Với lương Net, phần giảm này thuộc về doanh nghiệp hay người lao động? Nếu hợp đồng im lặng, tranh chấp rất dễ xảy ra. Giải pháp từ MAN – Master Accountant Network: ghi cả mức Net cam kết và mức Gross quy đổi, kèm điều khoản xử lý khi quy định thuế, bảo hiểm thay đổi.
Khai lương đóng bảo hiểm thấp hơn lương thực trả
Đây là lỗi phổ biến nhất với doanh nghiệp trả lương Net. Bảng lương chi 30 triệu đồng nhưng chỉ khai đóng bảo hiểm trên mức thấp hơn nhiều. Khi kiểm tra, cơ quan bảo hiểm xã hội đối chiếu tiêu chí tại điểm b khoản 1 Điều 31 Luật BHXH 2024: khoản nào được thỏa thuận trả thường xuyên, ổn định thì phải đóng. Doanh nghiệp có thể bị truy thu cả phần của mình lẫn phần của người lao động.
Tách lương thành phụ cấp một cách hình thức
Công văn 1198/CTL&BHXH-BHXH cho phép loại trừ tiền ăn giữa ca, xăng xe, điện thoại… khi ghi mục riêng. Nhưng một khoản “hỗ trợ” cố định, trả đều mỗi tháng, không gắn với chi phí thực tế vẫn có thể bị xem là khoản bổ sung phải đóng BHXH. Theo góc nhìn từ MAN, tối ưu chi phí thuế tại Việt Nam chỉ bền vững khi khoản chi có thật, có quy chế và có chứng từ.
Chưa cập nhật mức trần 50,6 triệu đồng từ kỳ lương tháng 7/2026
Nhiều phần mềm và bảng tính vẫn để tham số mức tham chiếu 2.340.000 đồng. Người có lương từ 46,8 triệu đồng trở lên sẽ bị tính thiếu BHXH, BHYT từ tháng 7/2026. Kiểm tra đơn giản: với lương đóng bảo hiểm từ 50,6 triệu đồng trở lên, BHXH phần người lao động phải là 4.048.000 đồng, không phải 3.744.000 đồng.
Hồ sơ người phụ thuộc và làm thêm giờ thiếu chứng từ
Giảm trừ người phụ thuộc 6,2 triệu đồng/tháng chỉ được chấp nhận khi đăng ký đúng hạn và có hồ sơ chứng minh. Tiền lương làm thêm giờ được miễn thuế cũng cần bảng chấm công, bảng kê rõ ràng. Trong các cuộc kiểm toán, thiếu chứng từ thường là lý do khoản giảm trừ hoặc miễn thuế bị loại khi quyết toán.
Kinh nghiệm xử lý tối ưu từ MAN gói gọn trong một nguyên tắc: mỗi tháng đối chiếu ba con số, gồm lương trên hợp đồng, lương khai bảo hiểm và thu nhập kê khai thuế. Ba con số khớp nhau thì rủi ro thuế và bảo hiểm gần như được kiểm soát.
Kết luận
Lương Gross Net mới nhất 2026 xoay quanh một công thức không đổi: lương Net bằng lương Gross trừ 10,5% bảo hiểm và thuế TNCN. Điều thay đổi là các tham số: biểu thuế 5 bậc, giảm trừ 15,5 triệu và 6,2 triệu đồng, mức trần bảo hiểm 50,6 triệu đồng từ 01/7/2026, ngưỡng tiền ăn giữa ca 1,2 triệu đồng. Doanh nghiệp nắm đúng các tham số này sẽ trả lương chính xác, tránh truy thu và giữ được niềm tin của người lao động.
Nếu doanh nghiệp cần rà soát bảng lương, quy đổi lương Net sang Gross hoặc chuẩn bị hồ sơ quyết toán thuế TNCN năm 2026, MAN – Master Accountant Network là đối tác có thể đồng hành. Đội ngũ chuyên gia trên 30 năm kinh nghiệm của MAN cung cấp dịch vụ quyết toán thuế, dịch vụ kế toán thuế, dịch vụ báo cáo thuế và dịch vụ tư vấn thuế, dựa trên sự am hiểu sâu sắc thực tế quản trị rủi ro thuế tại Việt Nam.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về lương Gross Net mới nhất 2026
Lương Gross bao nhiêu thì bắt đầu phải nộp thuế TNCN năm 2026?
Nếu toàn bộ lương là lương đóng bảo hiểm và không có khoản miễn thuế, người không có người phụ thuộc bắt đầu nộp thuế khi lương Gross vượt khoảng 17,3 triệu đồng/tháng (15,5 triệu đồng chia 89,5%). Có 1 người phụ thuộc, ngưỡng này là khoảng 24,2 triệu đồng/tháng.
Trả lương Net thì ai nộp thuế TNCN?
Doanh nghiệp khấu trừ và nộp thay. Số thuế này là một phần thu nhập của người lao động, nên phải quy đổi ra lương Gross khi kê khai và quyết toán.
Mức trần đóng BHXH năm 2026 là bao nhiêu?
Từ 01/7/2026 là 50.600.000 đồng/tháng (20 lần mức tham chiếu 2.530.000 đồng). Trước đó là 46.800.000 đồng/tháng. Trần BHTN tính riêng theo 20 lần lương tối thiểu vùng, vùng I là 106.200.000 đồng/tháng.
Tiền ăn trưa có bị tính thuế TNCN không?
Từ 01/7/2026, nếu chi bằng tiền thì chỉ phần vượt 1,2 triệu đồng/người/tháng bị tính vào thu nhập chịu thuế. Nếu doanh nghiệp tự nấu, mua suất ăn hoặc cấp phiếu ăn thì không tính thuế. Khoản này cũng không tính đóng BHXH nếu ghi mục riêng trong hợp đồng.
Người lao động nước ngoài có bị trừ 10,5% bảo hiểm không?
Không đủ 10,5%. Người lao động nước ngoài không thuộc diện đóng BHTN theo Luật Việc làm 2025, nên không trừ 1% BHTN. BHXH, BHYT thực hiện theo điều kiện riêng tại Luật BHXH 2024 và văn bản hướng dẫn.