
Không nộp tờ khai thuế nhà thầu phạt bao nhiêu 2026? Đây là câu hỏi mà mọi doanh nghiệp Việt Nam có giao dịch với nhà thầu nước ngoài, nhà cung cấp nước ngoài đều cần trả lời rõ. Từ năm 2026, hành vi vi phạm về thời hạn nộp hồ sơ khai thuế được xử phạt theo Điều 13 Nghị định 125/2020/NĐ-CP, được sửa đổi bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP, với mức phạt tiền cao nhất trong khung là 25.000.000 đồng.
Rủi ro không dừng ở khung phạt hành chính về thời hạn. Nếu không nộp tờ khai dẫn đến thiếu số tiền thuế phải nộp hoặc làm tăng số tiền thuế được miễn, giảm, hoàn, doanh nghiệp có thể bị xử phạt về hành vi trốn thuế theo Điều 17 Nghị định 125/2020/NĐ-CP, từ 1 đến 3 lần số tiền thuế trốn. Bài viết hệ thống hóa từng trường hợp, trích dẫn nguyên văn quy định và chia sẻ kinh nghiệm xử lý từ các chuyên gia của MAN – Master Accountant Network.
Thông tin tóm tắt về không nộp tờ khai thuế nhà thầu phạt bao nhiêu 2026
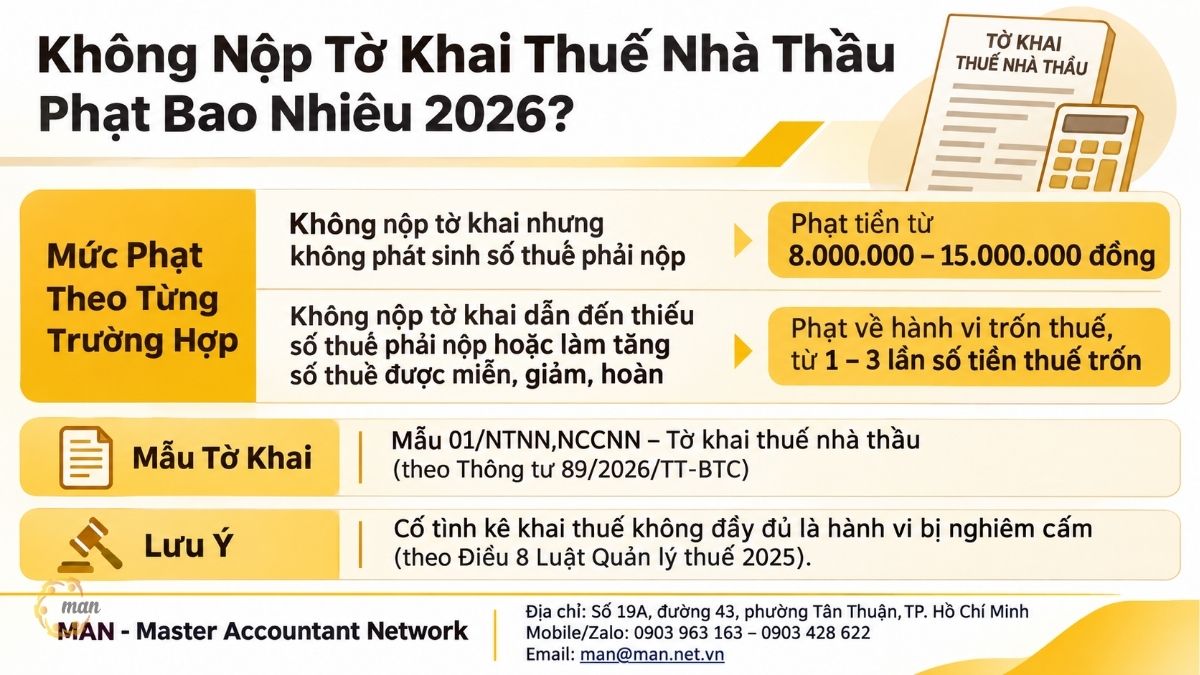
Mức phạt không nộp tờ khai thuế nhà thầu năm 2026 được xác định tùy theo trường hợp, căn cứ Nghị định 125/2020/NĐ-CP (Điều 13 được sửa đổi bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP).
- Trường hợp 1: Không nộp tờ khai thuế nhà thầu nhưng không phát sinh số thuế phải nộp: phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng (điểm c khoản 4 Điều 13).
- Trường hợp 2: Không nộp tờ khai thuế nhà thầu dẫn đến thiếu số tiền thuế phải nộp hoặc làm tăng số tiền thuế được miễn, giảm, hoàn: có thể bị xử phạt về hành vi trốn thuế theo Điều 17, mức phạt từ 1 đến 3 lần số tiền thuế trốn.
- Lưu ý: Không phải mọi trường hợp không nộp tờ khai thuế nhà thầu đều mặc nhiên bị xử phạt về hành vi trốn thuế.
- Mẫu tờ khai: 01/NTNN,NCCNN tại Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC.
Không nộp tờ khai thuế nhà thầu phạt bao nhiêu 2026?
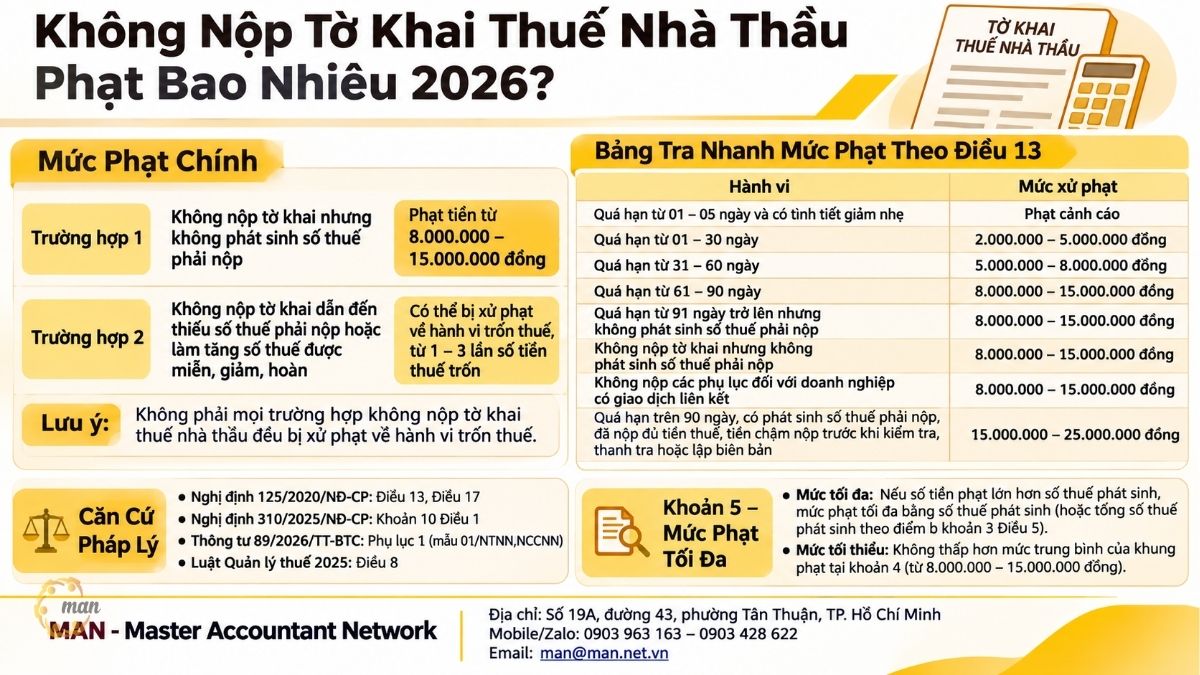
Câu trả lời phụ thuộc vào yếu tố then chốt: việc không nộp tờ khai có phát sinh số thuế phải nộp hay không. Theo nội dung tổng hợp từ quy định hiện hành, năm 2026 mức phạt được xác định như sau:
- Trường hợp 1: Không nộp tờ khai thuế nhà thầu nhưng không phát sinh số thuế phải nộp, theo điểm c khoản 4 Điều 13 Nghị định 125/2020/NĐ-CP: phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng.
- Trường hợp 2: Không nộp tờ khai thuế nhà thầu dẫn đến thiếu số tiền thuế phải nộp hoặc làm tăng số tiền thuế được miễn, giảm, hoàn: có thể bị xử phạt về hành vi trốn thuế theo Điều 17 Nghị định 125/2020/NĐ-CP. Mức phạt được xác định theo số thuế trốn và tình tiết tăng nặng, giảm nhẹ, từ 1 đến 3 lần số tiền thuế trốn.
Lưu ý: Không phải mọi trường hợp không nộp tờ khai thuế nhà thầu đều mặc nhiên bị xử phạt về hành vi trốn thuế.
Căn cứ pháp lý nào quy định mức phạt này?
Doanh nghiệp cần nắm các văn bản sau:
- Nghị định 125/2020/NĐ-CP: Điều 13 quy định xử phạt hành vi vi phạm về thời hạn nộp hồ sơ khai thuế. Điều 17 quy định xử phạt hành vi trốn thuế.
- Nghị định 310/2025/NĐ-CP: Khoản 10 Điều 1 sửa đổi Điều 13 Nghị định 125/2020/NĐ-CP.
- Thông tư 89/2026/TT-BTC: Phụ lục 1 ban hành mẫu 01/NTNN,NCCNN tờ khai thuế nhà thầu. Doanh nghiệp nên tham khảo thêm quy định về khai thuế nhà thầu nước ngoài theo Thông tư 89 từ 01/7/2026 và quy định về thuế TNDN nhà thầu nước ngoài theo Thông tư 20.
- Luật Quản lý thuế 2025: Điều 8 quy định các hành vi bị nghiêm cấm trong quản lý thuế.
Điều 13 Nghị định 125/2020/NĐ-CP (sửa đổi) quy định nguyên văn thế nào?
Tại Điều 13 Nghị định 125/2020/NĐ-CP được sửa đổi bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP có quy định về xử phạt hành vi không nộp tờ khai quyết toán thuế nhà thầu như sau:
“Điều 13. Xử phạt hành vi vi phạm về thời hạn nộp hồ sơ khai thuế
1. Phạt cảnh cáo đối với hành vi nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 05 ngày và có tình tiết giảm nhẹ.
2. Phạt tiền từ 2.000.000 đồng đến 5.000.000 đồng đối với hành vi nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 30 ngày, trừ trường hợp quy định tại khoản 1 Điều này.
3. Phạt tiền từ 5.000.000 đồng đến 8.000.000 đồng đối với hành vi nộp hồ sơ khai thuế quá thời hạn quy định từ 31 ngày đến 60 ngày.
4. Phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng đối với một trong các hành vi sau đây:
a) Nộp hồ sơ khai thuế quá thời hạn quy định từ 61 ngày đến 90 ngày;
b) Nộp hồ sơ khai thuế quá thời hạn quy định từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp;
c) Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp;
d) Không nộp các phụ lục theo quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết kèm theo hồ sơ quyết toán thuế thu nhập doanh nghiệp.
5. Phạt tiền từ 15.000.000 đồng đến 25.000.000 đồng đối với hành vi nộp hồ sơ khai thuế quá thời hạn trên 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế, có phát sinh số thuế phải nộp và người nộp thuế đã nộp đủ số tiền thuế, tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, cơ quan có thẩm quyền khác công bố quyết định thanh tra, kiểm tra hoặc trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế.
Trường hợp số tiền phạt nếu áp dụng theo khoản này lớn hơn số tiền thuế phát sinh trên hồ sơ khai thuế thì số tiền phạt tối đa đối với trường hợp này bằng số tiền thuế phát sinh phải nộp trên hồ sơ khai thuế hoặc tổng số tiền thuế phát sinh phải nộp trên các hồ sơ khai thuế thuộc trường hợp quy định tại điểm b khoản 3 Điều 5 Nghị định này nhưng không thấp hơn mức trung bình của khung phạt tiền quy định tại khoản 4 Điều này.
6. Biện pháp khắc phục hậu quả:
a) Buộc nộp đủ số tiền chậm nộp tiền thuế vào ngân sách nhà nước đối với hành vi vi phạm quy định tại các khoản 1, 2, 3 và khoản 4 Điều này trong trường hợp người nộp thuế chậm nộp hồ sơ khai thuế dẫn đến chậm nộp tiền thuế;
b) Buộc nộp hồ sơ khai thuế, phụ lục kèm theo hồ sơ khai thuế đối với hành vi quy định tại điểm c, d khoản 4 Điều này.”
Bảng tra nhanh mức phạt theo Điều 13
Bảng dưới đây biên soạn trực tiếp từ Điều 13 nêu trên, giúp kế toán đối chiếu nhanh.
| Hành vi | Mức xử phạt | Căn cứ |
| Nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 05 ngày và có tình tiết giảm nhẹ | Phạt cảnh cáo | Khoản 1 Điều 13 |
| Nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 30 ngày, trừ trường hợp khoản 1 | 2.000.000 – 5.000.000 đồng | Khoản 2 Điều 13 |
| Nộp hồ sơ khai thuế quá thời hạn từ 31 ngày đến 60 ngày | 5.000.000 – 8.000.000 đồng | Khoản 3 Điều 13 |
| Nộp hồ sơ khai thuế quá thời hạn từ 61 ngày đến 90 ngày | 8.000.000 – 15.000.000 đồng | Điểm a khoản 4 Điều 13 |
| Nộp hồ sơ khai thuế quá thời hạn từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp | 8.000.000 – 15.000.000 đồng | Điểm b khoản 4 Điều 13 |
| Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp | 8.000.000 – 15.000.000 đồng | Điểm c khoản 4 Điều 13 |
| Không nộp các phụ lục đối với doanh nghiệp có giao dịch liên kết kèm theo hồ sơ quyết toán thuế TNDN | 8.000.000 – 15.000.000 đồng | Điểm d khoản 4 Điều 13 |
| Nộp hồ sơ khai thuế quá thời hạn trên 90 ngày, có phát sinh số thuế phải nộp, đã nộp đủ tiền thuế, tiền chậm nộp trước thời điểm công bố quyết định kiểm tra, thanh tra hoặc trước thời điểm lập biên bản | 15.000.000 – 25.000.000 đồng | Khoản 5 Điều 13 |
Mức phạt tối đa tại khoản 5 được hiểu thế nào?
Khoản 5 có cơ chế giới hạn mà nhiều kế toán bỏ sót:
- Mức tối đa: Nếu số tiền phạt theo khoản 5 lớn hơn số tiền thuế phát sinh trên hồ sơ khai thuế, số tiền phạt tối đa bằng số tiền thuế phát sinh phải nộp trên hồ sơ khai thuế. Với trường hợp thuộc điểm b khoản 3 Điều 5 Nghị định 125/2020/NĐ-CP, mức tối đa bằng tổng số tiền thuế phát sinh phải nộp trên các hồ sơ khai thuế.
- Mức tối thiểu: Số tiền phạt trong trường hợp này không thấp hơn mức trung bình của khung phạt tiền quy định tại khoản 4 Điều 13 (khung từ 8.000.000 đồng đến 15.000.000 đồng).
Ví dụ minh họa (tình huống giả định): Doanh nghiệp A nộp tờ khai thuế nhà thầu quá hạn 100 ngày, số thuế phát sinh trên tờ khai nhỏ hơn khung 15 – 25 triệu đồng. Doanh nghiệp đã nộp đủ tiền thuế, tiền chậm nộp trước khi cơ quan thuế công bố quyết định kiểm tra. Khi đó mức phạt tối đa bằng số tiền thuế phát sinh, nhưng không thấp hơn mức trung bình của khung phạt tại khoản 4.
Khi nào không nộp tờ khai thuế nhà thầu bị xử phạt về hành vi trốn thuế?
Đây là ranh giới quan trọng nhất. Nó quyết định doanh nghiệp chịu phạt theo khung tiền cố định hay phạt theo bội số số thuế trốn.
Tại Điều 17 Nghị định 125/2020/NĐ-CP có quy định về xử phạt hành vi trốn thuế như sau:
“Điều 17. Xử phạt hành vi trốn thuế
1. Phạt tiền 1 lần số thuế trốn đối với người nộp thuế có từ một tình tiết giảm nhẹ trở lên khi thực hiện một trong các hành vi vi phạm sau đây:
a) Không nộp hồ sơ đăng ký thuế; không nộp hồ sơ khai thuế hoặc nộp hồ sơ khai thuế sau 90 ngày, kể từ ngày hết thời hạn nộp hồ sơ khai thuế hoặc kể từ ngày hết thời hạn gia hạn nộp hồ sơ khai thuế, trừ trường hợp quy định tại điểm b, c khoản 4 và khoản 5 Điều 13 Nghị định này;
[…]”
Đọc hiểu điểm a khoản 1 Điều 17 thế nào cho đúng?
Điểm a khoản 1 Điều 17 loại trừ các trường hợp tại điểm b, c khoản 4 và khoản 5 Điều 13. Cụ thể, các trường hợp sau được xử lý theo Điều 13, không thuộc điểm a khoản 1 Điều 17:
- Nộp hồ sơ khai thuế quá thời hạn quy định từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp (điểm b khoản 4 Điều 13).
- Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp (điểm c khoản 4 Điều 13).
- Nộp hồ sơ khai thuế quá thời hạn trên 90 ngày, có phát sinh số thuế phải nộp và đã nộp đủ tiền thuế, tiền chậm nộp trước các thời điểm nêu tại khoản 5 Điều 13.
Ngoài các trường hợp loại trừ trên, việc không nộp tờ khai thuế nhà thầu dẫn đến thiếu số tiền thuế phải nộp hoặc làm tăng số tiền thuế được miễn, giảm, hoàn có thể bị xử phạt về hành vi trốn thuế. Mức phạt được xác định theo số thuế trốn và tình tiết tăng nặng, giảm nhẹ, từ 1 đến 3 lần số tiền thuế trốn. Trong đó, khoản 1 Điều 17 áp dụng mức 1 lần số thuế trốn đối với người nộp thuế có từ một tình tiết giảm nhẹ trở lên.
Ví dụ minh họa (tình huống giả định): Doanh nghiệp B thanh toán cho nhà thầu nước ngoài nhưng không khai, không khấu trừ và nộp thay thuế nhà thầu. Khoản thuế phải nộp chỉ bị phát hiện khi cơ quan thuế kiểm tra. Trường hợp này không thuộc các trường hợp loại trừ nêu trên, nên doanh nghiệp có thể bị xem xét xử phạt về hành vi trốn thuế theo Điều 17.
Ngoài tiền phạt, doanh nghiệp phải thực hiện biện pháp khắc phục hậu quả nào?
Nộp phạt chưa phải là xong việc. Khoản 6 Điều 13 quy định hai biện pháp khắc phục hậu quả:
- Buộc nộp đủ số tiền chậm nộp tiền thuế vào ngân sách nhà nước: Áp dụng với hành vi vi phạm tại các khoản 1, 2, 3 và khoản 4 Điều 13, trong trường hợp người nộp thuế chậm nộp hồ sơ khai thuế dẫn đến chậm nộp tiền thuế.
- Buộc nộp hồ sơ khai thuế, phụ lục kèm theo hồ sơ khai thuế: Áp dụng với hành vi tại điểm c, d khoản 4 Điều 13, tức không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp, và không nộp các phụ lục đối với doanh nghiệp có giao dịch liên kết.
Tờ khai thuế nhà thầu dùng mẫu nào và áp dụng cho ai?
Xác định sai đối tượng nộp là nguyên nhân phổ biến dẫn đến bỏ sót tờ khai.
Tại Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC có quy định về mẫu 01/NTNN,NCCNN tờ khai thuế nhà thầu. Mẫu này áp dụng đối với:
- Bên Việt Nam khấu trừ và nộp thuế thay cho nhà thầu nước ngoài.
- Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế GTGT là phương pháp khấu trừ thuế khấu trừ và nộp thuế thay cho nhà cung cấp nước ngoài, cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác.
Ví dụ minh họa (tình huống giả định): Một công ty Việt Nam tính thuế GTGT theo phương pháp khấu trừ, mua dịch vụ từ một nhà cung cấp nước ngoài kinh doanh trên nền tảng số. Công ty thuộc nhóm đối tượng thứ hai nêu trên và cần xem xét nghĩa vụ khấu trừ, nộp thay, khai theo mẫu 01/NTNN,NCCNN.
Cố tình kê khai thuế không đầy đủ có phải hành vi bị nghiêm cấm?
Có. Tại Điều 8 Luật Quản lý thuế 2025 có quy định về hành vi bị nghiêm cấm trong quản lý thuế như sau:
“Điều 8. Các hành vi bị nghiêm cấm trong quản lý thuế
- Thông đồng, móc nối, bao che giữa người nộp thuế và công chức quản lý thuế, cơ quan quản lý thuế để chuyển giá, trốn thuế, khoản thu khác, gian lận, trục lợi tiền thuế, tiền ngân sách nhà nước. Lợi dụng chức vụ, quyền hạn để tiết lộ hoặc làm rò rỉ thông tin người nộp thuế trái quy định. Làm sai lệch kết quả kiểm tra, xử lý vi phạm pháp luật về thuế. Gây phiền hà, sách nhiễu đối với người nộp thuế. Lợi dụng để chiếm đoạt hoặc sử dụng trái phép tiền thuế, khoản thu khác.
- Cố tình không kê khai hoặc kê khai thuế, khoản thu khác không đầy đủ, kịp thời, chính xác về số tiền thuế, khoản thu khác phải nộp, số tiền thuế, khoản thu khác được miễn, giảm, hoàn, không thu. Cản trở công chức quản lý thuế thi hành công vụ. Chống đối, trì hoãn, không cung cấp thông tin, tài liệu phục vụ kiểm tra, giám sát thuế, khoản thu khác.
- Sử dụng mã số thuế của người nộp thuế khác để thực hiện hành vi vi phạm pháp luật hoặc cho người khác sử dụng mã số thuế của mình không đúng quy định của pháp luật.
- Bán hàng hóa, cung cấp dịch vụ không lập hóa đơn theo quy định của pháp luật; sử dụng hóa đơn, chứng từ không hợp pháp, sử dụng không hợp pháp hóa đơn, chứng từ, làm giả hóa đơn, chứng từ để thực hiện hành vi trái pháp luật. Tạo lập hóa đơn, chứng từ điện tử trái phép hoặc phục vụ hành vi vi phạm trong lĩnh vực quản lý thuế.
- Làm sai lệch, sử dụng sai mục đích, truy cập trái phép, phá hủy hệ thống thông tin người nộp thuế. Cung cấp, phát tán thông tin sai lệch gây ảnh hưởng đến uy tín, hoạt động của cơ quan quản lý thuế, người nộp thuế, Hệ thống thông tin quản lý thuế.”
Như vậy, cố tình kê khai thuế không đầy đủ được xem là hành vi bị nghiêm cấm trong quản lý thuế. Với thuế nhà thầu, rủi ro này thường xuất hiện khi doanh nghiệp chủ động bỏ qua các khoản thanh toán nhỏ, rải rác cho đối tác nước ngoài.
Nhận định chuyên gia: Doanh nghiệp thường gặp rủi ro gì với tờ khai thuế nhà thầu?
Quy định đã rõ, nhưng sai sót trên thực tế lại đến từ thói quen vận hành. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý một số rủi ro thuế lặp lại khi kiểm toán và rà soát hồ sơ doanh nghiệp.
Rủi ro 1: Cho rằng không phát sinh thuế thì không cần nộp tờ khai
Đây là hiểu lầm phổ biến nhất. Điểm c khoản 4 Điều 13 xử phạt chính hành vi không nộp hồ sơ khai thuế dù không phát sinh số thuế phải nộp, mức phạt từ 8.000.000 đồng đến 15.000.000 đồng. Doanh nghiệp còn bị buộc nộp hồ sơ khai thuế theo điểm b khoản 6 Điều 13.
- Vì sao dễ sai: Kế toán thường chỉ chú ý tờ khai khi có tiền phải nộp.
- Cách xử lý: Rà soát nghĩa vụ khai theo từng giao dịch với nhà thầu nước ngoài, không chỉ dựa vào việc có số thuế phải nộp hay không.
Rủi ro 2: Bỏ lỡ thời điểm để được áp dụng khoản 5 Điều 13
Khoản 5 Điều 13 chỉ áp dụng khi người nộp thuế đã nộp đủ tiền thuế, tiền chậm nộp trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, cơ quan có thẩm quyền khác công bố quyết định thanh tra, kiểm tra, hoặc trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế. Qua các mốc này, trường hợp nộp quá hạn trên 90 ngày có phát sinh thuế không còn thuộc phần loại trừ tại điểm a khoản 1 Điều 17.
- Bài học thực tế: Phát hiện sai sót càng sớm, phương án xử lý càng an toàn.
- Theo góc nhìn từ MAN: Doanh nghiệp nên chủ động tự rà soát định kỳ, không chờ đến khi nhận quyết định kiểm tra mới kiểm tra lại hồ sơ.
Rủi ro 3: Bỏ sót giao dịch với nhà cung cấp nước ngoài trên nền tảng số
Mẫu 01/NTNN,NCCNN không chỉ dành cho bên Việt Nam ký hợp đồng với nhà thầu nước ngoài. Mẫu còn áp dụng cho tổ chức tính thuế GTGT theo phương pháp khấu trừ, khấu trừ và nộp thuế thay cho nhà cung cấp nước ngoài, cá nhân không cư trú kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác.
- Vì sao dễ sai: Các khoản chi cho nhà cung cấp nước ngoài thường nhỏ, phát sinh rải rác.
- Cách xử lý: Lập danh mục nhà cung cấp nước ngoài và đối chiếu định kỳ với chứng từ thanh toán.
Rủi ro 4: Nhầm lẫn giữa vi phạm thời hạn và trốn thuế
Không phải mọi trường hợp không nộp tờ khai thuế nhà thầu đều mặc nhiên bị xử phạt về hành vi trốn thuế. Hiểu đúng phần loại trừ tại điểm a khoản 1 Điều 17 giúp doanh nghiệp đánh giá đúng mức độ rủi ro và có cơ sở giải trình khi làm việc với cơ quan thuế.
Kinh nghiệm xử lý từ góc nhìn kiểm toán
Giải pháp từ MAN – Master Accountant Network gồm ba bước, gắn với thực tế quản trị rủi ro thuế tại Việt Nam:
- Rà soát: Đối chiếu hợp đồng, chứng từ thanh toán cho nhà thầu, nhà cung cấp nước ngoài với các tờ khai đã nộp.
- Phân loại: Xác định từng trường hợp thuộc khoản nào của Điều 13, hoặc có nguy cơ thuộc Điều 17.
- Khắc phục: Nộp hồ sơ khai thuế, nộp đủ tiền thuế, tiền chậm nộp, ưu tiên hoàn tất trước các thời điểm nêu tại khoản 5 Điều 13.
Cách làm này giúp xử lý dứt điểm sai sót hiện tại, đồng thời tạo nền tảng để tối ưu chi phí thuế tại Việt Nam một cách hợp pháp ở các kỳ sau.
Doanh nghiệp đã lỡ quá hạn nộp tờ khai thuế nhà thầu cần làm gì?
Quá hạn chưa phải là kết thúc. Quan trọng là hành động đúng thứ tự:
- Xác định số ngày quá hạn: Đối chiếu với các mốc 01 – 05 ngày, 01 – 30 ngày, 31 – 60 ngày, 61 – 90 ngày, từ 91 ngày trở lên theo Điều 13.
- Xác định có phát sinh số thuế phải nộp hay không: Yếu tố này quyết định doanh nghiệp thuộc điểm b, c khoản 4 hay khoản 5 Điều 13.
- Nộp hồ sơ khai thuế, nộp đủ tiền thuế và tiền chậm nộp: Với trường hợp quá hạn trên 90 ngày có phát sinh thuế, cần hoàn tất trước các thời điểm nêu tại khoản 5 Điều 13.
- Xem xét tình tiết giảm nhẹ (nếu có): Khoản 1 Điều 13 chỉ phạt cảnh cáo khi quá hạn từ 01 ngày đến 05 ngày và có tình tiết giảm nhẹ. Khoản 1 Điều 17 áp dụng mức 1 lần số thuế trốn với người nộp thuế có từ một tình tiết giảm nhẹ trở lên.
- Lưu trữ hồ sơ giải trình: Hợp đồng, chứng từ thanh toán, chứng từ nộp tiền phục vụ làm việc với cơ quan thuế.
Kết luận
Trả lời cho câu hỏi không nộp tờ khai thuế nhà thầu phạt bao nhiêu 2026, mức xử lý phụ thuộc vào việc có phát sinh số thuế phải nộp hay không. Không phát sinh số thuế phải nộp: phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng theo điểm c khoản 4 Điều 13 Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 310/2025/NĐ-CP). Dẫn đến thiếu thuế hoặc tăng số thuế được miễn, giảm, hoàn: có thể bị xử phạt về hành vi trốn thuế theo Điều 17, từ 1 đến 3 lần số tiền thuế trốn. Nắm chắc ranh giới giữa hai trường hợp giúp doanh nghiệp khắc phục đúng lúc và hạn chế thiệt hại.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về không nộp tờ khai thuế nhà thầu phạt bao nhiêu 2026
Không nộp tờ khai thuế nhà thầu nhưng không phát sinh thuế có bị phạt không?
Có. Doanh nghiệp bị phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng theo điểm c khoản 4 Điều 13 Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 310/2025/NĐ-CP), đồng thời bị buộc nộp hồ sơ khai thuế theo điểm b khoản 6 Điều 13.
Nộp tờ khai thuế nhà thầu quá hạn 3 ngày bị phạt bao nhiêu?
Nếu có tình tiết giảm nhẹ: phạt cảnh cáo (khoản 1 Điều 13). Nếu không có tình tiết giảm nhẹ: phạt tiền từ 2.000.000 đồng đến 5.000.000 đồng (khoản 2 Điều 13).
Mức phạt tiền cao nhất trong Điều 13 là bao nhiêu?
Khung cao nhất là từ 15.000.000 đồng đến 25.000.000 đồng tại khoản 5 Điều 13. Nếu số tiền phạt lớn hơn số tiền thuế phát sinh trên hồ sơ khai thuế, mức phạt tối đa bằng số tiền thuế phát sinh, nhưng không thấp hơn mức trung bình của khung phạt tiền tại khoản 4.
Không nộp tờ khai thuế nhà thầu có mặc nhiên bị coi là trốn thuế không?
Không. Điểm a khoản 1 Điều 17 loại trừ các trường hợp tại điểm b, c khoản 4 và khoản 5 Điều 13. Doanh nghiệp có thể bị xử phạt về hành vi trốn thuế khi không nộp tờ khai dẫn đến thiếu số tiền thuế phải nộp hoặc làm tăng số tiền thuế được miễn, giảm, hoàn, với mức phạt từ 1 đến 3 lần số tiền thuế trốn.
Tờ khai thuế nhà thầu năm 2026 dùng mẫu nào?
Mẫu 01/NTNN,NCCNN tại Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC. Mẫu áp dụng cho bên Việt Nam khấu trừ và nộp thuế thay cho nhà thầu nước ngoài, và tổ chức kinh doanh tại Việt Nam tính thuế GTGT theo phương pháp khấu trừ, khấu trừ và nộp thuế thay cho nhà cung cấp nước ngoài, cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác.