Gia hạn nộp thuế GTGT quý 3 2026 cho phép doanh nghiệp đủ điều kiện lùi thời hạn nộp tiền thuế từ ngày 31/10/2026 sang chậm nhất ngày 30/12/2026, tức thêm khoảng 60 ngày dòng tiền. Chính sách được quy định tại Nghị định 245/2026/NĐ-CP ngày 27/6/2026 của Chính phủ, có hiệu lực từ ngày ký ban hành đến hết ngày 30/12/2026. Thời hạn nộp hồ sơ khai thuế quý vẫn xác định theo khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP.
Điều đáng chú ý: gia hạn không tự động. Doanh nghiệp phải thuộc đúng nhóm đối tượng tại khoản 2 Điều 1 Nghị định 245/2026/NĐ-CP, vẫn nộp tờ khai đúng hạn và gửi văn bản đề nghị gia hạn chậm nhất ngày 02/11/2026. Bài viết dưới đây, từ góc nhìn thực tế của MAN – Master Accountant Network, đối chiếu từng quy định gốc để kế toán và chủ doanh nghiệp áp dụng chính xác, tránh rủi ro thuế không đáng có.
Tóm tắt trọng tâm về gia hạn nộp thuế GTGT quý 3 2026
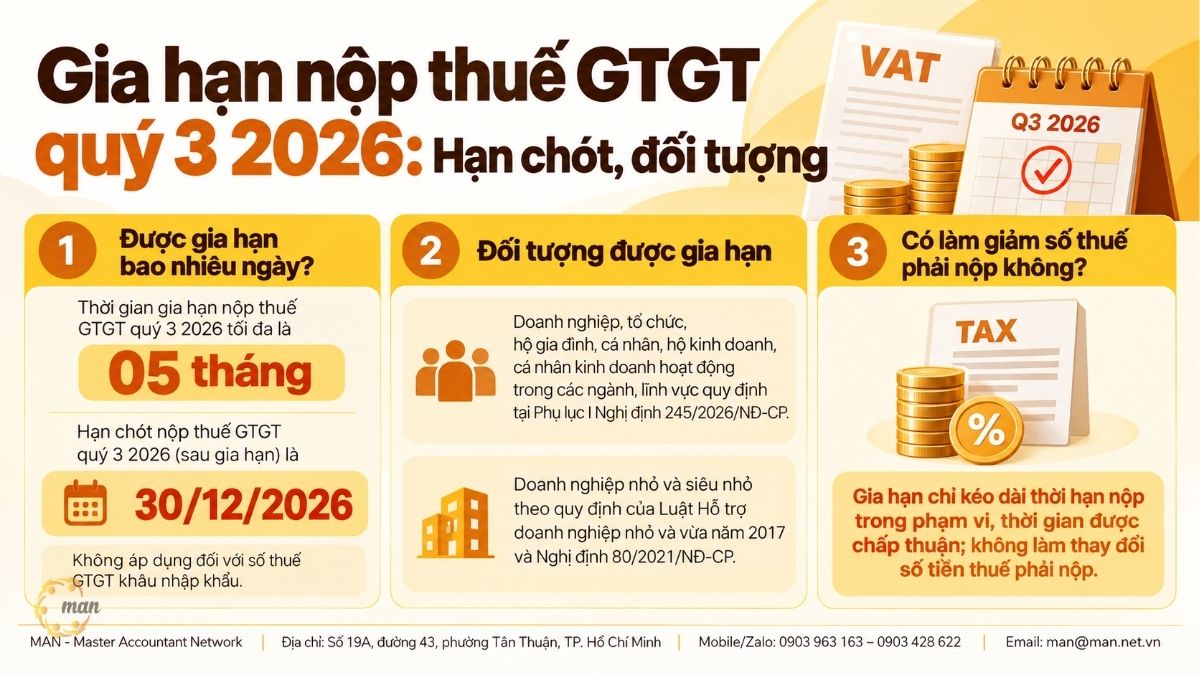
- Gia hạn nộp thuế GTGT quý 3 2026 là việc cho phép người nộp thuế thuộc diện áp dụng nộp số thuế GTGT của kỳ tính thuế quý III/2026 chậm nhất vào ngày 30/12/2026, thay vì ngày 31/10/2026 (điểm d khoản 1 Điều 2 Nghị định 245/2026/NĐ-CP).
- Mục đích: hỗ trợ dòng tiền, không làm thay đổi số thuế phải nộp; người nộp thuế được gia hạn không phải nộp tiền chậm nộp tính trên số tiền thuế nợ được gia hạn trong thời gian gia hạn.
- Áp dụng cho: doanh nghiệp, tổ chức, hộ, cá nhân kinh doanh hoạt động trong các ngành tại Phụ lục I Nghị định 245/2026/NĐ-CP và doanh nghiệp nhỏ, siêu nhỏ.
- Không áp dụng: số thuế GTGT khâu nhập khẩu.
- Khi nào cần làm: nộp tờ khai quý 3/2026 đúng hạn và gửi văn bản đề nghị gia hạn cùng hồ sơ khai thuế hoặc chậm nhất ngày 02/11/2026.
Gia hạn nộp thuế GTGT quý 3 2026 là gì?
Trước khi đi vào thủ tục, cần hiểu đúng bản chất pháp lý. Gia hạn nộp thuế là việc kéo dài thời hạn nộp tiền thuế trong phạm vi và thời gian được chấp thuận. Số thuế phải nộp không thay đổi, chỉ thời điểm nộp được lùi lại.
Với kỳ quý III/2026, căn cứ trực tiếp là khoản 1 Điều 2 Nghị định 245/2026/NĐ-CP. Nguyên văn quy định:
“Thời gian gia hạn
1. Thời gian gia hạn nộp thuế đối với số thuế giá trị gia tăng (bao gồm cả số thuế giá trị gia tăng phải phân bổ, số thuế phải nộp theo từng lần phát sinh) tối đa là 05 tháng.
Thời gian gia hạn nộp thuế đối với số thuế thu nhập cá nhân của hộ kinh doanh, cá nhân kinh doanh tối đa là 05 tháng.
Cụ thể như sau:
a) Kỳ tính thuế tháng 5 năm 2026 chậm nhất là ngày 20 tháng 11 năm 2026;
b) Kỳ tính thuế tháng 6, tháng 7, tháng 8 và tháng 9 năm 2026 chậm nhất là ngày 21 tháng 12 năm 2026;
c) Kỳ tính thuế quý II năm 2026 chậm nhất là ngày 02 tháng 11 năm 2026;
d) Kỳ tính thuế quý III năm 2026 chậm nhất là ngày 30 tháng 12 năm 2026.
Quy định tại khoản này không áp dụng đối với số thuế giá trị gia tăng khâu nhập khẩu.”
Như vậy, số thuế GTGT của kỳ tính thuế quý III/2026 (từ 01/7/2026 đến 30/9/2026) được gia hạn đến chậm nhất ngày 30/12/2026. Phạm vi gia hạn bao gồm cả số thuế GTGT phải phân bổ và số thuế phải nộp theo từng lần phát sinh.
Cơ sở pháp lý ở cấp luật
Khoản 7 Điều 14 Luật Quản lý thuế 2025 (Luật số 108/2025/QH15) quy định các trường hợp người nộp thuế được gia hạn và việc không phải nộp tiền chậm nộp trong thời gian gia hạn. Nguyên văn:
“Nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt; gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt … 7. Người nộp thuế được gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt trong các trường hợp sau: …
a) Bị thiệt hại vật chất, gây ảnh hưởng trực tiếp đến sản xuất, kinh doanh do gặp trường hợp bất khả kháng theo quy định của Luật này;
b) Phải ngừng hoạt động do di dời cơ sở sản xuất, kinh doanh theo yêu cầu của cơ quan nhà nước có thẩm quyền làm ảnh hưởng đến kết quả sản xuất, kinh doanh;
c) Gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt trong trường hợp đặc biệt do Chính phủ quy định. Việc gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt không dẫn đến điều chỉnh dự toán thu ngân sách nhà nước đã được Quốc hội quyết định.
Người nộp thuế được gia hạn theo quy định tại khoản này không phải nộp tiền chậm nộp tính trên số tiền thuế nợ được gia hạn trong thời gian gia hạn.”
Lưu ý phân biệt: gia hạn do bất khả kháng (điểm a) và do di dời cơ sở (điểm b) có thời gian gia hạn riêng là 02 năm và 01 năm theo khoản 3 Điều 25 Nghị định 252/2026/NĐ-CP, khác với các mốc gia hạn cụ thể theo từng kỳ tính thuế tại Nghị định 245/2026/NĐ-CP.
Gia hạn nộp thuế GTGT quý 3 2026 mang lại giá trị gì cho doanh nghiệp?
Giá trị lớn nhất nằm ở dòng tiền, không nằm ở số thuế. Hiểu đúng điều này giúp doanh nghiệp tránh cả hai sai lầm: bỏ lỡ chính sách hoặc kỳ vọng sai về nó.
Trong quản trị tài chính
- Giữ lại vốn lưu động thêm khoảng 60 ngày. Hạn nộp lùi từ 31/10/2026 sang 30/12/2026. Khoản tiền thuế này có thể tạm dùng cho thanh toán nhà cung cấp, trả lương, nhập nguyên liệu mùa cao điểm cuối năm.
- Giảm áp lực vay ngắn hạn. Thay vì vay vốn lưu động để nộp thuế đúng hạn 31/10, doanh nghiệp đủ điều kiện có thể dùng chính số tiền thuế được gia hạn trong khoảng thời gian này.
- Không phát sinh chi phí tiền chậm nộp. Theo khoản 7 Điều 14 Luật Quản lý thuế 2025, người nộp thuế được gia hạn không phải nộp tiền chậm nộp tính trên số tiền thuế nợ được gia hạn trong thời gian gia hạn.
Trong quản trị thuế
- Nghĩa vụ kê khai không thay đổi. Tờ khai quý 3/2026 vẫn phải nộp đúng hạn.
- Số thuế không đổi. Gia hạn chỉ kéo dài thời hạn nộp trong phạm vi, thời gian được chấp thuận; không làm thay đổi số tiền thuế phải nộp.
- Cần lập lịch nộp thuế mới. Cuối năm 2026 sẽ dồn nhiều mốc: 21/12/2026 cho thuế GTGT các tháng 6 đến 9 (nếu khai theo tháng), 30/12/2026 cho thuế GTGT quý III.
Trong kiểm toán và lập báo cáo tài chính
Theo góc nhìn từ MAN – Master Accountant Network, gia hạn không làm thay đổi bản chất khoản thuế phải nộp trên sổ sách. Số thuế GTGT quý 3/2026 vẫn được ghi nhận là nghĩa vụ phải nộp Nhà nước, chỉ thời điểm thanh toán thay đổi. Khi kiểm toán báo cáo tài chính năm 2026, kiểm toán viên thường đối chiếu ba thứ: tờ khai, văn bản đề nghị gia hạn đã gửi, và chứng từ nộp tiền trước hoặc trong ngày 30/12/2026. Thiếu một trong ba, rủi ro bị đánh giá là nợ thuế quá hạn sẽ tăng lên.
Ai được gia hạn nộp thuế GTGT quý 3 2026?
Không phải mọi doanh nghiệp đều được gia hạn. Khoản 2 Điều 1 Nghị định 245/2026/NĐ-CP chỉ áp dụng cho 2 nhóm đối tượng sau.
Nhóm 1: Hoạt động trong ngành, lĩnh vực thuộc Phụ lục I
Nguyên văn quy định:
“Doanh nghiệp, tổ chức (bao gồm cả chi nhánh, đơn vị trực thuộc thực hiện khai thuế giá trị gia tăng riêng, khai thuế thu nhập doanh nghiệp riêng với cơ quan thuế quản lý trực tiếp), hộ gia đình, cá nhân, hộ kinh doanh, cá nhân kinh doanh, hoạt động sản xuất, kinh doanh trong các ngành kinh tế, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Nghị định 245/2026/NĐ-CP và có phát sinh số thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân hoặc tiền thuê đất thuộc các kỳ được gia hạn theo quy định tại Điều 2 Nghị định 245/2026/NĐ-CP.”
Điều kiện then chốt là hoạt động sản xuất, kinh doanh thực tế thuộc ngành, lĩnh vực tại Phụ lục I. Doanh nghiệp cần đối chiếu trực tiếp với Phụ lục I của Nghị định, không suy đoán theo tên ngành chung chung.
Nhóm 2: Doanh nghiệp nhỏ và siêu nhỏ
Nguyên văn quy định:
“Doanh nghiệp nhỏ và siêu nhỏ được xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 và Nghị định 80/2021/NĐ-CP ngày 26 tháng 8 năm 2021 của Chính phủ quy định chi tiết một số điều của Luật Hỗ trợ doanh nghiệp nhỏ và vừa, bao gồm cả chi nhánh, đơn vị trực thuộc thực hiện khai thuế giá trị gia tăng riêng, khai thuế thu nhập doanh nghiệp riêng với cơ quan thuế quản lý trực tiếp, có phát sinh số thuế giá trị gia tăng, thuế thu nhập doanh nghiệp hoặc tiền thuê đất thuộc các kỳ được gia hạn theo quy định tại Điều 2 Nghị định 245/2026/NĐ-CP.”
Với nhóm này, tiêu chí là quy mô doanh nghiệp, không phụ thuộc ngành nghề. Việc xác định nhỏ hay siêu nhỏ phải căn cứ Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 và Nghị định 80/2021/NĐ-CP.
Bảng đối chiếu nhanh hai nhóm đối tượng
| Tiêu chí | Nhóm 1 | Nhóm 2 |
| Căn cứ xác định | Ngành, lĩnh vực tại Phụ lục I Nghị định 245/2026/NĐ-CP | Quy mô doanh nghiệp nhỏ, siêu nhỏ theo Luật Hỗ trợ DNNVV 2017 và Nghị định 80/2021/NĐ-CP |
| Chủ thể | Doanh nghiệp, tổ chức, hộ gia đình, cá nhân, hộ kinh doanh, cá nhân kinh doanh | Doanh nghiệp nhỏ và siêu nhỏ |
| Chi nhánh, đơn vị trực thuộc khai thuế riêng | Có | Có |
| Khoản được nêu trong quy định | Thuế GTGT, TNDN, TNCN, tiền thuê đất | Thuế GTGT, TNDN, tiền thuê đất |
| Điều kiện chung | Có phát sinh số thuế thuộc các kỳ được gia hạn tại Điều 2 | Có phát sinh số thuế thuộc các kỳ được gia hạn tại Điều 2 |
Trường hợp không được gia hạn
- Số thuế GTGT khâu nhập khẩu, theo câu cuối khoản 1 Điều 2 Nghị định 245/2026/NĐ-CP.
- Người nộp thuế không thuộc một trong hai nhóm trên.
- Người nộp thuế không gửi văn bản đề nghị gia hạn đúng thời hạn (xem phần thủ tục).
Gia hạn nộp thuế GTGT quý 3 2026 được mấy ngày, hết hạn ngày nào?
Để biết được gia hạn bao lâu, cần đặt hạn gia hạn cạnh hạn thông thường. Hai văn bản cần đọc cùng nhau là Nghị định 252/2026/NĐ-CP và Nghị định 245/2026/NĐ-CP.
Hạn thông thường của kỳ quý III/2026
Khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP quy định:
“Thời hạn nộp hồ sơ khai thuế … 3. Đối với loại thuế khai theo quý, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế.”
Kỳ tính thuế quý 3/2026 kéo dài từ 01/7/2026 đến 30/9/2026. Tháng đầu của quý tiếp theo là tháng 10, nên hạn chót nộp tờ khai thuế quý 3/2026 là ngày 31/10/2026.
Hạn sau khi được gia hạn
Theo điểm d khoản 1 Điều 2 Nghị định 245/2026/NĐ-CP, thay vì hạn chót ngày 31/10/2026, số thuế GTGT quý 3/2026 được nộp chậm nhất ngày 30/12/2026. Tính theo lịch, khoảng thời gian từ 31/10/2026 đến 30/12/2026 là 60 ngày.
| Kỳ tính thuế | Hạn nộp thuế sau gia hạn (chậm nhất) | Căn cứ |
| Tháng 5/2026 | 20/11/2026 | Điểm a khoản 1 Điều 2 |
| Tháng 6, 7, 8, 9/2026 | 21/12/2026 | Điểm b khoản 1 Điều 2 |
| Quý II/2026 | 02/11/2026 | Điểm c khoản 1 Điều 2 |
| Quý III/2026 | 30/12/2026 | Điểm d khoản 1 Điều 2 |
So sánh: có và không có gia hạn với kỳ quý III/2026
| Nội dung | Không thuộc diện gia hạn | Được gia hạn theo Nghị định 245/2026/NĐ-CP |
| Hạn nộp tờ khai quý 3/2026 | 31/10/2026 | 31/10/2026 (không thay đổi) |
| Hạn nộp tiền thuế GTGT | 31/10/2026 | Chậm nhất 30/12/2026 |
| Tiền chậm nộp trong thời gian gia hạn | Phát sinh nếu nộp sau hạn | Không phải nộp tiền chậm nộp tính trên số tiền thuế nợ được gia hạn |
| Số thuế phải nộp | Theo tờ khai | Theo tờ khai, không giảm |
| Thuế GTGT khâu nhập khẩu | Theo quy định chung | Không được gia hạn |
Thủ tục để được gia hạn gồm những bước nào?
Gia hạn theo Nghị định 245/2026/NĐ-CP không tự động áp dụng. Người nộp thuế cần làm đủ các bước sau.
- Vẫn kê khai, nộp tờ khai đúng hạn. Điều 3 Nghị định 245/2026/NĐ-CP quy định: “Người nộp thuế thực hiện kê khai, nộp Tờ khai thuế giá trị gia tăng, Tờ khai thuế thu nhập cá nhân theo tháng, quý theo quy định của pháp luật về quản lý thuế hiện hành nhưng chưa phải nộp số thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp phát sinh của các kỳ được gia hạn theo quy định tại Điều 2 Nghị định này.”
- Gửi văn bản đề nghị gia hạn nộp thuế và tiền thuê đất theo mẫu tại Phụ lục II ban hành kèm theo Nghị định 245/2026/NĐ-CP đến cơ quan thuế quản lý trực tiếp.
- Gửi một lần cho toàn bộ số thuế, tiền thuê đất phát sinh trong các kỳ được gia hạn, cùng thời điểm nộp hồ sơ khai thuế theo tháng hoặc theo quý.
- Chậm nhất ngày 02/11/2026. Trường hợp không gửi cùng hồ sơ khai thuế, người nộp thuế vẫn được gửi sau, nhưng không muộn hơn ngày này. Gửi sau ngày 02/11/2026 thì không được gia hạn theo Nghị định 245/2026/NĐ-CP.
- Nộp đủ tiền thuế khi hết thời gian gia hạn, tức chậm nhất ngày 30/12/2026 đối với thuế GTGT quý III/2026.
Theo Quyết định 1931/QĐ-BTC năm 2026 công bố thủ tục hành chính sửa đổi về gia hạn nộp thuế, đối với gia hạn theo Nghị định 245/2026/NĐ-CP, cơ quan thuế không phải trả kết quả. Vì vậy, doanh nghiệp nên tự rà soát kỹ điều kiện thuộc diện gia hạn trước khi gửi văn bản đề nghị.
Khai bổ sung tờ khai quý 3/2026 thì số thuế tăng thêm có được gia hạn không?
Khoản 4 Điều 2 Nghị định 245/2026/NĐ-CP trả lời trực tiếp:
“Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn dẫn đến làm tăng số phải nộp và gửi đến cơ quan thuế trước khi hết thời hạn nộp thuế được gia hạn thì số thuế được gia hạn bao gồm cả số phải nộp tăng thêm do khai bổ sung. Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn sau khi hết thời hạn nộp thuế được gia hạn thì không được gia hạn số phải nộp tăng thêm do khai bổ sung.”
Với kỳ quý III/2026, mốc phân định là ngày 30/12/2026. Khai bổ sung gửi trước mốc này, phần tăng thêm vẫn được gia hạn. Gửi sau mốc này, phần tăng thêm không được gia hạn.
Những văn bản pháp luật nào điều chỉnh việc gia hạn nộp thuế GTGT quý 3 2026?
Một hồ sơ gia hạn đúng cần dựa trên đúng văn bản. Bảng dưới đây tổng hợp các văn bản trực tiếp liên quan, kèm điều khoản cần đọc.
| Văn bản | Số hiệu, thời điểm | Nội dung liên quan |
| Luật Quản lý thuế 2025 | Luật số 108/2025/QH15 | Khoản 7 Điều 14: các trường hợp được gia hạn, trong đó có gia hạn trong trường hợp đặc biệt do Chính phủ quy định; người nộp thuế được gia hạn không phải nộp tiền chậm nộp tính trên số tiền thuế nợ được gia hạn trong thời gian gia hạn |
| Nghị định gia hạn thời hạn nộp thuế GTGT, TNDN, TNCN và tiền thuê đất năm 2026 | Nghị định 245/2026/NĐ-CP, ngày 27/6/2026; hiệu lực từ ngày ký ban hành đến hết 30/12/2026 | Khoản 2 Điều 1: đối tượng; khoản 1 Điều 2: thời gian gia hạn thuế GTGT (quý III/2026 đến 30/12/2026); khoản 4 Điều 2: khai bổ sung; Điều 3: thủ tục; Phụ lục I: ngành, lĩnh vực; Phụ lục II: mẫu văn bản đề nghị gia hạn |
| Nghị định hướng dẫn Luật Quản lý thuế | Nghị định 252/2026/NĐ-CP | Khoản 3 Điều 10: thời hạn nộp hồ sơ khai thuế theo quý; khoản 3, khoản 4 Điều 25: thời gian gia hạn và gia hạn trong trường hợp đặc biệt |
| Công điện triển khai Nghị định 245/2026/NĐ-CP | Công điện 14/CĐ-CT, ngày 27/6/2026 | Chỉ đạo cơ quan thuế triển khai, tuyên truyền và hướng dẫn người nộp thuế nộp văn bản đề nghị gia hạn |
| Quyết định công bố thủ tục hành chính | Quyết định 1931/QĐ-BTC năm 2026 | Công bố thủ tục hành chính sửa đổi về gia hạn nộp thuế; với gia hạn theo Nghị định 245/2026/NĐ-CP, cơ quan thuế không phải trả kết quả |
| Luật Hỗ trợ doanh nghiệp nhỏ và vừa | Năm 2017 | Tiêu chí xác định doanh nghiệp nhỏ, siêu nhỏ (nhóm đối tượng thứ 2) |
| Nghị định quy định chi tiết Luật Hỗ trợ DNNVV | Nghị định 80/2021/NĐ-CP, ngày 26/8/2021 | Quy định chi tiết tiêu chí xác định doanh nghiệp nhỏ, siêu nhỏ |
Khoản 3, khoản 4 Điều 25 Nghị định 252/2026/NĐ-CP nói gì?
Điều khoản này giúp phân biệt gia hạn theo Nghị định 245/2026/NĐ-CP với các trường hợp gia hạn khác. Nguyên văn:
“Thời hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt, thời gian gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt và gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt trong trường hợp đặc biệt …
3. Thời gian gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt:
a) Đối với trường hợp bị thiệt hại vật chất, gây ảnh hưởng trực tiếp đến sản xuất, kinh doanh do gặp trường hợp bất khả kháng quy định tại điểm a khoản 7 Điều 14 Luật Quản lý thuế, thời gian gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt là 02 năm kể từ ngày xảy ra sự kiện bất khả kháng;
b) Đối với trường hợp phải ngừng hoạt động do di dời cơ sở sản xuất, kinh doanh theo yêu cầu của cơ quan có thẩm quyền làm ảnh hưởng đến kết quả sản xuất, kinh doanh quy định tại điểm b khoản 7 Điều 14 Luật Quản lý thuế, thời gian gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt là 01 năm kể từ ngày người nộp thuế phải ngừng hoạt động do di dời cơ sở sản xuất, kinh doanh theo yêu cầu của cơ quan có thẩm quyền.
4. Gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt trong trường hợp đặc biệt:
Trong từng thời kỳ nhất định, khi đối tượng, ngành, nghề kinh doanh gặp khó khăn đặc biệt thì Bộ Tài chính chủ trì, phối hợp với các bộ, ngành liên quan trình Chính phủ quy định đối tượng, loại thuế và các khoản thu khác thuộc ngân sách nhà nước, thời gian, trình tự thủ tục, thẩm quyền, hồ sơ gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt. Việc gia hạn nộp thuế, khoản thu khác không dẫn đến điều chỉnh dự toán thu ngân sách nhà nước đã được Quốc hội quyết định.”
Từ đây có thể kết luận: gia hạn chỉ kéo dài thời hạn nộp trong phạm vi, thời gian được chấp thuận; không làm thay đổi số tiền thuế, khoản thu khác phải nộp.
Case study: Một doanh nghiệp sản xuất áp dụng gia hạn thuế GTGT quý 3 ra sao?
Tình huống dưới đây được MAN xây dựng từ những dạng hồ sơ thường gặp trong thực tế tư vấn. Tên doanh nghiệp và số liệu mang tính minh họa, các mốc thời gian và quy tắc áp dụng bám sát Nghị định 245/2026/NĐ-CP.
Bối cảnh
- Công ty TNHH A tại TP.HCM, sản xuất bao bì, khai thuế GTGT theo quý.
- Đã đối chiếu và xác định ngành sản xuất thực tế thuộc Phụ lục I Nghị định 245/2026/NĐ-CP.
- Số thuế GTGT phải nộp trên tờ khai quý 3/2026: 850 triệu đồng.
- Thuế GTGT khâu nhập khẩu khi nhập nguyên liệu trong quý 3: 320 triệu đồng.
Cách xử lý
- Ngày 20/10/2026, kế toán nộp tờ khai thuế GTGT quý 3/2026, đồng thời gửi văn bản đề nghị gia hạn theo mẫu Phụ lục II.
- Số thuế GTGT khâu nhập khẩu 320 triệu đồng được xử lý riêng, không đưa vào phạm vi gia hạn.
- Ngày 15/12/2026, rà soát sổ sách phát hiện sót một hóa đơn đầu ra. Công ty khai bổ sung, số thuế GTGT phải nộp tăng thêm 45 triệu đồng.
- Vì hồ sơ khai bổ sung gửi trước ngày 30/12/2026, phần tăng thêm 45 triệu đồng cũng được gia hạn theo khoản 4 Điều 2 Nghị định 245/2026/NĐ-CP.
- Ngày 28/12/2026, công ty nộp đủ 895 triệu đồng (850 + 45).
Kết quả bằng số
| Khoản mục | Giá trị | Ghi chú |
| Thuế GTGT quý 3/2026 được gia hạn | 850 triệu đồng | Hạn nộp lùi từ 31/10/2026 sang 30/12/2026 |
| Số tăng thêm do khai bổ sung | 45 triệu đồng | Được gia hạn vì khai bổ sung trước 30/12/2026 |
| Thuế GTGT khâu nhập khẩu | 320 triệu đồng | Không được gia hạn |
| Tiền chậm nộp trong thời gian gia hạn | 0 đồng | Không phải nộp tiền chậm nộp tính trên số tiền thuế nợ được gia hạn |
| Chi phí lãi vay tiết kiệm ước tính | Khoảng 9,78 triệu đồng | Giả định lãi suất vay vốn lưu động 7%/năm: 850 triệu x 7% x 60/365 |
Hai kịch bản sai thường gặp
- Gửi văn bản đề nghị muộn. Nếu kế toán gửi văn bản ngày 05/11/2026, tức sau mốc 02/11/2026, công ty không được gia hạn. Hạn nộp quay về hạn thông thường và quá hạn sẽ phát sinh tiền chậm nộp theo Luật Quản lý thuế.
- Khai bổ sung sau khi hết thời hạn gia hạn. Nếu hóa đơn sót chỉ được phát hiện và khai bổ sung vào tháng 01/2027, khoản 45 triệu đồng tăng thêm không được gia hạn.
Bài học từ tình huống này khá rõ: chính sách chỉ phát huy tác dụng khi lịch khai thuế, lịch gửi văn bản và lịch rà soát sổ sách được đặt cạnh nhau từ đầu tháng 10.
Nhận định chuyên gia: Doanh nghiệp thường gặp rủi ro gì khi gia hạn nộp thuế GTGT quý 3 2026?
Các chuyên gia tại MAN với 30 năm kinh nghiệm kiểm toán và tư vấn thuế lưu ý rằng chính sách gia hạn càng đơn giản về thủ tục thì rủi ro càng nằm ở khâu tự xác định. Cơ quan thuế không trả kết quả, nên sai sót thường chỉ lộ ra khi kiểm tra, thanh tra hoặc kiểm toán sau này. Dưới đây là sáu rủi ro thuế chúng tôi gặp nhiều nhất qua các đợt gia hạn.
Rủi ro 1: Tự xếp mình vào nhóm được gia hạn
Nhiều doanh nghiệp đăng ký nhiều mã ngành nhưng hoạt động thực tế lại khác. Điều kiện của nhóm 1 là hoạt động sản xuất, kinh doanh trong ngành, lĩnh vực tại Phụ lục I, không phải chỉ có mã ngành trên giấy phép.
- Cách xử lý: lập bảng đối chiếu doanh thu theo từng hoạt động với Phụ lục I, lưu kèm hồ sơ gia hạn.
- Với nhóm 2, giữ lại số liệu chứng minh tiêu chí doanh nghiệp nhỏ, siêu nhỏ theo Nghị định 80/2021/NĐ-CP.
Rủi ro 2: Nghĩ rằng được gia hạn thì chưa cần nộp tờ khai
Đây là hiểu lầm nguy hiểm nhất. Điều 3 Nghị định 245/2026/NĐ-CP yêu cầu vẫn kê khai, nộp tờ khai theo quy định hiện hành; chỉ chưa phải nộp tiền thuế. Tờ khai quý 3/2026 nộp sau 31/10/2026 vẫn là vi phạm thời hạn nộp hồ sơ khai thuế, dù số thuế đã được gia hạn.
Rủi ro 3: Gửi văn bản đề nghị sau ngày 02/11/2026
Mốc này áp dụng chung cho toàn bộ các kỳ được gia hạn. Gửi muộn một ngày là mất toàn bộ quyền gia hạn theo Nghị định 245/2026/NĐ-CP. Giải pháp từ MAN – Master Accountant Network: gửi văn bản ngay cùng tờ khai, không để đến sát hạn.
Rủi ro 4: Gộp thuế GTGT khâu nhập khẩu vào số được gia hạn
Doanh nghiệp sản xuất có nhập nguyên liệu dễ nhầm lẫn khi lập kế hoạch dòng tiền. Thuế GTGT khâu nhập khẩu không được gia hạn, nên phải tách riêng ngay từ bảng theo dõi nghĩa vụ thuế.
Rủi ro 5: Khai bổ sung sau ngày 30/12/2026
Sai sót phát hiện khi chốt sổ cuối năm hoặc khi kiểm toán báo cáo tài chính thường rơi vào quý I năm sau. Lúc đó, phần tăng thêm của kỳ quý III/2026 không còn được gia hạn. Kinh nghiệm của chúng tôi là rà soát hóa đơn đầu ra, đầu vào của quý 3 trong tháng 11 và đầu tháng 12, trước mốc 30/12/2026.
Rủi ro 6: Dồn nghĩa vụ thuế vào hai tuần cuối năm
Nếu doanh nghiệp vừa có kỳ tháng (hạn 21/12/2026) vừa có kỳ quý (hạn 30/12/2026) ở các đơn vị khác nhau, hoặc có cả thuế TNDN tạm nộp quý III được gia hạn đến 30/12/2026, nhu cầu tiền mặt cuối năm sẽ tăng đột biến. Theo góc nhìn từ MAN, tối ưu chi phí thuế tại Việt Nam không chỉ là nộp ít hơn mà là nộp đúng lúc, không để phát sinh tiền chậm nộp hay khoản vay ngắn hạn bất lợi.
Danh sách kiểm tra trước ngày 31/10/2026
- Đối chiếu hoạt động thực tế với Phụ lục I hoặc tiêu chí doanh nghiệp nhỏ, siêu nhỏ
- Nộp tờ khai thuế GTGT quý 3/2026 đúng hạn
- Gửi văn bản đề nghị gia hạn theo mẫu Phụ lục II, chậm nhất 02/11/2026
- Tách thuế GTGT khâu nhập khẩu khỏi số được gia hạn
- Lên lịch rà soát và khai bổ sung (nếu có) trước 30/12/2026
- Lập kế hoạch dòng tiền để nộp đủ thuế chậm nhất 30/12/2026
Kết luận
Gia hạn nộp thuế GTGT quý 3 2026 theo Nghị định 245/2026/NĐ-CP giúp doanh nghiệp đủ điều kiện giữ lại tiền thuế thêm khoảng 60 ngày, đến chậm nhất 30/12/2026, mà không bị tính tiền chậm nộp trong thời gian gia hạn. Đổi lại, doanh nghiệp phải xác định đúng đối tượng, nộp tờ khai đúng hạn 31/10/2026, gửi văn bản đề nghị chậm nhất 02/11/2026 và loại trừ thuế GTGT khâu nhập khẩu. Làm đúng bốn việc này, chính sách trở thành công cụ dòng tiền thực sự; làm sai một việc, lợi ích có thể mất trọn.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về gia hạn nộp thuế GTGT quý 3 2026
Thuế GTGT quý 3/2026 được gia hạn đến ngày nào?
Chậm nhất ngày 30/12/2026, theo điểm d khoản 1 Điều 2 Nghị định 245/2026/NĐ-CP. So với hạn thông thường 31/10/2026, doanh nghiệp có thêm 60 ngày.
Được gia hạn thì có phải nộp tờ khai thuế GTGT quý 3/2026 không?
Có. Điều 3 Nghị định 245/2026/NĐ-CP yêu cầu vẫn kê khai, nộp tờ khai theo quy định hiện hành. Hạn nộp tờ khai quý 3/2026 vẫn là 31/10/2026; chỉ việc nộp tiền thuế được lùi lại.
Hạn cuối gửi văn bản đề nghị gia hạn là khi nào?
Văn bản theo mẫu Phụ lục II được gửi một lần, cùng thời điểm nộp hồ sơ khai thuế, hoặc chậm nhất ngày 02/11/2026. Gửi sau ngày 02/11/2026 thì không được gia hạn theo Nghị định 245/2026/NĐ-CP.
Thuế GTGT hàng nhập khẩu có được gia hạn không?
Không. Khoản 1 Điều 2 Nghị định 245/2026/NĐ-CP nêu rõ quy định gia hạn không áp dụng đối với số thuế GTGT khâu nhập khẩu.
Được gia hạn có làm giảm số thuế phải nộp không?
Không. Gia hạn chỉ kéo dài thời hạn nộp, không làm thay đổi số thuế phải nộp. Lợi ích là người nộp thuế được gia hạn không phải nộp tiền chậm nộp tính trên số tiền thuế nợ được gia hạn trong thời gian gia hạn (khoản 7 Điều 14 Luật Quản lý thuế 2025).