
Doanh nghiệp cần đăng ký thuế lần đầu khi nào cho người lao động mới là câu hỏi được nhiều kế toán đặt ra ngay sau khi Luật Quản lý thuế số 108/2025/QH15 có hiệu lực từ ngày 01/7/2026. Cùng ngày, Nghị định 252/2026/NĐ-CP và Thông tư 90/2026/TT-BTC cũng bắt đầu áp dụng, thay thế Nghị định 126/2020/NĐ-CP và Thông tư 86/2024/TT-BTC. Quý III/2026 vì vậy là kỳ khai thuế thu nhập cá nhân đầu tiên chạy hoàn toàn theo khung pháp lý mới.
Với doanh nghiệp khai thuế TNCN theo quý và có lao động mới nhận thu nhập lần đầu trong tháng 7, 8 hoặc 9/2026, hạn chót đăng ký thuế thay là thứ Hai, ngày 02/11/2026. Chậm hạn có thể bị xử phạt theo Nghị định 125/2020/NĐ-CP, văn bản vẫn đang có hiệu lực. Bài viết dưới đây tổng hợp căn cứ pháp lý, mốc thời gian, mức phạt và kinh nghiệm xử lý thực tế từ MAN – Master Accountant Network.
Thông tin tóm tắt về Doanh nghiệp cần đăng ký thuế lần đầu khi nào
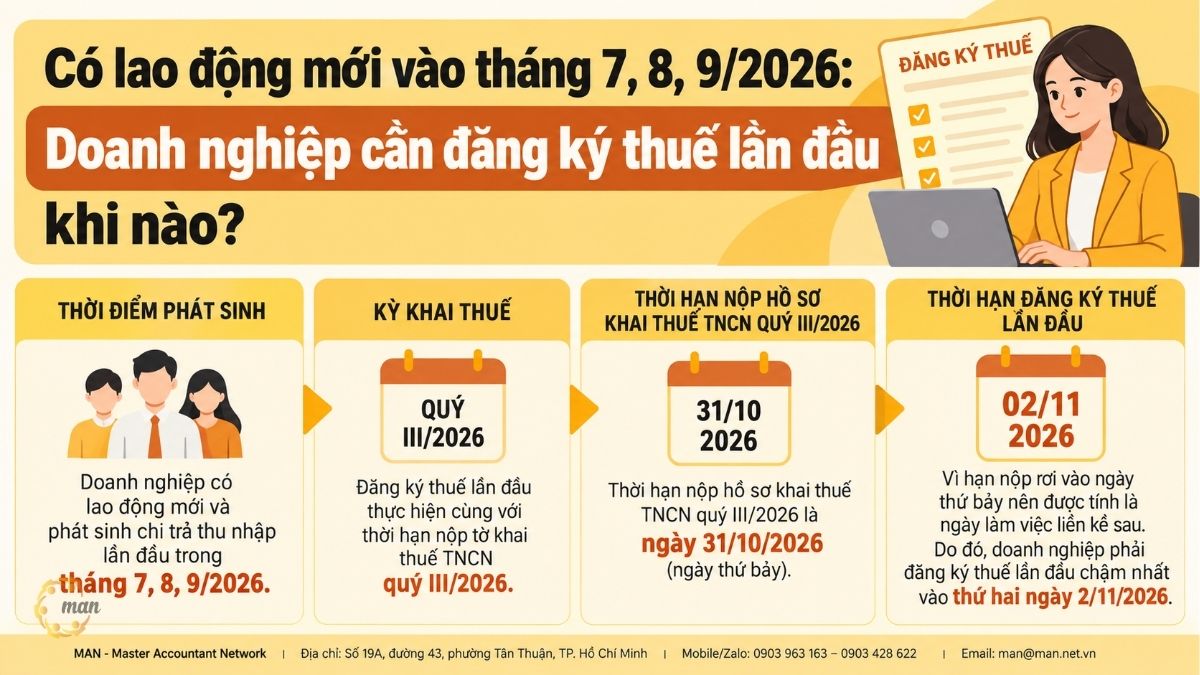
- Doanh nghiệp cần đăng ký thuế lần đầu khi nào là câu hỏi về thời hạn tổ chức chi trả thu nhập phải đăng ký thuế thay cho cá nhân có thu nhập chưa có mã số thuế, theo điểm đ khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP.
- Mục đích: cá nhân có mã số thuế để doanh nghiệp khấu trừ, khai thuế TNCN và quyết toán thuế đúng quy định.
- Đối tượng: tổ chức, cá nhân chi trả thu nhập cho cá nhân chưa đăng ký thuế, kể cả đăng ký thay cho người phụ thuộc.
- Thời hạn: chậm nhất là ngày cuối cùng của hạn nộp hồ sơ khai thuế TNCN của kỳ đầu tiên phát sinh chi trả. Với kỳ khai quý III/2026, hạn là 02/11/2026. Người phụ thuộc: chậm nhất 31/12 của năm tính thuế.
Doanh nghiệp cần đăng ký thuế lần đầu khi nào theo quy định hiện hành?
Câu trả lời nằm trọn trong một điểm của Nghị định 252/2026/NĐ-CP. Trước khi phân tích, hãy đọc nguyên văn quy định.
Quy định nguyên văn tại điểm đ khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP
“Thời hạn đăng ký thuế … 3. Người nộp thuế thuộc đối tượng đăng ký thuế trực tiếp với cơ quan thuế quy định tại khoản 3 Điều 10 Luật Quản lý thuế thì thời hạn đăng ký thuế như sau: … đ) Tổ chức, cá nhân chi trả thu nhập có trách nhiệm đăng ký thuế lần đầu thay cho cá nhân có thu nhập chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế thu nhập cá nhân của kỳ đầu tiên phát sinh việc chi trả thu nhập cho cá nhân trong trường hợp cá nhân chưa đăng ký thuế; đăng ký thuế lần đầu thay cho người phụ thuộc của cá nhân chậm nhất là ngày 31 tháng 12 của năm tính thuế;”
Hiểu quy định này thế nào cho đúng?
Quy định có ba vế, và mỗi vế đều có hệ quả thực tế:
- Chủ thể có nghĩa vụ là tổ chức, cá nhân chi trả thu nhập, không phải bản thân người lao động.
- Phạm vi là “cá nhân có thu nhập” chưa đăng ký thuế. Cụm từ này rộng hơn khái niệm người lao động theo hợp đồng.
- Mốc thời gian không tính từ ngày ký hợp đồng hay ngày vào làm. Mốc được gắn với hạn nộp tờ khai TNCN của kỳ đầu tiên có chi trả thu nhập.
Người phụ thuộc được tách thành mốc riêng: chậm nhất ngày 31/12 của năm tính thuế. Như vậy, hai loại đăng ký thay này có hai hạn khác nhau và không nên gộp chung một lịch xử lý.
Còn mã số thuế của chính doanh nghiệp thì sao?
Nhiều người tìm kiếm câu hỏi này vì nhầm lẫn với mã số thuế của bản thân doanh nghiệp. Với doanh nghiệp, việc đăng ký thuế gắn liền với đăng ký doanh nghiệp. Khoản 2 Điều 10 Luật Quản lý thuế quy định:
“2. Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác, đơn vị phụ thuộc, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thực hiện đăng ký thuế cùng với việc đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký liên hiệp hợp tác xã, đăng ký tổ hợp tác, đăng ký hộ kinh doanh, đăng ký hoạt động, kinh doanh theo cơ chế một cửa liên thông.”
Khoản 2 Điều 6 Nghị định 252/2026/NĐ-CP xác định thời hạn tương ứng:
“2. Người nộp thuế thuộc đối tượng đăng ký thuế theo cơ chế một cửa liên thông quy định tại khoản 2 Điều 10 Luật Quản lý thuế thì thời hạn đăng ký thuế là thời hạn đăng ký doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác, hộ kinh doanh, đăng ký đơn vị phụ thuộc, địa điểm kinh doanh của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã theo quy định của pháp luật. …”
Như vậy, thời hạn đăng ký thuế của chính doanh nghiệp chính là thời hạn đăng ký doanh nghiệp. Trọng tâm thực tế mà kế toán cần theo dõi là nghĩa vụ đăng ký thay cho cá nhân nhận thu nhập, là nội dung chính của bài viết này.
Vì sao việc đăng ký thuế thay đúng hạn quan trọng với quản trị thuế và kiểm toán?
Mã số thuế cá nhân là “khóa” để mọi dữ liệu TNCN khớp với nhau. Thiếu nó, chuỗi khấu trừ, khai thuế và quyết toán đều bị đứt ở một mắt xích.
Tác động đến khai và quyết toán thuế TNCN
- Khai thuế kỳ: dữ liệu thu nhập và số thuế đã khấu trừ của từng cá nhân cần mã số thuế để cơ quan thuế đối chiếu.
- Quyết toán năm: kỳ quyết toán thuế TNCN xác định theo năm dương lịch (điểm đ.2 khoản 2 Điều 9 Nghị định 252/2026/NĐ-CP). Cá nhân chưa có mã số thuế sẽ gây vướng khi lập bảng kê quyết toán cuối năm 2026.
- Giảm trừ gia cảnh: người phụ thuộc cần được đăng ký đúng hạn để người lao động được giảm trừ theo quy định.
Tác động đến rủi ro thuế và hồ sơ kiểm toán
Theo góc nhìn từ MAN, danh sách cá nhân chưa có mã số thuế là một trong những chỉ dấu đầu tiên kiểm toán viên kiểm tra khi đánh giá chu trình lương. Lý do rất đơn giản: nó cho thấy quy trình tiếp nhận nhân sự và quy trình thuế có đang nối với nhau hay không. Một danh sách sạch là bằng chứng kiểm soát nội bộ đang vận hành.
Ngoài ra, Thông tư 90/2026/TT-BTC tiếp tục đẩy mạnh việc dùng số định danh cá nhân làm mã số thuế. Theo Thông tư này, mỗi cá nhân được cấp một mã số thuế duy nhất trong suốt cuộc đời. Thông tin đăng ký thuế sai lệch với Cơ sở dữ liệu quốc gia về dân cư vì vậy sẽ kéo theo việc phải điều chỉnh về sau, tốn công hơn nhiều so với làm đúng ngay từ đầu.
Những đối tượng nào bắt buộc phải đăng ký thuế thay?
Nghĩa vụ này phát sinh khi có đồng thời hai yếu tố: có việc chi trả thu nhập và cá nhân nhận thu nhập chưa đăng ký thuế. Phân nhóm cụ thể như sau.
Bên có nghĩa vụ đăng ký thay
- Doanh nghiệp thuộc mọi loại hình, kể cả doanh nghiệp có vốn đầu tư nước ngoài.
- Tổ chức khác và cá nhân có chi trả thu nhập, vì văn bản dùng cụm “tổ chức, cá nhân chi trả thu nhập”.
Cá nhân được đăng ký thay
- Lao động mới chưa đăng ký thuế: thường là sinh viên mới ra trường hoặc người lần đầu có thu nhập từ tiền lương, tiền công.
- Cá nhân khác có thu nhập do doanh nghiệp chi trả: văn bản dùng cụm “cá nhân có thu nhập”, nên doanh nghiệp cần rà soát cả nhóm ngoài danh sách lương theo hướng dẫn chi tiết tại Thông tư 90/2026/TT-BTC.
- Người phụ thuộc: đăng ký thay theo mốc riêng, chậm nhất 31/12 của năm tính thuế.
Trường hợp không phát sinh nghĩa vụ đăng ký lần đầu
Cá nhân đã có mã số thuế thì không cần đăng ký lần đầu nữa, vì mỗi cá nhân chỉ có một mã số thuế duy nhất. Nếu thông tin đăng ký thuế cũ chưa khớp với dữ liệu dân cư, việc cần làm là thủ tục thay đổi thông tin, không phải đăng ký mới. Trường hợp cá nhân có từ hai mã số thuế trở lên, họ phải cập nhật số định danh cá nhân để cơ quan thuế tích hợp dữ liệu.
Doanh nghiệp cần đăng ký thuế lần đầu khi nào nếu có lao động mới trong quý III/2026?
Với doanh nghiệp khai thuế TNCN theo quý, hạn chót là thứ Hai, ngày 02/11/2026. Con số này được xác định qua ba bước.
Cách xác định hạn chót qua 3 bước
- Xác định kỳ đầu tiên có chi trả: lao động mới nhận thu nhập lần đầu trong tháng 7, 8 hoặc 9/2026 thì kỳ khai đầu tiên là quý III/2026.
- Xác định hạn nộp tờ khai của kỳ đó: khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP quy định: “3. Đối với loại thuế khai theo quý, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế.” Với quý III/2026, đó là ngày 31/10/2026.
- Điều chỉnh nếu trùng ngày nghỉ: ngày 31/10/2026 là thứ Bảy. Theo nội dung khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP, khi ngày cuối cùng của thời hạn nộp hồ sơ khai thuế trùng với ngày nghỉ theo quy định, ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó. Hạn cuối vì vậy là thứ Hai, 02/11/2026.
Bảng mốc thời gian cần theo dõi
| Tình huống | Kỳ khai đầu tiên | Hạn đăng ký thuế thay | Ghi chú |
| Chi trả thu nhập lần đầu trong tháng 7, 8, 9/2026 (khai theo quý) | Quý III/2026 | 02/11/2026 | 31/10/2026 là thứ Bảy, lùi sang ngày làm việc kế tiếp |
| Chi trả thu nhập lần đầu trong tháng 10, 11, 12/2026 (khai theo quý) | Quý IV/2026 | 01/02/2027 (dự kiến) | Tính tương tự: 31/01/2027 là Chủ nhật |
| Doanh nghiệp khai thuế TNCN theo tháng | Tháng đầu tiên có chi trả | Chậm nhất ngày 20 của tháng tiếp theo tháng có chi trả | Theo hạn khai tháng tại khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP; lùi nếu trùng ngày nghỉ |
| Người phụ thuộc của cá nhân có thu nhập | Năm tính thuế 2026 | 31/12/2026 | Mốc riêng, không gắn với kỳ khai |
Lưu ý: mốc quý IV/2026 do chúng tôi tính theo cùng cách áp dụng cho quý III. Doanh nghiệp nên kiểm tra lại lịch nghỉ chính thức và lịch nộp thuế do cơ quan thuế công bố trước khi chốt hạn nội bộ.
Những văn bản pháp luật nào điều chỉnh việc đăng ký thuế lần đầu?
Từ ngày 01/7/2026, hệ thống văn bản về đăng ký thuế đã thay đổi gần như toàn bộ. Bảng dưới đây tổng hợp các văn bản doanh nghiệp cần nắm.
| Văn bản | Ngày ban hành / hiệu lực | Nội dung liên quan |
| Luật Quản lý thuế số 108/2025/QH15 | Hiệu lực 01/7/2026 | Luật gốc; khoản 2 Điều 10 quy định đăng ký thuế theo cơ chế một cửa liên thông, khoản 3 Điều 10 quy định đối tượng đăng ký thuế trực tiếp với cơ quan thuế |
| Nghị định 252/2026/NĐ-CP | Ban hành 30/6/2026, hiệu lực 01/7/2026 | Quy định thời hạn đăng ký thuế (Điều 6), kỳ tính thuế (Điều 9), hạn nộp hồ sơ khai thuế (Điều 10), cách tính hạn khi trùng ngày nghỉ (khoản 7 Điều 3); thay thế Nghị định 126/2020/NĐ-CP |
| Thông tư 90/2026/TT-BTC | Ban hành 30/6/2026, hiệu lực 01/7/2026 | Hướng dẫn hồ sơ, thủ tục đăng ký thuế, cấu trúc mã số thuế, sử dụng số định danh cá nhân; thay thế Thông tư 86/2024/TT-BTC |
| Nghị định 125/2020/NĐ-CP | Ban hành 19/10/2020 | Xử phạt vi phạm hành chính về thuế, hóa đơn; Điều 10 (thời hạn đăng ký thuế), Điều 13 (thời hạn nộp hồ sơ khai thuế) |
| Luật Doanh nghiệp số 59/2020/QH14 | Ban hành 17/6/2020 | Mã số doanh nghiệp được dùng để thực hiện nghĩa vụ thuế |
| Công văn 5061/CT-CS của Cục Thuế | Ngày 22/7/2026 | Giới thiệu các điểm mới của Nghị định 252/2026/NĐ-CP tới cơ quan thuế và người nộp thuế |
| Công văn 3422/CT-NVT của Cục Thuế | Ngày 27/5/2026 | Hướng dẫn xử lý cá nhân được cấp nhiều mã số thuế và cập nhật số định danh cá nhân (ban hành theo Thông tư 86/2024/TT-BTC, trước khi Thông tư 90/2026/TT-BTC có hiệu lực) |
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng Nghị định 125/2020/NĐ-CP vẫn tiếp tục áp dụng song song với khung pháp lý mới. Vì vậy, quy định về thời hạn đã thay đổi nhưng các mức phạt quen thuộc vẫn giữ nguyên.
Chậm đăng ký thuế hoặc chậm nộp tờ khai bị phạt bao nhiêu?
Có hai hành vi khác nhau, nằm ở hai điều khác nhau của Nghị định 125/2020/NĐ-CP. Nhiều kế toán chỉ nhớ mức phạt chậm nộp tờ khai mà bỏ qua mức phạt chậm đăng ký thuế.
Mức phạt vi phạm thời hạn đăng ký thuế (Điều 10)
Khoản 1 Điều 10 Nghị định 125/2020/NĐ-CP quy định nguyên văn:
“Phạt cảnh cáo đối với hành vi đăng ký thuế; thông báo tạm ngừng hoạt động kinh doanh; thông báo tiếp tục kinh doanh trước thời hạn đã thông báo quá thời hạn quy định từ 01 ngày đến 10 ngày và có tình tiết giảm nhẹ.”
Các khung phạt tiếp theo đối với hành vi đăng ký thuế quá hạn được tóm tắt như sau:
| Số ngày quá hạn | Mức phạt đối với tổ chức | Căn cứ |
| 01 – 10 ngày, có tình tiết giảm nhẹ | Cảnh cáo | Khoản 1 Điều 10 |
| 01 – 30 ngày (trừ trường hợp tại khoản 1) | 1.000.000 – 2.000.000 đồng | Điểm a khoản 2 Điều 10 |
| 31 – 90 ngày | 3.000.000 – 6.000.000 đồng | Khoản 3 Điều 10 |
| Từ 91 ngày trở lên | 6.000.000 – 10.000.000 đồng | Điểm a khoản 4 Điều 10 |
Mức phạt vi phạm thời hạn nộp hồ sơ khai thuế (Điều 13)
Nếu doanh nghiệp chậm cả tờ khai TNCN quý III/2026, hành vi này bị xem xét theo Điều 13:
| Số ngày quá hạn | Mức phạt đối với tổ chức |
| 01 – 05 ngày, có tình tiết giảm nhẹ | Cảnh cáo |
| 01 – 30 ngày | 2.000.000 – 5.000.000 đồng |
| 31 – 60 ngày | 5.000.000 – 8.000.000 đồng |
| 61 – 90 ngày; hoặc từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp; hoặc không nộp hồ sơ nhưng không phát sinh số thuế phải nộp | 8.000.000 – 15.000.000 đồng |
| Trên 90 ngày, có phát sinh số thuế phải nộp, đã nộp đủ tiền thuế và tiền chậm nộp trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra hoặc lập biên bản | 15.000.000 – 25.000.000 đồng |
Các mức trên áp dụng cho tổ chức. Cá nhân vi phạm bị phạt bằng 1/2 mức phạt của tổ chức. Ngoài tiền phạt, người nộp thuế có thể bị áp dụng biện pháp khắc phục hậu quả theo khoản 6 Điều 13.
Nhận định chuyên gia: doanh nghiệp Việt thường gặp rủi ro gì?
Qua nhiều mùa quyết toán và kiểm toán, đội ngũ chuyên gia trên 30 năm kinh nghiệm của MAN – Master Accountant Network nhận thấy rủi ro thuế quanh việc đăng ký thuế thay hiếm khi đến từ việc không biết quy định. Nó đến từ cách doanh nghiệp vận hành quy trình. Dưới đây là năm rủi ro chúng tôi gặp nhiều nhất.
Rủi ro 1: Tính hạn từ ngày vào làm thay vì kỳ chi trả
Văn bản gắn hạn với kỳ đầu tiên phát sinh việc chi trả thu nhập. Một người vào làm ngày 25/9 nhưng nhận lương lần đầu ngày 05/10 sẽ thuộc kỳ quý IV, không phải quý III. Cách xử lý: lập danh sách theo ngày chi trả thực tế trên bảng lương, không theo danh sách tuyển dụng.
Rủi ro 2: Đăng ký mới cho người đã có mã số thuế
Người lao động thường không nhớ mình đã có mã số thuế từ công ty cũ. Nếu doanh nghiệp nộp hồ sơ đăng ký mới, dữ liệu có thể bị trùng và cá nhân phải làm thủ tục tích hợp về sau. Cách xử lý: tra cứu theo số định danh cá nhân trước khi lập bất kỳ hồ sơ nào.
Rủi ro 3: Chỉ nhìn vào danh sách lương
Quy định dùng cụm “cá nhân có thu nhập”. Cộng tác viên, chuyên gia thuê ngoài hay giảng viên đào tạo nội bộ cũng có thể thuộc diện cần rà soát. Cách xử lý: đối chiếu sổ chi phí dịch vụ thuê cá nhân với danh sách mã số thuế mỗi quý.
Rủi ro 4: Nhầm hai điều xử phạt
Chậm đăng ký thuế thuộc Điều 10, chậm nộp tờ khai thuộc Điều 13 Nghị định 125/2020/NĐ-CP. Hai hành vi có hai khung phạt khác nhau. Doanh nghiệp chậm cả hai sẽ phải xử lý cả hai hậu quả. Cách xử lý: theo dõi hai hạn này như hai đầu việc riêng trong lịch thuế nội bộ.
Rủi ro 5: Dồn hồ sơ người phụ thuộc vào tuần cuối năm
Hạn 31/12 tạo cảm giác còn xa. Trên thực tế, tháng 12 cũng là thời điểm phòng kế toán chốt sổ và chuẩn bị quyết toán. Cách xử lý: thu hồ sơ người phụ thuộc ngay khi người lao động ký hợp đồng.
Giải pháp từ MAN – Master Accountant Network cho cả năm rủi ro này khá đơn giản: đưa bước kiểm tra mã số thuế vào quy trình tiếp nhận nhân sự, và đặt hạn nội bộ sớm hơn hạn luật ít nhất một tuần. Đây cũng là cách tối ưu chi phí thuế tại Việt Nam một cách hợp pháp nhất: không phát sinh tiền phạt, không phát sinh chi phí xử lý lại hồ sơ.
Kết luận
Câu hỏi doanh nghiệp cần đăng ký thuế lần đầu khi nào có câu trả lời rõ ràng: chậm nhất là ngày cuối cùng của hạn nộp tờ khai TNCN của kỳ đầu tiên có chi trả thu nhập. Với kỳ quý III/2026, hạn là 02/11/2026. Làm đúng hạn không chỉ giúp tránh tiền phạt theo Nghị định 125/2020/NĐ-CP. Nó còn giữ cho dữ liệu khấu trừ, khai thuế và quyết toán năm 2026 liền mạch ngay từ kỳ đầu áp dụng Luật Quản lý thuế mới.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về đăng ký thuế lần đầu
Doanh nghiệp cần đăng ký thuế lần đầu khi nào cho lao động mới nhận lương trong quý III/2026?
Với doanh nghiệp khai thuế TNCN theo quý, hạn chót là thứ Hai, 02/11/2026. Hạn gốc là 31/10/2026 nhưng rơi vào thứ Bảy nên được lùi sang ngày làm việc kế tiếp.
Người lao động đã có mã số thuế ở công ty cũ thì có phải đăng ký lại không?
Không. Mỗi cá nhân chỉ có một mã số thuế duy nhất. Nếu thông tin cũ chưa khớp với dữ liệu dân cư, cần làm thủ tục thay đổi thông tin đăng ký thuế.
Hạn đăng ký thuế thay cho người phụ thuộc là khi nào?
Chậm nhất ngày 31/12 của năm tính thuế, theo điểm đ khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP. Với năm tính thuế 2026, hạn là 31/12/2026.
Chậm đăng ký thuế thay 15 ngày thì bị phạt bao nhiêu?
Theo Điều 10 Nghị định 125/2020/NĐ-CP, quá hạn từ 01 đến 30 ngày bị phạt từ 1.000.000 đến 2.000.000 đồng đối với tổ chức. Quá hạn từ 01 đến 10 ngày và có tình tiết giảm nhẹ thì bị phạt cảnh cáo.
Doanh nghiệp mới thành lập có phải làm thủ tục đăng ký thuế riêng cho chính mình không?
Không có thủ tục riêng. Theo khoản 2 Điều 10 Luật Quản lý thuế, doanh nghiệp thực hiện đăng ký thuế cùng với việc đăng ký doanh nghiệp theo cơ chế một cửa liên thông. Khoản 2 Điều 6 Nghị định 252/2026/NĐ-CP xác định thời hạn đăng ký thuế trong trường hợp này là thời hạn đăng ký doanh nghiệp.