
Cách xác định tháng lương bình quân thực tế để khoản chi phúc lợi được trừ khi tính thuế TNDN là câu hỏi mà kế toán doanh nghiệp nào cũng phải trả lời trước mùa quyết toán. Hai văn bản đang áp dụng là Luật Thuế thu nhập doanh nghiệp 2025 và Nghị định 320/2025/NĐ-CP. Nghị định 320/2025/NĐ-CP được ban hành và có hiệu lực ngày 15/12/2025, thay thế Nghị định 218/2013/NĐ-CP. Theo các văn bản này, chi phúc lợi trực tiếp cho người lao động bị khống chế ở mức 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế.
Quy định nghe đơn giản nhưng trên thực tế hay bị áp dụng sai. Có doanh nghiệp năm đầu chỉ hoạt động vài tháng mà vẫn chia quỹ lương cho 12. Có doanh nghiệp đưa cả tiền lương chưa chi trả vào quỹ lương. Mỗi sai lệch như vậy có thể dẫn đến chi phí bị loại khi cơ quan thuế kiểm tra. Bài viết này phân tích từng bước theo đúng văn bản gốc, kèm ví dụ số liệu và kinh nghiệm thực tế của đội ngũ chuyên gia MAN – Master Accountant Network.
Thông tin tóm tắt cách xác định tháng lương bình quân thực tế để khoản chi phúc lợi được trừ khi tính thuế TNDN
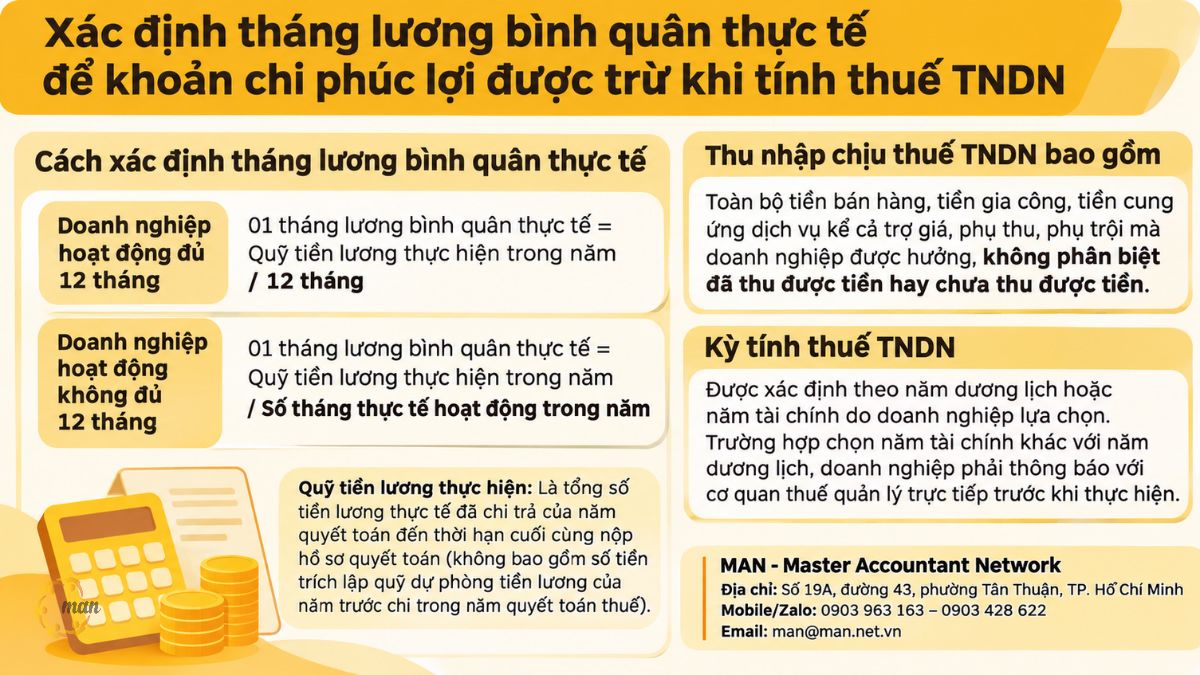
- Là gì: 01 tháng lương bình quân thực tế bằng quỹ tiền lương thực hiện trong năm chia cho 12 tháng. Nếu doanh nghiệp hoạt động không đủ 12 tháng thì chia cho số tháng thực tế hoạt động trong năm.
- Dùng làm gì: Đây là ngưỡng khống chế các khoản chi có tính chất phúc lợi trực tiếp cho người lao động. Phần chi vượt ngưỡng không được trừ khi xác định thu nhập chịu thuế TNDN.
- Áp dụng cho ai: Doanh nghiệp xác định thu nhập chịu thuế TNDN có phát sinh chi phúc lợi cho người lao động.
- Khi nào cần: Khi lập hồ sơ quyết toán thuế TNDN năm và khi rà soát chi phí trước kỳ kiểm tra, thanh tra thuế.
Cách xác định tháng lương bình quân thực tế để khoản chi phúc lợi được trừ khi tính thuế TNDN dựa trên văn bản nào?
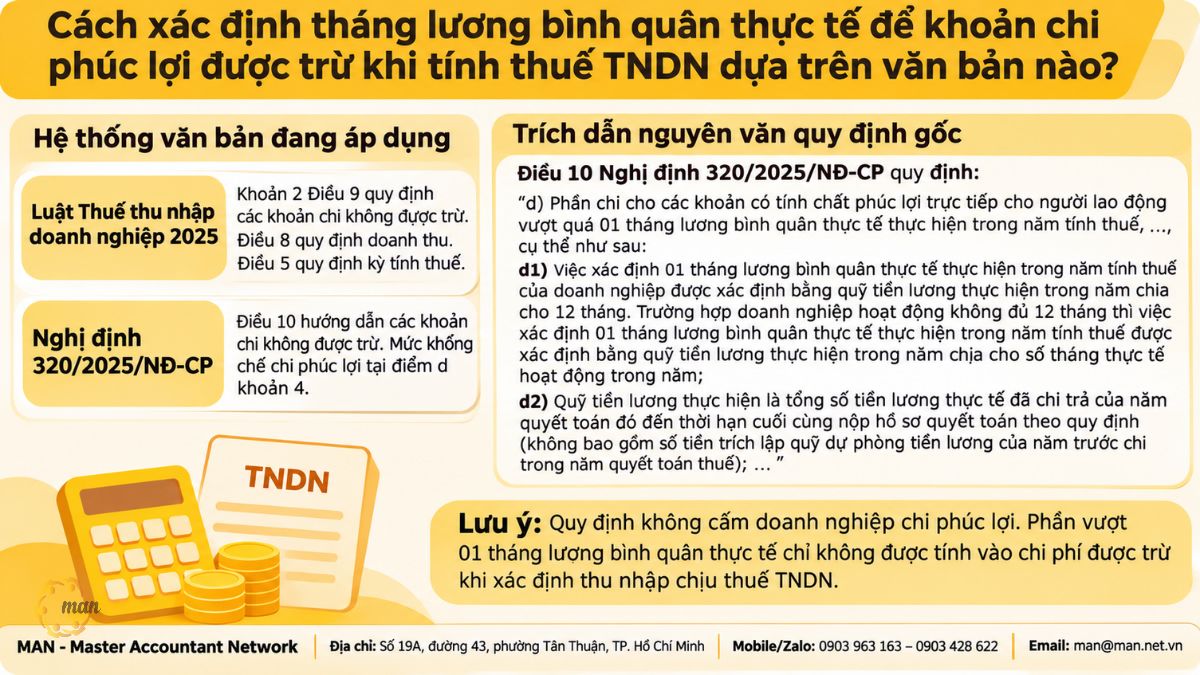
Trước khi tính toán, cần nắm rõ căn cứ pháp lý. Từ kỳ tính thuế năm 2025, doanh nghiệp áp dụng hệ thống văn bản sau.
Hệ thống văn bản đang áp dụng
- Luật Thuế thu nhập doanh nghiệp 2025: Khoản 2 Điều 9 quy định các khoản chi không được trừ. Điều 8 quy định doanh thu. Điều 5 quy định kỳ tính thuế.
- Nghị định 320/2025/NĐ-CP: Điều 10 hướng dẫn các khoản chi không được trừ khi xác định thu nhập chịu thuế. Mức khống chế chi phúc lợi nằm tại điểm d khoản 4.
Trích dẫn nguyên văn quy định gốc
Điều 10 Nghị định 320/2025/NĐ-CP quy định:
“Các khoản chi không được trừ khi xác định thu nhập chịu thuế
Các khoản chi không được trừ khi xác định thu nhập chịu thuế thực hiện theo quy định tại khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp, cụ thể như sau:
…
1. Phần chi vượt mức quy định đối với các khoản chi sau:
…
d) Phần chi cho các khoản có tính chất phúc lợi trực tiếp cho người lao động vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế, bao gồm: Chi đám hiếu, hỷ của bản thân và gia đình người lao động; chi nghỉ mát; chi hỗ trợ điều trị khám bệnh, chữa bệnh; chi hỗ trợ bổ sung kiến thức học tập tại cơ sở giáo dục, cơ sở hoạt động giáo dục nghề nghiệp; chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai, dịch họa, tai nạn, ốm đau; chi khen thưởng con của người lao động có thành tích tốt trong học tập; chi hỗ trợ chi phí đi lại ngày lễ, tết cho người lao động; chi bảo hiểm tai nạn (không bao gồm trường hợp chi bảo hiểm tai nạn bắt buộc theo quy định của pháp luật chuyên ngành), bảo hiểm sức khỏe, bảo hiểm tự nguyện khác cho người lao động (trừ khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội, khoản chi mua bảo hiểm nhân thọ cho người lao động, bảo hiểm hưu trí tự nguyện cho người lao động hướng dẫn tại điểm đ khoản này) và những khoản chi có tính chất phúc lợi khác, cụ thể như sau:
d1) Việc xác định 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế của doanh nghiệp được xác định bằng quỹ tiền lương thực hiện trong năm chia cho 12 tháng. Trường hợp doanh nghiệp hoạt động không đủ 12 tháng thì việc xác định 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế được xác định bằng quỹ tiền lương thực hiện trong năm chia cho số tháng thực tế hoạt động trong năm;
d2) Quỹ tiền lương thực hiện là tổng số tiền lương thực tế đã chi trả của năm quyết toán đó đến thời hạn cuối cùng nộp hồ sơ quyết toán theo quy định (không bao gồm số tiền trích lập quỹ dự phòng tiền lương của năm trước chi trong năm quyết toán thuế);
…”
Cần hiểu đúng một điểm: quy định không cấm doanh nghiệp chi phúc lợi. Phần vượt 01 tháng lương bình quân thực tế chỉ không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Những khoản chi phúc lợi nào bị khống chế bởi mức 01 tháng lương bình quân?
Ngưỡng 01 tháng lương được so với tổng phần chi cho các khoản có tính chất phúc lợi trực tiếp cho người lao động trong năm. Danh mục theo văn bản gốc như sau.
Nhóm chi phúc lợi tính vào mức khống chế
- Chi đám hiếu, hỷ của bản thân và gia đình người lao động.
- Chi nghỉ mát.
- Chi hỗ trợ điều trị khám bệnh, chữa bệnh.
- Chi hỗ trợ bổ sung kiến thức học tập tại cơ sở giáo dục, cơ sở hoạt động giáo dục nghề nghiệp.
- Chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai, dịch họa, tai nạn, ốm đau.
- Chi khen thưởng con của người lao động có thành tích tốt trong học tập.
- Chi hỗ trợ chi phí đi lại ngày lễ, tết cho người lao động.
- Chi bảo hiểm tai nạn, bảo hiểm sức khỏe, bảo hiểm tự nguyện khác cho người lao động.
- Những khoản chi có tính chất phúc lợi khác.
Cụm từ “những khoản chi có tính chất phúc lợi khác” cho thấy danh mục trên không đóng. Một khoản chi không có tên trong danh sách nhưng mang tính chất phúc lợi trực tiếp cho người lao động vẫn thuộc phạm vi điều chỉnh.
Các khoản văn bản gốc loại trừ khỏi nhóm này
- Chi bảo hiểm tai nạn bắt buộc theo quy định của pháp luật chuyên ngành.
- Khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội.
- Khoản chi mua bảo hiểm nhân thọ cho người lao động.
- Bảo hiểm hưu trí tự nguyện cho người lao động.
Ba khoản sau được “hướng dẫn tại điểm đ khoản này”, tức điểm đ khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP. Khi xử lý các khoản này, doanh nghiệp cần đối chiếu riêng với điểm đ, không cộng vào ngưỡng 01 tháng lương bình quân của điểm d.
Công thức tính 01 tháng lương bình quân thực tế như thế nào?
Điểm d1 đưa ra hai công thức, tùy theo thời gian hoạt động của doanh nghiệp trong năm tính thuế.
Trường hợp doanh nghiệp hoạt động đủ 12 tháng trong năm tính thuế
|
01 tháng lương bình quân thực tế = Quỹ tiền lương thực hiện trong năm / 12 tháng |
Đây là trường hợp phổ biến, áp dụng cho doanh nghiệp đã hoạt động ổn định.
Trường hợp doanh nghiệp hoạt động không đủ 12 tháng trong năm tính thuế
|
01 tháng lương bình quân thực tế = Quỹ tiền lương thực hiện trong năm / Số tháng thực tế hoạt động trong năm |
Công thức này thường dùng cho doanh nghiệp mới thành lập hoặc chấm dứt hoạt động trong năm. Nếu vẫn chia cho 12, ngưỡng khống chế bị thu hẹp không có căn cứ, và doanh nghiệp tự loại bỏ phần chi phí lẽ ra được trừ.
Đoạn trích của văn bản gốc không hướng dẫn cách tính tháng hoạt động lẻ, chẳng hạn doanh nghiệp bắt đầu hoạt động từ giữa tháng. Theo góc nhìn từ MAN, trường hợp này nên hỏi ý kiến cơ quan thuế quản lý trực tiếp và lưu văn bản trả lời vào hồ sơ, không nên tự quy ước.
Quỹ tiền lương thực hiện được hiểu thế nào cho đúng?
Mẫu số của công thức khá rõ. Tử số “quỹ tiền lương thực hiện” mới là chỗ hay sai nhất. Điểm d2 đặt ra hai yêu cầu.
Chỉ tính tiền lương thực tế đã chi trả đến thời hạn cuối cùng nộp hồ sơ quyết toán
Quỹ tiền lương thực hiện là tổng số tiền lương thực tế đã chi trả của năm quyết toán đó, tính đến thời hạn cuối cùng nộp hồ sơ quyết toán theo quy định.
Hệ quả thực tế:
- Tiền lương của năm quyết toán chi trả sau ngày kết thúc năm nhưng trước thời hạn cuối cùng nộp hồ sơ quyết toán vẫn được tính vào quỹ tiền lương thực hiện của năm đó. Ví dụ: lương tháng 12/2026 trả vào tháng 01/2027.
- Tiền lương đã hạch toán nhưng đến thời hạn cuối cùng nộp hồ sơ quyết toán vẫn chưa chi trả thì không nằm trong khái niệm “tiền lương thực tế đã chi trả”.
Không bao gồm quỹ dự phòng tiền lương của năm trước
Quỹ tiền lương thực hiện không bao gồm số tiền trích lập quỹ dự phòng tiền lương của năm trước chi trong năm quyết toán thuế.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng đây là lỗi hay gặp ở doanh nghiệp có trích lập dự phòng quỹ lương. Kế toán thường lấy toàn bộ số lương đã chi trong năm làm quỹ lương, trong khi con số đó có thể đã gồm khoản dự phòng của năm trước. Kết quả là ngưỡng phúc lợi bị đẩy lên cao hơn mức được phép.
Ví dụ cách xác định tháng lương bình quân thực tế để khoản chi phúc lợi được trừ khi tính thuế TNDN
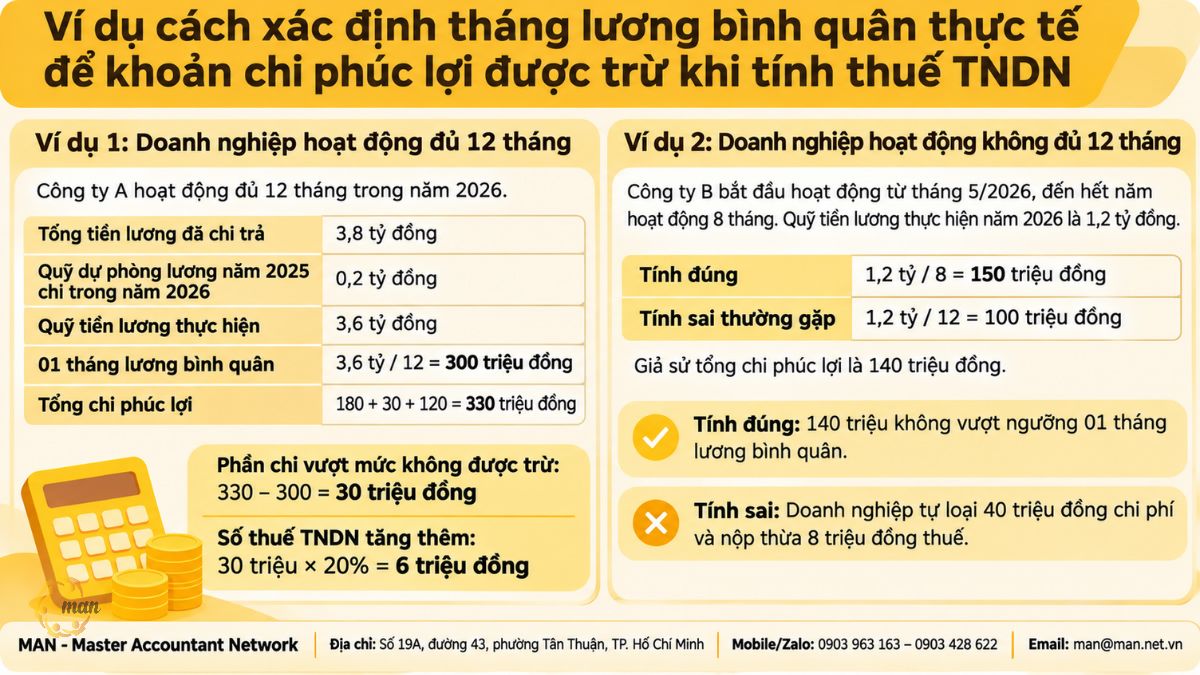
Hai ví dụ dưới đây dùng số liệu giả định để minh họa cách áp dụng công thức. Thuế suất dùng trong ví dụ là 20%.
Ví dụ 1: Doanh nghiệp hoạt động đủ 12 tháng
Công ty A hoạt động đủ 12 tháng trong năm 2026:
- Tổng tiền lương thực tế đã chi trả của năm 2026 đến thời hạn cuối cùng nộp hồ sơ quyết toán: 3,8 tỷ đồng.
- Trong đó, 200 triệu đồng là quỹ dự phòng tiền lương năm 2025 chi trong năm 2026.
- Quỹ tiền lương thực hiện = 3,8 tỷ – 0,2 tỷ = 3,6 tỷ đồng.
- 01 tháng lương bình quân thực tế = 3,6 tỷ / 12 = 300 triệu đồng.
Chi phúc lợi trong năm gồm nghỉ mát 180 triệu đồng, hiếu hỷ 30 triệu đồng và bảo hiểm sức khỏe 120 triệu đồng, tổng cộng 330 triệu đồng.
- Phần chi vượt mức không được trừ: 330 – 300 = 30 triệu đồng.
- Số thuế TNDN tăng thêm: 30 triệu x 20% = 6 triệu đồng.
Nếu không loại khoản dự phòng 200 triệu đồng, ngưỡng sẽ bị tính thành khoảng 316,7 triệu đồng, và phần chi vượt mức bị xác định thấp hơn thực tế.
Ví dụ 2: Doanh nghiệp hoạt động không đủ 12 tháng
Công ty B bắt đầu hoạt động từ tháng 5/2026, đến hết năm hoạt động 8 tháng. Quỹ tiền lương thực hiện năm 2026 là 1,2 tỷ đồng.
- Tính đúng: 1,2 tỷ / 8 = 150 triệu đồng.
- Tính sai thường gặp: 1,2 tỷ / 12 = 100 triệu đồng.
Giả sử tổng chi phúc lợi là 140 triệu đồng. Nếu tính đúng, khoản chi này không vượt ngưỡng 01 tháng lương bình quân. Nếu tính sai, doanh nghiệp tự loại 40 triệu đồng chi phí và nộp thừa 8 triệu đồng thuế.
Thu nhập chịu thuế TNDN được tính từ những khoản doanh thu nào?
Chi phí được trừ là một vế để xác định thu nhập chịu thuế, vế còn lại là doanh thu. Cần phân biệt rõ: Điều 8 Luật Thuế TNDN 2025 quy định về doanh thu để tính thu nhập chịu thuế, không phải liệt kê các loại “thu nhập chịu thuế”.
Nguyên văn Điều 8 Luật Thuế thu nhập doanh nghiệp 2025:
“Doanh thu
1. Doanh thu để tính thu nhập chịu thuế là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.
2. Chính phủ quy định chi tiết Điều này.”
Như vậy, doanh thu để tính thu nhập chịu thuế gồm:
- Tiền bán hàng.
- Tiền gia công.
- Tiền cung ứng dịch vụ, kể cả trợ giá.
- Phụ thu.
- Phụ trội mà doanh nghiệp được hưởng.
Lưu ý: doanh thu được xác định không phân biệt đã thu được tiền hay chưa thu được tiền.
Kỳ tính thuế TNDN hiện nay được xác định như thế nào?
“Năm tính thuế” là mốc để tập hợp cả quỹ tiền lương lẫn chi phúc lợi, nên cần xác định đúng kỳ tính thuế. Theo Điều 5 Luật Thuế thu nhập doanh nghiệp 2025:
- Kỳ tính thuế TNDN được xác định theo năm dương lịch hoặc năm tài chính do doanh nghiệp lựa chọn, trừ trường hợp quy định tại khoản 2 Điều 5 Luật Thuế thu nhập doanh nghiệp 2025. Doanh nghiệp chọn năm tài chính khác năm dương lịch thì phải thông báo với cơ quan thuế quản lý trực tiếp trước khi thực hiện.
- Kỳ tính thuế đối với doanh nghiệp quy định tại điểm c, điểm d khoản 2 Điều 2 Luật Thuế thu nhập doanh nghiệp 2025 thực hiện theo quy định của pháp luật về quản lý thuế.
Do đó, doanh nghiệp áp dụng năm tài chính khác năm dương lịch cần tập hợp quỹ tiền lương thực hiện và chi phúc lợi theo đúng năm tài chính đã đăng ký.
Nhận định chuyên gia: Doanh nghiệp thường gặp rủi ro gì khi áp dụng mức khống chế chi phúc lợi?
Theo góc nhìn từ MAN, sai sót thường không nằm ở công thức. Sai sót nằm ở số liệu đầu vào và cách phân loại chi phí. Dưới đây là những rủi ro thuế mà đội ngũ chuyên gia trên 30 năm kinh nghiệm của chúng tôi thường gặp khi rà soát, kiểm toán hồ sơ doanh nghiệp tại Việt Nam.
Rủi ro 1: Dùng số lương đã hạch toán thay cho số lương thực tế đã chi trả
Nhiều kế toán lấy tổng chi phí lương trên báo cáo kết quả kinh doanh làm quỹ lương. Trong khi đó, điểm d2 yêu cầu dùng tiền lương thực tế đã chi trả đến thời hạn cuối cùng nộp hồ sơ quyết toán. Hai con số này lệch nhau khi doanh nghiệp còn nợ lương.
Cách xử lý: đối chiếu sổ chi tiết tài khoản 334 với bảng lương, chứng từ chi và sao kê ngân hàng tính đến thời hạn cuối cùng nộp hồ sơ quyết toán.
Rủi ro 2: Không theo dõi tổng chi phúc lợi trong năm
Chi phúc lợi thường nằm rải rác ở nhiều khoản mục chi phí. Đến lúc quyết toán mới cộng lại thì doanh nghiệp không còn kịp điều chỉnh kế hoạch chi.
Cách xử lý: mở mã chi tiết riêng cho từng loại phúc lợi ngay từ đầu năm, và so sánh với ngưỡng ước tính theo từng quý.
Rủi ro 3: Nhầm lẫn giữa phúc lợi và tiền lương, tiền thưởng
Cùng một khoản hỗ trợ có thể được ghi nhận khác nhau tùy cách doanh nghiệp quy định trong hợp đồng lao động, thỏa ước lao động tập thể và quy chế lương thưởng. Nếu hồ sơ không rõ ràng, khoản chi dễ bị xác định là chi có tính chất phúc lợi và bị cộng vào ngưỡng khống chế.
Cách xử lý: rà soát quy chế tài chính, quy chế lương thưởng và phúc lợi trước năm tài chính. Mỗi khoản chi cần ghi rõ tính chất, đối tượng, mức chi và điều kiện hưởng.
Rủi ro 4: Chi trong ngưỡng nhưng thiếu hồ sơ
Một khoản chi nằm trong ngưỡng 01 tháng lương bình quân chưa chắc đã được trừ. Khoản chi đó vẫn phải đáp ứng các điều kiện chung về chi phí được trừ theo Luật Thuế TNDN 2025 và Nghị định 320/2025/NĐ-CP, trong đó có điều kiện về hóa đơn, chứng từ.
Cách xử lý: với chi nghỉ mát, lưu hợp đồng, hóa đơn, danh sách người lao động tham gia và chứng từ thanh toán. Với chi hiếu hỷ, lưu quyết định chi, giấy tờ liên quan và chữ ký nhận tiền.
Rủi ro 5: Bỏ qua tác động thuế TNCN
Khoản chi được trừ khi tính thuế TNDN không đồng nghĩa với việc người lao động không phải nộp thuế TNCN đối với khoản đó. Mỗi sắc thuế có quy định riêng.
Cách xử lý: đánh giá riêng từng loại phúc lợi theo pháp luật thuế TNCN để quyết định có khấu trừ thuế hay không.
Doanh nghiệp nên kiểm soát chi phúc lợi theo quy trình nào?
Giải pháp từ MAN – Master Accountant Network là chuẩn hóa việc kiểm soát chi phúc lợi thành quy trình lặp lại hằng năm:
- Đầu năm: ước tính quỹ lương kế hoạch, xác định ngưỡng phúc lợi dự kiến, ban hành hoặc cập nhật quy chế phúc lợi.
- Trong năm: hạch toán chi phúc lợi vào mã chi tiết riêng, lưu đủ hóa đơn, chứng từ và danh sách người hưởng.
- Cuối mỗi quý: so sánh số đã chi với ngưỡng ước tính, điều chỉnh kế hoạch các quý còn lại.
- Trước thời hạn quyết toán: chốt quỹ tiền lương thực hiện theo tiền lương thực tế đã chi trả, loại trừ quỹ dự phòng tiền lương của năm trước.
- Khi lập hồ sơ quyết toán: xác định phần chi vượt mức để loại khỏi chi phí được trừ.
Quy trình này giúp tối ưu chi phí thuế tại Việt Nam một cách hợp pháp: không để chi phí bị loại vì sai sót kỹ thuật, cũng không tự loại bỏ những khoản được trừ.
Kết luận
Nắm vững cách xác định tháng lương bình quân thực tế để khoản chi phúc lợi được trừ khi tính thuế TNDN giúp doanh nghiệp vừa chăm lo cho người lao động, vừa kiểm soát chính xác chi phí được trừ. Cần làm đúng ba việc:
- Chọn đúng số tháng làm mẫu số: 12 tháng hoặc số tháng thực tế hoạt động.
- Tính quỹ tiền lương thực hiện theo tiền lương thực tế đã chi trả, đến thời hạn cuối cùng nộp hồ sơ quyết toán.
- Loại trừ quỹ dự phòng tiền lương của năm trước.
Với đội ngũ chuyên gia trên 30 năm kinh nghiệm, am hiểu sâu sắc thực tế quản trị rủi ro thuế tại Việt Nam, MAN – Master Accountant Network là đối tác đồng hành cùng doanh nghiệp trong dịch vụ quyết toán thuế, dịch vụ kế toán thuế, dịch vụ báo cáo thuế và dịch vụ tư vấn thuế. Chúng tôi hỗ trợ từ khâu rà soát quy chế phúc lợi, chốt quỹ lương đến lập hồ sơ quyết toán, để doanh nghiệp áp dụng đúng quy định và có hồ sơ đầy đủ khi cơ quan thuế kiểm tra.
Câu hỏi thường gặp về cách xác định tháng lương bình quân thực tế để khoản chi phúc lợi được trừ khi tính thuế TNDN
Chi phúc lợi vượt 01 tháng lương bình quân thì xử lý thế nào?
Phần chi vượt mức không được trừ khi xác định thu nhập chịu thuế TNDN. Doanh nghiệp vẫn được chi, nhưng phải loại phần vượt khỏi chi phí được trừ khi quyết toán.
Bảo hiểm nhân thọ cho người lao động có tính vào ngưỡng 01 tháng lương không?
Không. Điểm d khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP loại trừ khoản chi mua bảo hiểm nhân thọ, bảo hiểm hưu trí tự nguyện và khoản đóng góp bảo hiểm hưu trí bổ sung. Các khoản này được hướng dẫn tại điểm đ khoản 4 Điều 10.
Lương của năm quyết toán trả sau ngày kết thúc năm có được tính vào quỹ lương không?
Có, nếu được chi trả trước thời hạn cuối cùng nộp hồ sơ quyết toán theo quy định.
Doanh nghiệp hoạt động không đủ 12 tháng tính ngưỡng thế nào?
Lấy quỹ tiền lương thực hiện trong năm chia cho số tháng thực tế hoạt động trong năm.
Ngưỡng được tính cho từng người lao động hay cho cả doanh nghiệp?
Văn bản gốc quy định 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế của doanh nghiệp, được xác định từ quỹ tiền lương thực hiện của doanh nghiệp. Vì vậy ngưỡng được tính ở cấp doanh nghiệp.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Ông Lê Hoàng Tuyên
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính