Cách nộp thông báo thay đổi danh sách chủ sở hữu hưởng lợi của doanh nghiệp trên cổng Đăng ký kinh doanh đang là câu hỏi nóng của kế toán và chủ doanh nghiệp trong những tháng cuối năm 2026. Ngày 07/10/2026, Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể ban hành Công văn 3164/DNTN-GS, gửi Sở Tài chính các tỉnh danh sách 42.911 doanh nghiệp thành lập hoặc đăng ký thay đổi từ 01/7/2025 nhưng không có thông tin kê khai chủ sở hữu hưởng lợi. Riêng TP.HCM có 9.370 doanh nghiệp nằm trong danh sách này.
Theo khoản 1 Điều 52 Nghị định 168/2025/NĐ-CP, doanh nghiệp phải thông báo với Cơ quan đăng ký kinh doanh cấp tỉnh trong 10 ngày kể từ ngày thông tin về chủ sở hữu hưởng lợi hoặc tỷ lệ sở hữu đã kê khai thay đổi. Không thông báo có thể bị phạt từ 30 đến 70 triệu đồng theo Nghị định 288/2026/NĐ-CP. Bài viết tổng hợp căn cứ pháp lý, 9 bước thao tác trên dangkykinhdoanh.gov.vn và kinh nghiệm xử lý thực tế từ MAN – Master Accountant Network.
Tóm tắt trọng tâm về Cách nộp thông báo thay đổi danh sách chủ sở hữu hưởng lợi của doanh nghiệp trên cổng Đăng ký kinh doanh
- Là gì: Cách nộp thông báo thay đổi danh sách chủ sở hữu hưởng lợi của doanh nghiệp trên cổng Đăng ký kinh doanh là quy trình doanh nghiệp gửi hồ sơ điện tử qua dangkykinhdoanh.gov.vn để báo với Cơ quan đăng ký kinh doanh cấp tỉnh khi thông tin chủ sở hữu hưởng lợi hoặc tỷ lệ sở hữu đã kê khai thay đổi (Điều 52 Nghị định 168/2025/NĐ-CP).
- Dùng làm gì: Cập nhật dữ liệu vào Hệ thống thông tin quốc gia về đăng ký doanh nghiệp, phục vụ quản lý nhà nước, phòng, chống rửa tiền và minh bạch hoạt động doanh nghiệp.
- Áp dụng cho ai: Doanh nghiệp đã kê khai chủ sở hữu hưởng lợi nay có thay đổi; doanh nghiệp thành lập trước 01/7/2025 bổ sung thông tin khi làm thủ tục thay đổi đăng ký doanh nghiệp gần nhất.
- Khi nào và hồ sơ gì: Trong 10 ngày kể từ ngày thay đổi; hồ sơ gồm Thông báo thay đổi nội dung đăng ký doanh nghiệp và Danh sách chủ sở hữu hưởng lợi (Mẫu số 10, Phụ lục I Thông tư 121/2026/TT-BTC).
- Kết quả: Cơ quan đăng ký kinh doanh cập nhật dữ liệu trong 01 ngày làm việc kể từ ngày nhận hồ sơ hợp lệ.
Cách nộp thông báo thay đổi danh sách chủ sở hữu hưởng lợi của doanh nghiệp trên cổng Đăng ký kinh doanh được pháp luật quy định thế nào?
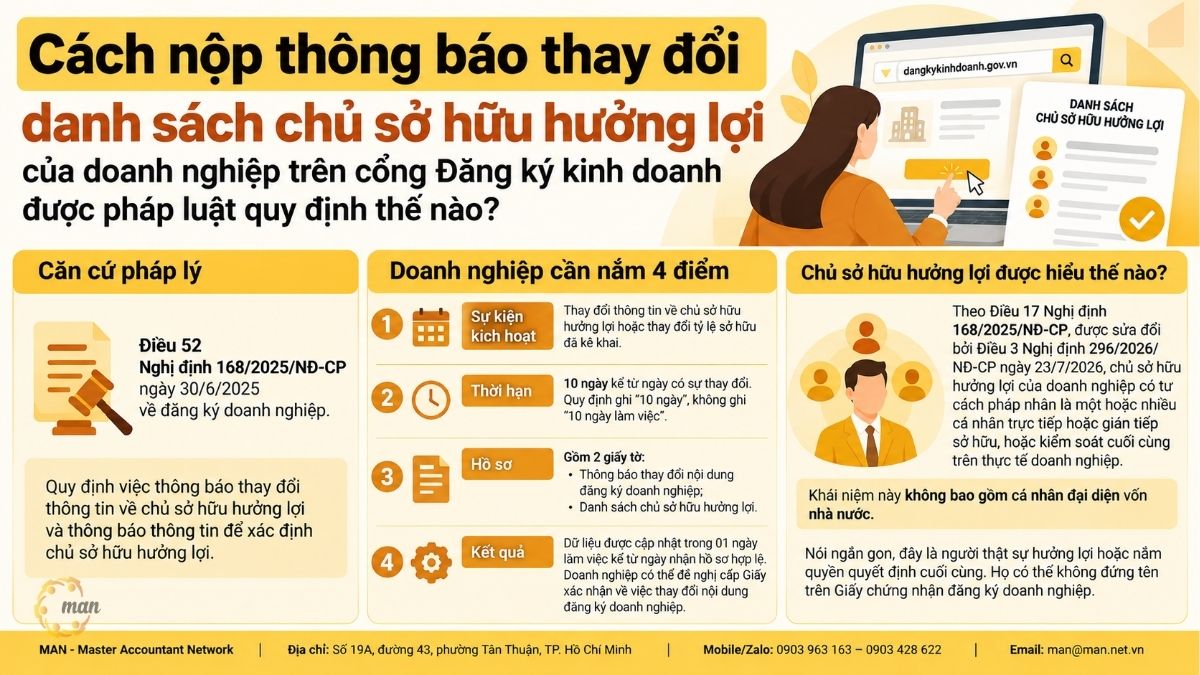
Căn cứ trực tiếp là Điều 52 Nghị định 168/2025/NĐ-CP ngày 30/6/2025 về đăng ký doanh nghiệp. Điều này quy định cả hai việc: thông báo thay đổi thông tin về chủ sở hữu hưởng lợi và thông báo thông tin để xác định chủ sở hữu hưởng lợi.
Nguyên văn khoản 1 Điều 52 Nghị định 168/2025/NĐ-CP
“Thông báo thay đổi thông tin về chủ sở hữu hưởng lợi của doanh nghiệp và thông báo thông tin để xác định chủ sở hữu hưởng lợi
1. Trong thời hạn 10 ngày kể từ ngày có sự thay đổi thông tin về chủ sở hữu hưởng lợi của doanh nghiệp hoặc tỷ lệ sở hữu đã kê khai với Cơ quan đăng ký kinh doanh cấp tỉnh theo quy định tại khoản 1, khoản 2 Điều 18 Nghị định này, doanh nghiệp thông báo với cơ quan đăng ký kinh doanh cấp tỉnh. Hồ sơ bao gồm các giấy tờ sau đây:
a) Thông báo thay đổi nội dung đăng ký doanh nghiệp;
b) Danh sách chủ sở hữu hưởng lợi của doanh nghiệp.
Sau khi tiếp nhận hồ sơ, Cơ quan đăng ký kinh doanh cấp tỉnh trao giấy tiếp nhận hồ sơ và hẹn trả kết quả, cập nhật dữ liệu vào Hệ thống thông tin quốc gia về đăng ký doanh nghiệp trong thời hạn 01 ngày làm việc kể từ ngày nhận hồ sơ hợp lệ. Trường hợp doanh nghiệp có nhu cầu, Cơ quan đăng ký kinh doanh cấp tỉnh cấp Giấy xác nhận về việc thay đổi nội dung đăng ký doanh nghiệp cho doanh nghiệp.”
Từ quy định trên, doanh nghiệp cần nắm 4 điểm nào?
- Sự kiện kích hoạt: thay đổi thông tin về chủ sở hữu hưởng lợi hoặc thay đổi tỷ lệ sở hữu đã kê khai.
- Thời hạn: 10 ngày kể từ ngày có sự thay đổi. Quy định ghi “10 ngày”, không ghi “10 ngày làm việc”.
- Hồ sơ: chỉ gồm 2 giấy tờ là Thông báo thay đổi nội dung đăng ký doanh nghiệp và Danh sách chủ sở hữu hưởng lợi.
- Kết quả: dữ liệu được cập nhật trong 01 ngày làm việc kể từ ngày nhận hồ sơ hợp lệ. Doanh nghiệp có thể đề nghị cấp Giấy xác nhận về việc thay đổi nội dung đăng ký doanh nghiệp.
Chủ sở hữu hưởng lợi được hiểu thế nào?
Theo Điều 17 Nghị định 168/2025/NĐ-CP, được sửa đổi bởi Điều 3 Nghị định 296/2026/NĐ-CP ngày 23/7/2026, chủ sở hữu hưởng lợi của doanh nghiệp có tư cách pháp nhân là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu, hoặc kiểm soát cuối cùng trên thực tế doanh nghiệp. Khái niệm này không bao gồm cá nhân đại diện vốn nhà nước.
Nói ngắn gọn, đây là người thật sự hưởng lợi hoặc nắm quyền quyết định cuối cùng. Họ có thể không đứng tên trên Giấy chứng nhận đăng ký doanh nghiệp.
Vì sao thông báo thay đổi chủ sở hữu hưởng lợi ảnh hưởng đến quản trị thuế và kiểm toán?
Nhiều doanh nghiệp xem đây là thủ tục hành chính thuần túy. Thực tế, thông tin chủ sở hữu hưởng lợi đang được kết nối với quản lý thuế. Bằng chứng rõ nhất: Công văn 3164/DNTN-GS gửi Cục Thuế trong phần nơi nhận “để phối hợp”.
Mục tiêu quản lý nhà nước đằng sau thủ tục này là gì?
Công văn 13767/BTC-DNTN ngày 03/9/2026 của Bộ Tài chính triển khai Quyết định 948/QĐ-TTg ngày 27/05/2026 của Thủ tướng. Mục tiêu được nêu rõ:
- Thông tin chủ sở hữu hưởng lợi đầy đủ, chính xác và được cập nhật.
- Phục vụ công tác quản lý nhà nước.
- Phục vụ phòng, chống rửa tiền.
- Minh bạch hóa hoạt động doanh nghiệp.
Rủi ro thuế nào gắn với chủ sở hữu hưởng lợi?
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng thông tin chủ sở hữu hưởng lợi có thể kéo theo rủi ro thuế cho cá nhân, không chỉ cho doanh nghiệp. Ba điểm cần biết:
- Tạm hoãn xuất cảnh: theo điểm b khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP, chủ sở hữu hưởng lợi theo Luật Doanh nghiệp và người đại diện theo pháp luật có thể bị tạm hoãn xuất cảnh khi doanh nghiệp thuộc diện bị cưỡng chế, nợ thuế từ 500 triệu đồng trở lên và quá hạn nộp từ 120 ngày trở lên.
- Tiền phạt không được trừ: khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 xếp tiền phạt vi phạm hành chính vào nhóm khoản chi không được trừ. Khoản phạt 30 đến 70 triệu đồng vì chậm thông báo sẽ không làm giảm thu nhập tính thuế.
- Căn cứ tính thuế không đổi: Điều 6 Luật Thuế thu nhập doanh nghiệp 2025 quy định: “Căn cứ tính thuế là thu nhập tính thuế và thuế suất.” Khoản phạt vẫn là chi phí thật của doanh nghiệp nhưng không được loại khỏi thu nhập tính thuế.
Doanh nghiệp căn cứ vào những yếu tố nào để tính thuế TNDN?
Điều 6 Luật Thuế thu nhập doanh nghiệp 2025 quy định nguyên văn:
“Căn cứ tính thuế
Căn cứ tính thuế là thu nhập tính thuế và thuế suất.”
Như vậy, số thuế TNDN phải nộp được xác định dựa trên 2 yếu tố:
- Thu nhập tính thuế thu nhập doanh nghiệp.
- Thuế suất thuế thu nhập doanh nghiệp.
Với kiểm toán, thông tin này có giá trị gì?
Theo góc nhìn từ MAN, danh sách chủ sở hữu hưởng lợi giúp kiểm toán viên xác định ai thực sự kiểm soát doanh nghiệp. Đây là đầu vào quan trọng khi rà soát giao dịch với bên liên quan. Một danh sách lỗi thời sẽ khiến hồ sơ pháp lý, sổ sách kế toán và thực tế quản trị lệch nhau, tạo ra rủi ro khi cơ quan quản lý đối chiếu.
Doanh nghiệp nào phải kê khai, bổ sung hoặc thông báo thay đổi chủ sở hữu hưởng lợi?
Nghĩa vụ phát sinh từ khoản 3 Điều 20, 21, 22 Luật Doanh nghiệp 2020, được sửa đổi bởi khoản 7, 8, 9 Điều 1 Luật sửa đổi Luật Doanh nghiệp 2025. Quy định chuyển tiếp nằm tại Điều 3 Luật sửa đổi Luật Doanh nghiệp 2025.
| Trường hợp | Nghĩa vụ | Thời điểm |
| Doanh nghiệp thành lập từ 01/7/2025 (công ty TNHH, công ty hợp danh, công ty cổ phần) | Kê khai chủ sở hữu hưởng lợi trong hồ sơ đăng ký thành lập | Khi nộp hồ sơ thành lập |
| Doanh nghiệp thành lập trước 01/7/2025 | Bổ sung thông tin chủ sở hữu hưởng lợi (nếu có) và thông tin để xác định chủ sở hữu hưởng lợi (nếu có) | Đồng thời khi làm thủ tục đăng ký, thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất; được bổ sung sớm hơn nếu doanh nghiệp có yêu cầu |
| Doanh nghiệp đã kê khai, nay thông tin hoặc tỷ lệ sở hữu thay đổi | Thông báo thay đổi theo Điều 52 Nghị định 168/2025/NĐ-CP | Trong 10 ngày kể từ ngày thay đổi |
Với công ty cổ phần, doanh nghiệp còn phải kê khai thông tin cổ đông là tổ chức sở hữu từ 25% tổng số cổ phần có quyền biểu quyết trở lên.
Tiêu chí nào dùng để xác định chủ sở hữu hưởng lợi?
Điều 17 Nghị định 168/2025/NĐ-CP, sửa đổi bởi Điều 3 Nghị định 296/2026/NĐ-CP, đưa ra 3 tầng tiêu chí:
- Tiêu chí sở hữu: cá nhân trực tiếp, gián tiếp hoặc vừa trực tiếp vừa gián tiếp sở hữu từ 25% vốn điều lệ trở lên, hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên. Sở hữu gián tiếp là sở hữu thông qua tổ chức hoặc thỏa thuận pháp lý khác.
- Nhóm cá nhân có quan hệ gia đình theo khoản 22 Điều 4 Luật Doanh nghiệp 2020, hoặc theo hợp đồng, cùng nhau sở hữu từ 25% trở lên thì tất cả cá nhân trong nhóm là chủ sở hữu hưởng lợi.
- Với công ty hợp danh, mọi thành viên hợp danh đều là chủ sở hữu hưởng lợi, không phụ thuộc tỷ lệ vốn hay quyền biểu quyết.
- Tiêu chí kiểm soát: áp dụng khi không ai đạt tiêu chí sở hữu, hoặc có căn cứ cho thấy người đạt tiêu chí sở hữu không phải chủ sở hữu hưởng lợi thực sự. Cá nhân kiểm soát có một hoặc nhiều quyền: bổ nhiệm, miễn nhiệm, bãi nhiệm đa số hoặc tất cả thành viên, chủ tịch Hội đồng quản trị, Hội đồng thành viên, Giám đốc, Tổng giám đốc; sửa đổi, bổ sung điều lệ; thay đổi cơ cấu tổ chức; quyết định chính sách tài chính, đầu tư, hoạt động; tổ chức lại, giải thể doanh nghiệp.
- Tiêu chí dự phòng: nếu không có ai đạt hai tiêu chí trên, doanh nghiệp xác định một cá nhân là người quản lý có quyền hạn lớn nhất để hành động thay mặt doanh nghiệp.
Phải kê khai theo thứ tự nào?
Khoản 2 Điều 18 Nghị định 168/2025/NĐ-CP, sửa đổi bởi Điều 4 Nghị định 296/2026/NĐ-CP, buộc doanh nghiệp kê khai theo đúng thứ tự trên. Doanh nghiệp không được bỏ qua tầng sở hữu để kê khai ngay người quản lý. Chỉ khi tầng trước không có ai, hoặc có căn cứ người ở tầng trước không phải chủ sở hữu hưởng lợi thực sự, mới chuyển sang tầng sau.
Mốc thời gian nào cần theo dõi trong năm 2026?
- 27/05/2026: Thủ tướng ban hành Quyết định 948/QĐ-TTg.
- 03/9/2026: Bộ Tài chính ban hành Công văn 13767/BTC-DNTN, yêu cầu cơ quan đăng ký kinh doanh cấp tỉnh tập trung kiểm tra trong 04 tháng cuối năm 2026 (tháng 9 đến hết tháng 12/2026).
- 07/10/2026: Công văn 3164/DNTN-GS gửi danh sách 42.911 doanh nghiệp qua mã QR, là nhóm địa phương ưu tiên kiểm tra.
- Hạn theo từng tỉnh: Quảng Ninh yêu cầu trước 31/10/2026 (Công văn 11059/STC-QLDN); Phú Thọ yêu cầu trước 15/11/2026 (Công văn 9464/STC-ĐKKD).
Không có thời hạn chung toàn quốc cho nhóm doanh nghiệp trong danh sách. Doanh nghiệp cần theo dõi công văn của Sở Tài chính nơi mình đặt trụ sở.
Cách nộp thông báo thay đổi danh sách chủ sở hữu hưởng lợi của doanh nghiệp trên cổng Đăng ký kinh doanh gồm những bước nào?
Khi có thay đổi thông tin về chủ sở hữu hưởng lợi, doanh nghiệp cần chuẩn bị hồ sơ và thực hiện thủ tục thông báo với Cơ quan đăng ký kinh doanh có thẩm quyền. Toàn bộ thủ tục được thực hiện trực tuyến tại Cổng thông tin quốc gia về đăng ký doanh nghiệp. Trước khi bắt đầu, doanh nghiệp nên chuẩn bị sẵn mã số doanh nghiệp, tài khoản VNeID của chủ doanh nghiệp, số CCCD của chủ sở hữu doanh nghiệp và tệp Danh sách chủ sở hữu hưởng lợi đã điền đầy đủ.
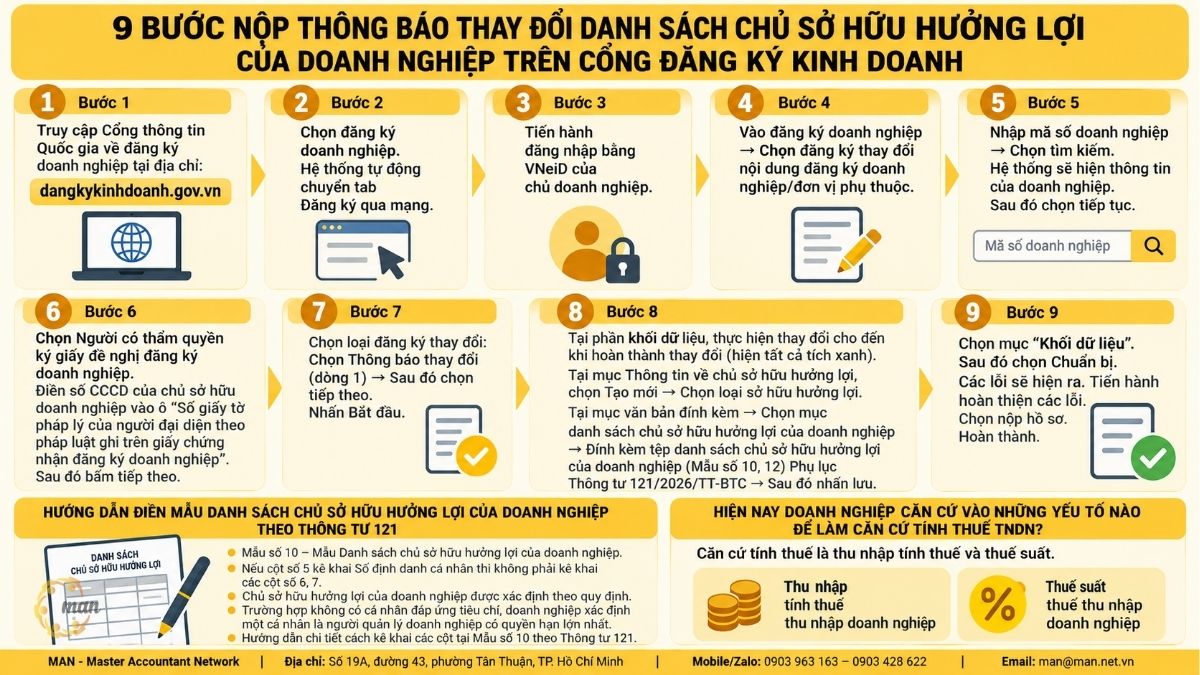
9 bước thực hiện trên dangkykinhdoanh.gov.vn
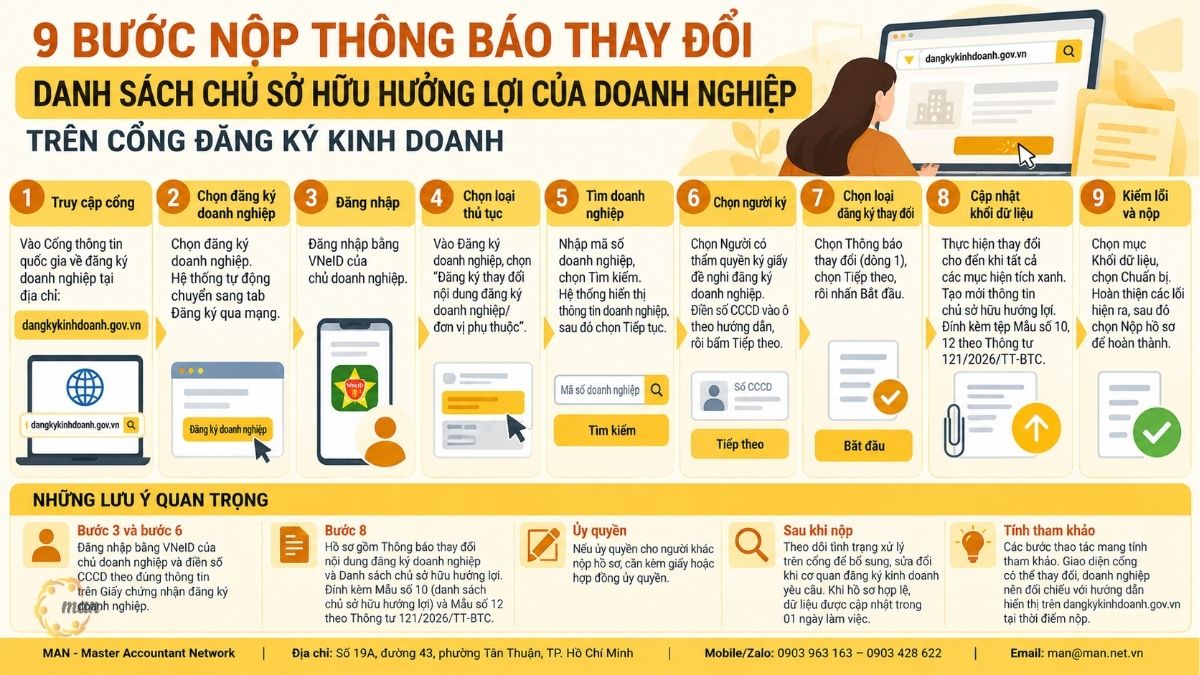
Bước 1 – Truy cập cổng: vào Cổng thông tin quốc gia về đăng ký doanh nghiệp tại địa chỉ dangkykinhdoanh.gov.vn.
Bước 2 – Chọn đăng ký doanh nghiệp: hệ thống tự động chuyển sang tab Đăng ký qua mạng.
Bước 3 – Đăng nhập: đăng nhập bằng VNeID của chủ doanh nghiệp.
Bước 4 – Chọn loại thủ tục: vào mục Đăng ký doanh nghiệp, chọn “Đăng ký thay đổi nội dung đăng ký doanh nghiệp/đơn vị phụ thuộc”.
Bước 5 – Tìm doanh nghiệp: nhập mã số doanh nghiệp, chọn Tìm kiếm. Hệ thống hiển thị thông tin doanh nghiệp, sau đó chọn Tiếp tục.
Bước 6 – Chọn người ký: chọn Người có thẩm quyền ký giấy đề nghị đăng ký doanh nghiệp. Sau đó điền số CCCD của chủ sở hữu doanh nghiệp vào ô “Số giấy tờ pháp lý của người đại diện theo pháp luật ghi trên giấy chứng nhận đăng ký doanh nghiệp”, rồi bấm Tiếp theo.
Bước 7 – Chọn loại đăng ký thay đổi: chọn Thông báo thay đổi (dòng 1), chọn Tiếp theo, rồi nhấn Bắt đầu.
Bước 8 – Cập nhật khối dữ liệu: thực hiện thay đổi cho đến khi tất cả các mục hiện tích xanh.
- Tại mục Thông tin về chủ sở hữu hưởng lợi, chọn Tạo mới, sau đó chọn loại sở hữu hưởng lợi.
- Tại mục Văn bản đính kèm, chọn “Danh sách chủ sở hữu hưởng lợi của doanh nghiệp” rồi nhấn Lưu.
- Đính kèm tệp theo Mẫu số 10, 12 tại Phụ lục Thông tư 121/2026/TT-BTC.
Bước 9 – Kiểm lỗi và nộp: chọn mục Khối dữ liệu, chọn Chuẩn bị. Hệ thống hiển thị các lỗi, doanh nghiệp hoàn thiện từng lỗi, chọn Nộp hồ sơ để hoàn thành.
Những lưu ý thực hành tại từng bước
- Bước 3 và bước 6: hướng dẫn thao tác yêu cầu đăng nhập bằng VNeID của chủ doanh nghiệp và điền số CCCD của chủ sở hữu doanh nghiệp. Tuy nhiên, tên ô tại bước 6 là “Số giấy tờ pháp lý của người đại diện theo pháp luật ghi trên giấy chứng nhận đăng ký doanh nghiệp”. Doanh nghiệp có chủ sở hữu và người đại diện theo pháp luật là hai người khác nhau nên đối chiếu thông tin trên Giấy chứng nhận đăng ký doanh nghiệp trước khi nhập, tránh hồ sơ bị báo lỗi.
- Bước 8: theo Điều 52 Nghị định 168/2025/NĐ-CP, hồ sơ gồm Thông báo thay đổi nội dung đăng ký doanh nghiệp và Danh sách chủ sở hữu hưởng lợi. Hướng dẫn thao tác ghi đính kèm tệp “Mẫu số 10, 12” Phụ lục Thông tư 121/2026/TT-BTC. Trong đó, Mẫu số 10 là Danh sách chủ sở hữu hưởng lợi, Mẫu số 12 là mẫu Giấy đề nghị đăng ký thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp/Thông báo thay đổi nội dung đăng ký doanh nghiệp.
- Ủy quyền: nếu ủy quyền cho người khác nộp hồ sơ, cần kèm giấy hoặc hợp đồng ủy quyền.
- Sau khi nộp: theo dõi tình trạng xử lý trên cổng để bổ sung, sửa đổi khi cơ quan đăng ký kinh doanh yêu cầu. Khi hồ sơ hợp lệ, dữ liệu được cập nhật trong 01 ngày làm việc.
- Tính tham khảo: các bước thao tác trên mang tính tham khảo. Giao diện cổng có thể thay đổi, doanh nghiệp nên đối chiếu với hướng dẫn hiển thị trên dangkykinhdoanh.gov.vn tại thời điểm nộp.
Theo góc nhìn từ MAN, lỗi hay gặp nhất nằm ở bước 9. Hệ thống chỉ báo lỗi khi bấm Chuẩn bị, nên doanh nghiệp nên dành thời gian rà soát khối dữ liệu trước, thay vì để sát hạn 10 ngày mới nộp.
Điền Mẫu số 10 – Danh sách chủ sở hữu hưởng lợi theo Thông tư 121/2026/TT-BTC thế nào?
Theo Phụ lục I ban hành kèm Thông tư 121/2026/TT-BTC, Mẫu Danh sách chủ sở hữu hưởng lợi của doanh nghiệp là Mẫu số 10. Mẫu này thay thế Mẫu số 10 trước đây tại Thông tư 68/2025/TT-BTC (điểm a khoản 1 Điều 1 Thông tư 121/2026/TT-BTC). Dưới đây là 9 ghi chú hướng dẫn điền mẫu.
Nguyên văn 9 ghi chú của Mẫu số 10
(1) Nếu cột số 5 kê khai Số định danh cá nhân thì không phải kê khai các cột số 6, 7.
(2) Chủ sở hữu hưởng lợi của doanh nghiệp được xác định theo quy định tại Điều 3 Nghị định 296/2026/NĐ-CP.
(3) Trường hợp không có cá nhân đáp ứng tiêu chí tại khoản 1, khoản 2 Điều 17 Nghị định 168/2025/NĐ-CP được sửa đổi, bổ sung tại Điều 3 Nghị định 296/2026/NĐ-CP, doanh nghiệp xác định một cá nhân là người quản lý doanh nghiệp có quyền hạn lớn nhất để hành động thay mặt cho doanh nghiệp. Doanh nghiệp kê khai người quản lý doanh nghiệp thì doanh nghiệp ghi rõ chức danh quản lý tại doanh nghiệp tương ứng tại cột này.
(4) Cá nhân trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp sở hữu từ 25% vốn điều lệ trở lên của doanh nghiệp. Nhóm cá nhân có mối quan hệ gia đình theo quy định tại khoản 22 Điều 4 Luật Doanh nghiệp 2020 hoặc hợp đồng cùng nhau sở hữu trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp từ 25% trở lên vốn điều lệ của doanh nghiệp, nhóm cá nhân kê khai tỷ lệ sở hữu tại công ty. Cột này áp dụng đối với cá nhân/nhóm cá nhân kê khai tỷ lệ sở hữu vốn điều lệ tại công ty TNHH một thành viên, công ty TNHH 2 thành viên trở lên và công ty hợp danh.
(5) Tỷ lệ sở hữu cổ phần có quyền biểu quyết = Số cổ phần có quyền biểu quyết/tổng số cổ phần có quyền biểu quyết của công ty cổ phần. Cá nhân trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp sở hữu từ 25% tổng số cổ phần có quyền biểu quyết trở lên của doanh nghiệp. Nhóm cá nhân có mối quan hệ gia đình theo quy định tại khoản 22 Điều 4 Luật Doanh nghiệp 2020 hoặc hợp đồng cùng nhau sở hữu trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp từ 25% trở lên tổng số cổ phần có quyền biểu quyết của doanh nghiệp, nhóm cá nhân kê khai tỷ lệ sở hữu tại công ty. Cột này áp dụng đối với cá nhân/nhóm cá nhân kê khai tỷ lệ sở hữu cổ phần có quyền biểu quyết tại công ty cổ phần.
(6) Tích dấu X nếu chủ sở hữu hưởng lợi là thành viên hợp danh.
(7) Nhóm cá nhân có mối quan hệ gia đình theo quy định tại khoản 22 Điều 4 Luật Doanh nghiệp 2020 hoặc hợp đồng cùng nhau sở hữu trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp từ 25% vốn điều lệ hoặc từ 25% trở lên tổng số cổ phần có quyền biểu quyết của doanh nghiệp. Doanh nghiệp ghi rõ mối quan hệ thuộc nhóm cá nhân có quan hệ gia đình hoặc nhóm cá nhân có quan hệ hợp đồng tại cột số 16 và kê khai tỷ lệ sở hữu tại công ty tại cột 9, 10, 11 hoặc 12, 13, 14.
(8) Cá nhân kiểm soát ghi một hoặc nhiều các quyền sau: Quyền bổ nhiệm, miễn nhiệm hoặc bãi nhiệm đa số hoặc tất cả thành viên hoặc chủ tịch hội đồng quản trị, đa số hoặc tất cả thành viên hoặc chủ tịch hội đồng thành viên; Giám đốc, Tổng giám đốc; sửa đổi bổ sung điều lệ của doanh nghiệp; thay đổi cơ cấu tổ chức; quyết định chính sách tài chính, đầu tư và hoạt động của doanh nghiệp; tổ chức lại, giải thể doanh nghiệp.
(9) Người đại diện theo pháp luật của doanh nghiệp/Chủ tịch công ty/Chủ tịch Hội đồng thành viên của Công ty/Chủ tịch Hội đồng quản trị ký trực tiếp và ghi rõ họ tên theo quy định. Trường hợp Tòa án hoặc Trọng tài chỉ định người thực hiện thủ tục đăng ký doanh nghiệp thì người được chỉ định ký trực tiếp vào phần này.
Cột nào dùng cho loại hình doanh nghiệp nào?
| Loại hình | Tỷ lệ kê khai | Cột liên quan | Lưu ý |
| Công ty TNHH một thành viên, hai thành viên trở lên | Tỷ lệ sở hữu vốn điều lệ | Ghi chú (4) | Ngưỡng từ 25% vốn điều lệ |
| Công ty hợp danh | Tỷ lệ sở hữu vốn điều lệ | Ghi chú (4), (6) | Tích X với thành viên hợp danh |
| Công ty cổ phần | Tỷ lệ cổ phần có quyền biểu quyết | Ghi chú (5) | Mẫu số là tổng cổ phần có quyền biểu quyết, không phải tổng cổ phần |
| Nhóm cá nhân gia đình hoặc hợp đồng | Tỷ lệ của nhóm | Cột 9, 10, 11 hoặc 12, 13, 14; quan hệ ghi cột 16 | Mọi cá nhân trong nhóm đều kê khai |
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý: với công ty cổ phần có cổ phần ưu đãi không có quyền biểu quyết, tỷ lệ trong Mẫu số 10 có thể khác tỷ lệ vốn góp. Kế toán cần tính đúng công thức tại ghi chú (5).
Những văn bản pháp luật nào điều chỉnh việc kê khai và thay đổi chủ sở hữu hưởng lợi?
Các văn bản dưới đây được sắp theo vai trò: luật nền, nghị định hướng dẫn, mẫu biểu, chế tài và chỉ đạo kiểm tra năm 2026.
| Văn bản | Số hiệu, ngày ban hành | Nội dung liên quan |
| Luật Doanh nghiệp | 59/2020/QH14, sửa đổi bởi Luật 03/2022/QH15 và Luật 76/2025/QH15 | Nghĩa vụ kê khai chủ sở hữu hưởng lợi (khoản 3 Điều 20, 21, 22); chuyển tiếp với doanh nghiệp thành lập trước 01/7/2025 (Điều 3 Luật sửa đổi 2025) |
| Nghị định về đăng ký doanh nghiệp | 168/2025/NĐ-CP, ngày 30/6/2025 | Tiêu chí xác định (Điều 17), thứ tự kê khai (khoản 2 Điều 18), thông báo thay đổi trong 10 ngày (Điều 52) |
| Nghị định sửa đổi Nghị định 168/2025 | 296/2026/NĐ-CP, ngày 23/7/2026 | Điều 3 sửa tiêu chí tại Điều 17; Điều 4 sửa thứ tự kê khai tại khoản 2 Điều 18 |
| Thông tư về biểu mẫu đăng ký doanh nghiệp | 121/2026/TT-BTC, năm 2026 | Mẫu số 10 (Danh sách chủ sở hữu hưởng lợi), Mẫu số 12 (Giấy đề nghị/Thông báo thay đổi nội dung đăng ký doanh nghiệp); thay thế Mẫu số 10 của Thông tư 68/2025/TT-BTC |
| Nghị định sửa đổi Nghị định 122/2021/NĐ-CP | 288/2026/NĐ-CP, ngày 21/7/2026 | Điều 1 sửa Điều 43, Điều 2 sửa Điều 44, Điều 3 bổ sung Điều 46 về xử phạt liên quan đến chủ sở hữu hưởng lợi |
| Quyết định của Thủ tướng | 948/QĐ-TTg, ngày 27/05/2026 | Đẩy mạnh rà soát, kiểm tra, thúc đẩy doanh nghiệp kê khai chủ sở hữu hưởng lợi |
| Công văn Bộ Tài chính | 13767/BTC-DNTN, ngày 03/9/2026 | Kiểm tra chủ sở hữu hưởng lợi trong 04 tháng cuối năm 2026; chế độ báo cáo |
| Công văn Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể | 3164/DNTN-GS, ngày 07/10/2026 | Danh sách 42.911 doanh nghiệp chưa có thông tin chủ sở hữu hưởng lợi; nhóm ưu tiên kiểm tra |
| Công văn Sở Tài chính Quảng Ninh | 11059/STC-QLDN, năm 2026 | Doanh nghiệp trong danh sách nộp kê khai trước 31/10/2026 |
| Công văn Sở Tài chính Phú Thọ | 9464/STC-ĐKKD, năm 2026 | Hạn kê khai trước 15/11/2026 |
| Nghị định quản lý thuế | 252/2026/NĐ-CP | Điều 6: thay đổi thông tin đăng ký thuế; Điều 28: tạm hoãn xuất cảnh do nợ thuế |
| Luật Thuế thu nhập doanh nghiệp 2025 | Điều 6, khoản 2 Điều 9 | Căn cứ tính thuế; tiền phạt vi phạm hành chính là khoản chi không được trừ |
Mức phạt nếu chậm, không thông báo hoặc kê khai sai là bao nhiêu?
Nghị định 288/2026/NĐ-CP sửa đổi, bổ sung Nghị định 122/2021/NĐ-CP với các mức phạt áp dụng cho tổ chức. Theo khoản 2 Điều 4 Nghị định 122/2021/NĐ-CP, cá nhân vi phạm bị phạt bằng 1/2 mức của tổ chức.
| Hành vi vi phạm | Căn cứ | Mức phạt tổ chức | Mức phạt cá nhân |
| Kê khai không trung thực, không chính xác thông tin chủ sở hữu hưởng lợi, thông tin để xác định chủ sở hữu hưởng lợi | Điều 43 Nghị định 122/2021, sửa đổi bởi Điều 1 Nghị định 288/2026 | 30 – 70 triệu đồng | 15 – 35 triệu đồng |
| Không thông báo thay đổi thông tin chủ sở hữu hưởng lợi, thông tin để xác định chủ sở hữu hưởng lợi | Khoản 5 Điều 44 Nghị định 122/2021, sửa đổi bởi Điều 2 Nghị định 288/2026 | 30 – 70 triệu đồng | 15 – 35 triệu đồng |
| Doanh nghiệp thành lập trước 01/7/2025 không bổ sung thông tin khi làm thủ tục thay đổi đăng ký doanh nghiệp gần nhất | Khoản 6 Điều 44 Nghị định 122/2021, sửa đổi bởi Điều 2 Nghị định 288/2026 | 70 – 100 triệu đồng | 35 – 50 triệu đồng |
| Không kê khai thông tin chủ sở hữu hưởng lợi khi đăng ký thành lập | Điểm c khoản 4, điểm d khoản 5 Điều 46 Nghị định 122/2021, bổ sung bởi Điều 3 Nghị định 288/2026 | Khung tổng hợp 50 – 100 triệu đồng, tùy hành vi cụ thể | 1/2 mức tổ chức |
Biện pháp khắc phục hậu quả theo khoản 7 Điều 44: buộc đăng ký, thông báo thay đổi và buộc bổ sung thông tin chủ sở hữu hưởng lợi, thông tin để xác định chủ sở hữu hưởng lợi. Nghĩa là nộp phạt xong, doanh nghiệp vẫn phải làm thủ tục.
Các thuật ngữ cần hiểu đúng
| Thuật ngữ | Cách hiểu |
| Chủ sở hữu hưởng lợi | Cá nhân trực tiếp, gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế doanh nghiệp, xác định theo Điều 17 Nghị định 168/2025/NĐ-CP |
| Thông tin để xác định chủ sở hữu hưởng lợi | Thông tin doanh nghiệp kê khai để cơ quan đăng ký kinh doanh xác định được chủ sở hữu hưởng lợi, ví dụ thông tin cổ đông là tổ chức sở hữu từ 25% cổ phần có quyền biểu quyết của công ty cổ phần |
| Sở hữu gián tiếp | Sở hữu thông qua tổ chức hoặc thỏa thuận pháp lý khác |
| Nhóm cá nhân | Các cá nhân có quan hệ gia đình theo khoản 22 Điều 4 Luật Doanh nghiệp 2020 hoặc theo hợp đồng, cùng nhau đạt ngưỡng 25% |
| Cá nhân kiểm soát | Người có một hoặc nhiều quyền chi phối nêu tại ghi chú (8) của Mẫu số 10 |
| Cơ quan đăng ký kinh doanh cấp tỉnh | Cơ quan tiếp nhận hồ sơ, cập nhật dữ liệu vào Hệ thống thông tin quốc gia về đăng ký doanh nghiệp |
| Khối dữ liệu | Phần nhập liệu trên cổng; mỗi mục hiện tích xanh khi đã hoàn thành |
Thời hạn thông báo thay đổi chủ sở hữu hưởng lợi khác gì thời hạn thay đổi thông tin đăng ký thuế?
| Tiêu chí | Thay đổi chủ sở hữu hưởng lợi | Thay đổi thông tin đăng ký thuế |
| Căn cứ | Khoản 1 Điều 52 Nghị định 168/2025/NĐ-CP | Điều 6 Nghị định 252/2026/NĐ-CP |
| Thời hạn | 10 ngày | 10 ngày làm việc (người nộp thuế đăng ký trực tiếp với cơ quan thuế) |
| Nơi nhận | Cơ quan đăng ký kinh doanh cấp tỉnh | Cơ quan thuế quản lý trực tiếp |
| Kênh nộp | dangkykinhdoanh.gov.vn | Theo quy định quản lý thuế |
Case study: Doanh nghiệp xử lý thay đổi chủ sở hữu hưởng lợi ra sao?
Hai tình huống dưới đây là tình huống minh họa. Tên doanh nghiệp và số liệu là giả định để làm rõ cách áp dụng quy định; các mốc pháp lý và mức phạt lấy đúng theo văn bản hiện hành.
Tình huống 1: Công ty cổ phần thay đổi tỷ lệ sở hữu
Bối cảnh. Công ty cổ phần Minh An tại TP.HCM có 1.000.000 cổ phần phổ thông. Khi thành lập tháng 8/2025, công ty kê khai 2 chủ sở hữu hưởng lợi: ông A sở hữu 40%, bà B sở hữu 30% cổ phần có quyền biểu quyết.
Sự kiện. Ngày 03/10/2026, bà B chuyển nhượng 100.000 cổ phần (10%) cho một nhà đầu tư. Tỷ lệ của bà B còn 20%, thấp hơn ngưỡng 25%. Danh sách chủ sở hữu hưởng lợi đã kê khai không còn đúng.
Cách xử lý.
- Xác định lại theo thứ tự tại khoản 2 Điều 18 Nghị định 168/2025/NĐ-CP: ông A vẫn đạt tiêu chí sở hữu (40%), bà B không còn đạt.
- Lập lại Mẫu số 10 theo Thông tư 121/2026/TT-BTC, tính tỷ lệ theo ghi chú (5).
- Nộp hồ sơ qua dangkykinhdoanh.gov.vn theo 9 bước, trong 10 ngày kể từ ngày 03/10/2026.
- Đề nghị cấp Giấy xác nhận về việc thay đổi nội dung đăng ký doanh nghiệp để lưu hồ sơ.
| Kịch bản | Thủ tục | Hệ quả pháp lý | Ảnh hưởng thuế |
| Thông báo đúng hạn | Hồ sơ 2 giấy tờ, cập nhật trong 01 ngày làm việc | Không vi phạm | Không phát sinh chi phí phạt |
| Không thông báo | Vẫn bị buộc thông báo thay đổi | Phạt 30 – 70 triệu đồng (khoản 5 Điều 44) | Tiền phạt là khoản chi không được trừ khi tính thuế TNDN |
Tình huống 2: Doanh nghiệp thành lập trước 01/7/2025 quên bổ sung
Bối cảnh. Công ty TNHH Bình Phú thành lập năm 2019, chưa từng kê khai chủ sở hữu hưởng lợi. Tháng 8/2026, công ty làm thủ tục thay đổi địa chỉ trụ sở nhưng không bổ sung thông tin chủ sở hữu hưởng lợi.
Phân tích. Theo Điều 3 Luật sửa đổi Luật Doanh nghiệp 2025, công ty phải bổ sung đồng thời khi làm thủ tục thay đổi gần nhất. Hành vi không bổ sung thuộc khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP, sửa đổi bởi Điều 2 Nghị định 288/2026/NĐ-CP, mức phạt 70 – 100 triệu đồng. Đây là khung cao nhất trong nhóm vi phạm về chủ sở hữu hưởng lợi.
Cách xử lý. Công ty kiểm tra mình có trong danh sách kèm Công văn 3164/DNTN-GS hay không. Sau đó chủ động bổ sung qua cổng, không chờ đợt kiểm tra của cơ quan đăng ký kinh doanh.
Nhận định chuyên gia: Doanh nghiệp Việt thường sai ở đâu?
Qua thực tế rà soát hồ sơ pháp lý và quản trị rủi ro thuế tại Việt Nam, các chuyên gia tại MAN với 30 năm kinh nghiệm nhận thấy 6 sai lầm lặp lại.
Nhầm “10 ngày” thành “10 ngày làm việc”
Điều 52 Nghị định 168/2025/NĐ-CP ghi “10 ngày”. Thời hạn thay đổi thông tin đăng ký thuế tại Điều 6 Nghị định 252/2026/NĐ-CP mới là “10 ngày làm việc”. Lấy nhầm mốc, doanh nghiệp có thể trễ hạn mà không biết.
Chỉ nhìn sở hữu trực tiếp
Nhiều kế toán chỉ đọc sổ đăng ký thành viên, cổ đông. Trong khi đó, tiêu chí 25% tính cả sở hữu gián tiếp qua tổ chức và cả nhóm cá nhân có quan hệ gia đình hoặc hợp đồng. Một cá nhân sở hữu 15% trực tiếp và 15% qua một công ty do chính mình sở hữu toàn bộ vốn cần được xem xét là chủ sở hữu hưởng lợi, dù tên trên sổ đăng ký chỉ thể hiện 15%.
Kê khai người đại diện theo pháp luật cho nhanh
Thứ tự kê khai là bắt buộc. Chỉ khi không có ai đạt tiêu chí sở hữu và tiêu chí kiểm soát, doanh nghiệp mới kê khai người quản lý có quyền hạn lớn nhất. Kê khai sai thứ tự có thể bị xem là kê khai không chính xác, mức phạt 30 – 70 triệu đồng.
Không theo dõi biến động sở hữu
Với công ty cổ phần, chuyển nhượng cổ phần giữa các cổ đông có thể làm tỷ lệ vượt hoặc rơi khỏi ngưỡng 25%. MAN khuyến nghị kế toán lập danh sách theo dõi riêng, đối chiếu mỗi khi ghi nhận chuyển nhượng.
Không lưu bằng chứng đã nộp
Khi bị kiểm tra, doanh nghiệp cần chứng minh thời điểm nộp. Đề nghị cấp Giấy xác nhận về việc thay đổi nội dung đăng ký doanh nghiệp là cách đơn giản để có hồ sơ đối chiếu.
Tách rời thủ tục pháp lý với rủi ro thuế
Chủ sở hữu hưởng lợi có thể bị tạm hoãn xuất cảnh khi doanh nghiệp nợ thuế bị cưỡng chế từ 500 triệu đồng, quá hạn từ 120 ngày (Điều 28 Nghị định 252/2026/NĐ-CP). Theo góc nhìn từ MAN, tối ưu chi phí thuế tại Việt Nam bắt đầu từ việc không để phát sinh những khoản phạt không được trừ và những rủi ro cá nhân có thể tránh được.
Kết luận
Cách nộp thông báo thay đổi danh sách chủ sở hữu hưởng lợi của doanh nghiệp trên cổng Đăng ký kinh doanh không phức tạp về thao tác: 2 giấy tờ, 9 bước trực tuyến, kết quả trong 01 ngày làm việc. Cái khó nằm ở khâu xác định đúng người, đúng tỷ lệ, đúng thứ tự và nộp trong 10 ngày. Trong đợt kiểm tra từ tháng 9 đến hết tháng 12/2026, một sai sót nhỏ có thể dẫn đến khoản phạt tới 100 triệu đồng và không được tính vào chi phí được trừ.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về thông báo thay đổi chủ sở hữu hưởng lợi
Thời hạn thông báo thay đổi chủ sở hữu hưởng lợi là bao lâu?
Trong 10 ngày kể từ ngày có sự thay đổi thông tin về chủ sở hữu hưởng lợi hoặc tỷ lệ sở hữu đã kê khai (khoản 1 Điều 52 Nghị định 168/2025/NĐ-CP).
Sau khi nộp, bao lâu thì thông tin được cập nhật?
Cơ quan đăng ký kinh doanh cấp tỉnh cập nhật dữ liệu vào Hệ thống thông tin quốc gia về đăng ký doanh nghiệp trong 01 ngày làm việc kể từ ngày nhận hồ sơ hợp lệ. Nếu có nhu cầu, doanh nghiệp được cấp Giấy xác nhận về việc thay đổi nội dung đăng ký doanh nghiệp.
Doanh nghiệp thành lập trước 01/7/2025 chưa kê khai thì làm thế nào?
Bổ sung thông tin đồng thời khi làm thủ tục thay đổi đăng ký doanh nghiệp gần nhất, hoặc chủ động bổ sung sớm hơn. Nếu doanh nghiệp có tên trong danh sách kèm Công văn 3164/DNTN-GS, cần làm theo thời hạn của Sở Tài chính địa phương, ví dụ Quảng Ninh trước 31/10/2026, Phú Thọ trước 15/11/2026.
Không thông báo thay đổi bị phạt bao nhiêu?
Tổ chức bị phạt 30 – 70 triệu đồng (khoản 5 Điều 44 Nghị định 122/2021/NĐ-CP, sửa đổi bởi Nghị định 288/2026/NĐ-CP). Doanh nghiệp thành lập trước 01/7/2025 không bổ sung khi thay đổi gần nhất bị phạt 70 – 100 triệu đồng. Cá nhân bị phạt bằng 1/2 mức của tổ chức. Ngoài tiền phạt, doanh nghiệp vẫn bị buộc thực hiện thủ tục.