
Hướng dẫn hạch toán thuế tiêu thụ đặc biệt của hàng nhập khẩu theo Thông tư 99/2025/TT-BTC là nội dung mà mọi kế toán doanh nghiệp nhập khẩu hàng chịu thuế TTĐB phải nắm vững từ năm tài chính 2026. Thông tư 99/2025/TT-BTC được Bộ Tài chính ban hành ngày 27/10/2025, có hiệu lực từ 01/01/2026 và thay thế Thông tư 200/2014/TT-BTC. Cùng ngày 01/01/2026, Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 và Nghị định 360/2025/NĐ-CP cũng bắt đầu có hiệu lực, lần đầu đưa nước giải khát có hàm lượng đường trên 5g/100ml vào diện chịu thuế.
Phụ lục II Thông tư 99/2025/TT-BTC hướng dẫn riêng Tài khoản 1383 – Thuế TTĐB của hàng nhập khẩu, gắn với cơ chế khấu trừ, hoàn thuế TTĐB đã nộp ở khâu nhập khẩu. Ghi sai một bút toán, doanh nghiệp có thể vừa lệch giá vốn, vừa lệch số thuế phải nộp trên tờ khai tháng. Bài viết dưới đây trích nguyên văn từng bút toán, kèm kỳ khai thuế theo Thông tư 89/2026/TT-BTC, danh mục hàng hóa chịu thuế theo Nghị định 360/2025/NĐ-CP và những lỗi mà MAN – Master Accountant Network thường gặp khi rà soát sổ sách cho doanh nghiệp.
Tóm tắt trọng tâm về hạch toán thuế tiêu thụ đặc biệt của hàng nhập khẩu
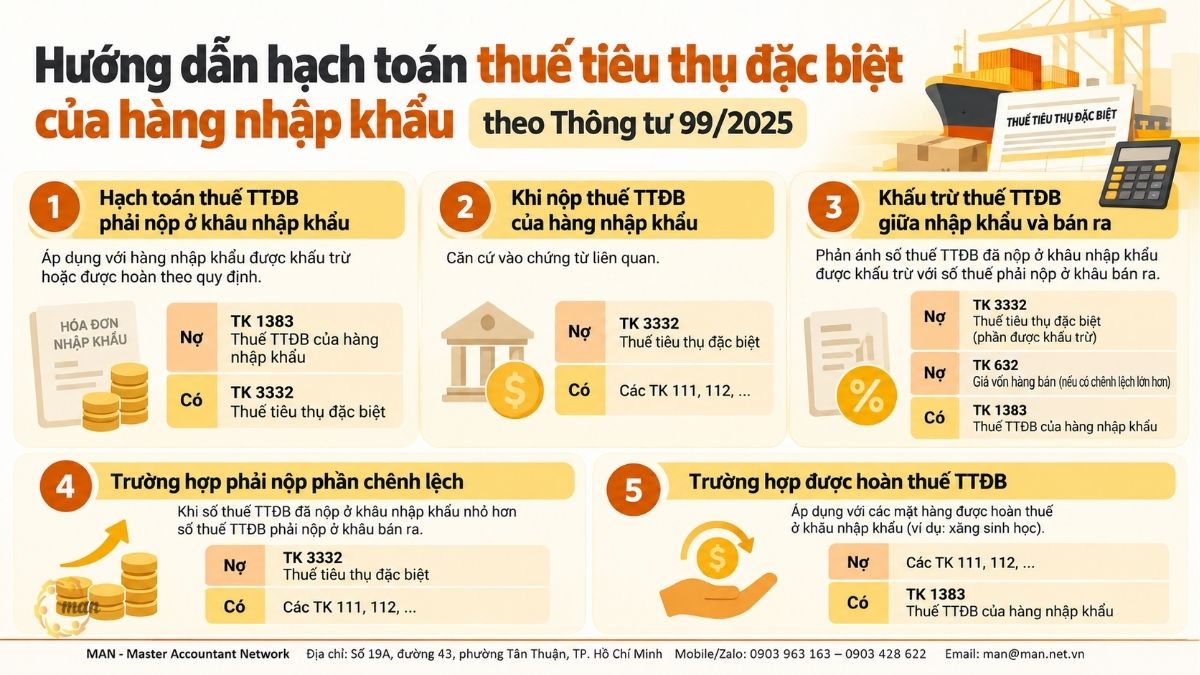
- Hướng dẫn hạch toán thuế tiêu thụ đặc biệt của hàng nhập khẩu theo Thông tư 99/2025 là quy định tại Mục B Phụ lục II Thông tư 99/2025/TT-BTC, hướng dẫn cách ghi nhận số thuế TTĐB nộp ở khâu nhập khẩu thông qua TK 1383 và TK 3332.
- Dùng để: theo dõi số thuế TTĐB đã nộp ở khâu nhập khẩu được khấu trừ với số thuế phải nộp ở khâu bán ra, hoặc được hoàn (ví dụ xăng sinh học).
- Áp dụng cho: doanh nghiệp nhập khẩu hàng hóa chịu thuế TTĐB mà số thuế đã nộp ở khâu nhập khẩu sẽ được khấu trừ hoặc được hoàn theo pháp luật thuế.
- Khi nào cần: từ năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, mỗi khi nhận thông báo nộp thuế TTĐB khâu nhập khẩu, khi nộp thuế, khi khấu trừ trong kỳ và khi được hoàn thuế.
- Kỳ khai thuế TTĐB: theo tháng, trừ hai trường hợp khai theo từng lần phát sinh tại Điều 20 Thông tư 89/2026/TT-BTC.
Hướng dẫn hạch toán thuế tiêu thụ đặc biệt của hàng nhập khẩu theo Thông tư 99/2025 là gì?
Đây là phần hướng dẫn tại Mục B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC, nằm trong nội dung của Tài khoản 138 – Phải thu khác. Thông tư chỉ ra cách ghi sổ số thuế TTĐB phải nộp ở khâu nhập khẩu đối với các mặt hàng sẽ được khấu trừ hoặc được hoàn theo pháp luật thuế.
Điểm cốt lõi: số thuế này không ghi thẳng vào giá vốn. Doanh nghiệp treo vào TK 1383 như một khoản phải thu, sau đó cấn trừ với thuế TTĐB phải nộp ở khâu bán ra, hoặc thu về khi được hoàn.
Căn cứ pháp lý nào điều chỉnh việc hạch toán này?
Có hai lớp văn bản cần đọc song song. Lớp kế toán quy định cách ghi sổ. Lớp thuế quy định doanh nghiệp có được khấu trừ, được hoàn hay không.
Điều 1 Thông tư 99/2025/TT-BTC phân định rõ ranh giới này:
“Thông tư này hướng dẫn về chứng từ kế toán, tài khoản kế toán, ghi sổ kế toán, lập và trình bày Báo cáo tài chính của doanh nghiệp. Việc xác định nghĩa vụ thuế của doanh nghiệp đối với Ngân sách nhà nước được thực hiện theo quy định của pháp luật về thuế.”
Nói cách khác, Thông tư 99/2025/TT-BTC cho biết ghi Nợ, ghi Có tài khoản nào. Còn quyền khấu trừ phải căn cứ Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15. Theo Điều 9 của Luật này:
“Người nộp thuế nhập khẩu hàng hóa chịu thuế tiêu thụ đặc biệt được khấu trừ số thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu khi xác định số thuế tiêu thụ đặc biệt phải nộp ở khâu bán ra.”
Riêng xăng sinh học, Điều 9 Luật này quy định thêm:
“Trường hợp sau khi bù trừ, còn số thuế tiêu thụ đặc biệt chưa được khấu trừ hết của xăng khoáng nguyên liệu dùng để sản xuất, pha chế xăng sinh học thì được khấu trừ vào kỳ tiếp theo hoặc được hoàn trả.”
Đây là lý do bút toán tại Thông tư 99/2025/TT-BTC lấy xăng sinh học làm ví dụ cho cả trường hợp khấu trừ lẫn trường hợp được hoàn.
Vì sao doanh nghiệp cần hạch toán đúng thuế TTĐB hàng nhập khẩu?
Hạch toán đúng giúp ba con số khớp nhau: giá vốn trên báo cáo tài chính, số thuế trên tờ khai TTĐB tháng và số đã nộp vào ngân sách. Chỉ cần một trong ba lệch, hồ sơ sẽ bị chú ý khi kiểm tra.
Giá trị trong quản trị tài chính
- Giá vốn phản ánh đúng bản chất: thuế đã nộp ở khâu nhập khẩu nếu được khấu trừ thì không đội vào giá vốn, tránh làm biên lợi nhuận gộp bị thấp giả tạo.
- Dòng tiền rõ ràng: số dư Nợ TK 1383 cho biết bao nhiêu tiền thuế đang “nằm chờ” khấu trừ hoặc hoàn, phục vụ kế hoạch dòng tiền.
- Phần chênh lệch không được khấu trừ (thuế khâu nhập khẩu lớn hơn thuế khâu bán ra, trừ mặt hàng được hoàn) được đưa vào TK 632, giúp nhà quản lý thấy ngay chi phí thuế thực tế.
Giá trị trong quản trị thuế
- Số phát sinh Có TK 1383 trong kỳ là căn cứ đối chiếu với số thuế khâu nhập khẩu được khấu trừ trên tờ khai TTĐB tháng.
- Số thuế còn phải nộp (khâu bán ra lớn hơn khâu nhập khẩu) được theo dõi riêng trên TK 3332, hạn chế nộp thiếu dẫn đến tiền chậm nộp.
Giá trị trong kiểm toán
Theo góc nhìn từ MAN, TK 1383 là tài khoản kiểm toán viên thường chọn mẫu kiểm tra vì nó nối trực tiếp giữa chứng từ hải quan và tờ khai thuế nội địa. Một số dư Nợ kéo dài nhiều kỳ, không khớp với hàng tồn kho nhập khẩu chưa bán, thường là dấu hiệu rủi ro thuế cần giải trình.
Doanh nghiệp nào phải áp dụng hướng dẫn hạch toán thuế tiêu thụ đặc biệt hàng nhập khẩu?
Trước hết, cần xác định doanh nghiệp có phải người nộp thuế TTĐB hay không. Điều 4 Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 quy định:
“Người nộp thuế tiêu thụ đặc biệt là tổ chức, cá nhân sản xuất, gia công, nhập khẩu hàng hóa và kinh doanh dịch vụ thuộc đối tượng chịu thuế tiêu thụ đặc biệt.”
Trong nhóm nhập khẩu, bút toán qua TK 1383 chỉ dùng cho mặt hàng mà số thuế TTĐB nộp ở khâu nhập khẩu “sẽ được khấu trừ hoặc được hoàn theo quy định của pháp luật thuế”. Nếu không đáp ứng điều kiện này, doanh nghiệp không treo thuế trên TK 1383.
Những mặt hàng nào chịu thuế TTĐB theo Nghị định 360/2025/NĐ-CP?
Điều 3 Nghị định 360/2025/NĐ-CP quy định chi tiết các mặt hàng áp thuế tiêu thụ đặc biệt từ ngày 01/01/2026 như sau:
- Xe có gắn động cơ dưới 24 chỗ, bao gồm: xe ô tô chở người; xe chở người bốn bánh có gắn động cơ; xe ô tô pick-up chở người; xe ô tô pick-up chở hàng cabin kép; xe ô tô tải VAN có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng, không bao gồm các loại xe quy định tại điểm d khoản 1 Điều 3 của Luật Thuế tiêu thụ đặc biệt 2025 và quy định tại khoản 6 Điều 4 Nghị định 360/2025/NĐ-CP.
- Máy bay, trực thăng, tàu lượn và du thuyền, không bao gồm các loại quy định tại điểm c khoản 1 Điều 3 của Luật Thuế tiêu thụ đặc biệt 2025 và quy định tại khoản 5 Điều 4 Nghị định 360/2025/NĐ-CP.
- Điều hòa nhiệt độ công suất trên 24.000 BTU đến 90.000 BTU (trong đó công suất là công suất làm lạnh danh định do nhà sản xuất công bố) trừ loại theo thiết kế của nhà sản xuất chỉ để lắp trên phương tiện vận tải bao gồm ô tô, toa xe lửa, máy bay, trực thăng, tàu, thuyền. Trường hợp tổ chức, cá nhân sản xuất bán hoặc tổ chức, cá nhân nhập khẩu nhập tách riêng từng bộ phận là cục nóng hoặc cục lạnh thì hàng hóa bán ra hoặc nhập khẩu (cục nóng, cục lạnh) vẫn thuộc đối tượng chịu thuế tiêu thụ đặc biệt như đối với sản phẩm hoàn chỉnh (máy điều hòa nhiệt độ hoàn chỉnh).
- Nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100ml quy định tại điểm l khoản 1 Điều 2 của Luật Thuế tiêu thụ đặc biệt 2025 là:
- Nước giải khát theo Tiêu chuẩn quốc gia của Việt Nam (TCVN 12828:2019) về nước giải khát;
- Hàm lượng đường được tính là đường tổng số ghi trên nhãn sản phẩm theo quy định của Bộ trưởng Bộ Y tế về nội dung, cách ghi thành phần dinh dưỡng, giá trị dinh dưỡng trên nhãn thực phẩm. Trường hợp sản phẩm nhập khẩu chưa dán nhãn sản phẩm theo quy định của Bộ trưởng Bộ Y tế về nội dung, cách ghi thành phần dinh dưỡng, giá trị dinh dưỡng trên nhãn thực phẩm thì tổ chức, cá nhân nhập khẩu chịu trách nhiệm tự xác định, kê khai, tính nộp thuế theo quy định.
- Kinh doanh vũ trường, kinh doanh karaoke theo quy định tại Nghị định 54/2019/NĐ-CP ngày 19 tháng 6 năm 2019 của Chính phủ quy định về kinh doanh dịch vụ karaoke, dịch vụ vũ trường được sửa đổi, bổ sung bởi Nghị định 148/2024/NĐ-CP ngày 12 tháng 11 năm 2024.
- Kinh doanh massage được xác định theo quy định pháp luật chuyên ngành thuộc loại hình kinh doanh có điều kiện.
- Kinh doanh casino theo quy định tại Nghị định 03/2017/NĐ-CP ngày 16 tháng 01 năm 2017 của Chính phủ về kinh doanh casino được sửa đổi, bổ sung bởi Nghị định 145/2024/NĐ-CP ngày 04 tháng 11 năm 2024; trò chơi điện tử có thưởng bao gồm trò chơi bằng máy jackpot, máy slot và các loại máy tương tự theo quy định tại Nghị định 121/2021/NĐ-CP ngày 27 tháng 12 năm 2021 của Chính phủ về kinh doanh trò chơi điện tử có thưởng dành cho người nước ngoài.
- Kinh doanh đặt cược bao gồm đặt cược thể thao, giải trí và các hình thức đặt cược khác theo quy định tại Nghị định 06/2017/NĐ-CP ngày 24 tháng 01 năm 2017 của Chính phủ về kinh doanh đặt cược đua ngựa, đua chó và bóng đá quốc tế được sửa đổi, bổ sung bởi Điều 9 Nghị định 151/2018/NĐ-CP ngày 07 tháng 11 năm 2018 của Chính phủ sửa đổi, bổ sung một số Nghị định quy định về điều kiện đầu tư, kinh doanh thuộc phạm vi quản lý nhà nước của Bộ Tài chính.
- Kinh doanh golf theo quy định tại Nghị định 52/2020/NĐ-CP ngày 27 tháng 4 năm 2020 của Chính phủ về đầu tư xây dựng và kinh doanh sân golf được sửa đổi, bổ sung bởi Điều 107 Nghị định 31/2021/NĐ-CP ngày 26 tháng 3 năm 2021 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Đầu tư, bao gồm kinh doanh sân tập golf, bán thẻ hội viên, vé chơi golf.
- Kinh doanh xổ số theo quy định tại Nghị định 30/2007/NĐ-CP ngày 01 tháng 3 năm 2007 của Chính phủ về kinh doanh xổ số được sửa đổi, bổ sung một số điều bởi Nghị định 78/2012/NĐ-CP ngày 05 tháng 10 năm 2012 của Chính phủ và Điều 4 Nghị định 151/2018/NĐ-CP ngày 07 tháng 11 năm 2018.
Ngoài ra, trường hợp cần thiết phải sửa đổi, bổ sung đối tượng chịu thuế để phù hợp với bối cảnh kinh tế – xã hội trong từng thời kỳ, Bộ Tài chính chủ trì, phối hợp với các bộ, cơ quan có liên quan báo cáo Chính phủ trình Ủy ban Thường vụ Quốc hội xem xét, quyết định và báo cáo Quốc hội tại kỳ họp gần nhất.
Lưu ý: danh sách trên là các mặt hàng được Nghị định 360/2025/NĐ-CP quy định chi tiết. Danh mục đầy đủ đối tượng chịu thuế (gồm cả thuốc lá, rượu, bia, xăng…) nằm tại Điều 2 Luật Thuế tiêu thụ đặc biệt 2025. Khi phân loại hàng nhập khẩu, kế toán cần đối chiếu cả hai văn bản.
Hàng điều hòa nhập khẩu trước 01/01/2026 có phải điều chỉnh thuế không?
Không. Theo Điều 10 Nghị định 360/2025/NĐ-CP: “Trường hợp tổ chức, cá nhân nhập khẩu mặt hàng điều hòa nhiệt độ có công suất từ 24.000 BTU trở xuống trước ngày 01 tháng 01 năm 2026 thì không điều chỉnh lại số thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu.”
Hàng nhập khẩu nào không thuộc đối tượng chịu thuế TTĐB?
Điểm b khoản 1 Điều 3 Luật Thuế tiêu thụ đặc biệt 2025 liệt kê một số trường hợp hàng nhập khẩu không chịu thuế, trong đó có:
- “Hàng tạm nhập khẩu, tái xuất khẩu và tạm xuất khẩu, tái nhập khẩu không phải nộp thuế nhập khẩu, thuế xuất khẩu trong thời hạn theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu.”
- “Đồ dùng của tổ chức, cá nhân nước ngoài theo tiêu chuẩn miễn trừ ngoại giao; hàng hóa trong tiêu chuẩn hành lý miễn thuế nhập khẩu theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu; hàng nhập khẩu để bán tại cửa hàng miễn thuế theo quy định của pháp luật;”
- “Hàng hóa xuất khẩu ra nước ngoài đã nộp thuế tiêu thụ đặc biệt bị phía nước ngoài trả lại khi nhập khẩu;”
Với các lô hàng này, không phát sinh thuế TTĐB khâu nhập khẩu nên không có bút toán qua TK 1383.
Hướng dẫn hạch toán thuế tiêu thụ đặc biệt của hàng nhập khẩu theo Thông tư 99/2025 gồm những bút toán nào?
Mục B Phụ lục II Thông tư 99/2025/TT-BTC, phần Tài khoản 138 – Phải thu khác, hướng dẫn 5 nghiệp vụ. Nội dung dưới đây trích nguyên văn, kèm diễn giải ngắn của chúng tôi sau mỗi bút toán.
Bút toán 1: Khi xác định số thuế TTĐB phải nộp ở khâu nhập khẩu
“Đối với số thuế tiêu thụ đặc biệt phải nộp ở khâu nhập khẩu của các mặt hàng sẽ được khấu trừ hoặc được hoàn theo quy định của pháp luật thuế, doanh nghiệp căn cứ vào hóa đơn mua hàng nhập khẩu và thông báo nộp thuế của cơ quan có thẩm quyền, xác định số thuế tiêu thụ đặc biệt phải nộp của hàng nhập khẩu, ghi:
Nợ TK 1383 – Thuế TTĐB của hàng nhập khẩu
Có TK 3332 – Thuế tiêu thụ đặc biệt.”
Chứng từ gốc gồm hai loại: hóa đơn mua hàng nhập khẩu và thông báo nộp thuế của cơ quan có thẩm quyền. Thiếu một trong hai, bút toán không có căn cứ ghi sổ.
Bút toán 2: Khi nộp thuế TTĐB của hàng nhập khẩu
“Khi nộp thuế TTĐB của hàng nhập khẩu, căn cứ vào chứng từ liên quan, ghi:
Nợ TK 3332 – Thuế tiêu thụ đặc biệt
Có các TK 111, 112,….”
Bút toán 3: Khi khấu trừ thuế khâu nhập khẩu với thuế khâu bán ra
“Trong kỳ, phản ánh số thuế TTĐB của hàng nhập khẩu (ví dụ như xăng sinh học) đã nộp ở khâu nhập khẩu được khấu trừ với số thuế TTĐB phải nộp ở khâu bán ra, ghi:
Nợ TK 3332 – Thuế tiêu thụ đặc biệt (phần được khấu trừ)
Nợ TK 632 – Giá vốn hàng bán {phần chênh lệch giữa số thuế TTĐB được khấu trừ đã nộp ở khâu nhập khẩu lớn hơn số thuế TTĐB của hàng nhập khẩu phải nộp ở khâu bán ra (trừ mặt hàng được hoàn thuế TTĐB ở khâu nhập khẩu, ví dụ như xăng sinh học)}
Có TK 1383 – Thuế TTĐB của hàng nhập khẩu (số thuế TTĐB được khấu trừ trong kỳ của hàng nhập khẩu).”
Đây là bút toán dễ sai nhất. TK 632 chỉ ghi nhận phần thuế khâu nhập khẩu vượt quá thuế khâu bán ra. Ngoại lệ là mặt hàng được hoàn thuế TTĐB ở khâu nhập khẩu (như xăng sinh học): phần vượt này không đưa vào giá vốn mà xử lý theo cơ chế hoàn.
Bút toán 4: Khi thuế khâu nhập khẩu nhỏ hơn thuế khâu bán ra
“Trường hợp trong kỳ số thuế TTĐB của hàng nhập khẩu đã nộp ở khâu nhập khẩu nhỏ hơn số thuế TTĐB phải nộp ở khâu bán ra thì doanh nghiệp phải nộp phần chênh lệch vào NSNN, ghi:
Nợ TK 3332 – Thuế tiêu thụ đặc biệt
Có các TK 111, 112″
Bút toán 5: Khi được hoàn thuế TTĐB đã nộp ở khâu nhập khẩu
“Trường hợp doanh nghiệp được hoàn số thuế TTĐB của mặt hàng (ví dụ xăng sinh học) đã nộp ở khâu nhập khẩu, ghi:
Nợ các TK 111, 112,….
Có TK 1383 – Thuế TTĐB của hàng nhập khẩu.”
Bảng tóm tắt 5 bút toán
| Nghiệp vụ | Ghi Nợ | Ghi Có | Chứng từ căn cứ |
| Xác định thuế TTĐB phải nộp khâu nhập khẩu | 1383 | 3332 | Hóa đơn mua hàng nhập khẩu, thông báo nộp thuế |
| Nộp thuế TTĐB hàng nhập khẩu | 3332 | 111, 112 | Chứng từ nộp thuế |
| Khấu trừ với thuế khâu bán ra | 3332 (phần được khấu trừ), 632 (phần chênh lệch, trừ hàng được hoàn) | 1383 | Tờ khai, sổ chi tiết |
| Nộp phần chênh lệch còn thiếu | 3332 | 111, 112 | Chứng từ nộp thuế |
| Được hoàn thuế khâu nhập khẩu | 111, 112 | 1383 | Quyết định hoàn, chứng từ nhận tiền |
Thuế TTĐB khâu nhập khẩu không được khấu trừ, không được hoàn thì sao?
Trường hợp này nằm ngoài phạm vi bút toán qua TK 1383 nêu trên. Theo nguyên tắc giá gốc tại Chuẩn mực kế toán Việt Nam số 02 – Hàng tồn kho, chi phí mua bao gồm cả các loại thuế không được hoàn lại. Bút toán cụ thể, kế toán đối chiếu hướng dẫn tại Tài khoản 3332 trong Phụ lục II Thông tư 99/2025/TT-BTC.
Khi nào áp dụng và thuế TTĐB khai theo kỳ nào?
Doanh nghiệp cần nắm hai mốc hiệu lực và một quy định về kỳ tính thuế.
Các mốc thời gian cần nhớ
- 01/01/2026: Thông tư 99/2025/TT-BTC có hiệu lực và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Cùng ngày, Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15, Nghị định 360/2025/NĐ-CP và Thông tư 158/2025/TT-BTC có hiệu lực.
- 01/07/2026: Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP có hiệu lực, thay thế Thông tư 80/2021/TT-BTC.
- Doanh nghiệp có năm tài chính không trùng năm dương lịch: áp dụng Thông tư 99/2025/TT-BTC từ năm tài chính bắt đầu sau ngày 01/01/2026.
Thuế TTĐB hiện nay khai theo kỳ tính thuế nào?
Điều 20 Thông tư 89/2026/TT-BTC, tiêu đề “Khai thuế tiêu thụ đặc biệt”, quy định tại khoản 1 như sau (trích):
“1. Kỳ tính thuế:
Thuế tiêu thụ đặc biệt là loại thuế khai theo kỳ tính thuế tháng, trừ các trường hợp sau thực hiện khai thuế theo từng lần phát sinh:
a) Thuế tiêu thụ đặc biệt của người nộp thuế có kinh doanh xuất khẩu chưa nộp thuế tiêu thụ đặc biệt ở khâu sản xuất sau đó không xuất khẩu ra nước ngoài mà bán trong nước;
b) Thuế tiêu thụ đặc biệt của tổ chức, cá nhân kinh doanh có máy bay, trực thăng, tàu lượn, du thuyền, xe ô tô chở người, xe chở người bốn bánh có gắn động cơ sản xuất trong nước thuộc đối tượng không chịu thuế tiêu thụ đặc biệt quy định tại khoản 5 và khoản 6 Điều 4 Nghị định số 360/2025/NĐ-CP của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế tiêu thụ đặc biệt nhưng sau đó chuyển mục đích sử dụng sang đối tượng chịu thuế tiêu thụ đặc biệt. (…)”
Như vậy, thuế TTĐB chỉ khai theo kỳ tính thuế tháng hoặc theo từng lần phát sinh. Không có kỳ khai theo quý.
Bút toán khấu trừ ghi nhận vào thời điểm nào?
Thông tư 99/2025/TT-BTC dùng cụm “Trong kỳ” cho bút toán khấu trừ. Với kỳ tính thuế tháng, MAN khuyến nghị doanh nghiệp ghi bút toán khấu trừ cùng tháng lập tờ khai TTĐB. Cách làm này giúp số phát sinh Có TK 1383 trong tháng khớp với số thuế khâu nhập khẩu được khấu trừ trên tờ khai cùng kỳ.
Những văn bản pháp luật nào liên quan đến hạch toán thuế TTĐB hàng nhập khẩu?
Bảng dưới đây tổng hợp các văn bản đang có hiệu lực, sắp xếp theo vai trò khi xử lý một lô hàng nhập khẩu chịu thuế TTĐB.
| Văn bản | Số hiệu, ngày ban hành | Nội dung liên quan |
| Luật Thuế tiêu thụ đặc biệt 2025 | Số 66/2025/QH15, ngày 14/6/2025; hiệu lực 01/01/2026 | Đối tượng chịu thuế (Điều 2), không chịu thuế (Điều 3), người nộp thuế (Điều 4), hoàn thuế, khấu trừ thuế (Điều 9). Thay thế Luật Thuế TTĐB 2008 và Luật số 70/2014/QH13 |
| Nghị định 360/2025/NĐ-CP | Ngày 31/12/2025; hiệu lực 01/01/2026 | Quy định chi tiết mặt hàng chịu thuế (Điều 3), giá tính thuế, khấu trừ, hoàn thuế; quy định chuyển tiếp với điều hòa (Điều 10). Thay thế Nghị định 108/2015/NĐ-CP |
| Thông tư 158/2025/TT-BTC | Ngày 31/12/2025 | Quy định chi tiết một số điều của Nghị định 360/2025/NĐ-CP. Thay thế Thông tư 195/2015/TT-BTC |
| Thông tư 99/2025/TT-BTC | Ngày 27/10/2025; hiệu lực 01/01/2026 | Chế độ kế toán doanh nghiệp; Mục B Phụ lục II hướng dẫn hạch toán TK 1383, 3332. Thay thế Thông tư 200/2014/TT-BTC, 75/2015/TT-BTC, 53/2016/TT-BTC, 195/2012/TT-BTC |
| Luật Quản lý thuế | Số 108/2025/QH15 | Nguyên tắc khai, nộp, hoàn thuế |
| Nghị định 252/2026/NĐ-CP | Ngày 20/6/2026; hiệu lực 01/7/2026 | Quy định chi tiết Luật Quản lý thuế |
| Thông tư 89/2026/TT-BTC | Ngày 30/6/2026; hiệu lực 01/7/2026 | Hồ sơ, thủ tục khai thuế; Điều 20 quy định kỳ tính thuế TTĐB. Thay thế Thông tư 80/2021/TT-BTC |
| Quyết định 2551/QĐ-BTC | Ngày 15/9/2026 | Đính chính lỗi kỹ thuật trình bày tại khoản 5 Điều 99 Thông tư 89/2026/TT-BTC |
| Dự thảo Thông tư sửa đổi Thông tư 158/2025/TT-BTC | Cập nhật 01/8/2026 (chưa ban hành) | Sửa đổi, bổ sung khoản 2 Điều 3 Thông tư 158/2025/TT-BTC; doanh nghiệp theo dõi khi có bản chính thức |
| Chuẩn mực kế toán Việt Nam số 02 – Hàng tồn kho | Quyết định 149/2001/QĐ-BTC ngày 31/12/2001 | Nguyên tắc giá gốc: thuế không được hoàn lại tính vào chi phí mua |
Các chuyên gia tại MAN với hơn 30 năm kinh nghiệm lưu ý: dự thảo chưa phải căn cứ pháp lý để kê khai. Doanh nghiệp chỉ nên chuẩn bị phương án, không áp dụng trước.
Case study: doanh nghiệp nhập khẩu xử lý thuế TTĐB ra sao?
Tình huống dưới đây được MAN xây dựng từ các dạng hồ sơ thường gặp khi rà soát sổ sách. Tên doanh nghiệp và số liệu là giả định để minh họa cách áp dụng bút toán, không phải số liệu của một khách hàng cụ thể.
Bối cảnh
Công ty B (TP.HCM) nhập khẩu và phân phối một mặt hàng chịu thuế TTĐB, thuộc trường hợp được khấu trừ thuế đã nộp ở khâu nhập khẩu khi xác định thuế phải nộp ở khâu bán ra. Để đơn giản, giả định toàn bộ hàng nhập trong tháng được bán hết trong tháng. Trước khi được tư vấn, kế toán cộng toàn bộ thuế TTĐB khâu nhập khẩu vào giá vốn hàng nhập kho.
Tháng 3/2026: thuế khâu nhập khẩu nhỏ hơn thuế khâu bán ra
- Nhận thông báo nộp thuế TTĐB khâu nhập khẩu 400 triệu đồng: Nợ TK 1383 / Có TK 3332: 400 triệu.
- Nộp thuế: Nợ TK 3332 / Có TK 112: 400 triệu.
- Thuế TTĐB phải nộp khâu bán ra trong tháng: 520 triệu đồng.
- Khấu trừ: Nợ TK 3332 / Có TK 1383: 400 triệu.
- Nộp phần chênh lệch 120 triệu: Nợ TK 3332 / Có TK 112: 120 triệu.
Tháng 4/2026: thuế khâu nhập khẩu lớn hơn thuế khâu bán ra
Công ty giảm giá bán để xả hàng, nên thuế TTĐB khâu bán ra chỉ còn 260 triệu, trong khi thuế đã nộp khâu nhập khẩu là 300 triệu.
- Khấu trừ: Nợ TK 3332: 260 triệu; Nợ TK 632: 40 triệu / Có TK 1383: 300 triệu.
- Mặt hàng không thuộc diện được hoàn thuế khâu nhập khẩu, nên 40 triệu chênh lệch đưa vào giá vốn đúng như Thông tư 99/2025/TT-BTC hướng dẫn.
Nếu là xăng sinh học thì khác gì?
Với mặt hàng được hoàn thuế TTĐB ở khâu nhập khẩu như xăng sinh học, phần chênh lệch 40 triệu không ghi Nợ TK 632. Số này tiếp tục nằm trên TK 1383, được khấu trừ vào kỳ tiếp theo hoặc được hoàn trả theo Điều 9 Luật Thuế tiêu thụ đặc biệt 2025 (quy định cho xăng khoáng nguyên liệu dùng để sản xuất, pha chế xăng sinh học). Khi nhận tiền hoàn: Nợ TK 112 / Có TK 1383.
Kết quả so sánh trước và sau khi điều chỉnh
| Chỉ tiêu (triệu đồng) | Cách làm cũ: cộng thuế vào giá vốn | Cách làm theo TT 99/2025 |
| Thuế TTĐB khâu nhập khẩu tháng 3 và 4 | 700 ghi vào giá vốn | 700 ghi Nợ TK 1383 |
| Phần thuế ghi vào giá vốn | 700 | 40 |
| Thuế TTĐB khâu bán ra phải nộp | 780 | 780 |
| Thuế khâu nhập khẩu được khấu trừ | Không theo dõi được trên sổ | 660 (400 + 260) |
| Số thuế nộp thêm khâu bán ra | Dễ nộp thừa hoặc thiếu | 120 |
| Số dư TK 1383 cuối tháng 4 | Không có | 0 |
Điểm đáng giá nhất không nằm ở con số. Sau điều chỉnh, kế toán đối chiếu được từng dòng giữa sổ chi tiết TK 1383 và tờ khai TTĐB tháng, nên khi cơ quan thuế yêu cầu giải trình, hồ sơ trả lời được ngay.
Nhận định chuyên gia: doanh nghiệp thường gặp rủi ro gì khi hạch toán thuế TTĐB hàng nhập khẩu?
Từ kinh nghiệm kiểm toán và tư vấn thuế, các chuyên gia tại MAN – Master Accountant Network với đội ngũ trên 30 năm kinh nghiệm ghi nhận 5 rủi ro lặp đi lặp lại. Mỗi rủi ro đi kèm lý do và cách xử lý cụ thể.
- Rủi ro 1: Cộng toàn bộ thuế khâu nhập khẩu vào giá vốn: Thói quen này đến từ cách làm với thuế nhập khẩu. Hậu quả là giá vốn bị đẩy lên, trong khi số thuế được khấu trừ lại không được theo dõi, dễ dẫn đến nộp thuế khâu bán ra theo số tổng mà quên trừ phần đã nộp. Cách xử lý: tách riêng thuế TTĐB khâu nhập khẩu ra TK 1383 ngay khi nhận thông báo nộp thuế, nếu mặt hàng thuộc diện được khấu trừ hoặc được hoàn.
- Rủi ro 2: Ghi phần chênh lệch vào TK 632 với cả hàng được hoàn: Thông tư 99/2025/TT-BTC loại trừ rõ mặt hàng được hoàn thuế TTĐB ở khâu nhập khẩu (ví dụ xăng sinh học) khỏi bút toán ghi Nợ TK 632. Ghi nhầm khiến doanh nghiệp tự xóa một khoản phải thu có thật, đồng thời mất căn cứ đề nghị hoàn. Cách xử lý: lập danh mục mặt hàng theo hai nhóm “được khấu trừ” và “được hoàn” trong phần mềm kế toán, gắn mã ngay từ khâu nhập kho.
- Rủi ro 3: Số dư TK 1383 không khớp hàng tồn kho: Theo góc nhìn từ MAN, đây là dấu hiệu kiểm toán viên và cơ quan thuế chú ý nhất. Số dư Nợ kéo dài nhiều tháng mà không gắn với lô hàng nhập khẩu chưa bán cho thấy có nghiệp vụ khấu trừ bị bỏ sót hoặc ghi trùng. Cách xử lý: đối chiếu sổ chi tiết TK 1383 theo từng tờ khai hải quan và từng lô hàng mỗi tháng, trước khi nộp tờ khai TTĐB.
- Rủi ro 4: Thiếu chứng từ gốc cho bút toán ghi nhận: Thông tư 99/2025/TT-BTC yêu cầu căn cứ vào hóa đơn mua hàng nhập khẩu và thông báo nộp thuế của cơ quan có thẩm quyền. Nhiều doanh nghiệp chỉ lưu tờ khai hải quan, không lưu thông báo nộp thuế. Cách xử lý: lưu bộ hồ sơ theo lô gồm hóa đơn, tờ khai hải quan, thông báo nộp thuế và chứng từ nộp tiền, đánh số tham chiếu trùng với bút toán.
- Rủi ro 5: Áp dụng lẫn văn bản cũ và mới trong năm chuyển tiếp: Năm 2026 có hai đợt thay đổi: chế độ kế toán và luật thuế từ 01/01/2026, quản lý thuế từ 01/7/2026. Kế toán dùng mẫu biểu hoặc tài khoản theo văn bản đã bị thay thế dễ khiến số liệu không đối chiếu được. Cách xử lý: rà soát hệ thống tài khoản theo Thông tư 99/2025/TT-BTC và mẫu tờ khai theo Thông tư 89/2026/TT-BTC; theo dõi Quyết định 2551/QĐ-BTC và các văn bản đính chính, sửa đổi tiếp theo.
Giải pháp từ MAN – Master Accountant Network cho nhóm rủi ro này không phức tạp: một quy trình đối chiếu hằng tháng giữa sổ chi tiết TK 1383, TK 3332 và tờ khai TTĐB. Làm đều đặn, doanh nghiệp vừa giảm rủi ro thuế khi kiểm tra, vừa tối ưu chi phí thuế hợp pháp nhờ không bỏ sót số thuế được khấu trừ, được hoàn.
Kết luận
Nắm đúng hướng dẫn hạch toán thuế tiêu thụ đặc biệt của hàng nhập khẩu theo Thông tư 99/2025 giúp doanh nghiệp giữ giá vốn đúng bản chất, không bỏ sót số thuế được khấu trừ, được hoàn và có hồ sơ đối chiếu sẵn sàng khi kiểm tra. Năm bút toán qua TK 1383, TK 3332 và TK 632 tuy ngắn, nhưng phải đọc cùng Luật Thuế tiêu thụ đặc biệt 2025, Nghị định 360/2025/NĐ-CP và Thông tư 89/2026/TT-BTC mới áp dụng chính xác.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về hạch toán thuế TTĐB hàng nhập khẩu
TK 1383 dùng để làm gì?
TK 1383 – Thuế TTĐB của hàng nhập khẩu phản ánh số thuế TTĐB phải nộp ở khâu nhập khẩu của các mặt hàng sẽ được khấu trừ hoặc được hoàn theo pháp luật thuế. Số này được ghi giảm khi khấu trừ với thuế khâu bán ra hoặc khi nhận tiền hoàn.
Căn cứ nào để ghi bút toán Nợ TK 1383 / Có TK 3332?
Theo Thông tư 99/2025/TT-BTC, doanh nghiệp căn cứ vào hóa đơn mua hàng nhập khẩu và thông báo nộp thuế của cơ quan có thẩm quyền.
Khi thuế khâu nhập khẩu lớn hơn thuế khâu bán ra thì xử lý thế nào?
Phần chênh lệch ghi Nợ TK 632 – Giá vốn hàng bán. Ngoại lệ: mặt hàng được hoàn thuế TTĐB ở khâu nhập khẩu (ví dụ xăng sinh học) không ghi vào TK 632.
Thuế TTĐB có được khai theo quý không?
Không. Theo khoản 1 Điều 20 Thông tư 89/2026/TT-BTC, thuế TTĐB khai theo kỳ tính thuế tháng, hoặc theo từng lần phát sinh trong hai trường hợp được liệt kê.
Thông tư 99/2025/TT-BTC áp dụng từ khi nào?
Từ ngày 01/01/2026, cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Thông tư thay thế Thông tư 200/2014/TT-BTC (trừ một số nội dung về cổ phần hóa doanh nghiệp Nhà nước vẫn tiếp tục thực hiện đến khi có văn bản thay thế).