Hoàn thuế GTGT đối với dự án sử dụng vốn ODA không hoàn lại được quy định tại khoản 6 Điều 15 Luật Thuế giá trị gia tăng 2024. Quy định xác định cụ thể chủ chương trình, dự án, nhà thầu chính và tổ chức do phía nhà tài trợ nước ngoài chỉ định việc quản lý chương trình, dự án là các chủ thể có thể được hoàn thuế GTGT đã trả cho hàng hóa, dịch vụ mua tại Việt Nam để phục vụ chương trình, dự án.
Bên cạnh đó, pháp luật còn quy định riêng về trường hợp viện trợ không hoàn lại, viện trợ nhân đạo. Từ ngày 01/07/2026, khoản 9 Điều 11 Nghị định 252/2026/NĐ-CP quy định một số đối tượng thuộc diện được hoàn thuế GTGT không phải nộp hồ sơ khai thuế GTGT. Quy định này cần được phân biệt với hồ sơ hoàn thuế.
Tóm tắt trọng tâm về Hoàn thuế GTGT đối với dự án sử dụng vốn ODA
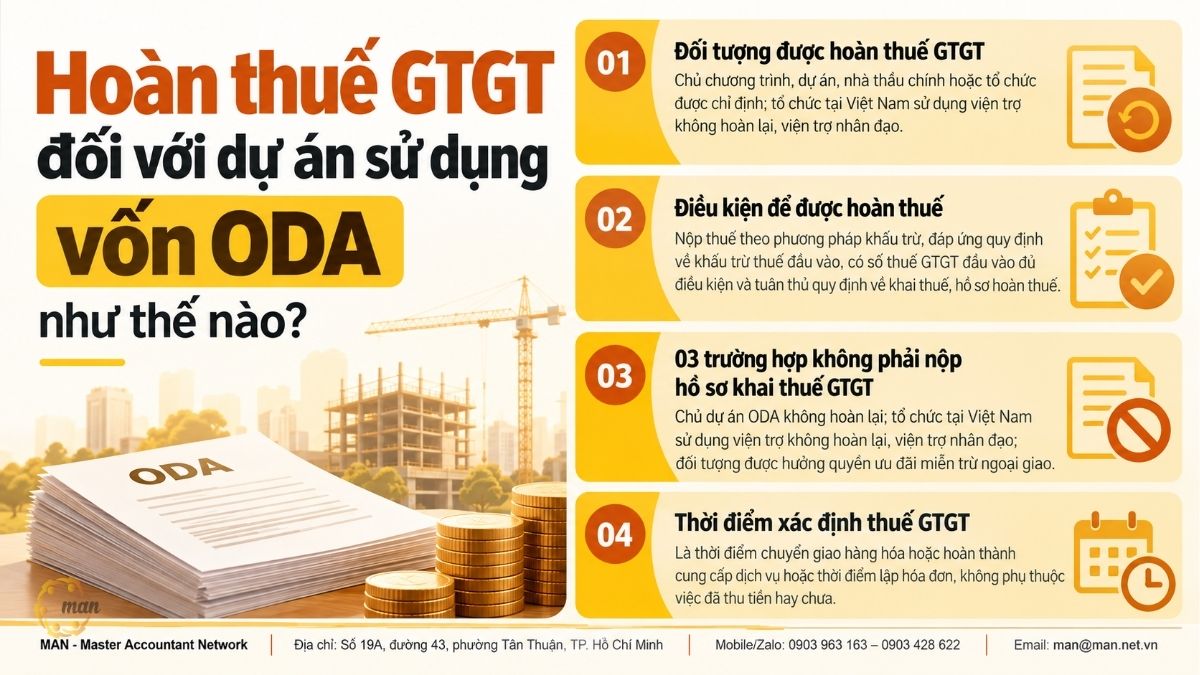
- Hoàn thuế GTGT đối với dự án sử dụng vốn ODA là trường hợp hoàn số thuế GTGT đã trả cho hàng hóa, dịch vụ mua tại Việt Nam để phục vụ chương trình, dự án sử dụng vốn ODA không hoàn lại theo quy định của pháp luật thuế GTGT.
- Đối tượng được quy định gồm chủ chương trình, dự án, nhà thầu chính và tổ chức do phía nhà tài trợ nước ngoài chỉ định việc quản lý chương trình, dự án.
- Tổ chức ở Việt Nam sử dụng tiền viện trợ không hoàn lại, tiền viện trợ nhân đạo của tổ chức, cá nhân nước ngoài để mua hàng hóa, dịch vụ phục vụ chương trình, dự án tại Việt Nam cũng thuộc trường hợp được hoàn.
- Từ ngày 01/07/2026, các trường hợp được quy định tại khoản 9 Điều 11 Nghị định 252/2026/NĐ-CP không phải nộp hồ sơ khai thuế GTGT, nhưng quy định này không đồng nghĩa với việc không phải thực hiện hồ sơ hoàn thuế.
Hoàn Thuế GTGT đối với dự án sử dụng vốn ODA được quy định ở đâu?
Căn cứ khoản 6 Điều 15 Luật Thuế giá trị gia tăng 2024, pháp luật quy định riêng về hoàn thuế GTGT đối với chương trình, dự án sử dụng vốn ODA không hoàn lại hoặc viện trợ không hoàn lại, viện trợ nhân đạo. Đây là căn cứ pháp lý trực tiếp xác định trường hợp hoàn thuế. Nội dung khoản 6 Điều 15 cần được hiểu đúng theo từng điểm, không mở rộng sang những trường hợp mà điều luật không quy định.
Khoản 6 Điều 15 Luật Thuế GTGT 2024 quy định gì?
Khoản 6 Điều 15 quy định nguyên văn:
“6. Việc hoàn thuế giá trị gia tăng đối với các chương trình, dự án sử dụng vốn hỗ trợ phát triển chính thức (ODA) không hoàn lại hoặc viện trợ không hoàn lại, viện trợ nhân đạo được quy định như sau:
a) Chủ chương trình, dự án hoặc nhà thầu chính, tổ chức do phía nhà tài trợ nước ngoài chỉ định việc quản lý chương trình, dự án sử dụng vốn ODA không hoàn lại được hoàn số thuế giá trị gia tăng đã trả cho hàng hóa, dịch vụ mua tại Việt Nam để phục vụ cho chương trình, dự án;
b) Tổ chức ở Việt Nam sử dụng tiền viện trợ không hoàn lại, tiền viện trợ nhân đạo của tổ chức, cá nhân nước ngoài để mua hàng hóa, dịch vụ phục vụ cho chương trình, dự án viện trợ không hoàn lại, viện trợ nhân đạo tại Việt Nam thì được hoàn số thuế giá trị gia tăng đã trả cho hàng hóa, dịch vụ đó.”
Từ quy định trên, cần tách thành hai nhóm trường hợp.
- Một là chương trình, dự án sử dụng vốn ODA không hoàn lại.
- Hai là chương trình, dự án viện trợ không hoàn lại, viện trợ nhân đạo mà tổ chức ở Việt Nam sử dụng tiền viện trợ của tổ chức, cá nhân nước ngoài để mua hàng hóa, dịch vụ phục vụ chương trình, dự án.
Không nên gộp hai nhóm này thành một trường hợp duy nhất vì chủ thể và nguồn tiền được quy định khác nhau.
Ai được hoàn thuế GTGT đối với chương trình, dự án ODA?
Điểm a khoản 6 Điều 15 Luật Thuế GTGT 2024 quy định ba nhóm chủ thể:
- Chủ chương trình, dự án.
- Nhà thầu chính.
- Tổ chức do phía nhà tài trợ nước ngoài chỉ định việc quản lý chương trình, dự án.
Điều luật gắn quyền hoàn thuế với chương trình, dự án sử dụng vốn ODA không hoàn lại. Do đó, không nên diễn giải thành “mọi nhà thầu tham gia dự án ODA đều được hoàn thuế”. Điều luật sử dụng cụm từ nhà thầu chính, không phải mọi nhà thầu hoặc nhà thầu phụ.
Điều 34 Nghị định 181/2025/NĐ-CP quy định cụ thể hơn như thế nào?
Điều 34 Nghị định 181/2025/NĐ-CP hướng dẫn chi tiết hơn về các chủ thể thuộc trường hợp này.
Khoản 1 Điều 34 quy định:
“Chủ chương trình, dự án hoặc nhà thầu chính (bao gồm cả Văn phòng điều hành của nhà thầu chính tại Việt Nam), tổ chức do phía nhà tài trợ nước ngoài chỉ định việc quản lý chương trình, dự án sử dụng vốn ODA (bao gồm cả Văn phòng đại diện của nhà tài trợ hoặc tổ chức quản lý, thực hiện chương trình, dự án do nhà tài trợ chỉ định) được hoàn số thuế giá trị gia tăng đã trả cho hàng hóa, dịch vụ mua tại Việt Nam để phục vụ cho chương trình, dự án.”
Như vậy, Nghị định 181/2025/NĐ-CP làm rõ thêm các chủ thể, gồm Văn phòng điều hành của nhà thầu chính tại Việt Nam, Văn phòng đại diện của nhà tài trợ và tổ chức quản lý, thực hiện chương trình, dự án do nhà tài trợ chỉ định. Đây là nội dung không nên rút gọn thành “nhà thầu được hoàn thuế”, vì cách viết đó có thể làm mất giới hạn về chủ thể theo quy định.
Tổ chức ở Việt Nam sử dụng viện trợ có được hoàn thuế không?
Khoản 2 Điều 34 Nghị định 181/2025/NĐ-CP quy định:
“Tổ chức ở Việt Nam sử dụng tiền viện trợ không hoàn lại, tiền viện trợ nhân đạo của tổ chức, cá nhân nước ngoài để mua hàng hóa, dịch vụ phục vụ cho chương trình, dự án viện trợ không hoàn lại, viện trợ nhân đạo tại Việt Nam thì được hoàn số thuế giá trị gia tăng đã trả cho hàng hóa, dịch vụ đó.”
Có ba yếu tố cần được đọc cùng nhau:
- Chủ thể là tổ chức ở Việt Nam.
- Nguồn tiền là tiền viện trợ không hoàn lại hoặc tiền viện trợ nhân đạo của tổ chức, cá nhân nước ngoài.
- Hàng hóa, dịch vụ được mua để phục vụ cho chương trình, dự án viện trợ không hoàn lại, viện trợ nhân đạo tại Việt Nam.
Không nên bỏ một trong ba yếu tố này khi tóm tắt quy định.
ODA vay có đương nhiên được hoàn thuế GTGT không?
Điểm a khoản 6 Điều 15 quy định đối với chương trình, dự án sử dụng vốn ODA không hoàn lại. Vì vậy, khi gặp một dự án có nguồn vốn ODA, trước tiên phải xác định chính xác loại ODA và cơ chế tài chính của dự án. Có thể khái quát:
| Trường hợp | Căn cứ xem xét |
| Chương trình, dự án sử dụng ODA không hoàn lại | Thuộc trường hợp được quy định tại điểm a khoản 6 Điều 15 nếu đáp ứng quy định |
| Chương trình, dự án sử dụng ODA vay | Không thể chỉ căn cứ việc có nguồn ODA để kết luận thuộc điểm a khoản 6 Điều 15 |
| Tổ chức ở Việt Nam sử dụng viện trợ không hoàn lại | Xem xét theo điểm b khoản 6 Điều 15 |
| Tổ chức ở Việt Nam sử dụng viện trợ nhân đạo | Xem xét theo điểm b khoản 6 Điều 15 |
Điểm này đặc biệt quan trọng khi tư vấn thuế cho dự án có nhiều nguồn vốn. Không nên dùng thuật ngữ “dự án ODA” như một căn cứ duy nhất để xác định quyền hoàn thuế.
Điều kiện hoàn thuế GTGT được quy định như thế nào?
Luật Thuế GTGT 2024 quy định điều kiện hoàn thuế tại khoản 9 Điều 15.
Khoản 9 Điều 15 quy định:
“9. Cơ sở kinh doanh thuộc trường hợp hoàn thuế quy định tại Điều này phải đáp ứng điều kiện sau đây:
a) Cơ sở kinh doanh thuộc trường hợp được hoàn thuế theo quy định tại các khoản 1, 2, 3 và 4 Điều này phải là cơ sở kinh doanh nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế, lập và lưu giữ sổ kế toán, chứng từ kế toán theo quy định của pháp luật về kế toán; có tài khoản tiền gửi tại ngân hàng theo mã số thuế của cơ sở kinh doanh;
b) Đáp ứng quy định về khấu trừ thuế giá trị gia tăng đầu vào theo quy định tại khoản 2 Điều 14 và không thuộc trường hợp quy định tại khoản 3 Điều 14 của Luật này;
c) Người bán đã kê khai, nộp thuế giá trị gia tăng theo quy định đối với hóa đơn đã xuất cho cơ sở kinh doanh đề nghị hoàn thuế.”
Tuy nhiên, cần phân biệt điều kiện trong Luật với quy định đang có hiệu lực tại thời điểm năm 2026.
Nghị định 359/2025/NĐ-CP đã bãi bỏ khoản 3 Điều 37 và khoản 3 Điều 39 Nghị định 181/2025/NĐ-CP từ ngày 01/01/2026. Trong đó, khoản 3 Điều 37 cũ quy định việc người bán đã kê khai, nộp thuế GTGT đối với hóa đơn đã xuất cho cơ sở kinh doanh đề nghị hoàn.
Vì vậy, khi viết hoặc tư vấn hồ sơ áp dụng từ năm 2026, không được lấy khoản 3 Điều 37 đã bị bãi bỏ của Nghị định 181/2025/NĐ-CP làm điều kiện hiện hành.
Điều 37 Nghị Định 181/2025/NĐ-CP quy định điều kiện gì?
Điều 37 Nghị định 181/2025/NĐ-CP quy định điều kiện hoàn thuế GTGT.
Điều kiện về phương pháp khấu trừ, kế toán và tài khoản ngân hàng
Khoản 1 Điều 37 quy định:
“Cơ sở kinh doanh thuộc trường hợp được hoàn thuế theo quy định tại các Điều 29, Điều 30, Điều 31, Điều 32 Nghị định này phải là cơ sở kinh doanh nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế, lập và lưu giữ sổ kế toán, chứng từ kế toán theo quy định của pháp luật về kế toán; có tài khoản tiền gửi tại ngân hàng theo mã số thuế của cơ sở kinh doanh.”
Điểm cần lưu ý là khoản 1 Điều 37 được viết cho cơ sở kinh doanh thuộc trường hợp được hoàn thuế theo Điều 29 đến Điều 32. Vì vậy, không nên sao chép khoản này thành một kết luận chung rằng mọi chủ thể trong mọi trường hợp hoàn thuế đều phải đáp ứng nguyên văn điều kiện này.
Điều kiện về khấu trừ thuế GTGT đầu vào
Khoản 2 Điều 37 quy định:
“Đáp ứng quy định về khấu trừ thuế giá trị gia tăng đầu vào theo quy định tại Mục 2 Chương III và không thuộc trường hợp quy định tại khoản 15 Điều 23 Nghị định này.”
Đây là điều kiện cần được đặt cùng với quy định về khấu trừ thuế GTGT đầu vào. Do đó, khi lập hồ sơ, không nên chỉ kiểm tra hóa đơn có thuế GTGT. Cần kiểm tra khoản thuế đầu vào có thuộc trường hợp được khấu trừ theo quy định hay không.
Điều kiện về việc người bán đã kê khai, nộp thuế
Khoản 3 Điều 37 của Nghị định 181/2025/NĐ-CP ban đầu quy định điều kiện người bán đã kê khai, nộp thuế GTGT. Tuy nhiên, Nghị định 359/2025/NĐ-CP đã bãi bỏ khoản 3 Điều 37. Nghị định này được ban hành ngày 31/12/2025 và quy định hiệu lực từ ngày 01/01/2026. Do đó, nội dung này phải được cập nhật khi sử dụng bài viết cho năm 2026.
Tại thời điểm nộp hồ sơ hoàn thuế cần đáp ứng gì?
Khoản 4 Điều 37 Nghị định 181/2025/NĐ-CP quy định:
“Tại thời điểm cơ sở kinh doanh nộp hồ sơ hoàn thuế, cơ sở kinh doanh thuộc trường hợp hoàn thuế giá trị gia tăng, có số thuế giá trị gia tăng đầu vào đáp ứng đầy đủ điều kiện hoàn thuế theo quy định tại Mục này và tuân thủ các quy định về khai thuế theo quy định của pháp luật về quản lý thuế, lập hồ sơ hoàn thuế giá trị gia tăng đối với từng trường hợp hoàn thuế giá trị gia tăng và gửi đến cơ quan thuế có thẩm quyền tiếp nhận.”
Khoản này tiếp tục quy định:
“Cơ quan thuế phân loại hồ sơ hoàn thuế giá trị gia tăng thuộc diện hoàn thuế trước hoặc kiểm tra trước hoàn thuế và giải quyết hồ sơ hoàn thuế giá trị gia tăng theo quy định của pháp luật về quản lý thuế.”
Như vậy, khi lập hồ sơ cần kiểm tra đồng thời:
- Có thuộc trường hợp hoàn thuế không.
- Số thuế GTGT đầu vào có đáp ứng điều kiện hoàn thuế không.
- Có tuân thủ quy định về khai thuế theo pháp luật quản lý thuế không.
- Có lập hồ sơ hoàn thuế đối với trường hợp hoàn thuế tương ứng không.
- Hồ sơ có được gửi đến cơ quan thuế có thẩm quyền tiếp nhận không.
Dự án ODA có phải nộp hồ sơ khai thuế GTGT không?
Từ ngày 01/07/2026, khoản 9 Điều 11 Nghị định 252/2026/NĐ-CP quy định người nộp thuế thuộc diện được hoàn thuế theo pháp luật thuế GTGT không phải nộp hồ sơ khai thuế GTGT trong ba trường hợp cụ thể. Quy định này cần được đọc chính xác là không phải nộp hồ sơ khai thuế GTGT. Nó không phải là quy định nói rằng người nộp thuế không phải lập hồ sơ hoàn thuế. Đây là hai loại hồ sơ có mục đích khác nhau.
Ba trường hợp không phải nộp hồ sơ khai thuế GTGT là gì?
Khoản 9 Điều 11 Nghị định 252/2026/NĐ-CP quy định nguyên văn ba trường hợp sau:
“a) Chủ chương trình, dự án hoặc nhà thầu chính (bao gồm cả văn phòng điều hành của nhà thầu chính tại Việt Nam), tổ chức do phía nhà tài trợ nước ngoài chỉ định việc quản lý chương trình, dự án sử dụng vốn Hỗ trợ Phát triển Chính thức (ODA) không hoàn lại (bao gồm cả văn phòng điều hành của nhà tài trợ hoặc tổ chức quản lý, thực hiện chương trình, dự án do nhà tài trợ chỉ định);
b) Tổ chức ở Việt Nam sử dụng tiền viện trợ không hoàn lại, tiền viện trợ nhân đạo của tổ chức, cá nhân nước ngoài để mua hàng hóa, dịch vụ phục vụ cho chương trình, dự án viện trợ không hoàn lại, viện trợ nhân đạo tại Việt Nam;
c) Tổ chức, cá nhân được hưởng quyền ưu đãi miễn trừ ngoại giao theo quy định của pháp luật về ngoại giao mua hàng hóa, dịch vụ tại Việt Nam.”
Có thể trình bày lại thành bảng để dễ tra cứu:
| Đối tượng | Trường hợp không phải nộp hồ sơ khai thuế GTGT |
| Chủ chương trình, dự án hoặc nhà thầu chính | Chương trình, dự án sử dụng vốn ODA không hoàn lại |
| Tổ chức do phía nhà tài trợ nước ngoài chỉ định | Quản lý chương trình, dự án sử dụng vốn ODA không hoàn lại |
| Tổ chức ở Việt Nam | Sử dụng tiền viện trợ không hoàn lại, viện trợ nhân đạo để mua hàng hóa, dịch vụ phục vụ chương trình, dự án |
| Tổ chức, cá nhân được hưởng quyền ưu đãi miễn trừ ngoại giao | Mua hàng hóa, dịch vụ tại Việt Nam |
Quy định này có hiệu lực từ ngày 01/07/2026 theo Nghị định 252/2026/NĐ-CP.
Không phải nộp hồ sơ khai thuế GTGT có phải là không phải làm hồ sơ hoàn thuế?
Nghị định 252/2026/NĐ-CP quy định tại khoản 9 Điều 11 rằng một số đối tượng không phải nộp hồ sơ khai thuế GTGT.
Trong khi đó, Luật Thuế GTGT 2024 quy định người nộp thuế thuộc trường hợp hoàn thuế, có số thuế GTGT đầu vào đáp ứng đầy đủ điều kiện hoàn thuế và tuân thủ quy định về khai thuế thì lập hồ sơ hoàn thuế GTGT đối với từng trường hợp hoàn thuế GTGT và gửi đến cơ quan thuế có thẩm quyền tiếp nhận.
Vì vậy, không nên viết rằng “dự án ODA không phải kê khai thuế GTGT nên không cần làm hồ sơ hoàn thuế”. Cách hiểu đó làm thay đổi bản chất của hai quy trình.
Hàng hóa, dịch vụ mua tại Việt Nam có vai trò gì?
Cả khoản 6 Điều 15 Luật Thuế GTGT 2024 và Điều 34 Nghị định 181/2025/NĐ-CP đều gắn khoản thuế được hoàn với hàng hóa, dịch vụ mua tại Việt Nam để phục vụ cho chương trình, dự án. Đây là một giới hạn quan trọng.
Khi rà soát một khoản thuế GTGT đầu vào, cần xác định khoản mua đó có nằm trong phạm vi hàng hóa, dịch vụ phục vụ chương trình, dự án hay không. Không nên chỉ dựa vào việc hóa đơn được lập cho chủ dự án hoặc nhà thầu chính để kết luận khoản thuế đó đương nhiên được hoàn.
Thời điểm xác định thuế GTGT được quy định như thế nào?
Điều 8 Luật Thuế GTGT 2024 quy định thời điểm xác định thuế GTGT.
Đối với hàng hóa, luật quy định:
“Đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền;”
Đối với dịch vụ:
“Đối với dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.”
Khoản 2 Điều 8 quy định thời điểm xác định thuế GTGT đối với một số hàng hóa, dịch vụ do Chính phủ quy định, gồm:
- Hàng hóa xuất khẩu, hàng hóa nhập khẩu.
- Dịch vụ viễn thông.
- Dịch vụ kinh doanh bảo hiểm.
- Hoạt động cung cấp điện, hoạt động sản xuất điện, nước sạch.
- Hoạt động kinh doanh bất động sản.
- Hoạt động xây dựng, lắp đặt và hoạt động dầu khí.
Đối với dự án ODA, nội dung này cần được đặt trong mối quan hệ với hóa đơn, hợp đồng, hồ sơ giao nhận hàng hóa hoặc hồ sơ hoàn thành dịch vụ.
Hồ sơ ODA có cần đối chiếu với hồ sơ thuế không?
Về mặt quản trị hồ sơ, một khoản thuế GTGT được đề nghị hoàn cần được đối chiếu với hồ sơ chứng minh chương trình, dự án và giao dịch mua hàng hóa, dịch vụ. Có thể kiểm tra theo các nhóm tài liệu:
| Nhóm hồ sơ | Nội dung cần đối chiếu |
| Hồ sơ ODA | Nguồn vốn, chương trình, dự án, chủ thể quản lý |
| Hợp đồng | Chủ thể ký kết, hàng hóa, dịch vụ, giá trị |
| Hóa đơn | Người mua, người bán, hàng hóa, dịch vụ, thuế GTGT |
| Chứng từ thanh toán | Việc thanh toán theo giao dịch |
| Hồ sơ nghiệm thu, bàn giao | Cơ sở xác định hàng hóa, dịch vụ đã được cung cấp |
| Sổ kế toán | Việc ghi nhận giao dịch và thuế GTGT đầu vào |
| Hồ sơ hoàn thuế | Số thuế đề nghị hoàn và tài liệu kèm theo |
Bảng trên là cách kiểm soát hồ sơ thực tế, không phải một danh mục được coi là “điều kiện hoàn thuế” nếu văn bản pháp luật không quy định như vậy. Cách phân biệt này rất quan trọng khi viết nội dung pháp luật. Không nên biến một khuyến nghị kiểm soát nội bộ thành điều kiện pháp lý bắt buộc.
Case Study minh họa về hoàn thuế GTGT đối với dự án ODA
Tình huống dưới đây chỉ nhằm minh họa cách đọc quy định. Các số liệu không phải số liệu của một dự án thực tế và không được sử dụng thay cho hồ sơ pháp lý của dự án.
Một chương trình sử dụng vốn ODA không hoàn lại phát sinh mua hàng hóa, dịch vụ tại Việt Nam. Trong kỳ, tổng thuế GTGT thể hiện trên các hóa đơn liên quan đến các khoản mua là 850 triệu đồng. Kế toán tiến hành đối chiếu từng khoản:
| Nhóm khoản mua | Thuế GTGT trên hóa đơn | Kết quả rà soát |
| Hàng hóa phục vụ chương trình, dự án | 400 triệu đồng | Đối chiếu hồ sơ dự án và giao dịch |
| Dịch vụ phục vụ chương trình, dự án | 200 triệu đồng | Đối chiếu hợp đồng và hồ sơ dịch vụ |
| Dịch vụ thuộc phạm vi dự án | 150 triệu đồng | Kiểm tra tài liệu liên quan |
| Khoản chi chưa đủ căn cứ chứng minh phục vụ dự án | 50 triệu đồng | Cần tiếp tục rà soát |
| Khoản mua không thuộc phạm vi chương trình, dự án | 50 triệu đồng | Không lấy làm căn cứ đề nghị hoàn |
| Tổng cộng | 850 triệu đồng |
Trong ví dụ này, không thể chỉ lấy 850 triệu đồng làm số thuế được hoàn. Việc khoản thuế nào được hoàn phải được xác định trên cơ sở quy định pháp luật và hồ sơ thực tế của từng khoản mua. Bảng trên chỉ minh họa nguyên tắc phân loại trước khi lập hồ sơ.
Các văn bản cần đối chiếu khi hoàn thuế ODA
Khi sử dụng các văn bản trên, cần xác định thời điểm phát sinh giao dịch, thời điểm nộp hồ sơ và hiệu lực của văn bản tại thời điểm áp dụng. Đây là yêu cầu đặc biệt quan trọng đối với các chương trình, dự án kéo dài qua nhiều năm.
| Văn bản | Nội dung liên quan |
| Luật Thuế giá trị gia tăng số 48/2024/QH15 | Điều 8 về thời điểm xác định thuế GTGT; khoản 6 Điều 15 về hoàn thuế ODA không hoàn lại, viện trợ không hoàn lại và viện trợ nhân đạo |
| Nghị định 181/2025/NĐ-CP | Điều 34 hướng dẫn hoàn thuế đối với chương trình, dự án sử dụng ODA không hoàn lại hoặc viện trợ không hoàn lại, viện trợ nhân đạo; Điều 37 quy định điều kiện hoàn thuế |
| Nghị định 359/2025/NĐ-CP | Bãi bỏ khoản 3 Điều 37 và khoản 3 Điều 39 Nghị định 181/2025/NĐ-CP từ ngày 01/01/2026 |
| Nghị định 252/2026/NĐ-CP | Khoản 9 Điều 11 quy định ba trường hợp không phải nộp hồ sơ khai thuế GTGT |
| Nghị định 242/2025/NĐ-CP | Quy định về quản lý và sử dụng vốn ODA, vốn vay ưu đãi nước ngoài |
| Nghị định 119/2026/NĐ-CP | Sửa đổi, bổ sung một số quy định của Nghị định 242/2025/NĐ-CP |
| Thông tư 89/2026/TT-BTC | Quy định về quản lý thuế, trong đó có hồ sơ và thủ tục hoàn thuế áp dụng từ 01/07/2026 |
Kết luận
Hoàn thuế GTGT đối với dự án sử dụng vốn ODA được quy định cụ thể đối với chương trình, dự án sử dụng vốn ODA không hoàn lại. Luật Thuế GTGT 2024 xác định các chủ thể và phạm vi hàng hóa, dịch vụ thuộc trường hợp được hoàn; Nghị định 181/2025/NĐ-CP hướng dẫn cụ thể hơn về chủ thể và điều kiện hoàn thuế. Khi áp dụng quy định năm 2026, cần đặc biệt lưu ý Nghị định 359/2025/NĐ-CP đã bãi bỏ khoản 3 Điều 37 Nghị định 181/2025/NĐ-CP và Nghị định 252/2026/NĐ-CP quy định ba trường hợp không phải nộp hồ sơ khai thuế GTGT.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
FAQ về hoàn thuế GTGT đối với dự án sử dụng vốn ODA
Dự án sử dụng vốn ODA có được hoàn thuế GTGT không?
Chương trình, dự án sử dụng vốn ODA không hoàn lại thuộc trường hợp được quy định tại điểm a khoản 6 Điều 15 Luật Thuế GTGT 2024, nếu đáp ứng các quy định có liên quan.
Nhà thầu chính của dự án ODA có được hoàn thuế GTGT không?
Có thể. Điểm a khoản 6 Điều 15 quy định nhà thầu chính thuộc đối tượng được hoàn đối với số thuế GTGT đã trả cho hàng hóa, dịch vụ mua tại Việt Nam để phục vụ chương trình, dự án. Điều 34 Nghị định 181/2025/NĐ-CP bao gồm cả Văn phòng điều hành của nhà thầu chính tại Việt Nam.
Dự án ODA có phải nộp hồ sơ khai thuế GTGT không?
Theo khoản 9 Điều 11 Nghị định 252/2026/NĐ-CP, các đối tượng thuộc ba trường hợp được quy định tại khoản này không phải nộp hồ sơ khai thuế GTGT.
Từ năm 2026, người bán phải kê khai, nộp thuế GTGT thì người mua mới được hoàn thuế không?
Không thể áp dụng khoản 3 Điều 37 Nghị định 181/2025/NĐ-CP như một điều kiện hiện hành từ ngày 01/01/2026, vì Nghị định 359/2025/NĐ-CP đã bãi bỏ khoản này.
Không phải nộp hồ sơ khai thuế GTGT có đồng nghĩa không phải làm hồ sơ hoàn thuế không?
Không. Đây là hai loại hồ sơ khác nhau. Việc không phải nộp hồ sơ khai thuế GTGT theo khoản 9 Điều 11 Nghị định 252/2026/NĐ-CP không làm mất quy định về lập hồ sơ hoàn thuế GTGT.